
Taille et part du marché des étiquettes intelligentes basées sur la détection de dégradation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.23 Milliards de dollars |
| Taille du Marché (2031) | 2.07 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des étiquettes intelligentes basées sur la détection de dégradation par Mordor Intelligence
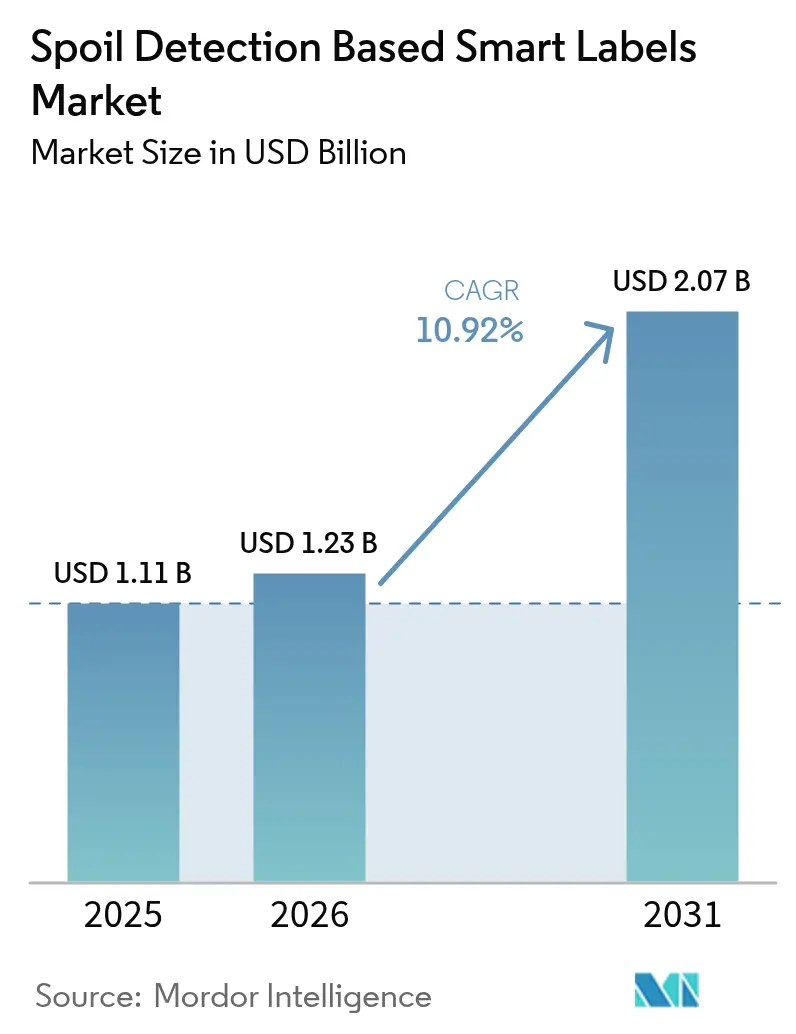
La taille du marché des étiquettes intelligentes basées sur la détection de dégradation était évaluée à 1,11 milliard USD en 2025 et devrait croître de 1,23 milliard USD en 2026 pour atteindre 2,07 milliards USD d'ici 2031, à un TCAC de 10,92 % durant la période de prévision (2026-2031). Une forte pression réglementaire en faveur de la réduction du gaspillage alimentaire, l'expansion rapide des infrastructures de chaîne du froid et les exigences des détaillants qui lient la tarification dynamique à une fraîcheur vérifiable constituent l'ossature de la demande. Les décisions d'investissement ont évolué des économies de coûts marginales vers la gestion des risques, les propriétaires de marques considérant les données de fraîcheur en temps réel comme une assurance contre les rappels de produits. La Société Financière Internationale estime que suivre le rythme des besoins en chaîne du froid à l'horizon 2050 exigera 160 milliards USD de capital annuel, dont une grande partie est liée à des emballages dotés de capteurs qui anticipent la dégradation plutôt que de la documenter après coup. En conséquence, les fournisseurs proposant des étiquettes capables d'enregistrer des événements de temps-température ou des marqueurs biochimiques de dégradation négocient désormais des contrats d'approvisionnement pluriannuels plutôt que des essais à l'échelle pilote, accélérant ainsi les économies d'échelle.
Principaux enseignements du rapport
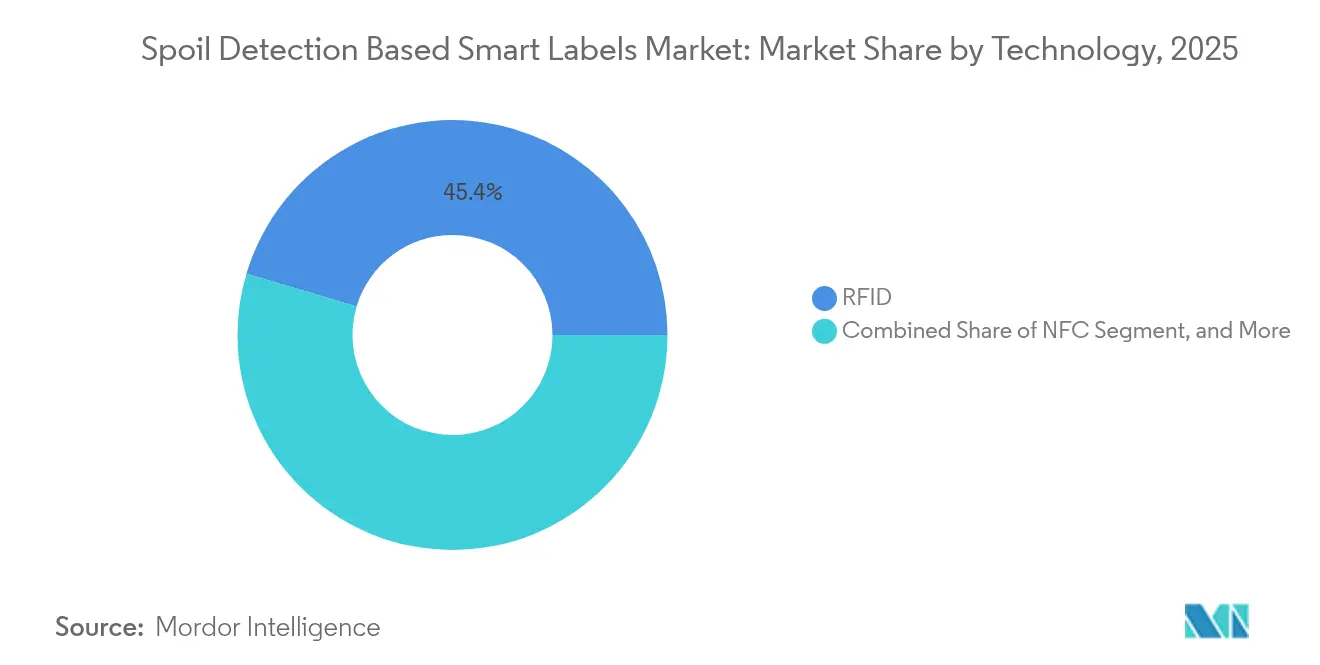
- Par technologie, la RFID a capté 45,40 % de la part du marché des étiquettes intelligentes basées sur la détection de dégradation en 2025, tandis que la NFC devrait enregistrer le TCAC le plus rapide de 11,62 % jusqu'en 2031.
- Par secteur d'utilisateur final, l'alimentation et les boissons ont représenté 61,20 % du chiffre d'affaires de 2025 ; les déploiements dans la logistique et la chaîne d'approvisionnement devraient s'étendre à un TCAC de 11,34 % entre 2026 et 2031.
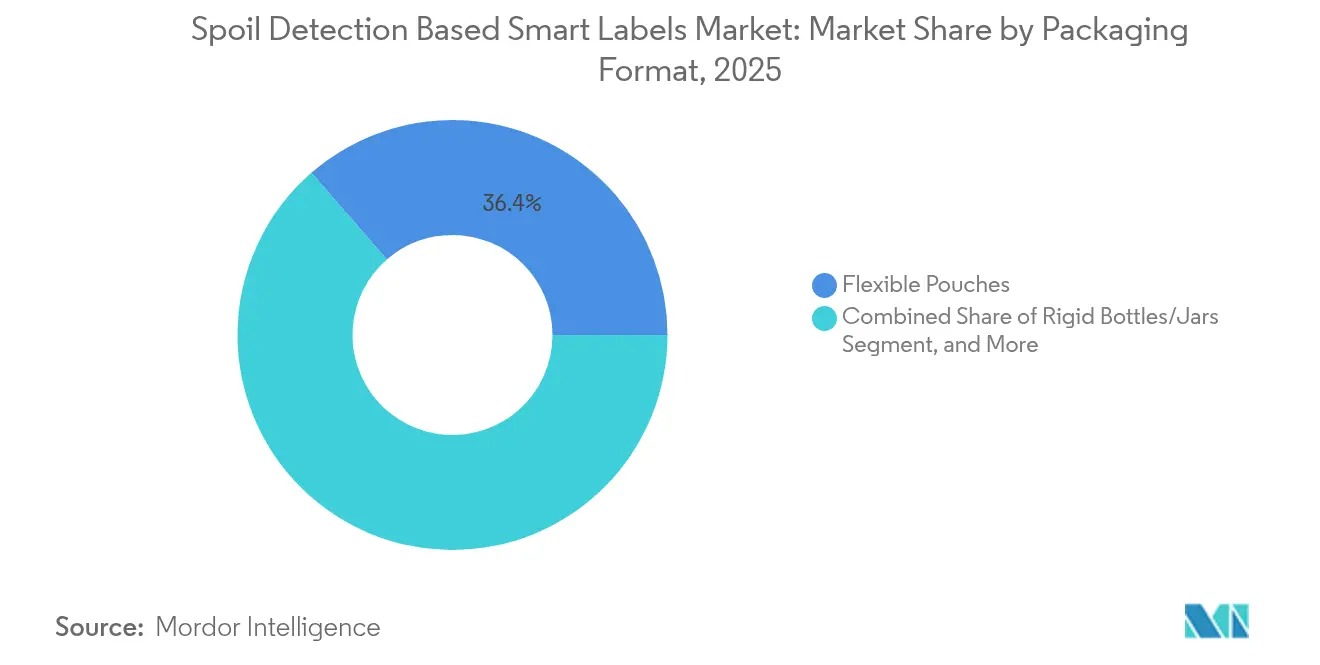
- Par format d'emballage, les sachets souples ont représenté 36,40 % du chiffre d'affaires de 2025, et ce format devrait progresser à un TCAC de 12,31 % jusqu'en 2031.
- Par mécanisme d'indicateur de fraîcheur, les indicateurs chimiques colorimétriques ont dominé avec 40,50 % du chiffre d'affaires en 2025, tandis que les indicateurs à biocapteurs devraient croître à un TCAC de 11,58 % jusqu'en 2031.
- L'Asie-Pacifique a représenté 32,10 % du chiffre d'affaires mondial en 2025 et devrait afficher un TCAC de 12,01 %, soit la plus forte expansion régionale durant la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des étiquettes intelligentes basées sur la détection de dégradation
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante de surveillance de la fraîcheur alimentaire en temps réel | 2.30% | Mondiale, avec une concentration précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Importance croissante accordée par les consommateurs à la sécurité et à l'hygiène alimentaires | 1.80% | Mondiale, la plus forte dans les centres urbains d'Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Expansion des réseaux mondiaux de logistique de la chaîne du froid | 2.10% | Cœur Asie-Pacifique, avec débordement vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Intégration des étiquettes de détection de dégradation aux plateformes IoT | 1.60% | Amérique du Nord et Europe, avec des déploiements pilotes en Asie-Pacifique | Moyen terme (2-4 ans) |
| Pression des détaillants pour une tarification dynamique basée sur la fraîcheur | 1.40% | Europe et Amérique du Nord, adoption limitée dans les marchés émergents | Court terme (≤ 2 ans) |
| Subventions gouvernementales pour les technologies anti-gaspillage alimentaire | 1.20% | Europe (financement Horizon de l'UE), Brésil (Sceau Vert), Japon (Loi sur les pertes alimentaires) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de surveillance de la fraîcheur alimentaire en temps réel
Les distributeurs alimentaires remplacent les codes de date statiques par des capteurs qui confirment la fraîcheur tout au long du transport, car les abus de temps-température peuvent rendre les produits dangereux plusieurs jours avant les dates imprimées. Le Programme des Nations Unies pour l'environnement a rapporté que 13,2 % des aliments sont perdus entre la récolte et le commerce de détail, et 19 % supplémentaires sont gaspillés au-delà du commerce de détail, une empreinte qui génère 8 à 10 % des émissions mondiales de gaz à effet de serre. L'exigence imposée par Walmart en octobre 2025 obligeant les fournisseurs à fixer des étiquettes RFID sur toutes les expéditions d'aliments frais transforme le gaspillage alimentaire en une question de conformité, poussant les producteurs à adopter des indicateurs de dégradation qui déclenchent des ajustements automatiques des stocks.[1]Avery Dennison Corporation, "Partenariat avec Walmart pour l'étiquetage RFID des aliments frais," averydennison.com Le WarmMark QR sans batterie de SpotSee, lancé en janvier 2025, offre une précision de ±1 °C et une durée de conservation de deux ans, illustrant la nouvelle économie qui rend les capteurs à usage unique viables à grande échelle. La trajectoire garantit que le marché des étiquettes intelligentes basées sur la détection de dégradation bénéficiera à la fois de l'application réglementaire et de l'évitement des coûts privés.
Importance croissante accordée par les consommateurs à la sécurité et à l'hygiène alimentaires
Les acheteurs de l'après-pandémie considèrent désormais la fraîcheur vérifiable comme essentielle, notamment les parents et les aidants de consommateurs immunodéprimés. Des pilotes de vente au détail au Japon et en Corée du Sud utilisent des étiquettes NFC permettant des scans par smartphone, transformant les données de la chaîne du froid en un atout marketing au point de vente. Les marques qui fournissent un statut de dégradation en temps réel obtiennent une préférence en rayon, tandis que celles qui s'appuient uniquement sur les dates imprimées risquent d'endommager leur réputation. Les segments à prix premium tels que les produits biologiques et les viandes nourries à l'herbe peuvent absorber la prime de coût de 5 à 10 fois celle des étiquettes intelligentes. Les mandats de la chaîne du froid du Conseil d'État chinois renforcent la tendance en pénalisant la surveillance non conforme de la fraîcheur.[2]Gouvernement de Chine, "Mandats du Conseil d'État sur la chaîne du froid," gov.cn Ces forces favorisent une pénétration régulière du marché des étiquettes intelligentes basées sur la détection de dégradation dans les zones urbaines d'Asie-Pacifique.
Expansion des réseaux mondiaux de logistique de la chaîne du froid
Les marchés émergents investissent massivement dans le stockage et le transport réfrigérés, et les prêteurs exigent désormais une conformité documentée en matière de température avant de débloquer les fonds. La plateforme nationale brésilienne de traçage du bétail, annoncée en octobre 2024, établit un précédent pour les identifiants numériques obligatoires sur les denrées périssables, une initiative qui fait écho à l'adoption des étiquettes intelligentes dans les exportations agricoles. En Inde, la capacité fragmentée de la chaîne du froid crée à la fois un risque et une opportunité : la demande de surveillance est élevée, mais une application inégale freine l'adoption à court terme. Néanmoins, les programmes de financement multilatéral et de banques de développement réservent un capital important à la surveillance de la chaîne du froid, renforçant les perspectives à long terme du marché des étiquettes intelligentes basées sur la détection de dégradation.
Intégration des étiquettes de détection de dégradation aux plateformes IoT
Les détaillants à gros volumes considèrent de plus en plus les données de détection de dégradation comme une extension des réseaux IoT de l'ensemble du magasin. Energous a obtenu un contrat évolutif en décembre 2024 avec un détaillant du Fortune 10 pour déployer des émetteurs d'alimentation sans fil, signalant un passage de l'échelle pilote à l'échelle de production. La gamme PowerBridge de l'entreprise, dotée d'intelligence artificielle et lancée en mars 2025, prend en charge des étiquettes de capteurs sans batterie qui diffusent des données de fraîcheur, éliminant la coûteuse maintenance des batteries.[3]Energous Corporation, "Lancement de la famille de produits PowerBridge," energous.com L'acquisition de Scanbuy par Kezzler en février 2025 marie les plateformes de sérialisation aux codes QR, permettant la conformité avec la FSMA 204 américaine et le Passeport de produit numérique de l'UE tout en fournissant aux consommateurs une preuve de fraîcheur.[4]Kezzler, "Acquisition de Scanbuy," kezzler.com Ces technologies convergentes justifient des dépenses d'étiquetage plus élevées en superposant visibilité de la chaîne d'approvisionnement, engagement des consommateurs et traçabilité réglementaire sur un seul actif.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût unitaire élevé par rapport aux codes de date traditionnels | -1.90% | Mondiale, la plus aiguë dans les marchés émergents sensibles aux prix | Court terme (≤ 2 ans) |
| Absence de normes mondiales d'interopérabilité | -1.30% | Mondiale, avec une fragmentation entre l'Amérique du Nord, l'Europe et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Préoccupations relatives à la confidentialité des données dans les étiquettes NFC et RFID | -0.80% | Europe (RGPD), Amérique du Nord (CCPA), avec répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Durée de conservation limitée de certaines encres d'indicateurs chimiques | -0.60% | Mondiale, affectant particulièrement les marchés tropicaux et à forte humidité | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût unitaire élevé par rapport aux codes de date traditionnels
Les étiquettes intelligentes coûtent cinq à dix fois plus cher que les dates de péremption imprimées, réduisant les marges sur les unités de gestion des stocks à faible valeur telles que les salades en sachet. Les équipes d'approvisionnement reviennent aux codes de date moins chers à moins d'y être contraintes par la réglementation ou le mandat d'un détaillant. Energous et d'autres fournisseurs développent désormais des conceptions de capteurs sans batterie pour réduire le coût total de possession, tandis que SpotSee promeut les matériaux recyclables du WarmMark QR pour s'aligner sur les achats pilotés par la durabilité. L'obstacle du prix est particulièrement contraignant en Amérique du Sud et en Afrique, où les acheteurs privilégient le matériel de réfrigération à la surveillance.
Absence de normes mondiales d'interopérabilité
L'ISO 18416 et GS1 offrent des orientations partielles, mais aucun cadre unifié ne traite de l'étalonnage des capteurs ou des protocoles sans fil. Les marques multinationales jonglent avec la RFID en Amérique du Nord, la NFC en Europe et les indicateurs colorimétriques en Asie-Pacifique, perdant ainsi des économies d'échelle. L'article 25 du RGPD ajoute des contraintes de protection des données pour les déploiements NFC et RFID européens. Le régime national brésilien de traçabilité des produits agrochimiques impose Brasil-ID et Rastro-ID, compliquant davantage l'harmonisation et ralentissant les déploiements mondiaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : la domination de la RFID est contestée par l'engagement des consommateurs via la NFC
La RFID a capté 45,40 % du chiffre d'affaires en 2025, reflétant l'infrastructure de lecteurs établie dans les entrepôts et les magasins. La taille du marché des étiquettes intelligentes basées sur la détection de dégradation pour la RFID devrait atteindre 0,94 milliard USD d'ici 2031, en progression parallèle aux systèmes d'inventaire automatisés. À l'inverse, la NFC devrait croître à 11,62 %, dépassant le marché global des étiquettes intelligentes basées sur la détection de dégradation à mesure que la lecture par smartphone devient courante. L'Alliance RAIN RFID souligne que la RFID à ultra-haute fréquence lit des centaines d'articles par seconde sans ligne de visée directe, ce qui la rend indispensable pour le suivi des palettes et des caisses. L'exigence de proximité de la NFC transforme chaque emballage en point d'interaction, ouvrant de nouveaux canaux promotionnels et de collecte de données. Les étiquettes e-Sense sans batterie d'Energous, introduites en juin 2025, promettent de réduire les coûts d'exploitation tant pour la RFID que pour les futurs hybrides IoT ambiants. À mesure que les économies s'améliorent, les déploiements hybrides alternant entre la RFID longue portée pour la logistique et la NFC pour l'engagement des consommateurs vont s'accélérer.
Les étiquettes de détection et les indicateurs de temps-température servent les produits pharmaceutiques à haute valeur, où les régulateurs traitent les enregistrements d'excursion comme faisant partie de la documentation de libération des lots. Les étiquettes photoniques et réactives à l'oxygène restent une niche mais sont indispensables pour les emballages sous atmosphère modifiée des repas prêts à consommer. Des innovations telles que les antennes en graphène imprimé et les biocapteurs enzymatiques diversifieront encore la gamme technologique, assurant une fragmentation continue et une innovation rapide dans le secteur des étiquettes intelligentes basées sur la détection de dégradation.


Par secteur d'utilisateur final : l'alimentation mène, la logistique accélère
L'alimentation et les boissons ont maintenu 61,20 % du chiffre d'affaires de 2025, représentant la plus grande part de la taille du marché des étiquettes intelligentes basées sur la détection de dégradation, et bénéficient directement des mandats des détaillants et des normes d'hygiène strictes. Les applications de logistique et de chaîne d'approvisionnement devraient afficher un TCAC de 11,34 %, augmentant leur part à mesure que les prestataires logistiques tiers intègrent des protections de responsabilité. Les chaînes du froid pharmaceutiques adoptent les suites de capteurs les plus coûteuses, car les amendes réglementaires dépassent largement les dépenses d'étiquetage et parce que la dégradation des produits biologiques est irréversible. Les cosmétiques, les soins personnels, les échantillons tissulaires et les produits chimiques spéciaux complètent la demande à mesure que la détection de dégradation s'étend à de nouvelles catégories périssables. L'exigence RFID 2025 de Walmart convertit les étiquettes intelligentes d'optionnelles à obligatoires en Amérique du Nord, démontrant comment un seul détaillant peut infléchir la trajectoire de croissance du marché des étiquettes intelligentes basées sur la détection de dégradation.
Un glissement vers la livraison d'épiceries directement aux consommateurs élargit les cas d'usage des capteurs au niveau de l'article. Les marques qui lient les données du poisson à la fourchette ou de la ferme à la fourchette dans des applications mobiles obtiennent des augmentations mesurables des taux d'achat répété. Les prestataires logistiques, sous pression pour documenter la chaîne de possession, considèrent désormais les étiquettes intelligentes à la fois comme un avantage concurrentiel en matière de marketing et comme un bouclier de conformité, favorisant la convergence inter-sectorielle dans les spécifications des dispositifs.
Par format d'emballage : les sachets souples permettent une intégration RFID transparente
Les sachets souples ont représenté 36,40 % du chiffre d'affaires en 2025, aidés par la possibilité d'intégrer des antennes lors de la production du stratifié, contournant les étiquettes adhésives susceptibles de se délaminer. La part de marché des étiquettes intelligentes basées sur la détection de dégradation pour les sachets devrait augmenter de 260 points de base d'ici 2031, à mesure que les marques de snacks, de viande et d'aliments liquides migrent vers des films ultra-légers. Les contenants rigides font face à une main-d'œuvre d'application plus importante et au risque de détachement des étiquettes ; ils restent toutefois importants pour les boissons, les sauces et les produits pharmaceutiques qui exigent l'intégrité de la couche barrière. Les cartons et boîtes offrent des opportunités intermédiaires, notamment dans le commerce électronique, où les étiquettes intelligentes simplifient les flux de retours et de garantie. Best Package Solutions commercialise des sachets intégrant la RFID comme des révolutionnaires de la gestion des stocks, tandis que Thinfilm démontre des composants électroniques NFC imprimés intégrant la détection de température.
L'économie unitaire varie : les simples points colorimétriques coûtent quelques centimes, tandis que les capteurs actifs NFC à seuils multiples avoisinent 2 USD par unité. À mesure que les rendements de l'impression rouleau à rouleau s'améliorent et que les architectures sans batterie se multiplient, la convergence des coûts entre les formats réduira le différentiel et favorisera une adoption plus large sur le marché des étiquettes intelligentes basées sur la détection de dégradation.
Par mécanisme d'indicateur de fraîcheur : les biocapteurs gagnent du terrain sur les indicateurs colorimétriques établis
Les indicateurs colorimétriques ont sécurisé 40,50 % du chiffre d'affaires en 2025 grâce à leur simplicité et à l'absence de besoin en énergie. Les étiquettes à biocapteurs, cependant, devraient croître à un TCAC de 11,58 %, aidées par la demande pharmaceutique de spécificité enzymatique. Les indicateurs de détection de gaz qui détectent l'oxygène, le dioxyde de carbone ou l'éthylène sont désormais livrés dans des emballages sous atmosphère modifiée pour les produits frais découpés. Les dispositifs hybrides à paramètres multiples combinent la mesure du temps, de la température et des gaz en une seule étiquette, commandant des prix premium mais fournissant l'assurance la plus complète.
Des chercheurs du Massachusetts Institute of Technology ont démontré un capteur de pH RFID capable de détecter la dégradation sans fil, signalant l'élan académique derrière la commercialisation des biocapteurs. Le ColdChain Complete de SpotSee et la plateforme FreshSense d'Evigence illustrent comment les changements visuels hors ligne et l'analytique en nuage peuvent coexister, permettant des déploiements à faible infrastructure aux côtés d'écosystèmes IoT complets. À mesure que les organismes de réglementation resserrent les tolérances pour les produits biologiques et les aliments spéciaux, la demande de biocapteurs à haute spécificité s'intensifiera et entraînera une diversification au sein du secteur des étiquettes intelligentes basées sur la détection de dégradation.
Analyse géographique
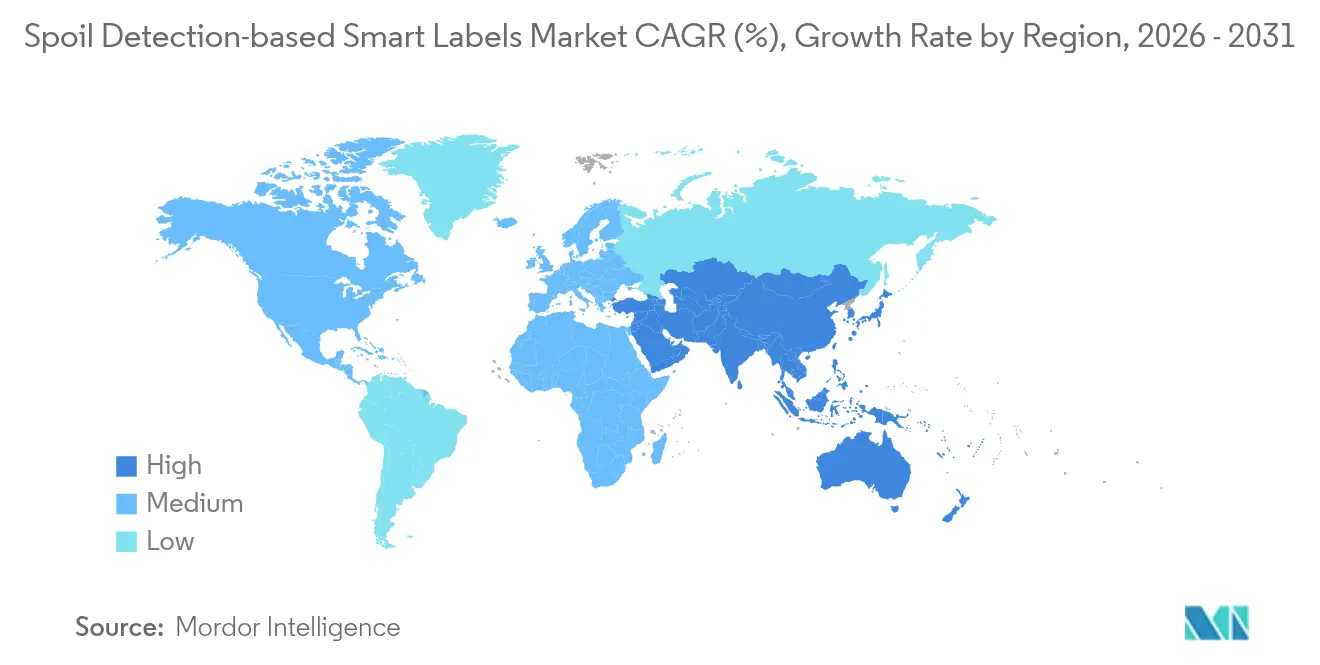
L'Asie-Pacifique a dominé avec 32,10 % du chiffre d'affaires de 2025 et devrait s'étendre à un TCAC de 12,01 %, le plus élevé parmi toutes les régions du marché des étiquettes intelligentes basées sur la détection de dégradation. Le Conseil d'État chinois a rendu obligatoire la traçabilité de la chaîne du froid de bout en bout, transformant la surveillance volontaire en obligation légale et stimulant l'adoption des étiquettes parmi les importateurs et les conditionneurs nationaux. La Loi japonaise sur la promotion de la réduction des pertes alimentaires promeut les technologies qui prolongent la durée de conservation ou permettent la tarification dynamique, tandis que la Corée du Sud finance des projets de fermes intelligentes intégrant des capteurs de dégradation de la serre au détaillant. Les directives de la FSSAI en Inde créent une demande, mais une application inégale modère la croissance à court terme. L'Australie et la Nouvelle-Zélande adoptent rapidement les capteurs pour les exportations de viande à haute valeur, et les économies d'Asie du Sud-Est suivent, portées par les chaînes de commerce de détail transfrontalières.
L'Amérique du Nord bénéficie d'une infrastructure RFID mature. Le mandat de Walmart pour les fournisseurs en 2025 accélère la pénétration, mais le pouvoir de négociation des détaillants comprime les marges des fabricants d'étiquettes. L'EPA américaine (Agence de protection de l'environnement) Food Recovery Challenge encourage l'adoption, tandis que le Canada suit largement les exigences des détaillants américains. Le corridor émergent de la chaîne du froid mexicaine pour les baies et les avocats crée des opportunités marginales mais accuse un retard en matière d'application.
L'Europe applique certaines des règles les plus strictes en matière de gaspillage et de traçabilité. La Stratégie De la ferme à la fourchette de l'UE fixe des objectifs de réduction du gaspillage alimentaire à l'horizon 2030, et le Passeport de produit numérique exige une transparence sur le cycle de vie. Les exigences de protection des données du RGPD augmentent les coûts des déploiements NFC et RFID, mais des détaillants tels que Tesco et Sainsbury's testent les indicateurs OnVu pour automatiser les démarques. L'Allemagne, le Royaume-Uni et la France dominent les dépenses régionales, tandis que l'Europe de l'Est et les Balkans suivent à un rythme plus lent. Le Moyen-Orient et l'Afrique affichent une adoption inégale ; cependant, les États membres du Conseil de coopération du Golfe investissent dans la sécurité de la chaîne du froid dans le cadre de la Vision 2030, et le secteur du commerce de détail organisé en Afrique du Sud pilote des étiquettes intelligentes pour les importations premium.

Paysage réglementaire
Les étiquettes intelligentes de détection de la détérioration se situent à l'intersection des règles relatives aux matériaux en contact avec les aliments, des exigences d'étiquetage pour les emballages actifs et intelligents, et des obligations de traçabilité de la chaîne d'approvisionnement. Dans l'Union européenne, le règlement (CE) n° 1935/2004 établit le cadre global pour les matériaux destinés à entrer en contact avec les aliments, tandis que le règlement (CE) n° 450/2009 de la Commission fixe des exigences spécifiques pour les matériaux actifs et intelligents. Celles-ci comprennent des contrôles visant à éviter d'induire les consommateurs en erreur et des exigences d'étiquetage pour les composants non comestibles. Ensemble, ces règles influencent la manière dont les chimies indicatrices, les adhésifs et l'électronique imprimée sont spécifiés, en particulier lorsque les indicateurs de fraîcheur pourraient être interprétés comme interagissant avec le produit ou son espace de tête.
Aux États-Unis, les substances en contact avec les aliments qui fonctionnent comme des additifs alimentaires nécessitent une autorisation préalable de la FDA en vertu du cadre du FD&C Act, ce qui affecte le choix des encres, adhésifs et couches fonctionnelles utilisés en association avec les composants de capteurs ou d'indicateurs. Par ailleurs, la règle de traçabilité alimentaire de la FDA (21 CFR partie 1, sous-partie S) établit des exigences supplémentaires de tenue de registres pour certains aliments à haut risque, avec des délais de conformité centrés autour du 20 janvier 2026. Cela pousse les fournisseurs et les détaillants vers des identifiants numériques et des systèmes capables de soutenir une traçabilité plus rapide au niveau du produit. En Inde, le Food Safety and Standards (Packaging) Regulations, 2018, tel que compilé et mis à jour par la FSSAI (compendium d'avril 2025), renforce les exigences de qualité alimentaire et les limites de migration pour les matériaux en contact direct. Cela façonne la qualification des fournisseurs et la nécessité de barrières fonctionnelles lors de l'intégration d'éléments indicateurs de détérioration dans les étiquettes utilisées sur les aliments emballés.
Paysage concurrentiel
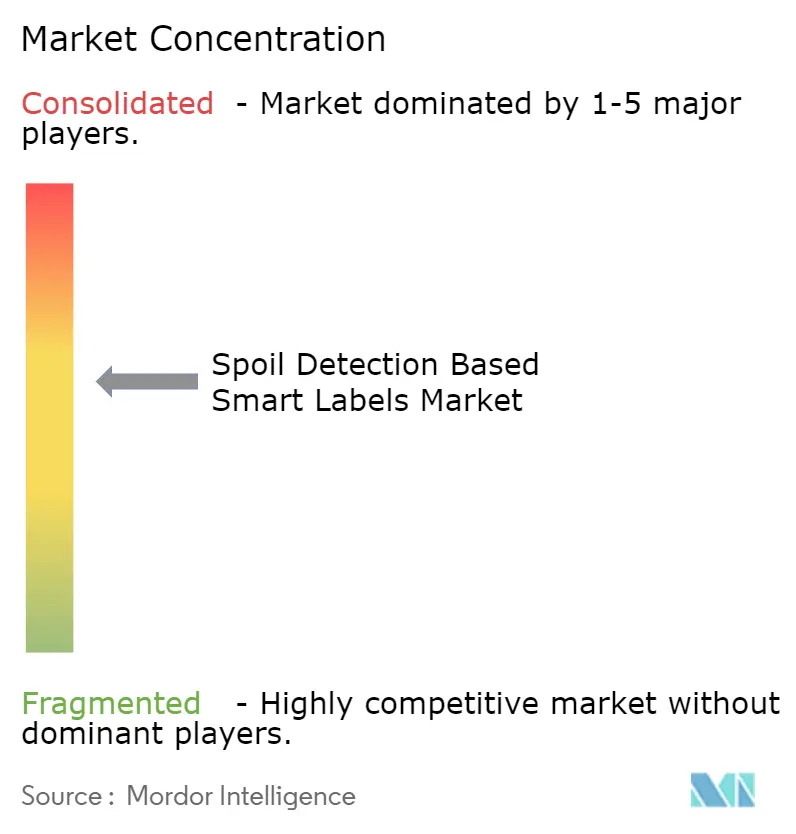
Le marché des étiquettes intelligentes basées sur la détection de dégradation est modérément concentré, aucun fournisseur ne dépassant 15 % de part, mais la consolidation s'accélère. L'acquisition par Avery Dennison de l'unité d'inserts RFID de Smartrac en 2019 pour 225 millions EUR (247 millions USD) a créé la plus grande plateforme mondiale d'inserts UHF et sous-tend les lancements de produits M800 conformes aux exigences de Walmart. L'acquisition de Scanbuy par Kezzler en février 2025 combine sérialisation, engagement par code QR et analytique en nuage, positionnant l'entreprise pour les flux de travail de la FSMA 204 et du Passeport de produit numérique.
L'innovation stratégique se concentre sur la réduction des coûts et l'élargissement des fonctionnalités. Energous a introduit l'étiquette e-Sense sans batterie en juin 2025, pionnière dans la récupération d'énergie IoT ambiante et remodelant l'économie unitaire pour l'enregistrement de la température. Le segment Visibilité d'entreprise de Zebra Technologies a enregistré une hausse des ventes de 33,1 % en 2024, portée par les imprimantes RFID et les technologies de localisation, soulignant la demande des détaillants pour le matériel intégré. Des start-ups telles que Ynvisible développent des affichages électrochromiques pour des signaux visuels de fraîcheur sans lecteurs électroniques, et la plateforme Smart Barcode de Varcode lie les données de fraîcheur à la tarification dynamique, séduisant les détaillants qui recherchent l'automatisation des démarques.
Les opportunités de marchés inexploités se concentrent sur les indicateurs à biocapteurs pour les chaînes du froid pharmaceutiques et les architectures à alimentation sans fil qui éliminent les dépendances aux batteries. La différenciation concurrentielle dépend de plus en plus de l'interopérabilité avec les plateformes en nuage, de la couverture réglementaire multi-régionale et du coût total de possession plutôt que du seul prix unitaire.
Leaders du secteur des étiquettes intelligentes basées sur la détection de dégradation
Evigence Sensors
Insignia Technologies
Avery Dennison Corporation
Innoscentia
SpotSee
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La croissance des espaces vierges se concentre sur les solutions qui combinent une identité au niveau de l'article (RFID, QR ou NFC) avec des signaux de détérioration basés sur le temps-température ou la chimie. Les jalons de mise en œuvre de la règle de traçabilité alimentaire de la FDA, centrés sur le 20 janvier 2026, renforcent encore l'argument en faveur de ces solutions en soutenant des enquêtes plus rapides et des opérations en magasin plus fluides.
Les opportunités à court terme se concentrent sur la mise à l'échelle de la fabrication et de la conversion pour des designs sans batterie et à faible empreinte, capables de fonctionner sur les lignes d'emballage existantes et de réduire le coût total des étiquettes déployées par rapport aux options actives à batterie. L'activité du secteur pointe également vers des travaux de préparation à la production, notamment une collaboration de mai 2026 entre George Schmitt and Co. et Wiliot pour convertir, tester et fabriquer des solutions d'emballage intelligent. L'innovation matérielle, y compris les approches de capteurs à base de papier et imprimables présentées lors de forums industriels (par exemple, les expositions de capteurs et d'emballages intelligents à base de papier au AIPIA/AWA Smart Packaging World Congress en mai 2026), soutient une adoption plus large dans des formats tels que l'emballage flexible, tout en maintenant l'interopérabilité avec les plateformes d'entreprise utilisées pour la sérialisation et la traçabilité. Dans toutes les régions, les cadres de conformité en matière de contact alimentaire diffèrent (UE 1935/2004 et 450/2009, voies d'autorisation de la FDA américaine et règles d'emballage FSSAI en Inde), ce qui maintient les capacités de certification et de documentation comme un différenciateur pour les fournisseurs qui se développent à l'échelle mondiale.
Développements récents du secteur
- Février 2026 : Avery Dennison a annoncé l'expansion de sa série d'inlays AD IdentiFresh vers un déploiement multi-marchés, signalant une adoption à l'échelle de l'entreprise pour les chaînes d'approvisionnement en produits frais. Cette mise à jour élargit la portée des étiquettes intelligentes prêtes à l'emploi et soutient une visibilité des stocks plus cohérente et en temps réel chez les détaillants et les fournisseurs.
- Octobre 2025 : Avery Dennison a collaboré avec Walmart pour lancer une technologie d'étiquettes compatibles RFID pour les rayons de produits frais, notamment la viande, la boulangerie et la charcuterie. Cette collaboration a fait progresser l'étiquetage au niveau de l'article plus en profondeur dans les produits périssables, reliant les exigences de conformité aux flux de travail opérationnels tels que la réception, la rotation des stocks et la réduction du démarque inconnue.
- Juillet 2024 : Evigence a annoncé la disponibilité générale de sa plateforme de gestion de la fraîcheur intégrant FreshSense, utilisant des codes QR intégrant une chimie pour le suivi de la fraîcheur et de la température au niveau de l'article. La plateforme a élargi le choix du marché au-delà des approches uniquement basées sur la RFID en associant des indicateurs visibles au niveau de l'emballage à une capture de données numériques.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les étiquettes et tags qui fournissent un signal visible ou lisible par machine sur la fraîcheur du produit ou le risque de détérioration pendant le stockage et le transport, et la valeur est comptabilisée comme le composant d'étiquette intelligente vendu pour les usages finaux.
Exclusions du périmètre : Nous excluons les étiquettes standard de suivi uniquement qui n'indiquent pas les conditions de fraîcheur ou de détérioration, et nous ne comptabilisons pas la valeur du produit emballé lui-même.
Aperçu de la segmentation
- Par technologie
- RFID
- NFC
- Étiquettes de détection
- Indicateurs de temps-température
- Étiquettes photoniques/réactives à l'oxygène
- Par secteur d'utilisateur final
- Alimentation et boissons
- Pharmaceutique
- Logistique et chaîne d'approvisionnement
- Cosmétiques et soins personnels
- Autres secteurs d'utilisateurs finals
- Par format d'emballage
- Sachets souples
- Bouteilles/bocaux rigides
- Cartons et boîtes
- Autres formats d'emballage
- Par mécanisme d'indicateur de fraîcheur
- Indicateurs chimiques colorimétriques
- Indicateurs à biocapteurs
- Indicateurs de détection de gaz
- Indicateurs hybrides à paramètres multiples
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie
- Moyen-Orient
- Israël
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour cartographier le bassin de demande adressable pour le suivi de la fraîcheur et pour établir des plages d'entrées réalistes avant de modéliser les revenus. Nous nous appuyons sur des références publiques telles que les statistiques de pertes alimentaires et de la chaîne du froid de l'USDA, de la FDA américaine, de la Commission européenne et de la FAO, puis nous alignons cela avec le contexte de l'emballage et de l'étiquetage provenant de GS1 et des associations professionnelles concernées.
Pour garder le modèle utilisable par année et par région, nous examinons également les rapports annuels des entreprises, les présentations aux investisseurs, les communiqués de presse et la couverture médiatique crédible autour des déploiements d'emballages intelligents. Le cas échéant, nous utilisons des abonnements payants pour les données financières et de renseignement des entreprises, des bases de données de brevets, et des données d'importation et d'exportation au niveau des expéditions pour recouper les empreintes de production, l'intensité de dépôt de brevets et les flux commerciaux liés aux matériaux et composants d'étiquettes intelligentes. Ces sources nommées ne sont qu'illustratives, et d'autres références ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires sont utilisés pour confirmer ce qui est adopté sur le terrain et ce qui reste limité aux pilotes, car cela peut modifier la courbe de dépenses pour les indicateurs de détérioration. Nous nous entretenons avec des convertisseurs d'étiquettes, des fournisseurs de solutions de matériaux et de capteurs, des acheteurs d'emballages et des parties prenantes de la logistique dans les régions APAC, EMEA et Amériques pour confirmer les fourchettes de prix, les tailles de commande habituelles, et quels mécanismes de fraîcheur sont spécifiés pour chaque cas d'usage.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 39 % | Directeurs (CXO) : 12 % | APAC : 42 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 36 % |
| Petits acteurs : 19 % | Managers : 49 % | Amériques : 22 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante où les indicateurs d'activité alimentaire, pharmaceutique et de la chaîne du froid sont traduits en un bassin réaliste d'expéditions et d'emballages pouvant justifier un signal de fraîcheur ou de détérioration. Nous reconstruisons ensuite les dépenses à l'aide des taux d'adoption et de la valeur moyenne des étiquettes. Pour garder les entrées ancrées dans la réalité, nous suivons des variables telles que le rythme d'expansion de la chaîne du froid, la pression réglementaire et des détaillants sur l'étiquetage des dates et la traçabilité, la pénétration des formats de détection temps-température et gazeuse, le nombre moyen d'étiquettes utilisées par emballage, et l'évolution des prix unitaires à mesure que les volumes augmentent.
Les totaux sont corroborés par des approximations ascendantes sélectives, en utilisant des divulgations de revenus échantillonnées de fournisseurs et de convertisseurs, des vérifications de canaux sur les volumes de programmes types, et un calcul PVM multiplié par le volume pour les formats d'étiquettes courants. Si certaines parties de la chaîne ne divulguent pas suffisamment de détails, nous traitons l'écart à l'aide de fourchettes ancrées sur le mix de formats d'emballage, et nous validons les limites de ces fourchettes à l'aide des tranches de prix collectées lors des entretiens.
La prévision est réalisée à l'aide d'une analyse de scénarios soutenue par un consensus d'experts. L'adoption dépend des déploiements de programmes, des objectifs de coûts et des difficultés liées à la durée de conservation, qui peuvent varier selon la région et la catégorie ; nous modélisons donc ces sensibilités et maintenons les évolutions année après année liées aux mêmes variables pour assurer la traçabilité lors des échanges avec les clients.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants, tels que les niveaux d'activité en matière d'emballage intelligent, les indicateurs de croissance de la chaîne du froid, et le rythme des déploiements commerciaux mentionnés dans les divulgations publiques. Lorsqu'un écart est trop important, nous revoyons les hypothèses sous-jacentes en matière d'adoption, de fourchettes de prix et de mix d'emballages, et nous réexaminons les thèmes d'entretien pertinents avant validation finale.
Nous appliquons un processus de révision interne à plusieurs étapes afin que les chiffres finaux restent cohérents entre les segments, les régions et le marché total. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants surviennent, tels que des changements réglementaires majeurs, des mandats de détaillants à grande échelle, ou des changements brusques dans les prix des composants. Avant la livraison, un analyste effectue une nouvelle passe de validation afin que le client reçoive la vue la plus actuelle disponible à ce moment-là.
Taille du marché des étiquettes intelligentes de détection de la détérioration selon Mordor Intelligence, comparée à d'autres estimations publiées
Il est normal de constater des tailles de marché différentes pour les étiquettes intelligentes de détection de la détérioration, même lorsque le nom du sujet paraît identique, car les produits comptabilisés, les références d'année et la logique de tarification peuvent différer selon les éditeurs. La plus grande partie de l'écart provient de la manière dont chaque cabinet définit un indicateur de détérioration, de la façon dont l'adoption est supposée évoluer des pilotes vers des programmes à grande échelle, et de la manière dont les prix sont projetés sur la fenêtre de prévision.
Certains chiffres publiés regroupent une activité d'étiquetage intelligent plus large. Ils peuvent également assimiler les technologies de suivi à l'indication de fraîcheur, ce qui gonfle le bassin de demande. Pour Mordor Intelligence, les revenus ne sont comptabilisés que lorsque l'étiquette ou le tag est utilisé pour signaler la fraîcheur ou la détérioration dans les usages finaux et formats d'emballage indiqués, et l'année de départ est alignée sur la base de l'étude pour éviter de mélanger les définitions d'année.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,23 milliard USD (2026) | |
| Éditeur du secteur A | 3,40 milliards USD (2025) | Utilise une année de référence antérieure et un cadrage plus large des types de produits, qui peut inclure des périmètres d'étiquetage intelligent et d'applications adjacents, et l'horizon plus long peut également intégrer des hypothèses d'adoption plus agressives. |
| Portail de recherche B | 1,45 milliard USD (2024) | Fait référence à une année de base différente et à une fenêtre de prévision plus courte, et la description du périmètre est moins explicite sur les formats d'emballage et les mécanismes d'indicateur de fraîcheur, ce qui peut entraîner une inclusion incohérente selon les technologies. |
Pris ensemble, le tableau montre que le choix de l'année et ce qui est comptabilisé comme véritable indicateur de détérioration expliquent la majeure partie des différences. Notre approche maintient les totaux liés à des moteurs d'adoption et de tarification clairs, et la même logique est appliquée de manière cohérente dans toutes les régions et usages finaux afin que le chiffre puisse être reproduit et mis à jour avec de nouvelles données.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des étiquettes intelligentes basées sur la détection de dégradation en 2026 ?
La taille du marché des étiquettes intelligentes basées sur la détection de dégradation a atteint 1,23 milliard USD en 2026.
Quel est le TCAC de prévision pour les étiquettes intelligentes de détection de dégradation jusqu'en 2031 ?
La valeur du marché devrait progresser à un TCAC de 10,92 % entre 2026 et 2031.
Quel segment technologique connaît la croissance la plus rapide ?
Les étiquettes NFC devraient s'étendre à un TCAC de 11,62 %, dépassant toutes les autres technologies.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
Les mandats gouvernementaux sur la chaîne du froid, la modernisation rapide du commerce de détail et la forte demande des consommateurs en matière de sécurité alimentaire hissent l'Asie-Pacifique à un TCAC de 12,01 %.
Quel est le principal facteur qui freine l'adoption ?
Les étiquettes intelligentes coûtent cinq à dix fois plus cher que les codes de date imprimés, limitant leur adoption dans les marchés sensibles aux prix.
Comment les détaillants influencent-ils l'adoption ?
L'exigence de Walmart en 2025 concernant la RFID sur les aliments frais oblige les fournisseurs à déployer des étiquettes intelligentes, faisant passer l'adoption du volontaire à l'obligatoire.
Dernière mise à jour de la page le:



