
Taille et part du marché du malt spécial
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
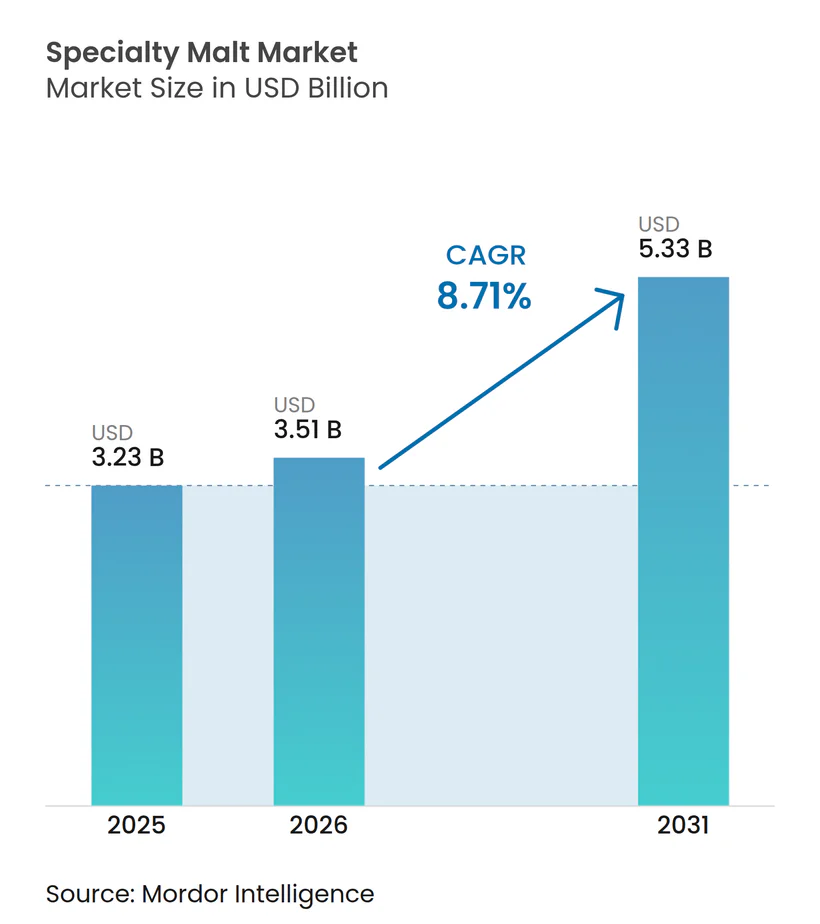
| Taille du Marché (2026) | 3.51 Milliards de dollars |
| Taille du Marché (2031) | 5.33 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.71 % |
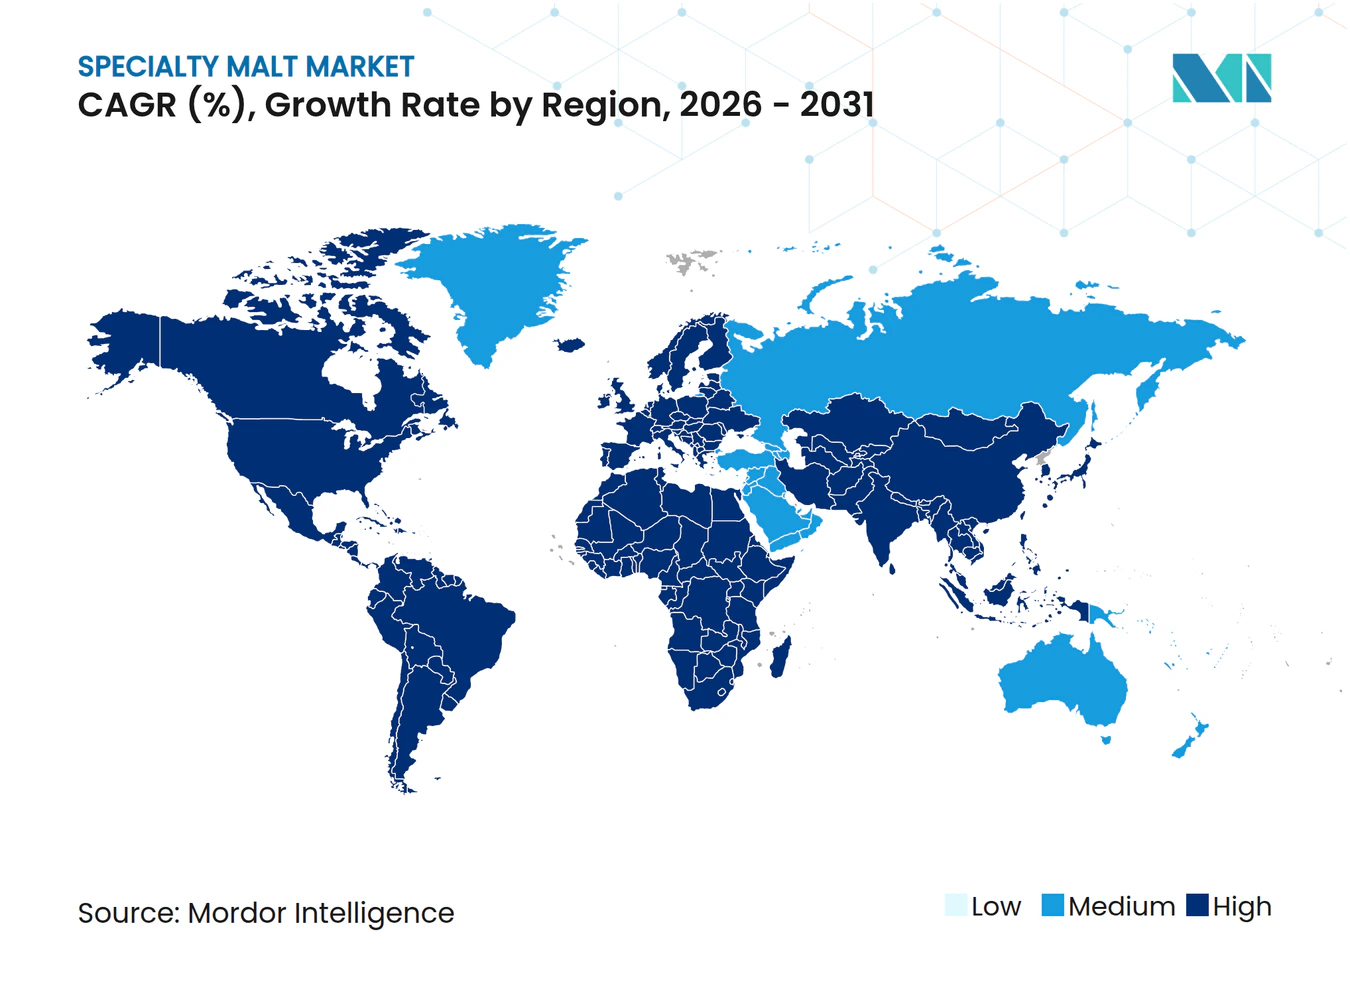
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du malt spécial par Mordor Intelligence
La taille du marché du malt spécial était évaluée à 3,23 milliards USD en 2025, est estimée à 3,51 milliards USD en 2026, et devrait atteindre 5,33 milliards USD d'ici 2031, à un CAGR de 8,71 % de 2026 à 2031. Le marché du malt spécial est soutenu par la demande d'ingrédients différenciés dans les applications de brassage, de distillation, d'alimentation et de boissons. Les brasseurs et les producteurs alimentaires accordent davantage d'importance à la traçabilité, aux profils aromatiques distinctifs et aux spécifications fiables. La bière artisanale reste importante pour la demande, mais les boissons sans alcool et les boissons à base de plantes élargissent la clientèle pour les intrants de malt spécialisé. Les réductions de capacité dans certaines parties de l'Europe peuvent soutenir la discipline tarifaire pour les producteurs disposant de capacités techniques. La disponibilité des matières premières, les fermetures de brasseries et les exigences en matière de sécurité alimentaire restent des limites importantes à la croissance.
Principaux enseignements du rapport
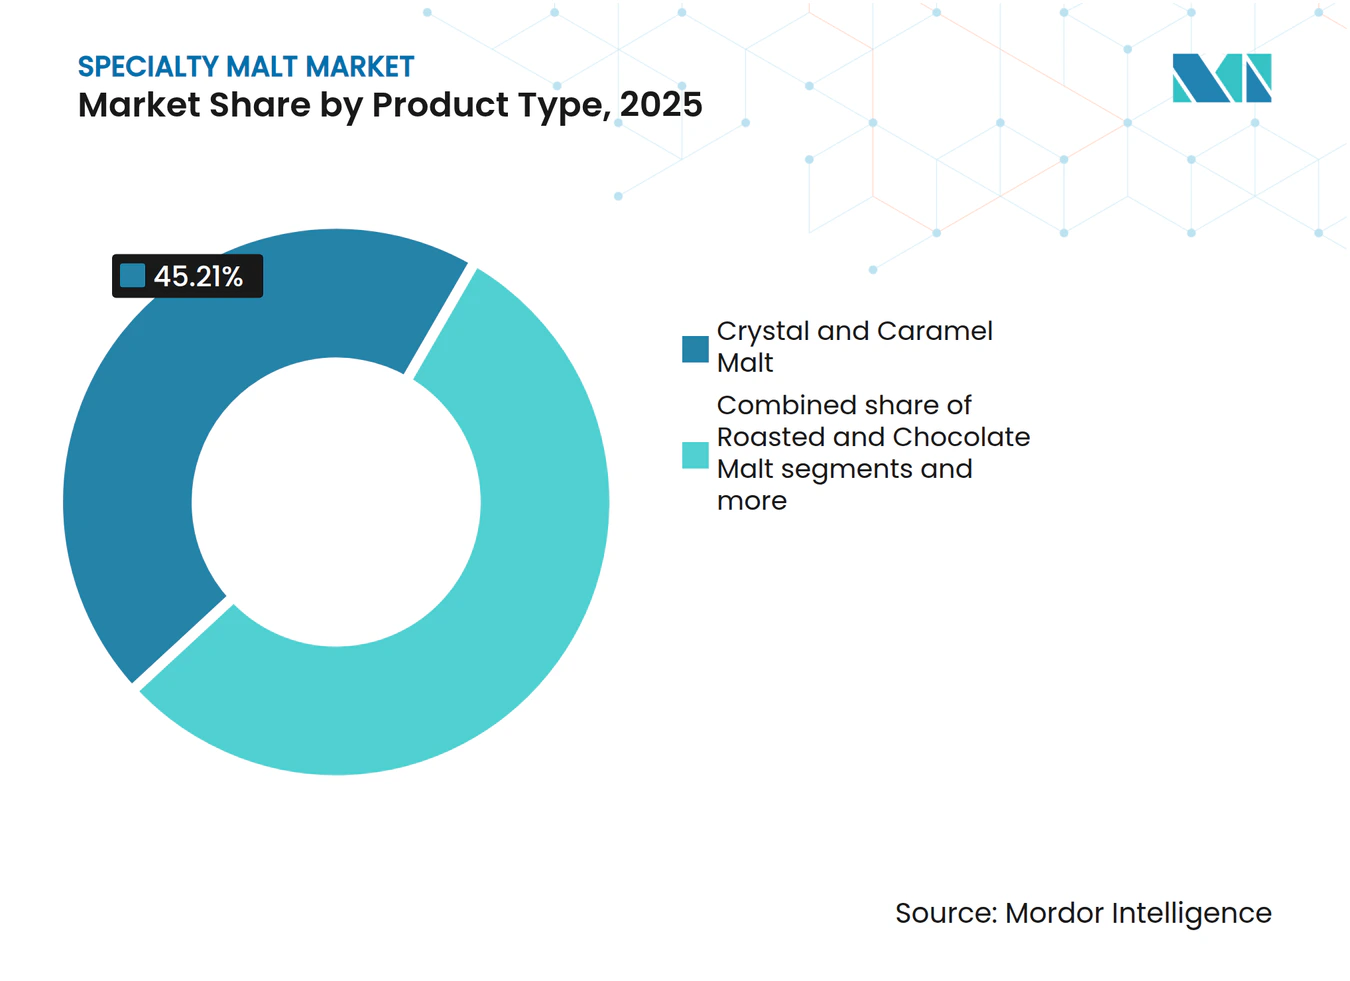
- Par type de produit, le malt crystal et caramel détenait 45,21 % de la part du marché du malt spécial en 2025, tandis que le malt torréfié et chocolat devrait croître à un CAGR de 9,89 % jusqu'en 2031.
- Par céréale source, l'orge représentait 64,32 % de la part du marché du malt spécial en 2025, tandis que l'avoine devrait progresser à un CAGR de 10,11 % jusqu'en 2031.
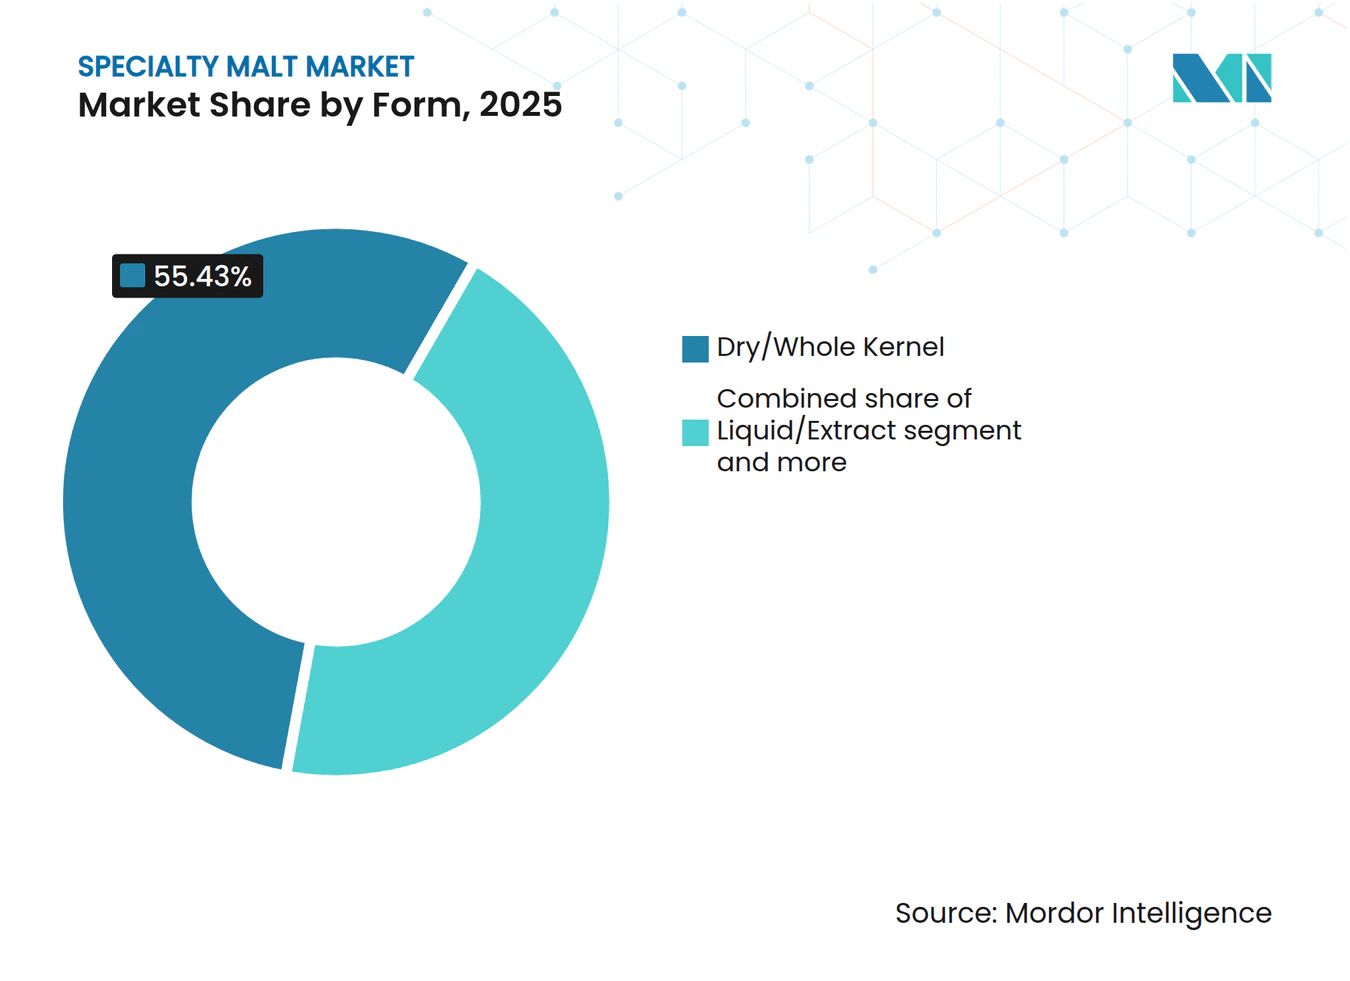
- Par forme, le malt sec et à grain entier détenait une part de 55,43 % en 2025, tandis que le malt liquide et en extrait devrait se développer à un CAGR de 10,25 % jusqu'en 2031.
- Par application, le brassage représentait une part de 73,14 % en 2025, tandis que les analogues laitiers à base de plantes devraient croître à un CAGR de 9,95 % jusqu'en 2031.
- Par géographie, l'Europe détenait une part de 36,31 % en 2025, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 10,35 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor du secteur du brassage artisanal | +1.8% | Mondial, avec une concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Le brassage sans gluten gagne une présence grand public en rayon | +0.9% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion du segment des boissons sans alcool et fonctionnelles | +1.2% | Mondial, porté par l'Europe et l'Amérique du Nord | Court terme (≤ 2 ans) |
| La demande en boulangerie artisanale stimule l'utilisation de farines de malt riches en arômes | +0.7% | Europe et Amérique du Nord, émergent en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Transition vers les malts spéciaux biologiques et non-OGM | +0.6% | Amérique du Nord et Europe, avec un positionnement premium | Long terme (≥ 4 ans) |
| Adoption de programmes d'orge régénératrice et de malt à neutralité carbone | +0.5% | Mondial, avec une adoption précoce en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor du secteur du brassage artisanal
Le marché du malt spécial continue de s'appuyer sur les brasseurs artisanaux qui utilisent des compositions de malt distinctives pour établir l'identité de leurs produits. Les brasseries artisanales utilisent une gamme plus large de grains torréfiés, caramel, fumés et spéciaux que les grands producteurs de lager. Cela crée une demande liée à la complexité des recettes plutôt qu'au seul volume de bière. La Brewers Association a signalé une baisse de 5,1 % de la production américaine de bière artisanale en 2025, tandis que les fermetures ont dépassé les ouvertures pour la deuxième année consécutive[1]. Cette baisse pourrait réduire les commandes à court terme des petites brasseries indépendantes. Les producteurs disposant de larges portefeuilles de produits spéciaux peuvent encore servir les brasseurs qui maintiennent des offres premium, saisonnières et axées sur les salles de dégustation.
Le brassage sans gluten gagne une présence grand public en rayon
Le brassage sans gluten offre au marché du malt spécial une autre voie vers la demande, au-delà des recettes conventionnelles à base d'orge. Les brasseurs peuvent utiliser le sorgho, le millet, l'avoine et le riz pour développer des bières destinées aux consommateurs qui évitent le gluten. Ces céréales nécessitent un travail minutieux de maltage et de formulation, car elles ne se comportent pas comme l'orge standard lors du brassage. Le règlement de l'Union européenne définit les conditions applicables aux produits alimentaires convenant aux personnes intolérantes au gluten, ce qui favorise un positionnement clair des produits[2]. Le développement de produits devient plus exigeant lorsque les brasseurs combinent un positionnement sans gluten avec des formats sans alcool. Les malteurs spécialisés peuvent en bénéficier lorsque leur savoir-faire en matière de transformation aide leurs clients à satisfaire aux exigences aromatiques et fonctionnelles.
Expansion du segment des boissons sans alcool et fonctionnelles
Le marché du malt spécial bénéficie du soutien de la bière sans alcool et des boissons maltées fonctionnelles. Ces produits ont besoin d'arôme, de corps, de couleur et de douceur après la suppression ou l'évitement de l'alcool. Le malt crystal et caramel peut apporter une douceur résiduelle et un profil aromatique plus complet dans les formulations de bière sans alcool. Les boissons à base de malt offrent également aux consommateurs une alternative à l'alcool et aux sodas très sucrés sur plusieurs marchés. Cette application élargit la demande au-delà des clients traditionnels du brassage et peut améliorer l'utilisation des actifs de maltage spécialisé. La catégorie augmente également la valeur de spécifications d'ingrédients cohérentes, car les fabricants de boissons ont besoin de performances produit reproductibles.
La demande en boulangerie artisanale stimule l'utilisation de farines de malt riches en arômes
Le marché du malt spécial trouve un débouché supplémentaire dans les boulangeries artisanales et les ingrédients alimentaires. La farine de malt peut ajouter de la couleur, de la saveur et de la douceur aux produits de boulangerie sans recourir à des colorants synthétiques. Weyermann Specialty Malts a mis en service un moulin à farine de malt certifié FSSC 22000 et certifié biologique à Bamberg en septembre 2025. L'installation propose plus de 90 variétés de malt spécial sous forme moulue et dispose d'une capacité de doublement. Cet investissement montre comment le savoir-faire existant en matière de maltage peut être adapté aux applications alimentaires. Ce canal peut offrir un débouché à plus haute valeur ajoutée lorsque les acheteurs ont besoin d'une granulométrie, d'une solubilité, d'une couleur et d'une saveur standardisées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'orge et des céréales | -1.4% | Mondial, avec un impact aigu dans les régions dépendantes des importations | Court terme (≤ 2 ans) |
| Limites plus strictes en matière d'acrylamide dans les ingrédients de boulangerie | -0.8% | Europe et Amérique du Nord, avec des effets de répercussion réglementaire | Moyen terme (2 à 4 ans) |
| Coût plus élevé par rapport aux malts de base | -0.6% | Mondial, avec une sensibilité aux prix dans les marchés émergents | Moyen terme (2 à 4 ans) |
| La consolidation de la bière artisanale réduit la demande de malt en petits lots | -0.9% | Amérique du Nord et Europe, avec des variations régionales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'orge et des céréales
Le marché du malt spécial est confronté à un risque persistant lié à la volatilité des prix de l'orge et des autres céréales. Une surabondance à court terme peut maintenir les prix au comptant à un niveau bas, tandis que l'offre sous-jacente reste tendue. Cette combinaison rend les décisions d'achat plus difficiles pour les malteurs qui planifient leurs besoins en céréales bien avant la livraison. L'orge est également en concurrence avec le blé et le maïs pour les terres et les intrants agricoles, ce qui peut accroître l'exposition aux perturbations plus larges des cultures. Simpsons Malt a déclaré un bénéfice sous-jacent de 5,6 millions GBP dans ses résultats financiers 2025, en baisse par rapport à 9,5 millions GBP l'année précédente, dans un contexte de demande et de conditions de marché difficiles. Les relations d'approvisionnement à long terme et la diversification des sources peuvent donc devenir des garanties commerciales importantes.
Limites plus strictes en matière d'acrylamide dans les ingrédients de boulangerie
Le marché du malt spécial doit gérer le défi de l'acrylamide à mesure que l'utilisation de la farine de malt se développe dans les produits de boulangerie. La chimie de la torréfaction crée la couleur et la saveur qui rendent les farines de malt plus foncées précieuses pour les boulangers. Les mêmes réactions peuvent augmenter le risque d'acrylamide en présence de sucres réducteurs et d'asparagine. Une étude de 2025 publiée dans le Journal of Food Composition and Analysis a révélé que 27 % des biscuits commerciaux européens dépassaient le seuil de référence de 350 µg/kg. Les exigences européennes en matière de contaminants alimentaires sont établies dans le cadre du règlement de la Commission (UE) 2023/915. Les fournisseurs de malt pourraient avoir besoin de davantage de tests, d'une sélection minutieuse des céréales ou d'ajustements de traitement lorsqu'ils servent des clients du secteur de la boulangerie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les formats torréfiés gagnent du terrain sur la dominance du crystalLe malt crystal et caramel détenait une part de 45,21 % de la catégorie du malt spécial en 2025. Le segment bénéficie de son utilisation dans de nombreux styles de bière artisanale et de sa contribution au corps et à la douceur. Il convient également aux recettes de bière sans alcool où les producteurs souhaitent maintenir un goût plus complet après l'élimination de l'alcool. Le malt foncé et noir continue de servir les stouts et les lagers foncées. Le malt fumé, tourbé et acidulé reste dans des catégories plus restreintes qui servent des styles de brassage spécifiques.
Le malt torréfié et chocolat devrait enregistrer un CAGR de 9,89 % jusqu'en 2031 au sein de la taille du marché du malt spécial. Ces formats sont pertinents pour les styles de bière plus foncée et pour les produits alimentaires qui utilisent des notes de type cacao dérivées du malt. Le segment peut bénéficier des acheteurs qui ont besoin d'une couleur et d'une saveur cohérentes d'un lot à l'autre. L'opération de farine de malt certifiée FSSC 22000 de Weyermann reflète la valeur d'un traitement contrôlé pour ces clients. Le secteur du malt spécial peut utiliser l'expertise en torréfaction pour répondre à la fois aux applications de brassage et alimentaires.



Par céréale source :
l'avoine défie la dominance structurelle de l'orgeL'orge représentait 64,32 % de la production de malt spécial par céréale source en 2025. Son profil enzymatique, sa chaîne d'approvisionnement mature et son utilisation établie dans le brassage soutiennent cette position. Le malt d'orge reste central pour la production de sucres fermentescibles, le développement de la couleur et la formation des arômes dans la bière. Le blé et le seigle offrent des profils aromatiques complémentaires pour des styles de bière tels que le Hefeweizen, le Witbier et les formats nordiques plus foncés. L'épeautre, l'amidonnier, le millet et le sorgho sont le plus souvent utilisés dans les recettes de style patrimonial et sans gluten qui nécessitent des caractéristiques de brassage différentes.
L'avoine devrait croître à un CAGR de 10,11 % jusqu'en 2031 sur le marché du malt spécial. Le malt d'avoine soutient à la fois les stouts à l'avoine et les IPA troubles, où il peut influencer la sensation en bouche et la texture. Il joue également un rôle dans la transformation des produits laitiers à base de plantes, ce qui offre aux fournisseurs un second flux de demande. Biocatalysts a indiqué en septembre 2025 que ses systèmes enzymatiques étaient utilisés dans la production de boissons à l'avoine dépassant 200 millions de litres par an. Une étude Foods de 2025 a révélé que le traitement enzymatique améliorait la stabilité de l'émulsion du lait d'avoine de 39,55 minutes à 135,83 minutes
Par forme :
les extraits liquides et les farines de malt s'accélèrent au-delà du grain entierLe malt sec et à grain entier détenait une part de 55,43 % de la taille du marché du malt spécial en 2025. Les brasseries artisanales apprécient le malt à grain entier car il permet une mouture fraîche et un contrôle précis des compositions de céréales. Cette forme préserve également le lien pratique entre les équipes de brassage et le développement des recettes. Elle restera probablement importante pour les brasseries indépendantes qui utilisent la sélection des céréales comme partie intégrante de leur identité produit. Elle constitue donc une base stable pour les fournisseurs, même si les formes alternatives gagnent des parts.
Le malt liquide et en extrait devrait croître à un CAGR de 10,25 % jusqu'en 2031. Il peut être plus facile à utiliser dans les boissons prêtes à consommer, les produits de nutrition fonctionnelle et la fabrication d'aliments à base de plantes. Les producteurs peuvent appliquer des ingrédients liquides sans étape de mouture séparée. Les farines et poudres de malt servent des applications qui nécessitent une granulométrie, une solubilité, une couleur et une cohérence aromatique standardisées. L'investissement de Weyermann dans un moulin en 2025 témoigne de l'intérêt commercial pour la fourniture de tels formats aux clients de la boulangerie.

Par application :
les produits laitiers à base de plantes ouvrent un nouveau vecteur de demande au-delà du brassageLe brassage représentait 73,14 % de la demande totale de malt spécial en 2025. Le brassage s'appuie sur le malt pour la génération de sucres fermentescibles, la couleur, la saveur et les performances du processus. La distillation constitue un autre débouché établi, soutenu par la demande de spiritueux artisanaux premium et de whisky. La boulangerie et la confiserie utilisent les farines de malt pour la saveur, la couleur et le positionnement en tant qu'ingrédient à étiquette propre. Les céréales de petit-déjeuner et les snacks restent des applications plus restreintes au sein des gammes de produits premium à base de céréales.
Les analogues laitiers à base de plantes devraient croître à un CAGR de 9,95 % jusqu'en 2031 sur le marché du malt spécial. Les producteurs de boissons à l'avoine peuvent utiliser des systèmes enzymatiques liés au maltage pour créer de la douceur et gérer la viscosité. Biocatalysts a décrit comment ses systèmes aident les fabricants à adapter les profils de sucre, à contrôler la viscosité et à améliorer la filtrabilité. La nécessité de formulations à étiquette propre peut soutenir les ingrédients à base de malt qui contribuent à réduire la dépendance aux sucres ajoutés. Un grand producteur de boissons à l'avoine peut nécessiter des volumes de matières significatifs, comparables à ceux d'un groupe de petites brasseries.
Analyse géographique
Marché du malt spécial en Europe
L'Europe représentait 36,31 % du marché du malt spécial en 2025 et reste la plus grande base régionale. La région combine une offre établie en orge, des traditions brassicoles, des clients dans les ingrédients alimentaires et une expertise spécialisée en maltage. La baisse de 6 % de la consommation de bière en Allemagne en 2025 a ramené la consommation intérieure à son niveau le plus bas depuis le début des enregistrements en 1993[3]. Cet environnement a encouragé la rationalisation des capacités parmi les grands producteurs de malt. Les changements d'offre qui en résultent peuvent orienter les clients vers des accords à plus long terme avec des fournisseurs fiables.
Les changements de capacité en Allemagne revêtent une importance particulière car le pays est un grand producteur de malt et un grand consommateur de bière. La taille du marché du malt spécial en Europe est soutenue par les formats spéciaux même lorsque les volumes de bière conventionnelle sont sous pression. La différenciation technique peut aider les producteurs à maintenir leurs relations avec les clients qui ont besoin d'une saveur, d'une couleur et d'une traçabilité cohérentes. BASF et Boortmalt ont annoncé des unités d'impact vérifiées pour les chaînes d'approvisionnement en orge en mars 2025, dans le cadre du protocole Verra VM0042.
Marché du malt spécial en Asie-Pacifique, dans les Amériques et au Moyen-Orient et Afrique
L'Asie-Pacifique est la géographie à la croissance la plus rapide, avec un CAGR prévu de 10,35 % jusqu'en 2031. Les consommateurs urbains en Inde, au Vietnam et en Indonésie augmentent le nombre d'occasions de consommer de la bière premium, des boissons maltées et des produits alimentaires à base de céréales. La région comprend des marchés aux préférences réglementaires, brassicoles et de consommation distinctes. La demande nord-américaine reste liée à une large base de bière artisanale, malgré l'activité de fermetures en 2025. L'Amérique du Sud, le Moyen-Orient et l'Afrique offrent d'autres opportunités où les nouvelles capacités de brassage et l'approvisionnement localisé soutiennent la demande de malt spécial.
Paysage concurrentiel
Concentration du Marché
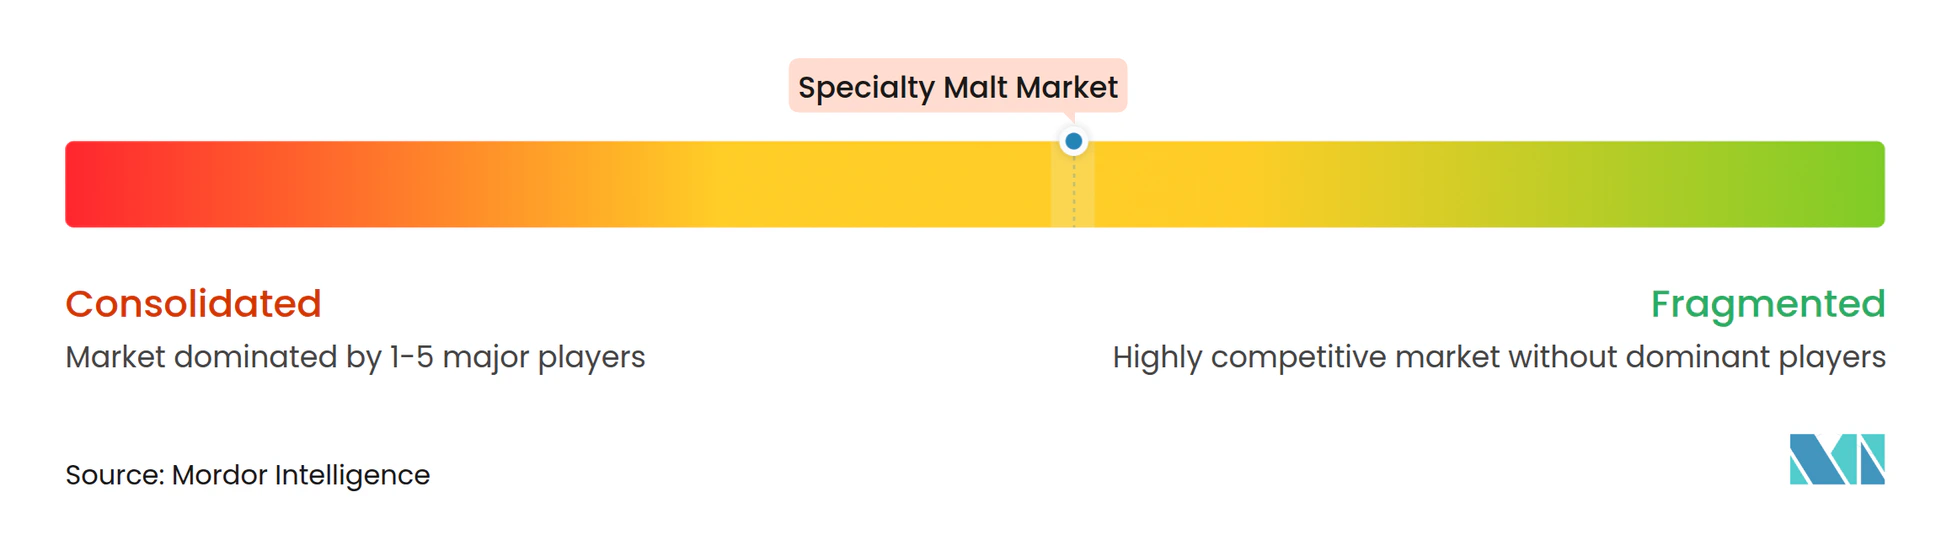
Le marché du malt spécial est modérément concentré, Soufflet Malt, Boortmalt et Malteurop façonnant l'offre grâce à leur échelle, leur portée géographique et leurs relations avec les grands groupes brassicoles. Weyermann Specialty Malts, Simpsons Malt, Muntons PLC, Rahr Corporation et Briess Malt & Ingredients forment un second groupe de concurrents importants. Ces entreprises se différencient par la provenance, les certifications, l'étendue des produits et le support technique. Le score de concentration du marché déclaré de 5 reflète un marché dans lequel les principaux fournisseurs influencent l'offre mondiale, tandis qu'un groupe important de spécialistes conserve des positions significatives.
Les grands malteurs ajustent leurs capacités européennes tout en poursuivant des opportunités sur les marchés émergents et dans de nouveaux formats de transformation. Le partenariat de Soufflet Malt en mars 2025 avec Heineken Beverages soutient une malterie d'environ 100 000 tonnes en Afrique du Sud. Le moulin à farine de malt de Weyermann, inauguré en septembre 2025, étend son offre de produits aux ingrédients de boulangerie et fournit plus de 90 profils de malt spécial. Ces initiatives montrent que l'investissement en capacité est de plus en plus lié à la forme du produit, au segment client et à la localisation.
La durabilité devient également un élément de qualification des fournisseurs et de fidélisation des clients. Le programme d'unités d'impact vérifiées de BASF et Boortmalt a rapporté des économies moyennes de 2,3 tonnes de CO₂e par hectare et une réduction de 90 % de l'intensité en gaz à effet de serre de l'orge. Boortmalt a déclaré que 90 000 à 95 000 tonnes d'orge avaient été cultivées selon des pratiques régénératives dans ses régions d'approvisionnement au cours de la saison précédente. Lantmännen et Spendrups ont étendu leur programme d'orge brassicole Climat & Nature à 25 000 tonnes en 2025. Le marché du malt spécial récompense donc les entreprises qui combinent assurance d'approvisionnement, qualité des produits et programmes environnementaux crédibles.
Leaders du secteur du malt spécial
-
Vivescia Group (Malteurop)
-
Cargill, Incorporated
-
Richardson International Limited (Crisp Malt)
-
Polttimo Oy (Viking Malt)
-
Muntons PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du malt spécial Entreprises couvertes dans ce rapport
- Vivescia Group (Malteurop)
- Cargill, Incorporated
- Richardson International Limited (Crisp Malt)
- Polttimo Oy (Viking Malt)
- Muntons PLC
- Simpsons Malt
- Soufflet Group
- Rahr Corporation Co
- BestMalz AG
- Briess Malt & Ingredients Co.
- Ireks Group
- Weyermann Specialty Malts
- Bairds Malt
- Malting Company of Ireland
- Murphy & Son Limited
- Canada Malting
- Axereal Agricultural Cooperative Society (Boortmalt)
- Prairie Malt ULC
- Dingemans Malt
- Patagonia Malt
Développements industriels récents dans Marché du malt spécial
- Juillet 2025 : French & Jupps, le plus ancien malteur du Royaume-Uni, a lancé une nouvelle gamme de malts spéciaux torréfiés pré-moulus. La gamme comprend 14 variétés, notamment crystal, amber, chocolat et orge torréfiée, disponibles en petits lots avec des commandes minimales à partir d'une couche de palette. Cette initiative offre aux brasseurs artisanaux et indépendants un accès plus facile à des malts de haute qualité et de tradition, tout en maintenant la fraîcheur et la cohérence des recettes.
- Avril 2025 : Blue Ox Malthouse, le principal malteur à plancher du Maine, a introduit sept nouveaux malts spéciaux torréfiés à base de céréales locales. La gamme comprend le Chocolate Rye, le Crystal 90, le Crystal 120, le Golden Triticale, l'orge torréfiée, l'avoine torréfiée et le blé torréfié, offrant des saveurs allant du chocolat noir au café et à la mélasse. Développés avec des brasseries régionales et produits dans leur installation agrandie, désormais la plus grande opération de malt à plancher en dehors de l'Europe, ces malts sont fabriqués en petits lots pour maintenir des normes de qualité.
- Novembre 2024 : Boortmalt a officiellement annoncé l'expansion de son installation Minch Malt à Athy, dans le comté de Kildare, en Irlande. La mise à niveau ajoutera des équipements de maltage de pointe, augmentant la capacité de 20 000 tonnes métriques par an. Prévue pour débuter en novembre 2024 et s'achever fin 2025, le projet s'inscrit dans un investissement de plusieurs millions d'euros, portant la dépense totale de Boortmalt à Athy à près de 100 millions EUR. Cette expansion permet à l'usine d'absorber davantage d'orge irlandaise de haute qualité, passant de 180 000 MT à plus de 200 000 MT annuellement, soutenant les agriculteurs locaux et renforçant la production de malt premium du pays pour les brasseurs et distillateurs du monde entier.
- Février 2024 : Viking Malt s'est associé à la société suédoise d'agritech Improvin' pour mettre en œuvre une plateforme de durabilité pilotée par l'intelligence artificielle permettant de suivre et de réduire les émissions de gaz à effet de serre dans leur chaîne d'approvisionnement en orge européenne. L'initiative implique plus de 1 200 agriculteurs en Finlande, en Suède, au Danemark, en Pologne et en Lituanie, mesurant les émissions et la biodiversité au niveau des parcelles. Ce programme cible les émissions de portée 3 de Viking Malt, qui représentent environ 87 % de leur empreinte carbone totale.
Périmètre du rapport mondial sur le marché du malt spécial
Le rapport sur le marché du malt spécial est segmenté par type de produit, notamment le crystal et caramel, le torréfié et chocolat, le foncé et noir, et d'autres variétés de malt. Il est également segmenté par céréale source, notamment l'orge, le blé, le seigle, l'avoine et d'autres céréales. La couverture par forme comprend le grain sec et entier, le liquide et l'extrait, et les farines de malt. La couverture par application comprend le brassage, la distillation, la boulangerie, les céréales, les produits laitiers à base de plantes et d'autres usages. La couverture géographique comprend l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud, et le Moyen-Orient et l'Afrique. Les prévisions du marché sont fournies en termes de valeur en USD.
Aperçu de la segmentation
| Malt crystal et caramel |
| Malt torréfié et chocolat |
| Malt foncé/noir |
| Autres (fumé, tourbé, acidulé, etc.) |
| Orge |
| Blé |
| Seigle |
| Avoine |
| Autres céréales nouvelles |
| Grain sec/entier |
| Liquide/extrait |
| Farines et poudres de malt |
| Brassage |
| Distillation |
| Boulangerie et confiserie |
| Céréales de petit-déjeuner et snacks |
| Analogues laitiers à base de plantes |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Suède | |
| Pologne | |
| Belgique | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Vietnam | |
| Indonésie | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Malt crystal et caramel | |
| Malt torréfié et chocolat | ||
| Malt foncé/noir | ||
| Autres (fumé, tourbé, acidulé, etc.) | ||
| Par céréale source | Orge | |
| Blé | ||
| Seigle | ||
| Avoine | ||
| Autres céréales nouvelles | ||
| Par forme | Grain sec/entier | |
| Liquide/extrait | ||
| Farines et poudres de malt | ||
| Par application | Brassage | |
| Distillation | ||
| Boulangerie et confiserie | ||
| Céréales de petit-déjeuner et snacks | ||
| Analogues laitiers à base de plantes | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Suède | ||
| Pologne | ||
| Belgique | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Vietnam | ||
| Indonésie | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Pérou | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché du malt spécial ?
Le marché du malt spécial devrait atteindre 5,33 milliards USD d'ici 2031, avec un CAGR de 8,71 % de 2026 à 2031.
Quel type de produit domine la demande de malt spécial ?
Le malt crystal et caramel domine la demande de produits avec une part de 45,21 % en 2025, tandis que le malt torréfié et chocolat affiche la croissance projetée la plus rapide à un CAGR de 9,89 %.
Pourquoi l'avoine devient-elle plus importante pour les fournisseurs de malt ?
L'avoine devrait croître à un CAGR de 10,11 % car elle sert à la fois le brassage artisanal et la production de produits laitiers à base de plantes.
Quelle application présente la plus grande demande de malt spécial ?
Le brassage est en tête avec une part de 73,14 % en 2025, bien que les analogues laitiers à base de plantes soient l'application à la croissance la plus rapide avec un CAGR de 9,95 %.