
Taille et part du marché des batteries en Asie du Sud-Est
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 6.52 Milliards de dollars |
| Taille du Marché (2026) | 7.07 Milliards de dollars |
| Taille du Marché (2031) | 11.20 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.63 % |
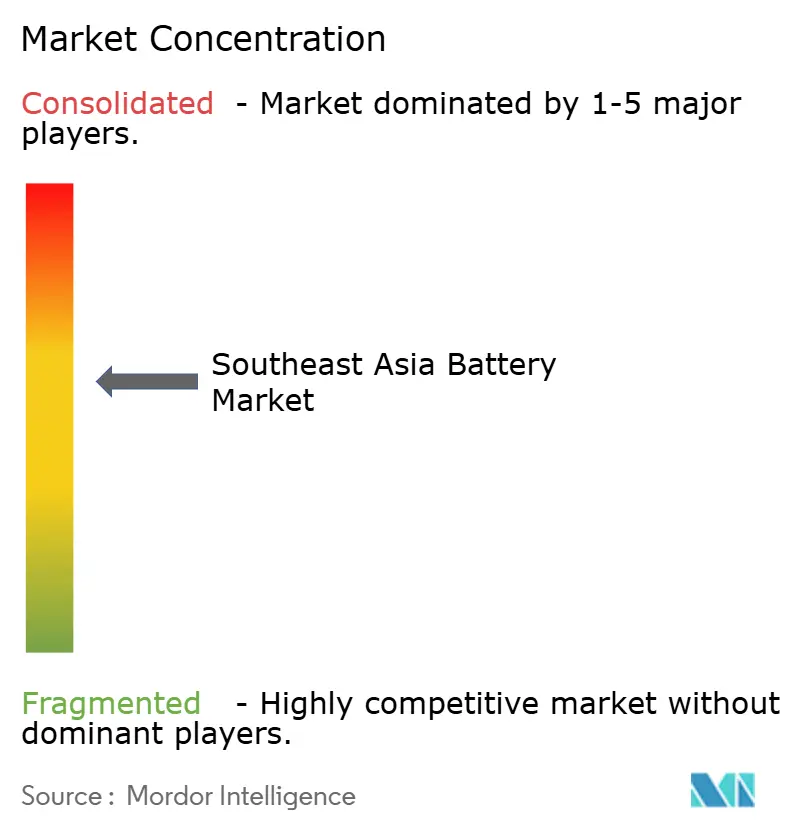
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des batteries en Asie du Sud-Est par Mordor Intelligence
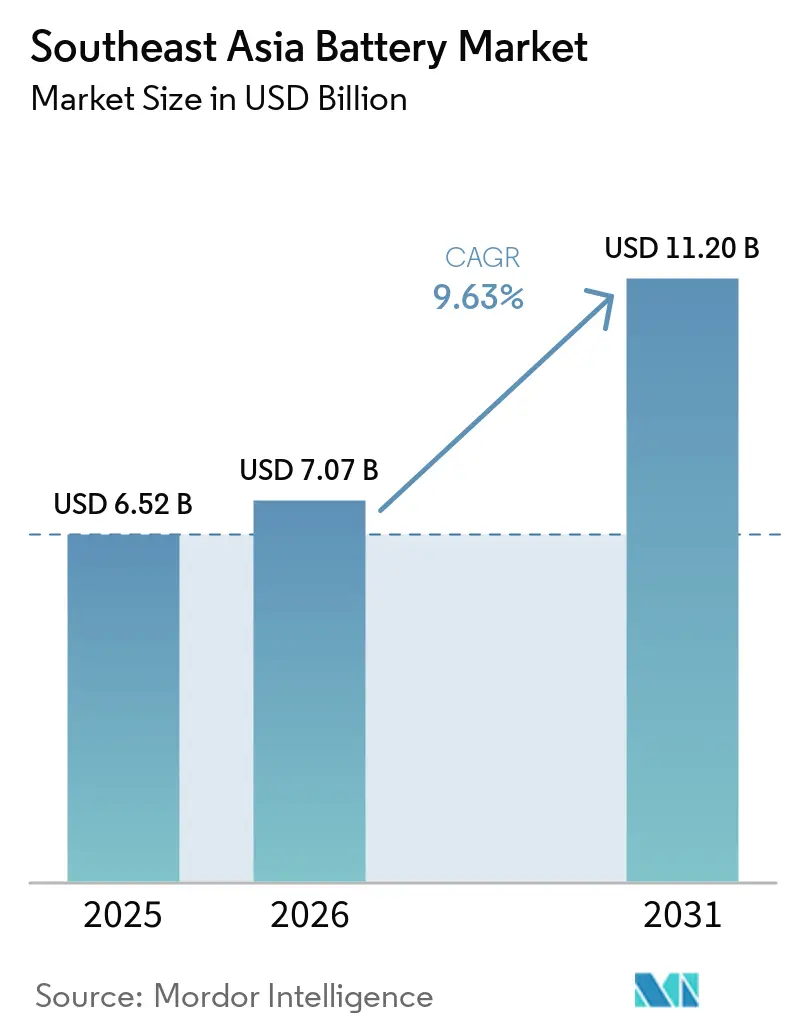
La taille du marché des batteries en Asie du Sud-Est devrait passer de 6,52 milliards USD en 2025 à 7,07 milliards USD en 2026 et devrait atteindre 11,20 milliards USD d'ici 2031 à un CAGR de 9,63 % sur la période 2026-2031.
La montée en puissance des obligations relatives aux véhicules électriques, l'accélération du déploiement des tours télécom 5G et les appels d'offres de stockage solaire à l'échelle des réseaux électriques stimulent la demande de lithium-ion tout en comprimant les volumes de plomb-acide traditionnels. Les ressources en latérite de nickel d'Indonésie réduisent les coûts des précurseurs, la chaîne d'approvisionnement automobile de la Thaïlande attire des investissements dans les cellules et les modules, et le pôle d'électronique portable du Vietnam ancre la fabrication de cellules en pochette. Les coentreprises entre fabricants de cellules chinois et conglomérats de l'ASEAN créent une capacité locale qui amortit l'exposition aux droits de douane. Par ailleurs, des règles de transport de matières dangereuses plus strictes incitent les producteurs à regrouper les lignes de cellules, de modules et de modules de batterie à l'intérieur de la région afin de limiter le risque logistique.
Points clés du rapport
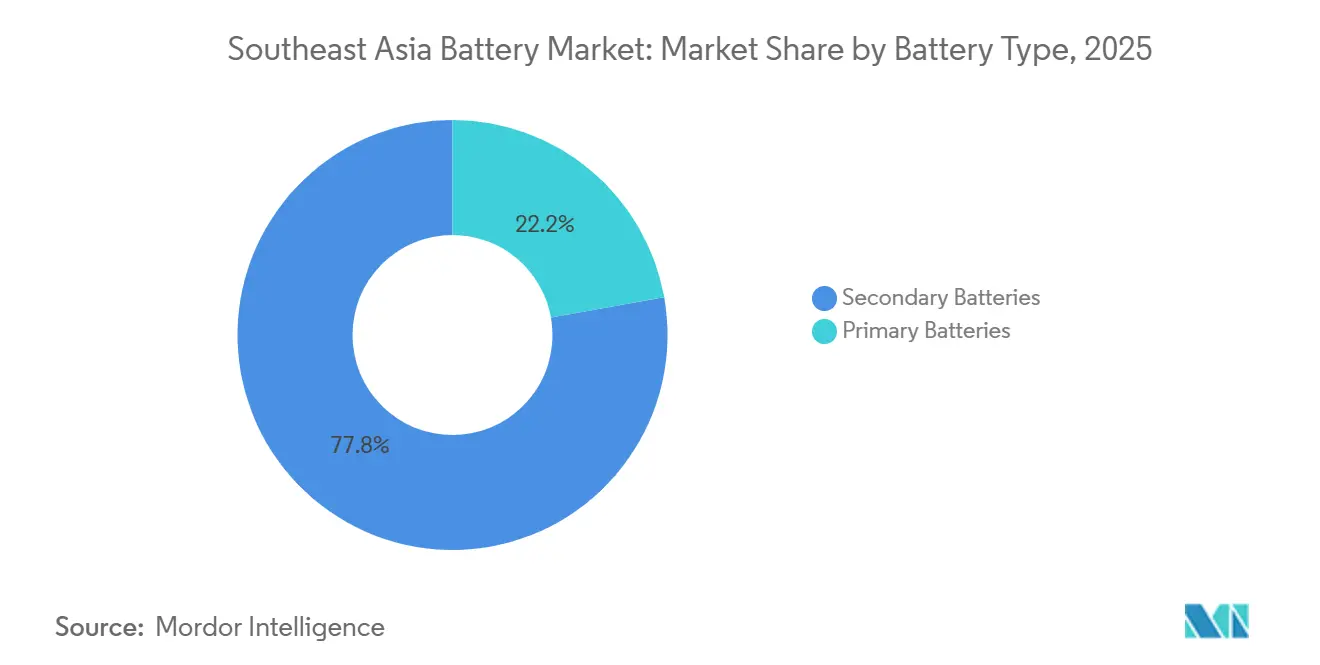
- Par type de batterie, les batteries rechargeables secondaires ont capté 77,8 % des revenus régionaux en 2025 et progressent à un CAGR de 10,5 % jusqu'en 2031.
- Par technologie, le plomb-acide a conservé 49,1 % de la valeur 2025, mais les batteries à état solide devraient se développer à un CAGR de 34,8 % jusqu'en 2031, à mesure que les prototypes à base d'oxyde et de sulfure atteignent l'échelle pilote.
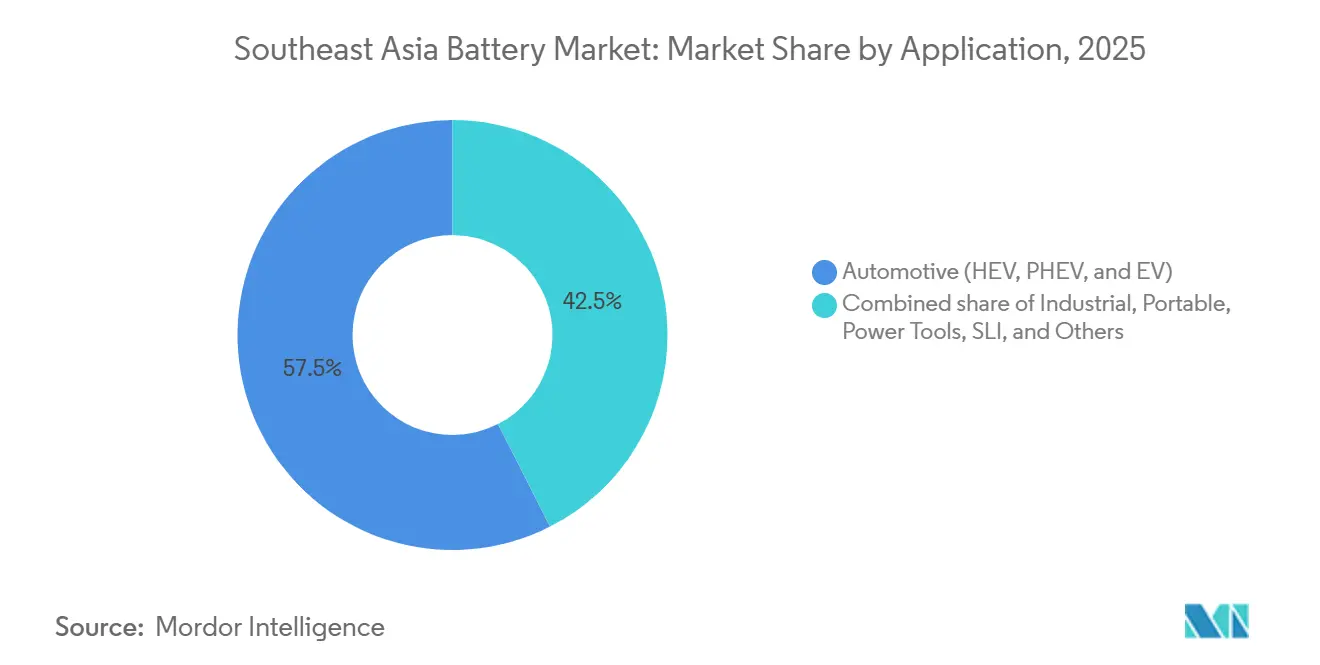
- Par application, les batteries de traction automobile ont détenu une part de 57,5 % de la taille du marché des batteries en Asie du Sud-Est en 2025 et s'accélèrent à un CAGR de 15,7 % jusqu'en 2031, reflétant les généreuses incitations aux véhicules électriques en Indonésie et en Thaïlande.
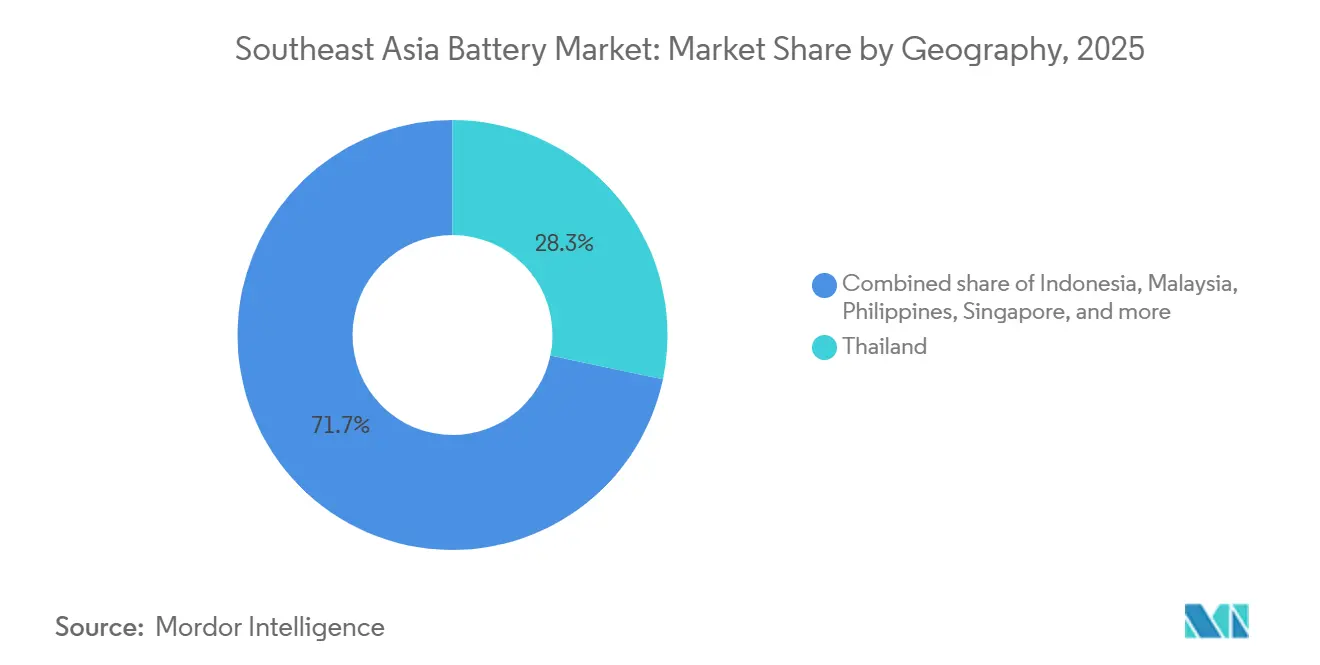
- Par géographie, la Thaïlande a dominé avec 28,3 % de la part du marché des batteries en Asie du Sud-Est en 2025, tandis que l'Indonésie est en bonne voie pour un CAGR de 12,9 % grâce à des complexes intégrés verticalement du nickel à la cathode.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Incitations rapides à l'adoption des véhicules électriques dans l'ASEAN | +2.8% | Indonésie, Thaïlande, Vietnam, Malaisie, Philippines | Moyen terme (2-4 ans) |
| Pic de la demande de secours pour les tours télécom 5G | +1.2% | Centres urbains de Thaïlande, du Vietnam et d'Indonésie | Court terme (≤ 2 ans) |
| Déploiements solaires à l'échelle du réseau avec stockage | +1.9% | Malaisie, Thaïlande, Indonésie | Long terme (≥ 4 ans) |
| Relocalisation régionale de la chaîne d'approvisionnement depuis la Chine | +2.1% | Indonésie, Thaïlande, Vietnam | Moyen terme (2-4 ans) |
| Échange de batteries pour la mobilité électrique à 2 et 3 roues | +0.9% | Vietnam, Indonésie, Thaïlande | Court terme (≤ 2 ans) |
| Exploitation minière de latérite de nickel pour l'autosuffisance en précurseurs | +1.5% | Indonésie, Philippines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Incitations rapides à l'adoption des véhicules électriques dans l'ASEAN
Les dispositifs fiscaux compriment les coûts de possession des véhicules électriques à batterie et poussent les constructeurs automobiles à s'approvisionner localement en cellules. L'Indonésie a exonéré de la taxe sur les biens de luxe les véhicules électriques dont le prix est inférieur à 1,5 milliard IDR en 2024, ce qui a incité Hyundai et BYD à renforcer l'assemblage local.[1] La Thaïlande a prolongé son programme EV 3.5 jusqu'en 2027 et conditionne des exonérations d'impôt sur les sociétés de huit ans à la production locale de modules de batterie.[2] La Décision 876 du Vietnam fixe un objectif de pénétration de 5 % d'ici 2030, en accordant en priorité des subventions à l'infrastructure de recharge qui réduisent le coût total de possession d'environ 15 %.[3] Le Plan directeur pour une mobilité à faible émission de carbone de la Malaisie exonère les véhicules électriques de droits d'accise jusqu'en 2025, bien que le déploiement soit en retard par rapport à l'Indonésie et à la Thaïlande. Les décideurs politiques raccourcissent ainsi les chaînes d'approvisionnement et rapprochent les lignes de cellules, de modules et de modules de batterie des marchés finaux.
Pic de la demande de secours pour les tours télécom 5G
Les stations de base de cinquième génération consomment deux à trois fois plus d'énergie que la 4G, ce qui incite les opérateurs à remplacer les groupes électrogènes diesel par des armoires lithium-ion. Smart Axiata a modernisé 1 200 tours cambodgiennes en 2024, réduisant les dépenses de carburant de 60 % et évitant 8 000 t de CO₂ par an.[4] AIS et True Corp en Thaïlande testent des systèmes hybrides solaires-batteries sur des sites ruraux pour pallier l'instabilité du réseau. EnerSys a lancé des armoires maintenant la température des cellules en dessous de 35 °C pour limiter la dégradation de la capacité sous la chaleur tropicale. Les obligations réglementaires de disponibilité à Singapour contraignent les opérateurs télécom à maintenir un service à 99,9 %, ce qui impose de facto un stockage haute fiabilité sur les nœuds clés. La recharge plus rapide, l'encombrement réduit et les coûts de maintenance plus faibles accélèrent l'adoption du lithium-ion dans ce créneau, en avance sur les calendriers automobiles.
Déploiements solaires à l'échelle du réseau avec stockage
Les services publics doivent stabiliser la production solaire et éolienne intermittente pour respecter leurs engagements de distribution. Tenaga Nasional en Malaisie a attribué 4 GW de solaire et 5,12 GWh de stockage lithium-ion en 2024, avec des jalons de livraison fixés entre 2026 et 2028. Gulf Energy en Thaïlande a mis en service en 2025 une ferme photovoltaïque de 200 MW couplée à 100 MWh de stockage LFP. Sembcorp à Singapour a mis en service un système de 285 MWh sur l'île de Jurong en 2024 pour assurer la régulation de fréquence des clients industriels. PLN en Indonésie a signé 500 MW d'accords d'achat d'énergie solaire-stockage, mais des renégociations tarifaires en 2025 ont retardé la clôture financière de plusieurs développeurs. Les batteries à flux et sodium-soufre émergent pour les décharges de six heures, mais le lithium-ion conserve son avantage en termes de coût pour les projets nécessitant quatre heures ou moins.
Relocalisation régionale de la chaîne d'approvisionnement depuis la Chine
Les frictions commerciales et la proximité du nickel orientent les fabricants de cellules vers l'ASEAN. Le complexe de Sorowako de CATL, d'une valeur de 5,97 milliards USD, livrera 50 GWh par an d'ici 2027 et est colocalisé avec les fonderies de PT Vale Indonesia pour réduire de 12 % les coûts logistiques des précurseurs. L'usine de Karawang de LG Energy Solution, d'une valeur de 9 milliards USD, a commencé à expédier des cellules en 2025 et vise 30 GWh d'ici 2026. Gotion High-Tech s'est associé à PT Trimegah Bangun Persada pour 20 GWh de cellules LFP et des lignes de précurseurs de cathode. Panasonic a doublé sa capacité de cellules automobiles dans la province de Chonburi en Thaïlande pour servir les équipementiers japonais assemblant des hybrides localement. La relocalisation couvre les cathodes et anodes en amont, et pas seulement l'assemblage final, réduisant les délais d'approvisionnement pour les usines de véhicules de l'ASEAN.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût d'investissement élevé du lithium-ion par rapport aux chimies traditionnelles | -1.4% | Zones de fabrication en Indonésie, Thaïlande et Philippines | Moyen terme (2-4 ans) |
| Écosystème de recyclage sous-développé | -0.8% | À l'échelle de l'ASEAN, particulièrement en Indonésie, aux Philippines et au Myanmar | Long terme (≥ 4 ans) |
| Incertitude des politiques d'accords d'achat d'énergie bilatéraux | -0.6% | Projets de réseau en Indonésie, aux Philippines et en Malaisie | Moyen terme (2-4 ans) |
| Règles de transport de matières dangereuses plus strictes | -0.5% | Hubs portuaires de l'ASEAN | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement élevé du lithium-ion par rapport aux chimies traditionnelles
Les gigafactories lithium-ion coûtent entre 100 millions et 150 millions USD par GWh, contre 20 millions à 40 millions USD pour les lignes plomb-acide. Cet écart explique pourquoi des entreprises régionales telles que Favelle Favco en Malaisie et PT Nipress en Indonésie continuent d'étendre leur capacité plomb-acide pour servir les acheteurs de véhicules commerciaux et de systèmes de secours stationnaires sensibles aux prix. L'Indonésie et la Thaïlande offrent des exonérations fiscales pluriannuelles et des terrains subventionnés, mais les usines de classe mondiale nécessitent encore entre 5 et 10 milliards USD, contraignant les conglomérats locaux à former des coentreprises avec des partenaires étrangers. Les formats à état solide et à flux de batterie comportent des coûts initiaux encore plus élevés car ils nécessitent des outils de production spécialisés et des rendements non éprouvés, limitant l'adoption précoce aux grands acteurs établis disposant de budgets de R&D importants.
Écosystème de recyclage sous-développé
La collecte en fin de vie est en retard sur la production, créant des passifs environnementaux et renonçant à la récupération du cobalt et du nickel. L'Indonésie a adopté une règle de responsabilité élargie des producteurs en 2024 qui impose 50 % de collecte d'ici 2027, mais les mécanismes d'application restent faibles. Durapower à Singapour a ouvert une usine hydrométallurgique capable de traiter 3 000 t par an avec des taux de récupération des métaux de 95 %, mais la demande régionale pourrait dépasser 50 000 t d'ici 2030. Le projet de réglementation de la Thaïlande finance le recyclage par des prélèvements sur les producteurs, mais exempte les cellules importées, ce qui en dilue l'impact. Les Philippines exportent des modules de batterie usagés vers la Chine ou les confient à des décharges, soulevant des risques de contamination des eaux souterraines. En l'absence de boucles de recyclage locales, les fabricants de cellules sont exposés aux pics de prix du nickel au comptant, comme ceux observés lors des restrictions à l'exportation indonésiennes de 2024.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de batterie :
la domination des batteries rechargeables s'accélèreLes batteries secondaires représentaient 77,8 % des revenus de 2025, avec un segment affichant un CAGR de 10,5 % porté par les installations de véhicules électriques, de stockage sur réseau et de télécommunications nécessitant des milliers de cycles de charge. Les formats primaires restent présents dans les capteurs à distance et les équipements d'urgence, mais perdent du terrain à mesure que le déploiement des microréseaux se répand. Le réseau d'échange de batteries du Vietnam, mené par VinFast, illustre comment les conceptions à usage récurrent allongent l'utilisation des packs et stimulent le débit dans le marché des batteries en Asie du Sud-Est. Des propositions réglementaires telles que la taxe prévue par Singapour sur les piles à usage unique font davantage pencher la balance en faveur des batteries rechargeables.
Les prototypes à état solide de Samsung SDI et Toyota dépassent 500 Wh par kg et visent une durée de vie de 3 000 cycles, signalant un pont à moyen terme vers une part encore plus élevée des rechargeables. Des rendements de fabrication inférieurs à 80 % et un coût triple de celui des lithium-ion confinent les premiers déploiements aux véhicules électriques haut de gamme et à l'aérospatiale. Néanmoins, une plus grande autonomie et une stabilité thermique font de l'état solide un perturbateur crédible du marché des batteries rechargeables en Asie du Sud-Est au cours de la prochaine décennie.

Par technologie :
l'hégémonie du plomb-acide face à la disruption de l'état solideLe plomb-acide a conservé 49,1 % de la valeur 2025, soutenu par le démarrage-éclairage-allumage automobile, les chariots élévateurs et les systèmes de secours télécom, où le prix prime sur la densité énergétique. Le lithium-ion gagne du terrain dans le réseau et l'électronique portable, bien que la pression sur les marges due à la surproduction chinoise comprime les fabricants de cellules. Le prix de vente moyen par kWh de CATL a chuté de 18 % en 2024, illustrant les forces déflationnistes sur le marché des batteries en Asie du Sud-Est. L'hydrure métallique de nickel persiste dans les gammes hybrides légères de Toyota assemblées en Thaïlande, tandis que le nickel-cadmium se contracte en raison des règles sur la toxicité du cadmium.
Les cellules à état solide devraient croître à un CAGR de 34,8 % jusqu'en 2031. QuantumScape, Toyota et Samsung SDI se rapprochent d'une production pilote capable de débloquer une densité énergétique plus élevée et d'éliminer le risque d'incendie lié à l'électrolyte liquide. Les variantes sodium-soufre et vanadium-flux se taillent une place dans les rôles de soutien au réseau de six heures où l'économie du lithium-ion se dégrade au-delà d'une décharge de quatre heures. Le système sodium-soufre de 14 MWh de NGK en Thaïlande met en évidence le pluralisme technologique croissant.
Par application :
les batteries de traction automobile dépassent les segments industrielsLes modules de traction automobile ont représenté 57,5 % des revenus de 2025 et progressent à un CAGR de 15,7 % vers 2031. L'exonération de la taxe sur les biens de luxe en Indonésie pour les véhicules électriques inférieurs à 1,5 milliard IDR a déclenché des pics de ventes de SUV compacts à base de LFP de Wuling et BYD, orientant la demande de cellules vers de nouvelles usines à Java et Sulawesi. La Thaïlande conditionne les exonérations fiscales au contenu local des modules, poussant GS Yuasa, Panasonic et Clarios à s'étendre dans le Corridor économique oriental. Les chariots élévateurs, les systèmes de secours pour centres de données et les sites télécom ancrent la demande industrielle mais croissent à un rythme à un chiffre moyen, contraints par des fenêtres de remplacement plus longues.
Les batteries portables pour smartphones et ordinateurs portables arrivent à maturité en ligne avec la croissance du PIB, mais la valeur se déplace vers les cellules en pochette de qualité automobile. Samsung SDI a reconfiguré son usine de Bac Ninh en 2024 pour allouer davantage de lignes aux formats de traction, reflétant le pivot de rentabilité au sein du secteur des batteries en Asie du Sud-Est. Les fabricants d'outils électriques tels que Bosch et Makita abandonnent progressivement le nickel-cadmium au profit du lithium-ion pour réduire le poids et prolonger l'autonomie.
Analyse géographique
Marché des Batteries en Thaïlande
La Thaïlande a dominé le marché des batteries en Asie du Sud-Est avec 28,3 % des revenus en 2025, s'appuyant sur un solide cluster automobile et sur les incitations du Couloir économique de l'Est qui simplifient les procédures d'autorisation et financent les infrastructures partagées. Clarios et GS Yuasa ont modernisé leurs usines de Rayong en 2024, et Panasonic a doublé sa capacité pour soutenir les modèles hybrides de Toyota et Honda. Le pays accueille également des projets pilotes précoces de stockage sodium-soufre et à flux pour les clients industriels recherchant des profils de décharge de six heures.
Marché des Batteries en Indonésie
L'Indonésie suit une trajectoire de CAGR de 12,9 %, soutenue par une intégration verticale axée sur le nickel. CATL, LG Energy Solution et Gotion High-Tech mettent en service 100 GWh de capacité cellulaire combinée entre 2025 et 2027, positionnant le pays comme un hub expédiant des cathodes et des cellules finies vers les usines automobiles de l'ASEAN et les projets de réseau en Australie. Les interdictions gouvernementales d'exportation de minerai brut ancrent la création de valeur en amont dans l'archipel, renforçant davantage l'attractivité pour les investissements.
Marché des Batteries de l'ASEAN
Le Vietnam tire parti de son moteur d'exportation électronique ; Samsung et LG assemblent des cellules en pochette pour les appareils Galaxy et les ordinateurs portables grand public, tout en s'étendant aux grades automobiles. Le mandat de remplacement de batteries du pays soutient l'électrification de masse des deux-roues, stimulant la demande intérieure en cellules. La Malaisie se positionne comme un hub de stockage ; le système de 1 GWh de Gentari à Bukit Jalil est entré en service en 2024, offrant des services de réserve de capacité dans le cadre d'un contrat d'achat à long terme. Singapour se concentre sur la R&D et le recyclage en raison de ses contraintes foncières, avec l'installation hydrométallurgique de Durapower traitant les batteries en fin de vie provenant de toute l'ASEAN. Les Philippines restent contraintes par l'offre, bien que l'installation de 100 MWh de Meralco à Luzon signale un appétit croissant des services publics pour le stockage de soutien au réseau.
Paysage réglementaire
La politique en matière de batteries en Asie du Sud-Est se durcit autour des normes produits, de la traçabilité et de la localisation. La Thaïlande continue d'ancrer la localisation des véhicules électriques via les règles de contenu local liées à l'EV 3.5, et en juin 2026, le Comité de la politique nationale des véhicules électriques a prolongé la date limite pour comptabiliser les cellules de batterie importées dans les exigences de contenu local jusqu'au 30 juin 2026, tout en limitant la valeur des cellules importées éligibles à 10 % du prix usine du véhicule électrique. Le Vietnam évolue vers une normalisation technique des batteries pour la mobilité électrique légère, le ministère de la Construction ayant promulgué la circulaire n° 13/2026/TT-BXD établissant la norme QCVN 31:2026/BXD pour les batteries de traction utilisées dans les motos et cyclomoteurs électriques, effective à partir du 9 octobre 2026.
Les exigences en matière de circularité et de données s'étendent également dans la région. Le Vietnam a instauré une responsabilité élargie des producteurs (REP) obligatoire pour les batteries en janvier 2024 (incluant les accumulateurs au plomb-acide avec un taux de recyclage obligatoire), et le Cambodge a suivi avec sa première réglementation REP obligatoire couvrant explicitement les batteries au plomb-acide (Prakas n° 2196/0325) en mars 2025, transférant les obligations de collecte et de recyclage vers les producteurs et importateurs. La Malaisie a ajouté un ancrage régional de traçabilité en novembre 2025 lorsque le Jabatan Standard Malaysia a lancé la norme MS 2818, une norme de passeport batterie pour les véhicules électrifiés, relevant les attentes de conformité pour les fournisseurs de batteries EV vendant à des canaux OEM et de flottes réglementés.
Paysage concurrentiel
Le marché des batteries en Asie du Sud-Est est modérément concentré. CATL, LG Energy Solution, Samsung SDI et BYD contrôlent ensemble environ 55 % de la capacité lithium-ion régionale, tandis que Clarios, GS Yuasa et Exide dominent les canaux de l'aftermarket plomb-acide. Les fabricants de cellules chinois atténuent leur exposition aux droits de douane en s'associant à des conglomérats locaux ; le partenariat de CATL avec PT Vale et celui de Gotion avec PT Trimegah illustrent des stratégies d'intégration verticale qui sécurisent le nickel et réduisent les contraintes logistiques. Les entreprises coréennes s'appuient sur leurs relations avec les équipementiers ; LG Energy Solution approvisionne l'usine indonésienne de Hyundai, et Samsung SDI alimente l'assemblage électronique au Vietnam.
La rivalité technologique s'intensifie autour des batteries à état solide. Samsung SDI a exploité des lignes pilotes à base d'oxyde en 2024, et Toyota vise un lancement de cellules à base de sulfure en 2027. Les dépôts de brevets sous IEC TC 21 ont augmenté de 34 % en 2024, les entités chinoises soumettant 62 % des demandes relatives à la sécurité du lithium-ion et aux électrolytes solides. Des acteurs plus petits tels que Narada Power et EVE Energy se taillent des niches dans l'échange de batteries et le stockage longue durée grâce à des équipes de service localisées et des produits sur mesure. La surcapacité dans les usines chinoises comprime les marges, poussant les producteurs d'Asie du Sud-Est à se différencier par la rapidité de livraison et le service après-vente plutôt que par le prix unitaire.
Leaders du secteur des batteries en Asie du Sud-Est
-
LG Energy Solution
-
Panasonic Holdings Corp.
-
Samsung SDI Co. Ltd.
-
BYD Co. Ltd.
-
GS Yuasa Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Batteries en Asie du Sud-Est Entreprises couvertes dans ce rapport
- BYD Co. Ltd.
- CATL
- C&D Technologies Inc.
- Clarios
- East Penn Manufacturing Co. Inc.
- Exide Industries Ltd.
- FIAMM Energy Technology SpA
- GS Yuasa Corporation
- LG Energy Solution
- Panasonic Holdings Corp.
- Samsung SDI Co. Ltd.
- Saft Groupe SA
- Tesla Inc.
- Tianjin Lishen Battery Co. Ltd.
- Leoch International
- Narada Power
- EVE Energy
- Gotion High-Tech
- Vision Group
- VARTA AG
Opportunités de marché et perspectives d'avenir
Les développements intégrés de cellules, matériaux et recyclage en Indonésie créent des espaces vacants pour les fournisseurs locaux de matériaux cathodiques et anodiques, d'équipements de formation, d'intégration de packs et de logistique conforme, à mesure que les politiques de localisation et les avantages en ressources amont attirent davantage d'étapes de la chaîne de valeur dans le pays. Un signal concret est le démarrage en juin 2025 de la construction d'un projet de batterie intégré de 5,9 milliards USD impliquant Indonesia Battery Corporation (IBC), PT Antam, et un consortium mené par CATL, couvrant le traitement du nickel et des matériaux ainsi qu'une usine de cellules à Karawang avec une capacité initiale de 6,9 GWh et des plans de montée en puissance, plus le recyclage à East Halmahera. Ces grands projets élargissent également la demande adressable au-delà de l'automobile vers le stockage stationnaire, s'alignant avec les acquisitions solaire-plus-stockage en cours dans des marchés comme la Malaisie et Singapour décrites dans le contexte du rapport.
Hors de l'Indonésie, de nouveaux nœuds de fabrication en Malaisie mettent en évidence des opportunités pour la fabrication sous contrat, l'assemblage BESS localisé et les écosystèmes de fournisseurs autour des nouvelles usines. En mars 2026, EVE Energy a achevé la deuxième phase de son usine de batteries de Kedah pour atteindre une capacité annuelle de 10 GWh, élargissant les options régionales d'approvisionnement en cellules au-delà du corridor principal Indonésie-Thaïlande-Vietnam. La Malaisie a également connu des efforts liés au gouvernement vers la production nationale, avec Gigafactory Malaysia (NanoMalaysia) initiant une fabrication commerciale de batteries à petite échelle en juillet 2026, ce qui, bien qu'encore précoce en volume, soutient la demande induite par la politique pour un contenu localisé et crée des ouvertures à court terme dans les tests, la certification et les services de recyclage pour soutenir la conformité et les initiatives de gestion du cycle de vie telles que la norme de passeport batterie de la Malaisie.
Développements industriels récents dans Marché des Batteries en Asie du Sud-Est
- Mars 2026 : Panasonic Energy (Thaïlande) a réaffirmé la Thaïlande comme hub régional stratégique pour son activité de batteries sèches, citant une production cumulée dépassant 20 milliards de batteries pour l'exportation. Cet engagement renforce l'orientation continue des investissements vers la Thaïlande pour les opérations régionales de batteries et la continuité de l'approvisionnement, soutenant les segments industriels et grand public parallèlement à la montée en puissance régionale du lithium-ion.
- Avril 2025 : LG Energy Solution s'est retiré du plan d'investissement multi-milliardaire "Grand Package" en Indonésie tout en maintenant sa coentreprise HLI Green Power à Karawang. Sur la même période, elle a engagé 1,7 milliard USD supplémentaires dans HLI Green Power, portant l'investissement total dans cette installation à environ 2,8 milliards USD, réduisant l'empreinte à un plan indonésien plus réalisable.
- Juillet 2024 : Hyundai Motor Group et LG Energy Solution ont inauguré l'usine de cellules de batteries HLI Green Power à Karawang, Java occidentale, Indonésie, avec une capacité annuelle initiale de 10 GWh. L'usine a ajouté un approvisionnement local en cellules pour l'assemblage de véhicules électriques basé en Indonésie et a renforcé la volonté régionale de colocaliser les cellules plus près des marchés finaux afin de réduire les risques logistiques et de conformité.
Marché des Batteries en Asie du Sud-Est Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché couvre les revenus des batteries générés en Asie du Sud-Est, pour les batteries primaires et secondaires utilisées dans les applications automobiles, industrielles et portables. Le dimensionnement reflète la valeur des batteries vendues dans ces applications au cours de la période d'étude, convertie en USD par souci de cohérence.
Exclusions du périmètre : Nous excluons les matériaux de batteries et les productions minières, ainsi que les chargeurs autonomes et l'électronique de puissance qui ne sont pas vendus dans le cadre d'un produit batterie.
Aperçu de la Segmentation
- Par type de batterie
- Batteries primaires
- Batteries secondaires
- Par technologie
- Plomb-acide
- Lithium-ion
- Hydrure métallique de nickel
- Nickel-cadmium
- Sodium-soufre
- État solide
- Batterie à flux
- Chimies émergentes
- Par application
- Automobile (VHE, VHRE et VE)
- Industriel (moteur, stationnaire (télécom, onduleur, système de stockage d'énergie), etc.)
- Portable (électronique grand public, etc.)
- Outils électriques
- SLI
- Autres applications
- Par géographie
- Indonésie
- Malaisie
- Philippines
- Singapour
- Thaïlande
- Vietnam
- Myanmar
- Reste de l'Asie du Sud-Est
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir la base factuelle de l'Asie du Sud-Est, notamment pour les moteurs de la demande, les mouvements commerciaux et les signaux politiques qui influencent les expéditions et la tarification des batteries. Nous avons consulté des sources publiques telles que ASEAN Stats, UN Comtrade et les publications de l'Agence Internationale de l'Énergie pour vérifier la dynamique régionale en matière de véhicules, d'ajouts d'énergies renouvelables et d'adoption du stockage.
Pour ancrer l'analyse au niveau des pays, nous avons également examiné les offices nationaux de statistiques et les agences de l'énergie (par exemple, l'Indonésie, la Thaïlande, le Vietnam, la Malaisie et les Philippines), ainsi que les calendriers douaniers et tarifaires où les catégories de batteries sont clairement définies. Les dépôts de sociétés, les présentations aux investisseurs et la presse réputée ont aidé à valider les ajouts de capacité et les orientations produits, puis un abonnement payant aux données financières des entreprises ainsi qu'une base de données d'expéditions import-export ont été utilisés de manière sélective pour recouper l'échelle et la direction. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les données primaires proviennent d'entretiens et d'enquêtes menés auprès de fabricants de batteries, de distributeurs, de participants aux marchés OEM et de l'après-vente, ainsi que de grands acheteurs commerciaux en Asie du Sud-Est. Nous avons utilisé ces échanges pour confirmer la répartition de la demande par application, les mouvements de prix typiques par chimie, et le rythme auquel les nouveaux usages tels que les véhicules électriques et le stockage stationnaire déplacent les anciens volumes, puis nous avons revérifié les écarts importants par des relances.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs plus petits : 21 % | Managers : 48 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement du marché a été construit selon des approches descendantes et ascendantes, où la construction principale part des bassins de demande par pays et est ensuite réconciliée avec les signaux d'offre et de commerce. Pour la construction descendante, la demande de batteries a été reconstituée à l'aide d'indicateurs d'application pouvant être suivis chaque année, tels que le parc de véhicules et les ventes de nouveaux véhicules, les cycles de remplacement typiques des batteries SLI, la base installée de tours de télécommunications et d'onduleurs, ainsi que les ajouts d'énergies renouvelables qui alimentent les besoins en stockage stationnaire.
Une fois le bassin de demande établi, la valeur du marché a été calculée en appliquant des fourchettes de prix par chimie et par cas d'usage recueillies lors des vérifications primaires, puis convertie en USD selon un calendrier de change cohérent. Des approximations ascendantes ont ensuite été utilisées comme vérification, notamment des agrégations sélectives des expositions aux revenus régionaux rapportées dans des documents publics, des vérifications de canaux avec des distributeurs, et des constructions de prix de vente moyen multiplié par le volume dans les pays clés où les totaux n'étaient pas nets. Lorsque des lacunes sont apparues, notamment dans les canaux de remplacement informels, nous les avons comblées à l'aide d'hypothèses de pénétration conservatrices validées à nouveau auprès des répondants locaux.
Pour les prévisions, une analyse de scénarios a été utilisée car l'adoption des véhicules électriques et l'exécution des projets de stockage peuvent évoluer plus rapidement qu'une tendance linéaire. Des données telles que la trajectoire des ventes de véhicules électriques, la visibilité du pipeline de stockage sur réseau, les taux de remplacement des batteries plomb-acide et les anticipations de répercussion des coûts ont été soumises à des tests de résistance avec des avis d'experts, puis la courbe finale a été définie pour refléter les perspectives d'exploitation les plus communes partagées dans la région.
Cycle de Validation des Données et de Mise à Jour
Avant que les chiffres ne soient finalisés, nous triangulons les résultats du modèle par rapport à des signaux indépendants tels que la direction des importations et des exportations, les annonces de production au niveau des pays et les indicateurs d'activité des applications qui devraient évoluer ensemble. Les valeurs aberrantes sont signalées, puis les hypothèses telles que les taux de remplacement, la progression des prix de vente moyens et les évolutions du mix de chimies sont revérifiées par un second analyste afin que la logique reste cohérente de bout en bout.
Le rapport est actualisé annuellement, et des vérifications intermédiaires sont déclenchées lors d'événements importants tels que des changements de politique sur les incitations aux véhicules électriques, des mouvements de prix importants sur les principaux intrants de batteries, ou des annonces majeures de mise en service de capacités. Juste avant la livraison, un analyste effectue une nouvelle revue des dernières publications publiques afin que les clients reçoivent une vue actualisée alignée sur les conditions actuelles.
Estimation du Marché des Batteries en Asie du Sud-Est par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Il est normal de voir des chiffres différents pour la taille du marché des batteries en Asie du Sud-Est, même lorsque le libellé du sujet semble identique. Les principales raisons proviennent généralement de la façon dont la catégorie de batteries est définie, des pays inclus, et de la manière dont les variations de prix et de mix sont intégrées dans l'année de base indiquée.
Certains chiffres publiés réduisent le marché aux seules batteries rechargeables ou se concentrent sur un segment à forte croissance comme les packs pour véhicules électriques, ce qui modifie le total car les volumes importants et stables tels que le remplacement SLI et la sauvegarde industrielle peuvent être exclus. Pour Mordor Intelligence, les batteries primaires et secondaires sont comptabilisées dans les applications automobiles, industrielles et portables, et les éléments adjacents tels que les matières premières et le matériel de charge autonome se situent en dehors du total des revenus.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 6,52 milliards USD (2025) | |
| Éditeur Industriel A | 5,53 milliards USD (2025) | Souvent présenté avec une répartition simplifiée des applications et moins de vérifications sur le mix de chimies par pays, ce qui peut sous-estimer les volumes tirés par le remplacement dans les batteries SLI et une partie de la demande stationnaire industrielle. |
| Journal Centré sur un Pays B | 0,74 milliard USD (2023) | Utilise une perspective mono-pays et reflète généralement une valeur de marché localisée plutôt qu'un total régional pour l'Asie du Sud-Est, ce qui rend le chiffre non directement comparable à une définition multi-pays. |
L'écart dans le tableau s'explique principalement par la couverture géographique et par le fait que l'estimation est construite comme un marché de revenus de batteries complet ou comme une tranche plus étroite liée à un type de batterie ou à un seul pays. Étant donné que le modèle lie la demande à des signaux traçables tels que le parc de véhicules, le calendrier de remplacement, et les besoins en alimentation de secours et en stockage, nous pouvons réexécuter les mêmes étapes à mesure que de nouvelles données deviennent disponibles.
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des batteries en Asie du Sud-Est en 2031 ?
Le marché devrait atteindre 11,20 milliards USD d'ici 2031.
Quelle chimie connaît la croissance la plus rapide dans la région ?
Les batteries à état solide devraient afficher un CAGR de 34,8 % jusqu'en 2031, à mesure que les cellules à base d'oxyde et de sulfure sortent des lignes pilotes.
Pourquoi l'Indonésie et la Thaïlande sont-elles des sites essentiels pour les investissements dans les batteries ?
L'Indonésie offre des réserves de nickel et des incitations à l'intégration verticale, tandis que la Thaïlande dispose de chaînes automobiles établies et de généreux avantages fiscaux.
Comment les opérateurs télécom répondent-ils aux besoins énergétiques plus élevés de la 5G ?
Les opérateurs remplacent les groupes électrogènes diesel par des armoires lithium-ion qui se rechargent rapidement et réduisent les coûts d'exploitation.
Quel est le principal obstacle à l'expansion des usines lithium-ion dans l'ASEAN ?
Les dépenses d'investissement de 100 millions à 150 millions USD par GWh dissuadent les entreprises locales sans partenaires de coentreprise étrangers.
Où se trouve la première grande usine de recyclage de lithium-ion à grande échelle en Asie du Sud-Est ?
Durapower a ouvert une installation de 3 000 t à Singapour en 2024.