
Taille et part du marché du transport fluvial intérieur en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.15 Milliards de dollars |
| Taille du Marché (2026) | 2.24 Milliards de dollars |
| Taille du Marché (2031) | 2.63 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.27 % |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché du transport fluvial intérieur en Amérique du Sud par Mordor Intelligence
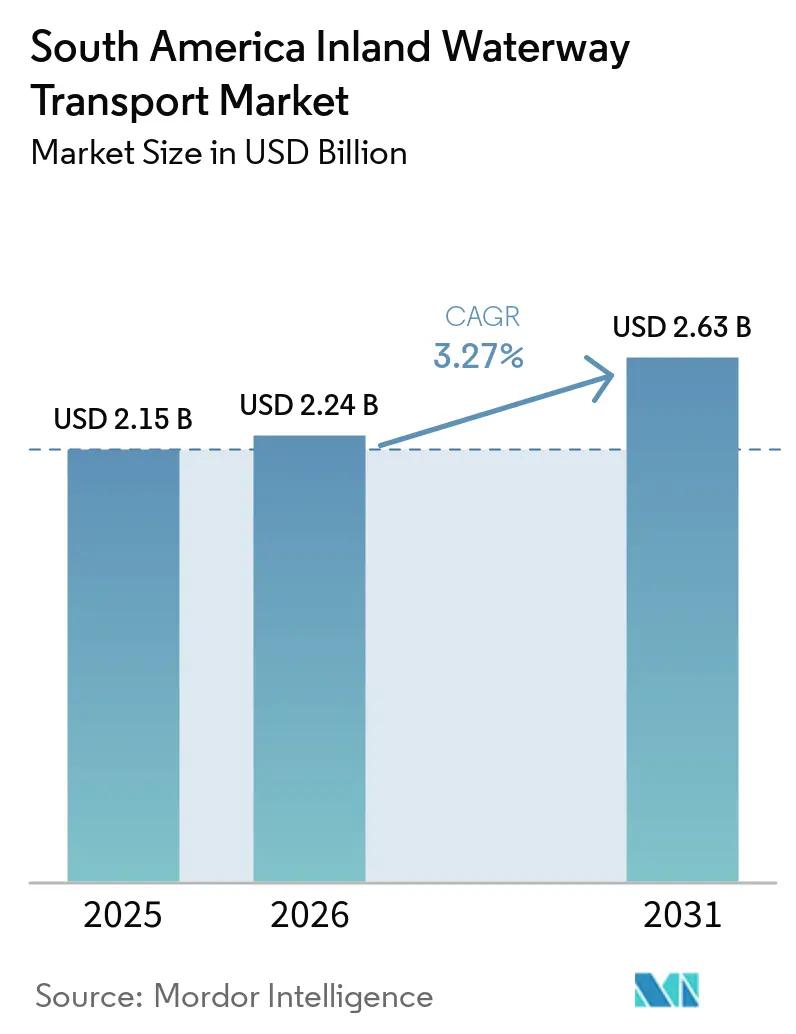
La taille du marché du transport fluvial intérieur en Amérique du Sud était évaluée à 2,15 milliards USD en 2025 et devrait croître de 2,24 milliards USD en 2026 pour atteindre 2,63 milliards USD d'ici 2031, à un CAGR de 3,27 % durant la période de prévision (2026-2031).
Le marché du transport fluvial intérieur en Amérique du Sud est façonné par le transfert des cargaisons de soja et de maïs des routes vers les corridors fluviaux au Brésil, au Paraguay et en Argentine. Ce transfert renforce le rôle des fleuves dans les chaînes d'approvisionnement à l'exportation et accroît la valeur d'un accès fiable aux terminaux. Les opérateurs répondent également aux attentes des acheteurs en matière de logistique à faibles émissions et à la nécessité d'une meilleure coordination entre les réseaux fluviaux, ferroviaires, portuaires et routiers. Les faibles niveaux d'eau demeurent un risque opérationnel significatif, notamment sur les systèmes fluviaux de l'Amazone et du Paraguay, et peuvent augmenter les coûts ou limiter les chargements des navires. Les investissements dans les terminaux, le dragage, la conception des flottes et la planification de la navigation influenceront donc l'évolution du marché du transport fluvial intérieur en Amérique du Sud jusqu'en 2031.[1]"Terminal Manaus Moderna, Amazonas," Ministère des Ports et des Aéroports, gov.br
Principaux enseignements du rapport
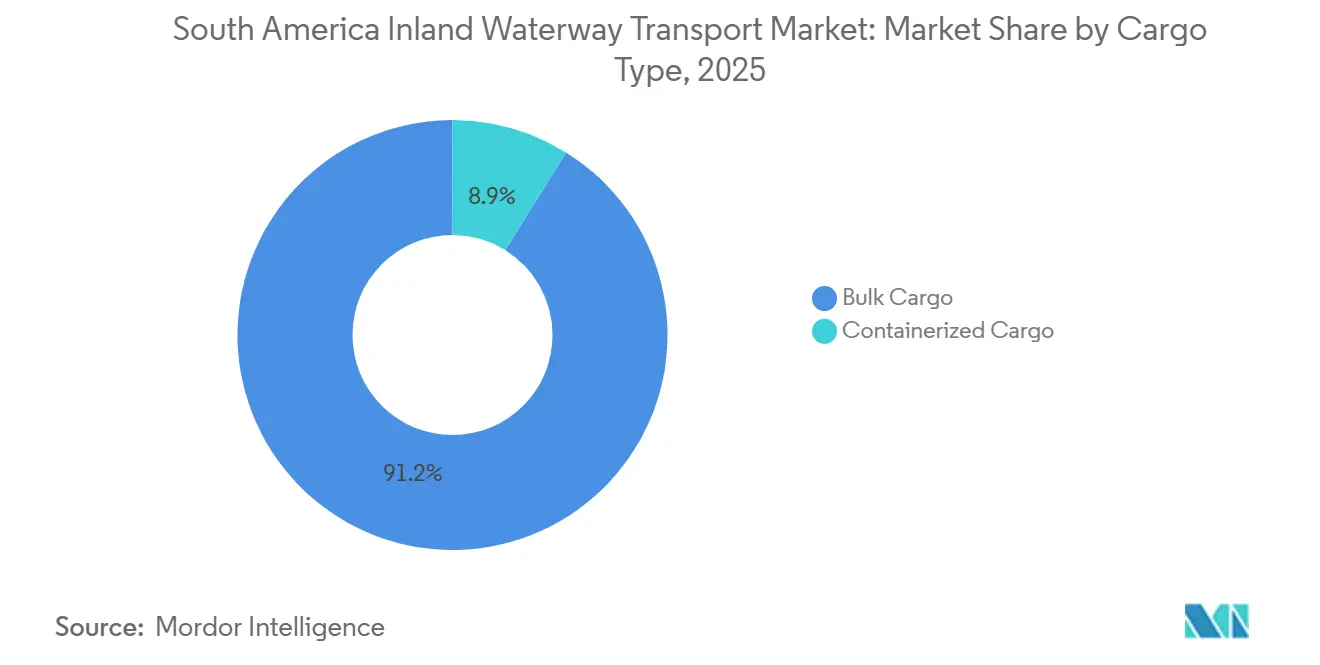
- Par type de cargaison, la cargaison en vrac a dominé avec 91,15 % de la taille du marché du transport fluvial intérieur en Amérique du Sud en 2025, tandis que la cargaison conteneurisée devrait se développer à un CAGR de 5,81 % jusqu'en 2031.
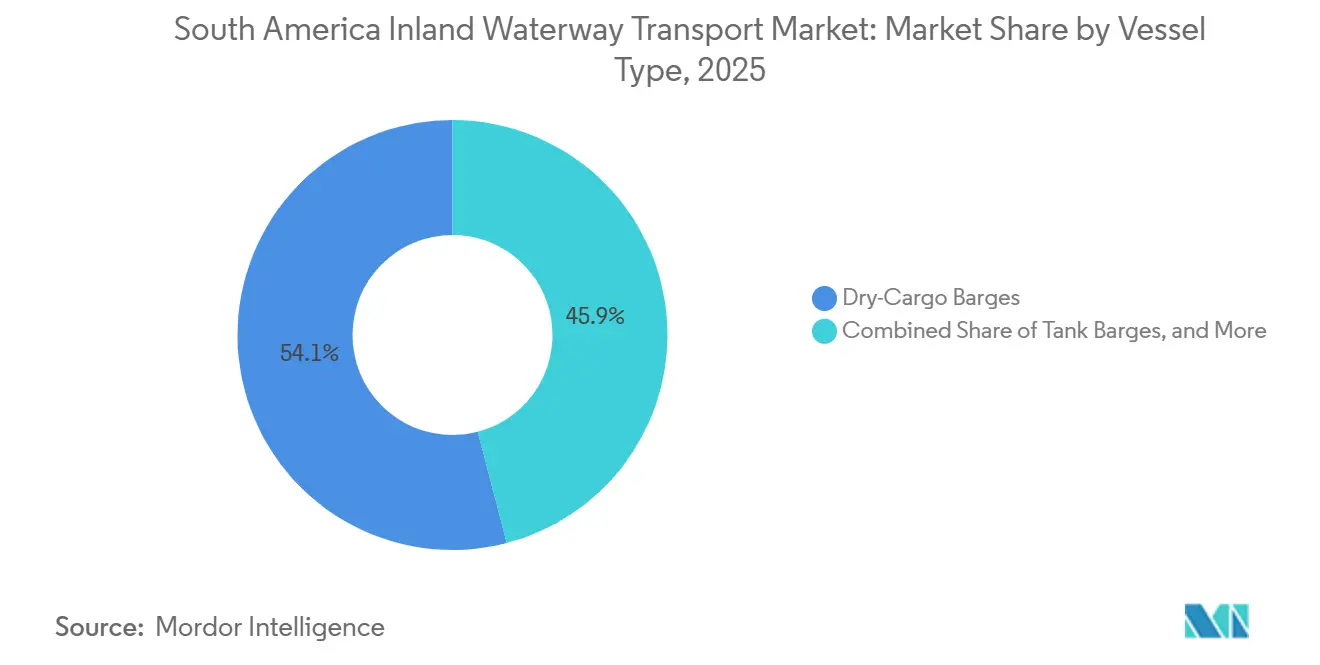
- Par type de navire, les barges à cargaison sèche ont dominé avec 54,06 % de la part du marché du transport fluvial intérieur en Amérique du Sud en 2025, tandis que les barges porte-conteneurs et les navires feeders devraient se développer à un CAGR de 6,12 % jusqu'en 2031.
- Par secteur d'utilisation final, l'agriculture et l'agro-industrie ont dominé avec 31,82 % de la part du marché du transport fluvial intérieur en Amérique du Sud en 2025, tandis que les produits chimiques et les engrais devraient se développer à un CAGR de 5,03 % jusqu'en 2031.
- Par pays, le Brésil détenait 57,43 % de la part du marché du transport fluvial intérieur en Amérique du Sud en 2025, tandis que le Pérou enregistrait le CAGR projeté le plus élevé à 4,57 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du transport fluvial intérieur en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volumes d'exportations agricoles se déplaçant vers les corridors fluviaux | +0.9% | Brésil, Paraguay, Argentine | Moyen terme (2-4 ans) |
| Investissements dans les ports intérieurs et l'intégration multimodale | +0.7% | Brésil, Colombie | Long terme (≥ 4 ans) |
| Expansion du commerce transfrontalier Paraguay-Paraná | +0.6% | Argentine, Paraguay, Brésil | Moyen terme (2-4 ans) |
| Faible intensité en carburant et pression de décarbonisation par rapport au fret routier | +0.5% | Brésil, Argentine | Moyen terme (2-4 ans) |
| Surveillance numérique du tirant d'eau permettant une meilleure utilisation des navires | +0.4% | Brésil, Paraguay | Long terme (≥ 4 ans) |
| Conception de flotte résistante aux faibles niveaux d'eau prolongeant les fenêtres d'exploitation navigables | +0.3% | Brésil, Paraguay, Argentine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volumes d'exportations agricoles se déplaçant vers les corridors fluviaux
Les corridors fluviaux jouent un rôle croissant dans les mouvements d'exportations agricoles sur le marché du transport fluvial intérieur en Amérique du Sud. Le principal moteur est la différence de coût entre les barges et les camions sur les routes de marchandises longue distance. Le cabotage fluvial de céréales en Argentine a atteint 805 805 tonnes en 2025, soit 18 % de plus qu'en 2024 et le meilleur résultat en 5 ans. Le fret intérieur total sur la voie navigable Paraguay-Paraná a atteint 8,49 millions de tonnes en 2025, en hausse de 5,8 % par rapport à l'année précédente. Sur le fleuve Tapajós, le soja et le maïs représentaient 88,4 % du débit de 2025, et un convoi de 36 barges a démontré une capacité de transport de 110 000 tonnes par mouvement. Ces flux réduisent la dépendance au transport routier là où l'accès aux voies navigables est disponible, tandis que les zones sans accès fluvial continuent de subir une pression plus forte sur les réseaux routiers.
Investissements dans les ports intérieurs et l'intégration multimodale
Les investissements dans les ports intérieurs et les liaisons multimodales élargissent la base opérationnelle du marché du transport fluvial intérieur en Amérique du Sud. Le Fonds de la marine marchande du Brésil a approuvé plus de 706 millions USD pour des projets de logistique maritime et fluviale en mars 2026, dont 80 millions USD pour 41 projets de navigation intérieure dans l'État d'Amazonas. Le ministère a également avancé une concession intégrée couvrant les chenaux d'accès portuaire et les tronçons de voies navigables intérieures à Rio Grande, Pelotas et Porto Alegre. Ces développements soutiennent le dragage, la capacité des terminaux et un accès plus coordonné entre les routes fluviales et les ports maritimes. Ils peuvent également réduire les frictions de transfert pour les expéditeurs qui dépendent de plusieurs modes de transport. Les décisions d'investissement restent liées à la clarté des conditions de concession et au calendrier des améliorations des chenaux.
Faible intensité en carburant et pression de décarbonisation par rapport au fret routier
L'efficacité énergétique devient de plus en plus importante dans les achats de fret sur le marché du transport fluvial intérieur en Amérique du Sud. Le transport par voie navigable peut réduire les émissions par rapport au fret routier sur les longs trajets de marchandises, ce qui importe aux exportateurs qui répondent aux exigences de leurs clients en matière d'émissions dans la chaîne d'approvisionnement.[2]"Annuaire Agrologistique 2026 – Volume 3, datamarnews.com En décembre 2025, Navegacao Aliança et Be8 ont réalisé un essai de 50 heures utilisant 100 % de biocarburant Be8 BeVant sur les voies navigables intérieures du Rio Grande do Sul. L'essai a rapporté une réduction de 99,41 % des émissions de gaz à effet de serre par rapport au gazole marin conventionnel. Hermasa Navegacao a commencé la construction de 2 remorqueurs pousseurs en février 2026, pouvant fonctionner au biodiesel B100 et conçus pour déplacer 20 barges transportant 32 000 tonnes sur l'Amazone. Les navires ont été conçus avec des moteurs pouvant fonctionner au gazole et au biodiesel, aidant les opérateurs à conserver une flexibilité en matière de carburant.
Expansion du commerce transfrontalier Paraguay-Paraná
La voie navigable Paraguay-Paraná, un corridor de 3 400 kilomètres reliant les zones de production de cinq pays aux terminaux d'exportation atlantiques, transportait plus de 100 millions de tonnes métriques par an pour l'ensemble des utilisateurs et devrait acheminer 28 millions de tonnes via sa section Paraguay-Argentine en 2026. La voie navigable achemine environ 80 % des exportations de céréales et de leurs dérivés en Argentine, générant environ 30 milliards USD de valeur d'exportation annuelle. La dépendance du Paraguay est encore plus concentrée : neuf tonnes exportées sur dix quittent le pays via 45 terminaux fluviaux privés qui ont traité entre 21 et 24 milliards USD de valeur commerciale en 2025. Une déclaration commune de juillet 2026 des associations d'utilisateurs de la voie navigable CAPECO et CAPPRO a averti que les litiges non résolus sur les péages argentins et les nouvelles propositions tarifaires sur la section du fleuve Paraguay pourraient accumuler des coûts à l'échelle du corridor qui nuiraient à la compétitivité du fret de la voie navigable.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Variabilité saisonnière du tirant d'eau et exposition à la sécheresse | -0.8% | Brésil (bassin amazonien), Argentine, Paraguay | Court terme (≤ 2 ans) |
| Procédures douanières et réglementaires transfrontalières fragmentées | -0.5% | Corridor à 5 pays Paraguay-Paraná | Long terme (≥ 4 ans) |
| Pénurie de pilotes fluviaux qualifiés et d'équipages de remorqueurs | -0.4% | Brésil, Paraguay, Argentine | Moyen terme (2-4 ans) |
| Retards dans les autorisations environnementales et la modernisation des navires | -0.3% | Brésil (voies navigables amazoniennes) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Variabilité saisonnière du tirant d'eau et exposition à la sécheresse
Les variations saisonnières de la profondeur de l'eau constituent une contrainte opérationnelle directe pour le marché du transport fluvial intérieur en Amérique du Sud. Le Service géologique du Brésil a projeté en septembre 2026 que le Rio Negro à Manaus pourrait descendre à 12,31 mètres durant la saison sèche. Ce niveau se rapproche des conditions qui ont perturbé les chaînes d'approvisionnement régionales en 2023. CMA CGM a relevé sa surtaxe pour faibles niveaux d'eau sur l'Amazone à 2 315 USD par EVP pour les expéditions à destination et en provenance de Manaus, effective le 2 octobre 2026, en raison de la baisse des niveaux fluviaux et des coûts associés aux restrictions de tirant d'eau, aux pontons flottants, au pilotage et à la logistique des barges. Les faibles niveaux d'eau peuvent contraindre les opérateurs à réduire les chargements, à modifier les arrangements de convois ou à retarder les départs. Ces mesures peuvent éroder l'avantage de coût que le transport fluvial offre normalement sur les mouvements de fret à fort volume.
L'impact s'étend au-delà des opérateurs de navires, car les exportateurs et les importateurs doivent également gérer des conditions de transit moins prévisibles. Le fleuve Tapajós pourrait déplacer 3 à 5 millions de tonnes de soja des barges vers les camions si le dragage du chenal ne se poursuit pas, ajoutant entre 29 et 48 USD par tonne en coûts de fret et jusqu'à 164 millions USD de pertes dans la chaîne d'approvisionnement durant la saison sèche d'octobre à février. Les navires à faible tirant d'eau peuvent prolonger les fenêtres d'exploitation et réduire la sévérité des restrictions de chargement. Ils ne peuvent pas éliminer totalement les perturbations lors de sécheresses extrêmes. Le marché du transport fluvial intérieur en Amérique du Sud nécessite donc une capacité de contingence dans les routes, le stockage, les terminaux et les calendriers. Les prévisions de navigation et des plans de dragage plus réactifs sont devenus essentiels pour protéger les flux de cargaisons durant les mois secs.
Procédures douanières et réglementaires transfrontalières fragmentées
Le corridor Paraguay-Paraná traverse 5 systèmes réglementaires nationaux, créant une complexité procédurale pour le marché du transport fluvial intérieur en Amérique du Sud. Chaque pays applique ses propres pratiques de dédouanement portuaire, ses exigences d'inspection des cargaisons et ses règles de certification des navires. Les associations d'utilisateurs de la voie navigable du Paraguay ont soulevé des préoccupations en juillet 2026 concernant le chevauchement des péages et les discussions sur les concessions sur la Vía Navegable Troncal. De tels changements peuvent créer une incertitude dans les coûts de fret à l'échelle du corridor. Les divergences documentaires peuvent également prolonger les escales portuaires lorsque les calendriers d'inspection ou les exigences en matière de certificats ne sont pas alignés. Ces retards sont particulièrement pertinents pour les cargaisons conteneurisées, qui nécessitent souvent une manutention plus standardisée et sensible aux délais.
Le Comité intergouvernemental pour la voie navigable a poursuivi les discussions sur les pratiques communes, mais les protocoles contraignants restent limités. Par conséquent, les opérateurs et les propriétaires de cargaisons doivent tenir compte des décisions des autorités douanières individuelles à chaque escale portuaire. Cela peut rendre le calendrier des voyages et la tarification moins prévisibles que sur une route intérieure. Le marché du transport fluvial intérieur en Amérique du Sud bénéficierait d'une reconnaissance plus cohérente des documents et des approbations de navires. Jusqu'à ce que cela se produise, les opérateurs transfrontaliers doivent maintenir des capacités de conformité locale détaillées. L'absence de procédures harmonisées peut réduire l'avantage de la connexion physique du corridor aux terminaux d'exportation atlantiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de cargaison : le vrac domine, mais la conteneurisation ajoute un poids stratégique
La cargaison en vrac représentait 91,15 % de la part du marché du transport fluvial intérieur en Amérique du Sud en 2025. Cette catégorie est soutenue par les grands volumes de soja, de maïs, de minerai de fer, de produits pétroliers et d'autres marchandises qui se déplacent efficacement dans des convois de barges. Le transport de vrac sec est étroitement lié aux récoltes de céréales et aux cycles d'exportation. Le transport de vrac liquide soutient la distribution de carburant sur les systèmes de l'Amazone et du Paraná. Les mouvements d'engrais sur le fleuve Tapajós ont augmenté de 46,8 % en 2025, tandis que les volumes de vrac liquide sur le même corridor ont augmenté de 40 % d'une année sur l'autre. Ces chiffres montrent que le trafic en vrac comprend un ensemble de flux plus large que les seules cargaisons de céréales. Les opérations en vrac restent dépendantes de la capacit des terminaux, de la profondeur des fleuves et de l'accès aux ports d'exportation. Les grands convois peuvent créer de solides avantages de coût unitaire lorsque les conditions du chenal permettent des chargements complets. Cette structure contribue à expliquer la position dominante de la cargaison en vrac sur le marché du transport fluvial intérieur en Amérique du Sud. La catégorie bénéficie également de la base de production agricole et extractive de la région. Sa concentration dans les marchandises à fort volume la rend vulnérable à la sécheresse, aux calendriers de récolte et aux perturbations aux points d'accès fluviaux clés. Les opérateurs investissent donc dans la disponibilité des flottes et les infrastructures de chargement qui peuvent maintenir des mouvements de cargaisons élevés durant les périodes de navigation favorables.
La cargaison conteneurisée devrait croître à un CAGR de 5,81 % jusqu'en 2031 au sein du marché du transport fluvial intérieur en Amérique du Sud. Sa croissance reflète l'utilisation accrue des conteneurs pour les biens industriels et les produits de consommation se déplaçant entre les sites intérieurs et les ports côtiers. Les services de conteneurs peuvent offrir une alternative structurée à la distribution exclusivement routière là où les terminaux fluviaux disposent d'équipements de manutention appropriés. Ils peuvent également améliorer les connexions entre les zones de production intérieures et les terminaux en eaux profondes atlantiques. Le nombre limité de terminaux à conteneurs dédiés le long des voies navigables intérieures reste une contrainte. Cela limite une adoption plus rapide même là où les expéditeurs pourraient bénéficier d'une distribution par barges. Les premières enchères de concessions de voies navigables intérieures attendues pour clôturer en 2026 visaient à soutenir l'investissement privé dans les terminaux et les infrastructures fluviales connexes. Une meilleure capacité de manutention peut réduire la charge de transfert entre les barges, les camions et les services océaniques. Les normes de documentation et les classifications de cargaisons influencent également les décisions de planification des opérateurs de conteneurs. Le marché du transport fluvial intérieur en Amérique du Sud pourrait voir la croissance des conteneurs s'accélérer là où l'investissement dans les terminaux est associé à un accès fiable aux chenaux. Les expéditeurs de cargaisons générales compareront toujours les services fluviaux avec le transport routier direct en termes de délai de transit et de certitude des horaires. La conteneurisation ajoute donc une valeur stratégique, mais elle ne déplace pas la structure actuelle dominée par le vrac.[3]"Gobierno anuncia inversión de $248.633 millones para garantizar la navegabilidad del río Magdalena." agenciapi.co


Par type de navire : les barges à cargaison sèche dominent, la conception à faible tirant d'eau remodèle le paysage concurrentiel
Les barges à cargaison sèche détenaient 54,06 % de la taille du marché du transport fluvial intérieur en Amérique du Sud en 2025. Leur position reflète les grands volumes de céréales, de minerai et de produits agro-industriels qui nécessitent une capacité de coque ouverte à grande échelle. Ces navires sont au cœur des convois de marchandises sur les systèmes de l'Amazone, du Tapajós et du Paraguay-Paraná. Les barges-citernes constituaient la deuxième catégorie de navires et assuraient les mouvements de carburant et de produits chimiques liquides. Leur activité est visible dans la logistique amazonienne et dans les routes d'importation de carburant du Paraguay. Les remorqueurs pousseurs et les remorqueurs génèrent de la demande par l'expansion des flottes, les taux journaliers d'exploitation et la nécessité de déplacer de plus grandes formations de barges. La configuration de la flotte détermine la quantité de cargaison pouvant être déplacée durant les périodes normales et de faibles niveaux d'eau. Les opérateurs fluviaux ont besoin d'une puissance, d'une capacité de cargaison et d'une maniabilité suffisantes pour opérer sur de longs corridors avec des profondeurs variables. La conception à faible tirant d'eau a gagné en importance car les restrictions de chargement peuvent rapidement réduire les revenus durant les périodes de sécheresse. Le marché du transport fluvial intérieur en Amérique du Sud récompense les opérateurs qui peuvent adapter la conception des navires aux conditions saisonnières de chaque route. Les barges à cargaison sèche restent essentielles en raison de leur adéquation aux mouvements en vrac. Leur position dominante devrait se maintenir car les cargaisons agricoles et minérales restent le fondement des volumes de fret fluvial.
Les barges porte-conteneurs et les navires feeders devraient progresser à un CAGR de 6,12 % jusqu'en 2031. Cette croissance suit l'utilisation plus large des conteneurs pour les cargaisons générales et des connexions feeders plus solides entre les ports fluviaux et les terminaux atlantiques. Ces navires peuvent soutenir des liaisons régulières pour les cargaisons qui ne peuvent pas se déplacer efficacement dans des configurations de barges en vrac. Le segment bénéficie également lorsque les terminaux intérieurs peuvent recevoir, stocker et transférer des conteneurs de manière fiable. Son expansion dépend de la profondeur navigable, des équipements des terminaux et de la stabilité commerciale des routes feeders. Les surtaxes pour faibles niveaux d'eau peuvent affaiblir la valeur des feeders fluviaux durant les périodes de sécheresse sévère. Un remorqueur fluvial à faible tirant d'eau livré à Girona S.A. au Paraguay en 2025 a été conçu pour opérer à des profondeurs aussi faibles que 6,0 pieds. Hermasa Navegacao a également commencé la construction de 2 remorqueurs pousseurs à faible tirant d'eau à Manaus en février 2026, chacun conçu pour pousser 20 barges transportant 32 000 tonnes. Ces projets montrent pourquoi la conception des navires devient un facteur concurrentiel important sur le marché du transport fluvial intérieur en Amérique du Sud. Les opérateurs qui préservent davantage de charge utile durant les périodes de faibles niveaux d'eau peuvent offrir un service plus fiable aux propriétaires de cargaisons. Cet avantage ne supprime pas la nécessité du dragage et de la gestion des chenaux. Il offre aux opérateurs un moyen pratique supplémentaire de protéger l'utilisation lorsque les fleuves deviennent moins profonds.
Par secteur d'utilisation final : l'agriculture domine en volume, les produits chimiques s'accélèrent grâce à la réorganisation des chaînes d'approvisionnement
L'agriculture et l'agro-industrie représentaient 31,82 % de la part du marché du transport fluvial intérieur en Amérique du Sud en 2025. Cette catégorie est soutenue par la grande base d'exportation de soja et de maïs de la région. Les producteurs utilisent les corridors fluviaux pour acheminer les cultures à fort volume vers les terminaux d'exportation. Les infrastructures de chargement dédiées peuvent réduire les coûts de fret unitaires à mesure que les volumes augmentent. Cela crée un schéma de renforcement, car des coûts de transport plus bas peuvent rendre l'accès fluvial plus attractif pour des cargaisons agricoles supplémentaires. Le segment est également sensible aux cycles de récolte, aux conditions des chenaux et à la capacité des connexions portuaires. La demande agricole soutient un trafic récurrent sur les routes fluviales septentrionales du Brésil et sur le système Paraguay-Paraná. Elle encourage également les investissements dans les installations de chargement, les barges et le stockage dans les terminaux. Le secteur du transport fluvial intérieur en Amérique du Sud dépend fortement de ces flux car ils fournissent les volumes nécessaires à des opérations de convois efficaces. Les mines et métaux ajoutent des mouvements de minerai de fer et de bauxite depuis les zones de production intérieures vers les points de transbordement. Le pétrole et le gaz utilisent des barges pour la distribution de carburant en Amazonie. Petrobras et Transpetro ont engagé 549 millions USD en mai 2026 pour la construction de barges et le forage de nouveaux puits d'Urucu au chantier naval Bertolini.
Les produits chimiques et les engrais devraient croître à un CAGR de 5,03 % jusqu'en 2031. Cette catégorie est soutenue par les mouvements d'engrais vers les régions agricoles et par la nécessité d'une distribution intérieure fiable. Les importations d'engrais via les terminaux de l'Arc Nord du Brésil ont augmenté de 62,7 % entre 2021 et 2025. Le gouvernement fédéral a activé un comité d'approvisionnement d'urgence à mi-2026 pour sécuriser les matières premières d'engrais phosphatés en provenance de Russie, de Chine et du Maroc. Ces conditions soulignent l'importance de la logistique fluviale pour les intrants agricoles. Elles créent également une demande d'infrastructures de transbordement et de stockage à proximité des connexions de voies navigables intérieures. Les cargaisons de produits chimiques et d'engrais nécessitent une manutention sécurisée et des livraisons régulières vers les centres de demande intérieurs. Cela peut favoriser les opérateurs disposant d'une capacité de citernes, de terminaux spécialisés et de solides procédures de conformité. La sylviculture, la pâte à papier et le papier, les biens manufacturés et industriels, et les matériaux de construction complètent le mix des utilisateurs finaux. Les matériaux de construction bénéficient de l'activité d'infrastructure publique à proximité des fleuves navigables. Le marché du transport fluvial intérieur en Amérique du Sud a la capacité de servir ces flux plus modestes, bien que leurs volumes ne correspondent pas à ceux de l'agriculture. La croissance plus rapide des produits chimiques et des engrais montre que la logistique fluviale est utilisée à la fois pour les cargaisons d'exportation et les chaînes d'approvisionnement entrantes.
Analyse géographique
Le Brésil représentait 57,43 % des revenus du marché du transport fluvial intérieur en Amérique du Sud en 2025, soutenu par les systèmes de l'Amazone, du Tapajós, du Madeira et du Tietê-Paraná. Le fret total des voies navigables intérieures au Brésil a atteint 140 millions de tonnes en 2025, le niveau le plus élevé de la série historique, les mouvements de céréales via l'Arc Nord et les mouvements de retour d'engrais ayant ajouté du volume. Le Brésil a également dirigé 706 millions USD d'approbations du Fonds de la marine marchande vers des projets de logistique maritime et fluviale en mars 2026. Son vaste réseau fluvial soutient les routes de cargaisons agricoles, de carburant et générales, faisant du Brésil le principal cadre pour les investissements dans les terminaux, la construction navale, le dragage et les concessions. La saison sèche amazonienne de 2026 reste un risque à court terme car les faibles niveaux d'eau peuvent réduire la capacité d'exportation des corridors de l'Arc Nord.
L'Argentine, le Paraguay et le corridor Paraguay-Paraná forment le prochain niveau d'activité, le complexe du fleuve Paraná en Argentine traitant 80 % des exportations nationales de céréales et générant 30 milliards USD de valeur d'exportation annuelle. Le cabotage fluvial de céréales en Argentine a atteint 805 805 tonnes en 2025, tandis que le fret intérieur par voie navigable a augmenté de 5,8 % par rapport à l'année précédente. Le Paraguay a traité entre 21 et 24 milliards USD de valeur commerciale via 45 terminaux fluviaux privés en 2025 et projetait 28 millions de tonnes de débit en 2026. Les questions de péages, les différences douanières et les décisions de concession peuvent affecter les coûts de fret à l'échelle du corridor. Le système amazonien du Pérou soutient les cargaisons agricoles et extractives mais manque de connectivité portuaire pour une position régionale significative, tandis que le rôle du Chili est limité aux systèmes lac-fleuve du sud.
La Colombie devrait être le segment national à la croissance la plus rapide avec un CAGR de 4,57 % jusqu'en 2031, soutenu par les investissements dans la connexion du fleuve Magdalena entre l'intérieur andin et la côte caraïbe. Le gouvernement colombien a engagé 59 millions USD pour 2026 afin de soutenir la navigabilité toute l'année et le dragage permanent, tandis que Cormagdalena a présenté un plan de plus de 191 millions USD de travaux sur les 3 années suivantes. L'organisme colombien CONPES a approuvé un Programme de connectivité fluviale et de cabotage de 82 millions USD pour 2026 à 2029 couvrant 14 interventions d'infrastructure fluviale. La réalisation dépendra du dragage permanent, de l'exécution des travaux et de l'intégration avec les autres modes de transport.[4]"Terminal Manaus Moderna, no Amazonas, vai receber R$ 875,9 milhões em investimentos.", gov.br
Paysage concurrentiel
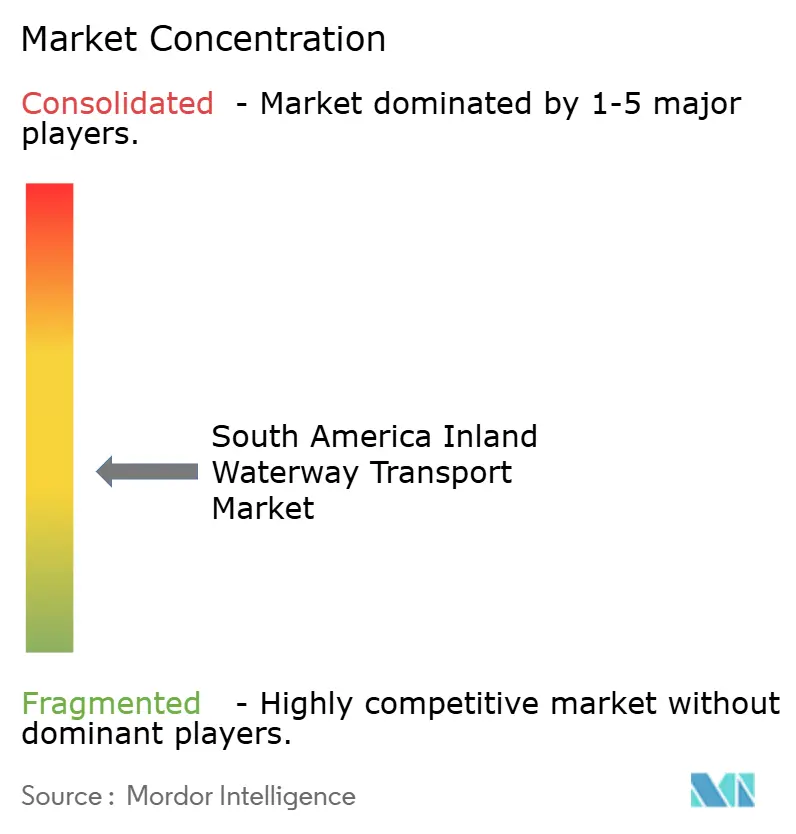
Le marché du transport fluvial intérieur en Amérique du Sud est modérément fragmenté. Les spécialistes fluviaux nationaux occupent des positions solides sur les corridors délimités nationalement, avec Hidrovias do Brasil, Hermasa Navegação et Chibatao actifs au Brésil, et Compania Navios Argentina, UABL/ATRIA et Naviera Fluvial Paraguaya actifs sur le système Paraguay-Paraná. CMA CGM et Maersk concurrencent principalement sur le corridor de Manaus via des services feeders et des services logistiques connexes. Hidrovias do Brasil a réduit sa dette nette grâce à une augmentation de capital de sa société mère Ultrapar et a confirmé un plan d'investissement de 53 millions USD pour 2026. La surtaxe pour faibles niveaux d'eau de CMA CGM a atteint 2 315 USD par EVP en septembre 2026, illustrant l'exposition aux coûts des services feeders amazoniens.
Les opportunités sont concentrées dans les terminaux à conteneurs sur les tronçons fluviaux intermédiaires du corridor, le transbordement de produits chimiques et d'engrais près de l'Arc Nord, et les outils de navigation qui améliorent l'utilisation des flottes. Hidrovias a investi dans des prévisions hydrologiques à 15 jours pour soutenir la planification des convois et une meilleure surveillance du tirant d'eau. Ces outils peuvent aider les opérateurs à configurer les chargements et à expédier les navires, bien qu'ils ne puissent pas supprimer l'effet physique d'un faible niveau d'eau prolongé. Les terminaux Tietê-Paraná planifiés par MRS Logistica, ciblés pour janvier 2027, montrent comment les prestataires ferroviaires s'orientent vers le fret fluvial. Maersk a annoncé un dépôt polyvalent de 70 000 mètres carrés à Rio Grande et une extension de 3 160 mètres carrés à Paranaguá en avril 2026, reliant les installations portuaires aux services de cabotage Aliança et à la logistique intérieure régionale.
Ces investissements peuvent renforcer les offres de bout en bout et accroître la pression sur les opérateurs qui ne fournissent qu'un seul service de transport. Les conditions fluviales, l'accès aux terminaux, la conception des flottes et la conformité transfrontalière favorisent les participants locaux expérimentés. Les transporteurs mondiaux apportent de l'échelle et des relations clients là où les conteneurs relient les fleuves aux services océaniques, tandis que les opérateurs nationaux conservent des avantages en matière de navigation locale et de coordination des terminaux.
Leaders du secteur du transport fluvial intérieur en Amérique du Sud
-
Hermasa Navegacao Da Amazonia Ltda
-
UABL Paraguay S.A.
-
Navemar S.A.
-
Hidrovias do Brasil S.A.
-
Compania Navios Argentina S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : CMA CGM a relevé sa surtaxe pour faibles niveaux d'eau sur l'Amazone à 2 315 USD par EVP pour les expéditions à destination et en provenance de Manaus, effective le 2 octobre 2026, citant la baisse rapide des niveaux du Rio Negro et du fleuve Amazone approchant la sévérité de 2023. La surtaxe reflète les coûts supplémentaires liés aux restrictions de tirant d'eau, aux opérations de pontons flottants, et à l'augmentation du pilotage et de la logistique des barges.
- Septembre 2026 : Maersk a émis un avis client projetant des restrictions de navigation sur le fleuve Amazone à partir d'octobre, semaines 41-44, une possible fermeture en novembre, semaines 45-48, et de nouvelles restrictions de capacité jusqu'au début 2027, sur la base des données de jaugeage de l'Autorité fluviale de l'Amazonie occidentale et de l'ANA.
- Août 2026 : CMA CGM a introduit une surtaxe initiale pour faibles niveaux d'eau de 753 USD par EVP pour les cargaisons de Manaus effective en septembre 2026, portée par la suite à 2 315 USD par EVP pour octobre 2026, alors que les niveaux du fleuve Amazone baissaient plus rapidement que les années récentes.
- Avril 2026 : Maersk a annoncé un dépôt polyvalent de 70 000 mètres carrés à Rio Grande et une extension de 3 160 mètres carrés à Paranaguá, intégrant le réseau portuaire du sud du Brésil au service de cabotage Aliança et renforçant la connectivité logistique intérieure dans la région.


Périmètre du rapport sur le marché du transport fluvial intérieur en Amérique du Sud
| Cargaison en vrac | Transport de vrac sec |
| Transport de vrac liquide | |
| Cargaison conteneurisée |
| Barges à cargaison sèche |
| Barges-citernes |
| Barges porte-conteneurs et navires feeders |
| Remorqueurs pousseurs et remorqueurs |
| Agriculture et agro-industrie |
| Mines et métaux |
| Pétrole et gaz |
| Produits chimiques et engrais |
| Biens manufacturés et industriels |
| Sylviculture, pâte à papier et papier |
| Matériaux de construction |
| Autres |
| Argentine |
| Brésil |
| Chili |
| Colombie |
| Pérou |
| Reste de l'Amérique du Sud |
| Par type de cargaison | Cargaison en vrac | Transport de vrac sec |
| Transport de vrac liquide | ||
| Cargaison conteneurisée | ||
| Par type de navire | Barges à cargaison sèche | |
| Barges-citernes | ||
| Barges porte-conteneurs et navires feeders | ||
| Remorqueurs pousseurs et remorqueurs | ||
| Par secteur d'utilisation final | Agriculture et agro-industrie | |
| Mines et métaux | ||
| Pétrole et gaz | ||
| Produits chimiques et engrais | ||
| Biens manufacturés et industriels | ||
| Sylviculture, pâte à papier et papier | ||
| Matériaux de construction | ||
| Autres | ||
| Par pays | Argentine | |
| Brésil | ||
| Chili | ||
| Colombie | ||
| Pérou | ||
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Quelle est la valeur du transport fluvial intérieur en Amérique du Sud en 2026 ?
Le secteur est évalué à 2,24 milliards USD en 2026 et devrait atteindre 2,63 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de fret fluvial en Amérique du Sud ?
Les flux d'exportations agricoles, les investissements intermodaux, les besoins en logistique à faibles émissions et le commerce Paraguay-Paraná soutiennent la demande.
Quel type de cargaison domine le transport fluvial intérieur en Amérique du Sud ?
La cargaison en vrac a dominé avec 91,15 % de la part des revenus en 2025, car les céréales, le minerai, le carburant et d'autres cargaisons à fort volume conviennent aux opérations de barges.
Quelle catégorie de navires se développe le plus rapidement ?
Les barges porte-conteneurs et les navires feeders devraient croître à un CAGR de 6,12 % jusqu'en 2031 à mesure que la distribution intérieure conteneurisée se développe.
Pourquoi le Brésil est-il important pour la logistique fluviale en Amérique du Sud ?
Le Brésil détenait 57,43 % des revenus régionaux en 2025 et a acheminé 140 millions de tonnes de fret par voies navigables intérieures durant cette année.
Quel est le principal risque opérationnel pour les transporteurs par voies navigables intérieures ?
Les faibles niveaux d'eau saisonniers peuvent réduire les chargements des navires, retarder les services et augmenter les coûts de fret, notamment sur les routes amazoniennes.
Dernière mise à jour de la page le:



