
Tamanho e Participação do Mercado de Transporte Hidroviário Interior da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
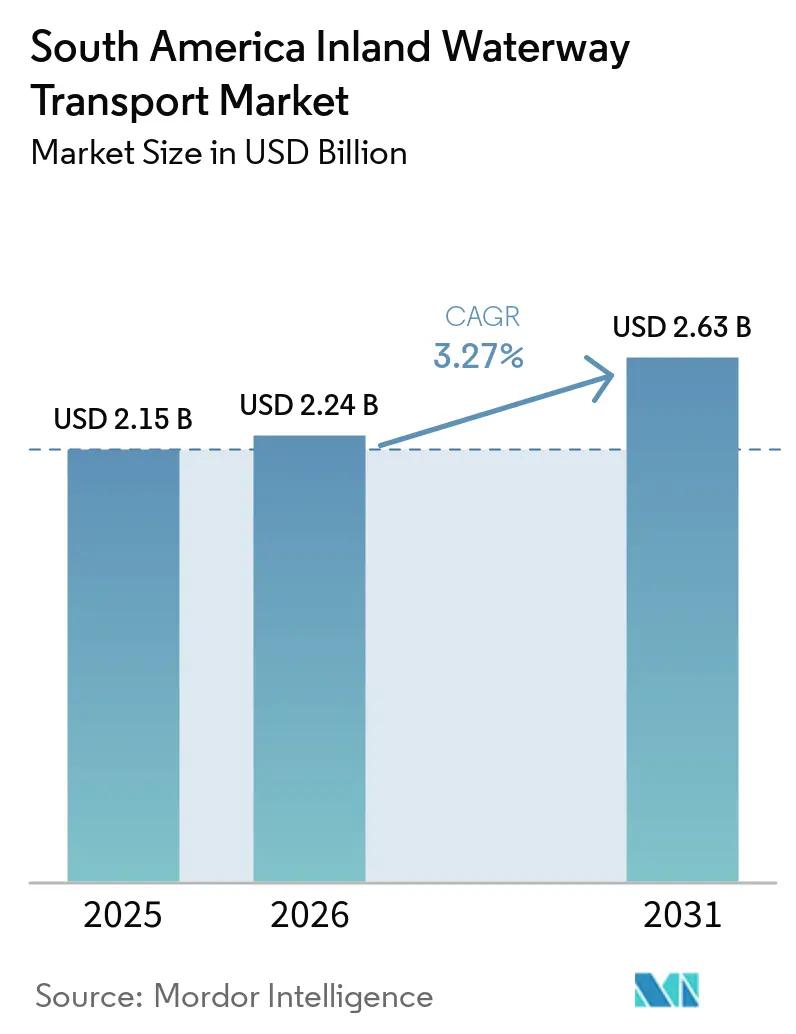
| Tamanho do mercado no ano base (2025) | 2.15 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.63 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.27 % |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Transporte Hidroviário Interior da América do Sul por Mordor Intelligence
O tamanho do mercado de transporte hidroviário interior da América do Sul foi avaliado em 2,15 bilhões de USD em 2025 e estima-se que cresça de 2,24 bilhões de USD em 2026 para atingir 2,63 bilhões de USD até 2031, a um CAGR de 3,27% durante o período de previsão (2026-2031).
O mercado de transporte hidroviário interior da América do Sul está sendo moldado pelo deslocamento da carga de soja e milho das rodovias para os corredores fluviais no Brasil, Paraguai e Argentina. Essa mudança fortalece o papel dos rios nas cadeias de suprimentos de exportação e aumenta o valor do acesso confiável a terminais. Os operadores também estão respondendo às expectativas dos compradores por logística de menores emissões e à necessidade de melhor coordenação entre redes fluviais, ferroviárias, portuárias e rodoviárias. Os baixos níveis de água permanecem um risco operacional relevante, especialmente nos sistemas dos rios Amazonas e Paraguai, e podem elevar custos ou limitar as cargas das embarcações. O investimento em terminais, dragagem, design de frota e planejamento de navegação influenciará, portanto, o desenvolvimento do mercado de transporte hidroviário interior da América do Sul até 2031.[1]"Terminal Manaus Moderna, Amazonas," Ministério dos Portos e Aeroportos, gov.br
Principais Conclusões do Relatório
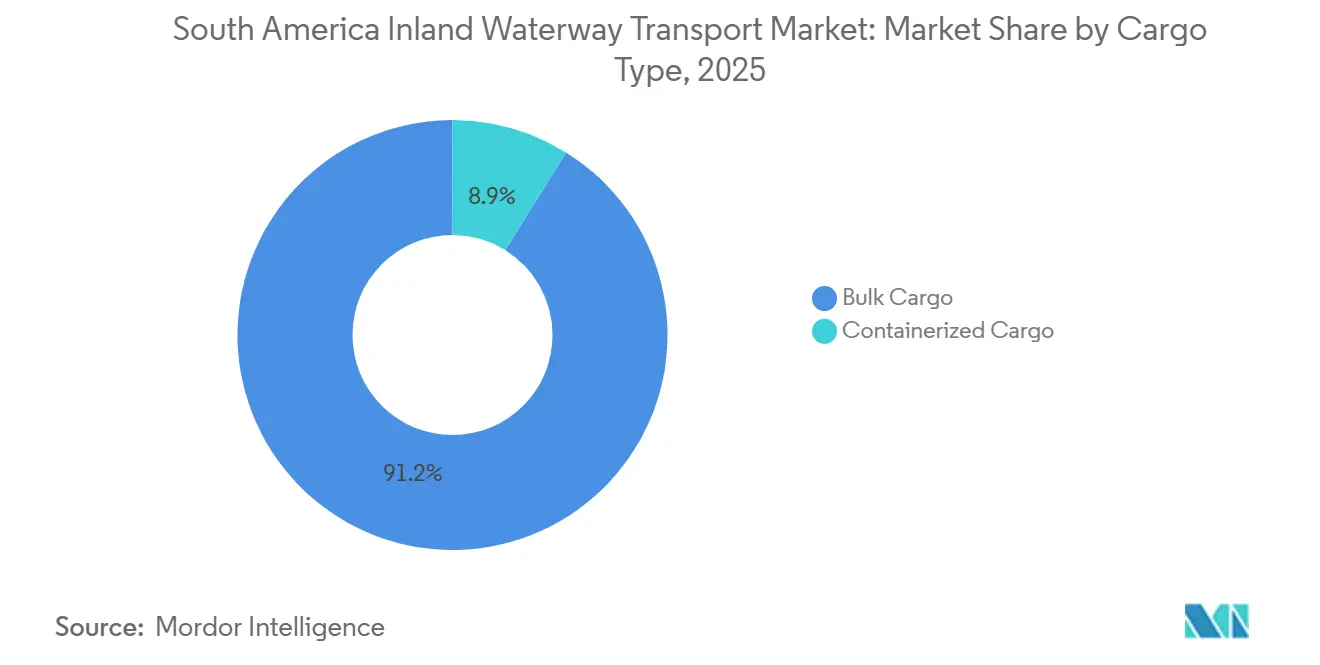
- Por tipo de carga, a carga a granel liderou com 91,15% do tamanho do mercado de transporte hidroviário interior da América do Sul em 2025, enquanto a carga em contêiner tem previsão de expansão a um CAGR de 5,81% até 2031.
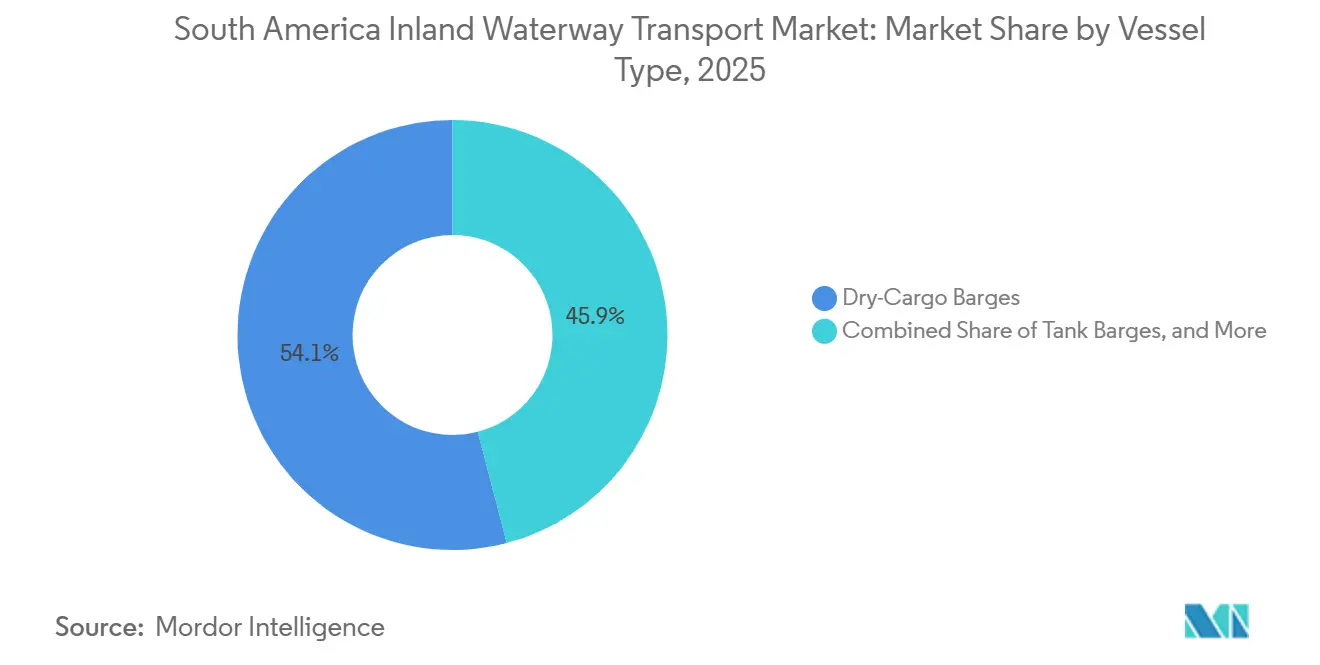
- Por tipo de embarcação, as barcaças de carga seca lideraram com 54,06% da participação do mercado de transporte hidroviário interior da América do Sul em 2025, enquanto as barcaças porta-contêineres e embarcações alimentadoras têm previsão de expansão a um CAGR de 6,12% até 2031.
- Por setor de usuário final, agricultura e agronegócio lideraram com 31,82% da participação do mercado de transporte hidroviário interior da América do Sul em 2025, enquanto produtos químicos e fertilizantes têm previsão de expansão a um CAGR de 5,03% até 2031.
- Por país, o Brasil deteve 57,43% da participação do mercado de transporte hidroviário interior da América do Sul em 2025, enquanto o Peru registrou o maior CAGR projetado de 4,57% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Transporte Hidroviário Interior da América do Sul
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volumes de Exportação Agrícola Migrando para Corredores Fluviais | +0.9% | Brasil, Paraguai, Argentina | Médio prazo (2-4 anos) |
| Investimentos em Portos Interiores e Integração Multimodal | +0.7% | Brasil, Colômbia | Longo prazo (≥ 4 anos) |
| Expansão do Comércio Transfronteiriço Paraguai-Paraná | +0.6% | Argentina, Paraguai, Brasil | Médio prazo (2-4 anos) |
| Menor Intensidade de Combustível e Pressão por Descarbonização em Relação ao Frete Rodoviário | +0.5% | Brasil, Argentina | Médio prazo (2-4 anos) |
| Monitoramento Digital de Calado Possibilitando Maior Utilização das Embarcações | +0.4% | Brasil, Paraguai | Longo prazo (≥ 4 anos) |
| Design de Frota Resiliente a Baixos Níveis de Água Ampliando as Janelas Operacionais Navegáveis | +0.3% | Brasil, Paraguai, Argentina | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volumes de Exportação Agrícola Migrando para Corredores Fluviais
Os corredores fluviais estão assumindo um papel maior nos movimentos de exportação agrícola no mercado de transporte hidroviário interior da América do Sul. O principal fator é a diferença de custo entre barcaças e caminhões em rotas de commodities de longa distância. A cabotagem fluvial de grãos da Argentina atingiu 805.805 toneladas em 2025, 18% acima de 2024 e o melhor resultado em 5 anos. A carga doméstica total na Hidrovia Paraguai-Paraná atingiu 8,49 milhões de toneladas em 2025, um aumento de 5,8% em relação ao ano anterior. No Rio Tapajós, soja e milho responderam por 88,4% do volume movimentado em 2025, e um comboio de 36 barcaças demonstrou capacidade de transporte de 110.000 toneladas por movimento. Esses fluxos reduzem a dependência do transporte rodoviário onde há acesso fluvial navegável disponível, enquanto as áreas sem esse acesso continuam a enfrentar maior pressão sobre as redes rodoviárias.
Investimentos em Portos Interiores e Integração Multimodal
O investimento em portos interiores e conexões multimodais está ampliando a base operacional do mercado de transporte hidroviário interior da América do Sul. O Fundo da Marinha Mercante do Brasil aprovou mais de 706 milhões de USD para projetos de logística marítima e fluvial em março de 2026, incluindo 80 milhões de USD para 41 projetos de navegação interior no Estado do Amazonas. O ministério também avançou em uma concessão integrada cobrindo canais de acesso portuário e trechos de hidrovias interiores em Rio Grande, Pelotas e Porto Alegre. Esses desenvolvimentos apoiam a dragagem, a capacidade dos terminais e um acesso mais coordenado entre rotas fluviais e portos marítimos. Eles também podem reduzir o atrito nas transferências para embarcadores que dependem de múltiplos modos de transporte. As decisões de investimento permanecem vinculadas à clareza dos termos de concessão e ao cronograma das melhorias nos canais.
Menor Intensidade de Combustível e Pressão por Descarbonização em Relação ao Frete Rodoviário
A eficiência de combustível está se tornando mais importante nas contratações de frete no mercado de transporte hidroviário interior da América do Sul. O transporte hidroviário pode reduzir as emissões em relação ao frete rodoviário em movimentos de commodities de longa distância, o que importa para os exportadores que respondem às exigências dos clientes sobre emissões na cadeia de suprimentos.[2]"Anuário de Agrologística 2026 – Volume 3, datamarnews.com Em dezembro de 2025, a Navegação Aliança e a Be8 concluíram um teste de 50 horas utilizando 100% de biocombustível Be8 BeVant em hidrovias interiores no Rio Grande do Sul. O teste registrou uma redução de 99,41% nas emissões de gases de efeito estufa em comparação com o diesel marítimo convencional. A Hermasa Navegação iniciou a construção de 2 rebocadores empurradores em fevereiro de 2026 que podem operar com biodiesel B100 e foram projetados para movimentar 20 barcaças transportando 32.000 toneladas no Amazonas. As embarcações foram projetadas com motores que podem operar com diesel e biodiesel, ajudando os operadores a manter flexibilidade de combustível.
Expansão do Comércio Transfronteiriço Paraguai-Paraná
A Hidrovia Paraguai-Paraná, um corredor de 3.400 quilômetros conectando as zonas de produção de cinco países aos terminais de exportação no Atlântico, transportou mais de 100 milhões de toneladas métricas anualmente entre todos os usuários e tem previsão de movimentar 28 milhões de toneladas pelo trecho Paraguai-Argentina em 2026. A hidrovia movimenta aproximadamente 80% das exportações de grãos e derivados da Argentina, gerando cerca de 30 bilhões de USD em valor de exportação anual. A dependência do Paraguai é ainda mais concentrada: nove em cada dez toneladas exportadas deixam o país por meio de 45 terminais fluviais privados que processaram entre 21 e 24 bilhões de USD em valor comercial em 2025. Uma declaração conjunta de julho de 2026 das associações de usuários da hidrovia CAPECO e CAPPRO alertou que disputas não resolvidas sobre pedágios argentinos e novas propostas tarifárias no trecho do Rio Paraguai poderiam acumular custos em todo o corredor, comprometendo a competitividade do frete na hidrovia.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Variabilidade Sazonal de Calado e Exposição à Seca | -0.8% | Brasil (bacia amazônica), Argentina, Paraguai | Curto prazo (≤ 2 anos) |
| Procedimentos Aduaneiros e Regulatórios Transfronteiriços Fragmentados | -0.5% | Corredor de 5 países da Hidrovia Paraguai-Paraná | Longo prazo (≥ 4 anos) |
| Escassez de Pilotos Fluviais Qualificados e Tripulações de Rebocadores | -0.4% | Brasil, Paraguai, Argentina | Médio prazo (2-4 anos) |
| Atrasos no Licenciamento Ambiental e na Modernização da Frota | -0.3% | Brasil (hidrovias amazônicas) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Variabilidade Sazonal de Calado e Exposição à Seca
As variações sazonais na profundidade da água são uma restrição operacional direta para o mercado de transporte hidroviário interior da América do Sul. O Serviço Geológico do Brasil projetou, em setembro de 2026, que o Rio Negro em Manaus poderia cair para 12,31 metros durante a estação seca. Esse nível se aproxima das condições que perturbaram as cadeias de suprimentos regionais em 2023. A CMA CGM elevou sua Sobretaxa por Baixo Nível de Água no Amazonas para 2.315 USD por TEU para embarques de e para Manaus, com vigência a partir de 2 de outubro de 2026, em razão da queda dos níveis fluviais e dos custos associados às restrições de calado, píeres flutuantes, praticagem e logística de barcaças. O baixo nível de água pode forçar os operadores a reduzir as cargas, alterar as formações de comboios ou atrasar as partidas. Essas ações podem corroer a vantagem de custo que o transporte fluvial normalmente oferece em movimentos de frete de alto volume.
O impacto se estende além dos operadores de embarcações, pois exportadores e importadores também precisam gerenciar condições de trânsito menos previsíveis. O Rio Tapajós poderia desviar de 3 a 5 milhões de toneladas de soja das barcaças para caminhões caso a dragagem do canal não avance, acrescentando de 29 a 48 USD por tonelada em custos de frete e até 164 milhões de USD em perdas na cadeia de suprimentos durante a estação seca de outubro a fevereiro. Embarcações de menor calado podem ampliar as janelas operacionais e reduzir a gravidade das restrições de carga. Elas não podem eliminar completamente as perturbações durante secas extremas. O mercado de transporte hidroviário interior da América do Sul requer, portanto, capacidade de contingência em rodovias, armazenagem, terminais e cronogramas. As previsões de navegação e os planos de dragagem mais responsivos tornaram-se centrais para a proteção dos fluxos de carga durante os meses secos.
Procedimentos Aduaneiros e Regulatórios Transfronteiriços Fragmentados
O corredor Paraguai-Paraná atravessa 5 sistemas regulatórios nacionais, criando complexidade procedimental para o mercado de transporte hidroviário interior da América do Sul. Cada país aplica suas próprias práticas de despacho portuário, requisitos de inspeção de carga e regras de certificação de embarcações. As associações de usuários da hidrovia do Paraguai levantaram preocupações em julho de 2026 sobre pedágios sobrepostos e discussões de concessão na Vía Navegable Troncal. Tais mudanças podem gerar incerteza nos custos de frete ao longo do corredor. Divergências na documentação também podem prolongar as estadias nos portos quando os cronogramas de inspeção ou os requisitos de certificação não estão alinhados. Esses atrasos são particularmente relevantes para a carga em contêiner, que frequentemente exige manuseio mais padronizado e sensível ao tempo.
O Comitê Intergovernamental para a Hidrovia continuou as discussões sobre práticas comuns, mas os protocolos vinculantes permanecem limitados. Como resultado, operadores e proprietários de carga devem considerar as decisões das autoridades aduaneiras individuais em cada escala portuária. Isso pode tornar o cronograma das viagens e a precificação menos previsíveis do que em uma rota doméstica. O mercado de transporte hidroviário interior da América do Sul se beneficiaria de um reconhecimento mais consistente de documentos e aprovações de embarcações. Até que isso ocorra, os operadores transfronteiriços precisam manter capacidades detalhadas de conformidade local. A ausência de procedimentos harmonizados pode reduzir o benefício da conexão física do corredor com os terminais de exportação no Atlântico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Carga: A Granel Domina, mas a Conteinerização Agrega Peso Estratégico
A carga a granel respondeu por 91,15% da participação do mercado de transporte hidroviário interior da América do Sul em 2025. A categoria é sustentada pelos grandes volumes de soja, milho, minério de ferro, produtos de petróleo e outras commodities que se movem eficientemente em comboios de barcaças. O transporte de granéis sólidos está intimamente ligado às safras agrícolas e aos ciclos de exportação. O transporte de granéis líquidos apoia a distribuição de combustíveis nos sistemas Amazonas e Paraná. Os movimentos de fertilizantes no Rio Tapajós aumentaram 46,8% em 2025, enquanto os volumes de granéis líquidos no mesmo corredor cresceram 40% em relação ao ano anterior. Os dados mostram que o tráfego de granéis inclui um conjunto mais amplo de fluxos do que apenas a carga de grãos. As operações de granéis continuam dependentes da capacidade dos terminais, da profundidade dos rios e do acesso aos portos de exportação. Grandes comboios podem criar fortes vantagens de custo unitário quando as condições do canal permitem cargas completas. Essa estrutura ajuda a explicar a posição de liderança da carga a granel no mercado de transporte hidroviário interior da América do Sul. A categoria também se beneficia da base de produção agrícola e extrativista da região. Sua concentração em commodities de alto volume a expõe à seca, ao calendário das safras e a perturbações nos principais pontos de acesso fluvial. Os operadores estão, portanto, investindo em disponibilidade de frota e infraestrutura de carregamento que possam manter elevada a movimentação de carga durante os períodos favoráveis de navegação.
A Carga em Contêiner tem previsão de crescer a um CAGR de 5,81% até 2031 no mercado de transporte hidroviário interior da América do Sul. Seu crescimento reflete o maior uso de contêineres para bens industriais e produtos de consumo que se movem entre localidades interiores e portos costeiros. Os serviços de contêiner podem oferecer uma alternativa estruturada à distribuição exclusivamente rodoviária onde os terminais fluviais dispõem de equipamentos de manuseio adequados. Eles também podem melhorar as conexões entre as zonas de produção do interior e os terminais de águas profundas no Atlântico. O número limitado de terminais de contêineres construídos especificamente ao longo das hidrovias interiores permanece uma restrição. Isso limita uma adoção mais rápida mesmo onde os embarcadores poderiam se beneficiar da distribuição por barcaças. Os primeiros leilões de concessão de hidrovias interiores com previsão de encerramento em 2026 tinham como objetivo apoiar o investimento privado em terminais e infraestrutura fluvial correlata. Uma melhor capacidade de manuseio pode reduzir o ônus das transferências entre barcaças, caminhões e serviços oceânicos. Os padrões de documentação e as classificações de carga também moldam as decisões de planejamento dos operadores de contêineres. O mercado de transporte hidroviário interior da América do Sul pode ver o crescimento de contêineres se acelerar onde o investimento em terminais for combinado com acesso confiável ao canal. Os embarcadores de carga geral ainda compararão os serviços fluviais com o transporte rodoviário direto em termos de tempo de trânsito e certeza de cronograma. A conteinerizaão, portanto, agrega valor estratégico, mas não desloca a atual estrutura de carga liderada pelos granéis.[3]"Gobierno anuncia inversión de $248.633 millones para garantizar la navegabilidad del río Magdalena." agenciapi.co


Por Tipo de Embarcação: Barcaças de Carga Seca Lideram, Design de Baixo Calado Remodela o Campo Competitivo
As Barcaças de Carga Seca detiveram 54,06% do tamanho do mercado de transporte hidroviário interior da América do Sul em 2025. Sua posição reflete os grandes volumes de grãos, minério e agronegócio que requerem capacidade de casco aberto em escala. Essas embarcações são centrais para os comboios de commodities nos sistemas Amazonas, Tapajós e Paraguai-Paraná. As Barcaças-Tanque foram a segunda maior categoria de embarcações e atenderam aos movimentos de combustível e produtos químicos líquidos. Sua atividade é visível na logística amazônica e nas rotas de importação de combustível do Paraguai. Os Rebocadores Empurradores e Rebocadores geram demanda por meio da expansão da frota, das diárias operacionais e da necessidade de movimentar formações maiores de barcaças. A configuração da frota determina quanta carga pode ser movimentada tanto em períodos normais quanto de baixo nível de água. Os operadores fluviais precisam de potência, capacidade de carga e manobrabilidade suficientes para operar em longos corredores com profundidades variáveis. O design de baixo calado ganhou importância porque as restrições de carga podem reduzir rapidamente a receita durante períodos de seca. O mercado de transporte hidroviário interior da América do Sul recompensa os operadores que conseguem adequar o design das embarcações às condições sazonais de cada rota. As barcaças de carga seca permanecem essenciais devido à sua adequação para movimentos de granéis. Sua posição de liderança provavelmente continuará à medida que as cargas agrícolas e minerais permaneçam a base dos volumes de frete fluvial.
As Barcaças Porta-Contêineres e Embarcações Alimentadoras têm previsão de avançar a um CAGR de 6,12% até 2031. Esse crescimento acompanha o uso mais amplo de contêineres para carga geral e conexões alimentadoras mais fortes entre portos fluviais e terminais atlânticos. Essas embarcações podem apoiar ligações programadas para carga que não pode se mover eficientemente em configurações de barcaças de granéis. O segmento também se beneficia quando os terminais interiores podem receber, armazenar e transferir contêineres de forma confiável. Sua expansão depende da profundidade navegável, dos equipamentos dos terminais e da estabilidade comercial das rotas alimentadoras. As sobretaxas por baixo nível de água podem enfraquecer o valor dos alimentadores fluviais durante períodos de seca severa. Um rebocador empurrador fluvial de baixo calado entregue à Girona S.A. no Paraguai em 2025 foi projetado para operar em profundidades de até 6,0 pés. A Hermasa Navegação também iniciou a construção de 2 rebocadores empurradores de baixo calado em Manaus em fevereiro de 2026, cada um projetado para empurrar 20 barcaças transportando 32.000 toneladas. Esses projetos mostram por que o design das embarcações está se tornando um fator competitivo importante no mercado de transporte hidroviário interior da América do Sul. Os operadores que preservam mais carga útil durante períodos de baixo nível de água podem oferecer um serviço mais confiável aos proprietários de carga. O benefício não elimina a necessidade de dragagem e gestão dos canais. Ele oferece aos operadores outra forma prática de proteger a utilização quando os rios ficam mais rasos.
Por Setor de Usuário Final: Agricultura Lidera em Volume, Produtos Químicos Aceleram com o Realinhamento da Cadeia de Suprimentos
Agricultura e Agronegócio representaram 31,82% da participação do mercado de transporte hidroviário interior da América do Sul em 2025. A categoria é sustentada pela grande base de exportação de soja e milho da região. Os produtores utilizam corredores fluviais para movimentar culturas de alto volume em direção aos terminais de exportação. A infraestrutura de carregamento dedicada pode reduzir os custos unitários de frete à medida que os volumes aumentam. Isso cria um padrão de reforço, pois custos de transporte mais baixos podem tornar o acesso fluvial mais atraente para cargas agrícolas adicionais. O segmento também é sensível aos ciclos de safra, às condições dos canais e à capacidade das conexões portuárias. A demanda agrícola sustenta o tráfego recorrente nas rotas fluviais do norte do Brasil e no sistema Paraguai-Paraná. Ela também incentiva o investimento em instalações de carregamento, barcaças e armazenagem em terminais. O setor de transporte hidroviário interior da América do Sul depende fortemente desses fluxos porque eles fornecem os volumes necessários para operações eficientes de comboios. Mineração e Metais acrescenta movimentos de minério de ferro e bauxita de áreas de produção do interior para pontos de transbordo. Petróleo e Gás utiliza barcaças para distribuição de combustível na Amazônia. A Petrobras e a Transpetro comprometeram 549 milhões de USD em maio de 2026 para a construção de barcaças e novas perfurações de poços Urucu no Estaleiro Bertolini.
Produtos Químicos e Fertilizantes têm previsão de crescer a um CAGR de 5,03% até 2031. A categoria é sustentada pelos movimentos de fertilizantes para as regiões agrícolas e pela necessidade de distribuição interior confiável. As importações de fertilizantes pelos terminais do Arco Norte do Brasil aumentaram 62,7% entre 2021 e 2025. O governo federal ativou um comitê de abastecimento de emergência em meados de 2026 para garantir matérias-primas de fertilizantes fosfatados provenientes da Rússia, China e Marrocos. Essas condições ressaltam a importância da logística fluvial para os insumos agrícolas. Elas também criam demanda por infraestrutura de transbordo e armazenagem próxima às conexões de hidrovias interiores. A carga de produtos químicos e fertilizantes requer manuseio seguro e entrega regular aos centros de demanda no interior. Isso pode favorecer operadores com capacidade de tanques, terminais especializados e procedimentos robustos de conformidade. Silvicultura, Celulose e Papel, Bens de Manufatura e Industriais e Materiais de Construção completam o mix de usuários finais. Os Materiais de Construção se beneficiam da atividade de infraestrutura pública próxima a rios navegáveis. O mercado de transporte hidroviário interior da América do Sul tem espaço para atender a esses fluxos menores, embora seus volumes não se equiparem à agricultura. O crescimento mais rápido de Produtos Químicos e Fertilizantes mostra que a logística fluvial está sendo utilizada tanto para carga de exportação quanto para cadeias de suprimentos de entrada.
Análise Geográfica
O Brasil respondeu por 57,43% da receita do mercado de transporte hidroviário interior da América do Sul em 2025, sustentado pelos sistemas Amazonas, Tapajós, Madeira e Tietê-Paraná. A carga total de hidrovias interiores no Brasil atingiu 140 milhões de toneladas em 2025, o nível mais alto da série histórica, à medida que os movimentos de grãos pelo Arco Norte e os movimentos de retorno de fertilizantes adicionaram volume. O Brasil também direcionou 706 milhões de USD em aprovações do Fundo da Marinha Mercante para projetos de logística marítima e fluvial em março de 2026. Seu amplo sistema fluvial apoia rotas de carga agrícola, de combustível e geral, tornando o Brasil o principal cenário para investimentos em terminais, construção naval, dragagem e concessões. A estação seca amazônica de 2026 permanece um risco de curto prazo, pois níveis de água mais baixos podem reduzir a capacidade de exportação dos corredores do Arco Norte.
Argentina, Paraguai e o corredor Paraguai-Paraná formam o próximo nível de atividade, com o complexo do Rio Paraná da Argentina movimentando 80% das exportações nacionais de grãos e gerando 30 bilhões de USD em valor de exportação anual. A cabotagem fluvial de grãos da Argentina atingiu 805.805 toneladas em 2025, enquanto a carga doméstica nas hidrovias aumentou 5,8% em relação ao ano anterior. O Paraguai processou entre 21 e 24 bilhões de USD em valor comercial por meio de 45 terminais fluviais privados em 2025 e projetou 28 milhões de toneladas de movimentação em 2026. Questões de pedágios, diferenças aduaneiras e decisões de concessão podem afetar os custos de frete ao longo do corredor. O sistema amazônico do Peru apoia carga agrícola e extrativista, mas carece de conectividade portuária para uma posição regional significativa, enquanto o papel do Chile se limita aos sistemas de lagos e rios do sul.
A Colômbia tem previsão de ser o segmento nacional de crescimento mais rápido, com um CAGR de 4,57% até 2031, sustentado pelo investimento na conexão do Rio Magdalena entre o interior andino e a costa caribenha. O governo colombiano comprometeu 59 milhões de USD para 2026 para apoiar a navegabilidade durante todo o ano e a dragagem permanente, enquanto a Cormagdalena apresentou um plano de mais de 191 milhões de USD em obras para os 3 anos seguintes. O órgão CONPES da Colômbia aprovou um Programa de Conectividade Fluvial e de Cabotagem de 82 milhões de USD para 2026 a 2029, cobrindo 14 intervenções em infraestrutura fluvial. A entrega dependerá da dragagem permanente, da execução das obras e da integração com outros modos de transporte.[4]"Terminal Manaus Moderna, no Amazonas, vai receber R$ 875,9 milhões em investimentos.", gov.br
Cenário Competitivo
O mercado de transporte hidroviário interior da América do Sul é moderadamente fragmentado. Os especialistas em rios domésticos têm posições fortes em corredores de âmbito nacional, com Hidrovias do Brasil, Hermasa Navegação e Chibatao atuando no Brasil, e Compania Navios Argentina, UABL/ATRIA e Naviera Fluvial Paraguaya atuando no sistema Paraguai-Paraná. CMA CGM e Maersk competem principalmente no corredor de Manaus por meio de serviços alimentadores e de logística correlata. A Hidrovias do Brasil reduziu a dívida líquida por meio de um aumento de capital pela controladora Ultrapar e confirmou um plano de investimento de 53 milhões de USD para 2026. A sobretaxa por baixo nível de água da CMA CGM atingiu 2.315 USD por TEU em setembro de 2026, evidenciando a exposição a custos dos serviços alimentadores amazônicos.
As oportunidades estão concentradas em terminais de contêineres em trechos fluviais intermediários do corredor, transbordo de produtos químicos e fertilizantes próximo ao Arco Norte e ferramentas de navegação que melhoram o uso da frota. A Hidrovias investiu em previsões hidrológicas de 15 dias para apoiar o agendamento de comboios e um melhor monitoramento de calado. Essas ferramentas podem ajudar os operadores a configurar cargas e despachar embarcações, embora não possam remover o efeito físico de baixos níveis de água sustentados. Os terminais planejados da MRS Logistica no Tietê-Paraná, com previsão para janeiro de 2027, mostram como os provedores ferroviários estão ingressando no frete fluvial. A Maersk anunciou um depósito multiuso de 70.000 metros quadrados em Rio Grande e uma expansão de 3.160 metros quadrados em Paranaguá em abril de 2026, conectando as instalações portuárias com os serviços de cabotagem da Aliança e a logística interior regional.
Esses investimentos podem fortalecer as ofertas de ponta a ponta e aumentar a pressão sobre os operadores que fornecem apenas um serviço de transporte. As condições fluviais, o acesso a terminais, o design da frota e a conformidade transfronteiriça favorecem os participantes locais experientes. As transportadoras globais agregam escala e relacionamentos com clientes onde os contêineres conectam rios a serviços oceânicos, enquanto os operadores domésticos mantêm vantagens de navegação local e coordenação de terminais.
Líderes do Setor de Transporte Hidroviário Interior da América do Sul
-
Hermasa Navegacao Da Amazonia Ltda
-
UABL Paraguay S.A.
-
Navemar S.A.
-
Hidrovias do Brasil S.A.
-
Compania Navios Argentina S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A CMA CGM elevou sua Sobretaxa por Baixo Nível de Água no Amazonas para 2.315 USD por TEU para embarques de e para Manaus, com vigência a partir de 2 de outubro de 2026, citando a rápida queda dos níveis dos rios Negro e Amazonas, aproximando-se da gravidade de 2023. A sobretaxa reflete custos adicionais decorrentes de restrições de calado, operações de píeres flutuantes e aumento de praticagem e logística de barcaças.
- Setembro de 2026: A Maersk emitiu um aviso ao cliente projetando restrições de navegação no Rio Amazonas a partir de outubro, semanas 41-44, um possível fechamento em novembro, semanas 45-48, e novas restrições de capacidade no início de 2027, com base em dados dos medidores da Autoridade Fluvial do Amazonas Ocidental e da ANA.
- Agosto de 2026: A CMA CGM introduziu uma Sobretaxa inicial por Baixo Nível de Água de 753 USD por TEU para carga de Manaus com vigência em setembro de 2026, posteriormente elevada para 2.315 USD por TEU para outubro de 2026, à medida que os níveis do Rio Amazonas caíam mais rapidamente do que nos anos recentes.
- Abril de 2026: A Maersk anunciou um depósito multiuso de 70.000 metros quadrados em Rio Grande e uma expansão de 3.160 metros quadrados em Paranaguá, integrando a rede portuária do Sul do Brasil com o serviço de cabotagem da Aliança e fortalecendo a conectividade logística interior em toda a região.


Escopo do Relatório do Mercado de Transporte Hidroviário Interior da América do Sul
| Carga a Granel | Transporte de Granéis Sólidos |
| Transporte de Granéis Líquidos | |
| Carga em Contêiner |
| Barcaças de Carga Seca |
| Barcaças-Tanque |
| Barcaças Porta-Contêineres e Embarcações Alimentadoras |
| Rebocadores Empurradores e Rebocadores |
| Agricultura e Agronegócio |
| Mineração e Metais |
| Petróleo e Gás |
| Produtos Químicos e Fertilizantes |
| Bens de Manufatura e Industriais |
| Silvicultura, Celulose e Papel |
| Materiais de Construção |
| Outros |
| Argentina |
| Brasil |
| Chile |
| Colômbia |
| Peru |
| Restante da América do Sul |
| Por Tipo de Carga | Carga a Granel | Transporte de Granéis Sólidos |
| Transporte de Granéis Líquidos | ||
| Carga em Contêiner | ||
| Por Tipo de Embarcação | Barcaças de Carga Seca | |
| Barcaças-Tanque | ||
| Barcaças Porta-Contêineres e Embarcações Alimentadoras | ||
| Rebocadores Empurradores e Rebocadores | ||
| Por Setor de Usuário Final | Agricultura e Agronegócio | |
| Mineração e Metais | ||
| Petróleo e Gás | ||
| Produtos Químicos e Fertilizantes | ||
| Bens de Manufatura e Industriais | ||
| Silvicultura, Celulose e Papel | ||
| Materiais de Construção | ||
| Outros | ||
| Por País | Argentina | |
| Brasil | ||
| Chile | ||
| Colômbia | ||
| Peru | ||
| Restante da América do Sul |


Principais Questões Respondidas no Relatório
Qual é o valor do transporte hidroviário interior da América do Sul em 2026?
O setor é avaliado em 2,24 bilhões de USD em 2026 e tem previsão de atingir 2,63 bilhões de USD até 2031.
O que está impulsionando a demanda por frete fluvial na América do Sul?
Os fluxos de exportação agrícola, o investimento intermodal, as necessidades de logística de menores emissões e o comércio Paraguai-Paraná estão sustentando a demanda.
Qual tipo de carga lidera o transporte hidroviário interior da América do Sul?
A Carga a Granel liderou com 91,15% de participação na receita em 2025, pois grãos, minério, combustível e outras cargas de alto volume são adequados para operações com barcaças.
Qual categoria de embarcação está se expandindo mais rapidamente?
As Barcaças Porta-Contêineres e Embarcações Alimentadoras têm previsão de crescer a um CAGR de 6,12% até 2031, à medida que a distribuição interior conteinerizada se expande.
Por que o Brasil é importante para a logística fluvial na América do Sul?
O Brasil deteve 57,43% da receita regional em 2025 e movimentou 140 milhões de toneladas de carga em hidrovias interiores durante esse ano.
Qual é o principal risco operacional para as transportadoras de hidrovias interiores?
O baixo nível de água sazonal pode reduzir as cargas das embarcações, atrasar o serviço e aumentar os custos de frete, particularmente nas rotas amazônicas.
Página atualizada pela última vez em:



