
Marktgröße und Marktanteil im Binnenwasserstraßentransport in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.15 Milliarden US-Dollar |
| Marktgröße (2026) | 2.24 Milliarden US-Dollar |
| Marktgröße (2031) | 2.63 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.27 % |
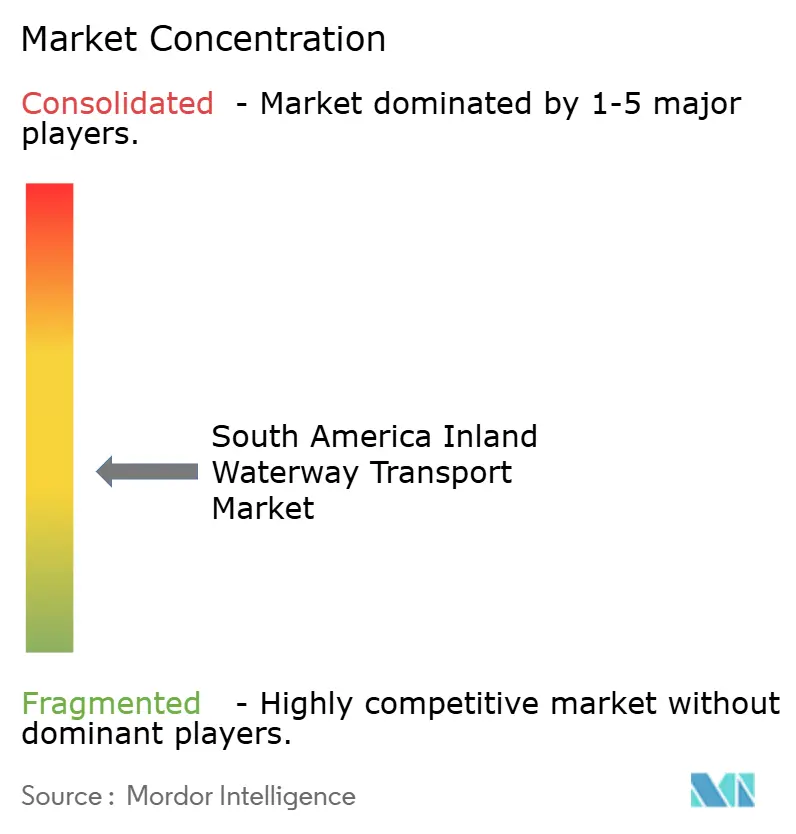
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse des Binnenwasserstraßentransports in Südamerika von Mordor Intelligence
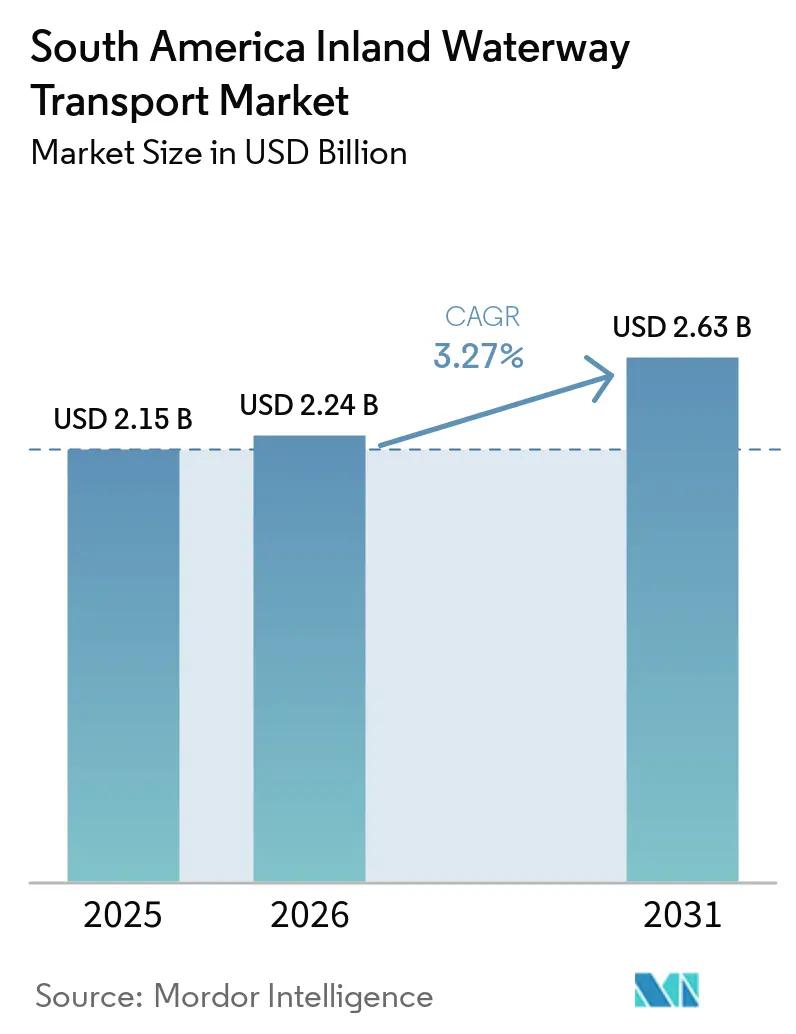
Die Marktgröße des Binnenwasserstraßentransports in Südamerika wurde im Jahr 2025 auf 2,15 Milliarden USD geschätzt und soll von 2,24 Milliarden USD im Jahr 2026 auf 2,63 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,27 % während des Prognosezeitraums (2026–2031).
Der Markt für Binnenwasserstraßentransport in Südamerika wird durch die Verlagerung von Sojabohnen- und Maisladungen von der Straße hin zu Flusskorridoren in Brasilien, Paraguay und Argentinien geprägt. Diese Verlagerung stärkt die Rolle der Flüsse in den Exportlieferketten und erhöht den Wert eines zuverlässigen Zugangs zu Terminals. Betreiber reagieren außerdem auf die Erwartungen der Käufer an emissionsärmere Logistik und auf die Notwendigkeit einer besseren Koordination zwischen Fluss-, Schienen-, Hafen- und Straßennetzen. Niedrige Wasserstände bleiben ein wesentliches betriebliches Risiko, insbesondere auf den Systemen des Amazonas und des Paraguayflusses, und können Kosten erhöhen oder die Beladung von Schiffen einschränken. Investitionen in Terminals, Ausbaggerung, Schiffsdesign und Navigationsplanung werden daher beeinflussen, wie sich der Markt für Binnenwasserstraßentransport in Südamerika bis 2031 entwickelt.[1]"Terminal Manaus Moderna, Amazonas," Ministerium für Häfen und Flughäfen, gov.br
Wesentliche Erkenntnisse des Berichts
- Nach Ladungstyp führte Massengut mit einem Anteil von 91,15 % an der Marktgröße des Binnenwasserstraßentransports in Südamerika im Jahr 2025, während Containerfracht bis 2031 voraussichtlich mit einer CAGR von 5,81 % wachsen wird.
- Nach Schiffstyp führten Trockengutbarken mit einem Anteil von 54,06 % am Marktanteil des Binnenwasserstraßentransports in Südamerika im Jahr 2025, während Containerbarken und Zubringerfahrzeuge bis 2031 voraussichtlich mit einer CAGR von 6,12 % wachsen werden.
- Nach Endverbraucherbranche führten Landwirtschaft und Agrarwirtschaft mit einem Anteil von 31,82 % am Marktanteil des Binnenwasserstraßentransports in Südamerika im Jahr 2025, während Chemikalien und Düngemittel bis 2031 voraussichtlich mit einer CAGR von 5,03 % wachsen werden.
- Nach Ländern hielt Brasilien im Jahr 2025 einen Marktanteil von 57,43 % am Binnenwasserstraßentransport in Südamerika, während Peru mit 4,57 % die höchste prognostizierte CAGR bis 2031 verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zum Binnenwasserstraßentransport in Südamerika
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung landwirtschaftlicher Exportvolumina hin zu Flusskorridoren | +0.9% | Brasilien, Paraguay, Argentinien | Mittelfristig (2–4 Jahre) |
| Investitionen in Binnenhäfen und multimodale Integration | +0.7% | Brasilien, Kolumbien | Langfristig (≥ 4 Jahre) |
| Ausweitung des grenzüberschreitenden Handels auf dem Paraguay-Paraná-Wasserweg | +0.6% | Argentinien, Paraguay, Brasilien | Mittelfristig (2–4 Jahre) |
| Geringere Kraftstoffintensität und Dekarbonisierungsdruck gegenüber dem Straßengüterverkehr | +0.5% | Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Digitales Tiefgangsmonitoring zur Steigerung der Schiffsauslastung | +0.4% | Brasilien, Paraguay | Langfristig (≥ 4 Jahre) |
| Niedrigwasserresistentes Schiffsdesign zur Verlängerung schiffbarer Betriebszeiträume | +0.3% | Brasilien, Paraguay, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung landwirtschaftlicher Exportvolumina hin zu Flusskorridoren
Flusskorridore übernehmen eine größere Rolle bei den landwirtschaftlichen Exportbewegungen im Markt für Binnenwasserstraßentransport in Südamerika. Der Haupttreiber ist der Kostenunterschied zwischen Barken und Lastkraftwagen auf langen Güterrouten. Argentiniens Flussgetreidekabotage erreichte im Jahr 2025 805.805 Tonnen, was 18 % über dem Wert von 2024 lag und das stärkste Ergebnis in 5 Jahren darstellte. Der gesamte inländische Güterverkehr auf dem Paraguay-Paraná-Wasserweg erreichte 2025 8,49 Millionen Tonnen, ein Anstieg von 5,8 % gegenüber dem Vorjahr. Auf dem Tapajós-Fluss entfielen Sojabohnen und Mais auf 88,4 % des Durchsatzes im Jahr 2025, und ein Konvoi aus 36 Barken demonstrierte eine Transportkapazität von 110.000 Tonnen pro Bewegung. Diese Ströme verringern die Abhängigkeit vom Lkw-Transport, wo schiffbarer Flusszugang verfügbar ist, während Gebiete ohne diesen Zugang weiterhin mit einem stärkeren Druck auf die Straßennetze konfrontiert sind.
Investitionen in Binnenhäfen und multimodale Integration
Investitionen in Binnenhäfen und multimodale Verbindungen erweitern die Betriebsbasis für den Markt für Binnenwasserstraßentransport in Südamerika. Der brasilianische Handelsmarine-Fonds genehmigte im März 2026 mehr als 706 Millionen USD für See- und Flusslogistikprojekte, darunter 80 Millionen USD für 41 Binnenschifffahrtsprojekte im Bundesstaat Amazonas. Das Ministerium brachte außerdem eine integrierte Konzession voran, die Hafenzugangskanäle und Binnenwasserstraßenabschnitte bei Rio Grande, Pelotas und Porto Alegre umfasst. Diese Entwicklungen unterstützen Ausbaggerung, Terminalkapazität und einen besser koordinierten Zugang zwischen Flussrouten und Seehäfen. Sie können auch den Umschlagsaufwand für Verlader verringern, die auf mehrere Verkehrsträger angewiesen sind. Investitionsentscheidungen bleiben an die Klarheit der Konzessionsbedingungen und den Zeitplan der Kanalverbesserungen gebunden.
Geringere Kraftstoffintensität und Dekarbonisierungsdruck gegenüber dem Straßengüterverkehr
Die Kraftstoffeffizienz gewinnt bei der Frachtbeschaffung im Markt für Binnenwasserstraßentransport in Südamerika zunehmend an Bedeutung. Der Wasserstraßentransport kann auf langen Güterrouten die Emissionen im Vergleich zum Straßengüterverkehr reduzieren, was für Exporteure, die auf Kundenanforderungen hinsichtlich der Emissionen in der Lieferkette reagieren, von Bedeutung ist.[2]"2026 Agrologistik-Jahrbuch – Band 3, datamarnews.com Im Dezember 2025 führten Navegacao Aliança und Be8 einen 50-stündigen Test mit 100 % Be8 BeVant-Biokraftstoff auf Binnenwasserstraßen in Rio Grande do Sul durch. Der Test ergab eine Reduzierung der Treibhausgasemissionen um 99,41 % im Vergleich zu herkömmlichem Schiffsdiesel. Hermasa Navegacao begann im Februar 2026 mit dem Bau von 2 Schubbooten, die mit B100-Biodiesel betrieben werden können und dafür ausgelegt sind, 20 Barken mit 32.000 Tonnen auf dem Amazonas zu bewegen. Die Schiffe wurden mit Motoren ausgestattet, die sowohl mit Diesel als auch mit Biodiesel betrieben werden können, was den Betreibern Kraftstoffflexibilität ermöglicht.
Ausweitung des grenzüberschreitenden Handels auf dem Paraguay-Paraná-Wasserweg
Der Paraguay-Paraná-Wasserweg, ein 3.400 Kilometer langer Korridor, der die Produktionszonen von fünf Ländern mit atlantischen Exportterminals verbindet, transportierte über alle Nutzer hinweg jährlich über 100 Millionen Tonnen und soll im Jahr 2026 28 Millionen Tonnen über seinen paraguayisch-argentinischen Abschnitt befördern. Der Wasserweg transportiert etwa 80 % der argentinischen Getreideexporte und deren Derivate und generiert einen jährlichen Exportwert von rund 30 Milliarden USD. Paraguays Abhängigkeit ist noch konzentrierter: Neun von zehn Exporttonnen verlassen das Land über 45 private Flussterminals, die im Jahr 2025 einen Handelswert von 21 bis 24 Milliarden USD verarbeiteten. Eine gemeinsame Erklärung der Wasserstraßennutzerverbände CAPECO und CAPPRO vom Juli 2026 warnte, dass ungeklärte argentinische Mautstreitigkeiten und neue Tarifvorschläge für den paraguayischen Flussabschnitt korridor-übergreifende Kosten ansammeln könnten, die die Frachtswettbewerbsfähigkeit des Wasserwegs untergraben würden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Saisonale Tiefgangsschwankungen und Trockenheitsexposition | -0.8% | Brasilien (Amazonasbecken), Argentinien, Paraguay | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte grenzüberschreitende Zoll- und Regulierungsverfahren | -0.5% | Paraguay-Paraná-Korridor mit 5 Ländern | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Flusslotschen und Schlepperbesatzungen | -0.4% | Brasilien, Paraguay, Argentinien | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Umweltgenehmigungen und Umrüstungen | -0.3% | Brasilien (Amazonas-Wasserstraßen) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Saisonale Tiefgangsschwankungen und Trockenheitsexposition
Saisonale Änderungen des Wasserstands sind eine direkte betriebliche Einschränkung für den Markt für Binnenwasserstraßentransport in Südamerika. Der brasilianische Geologische Dienst prognostizierte im September 2026, dass der Rio Negro bei Manaus während der Trockenzeit auf 12,31 Meter fallen könnte. Dieser Stand nähert sich den Bedingungen an, die 2023 die regionalen Lieferketten störten. CMA CGM erhöhte seinen Amazon-Niedrigwasserzuschlag auf 2.315 USD pro TEU für Sendungen nach und von Manaus, gültig ab dem 2. Oktober 2026, aufgrund sinkender Wasserstände und der damit verbundenen Kosten durch Tiefgangsbeschränkungen, schwimmende Piers, Lotsdienste und Barkenlogistik. Niedrigwasser kann Betreiber dazu zwingen, die Frachtmengen zu reduzieren, Konvoiarrangements zu ändern oder Abfahrten zu verzögern. Diese Maßnahmen können den Kostenvorteil untergraben, den der Flussgüterverkehr bei hochvolumigen Frachtbewegungen normalerweise bietet.
Die Auswirkungen erstrecken sich über Schiffsbetreiber hinaus, da auch Exporteure und Importeure weniger vorhersehbare Transitbedingungen bewältigen müssen. Der Tapajós-Fluss könnte 3 bis 5 Millionen Tonnen Sojabohnen von Barken auf Lastkraftwagen verlagern, wenn die Kanalausbaggerung nicht voranschreitet, was Frachtkosten von 29 bis 48 USD pro Tonne und Lieferkettenverluste von bis zu 164 Millionen USD während der Trockenzeit von Oktober bis Februar verursacht. Schiffe mit geringerem Tiefgang können die Betriebszeiträume verlängern und die Schwere von Ladeeinschränkungen verringern. Sie können Störungen bei extremer Trockenheit nicht vollständig verhindern. Der Markt für Binnenwasserstraßentransport in Südamerika erfordert daher Reservekapazitäten bei Straßen, Lagerhaltung, Terminals und Fahrplänen. Navigationsvorhersagen und reaktionsschnellere Ausbaggerungspläne sind zentral für den Schutz der Frachtströme in den Trockenmonaten.
Fragmentierte grenzüberschreitende Zoll- und Regulierungsverfahren
Der Paraguay-Paraná-Korridor durchquert 5 nationale Regulierungssysteme und schafft Verfahrenskomplexität für den Markt für Binnenwasserstraßentransport in Südamerika. Jedes Land wendet eigene Hafenabfertigungspraktiken, Frachtinspektionsanforderungen und Schiffszertifizierungsregeln an. Die paraguayischen Wasserstraßennutzerverbände äußerten im Juli 2026 Bedenken hinsichtlich überlappender Mautgebühren und Konzessionsgespräche auf der Vía Navegable Troncal. Solche Änderungen können Unsicherheit bei den Frachtkosten im Korridor erzeugen. Dokumentenabweichungen können auch den Hafenaufenthalt verlängern, wenn Inspektionspläne oder Zertifikatsanforderungen nicht aufeinander abgestimmt sind. Diese Verzögerungen sind besonders relevant für Containerfracht, die häufig eine stärker standardisierte und zeitkritischere Abwicklung erfordert.
Der Interregierungsausschuss für den Wasserweg hat Gespräche über gemeinsame Praktiken fortgesetzt, aber verbindliche Protokolle sind nach wie vor begrenzt. Infolgedessen müssen Betreiber und Frachtinhaber bei jedem Hafenanlauf die Entscheidungen der einzelnen Zollbehörden berücksichtigen. Dies kann die Vorhersehbarkeit von Reiseterminen und Preisgestaltung im Vergleich zu einer inländischen Route verringern. Der Markt für Binnenwasserstraßentransport in Südamerika würde von einer einheitlicheren Anerkennung von Dokumenten und Schiffsgenehmigungen profitieren. Bis dies erreicht ist, müssen grenzüberschreitende Betreiber detaillierte lokale Compliance-Kapazitäten aufrechterhalten. Das Fehlen harmonisierter Verfahren kann den Nutzen der physischen Anbindung des Korridors an atlantische Exportterminals verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ladungstyp: Massengut dominiert, aber Containerisierung gewinnt strategisches Gewicht
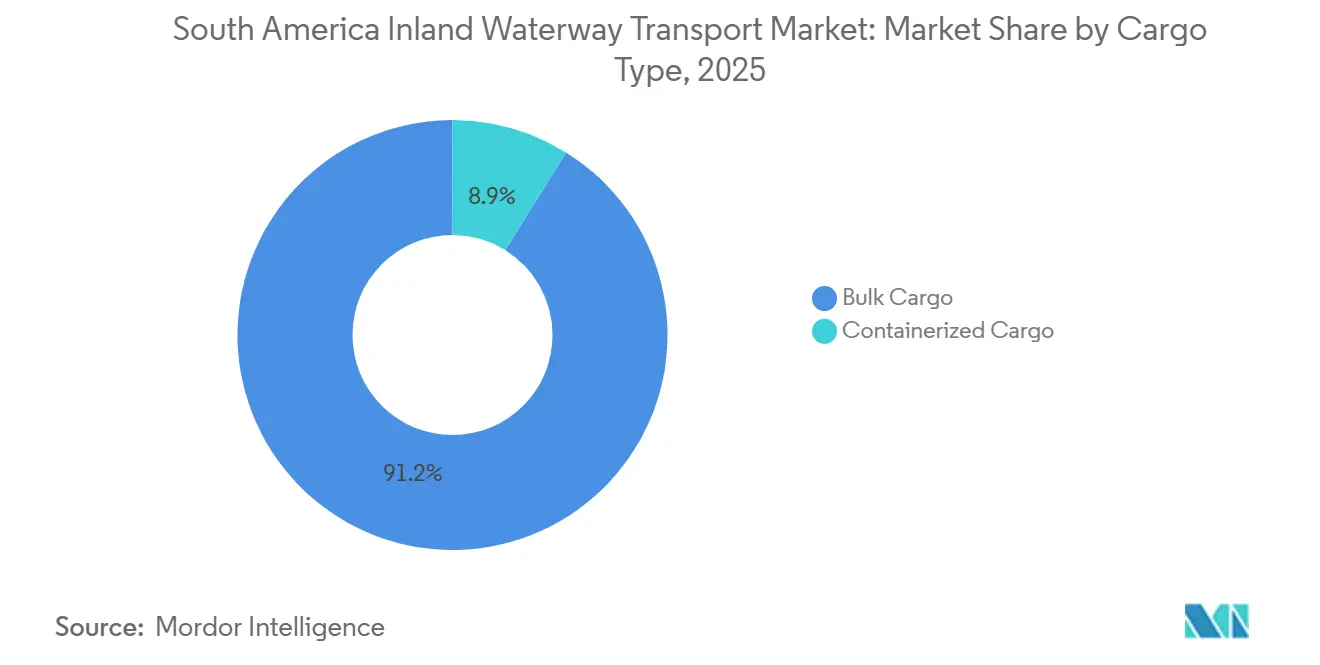
Massengut machte im Jahr 2025 einen Marktanteil von 91,15 % am Binnenwasserstraßentransport in Südamerika aus. Die Kategorie wird durch die großen Mengen an Sojabohnen, Mais, Eisenerz, Mineralölprodukten und anderen Gütern getragen, die effizient in Barkenkonvois transportiert werden. Der Trockenguttransport ist eng mit Getreiternten und Exportzyklen verknüpft. Der Flüssigguttransport unterstützt die Kraftstoffverteilung über die Amazonas- und Paraná-Systeme. Die Düngemittelströme auf dem Tapajós-Fluss stiegen 2025 um 46,8 %, während die Flüssiggutvolumina auf demselben Korridor um 40 % gegenüber dem Vorjahr zunahmen. Die Zahlen zeigen, dass der Massengutstransport eine breitere Palette von Strömen umfasst als nur Getreidegüter. Massengutoperationen bleiben von Terminalkapazität, Wassertiefe und Zugang zu Exporthäfen abhängig. Große Konvois können starke Stückkostenvorteile erzielen, wenn die Kanalbedingungen volle Beladungen ermöglichen. Diese Struktur erklärt die führende Position von Massengut im Markt für Binnenwasserstraßentransport in Südamerika. Die Kategorie profitiert auch von der landwirtschaftlichen und extraktiven Produktionsbasis der Region. Ihre Konzentration auf hochvolumige Güter macht sie anfällig für Dürren, Erntezeitpunkt und Störungen an wichtigen Flusszugangspunkten. Betreiber investieren daher in Flottenverfügbarkeit und Ladeinfrastruktur, um hohe Frachtbewegungen in günstigen Navigationsperioden aufrechtzuerhalten.
Containerfracht soll bis 2031 mit einer CAGR von 5,81 % im Markt für Binnenwasserstraßentransport in Südamerika wachsen. Dieses Wachstum spiegelt die verstärkte Nutzung von Containern für Industriegüter und Konsumgüter wider, die zwischen Binnenstandorten und Küstenhäfen transportiert werden. Containerdienste können eine strukturierte Alternative zum reinen Lkw-Transport bieten, wo Flussterminals über geeignete Umschlagausrüstung verfügen. Sie können auch die Verbindungen zwischen inneren Produktionszonen und atlantischen Tiefwasserterminals verbessern. Die begrenzte Anzahl zweckgebauter Containerterminals entlang der Binnenwasserstraßen bleibt eine Einschränkung. Dies begrenzt eine schnellere Einführung, selbst dort, wo Verlader von der barkenbasierten Distribution profitieren könnten. Die ersten Ausschreibungen für Binnenwasserstraßenkonzessionen, die voraussichtlich 2026 abgeschlossen werden sollten, waren darauf ausgerichtet, private Investitionen in Terminals und zugehörige Flussinfrastruktur zu unterstützen. Bessere Umschlagkapazität kann den Transferaufwand zwischen Barken, Lastkraftwagen und Seedienstleistungen verringern. Dokumentenstandards und Frachtklassifizierungen prägen auch die Planungsentscheidungen für Containerbetreiber. Der Markt für Binnenwasserstraßentransport in Südamerika könnte ein beschleunigtes Containerwachstum verzeichnen, wo Terminalinvestitionen mit zuverlässigem Kanalzugang kombiniert werden. Allgemeingutversender werden Flussdienstleistungen weiterhin mit direktem Lkw-Transport hinsichtlich Transitzeit und Fahrplansicherheit vergleichen. Die Containerisierung fügt daher strategischen Mehrwert hinzu, verdrängt aber die derzeitige massengutgeführte Ladungsstruktur nicht.[3]"Regierung kündigt Investition von 248.633 Millionen COP an, um die Schiffbarkeit des Magdalena-Flusses zu gewährleisten." agenciapi.co


Nach Schiffstyp: Trockengutbarken führend, Flachwasserbauweise verändert das Wettbewerbsfeld
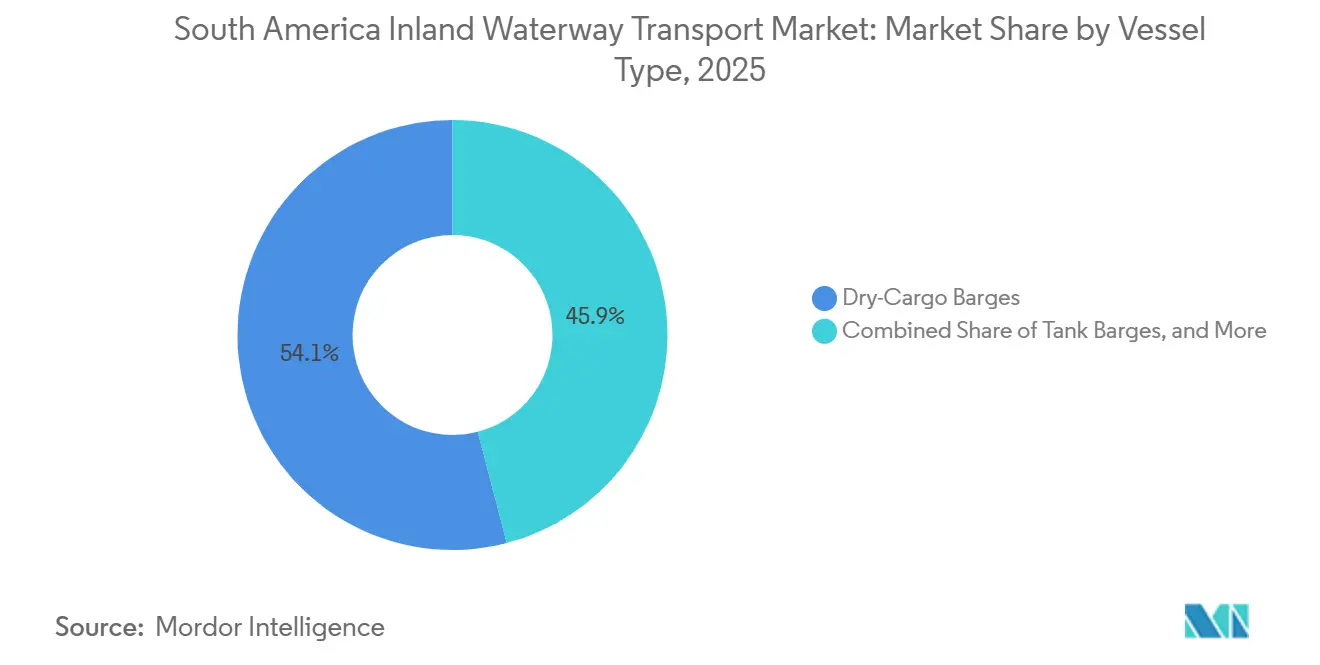
Trockengutbarken hielten im Jahr 2025 einen Anteil von 54,06 % an der Marktgröße des Binnenwasserstraßentransports in Südamerika. Ihre Position spiegelt die großen Getreide-, Erz- und Agrarwirtschaftsvolumina wider, die im großen Maßstab offene Laderaumkapazität benötigen. Diese Schiffe sind zentral für Güterkonvois auf den Systemen des Amazonas, Tapajós und Paraguay-Paraná. Tankbarken waren die zweitgrößte Schiffskategorie und dienten dem Transport von Kraftstoffen und flüssigen Chemikalien. Ihre Aktivität ist in der Amazonaslogistik und auf Paraguays Kraftstoffimportrouten sichtbar. Schubboote und Schlepper generieren Nachfrage durch Flottenexpansion, tägliche Betriebsgebühren und die Notwendigkeit, größere Barkenformationen zu bewegen. Die Flottenkonfiguration bestimmt, wie viel Ladung sowohl in normalen als auch in Niedrigwasserperioden bewegt werden kann. Flussbetreiber benötigen ausreichend Leistung, Ladekapazität und Manövrierfähigkeit, um auf langen Korridoren mit variablen Tiefen zu operieren. Das Flachwasserdesign hat an Bedeutung gewonnen, da Ladeeinschränkungen während Dürreperioden die Einnahmen schnell mindern können. Der Markt für Binnenwasserstraßentransport in Südamerika begünstigt Betreiber, die das Schiffsdesign an die saisonalen Bedingungen jeder Route anpassen können. Trockengutbarken bleiben aufgrund ihrer Eignung für Massengutstransporte unverzichtbar. Ihre führende Position wird sich voraussichtlich fortsetzen, da landwirtschaftliche und mineralische Ladungen die Grundlage der Flussfrachvolumina bleiben.
Containerbarken und Zubringerschiffe sollen bis 2031 mit einer CAGR von 6,12 % wachsen. Dieses Wachstum folgt dem erweiterten Einsatz von Containern für allgemeine Güter und stärkeren Zubringerverbindungen zwischen Flusshäfen und atlantischen Terminals. Diese Schiffe können planmäßige Verbindungen für Ladungen unterstützen, die sich nicht effizient in Massengutbarkenkonfigurationen bewegen lassen. Das Segment profitiert auch dann, wenn Binnenterminals Container zuverlässig empfangen, lagern und umschlagen können. Seine Expansion hängt von der schiffbaren Tiefe, der Terminalausrüstung und der kommerziellen Stabilität der Zubringerrouten ab. Niedrigwasserzuschläge können den Wert von Flusszubringern während schwerer Trockenperioden schwächen. Ein 2025 an Girona S.A. in Paraguay ausgeliefertes Flachwasserschubboot wurde für den Betrieb bei Tiefen von bis zu 6,0 Fuß ausgelegt. Hermasa Navegacao begann im Februar 2026 in Manaus ebenfalls mit dem Bau von 2 Flachwasserschubbooten, von denen jedes dafür ausgelegt ist, 20 Barken mit 32.000 Tonnen zu schieben. Diese Projekte zeigen, warum das Schiffsdesign zu einem wichtigen Wettbewerbsfaktor im Markt für Binnenwasserstraßentransport in Südamerika wird. Betreiber, die in Niedrigwasserperioden mehr Nutzlast erhalten, können Frachtinhabern einen zuverlässigeren Service bieten. Der Vorteil beseitigt nicht die Notwendigkeit von Ausbaggerung und Kanalmanagement. Er gibt Betreibern jedoch eine weitere praktische Möglichkeit, die Auslastung zu schützen, wenn die Flüsse seichter werden.
Nach Endverbraucherbranche: Landwirtschaft führt beim Volumen, Chemikalien beschleunigen durch Neuausrichtung der Lieferkette
Landwirtschaft und Agrarwirtschaft repräsentierten im Jahr 2025 einen Marktanteil von 31,82 % am Binnenwasserstraßentransport in Südamerika. Die Kategorie wird durch die wichtige Sojabohnen- und Maisexportbasis der Region getragen. Produzenten nutzen Flusskorridore, um hochvolumige Ernten in Richtung Exportterminals zu transportieren. Dedizierte Ladeinfrastruktur kann die Stückfrachtkosten bei steigenden Volumina senken. Dies schafft ein sich verstärkendes Muster, da niedrigere Transportkosten den Flusszugang für zusätzliche landwirtschaftliche Ladungen attraktiver machen können. Das Segment ist auch empfindlich gegenüber Erntezyklen, Kanalbedingungen und der Kapazität der Hafenanbindungen. Die landwirtschaftliche Nachfrage unterstützt den wiederkehrenden Verkehr auf Brasiliens nördlichen Flussrouten und auf dem Paraguay-Paraná-System. Sie fördert auch Investitionen in Ladeanlagen, Barken und Terminallager. Die Binnenwasserstraßentransportbranche in Südamerika ist stark auf diese Ströme angewiesen, da sie die für effiziente Konvoioperationen erforderlichen Volumina bereitstellen. Bergbau und Metalle fügen Eisenerz- und Bauxitbewegungen aus den inneren Produktionsgebieten zu Umschlagpunkten hinzu. Öl und Gas nutzt Barken für die Kraftstoffverteilung im Amazonas. Petrobras und Transpetro verpflichteten sich im Mai 2026 zu 549 Millionen USD für den Barkenbau und neue Urucu-Bohrlochbohrungen bei der Bertolini-Werft.
Chemikalien und Düngemittel sollen bis 2031 mit einer CAGR von 5,03 % wachsen. Die Kategorie wird durch Düngemittelströme in landwirtschaftliche Regionen und durch den Bedarf an zuverlässiger Binnendistribution getragen. Düngemittelimporte über Brasiliens Nordbögen-Terminals stiegen zwischen 2021 und 2025 um 62,7 %. Die Bundesregierung aktivierte Mitte 2026 einen Notfallversorgungsausschuss, um Phosphatdünger-Rohstoffe aus Russland, China und Marokko zu sichern. Diese Bedingungen unterstreichen die Bedeutung der Flusslogistik für landwirtschaftliche Betriebsmittel. Sie schaffen auch Nachfrage nach Umschlag- und Lagerinfrastruktur in der Nähe von Binnenwasserstraßenanbindungen. Chemikalien- und Düngemittelladungen erfordern sicheres Handling und regelmäßige Lieferungen an innere Nachfragezentren. Dies kann Betreiber mit Tankkapazität, spezialisierten Terminals und starken Compliance-Verfahren begünstigen. Forstwirtschaft, Zellstoff und Papier, Fertigungs- und Industriegüter sowie Baumaterialien vervollständigen den Endverbraucher-Mix. Baumaterialien profitieren von öffentlichen Infrastrukturaktivitäten in der Nähe schiffbarer Flüsse. Der Markt für Binnenwasserstraßentransport in Südamerika hat Spielraum, diese kleineren Ströme zu bedienen, obwohl ihre Volumina nicht mit der Landwirtschaft mithalten. Das schnellere Wachstum von Chemikalien und Düngemitteln zeigt, dass die Flusslogistik sowohl für Exportladungen als auch für eingehende Lieferketten genutzt wird.
Geografische Analyse
Brasilien machte im Jahr 2025 57,43 % des Umsatzes im Markt für Binnenwasserstraßentransport in Südamerika aus, unterstützt durch die Systeme des Amazonas, Tapajós, Madeira und Tietê-Paraná. Der gesamte Binnenwasserstraßengüterverkehr in Brasilien erreichte 2025 140 Millionen Tonnen, den höchsten Wert in der historischen Reihe, da Getreidebewegungen durch den Nordbogen und Düngemittelrücktransporte das Volumen erhöhten. Brasilien richtete im März 2026 auch 706 Millionen USD aus Genehmigungen des Handelsmarine-Fonds für See- und Flusslogistikprojekte aus. Sein umfangreiches Flusssystem unterstützt landwirtschaftliche, Kraftstoff- und allgemeine Frachtrouten und macht Brasilien zum wichtigsten Schauplatz für Investitionen in Terminals, Schiffbau, Ausbaggerung und Konzessionen. Die Amazona-Trockenzeit 2026 bleibt ein kurzfristiges Risiko, da niedrigere Wasserstände die Exportkapazität der Nordbögen-Korridore verringern können.
Argentinien, Paraguay und der Paraguay-Paraná-Korridor bilden die nächste Aktivitätsstufe, wobei der argentinische Paraná-Flusskomplex 80 % der nationalen Getreideexporte abwickelt und einen jährlichen Exportwert von 30 Milliarden USD generiert. Die argentinische Flussgetreidekabotage erreichte 2025 805.805 Tonnen, während der inländische Wasserstraßengüterverkehr um 5,8 % gegenüber dem Vorjahr zunahm. Paraguay verarbeitete 2025 einen Handelswert von 21 bis 24 Milliarden USD über 45 private Flussterminals und prognostizierte für 2026 28 Millionen Tonnen Durchsatz. Mautfragen, Zollunterschiede und Konzessionsentscheidungen können die Frachtkosten im gesamten Korridor beeinflussen. Perus Amazonas-System unterstützt landwirtschaftliche und extraktive Ladungen, verfügt jedoch nicht über die Hafenverbindungen für eine bedeutende regionale Position, während Chiles Rolle auf südliche See-Fluss-Systeme beschränkt ist.
Kolumbien soll mit einer CAGR von 4,57 % bis 2031 das am schnellsten wachsende nationale Segment sein, unterstützt durch Investitionen in die Verbindung des Magdalena-Flusses zwischen dem andinen Hinterland und der Karibikküste. Die kolumbianische Regierung verpflichtete sich 2026 zu 59 Millionen USD, um ganzjährige Schiffbarkeit und dauerhafte Ausbaggerung zu unterstützen, während Cormagdalena einen Plan für mehr als 191 Millionen USD an Arbeiten über die folgenden 3 Jahre vorlegte. Kolumbiens CONPES-Gremium genehmigte ein Fluviales und Kabotage-Konnektivitätsprogramm in Höhe von 82 Millionen USD für 2026 bis 2029, das 14 Flussinfrastrukturmaßnahmen umfasst. Die Umsetzung wird von dauerhafter Ausbaggerung, Bauausführung und Integration mit anderen Verkehrsträgern abhängen.[4]"Terminal Manaus Moderna, in Amazonas, soll Investitionen von 875,9 Millionen BRL erhalten.", gov.br
Wettbewerbslandschaft
Der Markt für Binnenwasserstraßentransport in Südamerika ist mäßig fragmentiert. Inländische Flussspezialisten haben starke Positionen auf national begrenzten Korridoren inne, wobei Hidrovias do Brasil, Hermasa Navegação und Chibatao in Brasilien und Compania Navios Argentina, UABL/ATRIA und Naviera Fluvial Paraguaya auf dem Paraguay-Paraná-System aktiv sind. CMA CGM und Maersk konkurrieren hauptsächlich auf dem Manaus-Korridor durch Zubringer- und zugehörige Logistikdienstleistungen. Hidrovias do Brasil reduzierte die Nettoverschuldung durch eine Kapitalerhöhung der Muttergesellschaft Ultrapar und bestätigte einen Investitionsplan von 53 Millionen USD für 2026. CMA CGMs Niedrigwasserzuschlag erreichte im September 2026 2.315 USD pro TEU, was die Kostenexposition von Amazon-Zubringerdiensten verdeutlicht.
Chancen konzentrieren sich auf Containerterminals auf mittleren Korridorabschnitten, den Umschlag von Chemikalien und Düngemitteln in der Nähe des Nordbogens sowie auf Navigationswerkzeuge, die die Flottennutzung verbessern. Hidrovias investierte in 15-Tage-Hydrologieprognosen zur Unterstützung der Konvoi-Zeitplanung und eines besseren Tiefgangsmonitorings. Diese Werkzeuge können Betreibern helfen, Beladungen zu konfigurieren und Schiffe einzusetzen, obwohl sie den physischen Effekt anhaltenden Niedrigwassers nicht beseitigen können. MRS Logistica's geplante Tietê-Paraná-Terminals, die für Januar 2027 angepeilt werden, zeigen, wie Schienenbetreiber in den Flussgüterverkehr einsteigen. Maersk kündigte im April 2026 ein 70.000 Quadratmeter großes Mehrzweckdepot in Rio Grande und eine 3.160 Quadratmeter große Erweiterung in Paranaguá an, die Hafeneinrichtungen mit Aliança-Kabotagediensten und regionaler Binnenlogistik verknüpfen.
Diese Investitionen können End-to-End-Angebote stärken und den Druck auf Betreiber erhöhen, die nur einen Transportdienst anbieten. Flussbedingungen, Terminalzugang, Schiffsdesign und grenzüberschreitende Compliance begünstigen erfahrene lokale Teilnehmer. Globale Reedereien fügen Größe und Kundenbeziehungen hinzu, wo Container Flüsse mit Seedienstleistungen verbinden, während inländische Betreiber lokale Navigations- und Terminalkoordinationsvorteile behalten.
Marktführer in der Binnenwasserstraßentransportbranche Südamerikas
-
Hermasa Navegacao Da Amazonia Ltda
-
UABL Paraguay S.A.
-
Navemar S.A.
-
Hidrovias do Brasil S.A.
-
Compania Navios Argentina S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: CMA CGM erhöhte seinen Amazon-Niedrigwasserzuschlag auf 2.315 USD pro TEU für Sendungen nach und von Manaus, gültig ab dem 2. Oktober 2026, und verwies auf schnell fallende Wasserstände am Rio Negro und Amazonas, die sich der Schwere von 2023 näherten. Der Zuschlag spiegelt zusätzliche Kosten durch Tiefgangsbeschränkungen, schwimmende Pier-Operationen sowie erhöhte Lotsendienste und Barkenlogistik wider.
- September 2026: Maersk gab eine Kundenberatung heraus, in der auf der Grundlage der Pegeldaten der Westlichen Amazonas-Flussbehörde und der ANA Navigationseinschränkungen auf dem Amazonas ab Oktober, Wochen 41–44, eine mögliche Sperrung im November, Wochen 45–48, und weitere Kapazitätseinschränkungen bis Anfang 2027 projiziert wurden.
- August 2026: CMA CGM führte einen anfänglichen Niedrigwasserzuschlag von 753 USD pro TEU für Manaus-Ladungen ein, gültig ab September 2026, der anschließend auf 2.315 USD pro TEU für Oktober 2026 erhöht wurde, da der Amazonas-Wasserstand schneller als in den vergangenen Jahren fiel.
- April 2026: Maersk kündigte ein 70.000 Quadratmeter großes Mehrzweckdepot in Rio Grande und eine 3.160 Quadratmeter große Erweiterung in Paranaguá an, die das Hafennetzwerk Südbrasiliens mit dem Aliança-Kabotagedienst integriert und die Binnenlogistikanbindung in der gesamten Region stärkt.


Berichtsumfang des Markts für Binnenwasserstraßentransport in Südamerika
| Massengut | Trockenguttransport |
| Flüssigguttransport | |
| Containerfracht |
| Trockengutbarken |
| Tankbarken |
| Containerbarken und Zubringerschiffe |
| Schubboote und Schlepper |
| Landwirtschaft und Agrarwirtschaft |
| Bergbau und Metalle |
| Öl und Gas |
| Chemikalien und Düngemittel |
| Fertigungs- und Industriegüter |
| Forstwirtschaft, Zellstoff und Papier |
| Baumaterialien |
| Sonstige |
| Argentinien |
| Brasilien |
| Chile |
| Kolumbien |
| Peru |
| Übriges Südamerika |
| Nach Ladungstyp | Massengut | Trockenguttransport |
| Flüssigguttransport | ||
| Containerfracht | ||
| Nach Schiffstyp | Trockengutbarken | |
| Tankbarken | ||
| Containerbarken und Zubringerschiffe | ||
| Schubboote und Schlepper | ||
| Nach Endverbraucherbranche | Landwirtschaft und Agrarwirtschaft | |
| Bergbau und Metalle | ||
| Öl und Gas | ||
| Chemikalien und Düngemittel | ||
| Fertigungs- und Industriegüter | ||
| Forstwirtschaft, Zellstoff und Papier | ||
| Baumaterialien | ||
| Sonstige | ||
| Nach Land | Argentinien | |
| Brasilien | ||
| Chile | ||
| Kolumbien | ||
| Peru | ||
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Binnenwasserstraßentransports in Südamerika im Jahr 2026?
Der Sektor wird im Jahr 2026 auf 2,24 Milliarden USD geschätzt und soll bis 2031 2,63 Milliarden USD erreichen.
Was treibt die Nachfrage nach Flussgüterverkehr in Südamerika an?
Landwirtschaftliche Exportströme, intermodale Investitionen, der Bedarf an emissionsärmerer Logistik und der Paraguay-Paraná-Handel stützen die Nachfrage.
Welcher Ladungstyp führt im Binnenwasserstraßentransport in Südamerika?
Massengut führte im Jahr 2025 mit einem Umsatzanteil von 91,15 %, da Getreide, Erz, Kraftstoff und andere hochvolumige Güter für den Barkenbetrieb geeignet sind.
Welche Schiffskategorie wächst am schnellsten?
Containerbarken und Zubringerschiffe sollen bis 2031 mit einer CAGR von 6,12 % wachsen, da die containerisierte Binnendistribution zunimmt.
Warum ist Brasilien für die Flusslogistik in Südamerika wichtig?
Brasilien hielt 2025 57,43 % des regionalen Umsatzes und bewegte in diesem Jahr 140 Millionen Tonnen Binnenwasserstraßengüter.
Was ist das größte betriebliche Risiko für Binnenwasserstraßenspediteure?
Saisonales Niedrigwasser kann die Schiffsbeladung reduzieren, den Dienst verzögern und die Frachtkosten erhöhen, insbesondere auf Amazonas-Routen.
Seite zuletzt aktualisiert am:



