
Tamaño y Participación del Mercado de Transporte Fluvial Interior de América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 2.15 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.63 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.27 % |
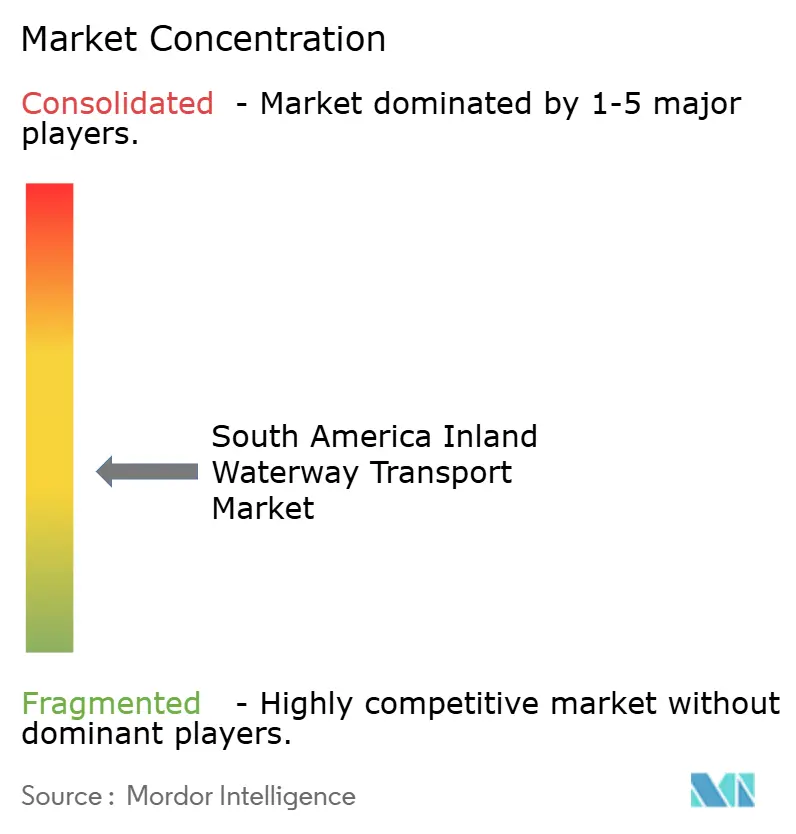
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Transporte Fluvial Interior de América del Sur por Mordor Intelligence
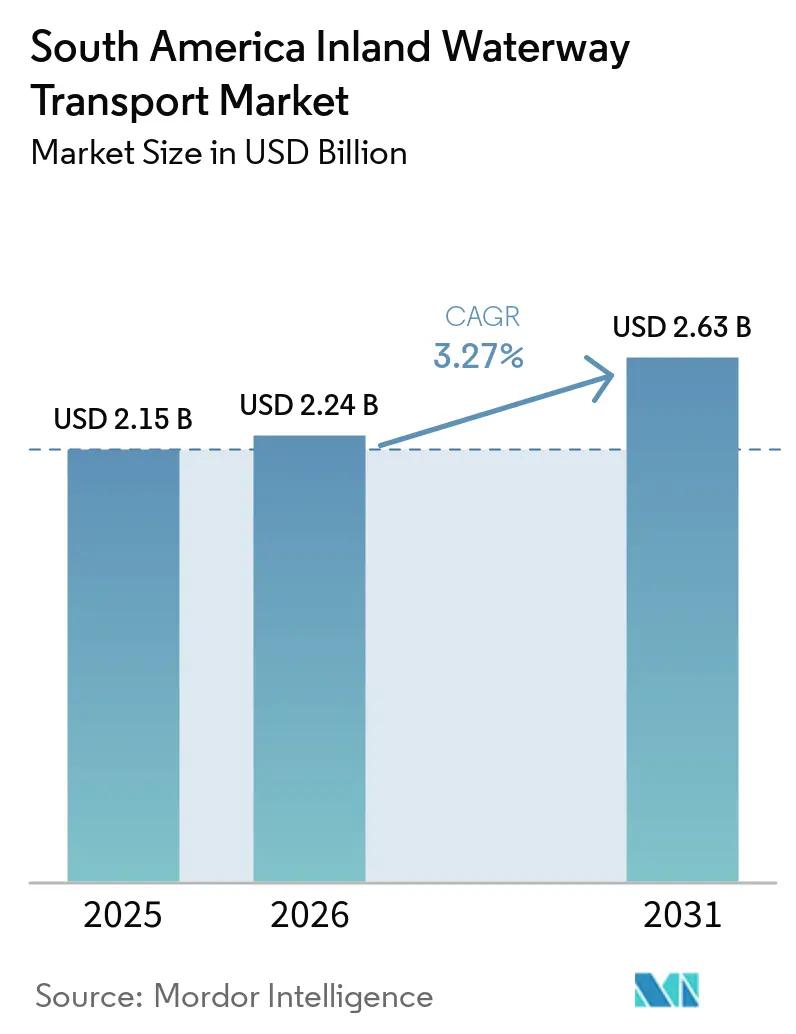
El tamaño del mercado de transporte fluvial interior de América del Sur fue valorado en 2,15 mil millones de USD en 2025 y se estima que crecerá desde 2,24 mil millones de USD en 2026 hasta alcanzar 2,63 mil millones de USD en 2031, a una CAGR del 3,27% durante el período de pronóstico (2026-2031).
El mercado de transporte fluvial interior de América del Sur está siendo moldeado por el desplazamiento de la carga de soja y maíz desde las carreteras hacia los corredores fluviales en Brasil, Paraguay y Argentina. Este cambio fortalece el papel de los ríos en las cadenas de suministro de exportación y aumenta el valor del acceso confiable a las terminales. Los operadores también están respondiendo a las expectativas de los compradores en materia de logística de menores emisiones y a la necesidad de una mejor coordinación entre las redes fluviales, ferroviarias, portuarias y viales. Los niveles bajos de agua siguen siendo un riesgo operativo material, especialmente en los sistemas del Amazonas y del río Paraguay, y pueden elevar los costos o limitar las cargas de las embarcaciones. La inversión en terminales, dragado, diseño de flota y planificación de navegación influirá, por tanto, en el desarrollo del mercado de transporte fluvial interior de América del Sur hasta 2031.[1]"Terminal Manaus Moderna, Amazonas," Ministerio de Puertos y Aeropuertos, gov.br
Conclusiones Clave del Informe
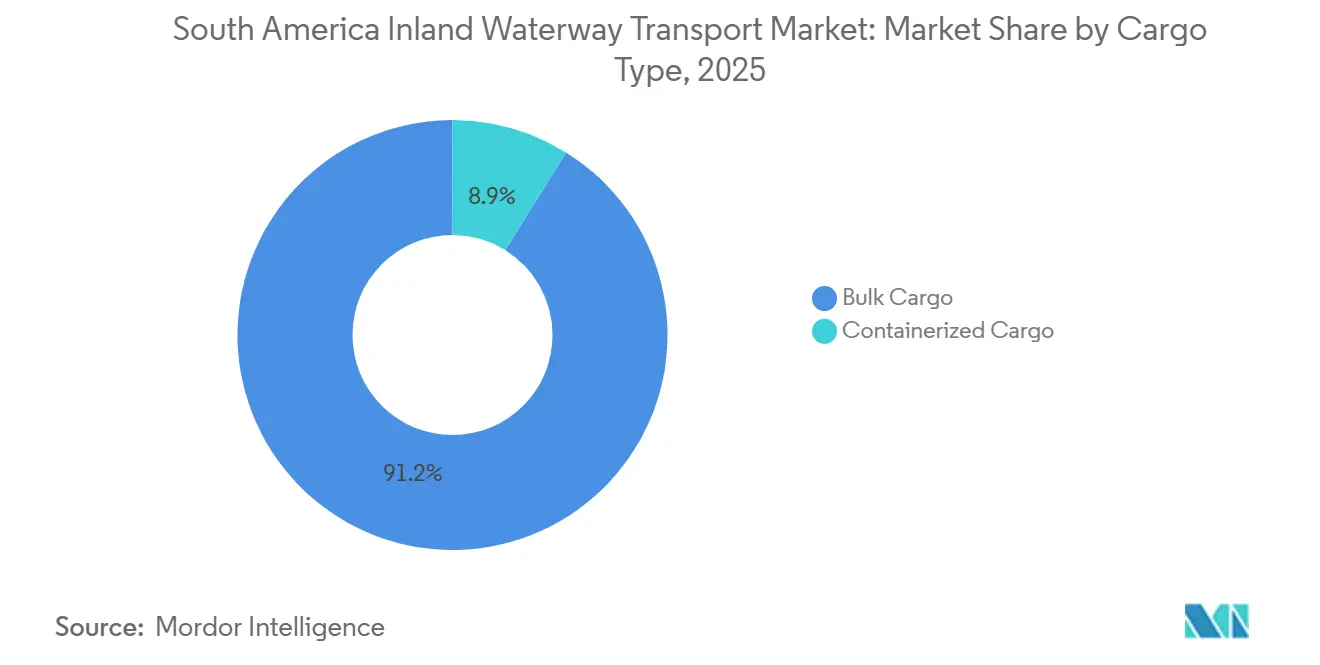
- Por tipo de carga, la carga a granel lideró con el 91,15% del tamaño del mercado de transporte fluvial interior de América del Sur en 2025, mientras que se prevé que la carga en contenedores se expanda a una CAGR del 5,81% hasta 2031.
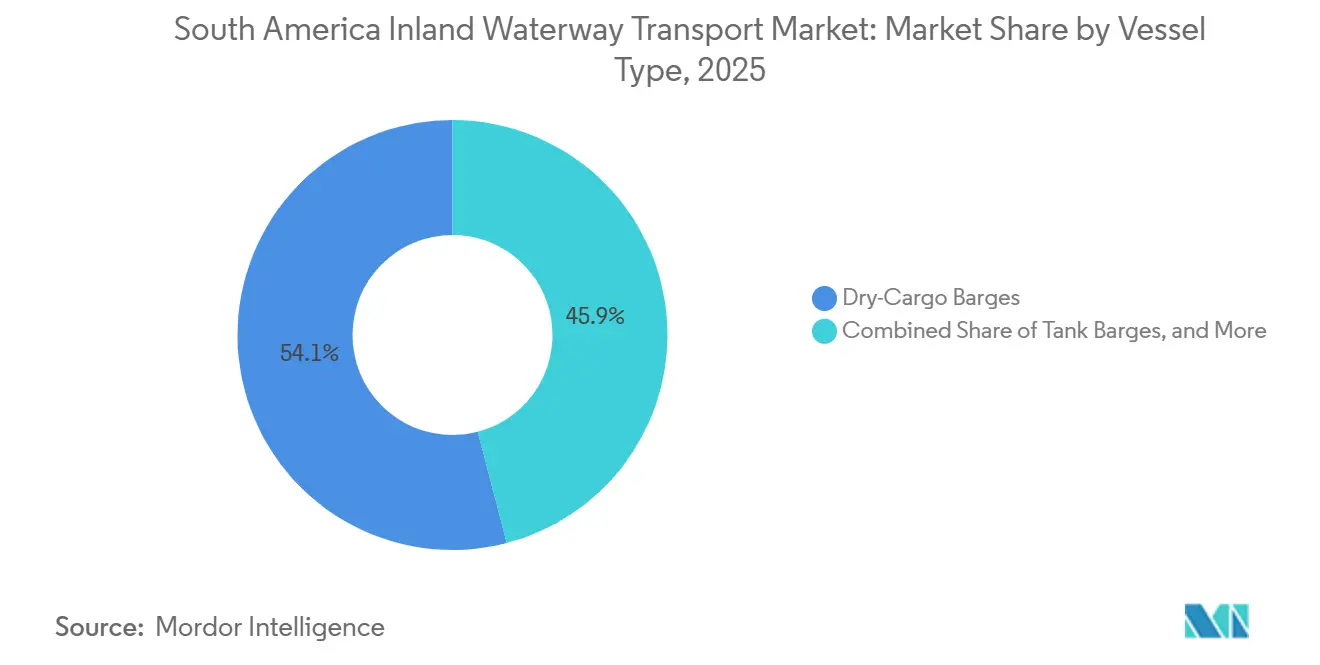
- Por tipo de embarcación, las barcazas de carga seca lideraron con el 54,06% de la participación del mercado de transporte fluvial interior de América del Sur en 2025, mientras que se prevé que las barcazas portacontenedores y los buques alimentadores se expandan a una CAGR del 6,12% hasta 2031.
- Por industria de usuario final, la agricultura y los agronegocios lideraron con el 31,82% de la participación del mercado de transporte fluvial interior de América del Sur en 2025, mientras que se prevé que los productos químicos y fertilizantes se expandan a una CAGR del 5,03% hasta 2031.
- Por país, Brasil mantuvo el 57,43% de la participación del mercado de transporte fluvial interior de América del Sur en 2025, mientras que Perú registró la CAGR proyectada más alta del 4,57% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Transporte Fluvial Interior de América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volúmenes de Exportación Agrícola Desplazándose hacia Corredores Fluviales | +0.9% | Brasil, Paraguay, Argentina | Mediano plazo (2-4 años) |
| Inversiones en Puertos Interiores e Integración Multimodal | +0.7% | Brasil, Colombia | Largo plazo (≥ 4 años) |
| Expansión del Comercio Transfronterizo Paraguay-Paraná | +0.6% | Argentina, Paraguay, Brasil | Mediano plazo (2-4 años) |
| Menor Intensidad de Combustible y Presión de Descarbonización frente al Flete por Carretera | +0.5% | Brasil, Argentina | Mediano plazo (2-4 años) |
| Monitoreo Digital del Calado que Permite Mayor Utilización de Embarcaciones | +0.4% | Brasil, Paraguay | Largo plazo (≥ 4 años) |
| Diseño de Flota Resiliente a Aguas Bajas que Amplía las Ventanas Operativas Navegables | +0.3% | Brasil, Paraguay, Argentina | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volúmenes de Exportación Agrícola Desplazándose hacia Corredores Fluviales
Los corredores fluviales están asumiendo un papel más importante en los movimientos de exportación agrícola en el mercado de transporte fluvial interior de América del Sur. El principal impulsor es la diferencia de costos entre las barcazas y los camiones en las rutas de commodities de larga distancia. El cabotaje fluvial de granos de Argentina alcanzó 805.805 toneladas en 2025, un 18% por encima de 2024 y el resultado más sólido en 5 años. La carga doméstica total en la Hidrovía Paraguay-Paraná alcanzó 8,49 millones de toneladas en 2025, con un incremento del 5,8% respecto al año anterior. En el río Tapajós, la soja y el maíz representaron el 88,4% del volumen procesado en 2025, y un convoy de 36 barcazas demostró una capacidad de carga de 110.000 toneladas por movimiento. Estos flujos reducen la dependencia del transporte por carretera donde se dispone de acceso fluvial navegable, mientras que las zonas sin dicho acceso continúan enfrentando una mayor presión sobre las redes viales.
Inversiones en Puertos Interiores e Integración Multimodal
La inversión en puertos interiores y enlaces multimodales está ampliando la base operativa del mercado de transporte fluvial interior de América del Sur. El Fondo de la Marina Mercante de Brasil aprobó más de 706 millones de USD para proyectos de logística marítima y fluvial en marzo de 2026, incluidos 80 millones de USD para 41 proyectos de navegación interior en el estado de Amazonas. El ministerio también avanzó en una concesión integrada que cubre los canales de acceso portuario y los tramos de vías navegables interiores en Río Grande, Pelotas y Porto Alegre. Estos desarrollos apoyan el dragado, la capacidad de las terminales y un acceso más coordinado entre las rutas fluviales y los puertos marítimos. También pueden reducir la fricción en las transferencias para los cargadores que dependen de múltiples modos de transporte. Las decisiones de inversión siguen vinculadas a la claridad de los términos de concesión y al calendario de las mejoras en los canales.
Menor Intensidad de Combustible y Presión de Descarbonización frente al Flete por Carretera
La eficiencia en el consumo de combustible está adquiriendo mayor importancia en la contratación de flete en el mercado de transporte fluvial interior de América del Sur. El transporte por vías navegables puede reducir las emisiones en comparación con el flete por carretera en los movimientos de commodities de larga distancia, lo que importa a los exportadores que responden a los requisitos de sus clientes en materia de emisiones en la cadena de suministro.[2]"Anuario Agrologístico 2026 – Volumen 3, datamarnews.com En diciembre de 2025, Navegacao Aliança y Be8 completaron una prueba de 50 horas utilizando biocombustible Be8 BeVant al 100% en vías navegables interiores de Río Grande do Sul. La prueba reportó una reducción del 99,41% en las emisiones de gases de efecto invernadero en comparación con el diésel marino convencional. Hermasa Navegacao comenzó a construir 2 remolcadores empujadores en febrero de 2026 que pueden funcionar con biodiésel B100 y están diseñados para mover 20 barcazas con 32.000 toneladas en el Amazonas. Las embarcaciones fueron diseñadas con motores que pueden operar con diésel y biodiésel, lo que ayuda a los operadores a mantener flexibilidad en el uso de combustible.
Expansión del Comercio Transfronterizo Paraguay-Paraná
La Hidrovía Paraguay-Paraná, un corredor de 3.400 kilómetros que conecta las zonas de producción de cinco países con las terminales de exportación del Atlántico, transportó más de 100 millones de toneladas métricas anuales entre todos sus usuarios y se prevé que mueva 28 millones de toneladas a través de su sección Paraguay-Argentina en 2026. La hidrovía moviliza aproximadamente el 80% de las exportaciones de granos de Argentina y sus derivados, generando aproximadamente 30 mil millones de USD en valor de exportación anual. La dependencia de Paraguay es aún más concentrada: nueve de cada diez toneladas exportadas salen del país a través de 45 terminales fluviales privadas que procesaron entre 21 y 24 mil millones de USD en valor comercial en 2025. Una declaración conjunta de julio de 2026 de las asociaciones de usuarios de la hidrovía CAPECO y CAPPRO advirtió que las disputas no resueltas sobre peajes argentinos y las nuevas propuestas arancelarias en el tramo del río Paraguay podrían acumular costos en todo el corredor que socavarían la competitividad del flete de la hidrovía.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Variabilidad Estacional del Calado y Exposición a la Sequía | -0.8% | Brasil (cuenca amazónica), Argentina, Paraguay | Corto plazo (≤ 2 años) |
| Procedimientos Aduaneros y Regulatorios Transfronterizos Fragmentados | -0.5% | Corredor de 5 países Paraguay-Paraná | Largo plazo (≥ 4 años) |
| Escasez de Pilotos Fluviales Calificados y Tripulaciones de Remolcadores | -0.4% | Brasil, Paraguay, Argentina | Mediano plazo (2-4 años) |
| Retrasos en Permisos Ambientales y Reconversión de Flota | -0.3% | Brasil (vías navegables amazónicas) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Variabilidad Estacional del Calado y Exposición a la Sequía
Los cambios estacionales en la profundidad del agua son una restricción operativa directa para el mercado de transporte fluvial interior de América del Sur. El Servicio Geológico de Brasil proyectó en septiembre de 2026 que el río Negro en Manaos podría descender a 12,31 metros durante la temporada seca. Este nivel se aproxima a las condiciones que perturbaron las cadenas de suministro regionales en 2023. CMA CGM elevó su Recargo por Aguas Bajas en el Amazonas a 2.315 USD por TEU para los envíos hacia y desde Manaos, con vigencia a partir del 2 de octubre de 2026, debido al descenso de los niveles del río y los costos asociados a las restricciones de calado, los muelles flotantes, el pilotaje y la logística de barcazas. Las aguas bajas pueden obligar a los operadores a reducir las cargas, modificar las formaciones de los convoyes o retrasar las salidas. Estas acciones pueden erosionar la ventaja de costos que el transporte fluvial normalmente ofrece en los movimientos de flete de alto volumen.
El impacto se extiende más allá de los operadores de embarcaciones, ya que los exportadores e importadores también necesitan gestionar condiciones de tránsito menos predecibles. El río Tapajós podría desviar entre 3 y 5 millones de toneladas de soja de las barcazas a los camiones si no se procede con el dragado del canal, añadiendo entre 29 y 48 USD por tonelada en costos de flete y hasta 164 millones de USD en pérdidas en la cadena de suministro durante la temporada seca de octubre a febrero. Las embarcaciones de menor calado pueden ampliar las ventanas operativas y reducir la gravedad de las restricciones de carga. No pueden eliminar completamente las perturbaciones durante sequías extremas. El mercado de transporte fluvial interior de América del Sur requiere, por tanto, capacidad de contingencia en carreteras, almacenamiento, terminales y calendarios. Los pronósticos de navegación y los planes de dragado más ágiles se han convertido en elementos centrales para proteger los flujos de carga durante los meses secos.
Procedimientos Aduaneros y Regulatorios Transfronterizos Fragmentados
El corredor Paraguay-Paraná atraviesa 5 sistemas regulatorios nacionales, lo que genera complejidad procedimental para el mercado de transporte fluvial interior de América del Sur. Cada país aplica sus propias prácticas de despacho portuario, requisitos de inspección de carga y normas de certificación de embarcaciones. Las asociaciones de usuarios de la hidrovía de Paraguay plantearon preocupaciones en julio de 2026 respecto a los peajes superpuestos y las discusiones sobre concesiones en la Vía Navegable Troncal. Dichos cambios pueden generar incertidumbre en los costos de flete a lo largo del corredor. Las discrepancias en la documentación también pueden prolongar las estadías en puerto cuando los calendarios de inspección o los requisitos de certificación no están alineados. Estos retrasos son particularmente relevantes para la carga en contenedores, que a menudo requiere una gestión más estandarizada y sensible al tiempo.
El Comité Intergubernamental de la Hidrovía ha continuado las discusiones sobre prácticas comunes, pero los protocolos vinculantes siguen siendo limitados. Como resultado, los operadores y los propietarios de carga deben tener en cuenta las decisiones de las autoridades aduaneras individuales en cada escala portuaria. Esto puede hacer que la programación de los viajes y la fijación de precios sean menos predecibles que en una ruta doméstica. El mercado de transporte fluvial interior de América del Sur se beneficiaría de un reconocimiento más coherente de los documentos y las aprobaciones de embarcaciones. Hasta que eso ocurra, los operadores transfronterizos necesitan mantener capacidades detalladas de cumplimiento normativo local. La ausencia de procedimientos armonizados puede reducir el beneficio de la conexión física del corredor con las terminales de exportación del Atlántico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Carga: La Carga a Granel Domina, pero la Contenedorización Añade Peso Estratégico
La carga a granel representó el 91,15% de la participación del mercado de transporte fluvial interior de América del Sur en 2025. La categoría está respaldada por los grandes volúmenes de soja, maíz, mineral de hierro, productos derivados del petróleo y otras materias primas que se transportan eficientemente en convoyes de barcazas. El transporte de graneles secos está estrechamente vinculado a las cosechas de granos y los ciclos de exportación. El transporte de graneles líquidos apoya la distribución de combustible en los sistemas del Amazonas y el Paraná. Los movimientos de fertilizantes en el río Tapajós aumentaron un 46,8% en 2025, mientras que los volúmenes de graneles líquidos en el mismo corredor crecieron un 40% interanual. Las cifras muestran que el tráfico de graneles incluye un conjunto más amplio de flujos que la carga de granos por sí sola. Las operaciones de graneles siguen dependiendo de la capacidad de las terminales, la profundidad del río y el acceso a los puertos de exportación. Los grandes convoyes pueden generar importantes ventajas de costo unitario cuando las condiciones del canal permiten cargas completas. Esta estructura ayuda a explicar la posición de liderazgo de la carga a granel en el mercado de transporte fluvial interior de América del Sur. La categoría también se beneficia de la base de producción agrícola y extractiva de la región. Su concentración en materias primas de alto volumen la expone a la sequía, el calendario de cosechas y las perturbaciones en los puntos clave de acceso fluvial. Los operadores están, por tanto, invirtiendo en disponibilidad de flota e infraestructura de carga que pueda mantener un alto movimiento de carga durante los períodos de navegación favorables.
Se prevé que la carga en contenedores crezca a una CAGR del 5,81% hasta 2031 dentro del mercado de transporte fluvial interior de América del Sur. Su crecimiento refleja el mayor uso de contenedores para bienes industriales y productos de consumo que se mueven entre ubicaciones interiores y puertos costeros. Los servicios de contenedores pueden proporcionar una alternativa estructurada a la distribución exclusiva por carretera donde las terminales fluviales cuentan con equipos de manipulación adecuados. También pueden mejorar las conexiones entre las zonas de producción del interior y las terminales de aguas profundas del Atlántico. El número limitado de terminales de contenedores de uso específico a lo largo de las vías navegables interiores sigue siendo una restricción. Esto limita una adopción más rápida incluso donde los cargadores podrían beneficiarse de la distribución en barcazas. Se esperaba que las primeras subastas de concesiones de vías navegables interiores, previstas para cerrarse en 2026, apoyaran la inversión privada en terminales e infraestructura fluvial relacionada. Una mayor capacidad de manipulación puede reducir la carga de transferencia entre barcazas, camiones y servicios oceánicos. Los estándares de documentación y las clasificaciones de carga también condicionan las decisiones de planificación de los operadores de contenedores. El mercado de transporte fluvial interior de América del Sur podría ver acelerarse el crecimiento de los contenedores donde la inversión en terminales se combina con un acceso confiable al canal. Los cargadores de carga general seguirán comparando los servicios fluviales con el transporte directo por carretera en términos de tiempo de tránsito y certeza de horarios. La contenedorización añade, por tanto, valor estratégico, pero no desplaza la actual estructura de carga liderada por los graneles.[3]"El Gobierno anuncia inversión de $248.633 millones para garantizar la navegabilidad del río Magdalena." agenciapi.co


Por Tipo de Embarcación: Las Barcazas de Carga Seca Lideran, el Diseño de Bajo Calado Remodela el Campo Competitivo
Las barcazas de carga seca mantuvieron el 54,06% del tamaño del mercado de transporte fluvial interior de América del Sur en 2025. Su posición refleja los grandes volúmenes de granos, minerales y agronegocios que requieren capacidad de casco abierto a escala. Estas embarcaciones son fundamentales para los convoyes de materias primas en los sistemas del Amazonas, Tapajós y Paraguay-Paraná. Las barcazas cisterna fueron la segunda categoría de embarcaciones más grande y atendieron los movimientos de combustible y productos químicos líquidos. Su actividad es visible en la logística del Amazonas y en las rutas de importación de combustible de Paraguay. Los empujadores y remolcadores generan demanda a través de la expansión de la flota, las tarifas diarias de operación y la necesidad de mover formaciones de barcazas más grandes. La configuración de la flota determina cuánta carga puede moverse tanto en períodos normales como de aguas bajas. Los operadores fluviales necesitan suficiente potencia, capacidad de carga y maniobrabilidad para operar en corredores largos con profundidades variables. El diseño de bajo calado ha ganado importancia porque las restricciones de carga pueden reducir rápidamente los ingresos durante los períodos de sequía. El mercado de transporte fluvial interior de América del Sur recompensa a los operadores que pueden adaptar el diseño de sus embarcaciones a las condiciones estacionales de cada ruta. Las barcazas de carga seca siguen siendo esenciales por su idoneidad para los movimientos de graneles. Su posición de liderazgo probablemente continuará mientras las cargas agrícolas y minerales sigan siendo la base de los volúmenes de flete fluvial.
Se prevé que las barcazas portacontenedores y los buques alimentadores avancen a una CAGR del 6,12% hasta 2031. Este crecimiento sigue el uso más amplio de contenedores para carga general y conexiones alimentadoras más sólidas entre los puertos fluviales y las terminales del Atlántico. Estas embarcaciones pueden apoyar enlaces programados para carga que no puede moverse eficientemente en configuraciones de barcazas de graneles. El segmento también se beneficia cuando las terminales interiores pueden recibir, almacenar y transferir contenedores de manera confiable. Su expansión depende de la profundidad navegable, el equipamiento de las terminales y la estabilidad comercial de las rutas alimentadoras. Los recargos por aguas bajas pueden debilitar el valor de los alimentadores fluviales durante períodos de sequía severa. Un empujador fluvial de bajo calado entregado a Girona S.A. en Paraguay en 2025 fue diseñado para operar a profundidades de tan solo 6,0 pies. Hermasa Navegacao también comenzó a construir 2 remolcadores empujadores de bajo calado en Manaos en febrero de 2026, cada uno diseñado para empujar 20 barcazas con 32.000 toneladas. Estos proyectos muestran por qué el diseño de embarcaciones se está convirtiendo en un factor competitivo importante en el mercado de transporte fluvial interior de América del Sur. Los operadores que preservan más carga útil durante los períodos de aguas bajas pueden ofrecer un servicio más confiable a los propietarios de carga. El beneficio no elimina la necesidad de dragado y gestión de canales. Sí ofrece a los operadores otra forma práctica de proteger la utilización cuando los ríos se vuelven más superficiales.
Por Industria de Usuario Final: La Agricultura Lidera en Volumen, los Productos Químicos se Aceleran por la Reconfiguración de la Cadena de Suministro
La agricultura y los agronegocios representaron el 31,82% de la participación del mercado de transporte fluvial interior de América del Sur en 2025. La categoría está respaldada por la importante base de exportación de soja y maíz de la región. Los productores utilizan los corredores fluviales para mover cultivos de alto volumen hacia las terminales de exportación. La infraestructura de carga dedicada puede reducir los costos unitarios de flete a medida que aumentan los volúmenes. Esto crea un patrón de refuerzo, ya que los menores costos de transporte pueden hacer que el acceso fluvial sea más atractivo para carga agrícola adicional. El segmento también es sensible a los ciclos de cosecha, las condiciones del canal y la capacidad de las conexiones portuarias. La demanda agrícola apoya el tráfico recurrente en las rutas fluviales del norte de Brasil y en el sistema Paraguay-Paraná. También fomenta la inversión en instalaciones de carga, barcazas y almacenamiento en terminales. La industria de transporte fluvial interior de América del Sur depende en gran medida de estos flujos porque proporcionan los volúmenes necesarios para operaciones eficientes de convoyes. Minería y Metales añade movimientos de mineral de hierro y bauxita desde las zonas de producción del interior hasta los puntos de transbordo. Petróleo y Gas utiliza barcazas para la distribución de combustible en el Amazonas. Petrobras y Transpetro comprometieron 549 millones de USD en mayo de 2026 para la construcción de barcazas y la perforación de nuevos pozos Urucu en el Astillero Bertolini.
Se prevé que los productos químicos y fertilizantes crezcan a una CAGR del 5,03% hasta 2031. La categoría está respaldada por los movimientos de fertilizantes hacia las regiones agrícolas y por la necesidad de una distribución interior confiable. Las importaciones de fertilizantes a través de las terminales del Arco Norte de Brasil aumentaron un 62,7% entre 2021 y 2025. El gobierno federal activó un comité de suministro de emergencia a mediados de 2026 para asegurar materias primas de fosfato fertilizante procedentes de Rusia, China y Marruecos. Estas condiciones subrayan la importancia de la logstica fluvial para los insumos agrícolas. También crean demanda de infraestructura de transbordo y almacenamiento cerca de las conexiones de vías navegables interiores. La carga de productos químicos y fertilizantes requiere una manipulación segura y entregas regulares a los centros de demanda del interior. Esto puede favorecer a los operadores con capacidad de cisterna, terminales especializadas y sólidos procedimientos de cumplimiento normativo. Silvicultura, Celulosa y Papel, Bienes de Manufactura e Industriales, y Materiales de Construcción completan la combinación de usuarios finales. Los Materiales de Construcción se benefician de la actividad de infraestructura pública cerca de los ríos navegables. El mercado de transporte fluvial interior de América del Sur tiene margen para atender estos flujos menores, aunque sus volúmenes no igualan a los de la agricultura. El crecimiento más rápido de los Productos Químicos y Fertilizantes muestra que la logística fluvial se está utilizando tanto para la carga de exportación como para las cadenas de suministro de entrada.
Análisis Geográfico
Brasil representó el 57,43% de los ingresos del mercado de transporte fluvial interior de América del Sur en 2025, respaldado por los sistemas del Amazonas, Tapajós, Madeira y Tietê-Paraná. La carga total de vías navegables interiores en Brasil alcanzó 140 millones de toneladas en 2025, el nivel más alto de la serie histórica, a medida que los movimientos de granos a través del Arco Norte y los movimientos de retorno de fertilizantes añadieron volumen. Brasil también destinó 706 millones de USD de aprobaciones del Fondo de la Marina Mercante a proyectos de logística marítima y fluvial en marzo de 2026. Su amplio sistema fluvial apoya rutas de carga agrícola, de combustible y general, al tiempo que convierte a Brasil en el principal escenario para la inversión en terminales, construcción naval, dragado y concesiones. La temporada seca del Amazonas de 2026 sigue siendo un riesgo a corto plazo, ya que los niveles más bajos del agua pueden reducir la capacidad de exportación desde los corredores del Arco Norte.
Argentina, Paraguay y el corredor Paraguay-Paraná forman el siguiente nivel de actividad, con el complejo del río Paraná de Argentina manejando el 80% de las exportaciones nacionales de granos y generando 30 mil millones de USD en valor de exportación anual. El cabotaje fluvial de granos de Argentina alcanzó 805.805 toneladas en 2025, mientras que la carga doméstica por vías navegables aumentó un 5,8% respecto al año anterior. Paraguay procesó entre 21 mil millones y 24 mil millones de USD en valor comercial a través de 45 terminales fluviales privadas en 2025 y proyectó 28 millones de toneladas de volumen procesado en 2026. Los problemas de peajes, las diferencias aduaneras y las decisiones sobre concesiones pueden afectar los costos de flete en todo el corredor. El sistema amazónico de Perú apoya la carga agrícola y extractiva, pero carece de la conectividad portuaria para una posición regional significativa, mientras que el papel de Chile se limita a los sistemas lacustres y fluviales del sur.
Se prevé que Colombia sea el segmento nacional de más rápido crecimiento con una CAGR del 4,57% hasta 2031, respaldado por la inversión en la conexión del río Magdalena entre el interior andino y la costa caribeña. El gobierno colombiano comprometió 59 millones de USD para 2026 con el fin de apoyar la navegabilidad durante todo el año y el dragado permanente, mientras que Cormagdalena presentó un plan de más de 191 millones de USD en obras durante los siguientes 3 años. El organismo CONPES de Colombia aprobó un Programa de Conectividad Fluvial y de Cabotaje de 82 millones de USD para 2026 a 2029 que cubre 14 intervenciones de infraestructura fluvial. La ejecución dependerá del dragado permanente, la ejecución de las obras y la integración con otros modos de transporte.[4]"Terminal Manaus Moderna, no Amazonas, vai receber R$ 875,9 milhões em investimentos.", gov.br
Panorama Competitivo
El mercado de transporte fluvial interior de América del Sur está moderadamente fragmentado. Los especialistas fluviales domésticos tienen posiciones sólidas en los corredores de ámbito nacional, con Hidrovias do Brasil, Hermasa Navegação y Chibatao activos en Brasil, y Compania Navios Argentina, UABL/ATRIA y Naviera Fluvial Paraguaya activos en el sistema Paraguay-Paraná. CMA CGM y Maersk compiten principalmente en el corredor de Manaos a través de servicios alimentadores y de logística relacionada. Hidrovias do Brasil redujo su deuda neta mediante una ampliación de capital de su matriz Ultrapar y confirmó un plan de inversión de 53 millones de USD para 2026. El recargo por aguas bajas de CMA CGM alcanzó 2.315 USD por TEU en septiembre de 2026, lo que evidencia la exposición a costos que enfrentan los servicios alimentadores del Amazonas.
Las oportunidades se concentran en terminales de contenedores en tramos fluviales intermedios del corredor, transbordo de productos químicos y fertilizantes cerca del Arco Norte, y herramientas de navegación que mejoran el uso de la flota. Hidrovias invirtió en pronósticos hidrológicos a 15 días para apoyar la programación de convoyes y un mejor monitoreo del calado. Estas herramientas pueden ayudar a los operadores a configurar cargas y despachar embarcaciones, aunque no pueden eliminar el efecto físico de las aguas bajas sostenidas. Los terminales planificados de MRS Logistica en el Tietê-Paraná, previstos para enero de 2027, muestran cómo los proveedores ferroviarios están incursionando en el flete fluvial. Maersk anunció un depósito multipropósito de 70.000 metros cuadrados en Río Grande y una expansión de 3.160 metros cuadrados en Paranaguá en abril de 2026, vinculando las instalaciones portuarias con los servicios de cabotaje de Aliança y la logística interior regional.
Estas inversiones pueden fortalecer las ofertas de extremo a extremo y aumentar la presión sobre los operadores que prestan únicamente un servicio de transporte. Las condiciones fluviales, el acceso a las terminales, el diseño de la flota y el cumplimiento transfronterizo favorecen a los participantes locales con experiencia. Los transportistas globales añaden escala y relaciones con clientes donde los contenedores conectan los ríos con los servicios oceánicos, mientras que los operadores domésticos conservan ventajas en la navegación local y la coordinación de terminales.
Líderes de la Industria de Transporte Fluvial Interior de América del Sur
-
Hermasa Navegacao Da Amazonia Ltda
-
UABL Paraguay S.A.
-
Navemar S.A.
-
Hidrovias do Brasil S.A.
-
Compania Navios Argentina S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: CMA CGM elevó su Recargo por Aguas Bajas en el Amazonas a 2.315 USD por TEU para los envíos hacia y desde Manaos, con vigencia a partir del 2 de octubre de 2026, citando el rápido descenso de los niveles de los ríos Negro y Amazonas que se aproximan a la gravedad de 2023. El recargo refleja los costos adicionales derivados de las restricciones de calado, las operaciones de muelles flotantes y el aumento del pilotaje y la logística de barcazas.
- Septiembre de 2026: Maersk emitió un aviso a clientes proyectando restricciones de navegación en el río Amazonas a partir de octubre, semanas 41-44, un posible cierre en noviembre, semanas 45-48, y nuevas restricciones de capacidad hasta principios de 2027, basándose en datos de medición de la Autoridad del Río Amazonas Occidental y de la ANA.
- Agosto de 2026: CMA CGM introdujo un Recargo inicial por Aguas Bajas de 753 USD por TEU para la carga de Manaos con vigencia en septiembre de 2026, posteriormente elevado a 2.315 USD por TEU para octubre de 2026, a medida que los niveles del río Amazonas descendían más rápido que en años recientes.
- Abril de 2026: Maersk anunció un depósito multipropósito de 70.000 metros cuadrados en Río Grande y una expansión de 3.160 metros cuadrados en Paranaguá, integrando la red portuaria del sur de Brasil con el servicio de cabotaje de Aliança y fortaleciendo la conectividad logística interior en toda la región.


Alcance del Informe del Mercado de Transporte Fluvial Interior de América del Sur
| Carga a Granel | Transporte de Graneles Secos |
| Transporte de Graneles Líquidos | |
| Carga en Contenedores |
| Barcazas de Carga Seca |
| Barcazas Cisterna |
| Barcazas Portacontenedores y Buques Alimentadores |
| Empujadores y Remolcadores |
| Agricultura y Agronegocios |
| Minería y Metales |
| Petróleo y Gas |
| Productos Químicos y Fertilizantes |
| Bienes de Manufactura e Industriales |
| Silvicultura, Celulosa y Papel |
| Materiales de Construcción |
| Otros |
| Argentina |
| Brasil |
| Chile |
| Colombia |
| Perú |
| Resto de América del Sur |
| Por Tipo de Carga | Carga a Granel | Transporte de Graneles Secos |
| Transporte de Graneles Líquidos | ||
| Carga en Contenedores | ||
| Por Tipo de Embarcación | Barcazas de Carga Seca | |
| Barcazas Cisterna | ||
| Barcazas Portacontenedores y Buques Alimentadores | ||
| Empujadores y Remolcadores | ||
| Por Industria de Usuario Final | Agricultura y Agronegocios | |
| Minería y Metales | ||
| Petróleo y Gas | ||
| Productos Químicos y Fertilizantes | ||
| Bienes de Manufactura e Industriales | ||
| Silvicultura, Celulosa y Papel | ||
| Materiales de Construcción | ||
| Otros | ||
| Por País | Argentina | |
| Brasil | ||
| Chile | ||
| Colombia | ||
| Perú | ||
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del transporte fluvial interior de América del Sur en 2026?
El sector está valorado en 2,24 mil millones de USD en 2026 y se prevé que alcance 2,63 mil millones de USD en 2031.
¿Qué está impulsando la demanda de flete fluvial en América del Sur?
Los flujos de exportación agrícola, la inversión intermodal, las necesidades de logística de menores emisiones y el comercio en el Paraguay-Paraná están apoyando la demanda.
¿Qué tipo de carga lidera el transporte fluvial interior de América del Sur?
La carga a granel lideró con una participación de ingresos del 91,15% en 2025, ya que los granos, minerales, combustible y otras cargas de alto volumen se adaptan a las operaciones de barcazas.
¿Qué categoría de embarcaciones se expande más rápidamente?
Se prevé que las barcazas portacontenedores y los buques alimentadores crezcan a una CAGR del 6,12% hasta 2031 a medida que se expande la distribución interior contenedorizada.
¿Por qué es importante Brasil para la logística fluvial en América del Sur?
Brasil mantuvo el 57,43% de los ingresos regionales en 2025 y movió 140 millones de toneladas de carga por vías navegables interiores durante ese año.
¿Cuál es el principal riesgo operativo para los transportistas de vías navegables interiores?
Las aguas bajas estacionales pueden reducir las cargas de las embarcaciones, retrasar el servicio y aumentar los costos de flete, particularmente en las rutas del Amazonas.
Última actualización de la página el:



