
南米内陸水路輸送市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.15 十億米ドル |
| 市場規模 (2026) | 2.24 十億米ドル |
| 市場規模 (2031) | 2.63 十億米ドル |
| Growth Rate (2026 - 2031) | 3.27 % |
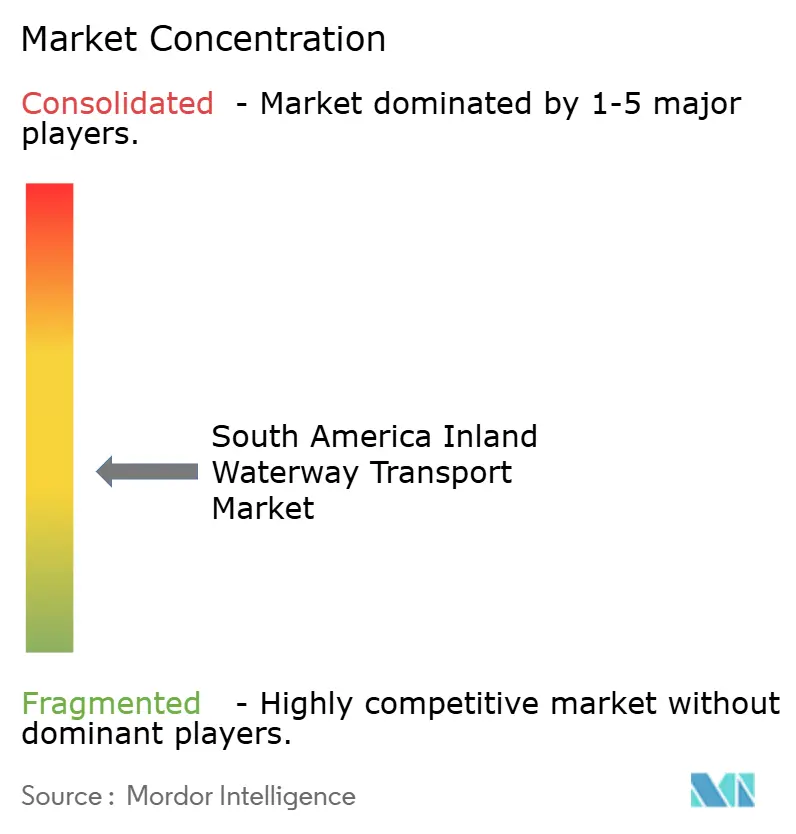
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米内陸水路輸送市場分析
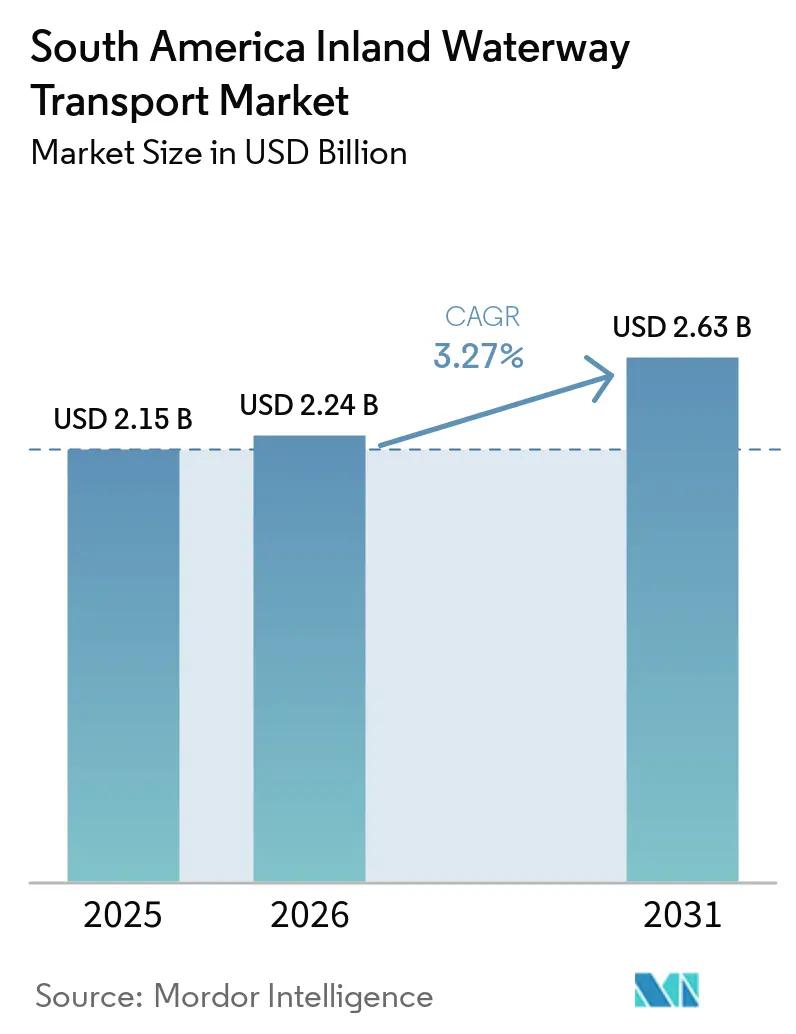
南米内陸水路輸送市場規模は2025年に2.15 ビリオン 米ドルと評価され、2026年の2.24 ビリオン 米ドルから2031年には2.63 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは3.27%です。
南米内陸水路輸送市場は、ブラジル、パラグアイ、アルゼンチンにおける大豆・トウモロコシ貨物の道路から河川回廊への移行によって形成されつつあります。この転換は輸出サプライチェーンにおける河川の役割を強化し、ターミナルへの安定したアクセスの価値を高めています。オペレーターはまた、低排出物流に対するバイヤーの期待や、河川・鉄道・港湾・道路ネットワーク間のより良い連携の必要性にも対応しています。低水位は特にアマゾン川およびパラグアイ川流域において大な操業リスクであり、コストの上昇や船舶積載量の制限をもたらす可能性があります。ターミナル、浚渫、船隊設計、航行計画への投資が、2031年に向けた南米内陸水路輸送市場の発展に影響を与えるでしょう。[1]「ターミナル・マナウス・モデルナ、アマゾナス州」、港湾・空港省、gov.br
レポートの主要ポイント
- 貨物タイプ別では、バルクカーゴが2025年の南米内陸水路輸送市場規模の91.15%を占めてトップとなり、コンテナカーゴは2031年にかけてCAGR 5.81%で拡大する見込みです。
- 船舶タイプ別では、乾貨物バージが2025年の南米内陸水路輸送市場シェアの54.06%を占めてトップとなり、コンテナバージおよびフィーダー船は2031年にかけてCAGR 6.12%で拡大する見込みです。
- エンドユーザー産業別では、農業・アグリビジネスが2025年の南米内陸水路輸送市場シェアの31.82%を占めてトップとなり、化学品・肥料は2031年にかけてCAGR 5.03%で拡大する見込みです。
- 国別では、ブラジルが2025年の南米内陸水路輸送市場シェアの57.43%を占め、ペルーが2031年にかけて最高の予測CAGRである4.57%を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米内陸水路輸送市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農業輸出量の河川回廊へのシフト | +0.9% | ブラジル、パラグアイ、アルゼンチン | 中期(2〜4年) |
| 内陸港および複合一貫輸送統合への投資 | +0.7% | ブラジル、コロンビア | 長期(4年以上) |
| パラグアイ・パラナ国境間貿易の拡大 | +0.6% | アルゼンチン、パラグアイ、ブラジル | 中期(2〜4年) |
| 道路貨物に対する低燃料消費強度と脱炭素化圧力 | +0.5% | ブラジル、アルゼンチン | 中期(2〜4年) |
| デジタル喫水モニタリングによる船舶稼働率の向上 | +0.4% | ブラジル、パラグアイ | 長期(4年以上) |
| 低水位対応型船隊設計による航行可能な操業ウィンドウの拡大 | +0.3% | ブラジル、パラグアイ、アルゼンチン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
農業輸出量の河川回廊へのシフト
米内陸水路輸送市場全体において、農業輸出の動きにおける河川回廊の役割が拡大しています。主な推進要因は、長距離コモディティルートにおけるバージとトラックのコスト差です。アルゼンチンの河川穀物カボタージュは2025年に805,805トンに達し、2024年比18%増となり、5年間で最高の結果となりました。パラグアイ・パラナ水路の国内貨物総量は2025年に849万トンに達し、前年比5.8%増加しました。タパジョス川では、大豆とトウモロコシが2025年の取扱量の88.4%を占め、36バージ船団が1回の輸送で11万トンの積載能力を実証しました。これらの流れは、航行可能な河川アクセスが利用できる地域でのトラック輸送への依存を低減させる一方、アクセスのない地域では道路網への圧力が引き続き高まっています。
内陸港および複合一貫輸送統合への投資
内陸港および複合一貫輸送リンクへの投資が、南米内陸水路輸送市場の操業基盤を拡大しています。ブラジルの商船基金は2026年3月に海上・河川物流プロジェクト向けに7億600万米ドル超を承認し、そのうち8,000万米ドルがアマゾナス州の41件の内陸航行プジェクトに充てられます。同省はまた、リオグランデ、ペロタス、ポルトアレグレにおける港湾アクセスチャンネルと内陸水路区間を対象とした統合コンセッションを推進しました。これらの動向は、浚渫、ターミナル容量、および河川ルートと海港間のより協調的なアクセスを支援します。また、複数の輸送モードに依存する荷主の積み替え摩擦を低減することもできます。投資判断は、コンセッション条件の明確さとチャンネル改善のタイミングに左右されます。
道路貨物に対する低燃料消費強度と脱炭素化圧力
南米内陸水路輸送市場全体において、貨物調達における燃料効率の重要性が高まっています。水路輸送は長距離コモディティ輸送において道路貨物と比較して排出量を削減できるため、サプライチェーン排出量に関する顧客要件に対応する輸出業者にとって重要です。[2]「2026年アグロロジスティクス年鑑 – 第3巻、datamarnews.com 2025年12月、Navegacao AliançaとBe8は、リオグランデドスル州の内陸水路において100% Be8 BeVantバイオ燃料を使用した50時間の試験を完了しました。この試験では、従来の船舶用ディーゼルと比較して温室効果ガス排出量が99.41%削減されたと報告されました。Hermasa Navegacaoは2026年2月、B100バイオディーゼルで稼働可能な2隻のプッシャータグボートの建造を開始しました。これらの船舶はアマゾン川で32,000トンを積載した20隻のバージを移動させるよう設計されており、ディーゼルとバイオディーゼルの両方で稼働できるエンジンを搭載し、オペレーターが燃料の柔軟性を維持できるよう設計されています。
パラグアイ・パラナ国境間貿易の拡大
5カ国の生産地帯を大西洋の輸出ターミナルに結ぶ3,400キロメートルの回廊であるパラグアイ・パラナ水路は、全ユーザーを合わせて年間1億メートルトン超を輸送しており、2026年にはパラグアイ・アルゼンチン区間で2,800万トンを輸送すると予測されています。この水路はアルゼンチンの穀物輸出および派生品の約80%を輸送し、年間輸出額は約300億米ドルに上ります。パラグアイの依存度はさらに高く、輸出トンの10分の9が、2025年に210億〜240億米ドルの貿易額を処理した45の民間河川ターミナルを経由して出国しています。2026年7月、水路利用者協会CAPECOとCAPPROの共同声明は、未解決のアルゼンチンの通行料紛争とパラグアイ川区間に関する新たな関税提案が、水路の貨物競争力を損なう回廊全体のコストを累積させる可能性があると警告しました。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 季節的喫水変動と干ばつリスク | -0.8% | ブラジル(アマゾン流域)、アルゼンチン、パラグアイ | 短期(2年以内) |
| 断片化した国境間通関・規制手続き | -0.5% | パラグアイ・パラナ5カ国回廊 | 長期(4年以上) |
| 資格を持つ河川水先案内人・タグボート乗組員の不足 | -0.4% | ブラジル、パラグアイ、アルゼンチン | 中期(2〜4年) |
| 環境許認可と改修の遅延 | -0.3% | ブラジル(アマゾン水路) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
季節的喫水変動と干ばつリスク
水深の季節的変化は、南米内陸水路輸送市場にとって直接的な操業上の制約です。ブラジル地質調査所は2026年9月、マナウスのリオネグロが乾季に12.31メートルまで低下する可能性があると予測しした。この水位は2023年に地域のサプライチェーンを混乱させた状況に近づいています。CMA CGMは、河川水位の低下と喫水制限、浮桟橋、水先案内、バージ物流に関連するコストを理由に、2026年10月2日付でマナウス発着の貨物に対するアマゾン低水位サーチャージをTEUあたり2,315米ドルに引き上げました。低水位はオペレーターに積載量の削減、船団編成の変更、または出航の遅延を強いる可能性があります。これらの措置は、大量貨物輸送において河川輸送が通常提供するコスト優位性を損なう可能性があります。
この影響は船舶オペレーターにとどまらず、輸出業者や輸入業者も予測困難な輸送条件を管理する必要があります。タパジョス川では、チャンネル浚渫が進まない場合、300〜500万トンの大豆がバージからトラックに転換される可能性があり、フレートコストがトンあたり29〜48米ドル増加し、10月から2月の乾季にサプライチェーン損失が最大1億6,400万米ドルに達する可能性があります。浅喫水船は操業ウィンドウを延長し、積載制限の深刻度を軽減できます。しかし、極端な干ばつ時の混乱を完全に排除することはできません。南米内陸水路輸送市場は、道路、保管、ターミナル、スケジュールにおける緊急時対応能力を必要としています。航行予測とより迅速な浚渫計画は、乾季における貨物フローの保護において中心的な役割を担うようになっています。
断片化した国境間通関・規制手続き
パラグアイ・パラナ回廊は5カ国の規制システムを横断しており、南米内陸水路輸送市場に手続き上の複雑さをもたらしています。各国は独自の港湾通関慣行、貨物検査要件、船舶認証規則を適用しています。パラグアイの水路利用者協会は2026年7月、ビア・ナベガブレ・トロンカルにおける重複する通行料とコンセッション協議に関する懸念を提起しました。このような変更は、回廊全体のフレートコストに不確実性をもたらす可能性があります。検査スケジュールや証明書要件が一致していない場合、書類の不一致が港湾滞在を延長することもあります。これらの遅延は、より標準化されたタイムリーな取り扱いを必要とするコンテナ貨物において特に重要です。
水路政府間委員会は共通慣行に関する協議を継続していますが、拘束力のある議定書は依然として限定的です。その結果、オペレーターと貨物オーナーは各寄港地において個々の税関当局の決定を考慮しなければなりません。これにより、航海のタイミングと価格設定が国内ルートよりも予測困難になる可能性があります。南米内陸水路輸送市場は、書類および船舶承認のより一貫した相互認証から恩恵を受けるでしょう。それが実現するまでの間、国境間オペレーターは詳細なローカルコンプライアンス能力を維持する必要があります。統一された手続きの欠如は、大西洋輸出ターミナルへの回廊の物理的接続から得られる利益を低減させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
貨物タイプ別:バルクが主導するが、コンテナ化が戦略的重要性を加える
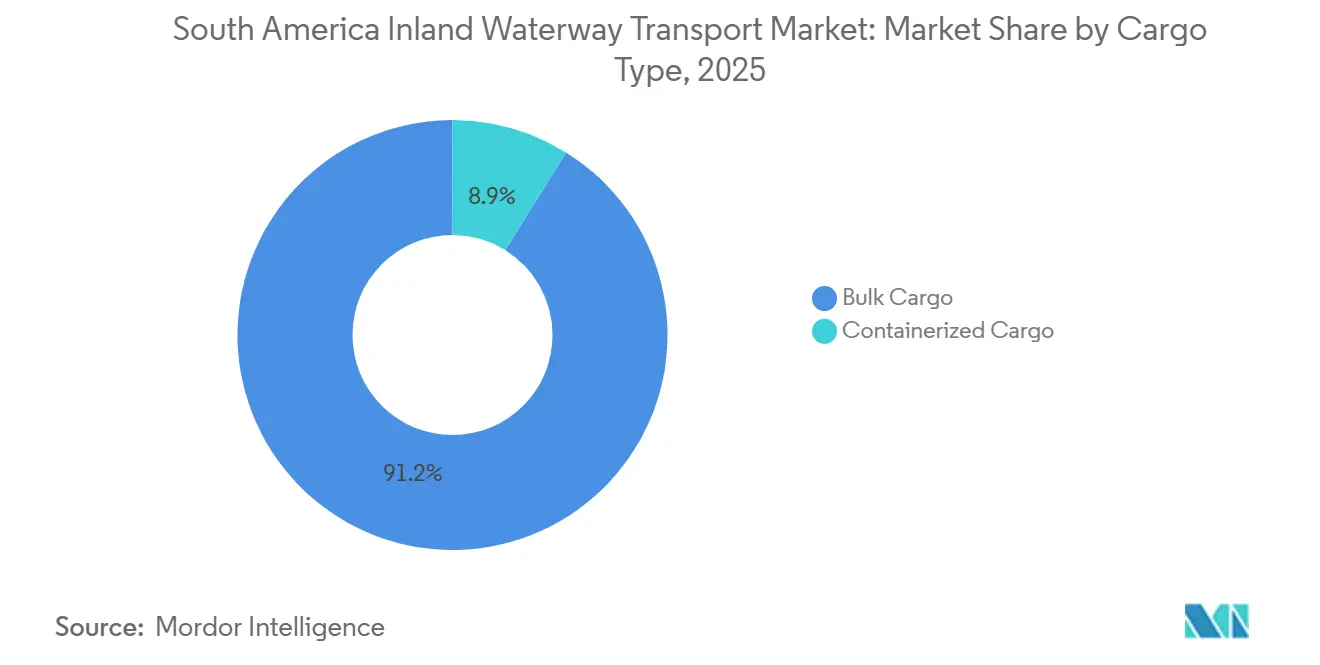
バルクカーゴは2025年の南米内陸水路輸送市場シェアの91.15%を占めました。このカテゴリーは、バージ船団で効率的に輸送される大豆、トウモロコシ、鉄鉱石、石油製品、その他のコモディティの大量輸送によって支えられています。乾燥バルク輸送は穀物収穫と輸出サイクルと密接に連動しています。液体バルク輸送はアマゾン川およびパラナ川流域全体の燃料配送を援しています。タパジョス川における肥料輸送は2025年に46.8%増加し、同回廊の液体バルク量は前年比40%増加しました。これらの数字は、バルク輸通が穀物貨物だけでなく、より広範な流れを含むことを示しています。バルク操業はターミナル容量、河川水深、輸出港へのアクセスに依存しています。大型船団は、チャンネル条件が満載を許す場合に強力な単位コスト優位性を生み出すことができます。この構造が南米内陸水路輸送市場におけるバルクカーゴの主導的地位を説明しています。このカテゴリーはまた、地域の農業・採掘生産基盤からも恩恵を受けています。高量コモディティへの集中は、干ばつ、収穫タイミング、主要河川アクセスポイントでの混乱にさらされています。オペレーターは、好条件の航行期間中に高い貨物輸送量を維持できる船隊の可用性と積載インフラへの投資を行っています。
コンテナカーゴは南米内陸水路輸送市場において2031年にかけてCAGR 5.81%で成長すると予測されています。その成長は、内陸地点と沿岸港の間を移動する工業品や消費財へのコンテナ利用の増加を反映しています。コンテナサービスは、河川ターミナルに適切な荷役設備がある場合、トラック専用配送の構造的な代替手段を提供できます。また、内陸生産地帯と大西洋深水ターミナルとの接続を改善することもできます。内陸水路沿いの専用コンテナターミナルの数が限られていることが依然として制約となっています。これにより、荷主がバージベースの配送から恩恵を受けられる場合でも、より迅速な普及が制限されています。2026年に締結が見込まれた最初の内陸水路コンセッション入札は、ターミナルおよび関連河川インフラへの民間投資を支援することを目的としていました。荷役能力の向上は、バージ、トラック、外航サービス間の積み替え負担を軽減できます。書類基準と貨物分類もコンテナオペレーターの計画決定に影響を与えます。南米内陸水路輸送市場では、ターミナル投資と信頼性の高いチャンネルアクセスが組み合わさった場所でコンテナ成長が加速する可能性があります。一般貨物荷主は依然として、輸送時間とスケジュールの確実性において河川サービスと直接トラック輸送を比較するでしょう。コンテナ化は戦略的価値を加えますが、現在のバルク主導の貨物構造を置き換えるものではありません。[3]「Gobierno anuncia inversión de $248.633 millones para garantizar la navegabilidad del río Magdalena.」 agenciapi.co


船舶タイプ別:乾貨物バージが主導し、浅喫水設計が競争環境を再形成
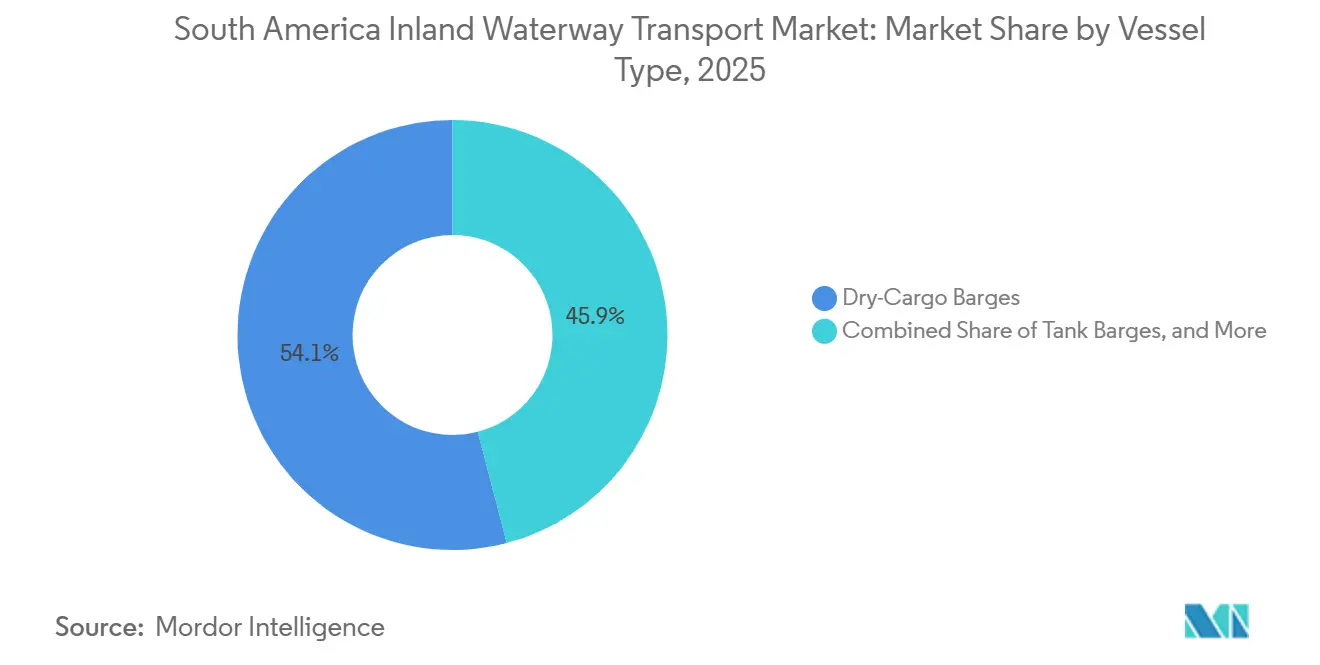
乾貨物バージは2025年の南米内陸水路輸送市場規模の54.06%を占めました。その地位は、大規模な開放船体容量を必要とする穀物、鉱石、アグリビジネスの大量輸送を反映しています。これらの船舶は、アマゾン川、タパジョス川、パラグアイ・パラナ川流域のコモディティ船団の中核を担っています。タンクバージは2番目に大きな船舶カゴリーであり、燃料および液体化学品の輸送を担いました。その活動はアマゾン物流とパラグアイの燃料輸入ルートで顕著です。プッシュボートとタグボートは、船隊拡張、操業日当、より大きなバージ編成の移動需要を生み出しています。船隊構成は、通常時および低水位時の両方でどれだけの貨物を輸送できるかを決定します。河川オペレーターは、水深が変動する長距離回廊で操業するために、十分な推進力、積載能力、操縦性を必要としています。浅喫水設計は、積載制限が干ばつ時に収益を急速に低下させる可能性があるため、重要性が増しています。南米内陸水路輸送市場は、各ルートの季節条件に船舶設計を合わせることができるオペレーターを優遇します。乾貨物バージはバルク輸送への適合性から引き続き不可欠です。農業・鉱物貨物が河川フレート量の基盤であり続ける限り、その主導的地位は継続する可能性が高いです。
コンテナバージおよびフィーダー船は2031年にかけてCAGR 6.12%で成長すると予測されています。この成長は、一般貨物へのコンテナ利用の拡大と、河川港と大西洋ターミナル間のより強力なフィーダー接続に続くものです。これらの船舶は、バルクバージ構成では効率的に輸送できない貨物のための定期リンクを支援できます。このセグメントはまた、内陸ターミナルが確実にコンテナを受け取り、保管し、転送できる場合にも恩恵を受けます。その拡大は、航行可能な水深、ターミナル設備、フィーダールートの商業的安定性に依存しています。低水位サーチャージは、深刻な乾季に河川フィーダーの価値を弱める可能性があります。2025年にパラグアイのGirona S.A.に引き渡された浅喫水河川プッシャーは、水深6.0フィートという浅い条件でも操業できるよう設計されました。Hermasa Navegacaoも2026年2月にマナウスで2隻の浅喫水プッシャータグボートの建造を開始し、それぞれ32,000トンを積載した20隻のバージを押すよう設計されています。これらのプロジェクトは、南米内陸水路輸送市場において船舶設計が重要な競争要因になりつつある理由を示しています。低水位時により多くのペイロードを維持できるオペレーターは、貨物オーナーにより信頼性の高いサービスを提供できます。この利点は浚渫とチャンネル管理の必要性を排除するものではありません。しかし、河川が浅くなった際に稼働率を保護するための実用的な手段をオペレーターに提供します。
エンドユーザー産業別:農業が量で主導し、化学品がサプライチェーン再編で加速
農業・アグリビジネスは2025年の南米内陸水路輸送市場シェアの31.82%を占めました。このカテゴリーは地域の主要な大豆・トウモロコシ輸出基盤によって支えられています。生産者は河川回廊を利用して大量の農作物を輸出ターミナルに向けて輸送しています。専用積載インフラは、量が増加するにつれて単位フレートコストを低下させることができます。これにより強化パターンが生まれます。輸送コストの低下が追加農業貨物にとって河川アクセスをより魅力的にするためです。このセグメントはまた、収穫サイクル、チャンネル条件、港湾接続の容量にも敏感です。農業需要はブラジルの北部河川ルートとパラグアイ・パラナ川流域の定期的な交通を支援しています。また、積載施設、バージ、ターミナル保管への投資を促進しています。南米内陸水路輸送産業は、効率的な船団操業に必要な量を提供するこれらのフローに大きく依存しています。鉱業・金属は内陸生産地域から積み替えポイントへの鉄鉱石・ボーキサイト輸送を加えています。石油・ガスはアマゾンでの燃料配送にバージを使用しています。PetrobrasとTranspetroは2026年5月、Bertolini造船所でのバージ建造と新ウルク油井掘削に5億4,900万米ドルを投じることを約束しました。
化学品・肥料は2031年にかけてCAGR 5.03%で成長すると予測されています。このカテゴリーは農業地域への肥料輸送と信頼性の高い内陸配送の必要性によって支えられています。ブラジルの北部アーク・ターミナルを通じた肥料輸入は2021年から2025年の間に62.7%増加しました。連邦政府は2026年半ばに緊急供給委員会を発動し、ロシア、中国、モロッコからのリン酸肥料原料を確保しました。これらの状況は農業投入物に対する河川物流の重要性を強調しています。また、内陸水路接続近くの積み替えおよび保管インフラへの需要も生み出しています。化学品・肥料貨物は安全な取り扱いと内陸需要センターへの定期的な配送を必要とします。これにより、タンク容量、専用ターミナル、強力なコンプライアンス手続きを持つオペレーターが有利になる可能性があります。林業・パルプ・紙、製造・工業品、建設資材がエンドユーザーの構成を完成させています。建設資材は航行可能な河川近くの公共インフラ活動から恩恵を受けています。南米内陸水路輸送市場はこれらの小規模なフローを担う余地がありますが、その量は農業には及びません。化学品・肥料のより速い成長は、河川物流が輸出貨物と輸入サプライチェーンの両方に使用されていることを示しています。
地理的分析
ブラジルは2025年の南米内陸水路輸送市場収益の57.43%を占め、アマゾン川、タパジョス川、マデイラ川、チエテ・パラナ川流域によって支えられています。ブラジルの内陸水路貨物総量は2025年に1億4,000万トンに達し、歴史的シリーズで最高水準となりました。北部アークを通じた穀物輸送と肥料の返送輸送が量を増加させました。ブラジルはまた、2026年3月に商船基金承認の7億600万米ドルを海上・河川物流プロジェクトに向けました。その広大な河川システムは農業、燃料、一般貨物ルートを支援し、ブラジルをターミナル、造船、浚渫、コンセッション投資の主要な場としています。2026年のアマゾン乾季は、低水位が北部アーク回廊からの輸出能力を低下させる可能性があるため、近期的なリスクとして残っています。
アルゼンチン、パラグアイ、パラグアイ・パラナ回廊が次の活動層を形成しており、アルゼンチンのパラナ川複合体が国内穀物輸出の80%を処理し、年間輸出額300億米ドルを生み出しています。アルゼンチンの河川穀物カボタージュは2025年に805,805トンに達し、国内水路貨物は前年比5.8%増加しました。パラグアイは2025年に45の民間河川ターミナルを通じて210億〜240億米ドルの貿易額を処理し、2026年には2,800万トンの取扱量を見込んでいます。通行料問題、通関の相違、コンセッション決定が回廊全体のフレートコストに影響を与える可能性があります。ペルーのアマゾン川流域は農業・採掘貨物を支援していますが、意味のある地域的地位を確立するための港湾接続性に欠けており、チリの役割は南部の湖川流域に限定されています。
コロンビアは2031年にかけてCAGR 4.57%で最も成長の速い国別セグメントになると予測されており、アンデス内陸部とカリブ海沿岸を結ぶマグダレナ川接続への投資によって支えられています。コロンビア政府は2026年に年間航行可能性と恒久的浚渫を支援するために5,900万米ドルを投じることを約束し、コルマグダレナは今後3年間で1億9,100万米ドル超の工事計画を提示しました。コロンビアのCONPES機関は、14件の河川インフラ介入をカバーする2026年から2029年の8,200万米ドルの河川・カボタージュ接続プログラムを承認しました。実施は恒久的浚渫、建設実行、他の輸送モードとの統合に依存します。[4]「Terminal Manaus Moderna, no Amazonas, vai receber R$ 875,9 milhões em investimentos.」、gov.br
競争環境
南米内陸水路輸送市場は中程度に断片化しています。国内河川専門業者は国内回廊において強固な地位を持ち、Hidrovias do Brasil、Hermasa Navegação、Chibataoがブラジルで、Compania Navios Argentina、UABL/ATRIA、Naviera Fluvial Paraguayaがパラグアイ・パラナ川流域で活動しています。CMA CGMとMaerskは主にフィーダーおよび関連物流サービスを通じてマナウス回廊で競合しています。Hidrovias do Brasilは親会社Ultraparによる増資を通じて純負債を削減し、2026年の5,300万米ドルの投資計画を確認しました。CMA CGMの低水位サーチャージは2026年9月にTEUあたり2,315米ドルに達し、アマゾンフィーダーサービスが直面するコストリスクを示しています。
機会は、回廊中間部の河川区間のコンテナターミナル、北部アーク近くの化学品・肥料積み替え、船隊利用を改善するナビゲーションツールに集中しています。Hidrovias do Brasilは船団スケジューリングとより良い喫水モニタリングを支援するために15日間の水文予測に投資しました。これらのツールはオペレーターが積載量を設定し船舶を配船するのに役立ちますが、持続的な低水位の物理的影響を排除することはできません。MRS Logisticaが計画するチエテ・パラナ・ターミナルは2027年1月を目標としており、鉄道事業者が河川貨物に参入する動きを示しています。Maerskは2026年4月にリオグランデに70,000平方メートルの多目的デポとパラナグアに3,160平方メートルの拡張を発表し、港湾施設をAliançaカボタージュサービスおよび地域内陸物流と連携させました。
これらの投資はエンドツーエンドのサービスを強化し、単一の輸送サービスのみを提供するオペレーターへの圧力を高める可能性があります。河川条件、ターミナルアクセス、船隊設計、国境間コンプライアンスは経験豊富なローカル参加者を優遇します。グローバルキャリアは、コンテナが河川と外航サービスを結ぶ場所でスケールと顧客関係を加え、国内オペレーターはローカルナビゲーションとターミナル調整の優位性を維持しています。
南米内陸水路輸送産業リーダー
Hermasa Navegacao Da Amazonia Ltda
UABL Paraguay S.A.
Navemar S.A.
Hidrovias do Brasil S.A.
Compania Navios Argentina S.A.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年9月:CMA CGMは、ネグロ川とアマゾン川の水位が2023年の深刻さに近づく速さで低下していることを理由に、2026年10月2日付でマナウス発着の貨物に対するアマゾン低水位サーチャージをTEUあたり2,315米ドルに引き上げました。このサーチャージは、喫水制限、浮桟橋操業、水先案内の増加、バージ物流に伴う追加コストを反映しています。
- 2026年9月:Maerskは、西部アマゾン川当局とANA水位計データに基づき、10月(第41〜44週)のアマゾン川航行制限、11月(第45〜48週)の閉鎖の可能性、2027年初頭にかけての追加容量制限を予測する顧客向け勧告を発行しました。
- 2026年8月:CMA CGMは、アマゾン川水位が近年より速く低下したため、2026年9月発効のマナウス貨物に対してTEUあたり753米ドルの初期低水位サーチャージを導入し、その後2026年10月にはTEUあたり2,315米ドルに引き上げました。
- 2026年4月:Maerskはリオグランデに70,000平方メートルの多目的デポとパラナグアに3,160平方メートルの拡張を発表し、南ブラジルの港湾ネットワークをAliançaカボタージュサービスと統合し、地域全体の内陸物流接続性を強化しました。


南米内陸水路輸送市場レポートの範囲
| バルクカーゴ | 乾燥バルク輸送 |
| 液体バルク輸送 | |
| コンテナカーゴ |
| 乾貨物バージ |
| タンクバージ |
| コンテナバージおよびフィーダー船 |
| プッシュボートとタグボート |
| 農業・アグリビジネス |
| 鉱業・金属 |
| 石油・ガス |
| 化学品・肥料 |
| 製造・工業品 |
| 林業・パルプ・紙 |
| 建設資材 |
| その他 |
| アルゼンチン |
| ブラジル |
| チリ |
| コロンビア |
| ペルー |
| 南米その他 |
| 貨物タイプ別 | バルクカーゴ | 乾燥バルク輸送 |
| 液体バルク輸送 | ||
| コンテナカーゴ | ||
| 船舶タイプ別 | 乾貨物バージ | |
| タンクバージ | ||
| コンテナバージおよびフィーダー船 | ||
| プッシュボートとタグボート | ||
| エンドユーザー産業別 | 農業・アグリビジネス | |
| 鉱業・金属 | ||
| 石油・ガス | ||
| 化学品・肥料 | ||
| 製造・工業品 | ||
| 林業・パルプ・紙 | ||
| 建設資材 | ||
| その他 | ||
| 国別 | アルゼンチン | |
| ブラジル | ||
| チリ | ||
| コロンビア | ||
| ペルー | ||
| 南米その他 |


レポートで回答される主要な質問
2026年の南米内陸水路輸送の市場規模はいくらですか?
このセクターは2026年に2.24 ビリオン 米ドルと評価されており、2031年までに2.63 ビリオン 米ドルに達すると予測されています。
南米における河川貨物需要を牽引しているものは何ですか?
農業輸出フロー、複合一貫輸送投資、低排出物流ニーズ、パラグアイ・パラナ貿易が需要を支えています。
南米内陸水路輸送において主導的な貨物タイプはどれですか?
バルクカーゴは2025年に収益シェアの91.15%を占めてトップとなりました。穀物、鉱石、燃料、その他の大量貨物がバージ操業に適しているためです。
最も急速に拡大している船舶カテゴリーはどれですか?
コンテナバージおよびフィーダー船は、コンテナ化された内陸配送の拡大に伴い、2031年にかけてCAGR 6.12%で成長すると予測されています。
南米の河川物流においてブラジルが重要な理由は何ですか?
ブラジルは2025年に地域収益の57.43%を占め、同年に1億4,000万トンの内陸水路貨物を輸送しました。
内陸水路キャリアにとっての主な操業リスクは何ですか?
季節的な低水位は船舶積載量を削減し、サービスを遅延させ、特にアマゾンルートでフレートコストを増加させる可能性があります。
最終更新日:



