
Taille et part du marché immobilier des centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
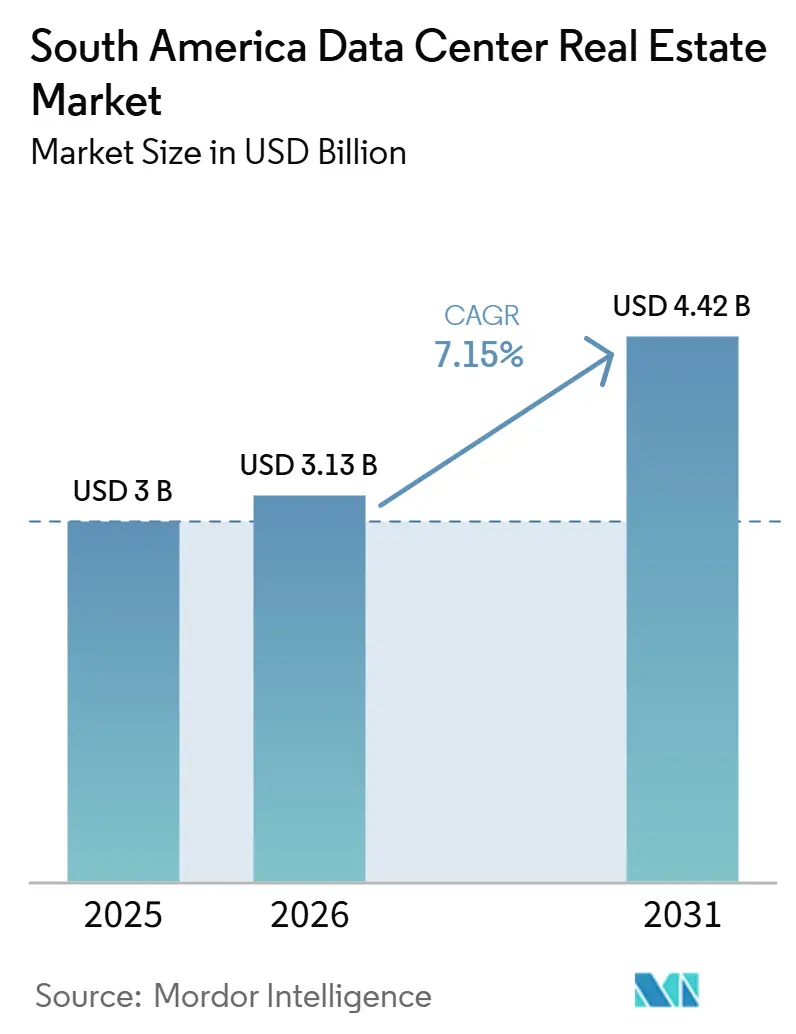
| Taille du marché de l'année de base (2025) | 3 Milliards de dollars |
| Taille du Marché (2026) | 3.13 Milliards de dollars |
| Taille du Marché (2031) | 4.42 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.15 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché immobilier des centres de données en Amérique du Sud par Mordor Intelligence
La taille du marché immobilier des centres de données en Amérique du Sud devrait passer de 3 milliards USD en 2025 et 3,13 milliards USD en 2026 à 4,42 milliards USD d'ici 2031, enregistrant un CAGR de 7,15 % entre 2026 et 2031.
La demande des opérateurs cloud hyperscale et des utilisateurs de colocation en entreprise maintient les pipelines de construction actifs et accroît la valeur stratégique des terrains prêts à être raccordés au réseau électrique dans toute la région. Le soutien politique au Brésil renforce également l'argumentaire en faveur des infrastructures locales, notamment lorsque les charges de travail souveraines et sensibles doivent rester dans le pays[1]. La concurrence sur le marché immobilier des centres de données en Amérique du Sud est désormais moins déterminée par la superficie brute de plancher que par l'accès à la capacité du réseau électrique, à une connectivité dense et à des environnements de refroidissement adaptés à l'IA. Les insuffisances en capacité de transport d'électricité, la disponibilité foncière dans les principaux corridors métropolitains et la pénurie de main-d'œuvre technique poussent les nouvelles activités vers des pôles de villes secondaires où les conditions économiques liées à l'énergie et les terrains constructibles sont plus favorables. Ce glissement élargit l'ensemble des opportunités pour le marché immobilier des centres de données en Amérique du Sud et soutient un pipeline régional plus profond jusqu'en 2031.
Points clés du rapport
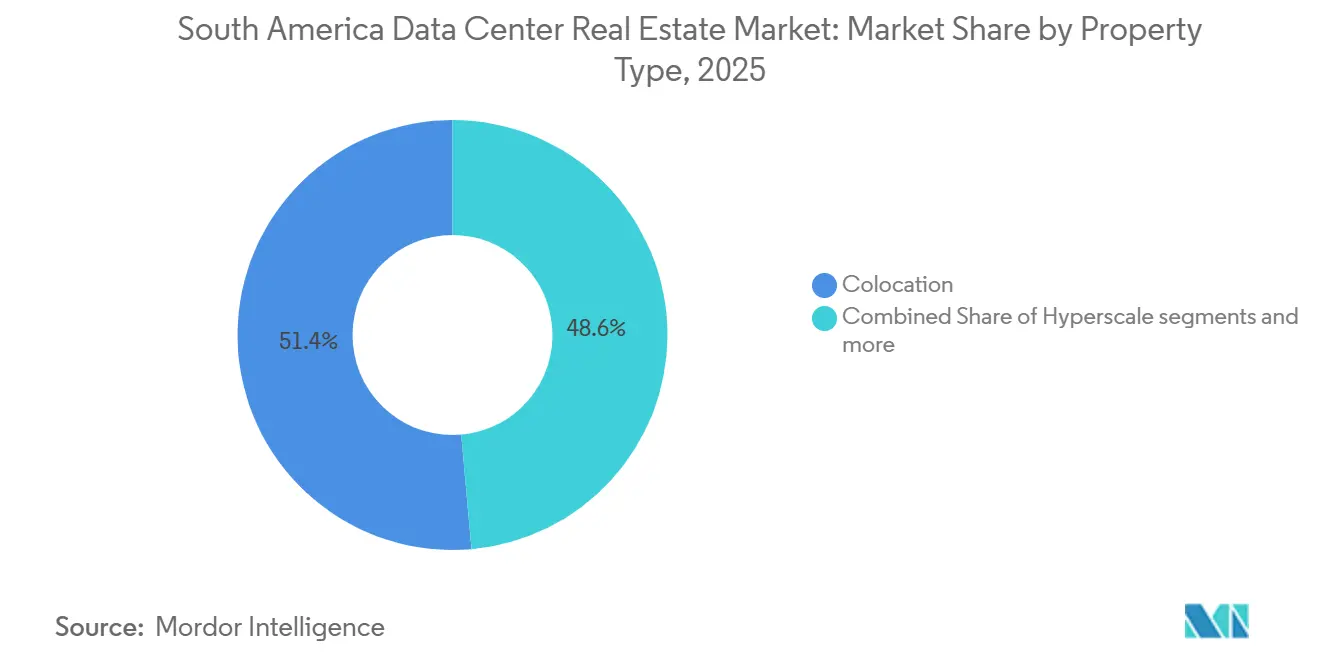
- Par type de propriété, la colocation représentait 51,40 % de la taille du marché immobilier des centres de données en Amérique du Sud en 2025, tandis que les propriétés de centres de données en périphérie devraient se développer à un CAGR de 10,20 % jusqu'en 2031.
- Par mode de détention, les infrastructures louées représentaient une part de 77,30 % en 2025, tandis que les installations occupées par leur propriétaire demeuraient la partie la plus petite et la moins dynamique de la base de demande.
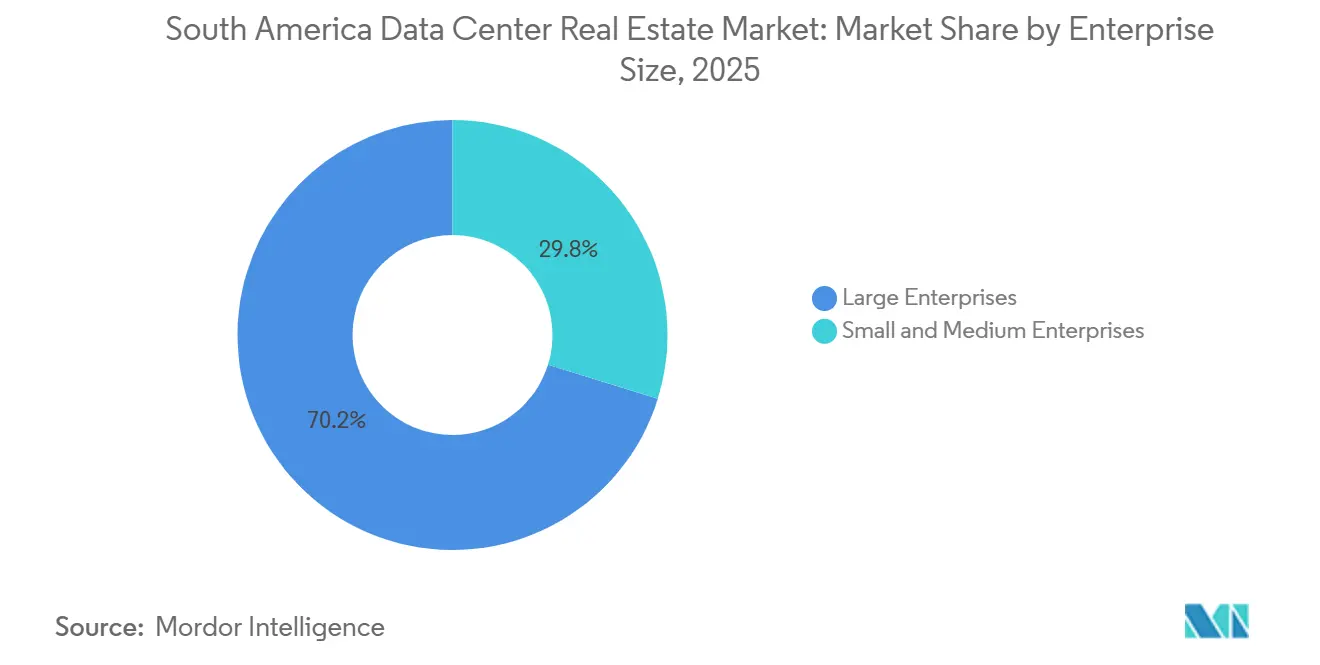
- Par taille d'entreprise, les grandes entreprises représentaient une part de 70,20 % en 2025, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 8,80 % jusqu'en 2031.
- Par utilisateurs finaux, les technologies de l'information et les télécommunications représentaient une part de 45,90 % en 2025, tandis que les services bancaires, financiers et d'assurance devraient croître à un CAGR de 9,30 % jusqu'en 2031.
- Par géographie, le Brésil représentait 61,80 % de la part du marché immobilier des centres de données en Amérique du Sud en 2025, tandis que le Chili devrait se développer à un CAGR de 10,60 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| L'expansion hyperscale du cloud stimule la croissance de la capacité des centres de données | +2.2% | Brésil, Chili | Moyen terme (2 à 4 ans) |
| Le passage des entreprises à la colocation accroît la demande de location | +1.5% | Brésil, Colombie, Argentine | Court terme (≤ 2 ans) |
| Les politiques de souveraineté des données stimulent les investissements locaux dans les centres de données | +1.1% | Brésil, Chili | Moyen terme (2 à 4 ans) |
| Les contraintes énergétiques accroissent la demande d'installations à haute densité | +0.7% | Brésil, Chili | Court terme (≤ 2 ans) |
| La demande en énergie renouvelable soutient le développement durable des centres de données | +0.5% | Nord-Est du Brésil, Chili | Long terme (≥ 4 ans) |
| L'expansion de la connectivité fibre renforce l'attrait des emplacements des centres de données | +0.4% | Nord-Est du Brésil, Colombie | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion hyperscale du cloud stimule la croissance de la capacité des centres de données
L'Amérique du Sud n'est plus considérée comme un marché de déploiement lent et futur par les plateformes cloud mondiales. Les grands engagements préalables modifient la façon dont les opérateurs planifient la livraison de terrains, d'énergie et de structures sur le marché immobilier des centres de données en Amérique du Sud. Le plan d'Ascenty pour 2026 visant à ajouter 150 MW de capacité axée sur l'IA dans 4 nouvelles installations dans l'État de São Paulo montre à quelle vitesse les feuilles de route des fournisseurs s'alignent désormais sur la demande à grande échelle en matière d'IA et de cloud[2]. Les très grands contrats hyperscale retirent également une part significative des terrains alimentés en énergie du pool accessible aux locataires plus modestes. Cela resserre la vacance effective et renforce la tarification pour les fournisseurs qui contrôlent déjà des campus raccordés au réseau. Cela rend également la sélection de sites plus stratégique sur le marché immobilier des centres de données en Amérique du Sud, car un campus disposant d'une alimentation électrique sécurisée et d'une livraison rapide a désormais plus de valeur qu'un site plus grand avec un calendrier de raccordement incertain.
Le passage des entreprises à la colocation accroît la demande de location
Le mouvement des entreprises vers la colocation devient une caractéristique structurelle du marché immobilier des centres de données en Amérique du Sud plutôt qu'une préférence d'approvisionnement temporaire. La colocation représentait une part de 51,40 % en 2025, et la détention par location représentait 77,30 %, ce qui indique à quel point les clients se sont déjà éloignés de la propriété directe d'infrastructures. Les entreprises choisissent la capacité louée parce qu'elle leur donne accès à un refroidissement moderne, à des normes de disponibilité plus élevées et à un déploiement plus rapide sans immobiliser du capital dans un site unique en propriété. Ce changement est particulièrement pertinent pour les charges de travail IA, où le coût et la complexité opérationnelle de la construction en interne augmentent. Il en résulte une base de locataires plus large qui comprend désormais les utilisateurs d'entreprises traditionnelles, les institutions réglementées et les organisations disposant d'environnements mixtes cloud et sur site. Cela pousse également la demande de location vers les villes secondaires où des pôles d'entreprises plus petits mais mal desservis souhaitent une capacité fiable à proximité de leurs opérations.
Les politiques de souveraineté des données stimulent les investissements locaux dans les centres de données
Le soutien politique est devenu un moteur direct de la demande pour le marché immobilier des centres de données en Amérique du Sud, notamment au Brésil. La Mesure Provisoire n° 1.318/2025 a créé un cadre politique national plus solide pour les centres de données et a accordé la priorité à l'accès à l'énergie pour le secteur. Le processus législatif montre également que le traitement local des charges de travail stratégiques et sensibles passe d'une préférence à une exigence plus formelle au Brésil. Cela crée un plancher de demande intérieure durable, moins exposé aux cycles normaux de dépenses cloud. Cela souligne également l'importance des installations neutres vis-à-vis des opérateurs, capables de prendre en charge les charges de travail du secteur public et réglementées dans des conditions d'hébergement local strictes. En conséquence, la politique fait plus que soutenir la croissance ; elle façonne également l'emplacement des nouvelles capacités et les opérateurs les mieux positionnés pour capter la demande.
Les contraintes énergétiques accroissent la demande d'installations à haute densité
L'accès au réseau électrique est devenu l'un des facteurs de différenciation les plus clairs sur le marché immobilier des centres de données en Amérique du Sud. Là où l'énergie est plus difficile à obtenir, les opérateurs se concentrent sur des installations qui extraient davantage de valeur informatique de chaque mètre carré et de chaque watt approuvé. Le plan de développement d'Ascenty à Sumaré, conçu autour de charges de travail IA à grande échelle, reflète ce glissement vers des campus conçus pour une densité de baies plus élevée et une gestion thermique plus avancée. Cela fait monter la prime pour les installations capables de prendre en charge des déploiements à haute densité dès le premier jour. Cela élargit également l'écart entre les bâtiments de colocation standard et les sites capables de répondre aux besoins de performance de niveau IA sans rénovations majeures. En pratique, cela signifie que le marché immobilier des centres de données en Amérique du Sud récompense les premiers entrants qui ont sécurisé l'énergie, les terrains et la capacité en transformateurs avant que les goulets d'étranglement des réseaux de distribution ne deviennent plus sévères.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| L'instabilité du réseau et les coûts élevés de l'électricité augmentent les charges d'exploitation | -1.8% | Brésil, Chili | Court terme (≤ 2 ans) |
| La rareté des terrains dans les zones métropolitaines centrales limite les nouveaux développements | -0.7% | Brésil, Chili | Moyen terme (2 à 4 ans) |
| Le stress hydrique et les autorisations environnementales retardent l'exécution des projets | -0.6% | Sud-Est du Brésil, Rio Grande do Sul, Chili | Moyen terme (2 à 4 ans) |
| La pénurie de talents qualifiés en exploitation et maintenance freine la croissance | -0.5% | Brésil, Colombie, Argentine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'instabilité du réseau et les coûts élevés de l'électricité augmentent les charges d'exploitation
La distribution de l'énergie reste un problème plus immédiat que la production d'énergie pour le marché immobilier des centres de données en Amérique du Sud. Au Brésil, la demande est concentrée dans des zones où les systèmes de transport n'ont pas été conçus pour supporter de grandes charges continues d'infrastructures numériques. Au Chili, le problème est moins un manque d'énergie renouvelable que la capacité à acheminer efficacement cette énergie vers les principaux nœuds de demande. L'électricité reste l'un des postes de coûts d'exploitation les plus importants pour les fournisseurs de colocation, et les variations de coûts affectent directement les hypothèses de marge pour les nouveaux campus. Ces pressions sont d'autant plus importantes pour les installations orientées IA que la densité de baies plus élevée augmente à la fois la consommation d'énergie et l'intensité du refroidissement. L'incertitude du réseau ralentit donc les décisions de développement, accroît la valeur des raccordements aux réseaux approuvés et ajoute une couche supplémentaire de risque à l'économie des sites sur l'ensemble du marché immobilier des centres de données en Amérique du Sud.
La rareté des terrains dans les zones métropolitaines centrales limite les nouveaux développements
La rareté des terrains devient un véritable plafond à l'expansion dans les principaux corridors qui ancrent le marché immobilier des centres de données en Amérique du Sud. La zone métropolitaine de São Paulo et le corridor du Grand Santiago restent les emplacements les plus recherchés, mais tous deux font face à une disponibilité foncière plus restreinte et à des cycles d'approbation plus longs. Le défi ne réside pas seulement dans l'accès au foncier, mais aussi dans l'obtention des autorisations de zonage, des permis environnementaux et des infrastructures capables de supporter des installations à forte charge. Cette combinaison rend le développement de grands projets en terrain vierge plus difficile dans les nœuds les plus matures. Cela accroît également la valeur des opérateurs qui ont sécurisé de grandes parcelles avant 2025 et disposent encore d'une capacité d'expansion progressive sur de nombreuses années. Une conséquence directe est que davantage de capitaux se dirigent vers les villes secondaires où les promoteurs peuvent encore combiner foncier, énergie et échelle future de campus dans une seule thèse d'investissement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de propriété :
la colocation s'impose au milieu d'une différenciation structurelle entre les niveauxLa colocation représentait une part de 51,40 % du marché immobilier des centres de données en Amérique du Sud en 2025, et elle reste le type de propriété le plus établi dans l'ensemble de l'empreinte régionale. Sa force provient des hubs neutres vis-à-vis des opérateurs qui combinent la demande des entreprises, l'accès au cloud et une interconnexion dense d'une manière difficile à reproduire ailleurs. Ces actifs prennent de la valeur à mesure que davantage de locataires rejoignent l'écosystème, ce qui rend la profondeur d'occupation aussi importante que la capacité physique. Equinix a ouvert SP6 dans le Grand São Paulo en 2026 avec un investissement de 114 millions USD, renforçant le rôle des campus d'interconnexion premium sur le marché immobilier des centres de données en Amérique du Sud. Le segment de la colocation bénéficie également de la demande des clients pour des structures contractuelles flexibles, notamment lorsque les entreprises souhaitent une proximité avec le cloud sans s'engager dans l'immobilier en propriété.
Les propriétés hyperscale deviennent une classe d'investissement plus distincte au sein du marché immobilier des centres de données en Amérique du Sud. Les grands campus offrant un potentiel d'expansion en plusieurs phases attirent les engagements les plus importants car ils peuvent supporter de longs délais de livraison, une densité plus élevée et une planification des réseaux sur mesure. Les propriétés de centres de données en périphérie devraient croître à un CAGR de 10,20 %, ce qui en fait le type de propriété à la croissance la plus rapide au sein de la taille du marché immobilier des centres de données en Amérique du Sud jusqu'en 2031. Leur attrait découle des cas d'usage à faible latence liés à la 5G, aux applications distribuées et aux charges de travail qui ne peuvent pas être confinées aux métropoles principales. Les formats modulaires gagnent également du terrain car ils peuvent raccourcir les cycles de déploiement sur des marchés où les grands campus permanents prennent plus de temps à obtenir les autorisations et à être mis sous tension. Dans le même temps, les formats de propriété traditionnels appartenant aux entreprises perdent de leur importance relative à mesure que les clients transfèrent leurs dépenses vers des environnements loués qui prennent déjà en charge les normes modernes de performance et de résilience.


Par mode de détention :
l'infrastructure louée définit la logique capitalistique du marchéLa propriété en location représentait une part de 77,30 % du marché immobilier des centres de données en Amérique du Sud en 2025 et devrait enregistrer un CAGR de 7,90 % sur la période de prévision. Les entreprises et les clients cloud préfèrent de plus en plus louer des capacités de centres de données plutôt que de posséder la propriété sous-jacente. Cela réduit les besoins en capital initial et limite l'exposition aux erreurs de conception, aux retards de raccordement au réseau électrique et à l'obsolescence technologique. Cela permet également aux locataires de contractualiser autour de la densité de puissance et des niveaux de service, plutôt que de lier leurs décisions à un seul bâtiment en propriété. Dans le marché immobilier des centres de données en Amérique du Sud, cette flexibilité est devenue plus importante à mesure que les charges de travail d'intelligence artificielle nécessitent un déploiement plus rapide et une infrastructure plus spécialisée que ce que les salles de serveurs traditionnelles peuvent offrir.
Les installations occupées par leur propriétaire restent pertinentes dans un nombre limité de cas d'usage. Les organismes gouvernementaux, les opérateurs de télécommunications et certaines institutions financières continuent de maintenir une partie de leur infrastructure informatique sous contrôle direct pour des raisons de sécurité, de conformité ou d'exploitation. Néanmoins, bon nombre de ces utilisateurs évoluent vers des modèles d'exploitation hybrides combinant des environnements en propriété avec des capacités louées pour les charges de travail cloud, d'intelligence artificielle et élastiques. Cela signifie que le segment occupé par le propriétaire ne disparaît pas, mais qu'il perd du poids stratégique par rapport à l'offre en location. Le marché immobilier des centres de données en Amérique du Sud devient donc davantage orienté vers la finance, avec une visibilité à long terme sur les baux, l'accès aux services publics et la capacité d'extension des campus qui prennent une importance croissante par rapport à la simple propriété immobilière.
Par taille d'entreprise :
les grandes entreprises en tête, les petites et moyennes entreprises s'accélèrentLes grandes entreprises représentaient une part de 70,20 % du marché immobilier des centres de données en Amérique du Sud en 2025, ce qui confirme que la base de revenus actuelle est encore ancrée par des engagements à grande échelle. Ces clients signent des contrats plus importants, consomment plus d'énergie et exigent souvent des normes d'interconnexion et de sécurité plus élevées que les utilisateurs plus modestes. Leur importance restera élevée car ils comprennent de grandes banques, des entreprises de télécommunications, des plateformes logicielles et des locataires cloud mondiaux. Même ainsi, les petites et moyennes entreprises devraient croître à un CAGR de 8,80 % jusqu'en 2031, ce qui en fait le segment de demande à la croissance la plus rapide. Ce glissement reflète une meilleure économie du cloud, une adoption numérique plus large et une plus grande acceptation des infrastructures externalisées parmi les entreprises qui s'appuyaient auparavant sur des salles internes ou de petits arrangements d'hébergement.
La demande des petites et moyennes entreprises modifie également la répartition géographique du marché immobilier des centres de données en Amérique du Sud. La croissance est de plus en plus visible dans les villes secondaires où les entreprises locales souhaitent une infrastructure de proximité, une latence plus faible et des tailles de bail plus flexibles. Sur ces marchés, les opérateurs peuvent construire des installations multi-locataires plus petites et capturer néanmoins une occupation attractive car l'offre reste plus mince que dans les plus grands hubs. Les grandes entreprises, en revanche, se consolident dans des accords moins nombreux mais plus importants qui leur confèrent un plus grand levier commercial et davantage de marge pour évoluer. Cela crée une stratégie de fournisseur à deux vitesses dans laquelle certains opérateurs recherchent des contrats d'ancrage supérieurs à 10 MW, tandis que d'autres ciblent des blocs de colocation de détail plus proches des pôles d'entreprises. Il en résulte un profil de demande plus stratifié qui élargit la base de clients sans déplacer la domination des plus grands acheteurs.


Par utilisateurs finaux :
les technologies de l'information et les télécommunications dominent tandis que les services bancaires, financiers et d'assurance redéfinissent leur empreinte numériqueLes technologies de l'information et les télécommunications représentaient une part de 45,90 % du marché immobilier des centres de données en Amérique du Sud en 2025, ce qui en fait le principal groupe d'utilisateurs finaux. Leur position reflète un double rôle dans l'écosystème car ils sont à la fois des locataires majeurs et des facilitateurs majeurs de la demande pour les autres locataires. Les plateformes cloud, les fournisseurs de logiciels, les opérateurs de télécommunications et les entreprises à forte connectivité s'appuient toutes sur des environnements neutres vis-à-vis des opérateurs pour soutenir la prestation de services. Cela crée un cycle auto-renforçant où les mêmes installations attirent à la fois les fournisseurs d'infrastructures numériques et les entreprises qui en dépendent. Au sein du marché immobilier des centres de données en Amérique du Sud, cela fait des technologies de l'information et des télécommunications le fondement de la profondeur d'occupation et de la valeur du réseau.
Les services bancaires, financiers et d'assurance devraient croître à un CAGR de 9,30 % jusqu'en 2031, le taux le plus rapide parmi les groupes d'utilisateurs finaux. Le segment est porté par des exigences de gouvernance plus strictes, une adoption croissante du cloud, des infrastructures de paiement numérique et des besoins en détection de fraude pilotée par l'IA. Ces utilisateurs ont besoin de résilience, de contrôles d'accès et d'options d'hébergement local qui répondent aux exigences de conformité sans ralentir le déploiement. La demande du secteur gouvernemental et public s'étend également à mesure que les exigences en matière de données souveraines soutiennent le traitement et le stockage domestiques. Le secteur de la santé est plus modeste aujourd'hui, mais son rôle s'accroît à mesure que les flux de travail numériques des patients et la télémédecine nécessitent un soutien infrastructurel plus fiable. Le reste du pool d'utilisateurs finaux, comprenant le commerce de détail, la logistique, les médias et le fintech, apporte une plus grande diversité au marché immobilier des centres de données en Amérique du Sud car ces secteurs préfèrent de plus en plus des installations qui combinent connectivité, sécurité et puissance évolutive dans un seul environnement de service.
Analyse géographique
Marché de l'Immobilier des Centres de Données au Brésil
Le Brésil détenait une part de 61,80 % du marché de l'immobilier des centres de données en Amérique du Sud en 2025, et il demeure l'ancre régionale en matière d'investissement, de capacité et d'activité des opérateurs. Le corridor de São Paulo concentre toujours la combinaison la plus dense d'interconnexion, de campus neutres vis-à-vis des opérateurs, de demande des entreprises et de disponibilité du cloud dans la région. Le Brésil bénéficie également d'une dynamique politique qui confère au secteur un profil national plus affirmé et des arguments plus solides en faveur d'un déploiement d'infrastructures à long terme. Dans le même temps, le Brésil fait face à la combinaison la plus difficile de la région : congestion du réseau électrique, rareté des terrains en zone métropolitaine et demande croissante de capacités prêtes pour l'IA. Ces pressions orientent les investissements vers des sous-régions telles que le Nord-Est et les nœuds du Sud, où les conditions d'alimentation électrique et la disponibilité foncière peuvent soutenir la prochaine phase du marché de l'immobilier des centres de données en Amérique du Sud.
Marché de l'Immobilier des Centres de Données au Chili et en Colombie
Le Chili devrait croître à un CAGR de 10,60 % jusqu'en 2031, ce qui en fait le segment national à la croissance la plus rapide du marché de l'immobilier des centres de données en Amérique du Sud sur la période de prévision. Son attrait repose sur la disponibilité des énergies renouvelables, une connectivité solide et une position stratégique pour les flux de trafic le long du corridor Pacifique. Scala Data Centers a obtenu 328 millions USD en 2025 pour construire 3 installations hyperscale et un poste de transformation électrique au Chili, ce qui illustre l'ampleur des capitaux dirigés vers ce marché. Le Chili attire également d'importants engagements de suivi de la part d'opérateurs souhaitant disposer d'inventaires prêts pour l'IA à proximité de Santiago et des infrastructures électriques adjacentes. La Colombie est aujourd'hui un marché plus modeste, mais elle gagne en pertinence à mesure que les opérateurs étendent leur empreinte régionale au-delà des deux marchés leaders.
Marché de l'Immobilier des Centres de Données en Argentine
La Colombie bénéficie d'une diversification régionale plus large, les fournisseurs ajoutant des capacités et une profondeur de réseau en dehors du Brésil et du Chili. Equinix a déclaré en 2026 que l'Amérique latine était sa région à la croissance la plus rapide et la plus dynamique, et la société s'est engagée à hauteur de 28 millions USD en Colombie sur 2025 et 2026[3]. L'Argentine et le reste de l'Amérique du Sud restent plus modestes en termes d'échelle actuelle, mais ils revêtent une importance stratégique, car une demande d'entreprise sous-approvisionnée peut soutenir une future expansion de la colocation dès lors que l'alimentation électrique, les autorisations et la densité de clientèle s'alignent. Le marché de l'immobilier des centres de données en Amérique du Sud présente ainsi une hiérarchie claire aujourd'hui, tout en laissant la place à une empreinte multi-pays plus large d'ici la fin de la période de prévision.
Paysage concurrentiel
Concentration du Marché
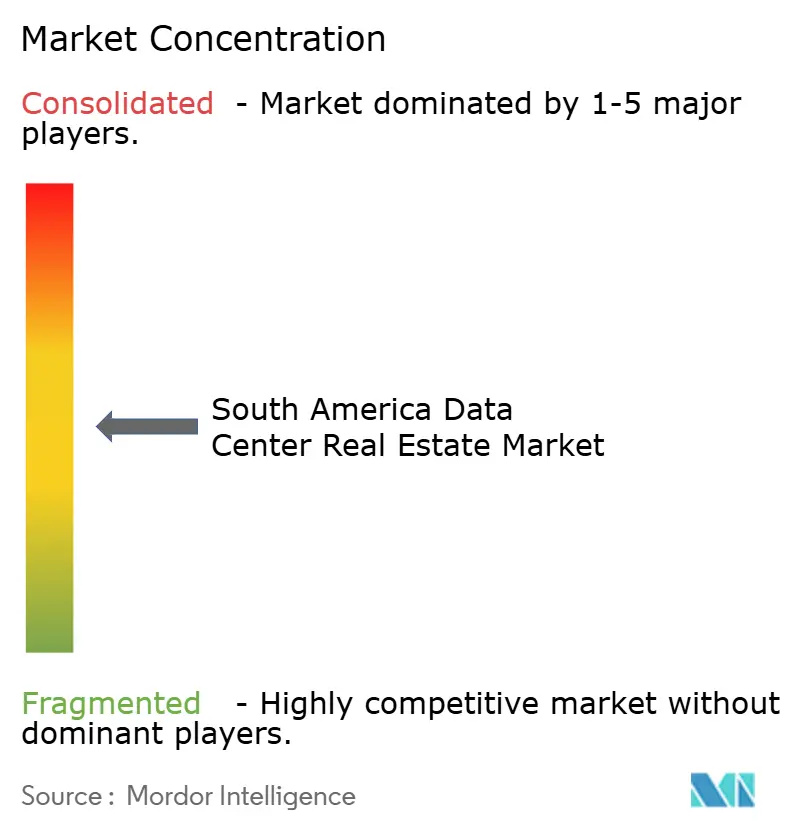
Le marché immobilier des centres de données en Amérique du Sud se développe autour d'un groupe croissant de promoteurs immobiliers, de plateformes d'investissement et de propriétaires fonciers, avec Alianza Investimentos Imobiliários, Patria Investments, Aurea Finvest, Emet Capital et Grupo ZFB qui s'imposent comme acteurs clés. Leurs activités couvrent la propriété immobilière de centres de données, le développement de coques alimentées en énergie, l'acquisition foncière, les projets clés en main et l'investissement dans des campus hyperscale. L'avantage concurrentiel dépend de plus en plus de la capacité à sécuriser des terrains stratégiquement situés, à obtenir un accès fiable à l'énergie, à mettre en place une infrastructure adaptée et à créer des sites permettant une expansion progressive des capacités. Ces exigences élèvent les barrières à l'entrée pour les promoteurs immobiliers de plus petite taille, en particulier sur les marchés établis tels que le Brésil, où l'accès à des terrains adaptés et à une infrastructure d'alimentation électrique est de plus en plus important.
L'investissement institutionnel influence également la structure concurrentielle du marché immobilier des centres de données en Amérique du Sud. Les fonds immobiliers et les investisseurs en infrastructure explorent des opportunités d'acquisition, de développement et de location de propriétés conçues spécifiquement pour les centres de données. Alianza Investimentos Imobiliários représente le rôle croissant des structures d'investissement immobilier dédiées, tandis que Patria Investments apporte des capitaux institutionnels et des capacités de développement à des projets d'infrastructure numérique à grande échelle. Aurea Finvest se concentre sur le développement foncier pour centres de données, et Emet Capital participe à des structures de financement et d'investissement impliquant des terrains alimentés en énergie. Grupo ZFB ajoute un modèle distinct grâce au développement de propriétés en zone franche orientées vers la technologie en Colombie. Ces approches créent des opportunités pour les propriétaires fonciers de sécuriser des arrangements de location à long terme avec des opérateurs de centres de données, tout en permettant aux investisseurs de participer à l'expansion de l'infrastructure numérique sans fournir directement des services de colocation ou de cloud.
Les développements stratégiques au sein de ces entreprises soulignent l'importance croissante du développement immobilier spécialisé. Aurea Finvest a poursuivi des opportunités de développement foncier pour centres de données au Brésil, notamment un site de 800 mégawatts annoncé à Sumaré. Patria Investments est associé au projet de campus hyperscale de centres de données à Pecém, dans le Ceará, tandis qu'Emet Capital a participé à des structures d'investissement soutenant des terrains alimentés en énergie pour des projets de centres de données. Alianza Investimentos Imobiliários a élargi son exposition à travers des structures d'investissement immobilier dédiées aux centres de données. En Colombie, Grupo ZFB développe de l'immobilier orienté centres de données au sein de sa plateforme de zone franche, notamment le Hyperscale Hub ZF Bogotá. Collectivement, ces activités démontrent comment le marché immobilier des centres de données en Amérique du Sud s'étend au-delà du développement immobilier conventionnel vers des terrains alimentés spécialisés, des campus construits à des fins spécifiques et des actifs de centres de données générateurs de revenus.
Leaders du secteur immobilier des centres de données en Amérique du Sud
-
Alianza Investimentos Imobiliários
-
Patria Investments
-
Aurea Finvest
-
Emet Capital
-
Grupo ZFB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Immobilier des Centres de Données en Amérique du Sud Entreprises couvertes dans ce rapport
- Alianza Investimentos Imobiliários
- Patria Investments
- Aurea Finvest
- Emet Capital
- Grupo ZFB
- AZ Quest Panorama
- GLP Brasil
- Supernova Participações
- Mapa Investimentos
- Zona Franca Metropolitana
- ENEA Ciudad Aeropuerto
- Copenhagen Infrastructure Partners
- KA URBE IT
- Principal Chile
- Grupo Baeza
- Grupo Centenario
- DOMARA (DMR Inmobiliaria)
- Goodman Group
- Brookfield Property Group
- Aligned Data Centers
Développements industriels récents dans Marché de l'Immobilier des Centres de Données en Amérique du Sud
- Septembre 2026 : Le Régime Fiscal Spécial pour les Services de Centres de Données du Brésil (ReData), établi en vertu de la Loi 15 504/2026 le 15 septembre 2026, devrait encourager l'investissement dans l'infrastructure des centres de données. Ce cadre renforce l'environnement d'investissement pour les promoteurs et les investisseurs immobiliers planifiant de nouvelles installations, en particulier alors que le pays fait face à une forte demande et à une capacité disponible limitée.
- Septembre 2026 : Yamna a signé un accord de réservation foncière au Port d'Açu dans l'État de Rio de Janeiro, sécurisant un site initial de 20 hectares avec une option d'extension de 20 hectares supplémentaires. Le campus hyperscale et prêt pour l'intelligence artificielle prévu devrait disposer d'une capacité initiale de 250 mégawatts, positionnant le site industriel pour le développement d'une infrastructure numérique à grande échelle.
- Avril 2025 : RiverHook Village 18 a annoncé des plans pour un campus hyperscale de centres de données à Pindamonhangaba, dans l'État de São Paulo. Le projet couvre plus de 500 000 m² de terrain, avec une capacité initiale prévue de 150 MW et une expansion potentielle à 300 MW. L'investissement initial a été indiqué à 5 milliards BRL (0,95 milliard USD). Ce développement met en évidence l'intérêt croissant pour les grandes parcelles foncières adaptées à la construction progressive de centres de données.
Périmètre du rapport sur le marché immobilier des centres de données en Amérique du Sud
Le rapport sur le marché immobilier des centres de données en Amérique du Sud est segmenté par type de propriété (colocation, hyperscale et autres), mode de détention (location et occupation par le propriétaire), taille d'entreprise (grandes entreprises, et petites et moyennes entreprises), utilisateurs finaux (technologies de l'information et télécommunications, et autres), et géographie (Brésil, Argentine, Colombie, Chili et reste de l'Amérique du Sud). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Colocation |
| Hyperscale |
| Propriétés de centres de données en périphérie |
| Propriétés de centres de données modulaires |
| Autres (gros volumes, détail et entreprise) |
| Location |
| Occupation par le propriétaire |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Technologies de l'information et télécommunications |
| Services bancaires, financiers et d'assurance |
| Secteur gouvernemental et public |
| Santé |
| Autres utilisateurs finaux |
| Brésil |
| Argentine |
| Colombie |
| Chili |
| Reste de l'Amérique du Sud |
| Par type de propriété | Colocation |
| Hyperscale | |
| Propriétés de centres de données en périphérie | |
| Propriétés de centres de données modulaires | |
| Autres (gros volumes, détail et entreprise) | |
| Par mode de détention | Location |
| Occupation par le propriétaire | |
| Par taille d'entreprise | Grandes entreprises |
| Petites et moyennes entreprises | |
| Par utilisateurs finaux | Technologies de l'information et télécommunications |
| Services bancaires, financiers et d'assurance | |
| Secteur gouvernemental et public | |
| Santé | |
| Autres utilisateurs finaux | |
| Par pays | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle pour 2031 du marché immobilier des centres de données en Amérique du Sud ?
Le marché devrait atteindre 4,42 milliards USD d'ici 2031, en hausse par rapport à 3,13 milliards USD en 2026, à un CAGR de 7,15 % sur la période 2026 à 2031.
Quel pays est en tête de la demande régionale aujourd'hui ?
Le Brésil est en tête avec une part de 61,8 % en 2025, soutenu par le corridor de São Paulo et un pipeline croissant dans d'autres sous-régions brésiliennes.
Quel pays connaît la croissance la plus rapide jusqu'en 2031 ?
Le Chili est le segment pays à la croissance la plus rapide, avec un CAGR projeté de 10,60 % jusqu'en 2031.
Quel format de propriété détient la plus grande part ?
La colocation était en tête avec une part de 51,40 % en 2025, car les hubs neutres vis-à-vis des opérateurs restent au cœur de l'interconnexion, de l'accès au cloud et de l'externalisation des entreprises.
Quel groupe de clients connaît la croissance la plus rapide ?
Les services bancaires, financiers et d'assurance constituent le groupe d'utilisateurs finaux à la croissance la plus rapide avec un CAGR de 9,30 %, tandis que les petites et moyennes entreprises sont le segment de taille d'entreprise à la croissance la plus rapide avec 8,80 %.