
Tamaño y Participación del Mercado Inmobiliario de Centros de Datos en América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 3 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.13 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.42 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.15 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Inmobiliario de Centros de Datos en América del Sur por Mordor Intelligence
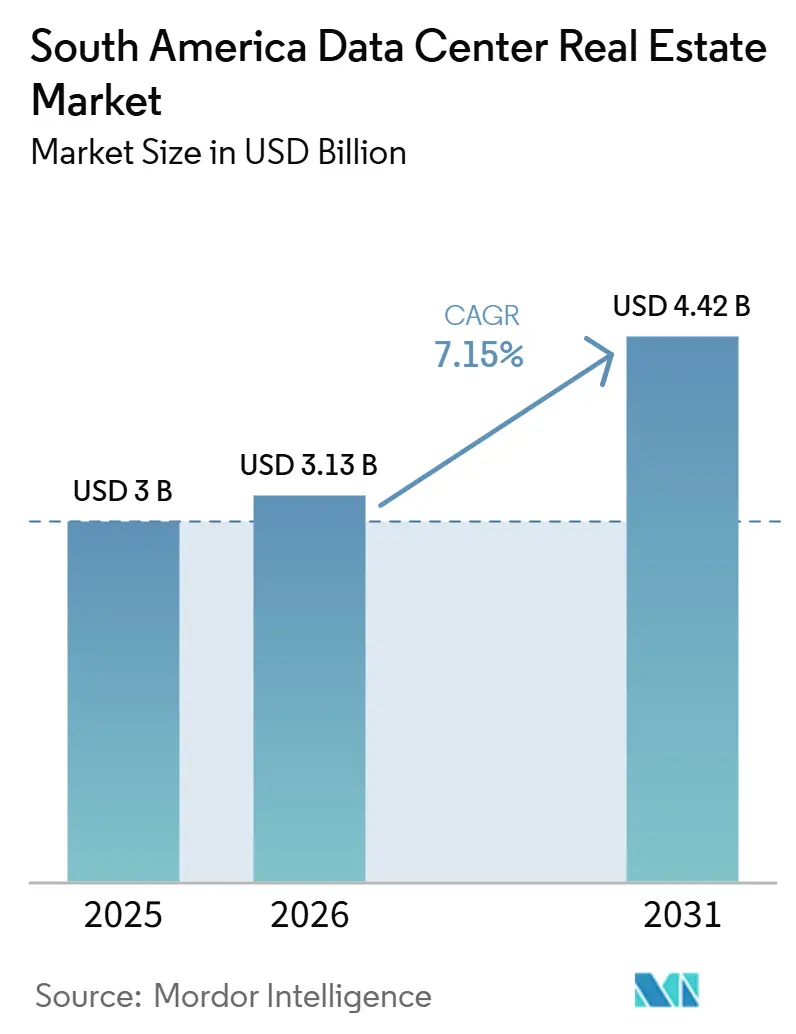
Se proyecta que el tamaño del Mercado Inmobiliario de Centros de Datos en América del Sur se expandirá desde 3 mil millones USD en 2025 y 3,13 mil millones USD en 2026 hasta 4,42 mil millones USD en 2031, registrando una CAGR del 7,15% entre 2026 y 2031.
La demanda de los operadores de nube a hiperescala y los usuarios empresariales de colocación mantiene activos los canales de construcción y está elevando el valor estratégico de los terrenos con acceso a energía en toda la región. El apoyo político en Brasil también refuerza el argumento a favor de la infraestructura local, especialmente cuando las cargas de trabajo soberanas y sensibles deben permanecer en el país[1]. La competencia en el mercado inmobiliario de centros de datos en América del Sur está determinada ahora menos por la superficie bruta de planta y más por el acceso a la capacidad de la red eléctrica, la conectividad densa y los entornos de refrigeración preparados para la inteligencia artificial. Los déficits en la capacidad de transmisión, la disponibilidad de terrenos en los principales corredores metropolitanos y la escasez de mano de obra técnica están impulsando la nueva actividad hacia clústeres de ciudades secundarias donde la economía energética y los terrenos urbanizables son más favorables. Ese desplazamiento está ampliando el conjunto de oportunidades para el mercado inmobiliario de centros de datos en América del Sur y respalda un canal regional más profundo hasta 2031.
Conclusiones Clave del Informe
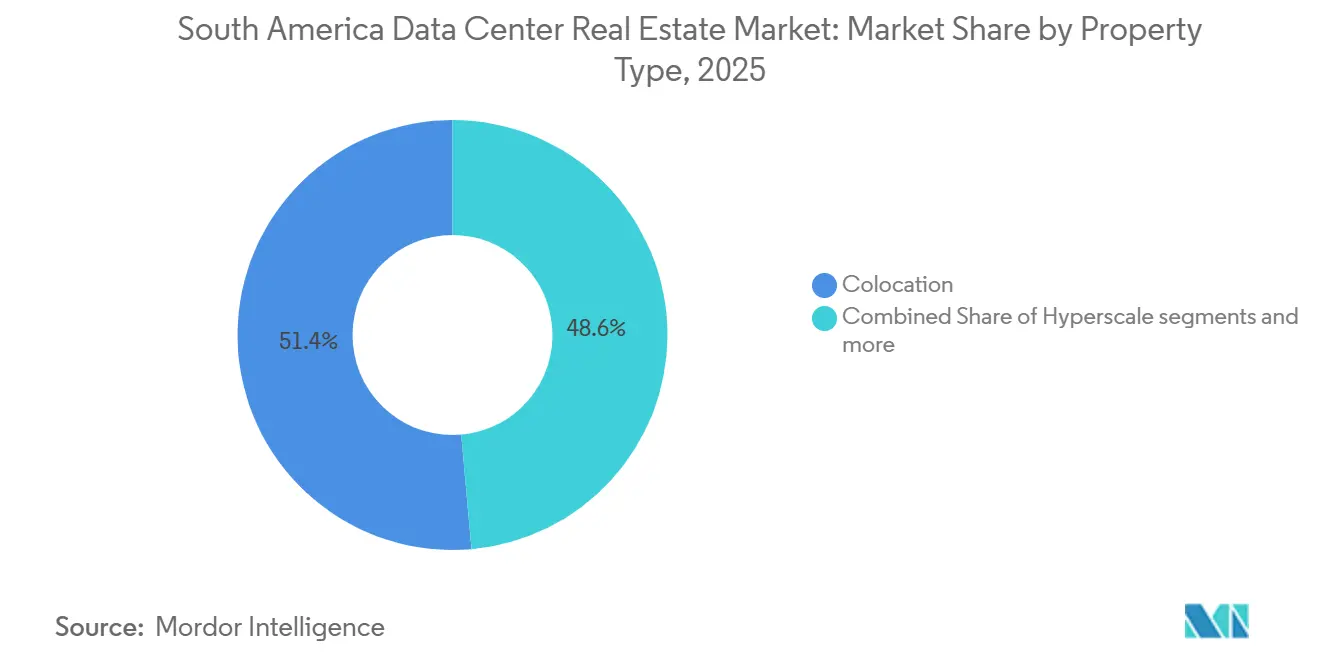
- Por tipo de propiedad, la colocación representó el 51,40% del tamaño del mercado inmobiliario de centros de datos en América del Sur en 2025, mientras que se proyecta que las propiedades de centros de datos perimetrales se expandirán a una CAGR del 10,20% hasta 2031.
- Por propiedad, la infraestructura arrendada representó una participación del 77,30% en 2025, mientras que las instalaciones ocupadas por el propietario siguieron siendo la parte más pequeña y de movimiento más lento de la base de demanda.
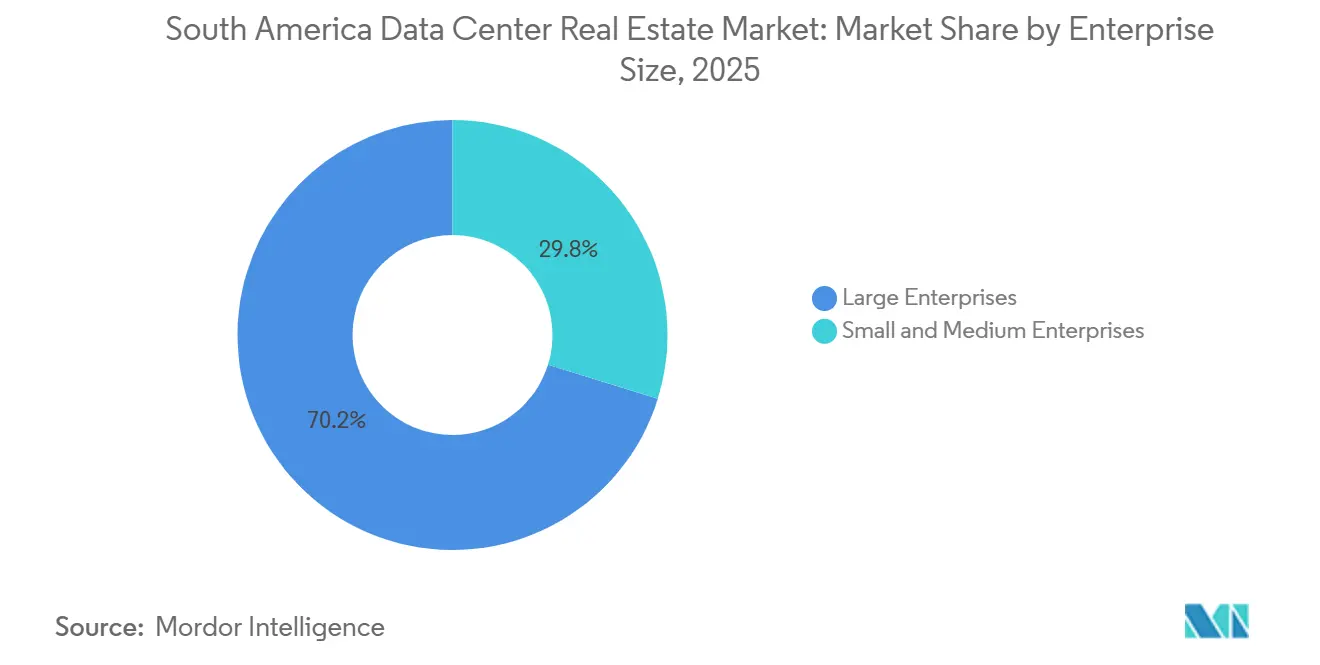
- Por tamaño de empresa, las grandes empresas representaron una participación del 70,20% en 2025, mientras que se proyecta que las pequeñas y medianas empresas se expandirán a una CAGR del 8,80% hasta 2031.
- Por usuarios finales, la tecnología de la información y las telecomunicaciones representaron una participación del 45,90% en 2025, mientras que se proyecta que la banca, los servicios financieros y los seguros crecerán a una CAGR del 9,30% hasta 2031.
- Por geografía, Brasil representó el 61,80% de la participación del mercado inmobiliario de centros de datos en América del Sur en 2025, mientras que se proyecta que Chile se expandirá a una CAGR del 10,60% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Expansión de la Nube a Hiperescala Impulsa el Crecimiento de la Capacidad de los Centros de Datos | +2.2% | Brasil, Chile | Mediano plazo (2-4 años) |
| El Desplazamiento Empresarial hacia la Colocación Aumenta la Demanda de Arrendamiento | +1.5% | Brasil, Colombia, Argentina | Corto plazo (≤ 2 años) |
| Las Políticas de Soberanía de Datos Impulsan las Inversiones Locales en Centros de Datos | +1.1% | Brasil, Chile | Mediano plazo (2-4 años) |
| Las Restricciones de Energía Aumentan la Demanda de Instalaciones de Alta Densidad | +0.7% | Brasil, Chile | Corto plazo (≤ 2 años) |
| La Demanda de Energía Renovable Apoya el Desarrollo Sostenible de Centros de Datos | +0.5% | Noreste de Brasil, Chile | Largo plazo (≥ 4 años) |
| La Expansión de la Conectividad de Fibra Mejora el Atractivo de Ubicación de los Centros de Datos | +0.4% | Noreste de Brasil, Colombia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de la Nube a Hiperescala Impulsa el Crecimiento de la Capacidad de los Centros de Datos
América del Sur ya no es tratada como un mercado de construcción lento y futuro por las plataformas de nube globales. Los grandes compromisos previos están cambiando la forma en que los operadores planifican la entrega de terrenos, energía y estructura en el mercado inmobiliario de centros de datos en América del Sur. El plan de Ascenty para 2026 de añadir 150 MW de capacidad orientada a la inteligencia artificial en 4 nuevas instalaciones en el estado de São Paulo muestra con qué rapidez las hojas de ruta de los proveedores se están alineando ahora con la demanda de inteligencia artificial y nube a gran escala[2]. Los acuerdos de hiperescala de gran envergadura también eliminan una parte significativa de los terrenos con suministro eléctrico del conjunto al que pueden acceder los inquilinos más pequeños. Eso reduce la vacancia efectiva y fortalece los precios para los proveedores que ya controlan campus con acceso a la red eléctrica. También hace que la selección de ubicaciones sea más estratégica en el mercado inmobiliario de centros de datos en América del Sur, porque un campus con suministro eléctrico seguro y entrega rápida tiene ahora más valor que un sitio más grande con plazos de suministro inciertos.
El Desplazamiento Empresarial hacia la Colocación Aumenta la Demanda de Arrendamiento
El movimiento empresarial hacia la colocación se está convirtiendo en una característica estructural del mercado inmobiliario de centros de datos en América del Sur, más que en una preferencia de aprovisionamiento temporal. La colocación representó una participación del 51,40% en 2025, y la propiedad arrendada representó el 77,30%, lo que indica hasta qué punto los clientes ya se han alejado de la propiedad directa de infraestructura. Las empresas están eligiendo la capacidad arrendada porque les da acceso a refrigeración moderna, estándares de tiempo de actividad más altos y una implementación más rápida sin inmovilizar capital en un único sitio propio. Este desplazamiento es especialmente relevante para las cargas de trabajo de inteligencia artificial, donde el costo y la complejidad operativa de la construcción interna están aumentando. El resultado es una base de inquilinos más amplia que ahora incluye usuarios empresariales tradicionales, instituciones reguladas y organizaciones con entornos mixtos de nube y locales. También está impulsando la demanda de arrendamiento hacia ciudades secundarias donde clústeres empresariales más pequeños pero desatendidos quieren capacidad confiable cerca de sus operaciones.
Las Políticas de Soberanía de Datos Impulsan las Inversiones Locales en Centros de Datos
El apoyo político se ha convertido en un impulsor directo de la demanda para el mercado inmobiliario de centros de datos en América del Sur, especialmente en Brasil. La Medida Provisional N.° 1.318/2025 creó un marco de política nacional más sólido para los centros de datos y priorizó el acceso a la energía para el sector. La vía legislativa también muestra que el procesamiento local de cargas de trabajo estratégicas y sensibles está pasando de ser una preferencia a convertirse en un requisito más formal en Brasil. Eso crea un piso de demanda doméstica duradero que está menos expuesto a los ciclos normales de gasto en nube. También subraya la importancia de las instalaciones de operador neutro que pueden soportar cargas de trabajo del sector público y reguladas bajo estrictas condiciones de alojamiento local. Como resultado, la política está haciendo más que apoyar el crecimiento; también está determinando dónde se construye la nueva capacidad y qué operadores están mejor posicionados para capturar la demanda.
Las Restricciones de Energía Aumentan la Demanda de Instalaciones de Alta Densidad
El acceso a la red eléctrica se ha convertido en uno de los diferenciadores más claros en el mercado inmobiliario de centros de datos en América del Sur. Donde la energía es más difícil de asegurar, los operadores se centran en instalaciones que extraen más valor informático de cada metro cuadrado y de cada vatio aprobado. El plan de desarrollo de Sumaré de Ascenty, construido en torno a cargas de trabajo de inteligencia artificial a gran escala, refleja este desplazamiento hacia campus diseñados para una mayor densidad de bastidores y una gestión térmica más avanzada. Eso está elevando la prima para las instalaciones que pueden soportar implementaciones de alta densidad desde el primer día. También está ampliando la brecha entre los edificios de colocación estándar y los sitios que pueden satisfacer las necesidades de rendimiento de nivel de inteligencia artificial sin grandes reformas. En la práctica, esto significa que el mercado inmobiliario de centros de datos en América del Sur está recompensando a los pioneros que aseguraron energía, terrenos y capacidad de transformadores antes de que los cuellos de botella de los servicios públicos se volvieran más graves.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Inestabilidad de la Red Eléctrica y los Altos Costos de Electricidad Aumentan los Gastos Operativos | -1.8% | Brasil, Chile | Corto plazo (≤ 2 años) |
| La Escasez de Terrenos en las Principales Áreas Metropolitanas Limita los Nuevos Desarrollos | -0.7% | Brasil, Chile | Mediano plazo (2-4 años) |
| El Estrés Hídrico y las Aprobaciones Ambientales Retrasan la Ejecución de Proyectos | -0.6% | Sureste de Brasil, Rio Grande do Sul, Chile | Mediano plazo (2-4 años) |
| La Escasez de Talento Calificado en Operaciones y Mantenimiento Limita el Crecimiento | -0.5% | Brasil, Colombia, Argentina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Inestabilidad de la Red Eléctrica y los Altos Costos de Electricidad Aumentan los Gastos Operativos
El suministro de energía sigue siendo un problema más inmediato que la generación de energía para el mercado inmobiliario de centros de datos en América del Sur. En Brasil, la demanda se concentra en áreas donde los sistemas de transmisión no fueron construidos para manejar cargas de infraestructura digital grandes y continuas. En Chile, el problema es menos la falta de energía renovable que la capacidad de entregar eficientemente esa energía a los principales nodos de demanda. La electricidad sigue siendo uno de los mayores costos operativos para los proveedores de colocación, y las fluctuaciones de costos afectan directamente los supuestos de margen para los nuevos campus. Estas presiones importan aún más para las instalaciones orientadas a la inteligencia artificial porque una mayor densidad de bastidores aumenta tanto el consumo de energía como la intensidad de la refrigeración. La incertidumbre en la red eléctrica, por lo tanto, ralentiza las decisiones de desarrollo, eleva el valor de las conexiones de servicios públicos aprobadas y añade otra capa de riesgo a la economía de los sitios en todo el mercado inmobiliario de centros de datos en América del Sur.
La Escasez de Terrenos en las Principales Áreas Metropolitanas Limita los Nuevos Desarrollos
La escasez de terrenos se está convirtiendo en un límite real para la expansión en los principales corredores que anclan el mercado inmobiliario de centros de datos en América del Sur. El área metropolitana de São Paulo y el corredor del Gran Santiago siguen siendo las ubicaciones más deseables, pero ambas enfrentan una disponibilidad de sitios más ajustada y ciclos de aprobación más largos. El desafío no es solo el acceso a terrenos, sino también a la autorización de zonificación, los permisos ambientales y la infraestructura que puede soportar instalaciones de alta carga. Esta combinación hace que el desarrollo de grandes proyectos en terrenos sin urbanizar sea más difícil en los nodos más maduros. También aumenta el valor de los operadores que aseguraron grandes parcelas antes de 2025 y aún tienen una trayectoria de expansión por fases durante muchos años. Una consecuencia directa es que más capital se está dirigiendo hacia ciudades secundarias donde los desarrolladores aún pueden combinar terrenos, energía y escala futura de campus en una única tesis de inversión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad:
La Colocación Ancla el Mercado en Medio de una Diferenciación Estructural entre NivelesLa colocación representó una participación del 51,40% del mercado inmobiliario de centros de datos en América del Sur en 2025, y sigue siendo el tipo de propiedad más consolidado en toda la huella regional. Su fortaleza proviene de los centros de operador neutro que combinan la demanda empresarial, el acceso a la nube y la interconexión densa de una manera difícil de replicar en otros lugares. Estos activos ganan valor a medida que más inquilinos se unen al ecosistema, lo que hace que la profundidad de ocupación sea tan importante como la capacidad física. Equinix inauguró SP6 en el Gran São Paulo en 2026 con una inversión de 114 millones USD, reforzando el papel de los campus de interconexión premium en el mercado inmobiliario de centros de datos en América del Sur. El segmento de colocación también se beneficia de la demanda de los clientes de estructuras de contratos flexibles, especialmente donde las empresas quieren proximidad a la nube sin comprometerse con bienes raíces propios.
Las propiedades de hiperescala se están convirtiendo en una clase de inversión más diferenciada dentro del mercado inmobiliario de centros de datos en América del Sur. Los grandes campus con potencial de expansión en múltiples fases están atrayendo los mayores compromisos porque pueden soportar largos plazos de entrega, mayor densidad y planificación de servicios públicos a medida. Se proyecta que las propiedades de centros de datos perimetrales crecerán a una CAGR del 10,20%, convirtiéndolas en el tipo de propiedad de más rápido crecimiento dentro del tamaño del mercado inmobiliario de centros de datos en América del Sur hasta 2031. Su atractivo proviene de casos de uso de baja latencia vinculados al 5G, las aplicaciones distribuidas y las cargas de trabajo que no pueden confinarse a las principales áreas metropolitanas. Los formatos modulares también están ganando terreno porque pueden acortar los ciclos de implementación en mercados donde los campus permanentes a gran escala tardan más en obtener permisos y energizarse. Al mismo tiempo, los formatos de propiedad empresarial tradicional están perdiendo importancia relativa a medida que los clientes desplazan el gasto hacia entornos arrendados que ya soportan estándares modernos de rendimiento y resiliencia.


Por Propiedad:
La Infraestructura Arrendada Define la Lógica de Capital del MercadoLa propiedad en arrendamiento representó una participación del 77,30% en el mercado inmobiliario de centros de datos en América del Sur en 2025 y se proyecta que registre una CAGR del 7,90% durante el período de pronóstico. Las empresas y los clientes de nube prefieren cada vez más arrendar capacidad de centros de datos en lugar de ser propietarios del inmueble subyacente. Esto reduce las necesidades de capital inicial y disminuye la exposición a errores de diseño, retrasos en la red eléctrica y obsolescencia tecnológica. También permite a los inquilinos contratar en función de la densidad de potencia y los niveles de servicio, en lugar de vincular las decisiones a un único edificio propio. En el mercado inmobiliario de centros de datos en América del Sur, esa flexibilidad se ha vuelto más importante a medida que las cargas de trabajo de inteligencia artificial requieren una implementación más rápida y una infraestructura más especializada de la que pueden ofrecer las salas de servidores heredadas.
Las instalaciones de uso propio siguen siendo relevantes en un conjunto limitado de casos de uso. Los organismos gubernamentales, los operadores de telecomunicaciones y algunas instituciones financieras continúan manteniendo parte de su base informática bajo control directo por razones de seguridad, cumplimiento normativo u operativas. Aun así, muchos de estos usuarios están avanzando hacia modelos operativos híbridos que combinan entornos propios con capacidad arrendada para cargas de trabajo en la nube, inteligencia artificial y elásticas. Esto significa que el segmento de uso propio no está desapareciendo, pero está perdiendo peso estratégico en relación con la oferta arrendada. El mercado inmobiliario de centros de datos en América del Sur se está volviendo, por tanto, más orientado a las finanzas, con mayor peso de la visibilidad de arrendamientos a largo plazo, el acceso a servicios públicos y la escalabilidad del campus que de la simple propiedad de edificios.
Por Tamaño de Empresa:
Las Grandes Empresas Lideran, las Pequeñas y Medianas Empresas AceleranLas grandes empresas representaron una participación del 70,20% del mercado inmobiliario de centros de datos en América del Sur en 2025, lo que confirma que la base de ingresos actual sigue estando anclada por compromisos a gran escala. Estos clientes firman contratos más grandes, consumen más energía y a menudo requieren estándares de interconexión y seguridad más sólidos que los usuarios más pequeños. Su importancia seguirá siendo alta porque incluyen grandes bancos, empresas de telecomunicaciones, plataformas de software e inquilinos de nube globales. Aun así, se proyecta que las pequeñas y medianas empresas crecerán a una CAGR del 8,80% hasta 2031, convirtiéndolas en el grupo de demanda de más rápido movimiento. Ese desplazamiento refleja una mejor economía de la nube, una adopción digital más amplia y una mayor aceptación de la infraestructura externalizada entre empresas que anteriormente dependían de salas internas o pequeños acuerdos de alojamiento.
La demanda de las pequeñas y medianas empresas también está cambiando la distribución geográfica del mercado inmobiliario de centros de datos en América del Sur. El crecimiento es cada vez más visible en ciudades secundarias donde las empresas locales quieren infraestructura cercana, menor latencia y tamaños de arrendamiento más flexibles. En estos mercados, los operadores pueden construir instalaciones multiinquilino más pequeñas y aun así capturar una ocupación atractiva porque la oferta sigue siendo más escasa que en los principales centros. Las grandes empresas, por el contrario, se están consolidando en menos acuerdos más grandes que les otorgan mayor apalancamiento comercial y más margen para escalar. Esto crea una estrategia de proveedor dividida en la que algunos operadores persiguen contratos ancla superiores a 10 MW, mientras que otros apuntan a bloques de colocación minorista más cercanos a los clústeres empresariales. El resultado es un perfil de demanda más estratificado que amplía la base de clientes sin desplazar el dominio de los compradores más grandes.


Por Usuarios Finales:
Tecnología de la Información y Telecomunicaciones Domina Mientras la Banca, los Servicios Financieros y los Seguros Redefinen su Huella de DatosLa tecnología de la información y las telecomunicaciones representaron una participación del 45,90% del mercado inmobiliario de centros de datos en América del Sur en 2025, convirtiéndolas en el grupo de usuarios finales líder. Su posición refleja un doble papel en el ecosistema porque son tanto grandes inquilinos como grandes habilitadores de demanda para otros inquilinos. Las plataformas de nube, los proveedores de software, los operadores de telecomunicaciones y las empresas con alta dependencia de la conectividad dependen de entornos de operador neutro para soportar la prestación de servicios. Eso crea un ciclo de autorrefuerzo donde las mismas instalaciones atraen tanto a proveedores de infraestructura digital como a las empresas que dependen de ellos. Dentro del mercado inmobiliario de centros de datos en América del Sur, esto convierte a la tecnología de la información y las telecomunicaciones en la base de la profundidad de ocupación y el valor de la red.
Se proyecta que la banca, los servicios financieros y los seguros crecerán a una CAGR del 9,30% hasta 2031, la tasa más rápida entre los grupos de usuarios finales. El segmento está siendo impulsado por requisitos de gobernanza más estrictos, una creciente adopción de la nube, infraestructura de pagos digitales y necesidades de detección de fraude basadas en inteligencia artificial. Estos usuarios necesitan resiliencia, controles de acceso y opciones de alojamiento local que cumplan con los requisitos de cumplimiento normativo sin ralentizar la implementación. La demanda del gobierno y el sector público también se está expandiendo a medida que los requisitos de datos soberanos apoyan el procesamiento y almacenamiento doméstico. La atención médica es más pequeña hoy, pero su papel está aumentando a medida que los flujos de trabajo digitales de pacientes y la telemedicina requieren un soporte de infraestructura más confiable. El resto del grupo de usuarios finales, incluidos el comercio minorista, la logística, los medios de comunicación y el fintech, está añadiendo mayor amplitud al mercado inmobiliario de centros de datos en América del Sur porque estos sectores prefieren cada vez más instalaciones que combinen conectividad, seguridad y energía escalable en un único entorno de servicio.
Análisis Geográfico
Mercado Inmobiliario de Centros de Datos en Brasil
Brasil concentró el 61,80% del mercado inmobiliario de centros de datos en América del Sur en 2025, y sigue siendo el ancla regional en términos de inversión, capacidad y actividad de operadores. El corredor de São Paulo continúa concentrando la combinación más profunda de interconexión, campus neutros para operadores, demanda empresarial y disponibilidad de nube en la región. Brasil también se beneficia del impulso de políticas que otorgan al sector un perfil nacional más claro y una base más sólida para el desarrollo de infraestructura a largo plazo. Al mismo tiempo, Brasil enfrenta la combinación más difícil de la región: congestión de la red eléctrica, escasez de terrenos metropolitanos y una demanda creciente de capacidad preparada para inteligencia artificial. Estas presiones están dirigiendo la inversión hacia subregiones como el Noreste y los nodos del sur, donde las condiciones de suministro eléctrico y la disponibilidad de terrenos pueden sostener la próxima fase del mercado inmobiliario de centros de datos en América del Sur.
Mercado Inmobiliario de Centros de Datos en Chile y Colombia
Se proyecta que Chile crecerá a una CAGR del 10,60% hasta 2031, lo que lo convierte en el segmento de país de mayor crecimiento en el mercado inmobiliario de centros de datos de América del Sur durante el período de pronóstico. Su atractivo se deriva de la disponibilidad de energía renovable, una sólida conectividad y una posición estratégica para los flujos de tráfico a lo largo del corredor del Pacífico. Scala Data Centers aseguró 328 millones de USD en 2025 para construir 3 instalaciones de hiperescala y una subestación eléctrica en Chile, lo que evidencia la magnitud del capital que se está dirigiendo a este mercado. Chile también está atrayendo compromisos de seguimiento de gran escala por parte de operadores que buscan inventario preparado para inteligencia artificial cerca de Santiago y la infraestructura eléctrica adyacente. Colombia es más pequeña en la actualidad, pero está adquiriendo mayor relevancia a medida que los operadores amplían su presencia regional más allá de los dos mercados líderes.
Mercado Inmobiliario de Centros de Datos en Argentina
Colombia se está beneficiando de una diversificación regional más amplia a medida que los proveedores añaden capacidad y profundidad de red fuera de Brasil y Chile. Equinix declar en 2026 que América Latina era su región de mayor crecimiento y más dinámica, y la empresa comprometió 28 millones de USD en Colombia durante 2025 y 2026[3]. Argentina y el resto de América del Sur siguen siendo más pequeños en escala actual, pero tienen importancia estratégica porque la demanda empresarial insatisfecha puede respaldar la futura expansión de la coubicación una vez que el suministro eléctrico, los permisos y la densidad de clientes se alineen. Esto deja al mercado inmobiliario de centros de datos en América del Sur con una jerarquía clara en la actualidad, pero también deja espacio para una presencia multinacional más amplia al final del período de pronóstico.
Panorama Competitivo
Concentración del Mercado
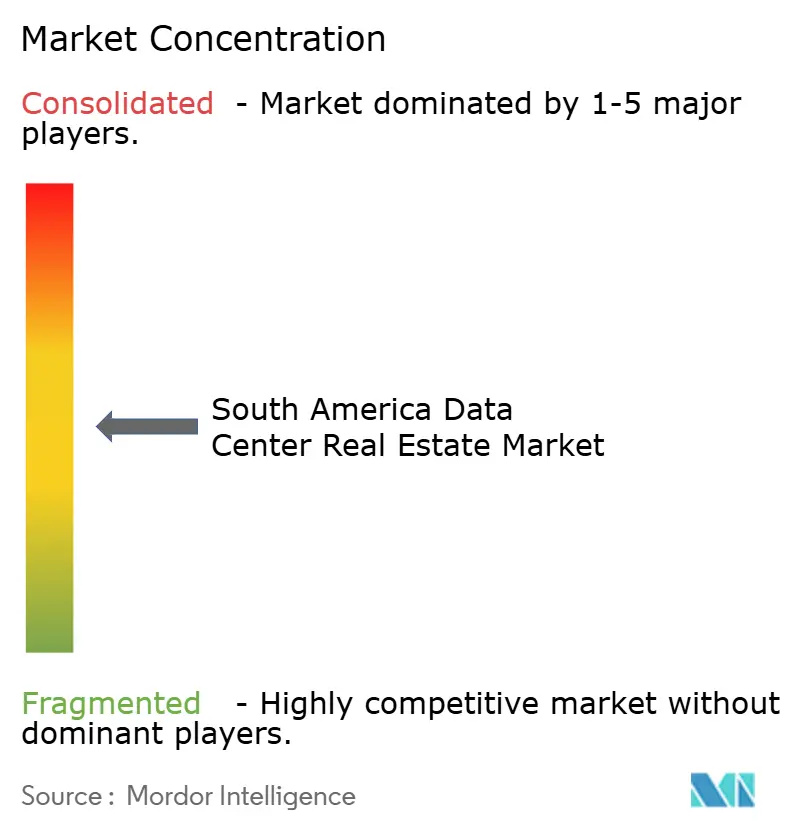
El mercado inmobiliario de centros de datos en América del Sur se está desarrollando en torno a un grupo creciente de promotores inmobiliarios, plataformas de inversión y propietarios de terrenos, con Alianza Investimentos Imobiliários, Patria Investments, Aurea Finvest, Emet Capital y Grupo ZFB emergiendo como actores clave. Sus actividades abarcan la propiedad de inmuebles para centros de datos, el desarrollo de estructuras con suministro eléctrico, la adquisición de terrenos, proyectos a medida y la inversión en campus de hiperescala. La ventaja competitiva depende cada vez más de asegurar terrenos en ubicaciones estratégicas, obtener acceso confiable a la energía, disponer de infraestructura adecuada y crear sitios que soporten la expansión de capacidad por fases. Estos requisitos elevan las barreras de entrada para los promotores inmobiliarios más pequeños, en particular en mercados consolidados como Brasil, donde el acceso a terrenos adecuados e infraestructura eléctrica es cada vez más importante.
La inversión institucional también está influyendo en la estructura competitiva del mercado inmobiliario de centros de datos en América del Sur. Los fondos inmobiliarios y los inversores en infraestructura están explorando oportunidades para adquirir, desarrollar y arrendar propiedades diseñadas específicamente para uso como centros de datos. Alianza Investimentos Imobiliários representa el papel creciente de las estructuras de inversión inmobiliaria especializadas, mientras que Patria Investments aporta capital institucional y capacidades de desarrollo a proyectos de infraestructura digital a gran escala. Aurea Finvest se centra en el desarrollo de terrenos para centros de datos, y Emet Capital participa en estructuras de financiamiento e inversión que involucran terrenos con suministro eléctrico. Grupo ZFB añade un modelo diferenciado a través del desarrollo de propiedades en zonas francas orientadas a la tecnología en Colombia. Estos enfoques crean oportunidades para que los propietarios de inmuebles aseguren acuerdos de arrendamiento a largo plazo con operadores de centros de datos, al tiempo que permiten a los inversores participar en la expansión de la infraestructura digital sin prestar directamente servicios de colocación o nube.
Los desarrollos estratégicos entre estas empresas ponen de relieve la creciente importancia del desarrollo inmobiliario especializado. Aurea Finvest ha perseguido oportunidades de desarrollo de terrenos para centros de datos en Brasil, incluido un sitio de 800 megavatios reportado en Sumaré. Patria Investments está asociada con el propuesto campus de centros de datos de hiperescala en Pecém, Ceará, mientras que Emet Capital ha participado en estructuras de inversión que respaldan terrenos con suministro eléctrico para proyectos de centros de datos. Alianza Investimentos Imobiliários ha ampliado su exposición a través de estructuras de inversión inmobiliaria dedicadas a centros de datos. En Colombia, Grupo ZFB está desarrollando bienes raíces orientados a centros de datos dentro de su plataforma de zona franca, incluido el Hyperscale Hub ZF Bogotá. En conjunto, estas actividades demuestran cómo el mercado inmobiliario de centros de datos en América del Sur se está extendiendo más allá del desarrollo inmobiliario convencional hacia terrenos con suministro eléctrico especializados, campus de uso específico y activos de centros de datos generadores de ingresos.
Líderes de la Industria Inmobiliaria de Centros de Datos en América del Sur
-
Alianza Investimentos Imobiliários
-
Patria Investments
-
Aurea Finvest
-
Emet Capital
-
Grupo ZFB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Inmobiliario de Centros de Datos de América del Sur Empresas cubiertas en este informe
- Alianza Investimentos Imobiliários
- Patria Investments
- Aurea Finvest
- Emet Capital
- Grupo ZFB
- AZ Quest Panorama
- GLP Brasil
- Supernova Participações
- Mapa Investimentos
- Zona Franca Metropolitana
- ENEA Ciudad Aeropuerto
- Copenhagen Infrastructure Partners
- KA URBE IT
- Principal Chile
- Grupo Baeza
- Grupo Centenario
- DOMARA (DMR Inmobiliaria)
- Goodman Group
- Brookfield Property Group
- Aligned Data Centers
Desarrollos recientes de la industria en Mercado Inmobiliario de Centros de Datos de América del Sur
- Septiembre de 2026: se espera que el Régimen Tributario Especial para Servicios de Centros de Datos de Brasil (ReData), establecido mediante la Ley 15.504/2026 el 15 de septiembre de 2026, fomente la inversión en infraestructura de centros de datos. El marco fortalece el entorno de inversión para los promotores e inversores inmobiliarios que planifican nuevas instalaciones, en particular dado que el país enfrenta una fuerte demanda y una capacidad disponible limitada.
- Septiembre de 2026: Yamna firmó un acuerdo de reserva de terreno en el Puerto de Açu, en el estado de Río de Janeiro, asegurando un sitio inicial de 20 hectáreas con opción a ampliar en otras 20 hectáreas. Se espera que el campus planificado de hiperescala y preparado para inteligencia artificial tenga una capacidad inicial de 250 megavatios, posicionando el sitio industrial para el desarrollo de infraestructura digital a gran escala.
- Abril de 2025: RiverHook Village 18 anunció planes para un campus de centros de datos de hiperescala en Pindamonhangaba, estado de São Paulo. El proyecto abarca más de 500.000 m² de terreno, con una capacidad inicial planificada de 150 MW y una expansión potencial hasta 300 MW. La inversión inicial se indicó en BRL 5 mil millones (0,95 mil millones de USD). El desarrollo pone de relieve el creciente interés en grandes parcelas de terreno adecuadas para la construcción de centros de datos por fases.
Alcance del Informe del Mercado Inmobiliario de Centros de Datos en América del Sur
El Informe del Mercado Inmobiliario de Centros de Datos en América del Sur está segmentado por Tipo de Propiedad (Colocación, Hiperescala y Más), Propiedad (Arrendada y Ocupada por el Propietario), Tamaño de Empresa (Grandes Empresas y Pequeñas y Medianas Empresas), Usuarios Finales (Tecnología de la Información y Telecomunicaciones, y Más) y Geografía (Brasil, Argentina, Colombia, Chile y el Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Colocación |
| Hiperescala |
| Propiedades de Centros de Datos Perimetrales |
| Propiedades de Centros de Datos Modulares |
| Otros (Mayorista, Minorista y Empresarial) |
| Arrendada |
| Ocupada por el Propietario |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Tecnología de la Información y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros |
| Gobierno y Sector Público |
| Atención Médica |
| Otros Usuarios Finales |
| Brasil |
| Argentina |
| Colombia |
| Chile |
| Resto de América del Sur |
| Por Tipo de Propiedad | Colocación |
| Hiperescala | |
| Propiedades de Centros de Datos Perimetrales | |
| Propiedades de Centros de Datos Modulares | |
| Otros (Mayorista, Minorista y Empresarial) | |
| Por Propiedad | Arrendada |
| Ocupada por el Propietario | |
| Por Tamaño de Empresa | Grandes Empresas |
| Pequeñas y Medianas Empresas | |
| Por Usuarios Finales | Tecnología de la Información y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros | |
| Gobierno y Sector Público | |
| Atención Médica | |
| Otros Usuarios Finales | |
| Por País | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor pronosticado para 2031 del mercado inmobiliario de centros de datos en América del Sur?
Se proyecta que el mercado alcanzará 4,42 mil millones USD en 2031, aumentando desde 3,13 mil millones USD en 2026 a una CAGR del 7,15% entre 2026 y 2031.
¿Qué país lidera la demanda regional hoy?
Brasil lidera con una participación del 61,80% en 2025, respaldado por el corredor de São Paulo y un canal creciente en otras subregiones brasileñas.
¿Qué país se está expandiendo más rápido hasta 2031?
Chile es el segmento de país de más rápido crecimiento, con una CAGR proyectada del 10,60% hasta 2031.
¿Qué formato de propiedad tiene la mayor participación?
La colocación lideró con una participación del 51,40% en 2025 porque los centros de operador neutro siguen siendo fundamentales para la interconexión, el acceso a la nube y la externalización empresarial.
¿Qué grupo de clientes está creciendo más rápido?
La banca, los servicios financieros y los seguros es el grupo de usuarios finales de más rápido crecimiento con una CAGR del 9,30%, mientras que las pequeñas y medianas empresas son el segmento de tamaño de empresa de más rápido crecimiento con el 8,80%.