
Marktgröße und Marktanteil des südamerikanischen Rechenzentrums-Immobilienmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
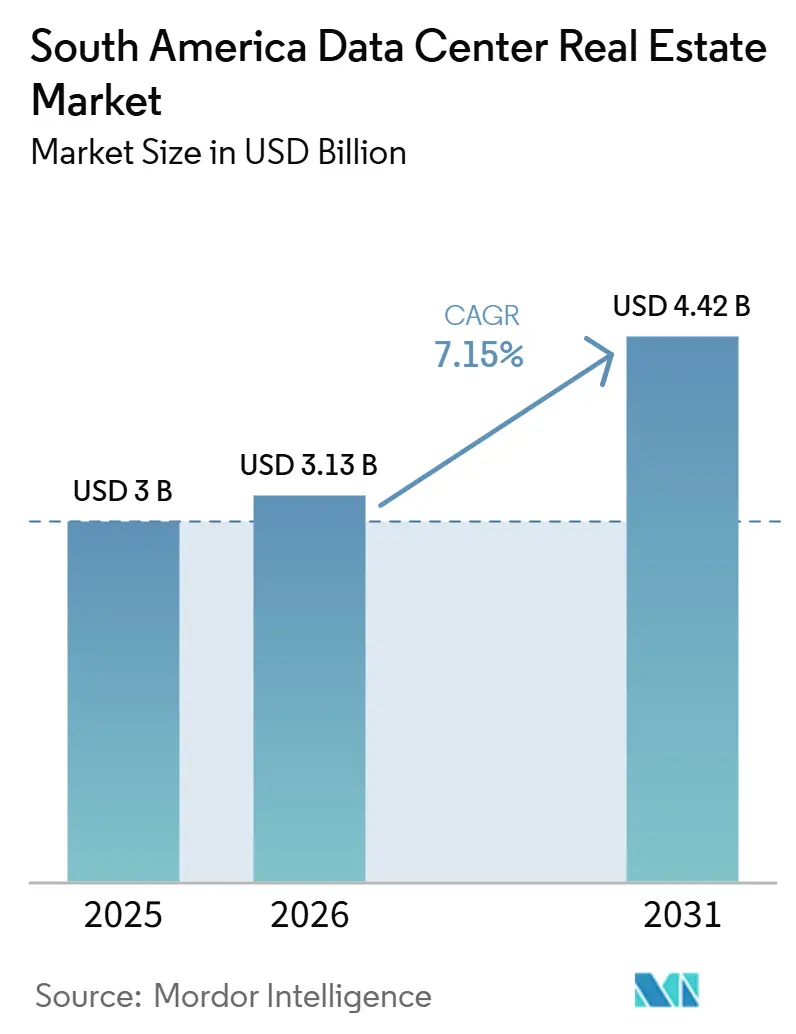
| Marktgröße im Basisjahr (2025) | 3 Milliarden US-Dollar |
| Marktgröße (2026) | 3.13 Milliarden US-Dollar |
| Marktgröße (2031) | 4.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.15 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des südamerikanischen Rechenzentrums-Immobilienmarkts von Mordor Intelligence
Die Marktgröße des südamerikanischen Rechenzentrums-Immobilienmarkts wird voraussichtlich von 3 Milliarden USD im Jahr 2025 und 3,13 Milliarden USD im Jahr 2026 auf 4,42 Milliarden USD bis 2031 anwachsen, was einer CAGR von 7,15 % zwischen 2026 und 2031 entspricht.
Die Nachfrage von Hyperscale-Cloud-Betreibern und gewerblichen Colocation-Nutzern hält die Baupipelines aktiv und steigert den strategischen Wert von netzanschlussbereiten Grundstücken in der gesamten Region. Die politische Unterstützung in Brasilien stärkt zudem die Grundlage für lokale Infrastruktur, insbesondere dort, wo souveräne und sensible Arbeitslasten im Land verbleiben müssen[1]. Der Wettbewerb im südamerikanischen Rechenzentrums-Immobilienmarkt wird heute weniger durch reine Nutzfläche als vielmehr durch den Zugang zu Netzkapazitäten, dichter Konnektivität und KI-gerechten Kühlumgebungen geprägt. Engpässe bei der Übertragungskapazität, die begrenzte Grundstücksverfügbarkeit in zentralen Metropolkorridoren und ein Mangel an Fachkräften verlagern neue Aktivitäten in Sekundärstadtcluster, wo Stromwirtschaft und bebaubare Flächen günstiger sind. Diese Verlagerung erweitert das Chancenspektrum für den südamerikanischen Rechenzentrums-Immobilienmarkt und unterstützt eine tiefere regionale Pipeline bis 2031.
Wichtigste Erkenntnisse des Berichts
- Nach Immobilientyp hielt Colocation im Jahr 2025 einen Anteil von 51,40 % am südamerikanischen Rechenzentrums-Immobilienmarkt, während Edge-Rechenzentrums-Immobilien bis 2031 voraussichtlich mit einer CAGR von 10,20 % wachsen werden.
- Nach Eigentümerschaft hielt gemietete Infrastruktur im Jahr 2025 einen Anteil von 77,30 %, während eigengenutzten Einrichtungen der kleinere und sich langsamer entwickelnde Teil der Nachfragebasis blieb.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 70,20 %, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 8,80 % wachsen werden.
- Nach Endnutzern hielten Informationstechnologie und Telekommunikation im Jahr 2025 einen Anteil von 45,90 %, während Bank-, Finanzdienstleistungs- und Versicherungsunternehmen bis 2031 voraussichtlich mit einer CAGR von 9,30 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Anteil von 61,80 % am südamerikanischen Rechenzentrums-Immobilienmarkt, während Chile bis 2031 voraussichtlich mit einer CAGR von 10,60 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hyperscale-Cloud-Expansion treibt das Wachstum der Rechenzentrums-Kapazität | +2.2% | Brasilien, Chile | Mittelfristig (2–4 Jahre) |
| Verlagerung von Unternehmen zu Colocation erhöht die Leasingnachfrage | +1.5% | Brasilien, Kolumbien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Datensouveränitätspolitik fördert lokale Rechenzentrumsinvestitionen | +1.1% | Brasilien, Chile | Mittelfristig (2–4 Jahre) |
| Stromengpässe erhöhen die Nachfrage nach Hochdichte-Einrichtungen | +0.7% | Brasilien, Chile | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach erneuerbaren Energien unterstützt nachhaltige Rechenzentrumsentwicklung | +0.5% | Nordosten Brasiliens, Chile | Langfristig (≥ 4 Jahre) |
| Glasfaser-Konnektivitätsausbau steigert die Attraktivität von Rechenzentrums-Standorten | +0.4% | Nordosten Brasiliens, Kolumbien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperscale-Cloud-Expansion treibt das Wachstum der Rechenzentrums-Kapazität
Südamerika wird von globalen Cloud-Plattformen nicht mehr als langsamer, zukünftiger Ausbaumarkt betrachtet. Große Vorabverpflichtungen verändern die Art und Weise, wie Betreiber die Lieferung von Grundstücken, Strom und Gebäudehüllen im südamerikanischen Rechenzentrums-Immobilienmarkt planen. Ascentys Plan für 2026, 150 MW KI-fokussierter Kapazität in 4 neuen Einrichtungen im Bundesstaat São Paulo hinzuzufügen, zeigt, wie schnell sich die Roadmaps der Anbieter nun an der groß angelegten KI- und Cloud-Nachfrage ausrichten[2]. Sehr große Hyperscale-Deals entziehen dem Pool, auf den kleinere Mieter zugreifen können, auch einen erheblichen Anteil an versorgten Grundstücken. Das verschärft den effektiven Leerstand und stärkt die Preisgestaltung für Anbieter, die bereits netzanschlussbereite Campusse kontrollieren. Es macht die Standortwahl im südamerikanischen Rechenzentrums-Immobilienmarkt auch strategischer, da ein Campus mit gesicherter Stromversorgung und schneller Lieferung nun mehr Wert trägt als ein größerer Standort mit unsicheren Versorgungszeiten.
Verlagerung von Unternehmen zu Colocation erhöht die Leasingnachfrage
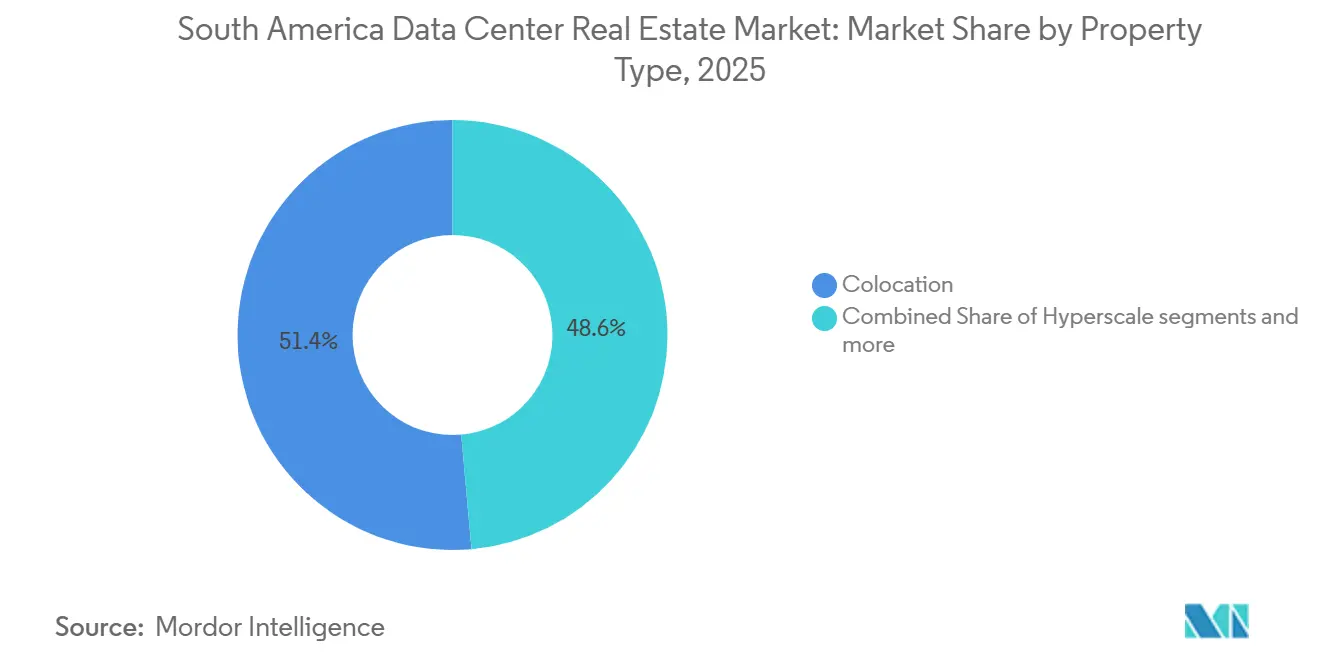
Die Verlagerung von Unternehmen zu Colocation wird zu einem strukturellen Merkmal des südamerikanischen Rechenzentrums-Immobilienmarkts und nicht mehr nur zu einer vorübergehenden Beschaffungspräferenz. Colocation hielt 2025 einen Anteil von 51,40 % und gemietete Eigentümerschaft einen Anteil von 77,30 %, was zeigt, wie weit sich die Kunden bereits vom direkten Besitz von Infrastruktur entfernt haben. Unternehmen entscheiden sich für gemietete Kapazitäten, weil sie ihnen Zugang zu moderner Kühlung, höheren Verfügbarkeitsstandards und schnellerer Bereitstellung bieten, ohne Kapital in einem einzelnen eigenen Standort zu binden. Diese Verlagerung ist besonders relevant für KI-Arbeitslasten, bei denen die Kosten und die Betriebskomplexität des internen Aufbaus steigen. Das Ergebnis ist eine breitere Mieterbasis, die nun traditionelle Unternehmensnutzer, regulierte Institutionen und Organisationen mit gemischten Cloud- und On-Premises-Umgebungen umfasst. Sie treibt auch die Leasingnachfrage in Sekundärstädte, wo kleinere, aber unterversorgte Unternehmenscluster zuverlässige Kapazitäten in der Nähe ihrer Betriebe wünschen.
Datensouveränitätspolitik fördert lokale Rechenzentrumsinvestitionen
Die politische Unterstützung ist zu einem direkten Nachfragetreiber für den südamerikanischen Rechenzentrums-Immobilienmarkt geworden, insbesondere in Brasilien. Die Vorläufige Maßnahme Nr. 1.318/2025 schuf einen stärkeren nationalen politischen Rahmen für Rechenzentren und priorisierte den Energiezugang für den Sektor. Der Gesetzgebungsweg zeigt auch, dass die lokale Verarbeitung strategischer und sensibler Arbeitslasten in Brasilien von einer Präferenz zu einer formaleren Anforderung wird. Das schafft einen dauerhaften inländischen Nachfrageboden, der weniger den normalen Cloud-Ausgabenzyklen ausgesetzt ist. Es unterstreicht auch die Bedeutung von Carrier-neutralen Einrichtungen, die öffentliche und regulierte Arbeitslasten unter strengen lokalen Hosting-Bedingungen unterstützen können. Infolgedessen tut die Politik mehr als nur Wachstum zu unterstützen; sie gestaltet auch, wo neue Kapazitäten gebaut werden und welche Betreiber am besten positioniert sind, um die Nachfrage zu erfassen.
Stromengpässe erhöhen die Nachfrage nach Hochdichte-Einrichtungen
Der Netzzugang ist zu einem der deutlichsten Differenzierungsmerkmale im südamerikanischen Rechenzentrums-Immobilienmarkt geworden. Wo Strom schwerer zu sichern ist, konzentrieren sich Betreiber auf Einrichtungen, die aus jedem Quadratmeter und jedem genehmigten Watt mehr Rechenwert extrahieren. Ascentys Entwicklungsplan für Sumaré, der auf groß angelegte KI-Arbeitslasten ausgerichtet ist, spiegelt diese Verlagerung hin zu Campussen wider, die für höhere Rack-Dichte und fortschrittlicheres Wärmemanagement ausgelegt sind. Das erhöht den Aufpreis für Einrichtungen, die Hochdichte-Bereitstellungen von Anfang an unterstützen können. Es vergrößert auch die Lücke zwischen Standard-Colocation-Gebäuden und Standorten, die KI-gerechte Leistungsanforderungen ohne größere Nachrüstungen erfüllen können. In der Praxis bedeutet dies, dass der südamerikanische Rechenzentrums-Immobilienmarkt frühe Akteure belohnt, die Strom, Grundstücke und Transformatorkapazitäten gesichert haben, bevor die Versorgungsengpässe gravierender wurden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzinstabilität und hohe Stromkosten erhöhen die Betriebskosten | -1.8% | Brasilien, Chile | Kurzfristig (≤ 2 Jahre) |
| Grundstücksknappheit in zentralen Metropolgebieten begrenzt neue Entwicklungen | -0.7% | Brasilien, Chile | Mittelfristig (2–4 Jahre) |
| Wasserknappheit und Umweltgenehmigungen verzögern die Projektdurchführung | -0.6% | Südosten Brasiliens, Rio Grande do Sul, Chile | Mittelfristig (2–4 Jahre) |
| Mangel an qualifiziertem Betriebs- und Wartungspersonal hemmt das Wachstum | -0.5% | Brasilien, Kolumbien, Argentinien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzinstabilität und hohe Stromkosten erhöhen die Betriebskosten
Die Stromlieferung bleibt für den südamerikanischen Rechenzentrums-Immobilienmarkt ein unmittelbareres Problem als die Stromerzeugung. In Brasilien konzentriert sich die Nachfrage in Gebieten, in denen die Übertragungssysteme nicht für die Bewältigung großer, kontinuierlicher digitaler Infrastrukturlasten ausgelegt wurden. In Chile liegt das Problem weniger in einem Mangel an erneuerbarer Energie als vielmehr in der Fhigkeit, diese Energie effizient zu den wichtigsten Nachfrageknoten zu liefern. Strom bleibt einer der größten Betriebskostenposten für Colocation-Anbieter, und Kostenschwankungen wirken sich direkt auf die Margenannahmen für neue Campusse aus. Diese Belastungen sind für KI-orientierte Einrichtungen noch bedeutsamer, da eine höhere Rack-Dichte sowohl den Stromverbrauch als auch die Kühlintensität erhöht. Netzunsicherheit verlangsamt daher Entwicklungsentscheidungen, erhöht den Wert genehmigter Versorgungsanschlüsse und fügt den Standortökonomien im gesamten südamerikanischen Rechenzentrums-Immobilienmarkt eine weitere Risikoebene hinzu.
Grundstücksknappheit in zentralen Metropolgebieten begrenzt neue Entwicklungen
Grundstücksknappheit wird zu einer echten Wachstumsbeschränkung in den Hauptkorridoren, die den südamerikanischen Rechenzentrums-Immobilienmarkt verankern. Das Großraum São Paulo und der Großraum Santiago bleiben die begehrtesten Standorte, aber beide sehen sich mit einer engeren Standortverfügbarkeit und längeren Genehmigungszyklen konfrontiert. Die Herausforderung besteht nicht nur im Zugang zu Grundstücken, sondern auch in der Zonenfreigabe, Umweltgenehmigungen und Infrastruktur, die hochbelastete Einrichtungen unterstützen kann. Diese Kombination erschwert die großflächige Neuentwicklung in den reifsten Knoten. Sie erhöht auch den Wert von Betreibern, die vor 2025 große Parzellen gesichert haben und noch über eine phasenweise Erweiterungsmöglichkeit über viele Jahre verfügen. Eine direkte Folge ist, dass mehr Kapital in Sekundärstädte fließt, wo Entwickler Grundstücke, Strom und zukünftige Campus-Skalierung noch in einer einzigen Investitionsthese kombinieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp:
Colocation als Anker inmitten struktureller Differenzierung über Ebenen hinwegColocation hielt im Jahr 2025 einen Anteil von 51,40 % am südamerikanischen Rechenzentrums-Immobilienmarkt und bleibt der etablierteste Immobilientyp im gesamten regionalen Bestand. Seine Stärke kommt von Carrier-neutralen Hubs, die Unternehmensnachfrage, Cloud-Zugang und dichte Vernetzung auf eine Weise kombinieren, die anderswo schwer zu replizieren ist. Diese Vermögenswerte gewinnen an Wert, wenn mehr Mieter dem Ökosystem beitreten, was die Belegungstiefe genauso wichtig macht wie die physische Kapazität. Equinix eröffnete SP6 im Großraum São Paulo im Jahr 2026 mit einer Investition von 114 Millionen USD und stärkte damit die Rolle von Premium-Vernetzungscampussen im südamerikanischen Rechenzentrums-Immobilienmarkt. Das Colocation-Segment profitiert auch von der Kundennachfrage nach flexiblen Vertragsstrukturen, insbesondere dort, wo Unternehmen Cloud-Nähe wünschen, ohne sich an eigene Immobilien zu binden.
Hyperscale-Immobilien entwickeln sich zu einer eigenständigeren Anlageklasse innerhalb des südamerikanischen Rechenzentrums-Immobilienmarkts. Große Campusse mit mehrstufigem Erweiterungspotenzial ziehen die größten Verpflichtungen an, da sie lange Vorlaufzeiten, höhere Dichte und maßgeschneiderte Versorgungsplanung unterstützen können. Edge-Rechenzentrums-Immobilien werden voraussichtlich mit einer CAGR von 10,20 % wachsen und sind damit der am schnellsten wachsende Immobilientyp innerhalb der Marktgröße des südamerikanischen Rechenzentrums-Immobilienmarkts bis 2031. Ihre Attraktivität ergibt sich aus Anwendungsfällen mit geringer Latenz, die mit 5G, verteilten Anwendungen und Arbeitslasten verbunden sind, die nicht auf primäre Metropolen beschränkt werden können. Modulare Formate gewinnen ebenfalls an Bedeutung, da sie Bereitstellungszyklen in Märkten verkürzen können, in denen permanente, großflächige Campusse länger für die Genehmigung und Energieversorgung benötigen. Gleichzeitig verlieren traditionelle unternehmenseigene Immobilienformate an relativer Bedeutung, da Kunden ihre Ausgaben auf gemietete Umgebungen verlagern, die bereits moderne Leistungs- und Resilienzstandards unterstützen.


Nach Eigentümerschaft:
Gemietete Infrastruktur definiert die Kapitallogik des MarktsGemietetes Eigentum hatte im Jahr 2025 einen Anteil von 77,30 % am Immobilienmarkt für Rechenzentren in Südamerika und wird voraussichtlich im Prognosezeitraum eine CAGR von 7,90 % verzeichnen. Unternehmen und Cloud-Kunden bevorzugen zunehmend die Anmietung von Rechenzentrumskapazitäten gegenüber dem Erwerb der zugrunde liegenden Immobilien. Dies senkt den anfänglichen Kapitalbedarf und verringert die Anfälligkeit gegenüber Planungsfehlern, Netzwerkverzögerungen und technologischer Obsoleszenz. Außerdem können Mieter Verträge auf Basis von Leistungsdichte und Serviceniveaus abschließen, anstatt Entscheidungen an ein einzelnes eigenes Gebäude zu knüpfen. Im Immobilienmarkt für Rechenzentren in Südamerika ist diese Flexibilität wichtiger geworden, da KI-Workloads eine schnellere Bereitstellung und eine stärker spezialisierte Infrastruktur erfordern, als herkömmliche Serverräume bieten können.
Eigengenutzten Einrichtungen kommt in einem begrenzten Anwendungsbereich weiterhin Bedeutung zu. Behörden, Telekommunikationsbetreiber und einige Finanzinstitute behalten aus Sicherheits-, Compliance- oder betrieblichen Gründen weiterhin einen Teil ihrer Rechenkapazitäten unter direkter Kontrolle. Dennoch wechseln viele dieser Nutzer zu hybriden Betriebsmodellen, die eigene Umgebungen mit gemieteten Kapazitäten für Cloud-, KI- und elastische Workloads kombinieren. Das bedeutet, dass das eigengenutzten Segment nicht verschwindet, aber strategisch an Gewicht gegenüber dem Mietangebot verliert. Der Immobilienmarkt für Rechenzentren in Südamerika wird daher zunehmend finanzgetrieben, wobei langfristige Mietsicherheit, Versorgungszugang und Campus-Skalierbarkeit mehr Gewicht erhalten als der bloße Gebäudebesitz.
Nach Unternehmensgröße:
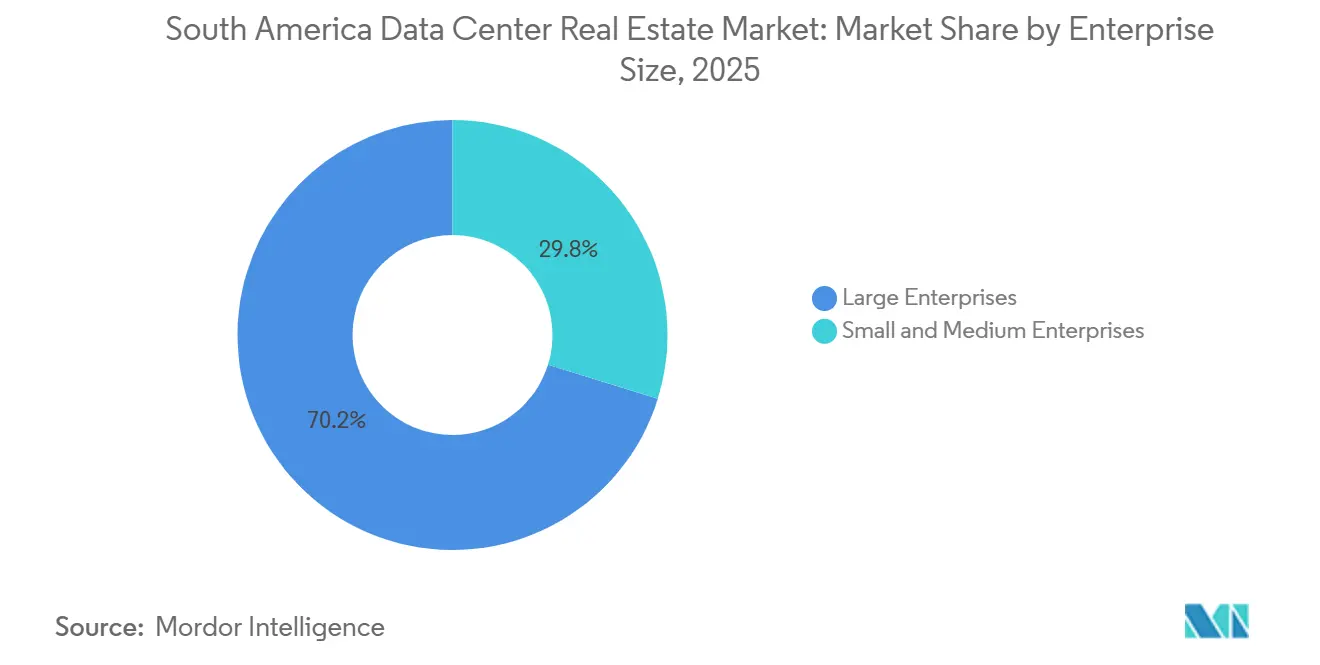
Großunternehmen führen, kleine und mittlere Unternehmen beschleunigenGroßunternehmen hielten im Jahr 2025 einen Anteil von 70,20 % am südamerikanischen Rechenzentrums-Immobilienmarkt, was bestätigt, dass die aktuelle Umsatzbasis noch immer von großvolumigen Verpflichtungen getragen wird. Diese Kunden unterzeichnen größere Verträge, verbrauchen mehr Strom und benötigen oft stärkere Vernetzungs- und Sicherheitsstandards als kleinere Nutzer. Ihre Bedeutung wird hoch bleiben, da sie große Banken, Telekommunikationsunternehmen, Softwareplattformen und globale Cloud-Mieter umfassen. Dennoch werden kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 8,80 % wachsen und sind damit der am schnellsten wachsende Nachfragepool. Diese Verlagerung spiegelt bessere Cloud-Wirtschaftlichkeit, eine breitere digitale Akzeptanz und eine größere Bereitschaft zur Auslagerung von Infrastruktur bei Unternehmen wider, die zuvor auf interne Serverräume oder kleine Hosting-Arrangements angewiesen waren.
Die Nachfrage kleiner und mittlerer Unternehmen verändert auch die geografische Verteilung des südamerikanischen Rechenzentrums-Immobilienmarkts. Das Wachstum ist zunehmend in Sekundärstädten sichtbar, wo lokale Unternehmen nahe gelegene Infrastruktur, geringere Latenz und flexiblere Mietgrößen wünschen. In diesen Märkten können Betreiber kleinere Multi-Tenant-Einrichtungen bauen und dennoch attraktive Belegungsraten erzielen, da das Angebot dünner ist als in den größten Hubs. Großunternehmen hingegen konsolidieren sich in weniger, aber größere Vereinbarungen, die ihnen mehr kommerziellen Einfluss und mehr Skalierungsspielraum geben. Dies schafft eine gespaltene Anbieterstrategie, bei der einige Betreiber Ankerverträge über 10 MW anstreben, während andere auf Retail-Colocation-Blöcke näher an Unternehmenscluster abzielen. Das Ergebnis ist ein stärker geschichtetes Nachfrageprofil, das die Kundenbasis verbreitert, ohne die Dominanz der größten Käufer zu verdrängen.


Nach Endnutzern:
Informationstechnologie und Telekommunikation dominieren, während Bank-, Finanzdienstleistungs- und Versicherungsunternehmen ihren Daten-Fußabdruck neu definierenInformationstechnologie und Telekommunikation machten im Jahr 2025 einen Anteil von 45,90 % am südamerikanischen Rechenzentrums-Immobilienmarkt aus und sind damit die führende Endnutzergruppe. Ihre Position spiegelt eine doppelte Rolle im Ökosystem wider, da sie sowohl wichtige Mieter als auch wichtige Nachfrageermöglicher für andere Mieter sind. Cloud-Plattformen, Softwareanbieter, Telekommunikationsträger und konnektivitätsintensive Unternehmen sind alle auf Carrier-neutrale Umgebungen angewiesen, um die Servicebereitstellung zu unterstützen. Das schafft einen sich selbst verstärkenden Kreislauf, bei dem dieselben Einrichtungen sowohl digitale Infrastrukturanbieter als auch die Unternehmen anziehen, die von ihnen abhängig sind. Im südamerikanischen Rechenzentrums-Immobilienmarkt macht dies Informationstechnologie und Telekommunikation zur Grundlage der Belegungstiefe und des Netzwerkwerts.
Bank-, Finanzdienstleistungs- und Versicherungsunternehmen werden bis 2031 voraussichtlich mit einer CAGR von 9,30 % wachsen, der schnellsten Rate unter den Endnutzergruppen. Das Segment wird durch strengere Governance-Anforderungen, steigende Cloud-Akzeptanz, digitale Zahlungsinfrastruktur und KI-gestützte Betrugserkennung angetrieben. Diese Nutzer benötigen Resilienz, Zugriffskontrollen und lokale Hosting-Optionen, die Compliance-Anforderungen erfüllen, ohne die Bereitstellung zu verlangsamen. Die Nachfrage von Regierung und öffentlichem Sektor wächst ebenfalls, da souveräne Datenanforderungen die inländische Verarbeitung und Speicherung unterstützen. Das Gesundheitswesen ist heute kleiner, aber seine Rolle nimmt zu, da digitale Patientenabläufe und Telemedizin eine zuverlässigere Infrastrukturunterstützung erfordern. Der verbleibende Endnutzerpool, einschließlich Einzelhandel, Logistik, Medien und fintech, verleiht dem südamerikanischen Rechenzentrums-Immobilienmarkt weitere Breite, da diese Sektoren zunehmend Einrichtungen bevorzugen, die Konnektivität, Sicherheit und skalierbare Stromversorgung in einer Serviceumgebung kombinieren.
Geografische Analyse
Immobilienmarkt für Rechenzentren in Brasilien
Brasilien hielt im Jahr 2025 einen Anteil von 61,80 % am Immobilienmarkt für Rechenzentren in Südamerika und bleibt der regionale Anker in den Bereichen Investitionen, Kapazität und Betreiberaktivität. Der Korridor São Paulo konzentriert nach wie vor die tiefste Mischung aus Interconnection, carrierneutralen Campussen, Unternehmensnachfrage und Cloud-Verfügbarkeit in der Region. Brasilien profitiert zudem von politischem Rückenwind, der dem Sektor ein klareres nationales Profil und eine stärkere Grundlage für den langfristigen Infrastrukturausbau verleiht. Gleichzeitig sieht sich Brasilien mit der schwierigsten Kombination aus Netzüberlastung, Flächenknappheit in der Metropolregion und steigender Nachfrage nach KI-fähigen Kapazitäten in der Region konfrontiert. Dieser Druck treibt Investitionen in Teilregionen wie den Nordosten und südliche Knotenpunkte, wo Stromversorgungsbedingungen und Flächenverfügbarkeit die nächste Phase des Immobilienmarkts für Rechenzentren in Südamerika unterstützen können.
Immobilienmarkt für Rechenzentren in Chile und Kolumbien
Für Chile wird bis 2031 ein CAGR von 10,60 % prognostiziert, was das Land zum am schnellsten wachsenden Ländersegment im Immobilienmarkt für Rechenzentren in Südamerika im Prognosezeitraum macht. Die Attraktivität des Landes ergibt sich aus der Verfügbarkeit erneuerbarer Energien, einer starken Konnektivität und einer strategischen Position für Verkehrsströme entlang des Pazifik-Korridors. Scala Data Centers sicherte sich im Jahr 2025 328 Millionen USD, um 3 Hyperscale-Einrichtungen und eine Stromumspannstation in Chile zu bauen, was das Ausmaß des in diesen Markt fließenden Kapitals verdeutlicht. Chile zieht zudem umfangreiche Folgeinvestitionen von Betreibern an, die KI-fähige Bestände in der Nähe von Santiago und der angrenzenden Strominfrastruktur aufbauen möchten. Kolumbien ist heute noch kleiner, gewinnt jedoch an Bedeutung, da Betreiber ihre regionalen Präsenzen über die beiden führenden Märkte hinaus ausbauen.
Immobilienmarkt für Rechenzentren in Argentinien
Kolumbien profitiert von einer breiteren regionalen Diversifizierung, da Anbieter Kapazitäten und Netzwerktiefe außerhalb Brasiliens und Chiles aufbauen. Equinix erklärte im Jahr 2026, dass Lateinamerika seine am schnellsten wachsende und dynamischste Region sei, und das Unternehmen verpflichtete sich zu Investitionen von 28 Millionen USD in Kolumbien in den Jahren 2025 und 2026[3]. Argentinien und der Rest Südamerikas bleiben in ihrer aktuellen Größenordnung kleiner, besitzen jedoch strategische Bedeutung, da eine unterversorgte Unternehmensnachfrage eine künftige Colocation-Expansion unterstützen kann, sobald Stromversorgung, Genehmigungsverfahren und Kundendichte zusammenpassen. Dies lässt den Immobilienmarkt für Rechenzentren in Südamerika heute mit einer klaren Hierarchie zurück, bietet jedoch auch Raum für einen breiteren länderübergreifenden Fußabdruck bis zum Ende des Prognosezeitraums.
Wettbewerbslandschaft
Marktkonzentration
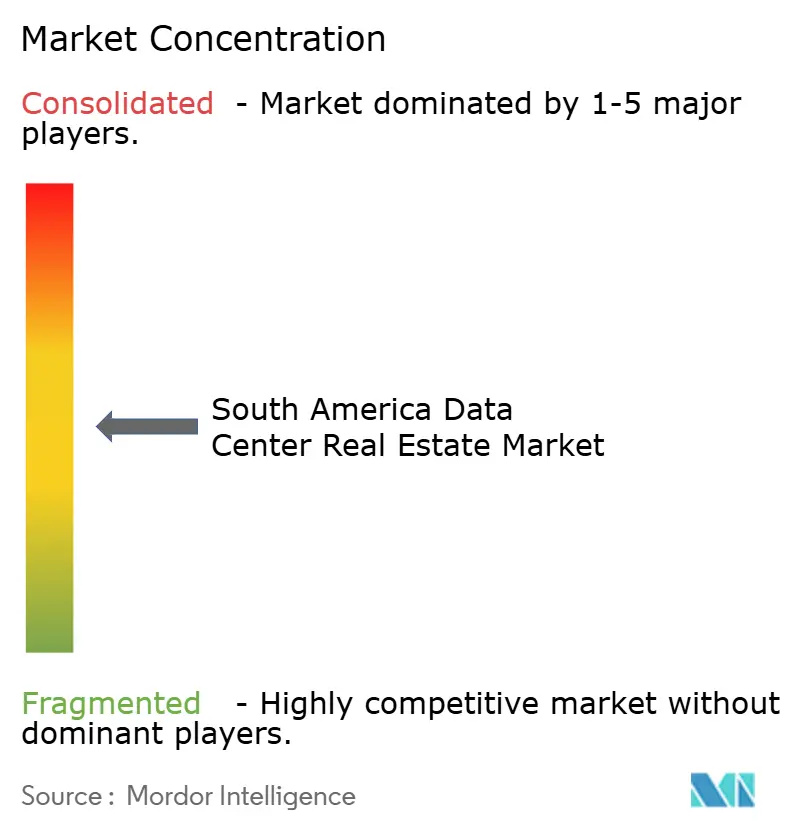
Der Immobilienmarkt für Rechenzentren in Südamerika entwickelt sich rund um eine wachsende Gruppe von Immobilienentwicklern, Investitionsplattformen und Grundstückseigentümern, wobei Alianza Investimentos Imobiliários, Patria Investments, Aurea Finvest, Emet Capital und Grupo ZFB als wichtige Akteure hervortreten. Ihre Aktivitäten umfassen den Besitz von Rechenzentrums-Immobilien, die Entwicklung von Powered-Shell-Projekten, den Grunderwerb, maßgeschneiderte Bauprojekte sowie Investitionen in Hyperscale-Campusse. Wettbewerbsvorteile hängen zunehmend davon ab, strategisch günstig gelegene Grundstücke zu sichern, zuverlässigen Stromzugang zu erhalten, geeignete Infrastruktur bereitzustellen und Standorte zu schaffen, die eine schrittweise Kapazitätserweiterung unterstützen. Diese Anforderungen erhöhen die Markteintrittsbarrieren für kleinere Immobilienentwickler, insbesondere in etablierten Märkten wie Brasilien, wo der Zugang zu geeigneten Grundstücken und Strominfrastrukturen zunehmend wichtiger wird.
Institutionelle Investitionen beeinflussen ebenfalls die Wettbewerbsstruktur des Immobilienmarkts für Rechenzentren in Südamerika. Immobilienfonds und Infrastrukturinvestoren erkunden Möglichkeiten, speziell für Rechenzentrumszwecke konzipierte Immobilien zu erwerben, zu entwickeln und zu vermieten. Alianza Investimentos Imobiliários repräsentiert die wachsende Rolle dedizierter Immobilieninvestitionsstrukturen, während Patria Investments institutionelles Kapital und Entwicklungskompetenzen in großangelegte digitale Infrastrukturprojekte einbringt. Aurea Finvest konzentriert sich auf die Erschließung von Rechenzentrums-Grundstücken, und Emet Capital beteiligt sich an Finanzierungs- und Investitionsstrukturen, die mit versorgten Grundstücken verbunden sind. Grupo ZFB ergänzt dies durch ein eigenständiges Modell mit der Entwicklung technologieorientierter Freizonenimmobilien in Kolumbien. Diese Ansätze schaffen Möglichkeiten für Immobilieneigentümer, langfristige Mietvereinbarungen mit Rechenzentrumsbetreibern abzuschließen, während Investoren an der Expansion digitaler Infrastruktur teilhaben können, ohne selbst Colocation- oder Cloud-Dienste anzubieten.
Strategische Entwicklungen bei diesen Unternehmen unterstreichen die wachsende Bedeutung spezialisierter Immobilienentwicklung. Aurea Finvest hat Möglichkeiten zur Erschließung von Rechenzentrums-Grundstücken in Brasilien verfolgt, darunter ein gemeldetes 800-Megawatt-Gelände in Sumaré. Patria Investments ist mit dem geplanten Hyperscale-Rechenzentrums-Campus in Pecém, Ceará, verbunden, während Emet Capital an Investitionsstrukturen beteiligt war, die versorgte Grundstücke für Rechenzentrumsprojekte unterstützen. Alianza Investimentos Imobiliários hat sein Engagement durch dedizierte Immobilieninvestitionsstrukturen für Rechenzentren ausgebaut. In Kolumbien entwickelt Grupo ZFB rechenzentrumsorientierte Immobilien innerhalb seiner Freizonenplattform, einschließlich des Hyperscale Hub ZF Bogotá. Insgesamt zeigen diese Aktivitäten, wie sich der Immobilienmarkt für Rechenzentren in Südamerika über die konventionelle Immobilienentwicklung hinaus hin zu spezialisierten versorgten Grundstücken, zweckgebauten Campussen und ertragsgenerierenden Rechenzentrums-Assets entwickelt.
Marktführer der südamerikanischen Rechenzentrums-Immobilienbranche
-
Alianza Investimentos Imobiliários
-
Patria Investments
-
Aurea Finvest
-
Emet Capital
-
Grupo ZFB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerikanischer Markt für Rechenzentrums-Immobilien Unternehmen in diesem Bericht
- Alianza Investimentos Imobiliários
- Patria Investments
- Aurea Finvest
- Emet Capital
- Grupo ZFB
- AZ Quest Panorama
- GLP Brasil
- Supernova Participações
- Mapa Investimentos
- Zona Franca Metropolitana
- ENEA Ciudad Aeropuerto
- Copenhagen Infrastructure Partners
- KA URBE IT
- Principal Chile
- Grupo Baeza
- Grupo Centenario
- DOMARA (DMR Inmobiliaria)
- Goodman Group
- Brookfield Property Group
- Aligned Data Centers
Neueste Industrielle Entwicklungen in Südamerikanischer Markt für Rechenzentrums-Immobilien
- September 2026: Das Sondersteuerregime Brasiliens für Rechenzentrumsdienste (ReData), das am 15. September 2026 durch das Gesetz 15.504/2026 eingeführt wurde, soll Investitionen in die Rechenzentrums-Infrastruktur fördern. Der Rahmen stärkt das Investitionsumfeld für Entwickler und Immobilieninvestoren, die neue Einrichtungen planen, insbesondere da das Land mit einer starken Nachfrage und begrenzten verfügbaren Kapazitäten konfrontiert ist.
- September 2026: Yamna unterzeichnete eine Grundstücksreservierungsvereinbarung im Hafen von Açu im Bundesstaat Rio de Janeiro und sicherte sich ein erstes 20-Hektar-Gelände mit der Option, es um weitere 20 Hektar zu erweitern. Der geplante Hyperscale- und KI-fähige Campus soll eine anfängliche Kapazität von 250 Megawatt haben und positioniert das Industriegelände für die Entwicklung großangelegter digitaler Infrastruktur.
- April 2025: RiverHook Village 18 kündigte Pläne für einen Hyperscale-Rechenzentrums-Campus in Pindamonhangaba, Bundesstaat São Paulo, an. Das Projekt umfasst mehr als 500.000 m² Grundstücksfläche mit einer anfänglich geplanten Kapazität von 150 MW und einem möglichen Ausbau auf 300 MW. Die anfängliche Investition wurde mit 5 Milliarden BRL (0,95 Milliarden USD) angegeben. Die Entwicklung unterstreicht das wachsende Interesse an großen Grundstücksparzellen, die für den schrittweisen Bau von Rechenzentren geeignet sind.
Berichtsumfang des südamerikanischen Rechenzentrums-Immobilienmarkts
Der Bericht zum südamerikanischen Rechenzentrums-Immobilienmarkt ist segmentiert nach Immobilientyp (Colocation, Hyperscale und weitere), Eigentümerschaft (Gemietet und Eigengenutzt), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzer (Informationstechnologie und Telekommunikation sowie weitere) und Geografie (Brasilien, Argentinien, Kolumbien, Chile und das übrige Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Colocation |
| Hyperscale |
| Edge-Rechenzentrums-Immobilien |
| Modulare Rechenzentrums-Immobilien |
| Sonstige (Wholesale, Retail und Unternehmen) |
| Gemietet |
| Eigengenutzt |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Informationstechnologie und Telekommunikation |
| Bank-, Finanzdienstleistungs- und Versicherungsunternehmen |
| Regierung und öffentlicher Sektor |
| Gesundheitswesen |
| Sonstige Endnutzer |
| Brasilien |
| Argentinien |
| Kolumbien |
| Chile |
| Übriges Südamerika |
| Nach Immobilientyp | Colocation |
| Hyperscale | |
| Edge-Rechenzentrums-Immobilien | |
| Modulare Rechenzentrums-Immobilien | |
| Sonstige (Wholesale, Retail und Unternehmen) | |
| Nach Eigentümerschaft | Gemietet |
| Eigengenutzt | |
| Nach Unternehmensgröße | Großunternehmen |
| Kleine und mittlere Unternehmen | |
| Nach Endnutzern | Informationstechnologie und Telekommunikation |
| Bank-, Finanzdienstleistungs- und Versicherungsunternehmen | |
| Regierung und öffentlicher Sektor | |
| Gesundheitswesen | |
| Sonstige Endnutzer | |
| Nach Land | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Prognosewert für den südamerikanischen Rechenzentrums-Immobilienmarkt für 2031?
Der Markt wird bis 2031 voraussichtlich 4,42 Milliarden USD erreichen, ausgehend von 3,13 Milliarden USD im Jahr 2026 bei einer CAGR von 7,15 % über 2026 bis 2031.
Welches Land führt die regionale Nachfrage heute an?
Brasilien führt mit einem Anteil von 61,80 % im Jahr 2025, unterstützt durch den São-Paulo-Korridor und eine wachsende Pipeline in anderen brasilianischen Teilregionen.
Welches Land wächst bis 2031 am schnellsten?
Chile ist das am schnellsten wachsende Ländersegment mit einer prognostizierten CAGR von 10,60 % bis 2031.
Welches Immobilienformat hält den größten Anteil?
Colocation führte im Jahr 2025 mit einem Anteil von 51,40 %, da Carrier-neutrale Hubs weiterhin zentral für Vernetzung, Cloud-Zugang und Unternehmensauslagerung sind.
Welche Kundengruppe wächst am schnellsten?
Bank-, Finanzdienstleistungs- und Versicherungsunternehmen sind die am schnellsten wachsende Endnutzergruppe mit einer CAGR von 9,30 %, während kleine und mittlere Unternehmen das am schnellsten wachsende Unternehmensgrößensegment mit 8,80 % sind.