
南米データセンター不動産市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
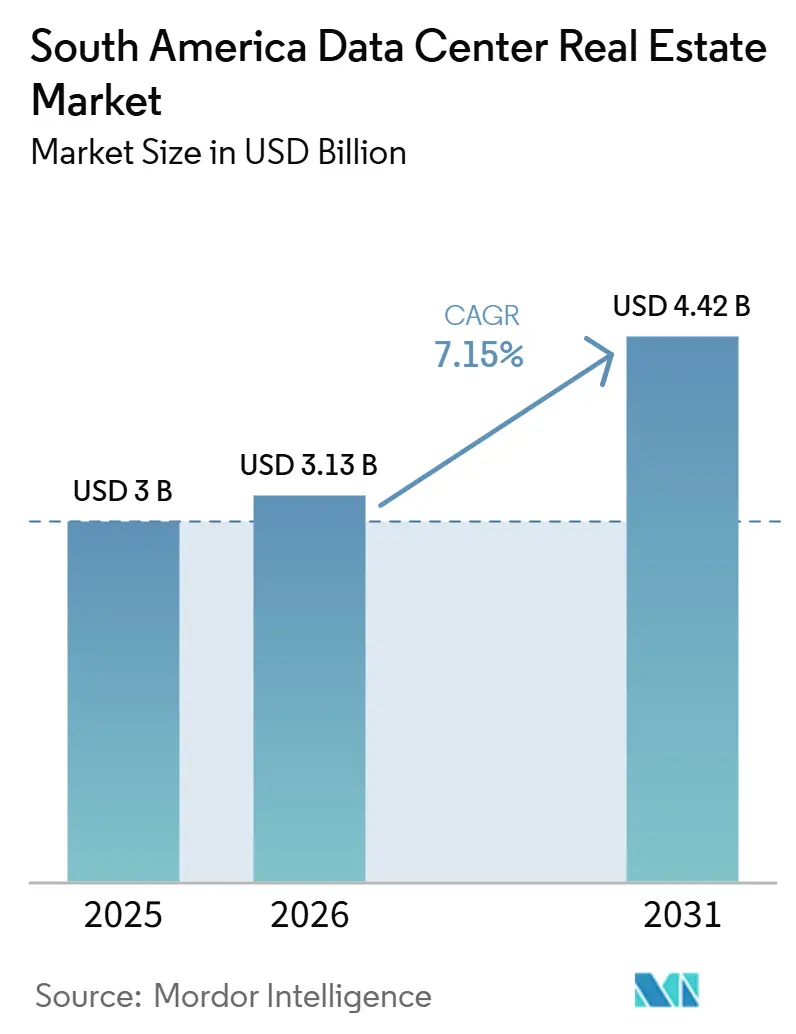
| 基準年の市場規模 (2025) | 3 十億米ドル |
| 市場規模 (2026) | 3.13 十億米ドル |
| 市場規模 (2031) | 4.42 十億米ドル |
| 成長率 (2026 - 2031) | 7.15 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンター不動産市場分析
南米データセンター不動産市場規模は、2025年の30億米ドル、2026年の31.3億米ドルから2031年には44.2億米ドルへと拡大し、2026年から2031年にかけてCAGR 7.15%を記録する見込みです。
ハイパースケールクラウドオペレーターおよびエンタープライズコロケーションユーザーからの需要が建設パイプラインを活発に維持し、地域全体で電力供給可能な土地の戦略的価値を高めています。ブラジルにおける政策支援も、特に主権データや機密性の高いワークロードを国内に留める必要がある場合において、ローカルインフラへの投資根拠を強化しています[1]。南米データセンター不動産市場における競争は、今や単純な床面積よりも、系統容量へのアクセス、高密度な接続性、AIに対応した冷却環境によって形成されています。送電容量の不足、主要都市圏における土地の入手困難、技術系人材の不足が、電力経済性と開発可能な土地条件が優れている二次都市クラスターへと新たな活動を押し進めています。この変化は南米データセンター不動産市場の機会の幅を広げ、2031年に向けてより深い地域パイプラインを支えています。
レポートの主要ポイント
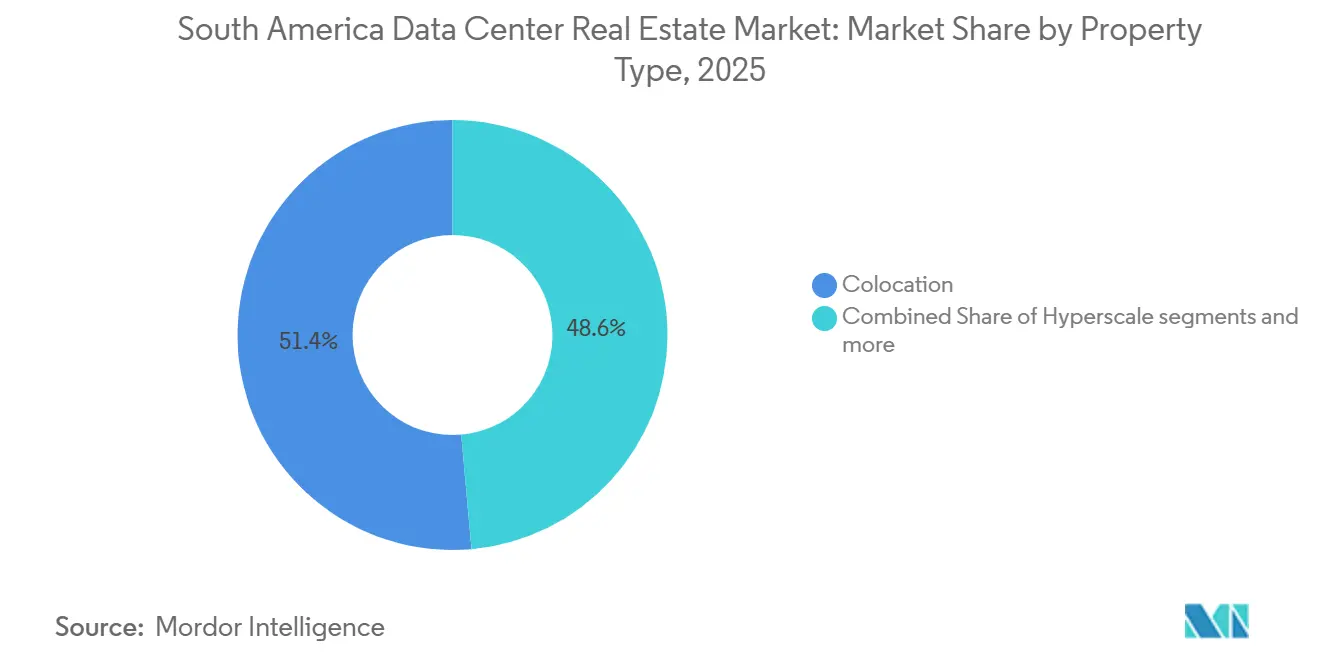
- 物件タイプ別では、コロケーションが2025年の南米データセンター不動産市場規模の51.40%を占め、エッジデータセンター物件は2031年にかけてCAGR 10.20%で拡大する見込みです。
- 所有形態別では、リースインフラが2025年に77.30%のシェアを保有し、自己所有施設は需要基盤の中でより小規模かつ緩やかな動きにとどまっています。
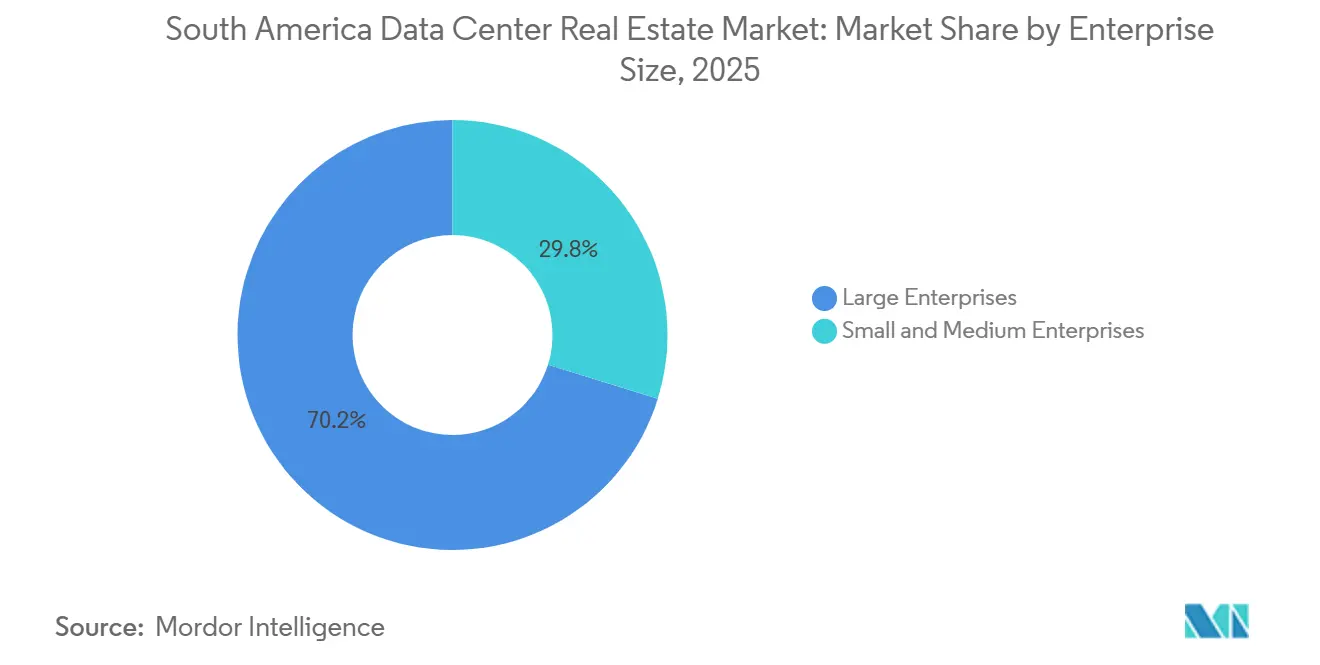
- 企業規模別では、大企業が2025年に70.20%のシェアを保有し、中小企業は2031年にかけてCAGR 8.80%で拡大する見込みです。
- エンドユーザー別では、情報技術・通信が2025年に45.90%のシェアを保有し、銀行・金融サービス・保険は2031年にかけてCAGR 9.30%で成長する見込みです。
- 地域別では、ブラジルが2025年の南米データセンター不動産市場シェアの61.80%を占め、チリは2031年にかけてCAGR 10.60%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールクラウドの拡大がデータセンター容量の成長を牽引 | +2.2% | ブラジル、チリ | 中期(2〜4年) |
| エンタープライズのコロケーションへの移行がリース需要を増加 | +1.5% | ブラジル、コロンビア、アルゼンチン | 短期(2年以内) |
| データ主権政策がローカルデータセンター投資を促進 | +1.1% | ブラジル、チリ | 中期(2〜4年) |
| 電力制約が高密度施設への需要を増加 | +0.7% | ブラジル、チリ | 短期(2年以内) |
| 再生可能エネルギー需要が持続可能なデータセンター開発を支援 | +0.5% | ブラジル北東部、チリ | 長期(4年以上) |
| 光ファイバー接続の拡大がデータセンター立地の魅力を向上 | +0.4% | ブラジル北東部、コロンビア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイパースケールクラウドの拡大がデータセンター容量の成長を牽引
南米は、グローバルクラウドプラットフォームにとって緩やかな将来的な建設市場としてはもはや扱われていません。大規模な事前コミットメントが、南米データセンター不動産市場全体における土地・電力・シェル供給のフェーズ計画を変えつつあります。Ascentyが2026年にサンパウロ州の4つの新施設にわたって150 MWのAI特化型容量を追加する計画は、プロバイダーのロードマップが大規模なAIおよびクラウド需要にいかに迅速に対応しつつあるかを示しています[2]。非常に大規模なハイパースケール契約は、小規模テナントがアクセスできる電力供給済み土地のプールから相当量を取り除きます。これにより実質的な空室率が引き締まり、グリッド対応キャンパスをすでに管理しているプロバイダーの価格設定が強化されます。また、安定した電力と迅速な供給を備えたキャンパスが、ユーティリティのタイミングが不確実な大規模サイトよりも高い価値を持つようになるため、南米データセンター不動産市場におけるサイト選定がより戦略的になります。
エンタープライズのコロケーションへの移行がリース需要を増加
エンタープライズのコロケーションへの移行は、一時的な調達の選好ではなく、南米データセンター不動産市場の構造的な特徴となりつつあります。コロケーションは2025年に51.40%のシェアを占め、リース所有は77.30%を占めており、顧客がインフラを直接所有することからいかに遠ざかっているかを示しています。エンタープライズは、資本を単一の自己所有サイトに縛ることなく、最新の冷却設備、より高いアップタイム基準、迅速な展開へのアクセスが得られるため、リース容量を選択しています。この移行は、内部構築のコストと運用の複雑さが増大しているAIワークロードにとって特に重要です。その結果、従来のエンタープライズユーザー、規制対象機関、クラウドとオンプレミス環境が混在する組織を含む、より広いテナント基盤が形成されています。また、小規模ながら十分なサービスを受けていないエンタープライズクラスターが業務に近い信頼性の高い容量を求める二次都市へのリース需要も押し上げています。
データ主権政策がローカルデータセンター投資を促進
政策支援は、特にブラジルにおいて、南米データセンター不動産市場の直接的な需要ドライバーとなっています。暫定措置令第1.318/2025号は、データセンターに対するより強固な国家政策フレームワークを構築し、同セクターへのエネルギーアクセスを優先しました。立法の経緯は、ブラジルにおける戦略的・機密性の高いワークロードのローカル処理が、選好からより正式な要件へと移行しつつあることも示しています。これにより、通常のクラウド支出サイクルの影響を受けにくい、持続的な国内需要の底上げが生まれます。また、厳格なローカルホスティング条件のもとで公共部門および規制対象ワークロードサポートできる、キャリアニュートラルな施設の重要性も強調されています。その結果、政策は成長を支援するだけでなく、新たな容量がどこに建設されるか、どのオペレーターが需要を取り込む最良のポジションにあるかも形成しています。
電力制約が高密度施設への需要を増加
系統アクセスは、南米データセンター不動産市場において最も明確な差別化要因の一つとなっています。電力の確保が困難な場所では、オペレーターは1平方メートルあたり、および承認された1ワットあたりからより多くのコンピューティング価値を引き出す施設に注力しています。大規模AIワークロードを中心に構築されたAscentyのスマレ開発計画は、より高いラック密度とより高度な熱管理のために設計されたキャンパスへのこの移行を反映しています。これにより、初日から高密度展開をサポートできる施設へのプレミアムが高まっています。また、大規模な改修なしにAIグレードのパフォーマンスニーズを満たせる標準的なコロケーション建物とサイトとの差も広がっています。実際には、南米データセンター不動産市場は、ユーティリティのボトルネックが深刻化する前に電力・土地・変圧器容量を確保したアーリームーバーを優遇していることを意味します。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統の不安定性と高い電力コストが運営費を増加 | -1.8% | ブラジル、チリ | 短期(2年以内) |
| 主要都市圏における土地不足が新規開発を制限 | -0.7% | ブラジル、チリ | 中期(2〜4年) |
| 水ストレスと環境許認可がプロジェクト実行を遅延 | -0.6% | ブラジル南東部、リオグランデ・ド・スル州、チリ | 中期(2〜4年) |
| 熟練した運用・保守人材の不足が成長を制約 | -0.5% | ブラジル、コロンビア、アルゼンチン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統の不安定性と高い電力コストが運営費を増加
南米データセンター不動産市場において、電力供給は発電よりも送電がより直接的な問題として残っています。ブラジルでは、需要が大規模かつ継続的なデジタルインフラ負荷を処理するように構築されていない送電システムを持つ地域に集中しています。チリでは、問題は再生可能エネルギーの不足というよりも、その電力を主要な需要ノードに効率的に供給する能力にあります。電力はコロケーションプロバイダーにとって最大の運営コスト項目の一つであり、コストの変動は新規キャンパスの利益率の前提に直接影響します。これらの圧力は、より高いラック密度が電力消費と冷却強度の両方を増加させるため、AI指向の施設にとってさらに重要です。したがって、系統の不確実性は開発の意思決定を遅らせ、承認済みのユーティリティ接続の価値を高め、南米データセンター不動産市場全体のサイト経済性にさらなるリスク層を加えます。
主要都市圏における土地不足が新規開発を制限
土地不足は、南米データセンター不動産市場を支える主要回廊における拡大の実質的な上限となりつつあります。サンパウロ都市圏とグレーター・サンティゴ回廊は依然として最も望ましい立地ですが、両地域ともサイトの入手可能性の逼迫と許認可サイクルの長期化に直面しています。課題は土地へのアクセスだけでなく、ゾーニングの許可、環境許可、高負荷施設をサポートできるインフラへのアクセスにもあります。この組み合わせにより、最も成熟したノードでの大規模グリーンフィールド開発がより困難になっています。また、2025年以前に大規模な区画を確保し、長年にわたって段階的に拡張できる余地を持つオペレーターの価値も高まっています。直接的な結果として、開発者が土地・電力・将来のキャンパス規模を単一の投資テーゼに組み合わせることができる二次都市に向けて、より多くの資本が移動しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:
コロケーションが階層間の構造的差別化の中で基盤を維持コロケーションは2025年の南米データセンター不動産市場の51.40%のシェアを占め、地域全体で最も確立された物件タイプであり続けています。その強みは、エンタープライズ需要、クラウドアクセス、高密度な相互接続を他では再現しにくい形で組み合わせたキャリアニュートラルハブから来ています。これらの資産は、より多くのテナントがエコシステムに参加するにつれて価値が高まり、物理的な容量と同様に入居の深さが重要になります。Equinixは2026年にグレーター・サンパウロにSP6を1億1,400万米ドルの投資で開設し、南米データセンター不動産市場におけるプレミアム相互接続キャンパスの役割を強化しました。コロケーションセグメントはまた、特にエンタープライズが自己所有不動産にコミットすることなくクラウド隣接性を求める場合において、柔軟な契約構造に対する顧客需要からも恩恵を受けています。
ハイパースケール物件は、南米データセンター不動産市場内でより明確な投資クラスとなりつつありす。多段階拡張の可能性を持つ大規模キャンパスは、長いリードタイム、より高い密度、カスタマイズされたユーティリティ計画をサポートできるため、最大のコミットメントを引き付けています。エッジデータセンター物件はCAGR 10.20%で成長する見込みであり、2031年にかけて南米データセンター不動産市場規模の中で最も成長の速い物件タイプとなっています。その魅力は、5G、分散型アプリケーション、主要都市圏に限定できないワークロードに結びついた低遅延ユースケースから生まれています。モジュール型フォーマットも、大規模な恒久的キャンパスの許認可と通電に時間がかかる市場において展開サイクルを短縮できるため、普及が進んでいます。同時に、従来のエンタープライズ所有物件フォーマットは、顧客が現代のパフォーマンスおよびレジリエンス基準をすでにサポートするリース環境に支出を移行するにつれて、相対的な重要性を失っています。


所有形態別:
リースインフラが市場の資本論理を定義リース所有権は2025年の南米データセンター不動産市場において77.30%のシェアを占め、予測期間を通じてCAGR 7.90%を記録すると予測されている。企業およびクラウド顧客は、基礎となる不動産を所有するよりも、データセンター容量をリースすることをますます好むようになっている。これにより、初期資本需要が低下し、設計上のミス、電力網の遅延、および技術的陳腐化へのエクスポージャーが軽減される。また、テナントは単一の所有建物に意思決定を縛り付けるのではなく、電力密度およびサービスレベルに基づいて契約を締結することが可能となる。南米データセンター不動産市場では、AIワークロードがレガシーサーバールームでは対応できないほど迅速な展開とより専門化されたインフラを必要とするようになるにつれ、その柔軟性がより重要になっている。
オーナー占有施設は、限られたユースケースにおいて依然として重要である。政府機関、通信事業者、および一部の金融機関は、セキュリティ、コンプライアン、または運用上の理由から、引き続きコンピューティング基盤の一部を直接管理下に置いている。それでも、これらのユーザーの多くは、クラウド、AI、および弾力的なワークロード向けのリース容量と所有環境を組み合わせたハイブリッド運用モデルへと移行しつつある。これは、オーナー占有セグメントが消滅するわけではないが、リース供給に対して戦略的な重要性を失いつつあることを意味する。したがって、南米データセンター不動産市場はよりファイナンス主導型となっており、長期リースの可視性、電力アクセス、およびキャンパスの拡張性が、単純な建物所有よりも大きな重みを持つようになっている。
企業規模別:
大企業がリードし、中小企業が加速大企業は2025年の南米データセンター不動産市場の70.20%のシェアを占めており、現在の収益基盤が依然として大規模なコミットメントに支えられていることを確認しています。これらの顧客はより大きな契約を締結し、より多くの電力を消費し、多くの場合、小規模ユーザーよりも強力な相互接続とセキュリティ基準を必要とします。大手銀行、通信会社、ソフトウェアプラットフォーム、グローバルクラウドテナントを含むため、その重要性は引き続き高いでしょう。それでも、中小企業は2031年にかけてCAGR 8.80%で成長する見込みであり、最も速く動く需要プールとなっています。この変化は、以前は社内ルームや小規模ホスティング契約に依存していた企業の間で、クラウド経済性の改善、デジタル導入の拡大、アウトソースインフラへの受容度の高まりを反映しています。
中小企業の需要はまた、南米データセンター不動産市場の地理的な広がりを変えています。成長は、地元企業が近隣のインフラ、低遅延、より柔軟なリースサイズを求める二次都市でますます顕著になっています。これらの市場では、オペレーターより小規模なマルチテナント施設を建設しながらも、最大のハブよりも供給が薄いため、魅力的な入居率を確保できます。大企業は対照的に、より大きな商業的レバレッジとより多くのスケールアップの余地を与える、より少ない大規模な契約に集約しています。これにより、一部のオペレーターが10 MW超のアンカー契約を追求し、他のオペレーターがエンタープライズクラスターに近いリテールコロケーションブロックをターゲットにする、分割されたプロバイダー戦略が生まれています。その結果、最大の買い手の優位性を置き換えることなく顧客基盤を広げる、より層状化された需要プロファイルが形成されています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
情報技術・通信が優位を維持し、銀行・金融サービス・保険がデータフットプリントを再定義情報技術・通信は2025年の南米データセンター不動産市場の45.90%のシェアを占め、主要なエンドユーザーグループとなっています。その地位は、エコシステムにおける二重の役割を反映しており、主要なテナントであると同時に他のテナントの主要な需要イネーブラーでもあります。クラウドプラットフォーム、ソフトウェアプロバイダー、通信キャリア、接続性を重視するビジネスはすべて、サービス提供をサポートするためにキャリアニュートラルな環境に依存しています。これにより、同じ施設がデジタルインフラプロバイダーとそれに依存するエンタープライズの両方を引き付ける自己強化サイクルが生まれます。南米データセンター不動産市場において、これにより情報技術・通信は入居の深さとネットワーク価値の基盤となっています。
銀行・金融サービス・保険は2031年にかけてCAGR 9.30%で成長する見込みであり、エンドユーザーグループの中で最も速い成長率です。このセグメントは、より厳格なガバナンス要件、クラウド導入の増加、デジタル決済インフラ、AIを活用した不正検知ニーズによって牽引されています。これらのユーザーは、展開を遅らせることなくコンプライアンス要件を満たすレジリエンス、アクセス制御、ローカルホスティングオプションを必要としています。政府・公共部門の需要も、主権データ要件が国内処理・保管を支援するにつれて拡大しています。ヘルスケアは現在規模が小さいですが、デジタル患者ワークフローと遠隔医療がより信頼性の高いインフラサポートを必要とするにつれて、その役割は増大しています。小売、物流、メディア、fintech を含む残りのエンドユーザープールは、これらのセクターが接続性、セキュリティ、スケーラブルな電力を一つのサービス環境に組み合わせた施設をますます好むため、南米データセンター不動産市場にさらなる広がりを加えています。
地域分析
ブラジルデータセンター不動産市場
ブラジルは2025年の南米データセンター不動産市場において61.80%のシェアを占めており、投資、キャパシティ、オペレーター活動の各面で地域の中核的存在であり続けている。サンパウロ回廊は依然として、地域内で最も充実したインターコネクション、キャリアニュートラルキャンパス、エンタープライズ需要、およびクラウドアベイラビリティの集積地となっている。ブラジルはまた、セクターに明確な国家的プロフィールと長期インフラ整備に向けた強固な根拠を与える政策的モメンタムの恩恵も受けている。同時に、ブラジルは地域内で最も厳い電力網の混雑、都市圏の土地不足、およびAI対応キャパシティへの需要増大という課題の組み合わせに直面している。こうした圧力が、電力条件と土地の利用可能性が南米データセンター不動産市場の次なる発展フェーズを支えられる北東部や南部のノードなどのサブリージョンへの投資を促している。
チリおよびコロンビアデータセンター不動産市場
チリは2031年までに10.60%のCAGRで成長すると予測されており、予測期間中の南米データセンター不動産市場において最も成長の速い国別セグメントとなっている。その魅力は、再生可能エネルギーの利用可能性、強固なコネクティビティ、および太平洋回廊に沿ったトラフィックフローにおける戦略的ポジションに起因している。Scala Data Centersは2025年にチリで3つのハイパースケール施設と電力変電所を建設するために3億2,800万米ドルを確保しており、この市場に向けられている資本の規模を示している。チリはまた、サンティアゴ近郊およびその周辺の電力インフラ付近にAI対応インベントリを求めるオペレーターからの大規模な追加コミットメント集めている。コロンビアは現時点では規模が小さいものの、オペレーターが2大市場を超えて地域的フットプリントを拡大するにつれ、その重要性が高まりつつある。
アルゼンチンデータセンター不動産市場
コロンビアは、プロバイダーがブラジルおよびチリ以外でキャパシティとネットワークの深度を拡充するにつれ、より広範な地域的多様化の恩恵を受けている。Equinixは2026年にラテンアメリカが同社にとって最も成長が速く最もダイナミックな地域であると述べ、2025年および2026年にコロンビアで2,800万米ドルのコミットメントを行った[3]。アルゼンチンおよびその他の南米諸国は現在の規模では依然として小さいものの、電力、許認可、および顧客密度が整い次第、供給不足のエンタープライズ需要が将来のコロケーション拡大を支えられることから、戦略的重要性を持っている。これにより、南米データセンター不動産市場は現時点では明確な階層構造を持つ一方で、予測期間の終わりまでにより広範な多国間フットプリントへの余地も残している。
競合環境
市場集中度
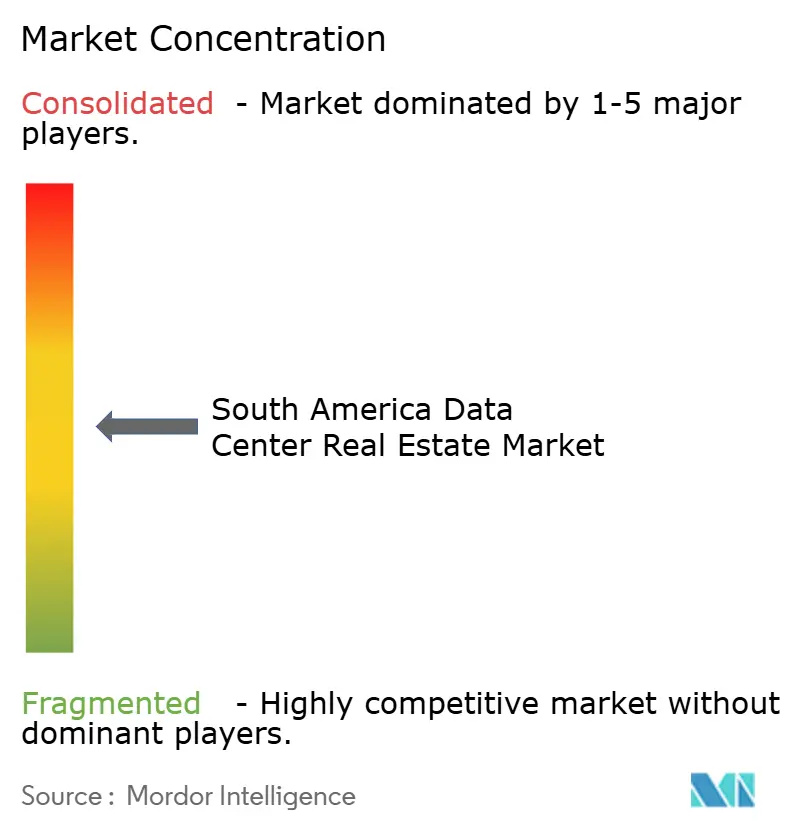
南米データセンター不動産市場は、不動産デベロッパー、投資プラットフォーム、および土地所有者の拡大するグループを中心に発展しており、Alianza Investimentos Imobiliários、Patria Investments、Aurea Finvest、Emet Capital、およびGrupo ZFBが主要プレーヤーとして台頭している。これらの活動は、データセンター不動産の所有、パワードシェル開発、土地取得、ビルト・トゥ・スーツプロジェクト、およびハイパースケールキャンパスへの投資に及ぶ。競争上の優位性は、戦略的に立地した土地の確保、信頼性の高い電力アクセスの取得、適切なインフラの整備、および段階的な容量拡張を支援するサイトの創出にますます依存するようになっている。これらの要件は、特に適切な土地および電力インフラへのアクセスがますます重要となっているブラジルなどの確立した市場において、中小規模の不動産デベロッパーにとっての参入障壁を高めている。
機関投資もまた、南米データセンター不動産市場の競争構造に影響を与えている。不動産ファンドおよびインフラ投資家は、データセンター用途に特化して設計された不動産の取得、開発、およびリースの機会を模索している。Alianza Investimentos Imobiliáriosは専用不動産投資ストラクチャーの拡大する役割を体現ており、Patria Investmentsは大規模デジタルインフラプロジェクトに機関資本と開発能力をもたらしている。Aurea Finvestはデータセンター用地開発に注力し、Emet Capitalはパワード土地に関わるファイナンスおよび投資ストラクチャーに参加している。Grupo ZFBはコロンビアにおけるテクノロジー指向のフリーゾーン不動産の開発を通じて独自のモデルを加えている。これらのアプローチは、不動産オーナーがデータセンター事業者との長期リース契約を確保する機会を創出するとともに、投資家がコロケーションやクラウドサービスを直接提供することなくデジタルインフラの拡大に参加することを可能にしている。
これらの企業における戦略的動向は、専門的な不動産開発の重要性の高まりを浮き彫りにしている。Aurea Finvestはブラジルにおけるデータセンター用地開発の機会を追求しており、スマレにおける報告された800メガワットのサイトを含む。Patria Investmentsはセアラー州ペセンにおるハイパースケールデータセンターキャンパスの提案と関連しており、Emet Capitalはデータセンタープロジェクト向けのパワード土地を支援する投資ストラクチャーに参加している。Alianza Investimentos Imobiliáriosは専用データセンター不動産投資ストラクチャーを通じてエクスポージャーを拡大している。コロンビアでは、Grupo ZFBがハイパースケールハブZFボゴタを含むフリーゾーンプラットフォーム内でデータセンター指向の不動産を開発している。これらの活動は総じて、南米データセンター不動産市場が従来の不動産開発を超え、専門的なパワード土地、目的特化型キャンパス、および収益を生み出すデータセンター資産へと拡大していることを示している。
南米データセンター不動産業界リーダー
-
Alianza Investimentos Imobiliários
-
Patria Investments
-
Aurea Finvest
-
Emet Capital
-
Grupo ZFB
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンター不動産市場 このレポートでカバーされる企業
- Alianza Investimentos Imobiliários
- Patria Investments
- Aurea Finvest
- Emet Capital
- Grupo ZFB
- AZ Quest Panorama
- GLP Brasil
- Supernova Participações
- Mapa Investimentos
- Zona Franca Metropolitana
- ENEA Ciudad Aeropuerto
- Copenhagen Infrastructure Partners
- KA URBE IT
- Principal Chile
- Grupo Baeza
- Grupo Centenario
- DOMARA (DMR Inmobiliaria)
- Goodman Group
- Brookfield Property Group
- Aligned Data Centers
最近の産業開発事情 南米データセンター不動産市場
- 2026年9月:2026年9月15日に法律第15,504/2026号に基づき設立されたブラジルのデータセンターサービス特別税制(ReData)は、データセンターインフラへの投資を促進することが期待されている。この枠組みは、特に同国が強い需要と限られた利用可能容量に直する中、新規施設を計画するデベロッパーおよび不動産投資家にとっての投資環境を強化する。
- 2026年9月:Yamnaはリオデジャネイロ州のアスー港において土地予約契約を締結し、さらに20ヘクタールの拡張オプション付きで初期20ヘクタールのサイトを確保した。計画されているハイパースケールおよびAI対応キャンパスは250メガワットの初期容量を持つことが期待されており、大規模デジタルインフラ開発に向けて同工業サイトを位置づけている。
- 2025年4月:RiverHook Village 18はサンパウロ州ピンダモニャンガバにハイパースケールデータセンターキャンパスの計画を発表した。このプロジェクトは50万m²超の土地をカバーし、初期計画容量は150MWで300MWへの拡張の可能性を持つ。初期投資額は50億ブラジルレアル(0.95 ビリオン 米ドル)と示された。この開発は、段階的なデータセンター建設に適した大規模土地区画への関心の高まりを示している。
南米データセンター不動産市場レポートの範囲
南米データセンター不動産市場レポートは、物件タイプ(コロケーション、ハイパースケール、その他)、所有形態(リース、自己所有)、企業規模(大企業、中小企業)、エンドユーザー(情報技術・通信、の他)、地域(ブラジル、アルゼンチン、コロンビア、チリ、その他南米諸国)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| コロケーション |
| ハイパースケール |
| エッジデータセンター物件 |
| モジュール型データセンター物件 |
| その他(ホールセール、リテール、エンタープライズ) |
| リース |
| 自己所有 |
| 大企業 |
| 中小企業 |
| 情報技術・通信 |
| 銀行・金融サービス・保険 |
| 政府・公共部門 |
| ヘルスケア |
| その他のエンドユーザー |
| ブラジル |
| アルゼンチン |
| コロンビア |
| チリ |
| その他の南米諸国 |
| 物件タイプ別 | コロケーション |
| ハイパースケール | |
| エッジデータセンター物件 | |
| モジュール型データセンター物件 | |
| その他(ホールセール、リテール、エンタープライズ) | |
| 所有形態別 | リース |
| 自己所有 | |
| 企業規模別 | 大企業 |
| 中小企業 | |
| エンドユーザー別 | 情報技術・通信 |
| 銀行・金融サービス・保険 | |
| 政府・公共部門 | |
| ヘルスケア | |
| その他のエンドユーザー | |
| 国別 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| その他の南米諸国 |
レポートで回答される主要な質問
南米データセンター不動産の2031年予測値はいくらですか?
市場は2026年の31.3億米ドルから2031年までに44.2億米ドルに達する見込みであり、2026年から2031年にかけてCAGR 7.15%を記録します。
現在、地域需要をリードしている国はどこですか?
ブラジルが2025年に61.8%のシェアでリードしており、サンパウロ回廊とブラジル他のサブ地域における成長パイプラインに支えられています。
2031年にかけて最も速く拡大している国はどこですか?
チリが最も成長の速い国セグメントであり、2031年にかけてCAGR 10.60%が見込まれています。
最大のシェアを持つ物件フォーマットはどれですか?
コロケーションが2025年に51.40%のシェアでリードしており、キャリアニュートラルハブが相互接続、クラウドアクセス、エンタープライズアウトソーシングの中心であり続けているためです。
最も速く成長している顧客グループはどれですか?
銀行・金融サービス・保険がCAGR 9.30%で最も速く成長しているエンドユーザーグループであり、中小企業がCAGR 8.80%で最も速く成長しているエンタープライズ規模セグメントです。