
Taille et part du marché des fluides de refroidissement par immersion pour centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 75.10 Millions de dollars américains |
| Taille du Marché (2026) | 83.22 Millions de dollars américains |
| Taille du Marché (2031) | 121.40 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 7.84 % |
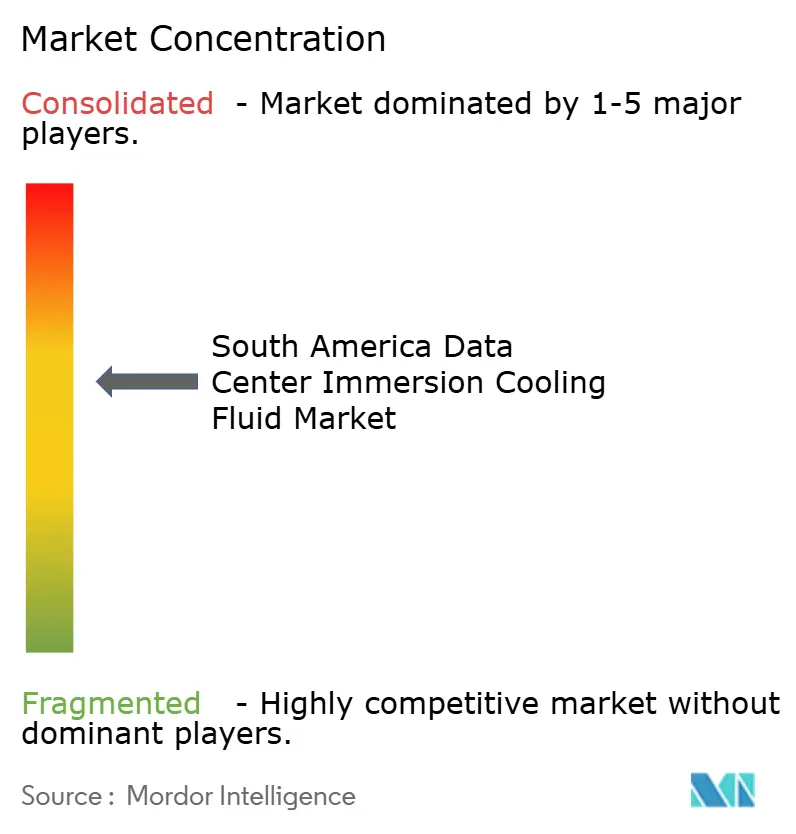
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fluides de refroidissement par immersion pour centres de données en Amérique du Sud par Mordor Intelligence
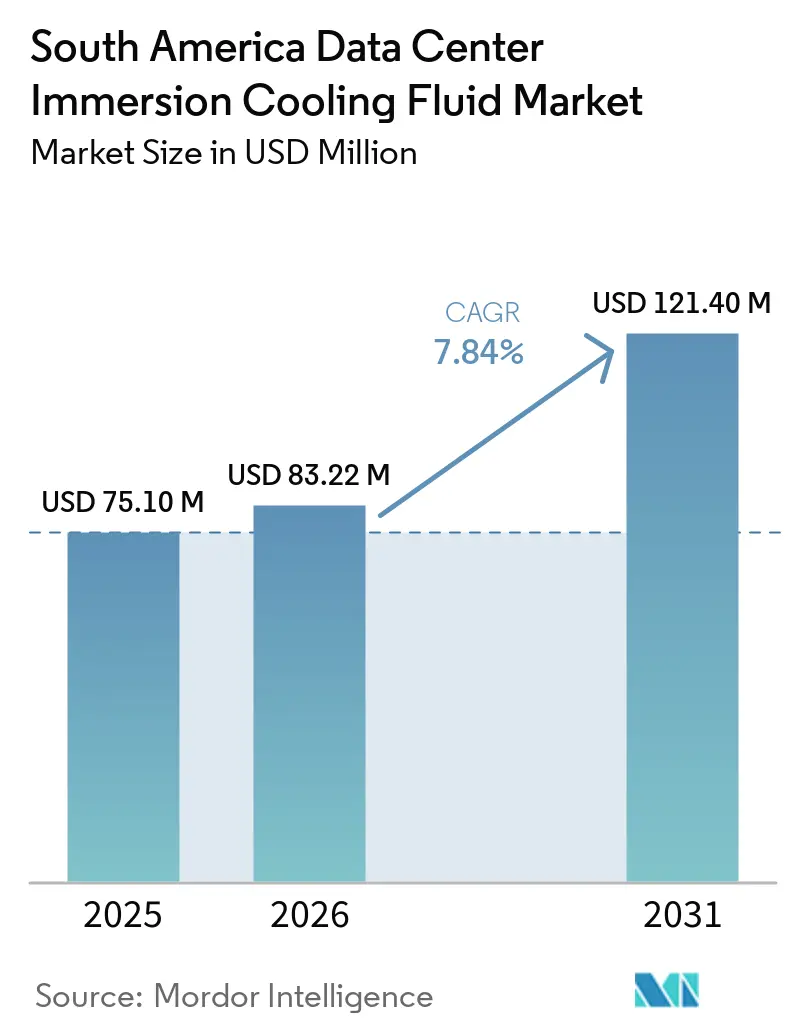
La taille du Marché des Fluides de Refroidissement par Immersion pour Centres de Données en Amérique du Sud était évaluée à 75,10 millions USD en 2025 et devrait croître de 83,22 millions USD en 2026 pour atteindre 121,40 millions USD d'ici 2031, à un CAGR de 7,84 % durant la période de prévision (2026-2031).
Cette trajectoire souligne comment les initiatives numériques des secteurs public et privé, la construction hyperscale record et les objectifs de durabilité stricts remodèlent la conception thermique des centres de données dans la région. Les opérateurs font évoluer des baies à haute densité de puissance équipées d'accélérateurs d'intelligence artificielle et d'apprentissage automatique, générant des charges thermiques que les solutions à air conventionnelles ne peuvent pas gérer de manière rentable. Les importants afflux de capitaux amplifient l'opportunité : Amazon Web Services a engagé 4 milliards USD pour des capacités au Chili en mai 2025, tandis que Patria Investments a créé un véhicule d'investissement d'1 milliard USD dédié aux installations brésiliennes. La pénurie d'eau dans la ceinture andine, l'inflation du coût de l'électricité dépassant 15 % en glissement annuel au Brésil et les mandats ESG émergents accélèrent le passage aux fluides liquides qui réduisent les ratios d'efficacité d'utilisation de l'énergie jusqu'à 40 %.
Principaux enseignements du rapport
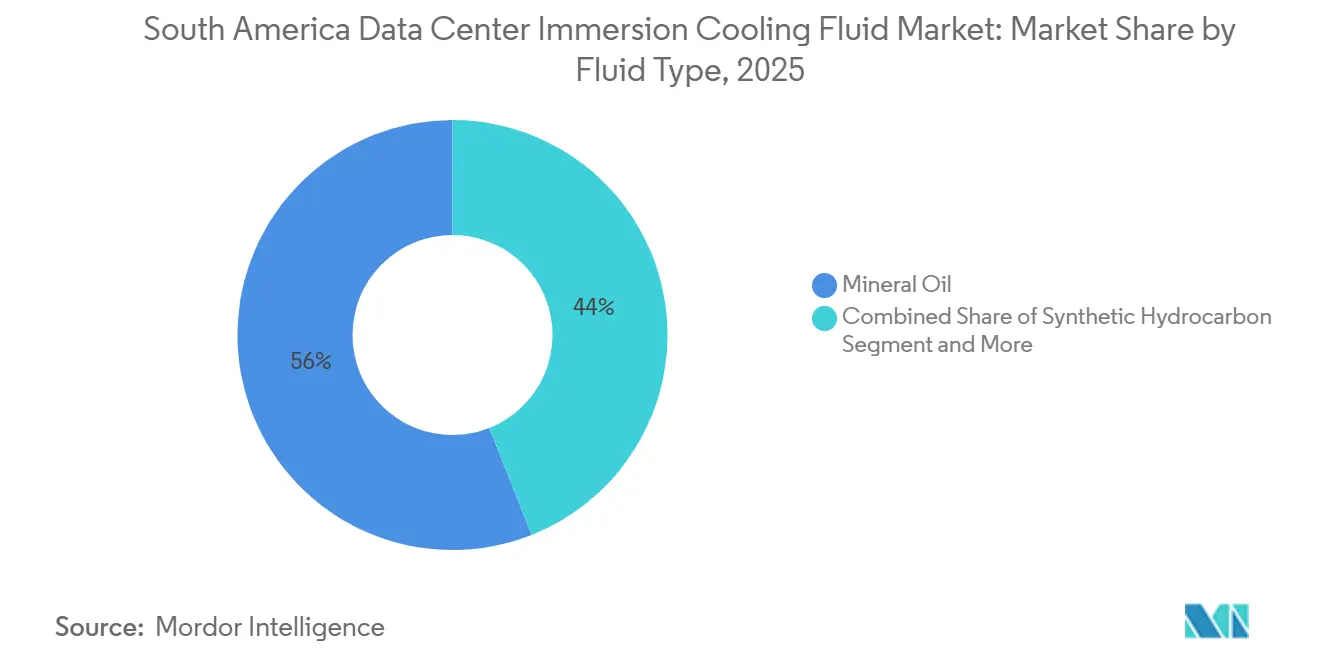
- Par type de fluide, l'huile minérale a dominé avec 56 % de la part du marché des fluides de refroidissement par immersion pour centres de données en Amérique du Sud en 2025, tandis que les esters biosourcés ont affiché le CAGR le plus rapide de 10,81 % jusqu'en 2031.
- Par type de phase, les solutions monophasées représentaient 69 % du marché des fluides de refroidissement par immersion pour centres de données en Amérique du Sud en 2025 et devraient croître à un CAGR de 11,21 % jusqu'en 2031.
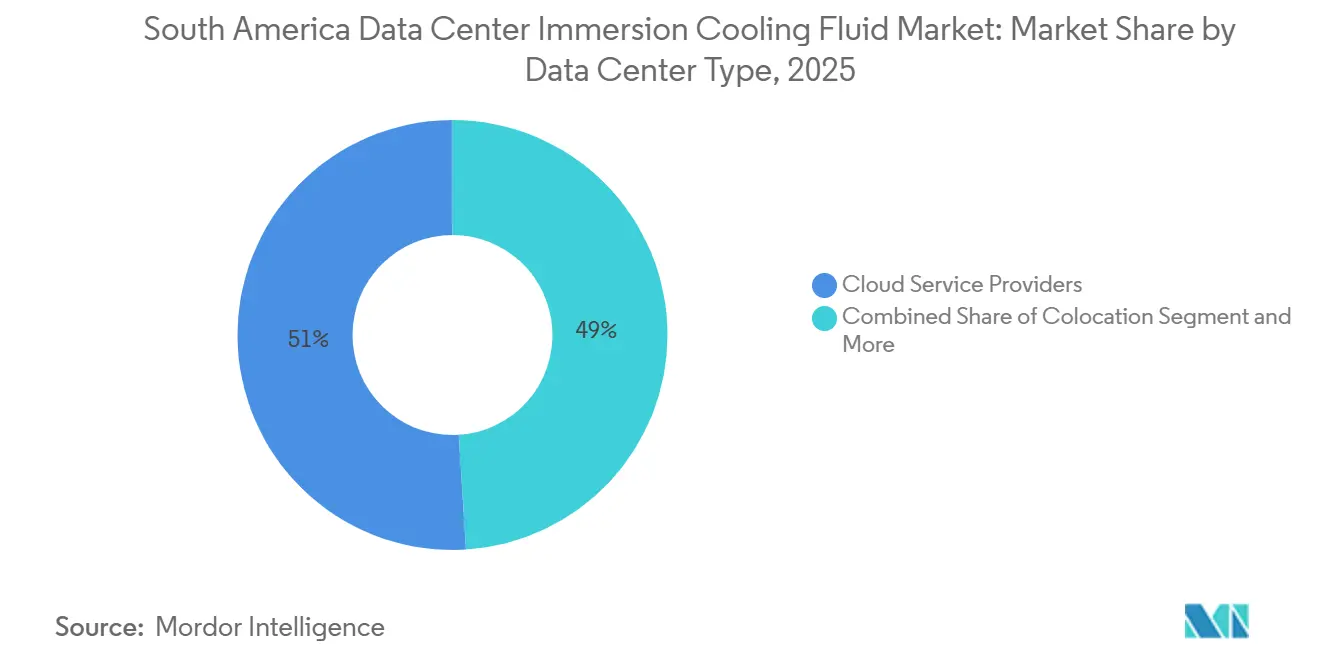
- Par type de centre de données, les fournisseurs de services cloud représentaient 51 % de la part des revenus en 2025 ; les installations en périphérie et sur site devraient être les plus dynamiques, avec un CAGR de 12,11 % jusqu'en 2031.
- Par secteur d'utilisation final, l'IT/ITES détenait 41 % de la taille du marché des fluides de refroidissement par immersion pour centres de données en Amérique du Sud en 2025, tandis que le secteur de la santé affiche le CAGR projeté le plus élevé de 11,3 % jusqu'en 2031.
Tendances et perspectives du marché des fluides de refroidissement par immersion pour centres de données en Amérique du Sud
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Croissance des investissements hyperscale au Brésil et au Chili | +1.8% | Brésil, Chili, répercussions sur l'Argentine | Moyen terme (2-4 ans) |
| Hausse des prix de l'électricité poussant à l'optimisation du coût total de possession | +1.1% | À l'échelle régionale ; plus forte au Brésil et en Argentine | Court terme (≤ 2 ans) |
| Pénurie d'eau dans les régions andines favorisant le refroidissement liquide | +0.9% | Chili, Pérou ; influence sur la Colombie | Long terme (≥ 4 ans) |
| Déploiements régionaux de grappes d'IA/AM dans la fintech et le commerce électronique | +0.7% | Brésil, Argentine, Chili | Moyen terme (2-4 ans) |
| Incitations gouvernementales en faveur des centres de données écologiques | +1.2% | Brésil, Chili ; extension à la Colombie | Moyen terme (2-4 ans) |
| Adoption d'esters d'origine biologique à faible émission de carbone pour répondre aux obligations de reporting ESG | +0.8% | Adoption précoce au Brésil et au Chili | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des investissements hyperscale au Brésil et au Chili
Amazon Web Services a réservé 4 milliards USD pour des infrastructures au Chili en mai 2025, tandis que Scala Data Centers a proposé un campus d'intelligence artificielle de 50 milliards USD à São Paulo qui s'appuiera sur des cuves d'immersion pour refroidir des grappes à plus de 40 kW par baie, stimulant la demande de solutions sur le marché des fluides de refroidissement par immersion pour centres de données en Amérique du Sud. L'expansion de 200 MW de Tecto livrée en décembre 2024 illustre davantage les économies d'échelle qui compriment les coûts d'approvisionnement en fluides à l'échelle régionale.
Hausse des prix de l'électricité poussant à l'optimisation du coût total de possession
Les tarifs brésiliens ont augmenté de 15 % en 2024 et les réductions de subventions argentines ont resserré les marges opérationnelles, incitant les opérateurs à adopter des bains monophasés qui réduisent la consommation d'énergie des ventilateurs et éliminent les unités de climatisation de précision.[1] iM Data Centers a atteint un PUE de 1,15 sur son site de Miami grâce aux boucles directes sur puce d'Accelsius, bien en dessous de la moyenne régionale de 1,6 pour le refroidissement par air, validant les gains en termes de coût total de possession. La certification Intel de Shell en mai 2025 garantit la fiabilité des fluides pour des déploiements à grande échelle.
Pénurie d'eau dans les régions andines favorisant le refroidissement liquide
Google a repensé ses projets au Chili après que les autorités ont signalé le stress hydrique de l'Atacama, soulignant comment l'immersion élimine 1,8 litre par kWh de demande de refroidissement.[2] Le Pérou exige désormais des rapports d'utilisation pour les installations de plus de 5 MW, et les normes colombiennes de 2025 imposent effectivement des systèmes en circuit fermé, positionnant l'adoption du marché des fluides de refroidissement par immersion pour centres de données en Amérique du Sud comme un levier de conformité.
Déploiements régionaux de grappes d'IA/AM dans la fintech et le commerce électronique
Les grilles GPU de détection des fraudes de MercadoLibre à São Paulo et Buenos Aires fonctionnent à 45 kW par baie ; CloudWalk a enregistré une disponibilité de 99,9 % lors du Black Friday brésilien de 2024 après être passé à des armoires d'immersion, illustrant la résilience des performances essentielle à un secteur fintech dont la croissance annuelle est prévue à 28 %.[3]
Analyse de l'impact des contraintes*
| CONTRAINTES | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Production locale limitée de fluides de refroidissement spécialisés augmentant les importations | –1.8% | Plus élevé au Pérou et en Colombie | Court terme (≤ 2 ans) |
| Dépenses d'investissement initiales plus élevées par rapport au refroidissement par air classique | –1.5% | Prononcé en Argentine et au Pérou | Court terme (≤ 2 ans) |
| Manque de normes régionales et d'organismes de certification | –1.2% | À l'échelle régionale | Moyen terme (2-4 ans) |
| Incertitudes liées à la chaîne d'approvisionnement dans le cadre des transitions réglementaires relatives aux SPFO | –0.9% | Impact mondial ressenti localement | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement initiales plus élevées par rapport au refroidissement par air classique
Les systèmes d'immersion peuvent nécessiter des dépenses initiales 40 à 60 % plus élevées en raison des cuves, des pompes et de la surveillance des fluides ; la dépréciation des devises en Argentine et au Pérou amplifie le choc des prix, allongeant les délais de rentabilisation malgré les économies à long terme.
Production locale limitée de fluides de refroidissement spécialisés augmentant les coûts d'importation
La région importe la quasi-totalité de ses stocks d'esters synthétiques et de fluorocarbures. Les prix au comptant du R32 chinois ont bondi de 108 % en 2024, faisant augmenter les coûts livrés de 25 à 35 % une fois les droits de douane et le fret ajoutés, ce qui constitue un obstacle pour les opérateurs de plus petite taille.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de fluide : les esters d'origine biologique conduisent la transition vers la durabilité
Les esters biosourcés sont en passe de se développer à un CAGR de 10,81 % jusqu'en 2031, réduisant l'écart avec la part de 56 % de l'huile minérale en 2025. Des produits tels qu'Envirotemp 360 répondent aux critères de biodégradabilité OCDE 301B et présentent un point d'éclair supérieur à 283 °C, soutenant les tableaux de bord ESG. L'huile minérale ancre toujours les déploiements monophasés à grande échelle en raison de son faible coût par litre et de sa compatibilité éprouvée. Le projet pilote Cell-Shield EV de TotalEnergies montre que la chimie des esters peut s'étendre des véhicules aux baies, élargissant le marché adressable.
Les synthétiques de second rang et les fluorocarbures servent des nœuds biphasés de niche, mais font l'objet d'un examen minutieux concernant les PFAS. Le glycol de propylène biosourcé certifié ISCC-PLUS de Dow illustre les pivots des fournisseurs vers des matières premières à faible teneur en carbone, susceptibles d'influencer les achats sur le marché des fluides de refroidissement par immersion pour centres de données en Amérique du Sud.

Par type de phase : les systèmes monophasés dominent par leur simplicité opérationnelle
Les bains monophasés ont capté 69 % des revenus en 2025 et devraient conserver leur dominance avec un CAGR de 11,21 %. Le produit ON PG25 de Castrol, lancé en décembre 2024, cible les boucles à contact direct avec une faible viscosité et une compatibilité matérielle. Le CompuZol de Lubrizol offre une plus grande marge de flux thermique, réduisant les incidents de limitation.
La demande biphasée est stable dans les centres d'entraînement d'intelligence artificielle extrêmes ; Chemours s'est associé à Navin Fluorine au premier trimestre 2025 pour renforcer la capacité locale, signalant une maturation sans éclipser la simplicité monophasée.
Par type de centre de données : l'informatique de périphérie entraîne la croissance la plus rapide
Les fournisseurs de services cloud détenaient 51 % en 2025, mais les nœuds en périphérie et sur site afficheront un CAGR de 12,11 % à mesure que l'inférence d'intelligence artificielle sensible à la latence et les règles de souveraineté se multiplient. Les entreprises de services financiers déployant des baies de plus de 30 kW dans des sites métropolitains contraints considèrent le refroidissement liquide comme un facteur habilitant. L'offre Intelliscale de CyrusOne regroupe des cuves et des châssis CDU pour les empreintes hyperscale et micro-périphériques.
Les opérateurs de colocation intègrent des suites d'immersion dans leurs campus existants pour attirer des locataires premium. Le marché des fluides de refroidissement par immersion pour centres de données en Amérique du Sud couvre ainsi des salles de classe mégawatt et des installations conteneurisées de 100 kW, créant des canaux parallèles dans la chaîne d'approvisionnement pour les fluides en vrac et conditionnés.
Par secteur d'utilisation finale : le secteur de la santé émerge comme leader de la croissance
L'IT/ITES a conservé 41 % de part en 2025, mais les groupes hospitaliers et les laboratoires génomiques enregistreront un CAGR de 11,3 %, en quête de diagnostics alimentés par l'intelligence artificielle qui poussent la densité de puissance à 50 kW par baie. Les charges de travail de modélisation pharmaceutique reposent sur des fréquences GPU soutenues, uniquement réalisables sous refroidissement liquide. Les institutions BFSI adoptent des cuves pour les moteurs de risque en temps réel, tandis que les installations gouvernementales et de défense privilégient les bains hermétiques pour respecter les protocoles à espace d'air. Les studios de médias effectuant le rendu de contenu 8K rejoignent également la courbe d'adoption du marché des fluides de refroidissement par immersion pour centres de données en Amérique du Sud, soulignant la polyvalence thermique à travers les secteurs verticaux.
Analyse géographique
Le Brésil représente plus de la moitié des revenus du marché des fluides de refroidissement par immersion pour centres de données en Amérique du Sud, grâce aux exonérations fiscales adoptées en avril 2025, au fonds d'un milliard USD de Patria et au projet d'intelligence artificielle de São Paulo. Le cluster fintech dirigé par MercadoLibre et CloudWalk soutient la consommation de base.
Le Chili se classe deuxième ; son Plan national des centres de données de 2,5 milliards USD, ainsi que les 4 milliards USD dépensés par AWS, canalisent les liquidités dans un paysage en stress hydrique où le caractère zéro eau de l'immersion est décisif. La loi sur la cybersécurité promulguée en janvier 2025 localise le traitement informatique, resserrant davantage la demande intérieure.
L'Argentine et la Colombie montrent une dynamique en phase initiale. Les zones de libre-échange de Buenos Aires réduisent les droits d'importation sur les fluides, et le code d'efficacité hydrique colombien de 2025 pousse les nouvelles constructions vers le refroidissement en circuit fermé. Le Pérou et les marchés secondaires restent naissants, mais les initiatives de numérisation minière pourraient stimuler l'adoption de l'immersion à mesure que les densités de baies augmentent.
Paysage concurrentiel
Le domaine des fournisseurs est modérément fragmenté : les grands groupes pétro-chimiques (Shell, Chemours, 3M) fournissent les fluides de base, tandis que les intégrateurs (Submer, Green Revolution Cooling) assurent des déploiements clés en main. La certification d'Intel pour Shell en mai 2025 renforce la crédibilité multi-fournisseurs. Le partenariat de Chemours avec Navin augmente la production biphasée pour contrebalancer les transitions réglementaires relatives aux SPFO.
La durabilité crée un espace libre pour les spécialistes des bio-esters tels que Cargill et TotalEnergies ; FUCHS est entré sur le marché en juillet 2025 avec la gamme monophasée RENOLIN FECC, en s'appuyant sur ses canaux de lubrifiants pour atteindre les distributeurs régionaux. Lubrizol cible les besoins thermiques croisés des véhicules électriques et de l'informatique. À mesure que les clients pivotent vers des contrats de service basés sur les résultats, les fournisseurs regroupant l'approvisionnement en fluides, la surveillance et la récupération sont positionnés pour gagner des parts sur le marché des fluides de refroidissement par immersion pour centres de données en Amérique du Sud.
Leaders du secteur des fluides de refroidissement par immersion pour centres de données en Amérique du Sud
-
3M
-
The Dow Chemical Company
-
Exxon Mobil Corporation
-
Shell plc
-
Cargill, Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Août 2025 : 3M a lancé le fluide technique Novec 7300 destiné aux baies monophasées.
- Juillet 2025 : FUCHS a dévoilé les fluides RENOLIN FECC 5, FECC 5 SYNTH et FECC 7 pour les cuves de centres de données.
- Juin 2025 : Chemours a relevé ses prévisions pour le deuxième trimestre sur fond de hausse de la demande d'Opteon ; la montée en puissance de la capacité de Corpus Christi s'accélère.
- Mai 2025 : AWS a confirmé une expansion au Chili de 4 milliards USD intégrant un refroidissement économe en eau.
Portée du rapport sur le marché des fluides de refroidissement par immersion pour centres de données en Amérique du Sud
| Huile minérale |
| Hydrocarbure synthétique |
| Fluides à base de fluorocarbures |
| Esters d'origine biologique |
| Monophasé |
| Biphasé |
| Fournisseurs de services cloud |
| Colocation |
| Sur site / Entreprise / Périphérie |
| IT / ITES |
| BFSI |
| Santé |
| Gouvernement et défense |
| Médias et divertissement |
| Autres utilisateurs finaux |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Pérou |
| Reste de l'Amérique du Sud |
| Par type de fluide | Huile minérale |
| Hydrocarbure synthétique | |
| Fluides à base de fluorocarbures | |
| Esters d'origine biologique | |
| Par type de phase | Monophasé |
| Biphasé | |
| Par type de centre de données | Fournisseurs de services cloud |
| Colocation | |
| Sur site / Entreprise / Périphérie | |
| Par secteur d'utilisation finale | IT / ITES |
| BFSI | |
| Santé | |
| Gouvernement et défense | |
| Médias et divertissement | |
| Autres utilisateurs finaux | |
| Par pays | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des fluides de refroidissement par immersion pour centres de données en Amérique du Sud en 2025 ?
Il s'établit à 75,3 millions USD avec une hausse projetée à 121,2 millions USD d'ici 2031.
Quel type de fluide domine les déploiements actuels ?
L'huile minérale détient une part de 56 %, bien que les esters d'origine biologique connaissent la croissance la plus rapide avec un TCAC de 10,81 %.
Pourquoi les opérateurs passent-ils du refroidissement par air à l'immersion ?
L'immersion réduit le PUE jusqu'à 40 %, supprime la consommation d'eau et gère des densités de baies supérieures à 40 kW courantes dans les charges de travail d'intelligence artificielle et de fintech.
Quel pays offre le soutien politique le plus solide ?
Le Brésil, grâce aux exonérations fiscales d'avril 2025 et à un Plan national des centres de données à venir.
Quel segment connaîtra la croissance la plus rapide jusqu'en 2031 ?
Les installations de périphérie et sur site devraient afficher un TCAC de 12,11 % à mesure que les règles de latence et de souveraineté des données se généralisent.
Dans quelle mesure le paysage des fournisseurs est-il fragmenté ?
Modérément fragmenté ; les cinq premiers détiennent environ 60 %, ce qui leur vaut un score de concentration de 6.
- Marché des fluides de refroidissement par immersion des centres de données en Afrique
- Marché Asie-Pacifique du fluide de refroidissement par immersion pour centres de données
- Marché européen du fluide de refroidissement par immersion pour centres de données
- Marché des fluides de refroidissement par immersion pour centres de données au Moyen-Orient
- Marché nord-américain du fluide de refroidissement par immersion pour centres de données
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA dans toutes les régions, réparties par type d'installation, composant et niveau.
- Marché de la construction de centres de données La construction dans toutes les régions, répartie par niveau, taille d'installation et type d'installation.
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) en Amérique du Sud Demande d'installations d'IA en Amérique du Sud, couvrant le type d'installation, le composant et le niveau (tier).
- Marché de la construction des centres de données d'Amérique du Sud Construction en Amérique du Sud, répartie par tier.
- Marché des réseaux de data centers en Amérique du Sud Réseau en Amérique du Sud, réparti par composant, utilisateur final et type de centre de données.
- Marché de la sécurité physique des centres de données en Amérique du Sud Sécurité physique en Amérique du Sud, répartie par type de solution et type de service.
- Marché de l'alimentation électrique des centres de données en Amérique du Sud La demande de systèmes d'alimentation en Amérique du Sud, couvrant l'infrastructure d'alimentation, l'utilisateur final et la plage de capacité électrique.