
Taille et Part du Marché des Logiciels en tant que Dispositif Médical (SaMD) pour l'Oncologie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 28.49 Milliards de dollars |
| Taille du Marché (2032) | 53.09 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.25 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Logiciels en tant que Dispositif Médical (SaMD) pour l'Oncologie par Mordor Intelligence
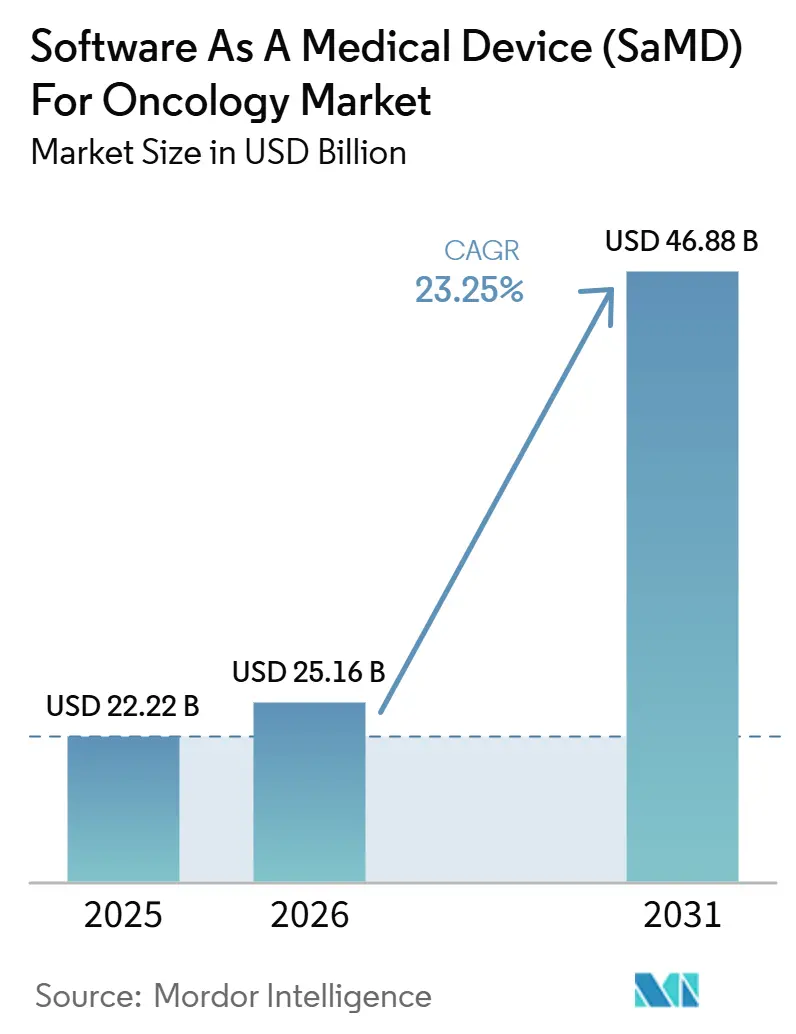
La taille du marché du Logiciel en tant que Dispositif Médical pour l'Oncologie est estimée à 25,16 milliards USD en 2026, 28,49 milliards USD en 2027, et devrait atteindre 53,09 milliards USD d'ici 2032, avec une croissance à un CAGR de 13,25 % de 2027 à 2032.
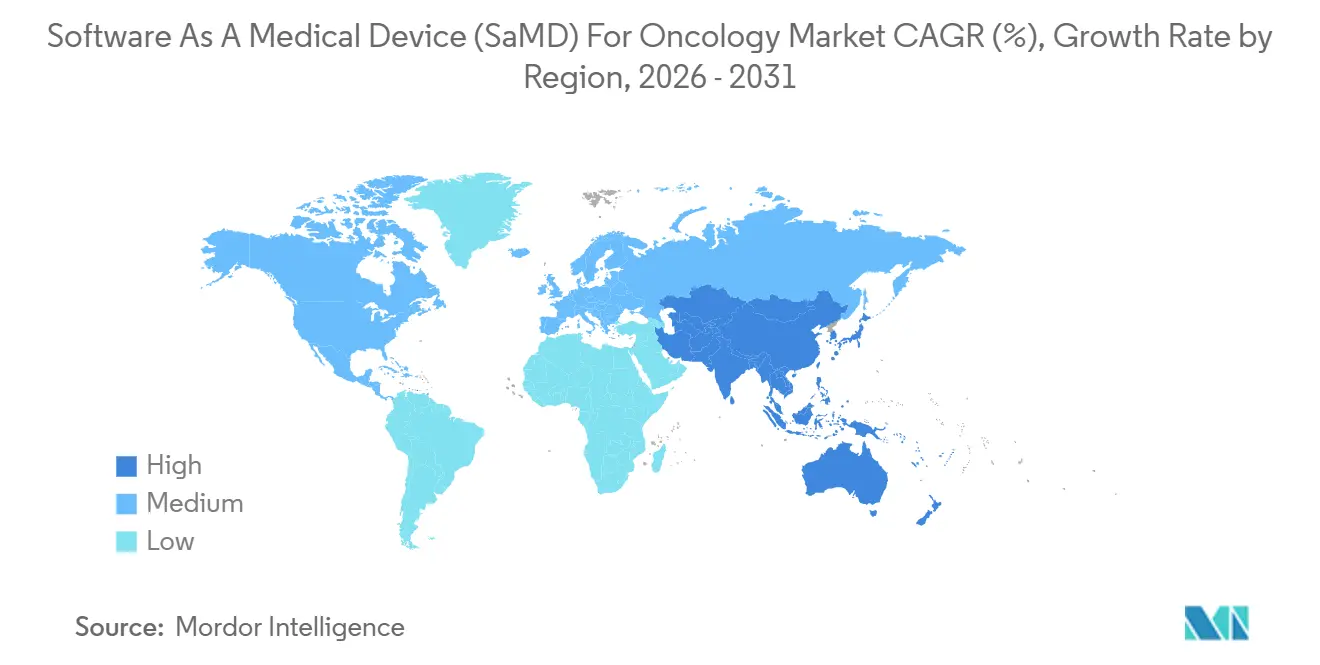
La trajectoire de croissance reflète le fardeau croissant du cancer, l'IARC estimant 20,6 millions de nouveaux cas de cancer et 9,8 millions de décès par cancer dans le monde en 2024, tandis qu'une étude de modélisation publiée en 2026 dans The Lancet Oncology a projeté une augmentation de l'incidence diagnostiquée de 13,58 millions en 2025 à 19,32 millions d'ici 2050. À mesure que les volumes de patients augmentent, les flux de travail exclusivement manuels deviennent moins pratiques pour le diagnostic, le triage, le compte rendu et le suivi, incitant les systèmes de santé à adopter des outils logiciels cliniquement validés. Le marché des Logiciels en tant que Dispositif Médical (SaMD) pour l'oncologie prend de l'élan à mesure que les données de radiologie, de pathologie, de génomique et de dossiers cliniques sont intégrées dans des plateformes unifiées dotées de l'intelligence artificielle qui soutiennent les décisions de soins. L'Amérique du Nord reste la plus grande base régionale, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide, avec une concurrence se renforçant par des acquisitions, l'expansion des produits et l'intégration des flux de travail, malgré des voies de remboursement inégales selon les pays et les contextes de soins.
Points Clés du Rapport
- Par application, le diagnostic et le triage ont représenté 35,45 % des revenus en 2026, tandis que le dépistage et la détection précoce devraient progresser à un CAGR de 16,93 % jusqu'en 2032.
- Par technologie, l'apprentissage automatique et l'apprentissage profond ont représenté 41,23 % des parts en 2026, tandis que la vision par ordinateur et l'IA d'imagerie devraient enregistrer le CAGR le plus élevé de 19,67 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux et les centres de cancérologie ont représenté 48,34 % des revenus en 2026, tandis que les laboratoires de diagnostic devraient croître à un CAGR de 15,35 % jusqu'en 2032.
- Par mode de déploiement, le déploiement en nuage a représenté 62,88 % des revenus en 2026, tandis que le déploiement sur site devrait progresser à un CAGR de 17,78 % jusqu'en 2032.
- Par zone géographique, l'Amérique du Nord a détenu 41,52 % des parts en 2026, tandis que la région Asie-Pacifique devrait croître à un CAGR de 17,56 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| FACTEUR DE CROISSANCE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Utilisation croissante du triage oncologique et de l'aide à la décision basés sur l'IA | +2.8% | Mondial, avec une traction à court terme plus forte en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Préférence réglementaire pour les SaMD avec des preuves cliniques traçables | +1.5% | Amérique du Nord, Europe, Australie, avec répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des plateformes de données oncologiques multimodales | +2.0% | Mondial, porté par les États-Unis, le Royaume-Uni et la Chine | Moyen terme (2-4 ans) |
| Demande hospitalière d'automatisation des flux de travail en imagerie, pathologie et génomique | +1.8% | Amérique du Nord, Europe et principaux marchés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Besoin croissant de détection précoce du cancer et de stratification des risques | +2.5% | Mondial, avec une forte urgence en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Utilisation croissante de logiciels pour soutenir l'oncologie de précision et la sélection thérapeutique | +1.6% | Amérique du Nord et Europe en premier, suivies de l'Asie-Pacifique et de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Utilisation Croissante du Triage Oncologique et de l'Aide à la Décision Basés sur l'IA
Le marché du Logiciel en tant que Dispositif Médical (SaMD) pour l'oncologie génère une demande à court terme à partir d'outils d'aide à la décision clinique intégrés directement dans les flux de travail de radiologie et d'anatomopathologie. Une analyse publiée en 2025 dans JAMA Network Open portant sur 222 produits logiciels de dispositifs médicaux à base d'IA autorisés par la FDA a montré que la voie 510(k) était devenue la principale voie de commercialisation, contribuant à accélérer le déploiement tout en maintenant des attentes élevées en matière de performance.[1] Le modèle de fondation CARE d'Aidoc et ses initiatives plus larges en matière d'IA clinique ont montré que les acheteurs passaient d'outils à usage unique à des plateformes capables de gérer plusieurs tâches de triage via un seul système. Cette tendance est significative car les hôpitaux exploitent rarement une seule infrastructure d'imagerie, ce qui facilite l'intégration pour les fournisseurs de plateformes par rapport aux fournisseurs d'algorithmes spécialisés, et favorise la conclusion de contrats d'entreprise plus importants plutôt que des achats isolés au niveau des départements.
Besoin Croissant de Détection Précoce du Cancer et de Stratification des Risques
Le marché des Logiciels en tant que Dispositif Médical (SaMD) pour l'oncologie prend de l'élan grâce au passage du dépistage d'un seul cancer à des programmes de détection multi-cancers plus larges. GRAIL a soumis la demande d'approbation préalable à la mise sur le marché pour son test de détection précoce multi-cancers Galleri à la FDA en janvier 2026 dans le cadre de sa désignation de dispositif révolutionnaire existante. Lors de la réunion annuelle de l'ASCO 2026, les résultats de PATHFINDER 2 ont montré que Galleri augmentait la détection du cancer de plus de sept fois lorsqu'il était ajouté aux dépistages recommandés par le groupe de travail américain sur les services préventifs, tandis que l'essai NHS-Galleri a rapporté une réduction de 25 % des diagnostics de cancer de stade IV lors de la troisième année de dépistage pour 12 types de cancer pré-spécifiés. À mesure que ces programmes se développent, les prestataires ont besoin de logiciels pour la remise des résultats des tests, la gestion des appels, l'orientation, le suivi et la coordination du suivi, faisant de la détection précoce un facteur de demande durable même lorsque les tests et les logiciels sont vendus par des canaux différents.
Expansion des Plateformes de Données Oncologiques Multimodales
Le marché des Logiciels en tant que Dispositif Médical (SaMD) pour l'oncologie évolue des modèles à données uniques vers des plateformes qui combinent l'imagerie, la pathologie, la génomique et les dossiers cliniques longitudinaux. Tempus a relancé sa plateforme Lens en mai 2026 et l'a intégrée plus étroitement avec la base du modèle de fondation Paige, élargissant son rôle dans la stratification des patients et le développement de médicaments oncologiques. SOPHiA GENETICS a introduit les Jumeaux Numériques en 2025 pour simuler les résultats des patients dans les décisions de traitement, montrant comment les logiciels s'intégraient plus profondément dans l'aide à la décision plutôt que de servir uniquement d'outil d'affichage des données. Une étude de 2025 publiée dans npj Digital Medicine a également soutenu la valeur des pipelines de données multimodales continues qui connectent les entrées d'imagerie, génomiques et de dossiers médicaux électroniques pour accélérer les cycles de développement de l'IA.
Demande Hospitalière d'Automatisation des Flux de Travail en Imagerie, Pathologie et Génomique
Le marché des Logiciels en tant que Dispositif Médical (SaMD) pour l'oncologie bénéficie de la demande hospitalière d'une exécution plus rapide et plus fiable des flux de travail en imagerie, pathologie et génomique. GE HealthCare a obtenu l'autorisation FDA 510(k) en juin 2026 pour MIM Contour ProtégéAI+ 2.0, incluant un plan de contrôle des modifications prédéterminées permettant l'expansion future du modèle sans nécessiter une nouvelle soumission pour chaque mise à jour. Cette autorisation est importante car la planification du traitement reste l'une des étapes les plus chronophages dans la prise en charge du cancer, et les logiciels qui réduisent le temps de contourage ou de révision peuvent contribuer à augmenter la capacité sans augmentation proportionnelle des effectifs. La même demande est visible en pathologie et en imagerie, où les hôpitaux cherchent à réduire les transferts entre systèmes et à minimiser les étapes de révision manuelle, maintenant le marché étroitement lié aux économies de flux de travail, aux délais d'exécution et au débit clinique.
Analyse de l'Impact des Facteurs de Frein*
| FACTEUR DE FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Remboursement fragmenté pour les demandes de logiciels oncologiques | -1.2% | Mondial, avec des frictions plus marquées aux États-Unis et en Europe | Moyen terme (2-4 ans) |
| Charge élevée de validation clinique selon les types de tumeurs et les zones géographiques | -1.0% | Mondial, avec une complexité accrue sous le règlement européen sur les dispositifs médicaux et les voies d'examen chinoises | Long terme (≥ 4 ans) |
| Contraintes d'accès aux données en imagerie, pathologie et génomique | -0.8% | Europe, Asie-Pacifique et marchés émergents avec des règles de localisation | Moyen terme (2-4 ans) |
| Complexité de conformité due à l'évolution des réglementations sur l'IA et les dispositifs médicaux | -0.6% | Europe, Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Remboursement Fragmenté pour les Demandes de Logiciels Oncologiques
Le marché du Logiciel en tant que Dispositif Médical (SaMD) pour l'oncologie se heurte encore à un obstacle commercial majeur, car les règles de remboursement n'ont pas suivi le rythme des autorisations de produits et de l'utilisation clinique. Les fournisseurs de logiciels en oncologie doivent souvent gérer des négociations au niveau national ou au niveau des payeurs, même après leur entrée sur le marché. Aux États-Unis, le traitement inégal en matière de codification et de paiement pour l'anatomopathologie numérique assistée par IA et les flux de travail de détection précoce multi-cancers limite l'adoption au-delà des grands systèmes de santé. Le processus Galleri de GRAIL a mis en évidence l'écart entre les preuves cliniques croissantes et la certitude de paiement requise pour une adoption à grande échelle du dépistage.
Charge Élevée de Validation Clinique selon les Types de Tumeurs et les Zones Géographiques
Le marché du Logiciel en tant que Dispositif Médical (SaMD) pour l'oncologie est également confronté à une forte exigence de preuves, car la biologie tumorale, la qualité de l'imagerie et les données démographiques des patients varient considérablement selon les contextes de soins. Les orientations provisoires de la FDA de 2025 sur les fonctions logicielles des dispositifs activés par l'IA ont appelé à une documentation plus rigoureuse de la traçabilité des données, à une analyse des biais par sous-groupe et à une planification du cycle de vie total du produit, augmentant ainsi la charge de travail avant et après la soumission. Une analyse réglementaire JMIR de 2024 a souligné que la Chine classe les dispositifs médicaux à base d'IA dans une catégorie de risque plus stricte que la voie principalement de classe II utilisée par la FDA, rendant l'obtention d'une autorisation sur les deux marchés plus difficile pour de nombreux fournisseurs. Les développeurs de plus petite taille sont susceptibles de subir la plus forte pression, car ils financent une validation plus large tout en maintenant la conformité post-commercialisation.[2]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Application :
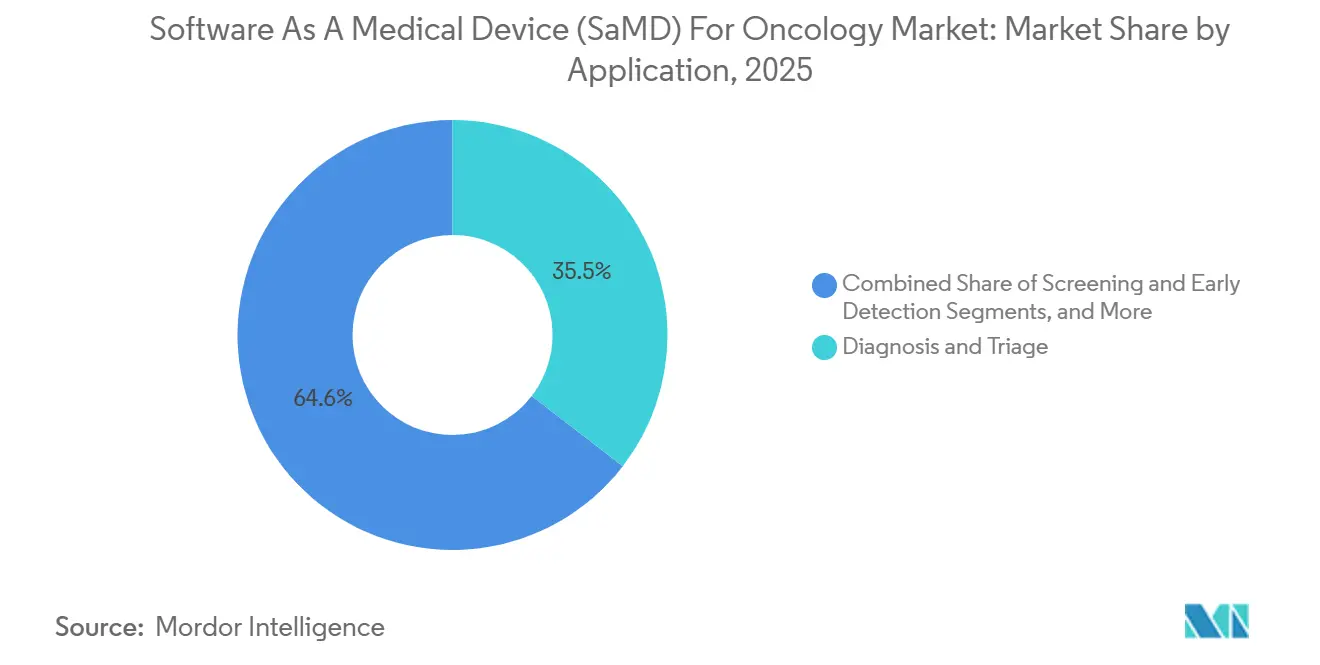
Volume Porté par le Diagnostic, Croissance Portée par le DépistageLe diagnostic et le triage ont représenté 35,45 % de la part de marché du Logiciel en tant que Dispositif Médical (SaMD) pour l'oncologie en 2026, ce qui en fait le domaine d'application le plus important en termes de revenus. Ce segment répondait à un besoin clinique immédiat, car les arriérés en radiologie et en anatomopathologie affectaient directement le flux des patients et les délais de traitement. Paige PanCancer Detect a reçu la désignation de dispositif révolutionnaire de la FDA en avril 2025, soulignant la valeur des outils qui signalent des résultats suspects dans différents types de tissus et sites anatomiques. Les outils de diagnostic et de triage s'intégraient également dans les flux de lecture existants, ce qui a favorisé une adoption plus rapide que les logiciels nécessitant une voie de révision distincte.
La taille du marché du Logiciel en tant que Dispositif Médical (SaMD) pour l'oncologie dans le segment du dépistage et de la détection précoce devrait progresser à un CAGR de 16,93 % jusqu'en 2032, ce qui en fait le segment d'application à la croissance la plus rapide. Cette croissance est liée aux programmes de détection précoce multi-cancers, à la mammographie assistée par IA et aux flux de travail de dépistage par tomodensitométrie à faible dose qui tendent vers un déploiement plus large. Tempus a lancé Paige Predict en janvier 2026, et la plateforme analysait des lames H&E standard pour prédire 123 biomarqueurs dans 16 types de cancer à partir de tissus qui auraient autrement nécessité des tests moléculaires séparés. Ce lancement a montré comment le diagnostic, le soutien à l'anatomopathologie et la sélection thérapeutique devenaient de plus en plus interconnectés via la même base logicielle.



Par Technologie :
Les Modèles de Fondation Perturbent le Marché des Algorithmes ÉtablisL'apprentissage automatique et l'apprentissage profond ont représenté 41,23 % des revenus en 2026 et sont restés la base technologique centrale du marché du Logiciel en tant que Dispositif Médical (SaMD) pour l'oncologie. Ce segment est resté ancré dans les méthodes d'apprentissage profond pour la revue d'imagerie et dans les approches plus récentes basées sur les transformeurs pour l'interprétation des biomarqueurs et des données génomiques. Les acheteurs ont établi une distinction plus nette entre les algorithmes spécialisés et les plateformes de type modèle de fondation, les modèles plus grands prenant en charge plusieurs tâches en aval à partir de la même base d'entraînement. Koninklijke Philips a élargi son partenariat avec Ibex Medical Analytics en 2025 pour renforcer les flux de travail d'anatomopathologie activés par l'IA et capter davantage de valeur logicielle sur les systèmes installés.
La vision par ordinateur et l'IA d'imagerie devraient croître à un CAGR de 19,67 % jusqu'en 2032, ce qui en fait le domaine technologique à la progression la plus rapide. Cette croissance reflète le passage de l'anatomopathologie numérique et de la radiologie des achats axés sur le matériel vers des abonnements logiciels récurrents et des services d'inférence. Le traitement automatique du langage naturel est devenu plus utile dans la mise en correspondance des essais cliniques et la rédaction de rapports structurés, car les notes d'oncologie non structurées continuaient de contenir des détails cliniques importants. L'analyse prédictive et la notation des risques sont restées plus modestes, mais des produits tels que SOPHiA GENETICS Digital Twins ont montré comment les logiciels commençaient à modéliser la réponse probable au traitement en utilisant des données génomiques et cliniques combinées.
Par Utilisateur Final :
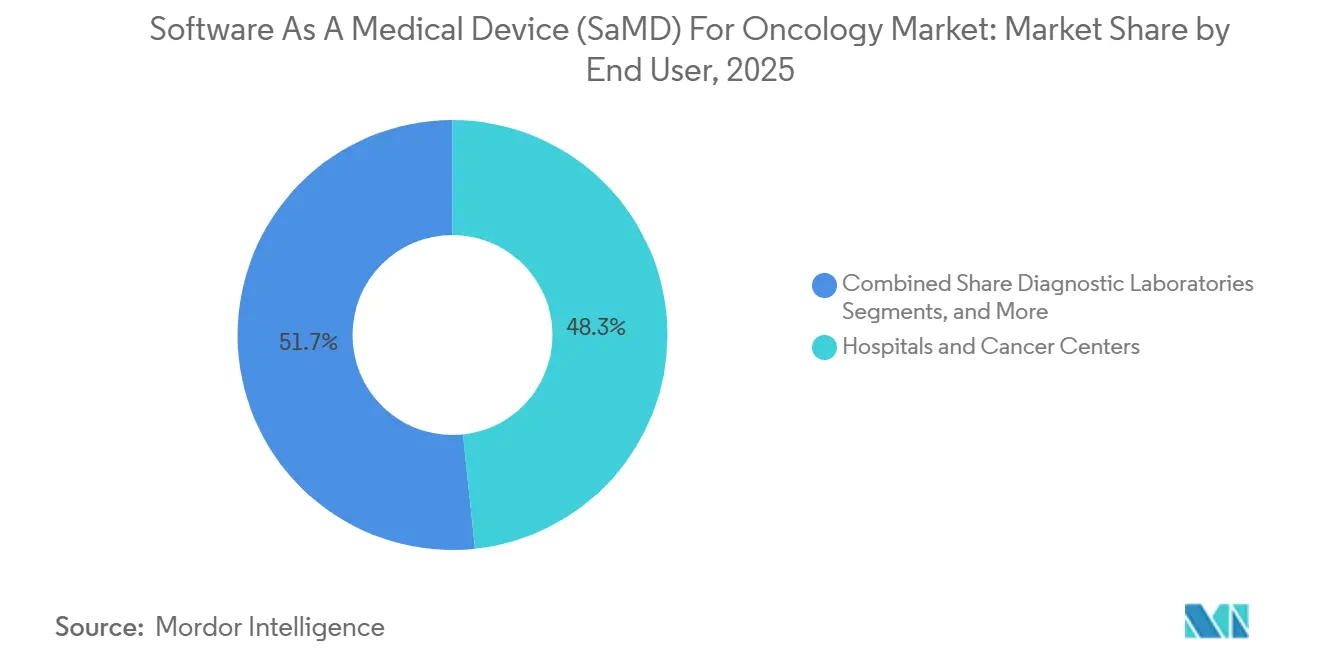
Dominance Hospitalière avec Perturbation du Secteur des LaboratoiresLes hôpitaux et les centres de cancérologie ont représenté 48,34 % des revenus en 2026, ce qui en fait la plus grande base d'utilisateurs finaux du marché du Logiciel en tant que Dispositif Médical (SaMD) pour l'oncologie. Leur avance découlait de volumes de cas plus élevés, de budgets logiciels d'entreprise plus importants et de la nécessité de connecter les outils d'IA aux systèmes PACS, LIS et aux dossiers médicaux électroniques. Les hôpitaux ont également tiré davantage de valeur lorsque les logiciels réduisaient les tâches de ressaisie et raccourcissaient les étapes de diagnostic ou de planification du traitement entre les départements. Cela a rendu le déploiement intégré plus précieux que les outils autonomes qui ajoutaient un écran ou une étape de flux de travail supplémentaire.
Les laboratoires de diagnostic devraient croître à un CAGR de 15,35 % jusqu'en 2032, ce qui en fait le segment d'utilisateurs finaux à l'expansion la plus rapide. Les laboratoires à haut débit ont tiré une valeur claire de l'analyse automatisée des lames et de l'informatique de biopsie liquide, car le délai d'exécution et le volume des cas affectaient directement les marges et la différenciation des services. Ibex Medical Analytics a déployé son IA pour le cancer de la prostate chez HNL Lab Medicine en mars 2026 dans le cadre d'un protocole de test développé en laboratoire, montrant comment les laboratoires commercialisaient les tests améliorés par l'IA sans attendre une voie de produit autonome distincte. Les entreprises pharmaceutiques et biotechnologiques ont également augmenté leurs achats pour les diagnostics compagnons, la mise en correspondance des essais cliniques et la génération de preuves en conditions réelles, tandis que les instituts académiques et de recherche ont continué à soutenir les études de validation.

Par Mode de Déploiement :
Dominance du Cloud, Résilience du Déploiement sur SiteLe déploiement en nuage a représenté 62,88 % des revenus en 2026 et est resté le principal modèle de livraison sur le marché du Logiciel en tant que Dispositif Médical (SaMD) pour l'oncologie. Les systèmes en nuage étaient plus faciles à maintenir, prenaient en charge le calcul élastique pour les charges de travail d'IA et permettaient aux fournisseurs de mettre à jour les modèles sans intervention majeure sur site. SOPHiA GENETICS a indiqué que sa plateforme SOPHiA DDM native en nuage connectait plus de 800 établissements dans plus de 70 pays, illustrant l'avantage d'échelle de l'architecture en nuage. Pour de nombreux acheteurs, l'interopérabilité et la capacité de mise à jour à distance réduisaient la charge pratique liée au déploiement sur plusieurs sites.
Le déploiement sur site devrait progresser à un CAGR de 17,78 % jusqu'en 2032, montrant que l'adoption du nuage n'est pas uniforme pour tous les profils d'utilisateurs. Certains hôpitaux et réseaux ont continué à préférer le déploiement local en raison des règles de résidence des données, des contrôles de cybersécurité ou des exigences de latence dans les flux de travail d'imagerie et d'anatomopathologie à haut volume. Cette préférence a créé davantage de place pour les modèles hybrides, où l'inférence restait locale tandis que les mises à jour, la journalisation et certaines fonctions de gestion restaient connectées au nuage. Sur le marché du Logiciel en tant que Dispositif Médical (SaMD) pour l'oncologie, la stratégie de déploiement est devenue un facteur de différenciation commerciale plutôt qu'un simple choix technique.
Analyse Géographique
Marché des Logiciels en tant que Dispositif Médical (SaMD) pour l'Oncologie en Amérique du Nord
L'Amérique du Nord a détenu 41,52 % de la part de marché du Logiciel en tant que Dispositif Médical (SaMD) pour l'oncologie en 2026, ce qui en fait le leader régional incontesté. La région a bénéficié d'une voie FDA mature, d'un soutien solide en capital-risque et en capital stratégique, ainsi que de systèmes de santé familiarisés avec les abonnements logiciels en milieu clinique. L'ordonnance finale du Federal Register publiée en juin 2026 concernant les logiciels d'imagerie quantitative basés sur l'apprentissage automatique en radiologie a fourni une base réglementaire plus claire pour un segment de marché clé. Lunit a signalé plus de 330 sites de dépistage et environ 1 million de mammographies annuelles dans les Amériques en avril 2026, montrant que les outils d'IA en oncologie autorisés passaient à une utilisation à l'échelle de la population.
Marché des Logiciels en tant que Dispositif Médical (SaMD) pour l'Oncologie en Europe
L'Europe est restée la deuxième région en importance sur le marché du Logiciel en tant que Dispositif Médical (SaMD) pour l'oncologie, soutenue par des réseaux de soins oncologiques bien établis en Allemagne, au Royaume-Uni et en France. La région combinait une forte demande d'outils cliniquement validés avec une culture de conformité plus stricte, élevant les barrières à l'entrée tout en favorisant les fournisseurs bien préparés. Les résultats de l'essai NHS-Galleri présentés en 2026 ont renforcé le rôle du Royaume-Uni en tant que terrain d'essai important pour les voies de dépistage multi-cancers activées par logiciel. L'Europe est restée importante en raison de sa base de revenus et de l'influence de ses décisions réglementaires et de santé publique sur les normes de déploiement dans d'autres régions.
Marché des Logiciels en tant que Dispositif Médical (SaMD) pour l'Oncologie en Asie-Pacifique et au Moyen-Orient et Afrique
La région Asie-Pacifique devrait croître à un CAGR de 17,56 % jusqu'en 2032, ce qui en fait le segment régional à la croissance la plus rapide sur le marché du Logiciel en tant que Dispositif Médical (SaMD) pour l'oncologie. La région se développe à partir d'une base installée plus faible, soutenue par une demande croissante en soins oncologiques, des investissements croissants dans la santé numérique et des écosystèmes de développeurs locaux actifs. Les hôpitaux et les laboratoires adoptent ces outils pour gérer des volumes de diagnostic plus élevés face à une capacité spécialisée limitée. En dehors des grands marchés, le Moyen-Orient et l'Afrique en sont à un stade plus précoce, mais les programmes de modernisation et les déploiements au niveau hospitalier commencent à créer une demande mesurable.
Paysage Concurrentiel
Concentration du Marché
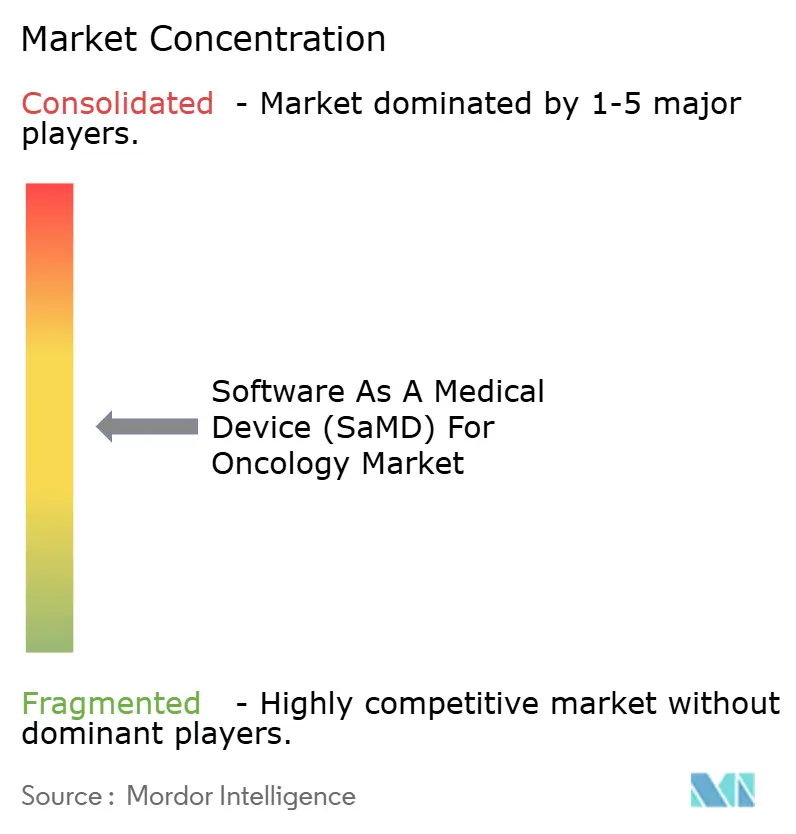
Le marché du Logiciel en tant que Dispositif Médical (SaMD) pour l'oncologie présente une structure concurrentielle à deux niveaux, avec un groupe restreint de grandes entreprises de plateformes et une base plus large de développeurs d'IA spécialisés. Tempus AI, Roche après l'acquisition de PathAI, GE HealthCare et Siemens Healthineers se font concurrence sur la portée intégrée des flux de travail. Parallèlement, Lunit, Ibex Medical Analytics, SOPHiA GENETICS, GRAIL et Aidoc maintiennent des positions solides dans des domaines cliniques ou de données sélectionnés. Roche a accepté en mai 2026 d'acquérir PathAI pour 750 millions USD à l'avance, plus jusqu'à 300 millions USD en paiements liés à des jalons, renforçant le rôle de l'anatomopathologie activée par l'IA en tant qu'infrastructure de diagnostic de base. Le marché évolue vers un nombre réduit de grands groupes de plateformes, bien que l'innovation spécialisée reste active.
La stratégie de plateforme de Tempus AI est devenue plus visible à travers l'acquisition de Paige, le lancement de Paige Predict en janvier 2026 et la plateforme Lens de nouvelle génération introduite en mai 2026. Tempus a également signalé une amélioration de 97,3 millions USD d'une année sur l'autre de l'EBITDA pour l'exercice fiscal 2025, indiquant que l'économie des logiciels d'oncologie multimodaux peut s'améliorer à mesure que la base de données et la composition des produits s'élargissent. Viz.ai a ajouté les directives de pratique clinique NCCN à sa plateforme Viz Oncology et a lancé une collaboration avec Novartis en 2025 pour l'identification des patients atteints de cancer. Ce double modèle de revenus devient de plus en plus attractif sur le marché du Logiciel en tant que Dispositif Médical (SaMD) pour l'oncologie, car il réduit la dépendance à un seul groupe d'acheteurs.
Le paysage concurrentiel offre encore des opportunités dans la mise en correspondance des essais cliniques, la coordination des soins et les logiciels qui connectent l'anatomopathologie, l'imagerie et la génomique au sein d'un seul flux de travail clinique. La propriété intellectuelle devient de plus en plus importante à mesure que les fournisseurs renforcent leurs positions dans les modèles de fondation, les méthodes de prétraitement et la gestion des données multimodales. Les acheteurs préfèrent de plus en plus les plateformes qui démontrent une valeur clinique, prennent en charge les mises à jour via des plans de modification réglementés et s'intègrent aux logiciels hospitaliers existants. Les fournisseurs spécialisés ont encore de la marge pour croître, mais le développement à l'international peut nécessiter des partenariats, un soutien par des canaux de distribution ou des voies d'acquisition.
Leaders du Secteur des Logiciels en tant que Dispositif Médical (SaMD) pour l'Oncologie
-
GE HealthCare Technologies Inc.
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
Median Technologies
-
Aidoc Medical Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Logiciel en tant que Dispositif Médical (SaMD) pour l'Oncologie Entreprises couvertes dans ce rapport
- Aidoc Medical Ltd.
- Caris Life Sciences, Inc.
- DeepBio Inc.
- Exact Sciences
- GE HealthCare Technologies Inc.
- GRAIL, Inc.
- Ibex Medical Analytics Ltd.
- Koninklijke Philips
- Lunit
- Median Technologies
- Nucleix Ltd.
- Oncora Medical, Inc.
- Paige.AI, Inc.
- PathAI, Inc.
- Roche
- Siemens Healthineers
- SOPHiA GENETICS SA
- Tempus AI, Inc.
- Viz.ai, Inc.
- Volpara Health Technologies Limited
Développements industriels récents dans Marché du Logiciel en tant que Dispositif Médical (SaMD) pour l'Oncologie
- Juin 2026 : Aidoc a levé 150 millions USD lors d'un financement de série E dirigé par Goldman Sachs Alternatives, avec la participation de SoftBank Vision Fund 2 et NVentures de NVIDIA, portant son financement total à plus de 500 millions USD.
- Juin 2026 : GE HealthCare a obtenu l'autorisation FDA 510(k) pour MIM Contour ProtégéAI+ 2.0, un logiciel de contourage automatique activé par l'IA pour la planification du traitement en radiothérapie oncologique.
- Mai 2026 : Tempus AI a reçu l'approbation de la FDA pour l'indication tumorale seule de sa plateforme de séquençage de nouvelle génération xT CDx et a lancé sa plateforme d'IA agentique Lens pour soutenir le développement de médicaments oncologiques.
- Mai 2026 : GRAIL a présenté les résultats de l'étude PATHFINDER 2 portant sur 35 878 participants lors de la réunion annuelle de l'ASCO 2026, montrant que Galleri augmentait significativement la détection du cancer lorsqu'il était ajouté aux dépistages standard.
Périmètre du Rapport sur le Marché Mondial des Logiciels en tant que Dispositif Médical (SaMD) pour l'Oncologie
Selon le périmètre du rapport, les Logiciels en tant que Dispositif Médical (SaMD) pour l'oncologie désignent des logiciels autonomes utilisés pour diagnostiquer, traiter ou surveiller le cancer sans dépendre de matériel physique tel qu'un appareil d'IRM ou de radiographie. Ils fonctionnent sur des ordinateurs à usage général, des smartphones ou des serveurs cloud pour traiter les données oncologiques.
Le marché des Logiciels en tant que Dispositif Médical (SaMD) pour l'oncologie est segmenté par application, technologie, utilisateur final, mode de déploiement et géographie. Par application, le marché est segmenté en dépistage et détection précoce, diagnostic et triage, planification du traitement et sélection thérapeutique, surveillance, récidive et évaluation de la réponse, mise en correspondance des essais cliniques et stratification des patients, et soutien à l'analyse pathologique et moléculaire. Par technologie, le marché est segmenté en apprentissage automatique et apprentissage profond, vision par ordinateur et intelligence artificielle appliquée à l'imagerie, traitement automatique du langage naturel, et analyse prédictive et notation des risques. Par utilisateur final, le marché est segmenté en hôpitaux et centres de cancérologie, laboratoires de diagnostic, entreprises pharmaceutiques et biotechnologiques, et instituts académiques et de recherche. Par mode de déploiement, le marché est segmenté en basé sur le cloud et sur site. Par géographie, le marché est analysé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose les tailles de marché et les prévisions en termes de valeur (USD) pour les segments susmentionnés.
Aperçu de la segmentation
| Dépistage et Détection Précoce |
| Diagnostic et Triage |
| Planification du Traitement et Sélection Thérapeutique |
| Surveillance, Récidive et Évaluation de la Réponse |
| Mise en Correspondance des Essais Cliniques et Stratification des Patients |
| Soutien à l'Analyse Pathologique et Moléculaire |
| Apprentissage Automatique et Apprentissage Profond |
| Vision par Ordinateur et Intelligence Artificielle Appliquée à l'Imagerie |
| Traitement Automatique du Langage Naturel |
| Analyse Prédictive et Notation des Risques |
| Hôpitaux et Centres de Cancérologie |
| Laboratoires de Diagnostic |
| Entreprises Pharmaceutiques et Biotechnologiques |
| Instituts Académiques et de Recherche |
| Basé sur le Cloud |
| Sur Site |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Application | Dépistage et Détection Précoce | |
| Diagnostic et Triage | ||
| Planification du Traitement et Sélection Thérapeutique | ||
| Surveillance, Récidive et Évaluation de la Réponse | ||
| Mise en Correspondance des Essais Cliniques et Stratification des Patients | ||
| Soutien à l'Analyse Pathologique et Moléculaire | ||
| Par Technologie | Apprentissage Automatique et Apprentissage Profond | |
| Vision par Ordinateur et Intelligence Artificielle Appliquée à l'Imagerie | ||
| Traitement Automatique du Langage Naturel | ||
| Analyse Prédictive et Notation des Risques | ||
| Par Utilisateur Final | Hôpitaux et Centres de Cancérologie | |
| Laboratoires de Diagnostic | ||
| Entreprises Pharmaceutiques et Biotechnologiques | ||
| Instituts Académiques et de Recherche | ||
| Par Mode de Déploiement | Basé sur le Cloud | |
| Sur Site | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelles sont les perspectives 2032 pour le Logiciel en tant que Dispositif Médical en oncologie ?
Le secteur devrait atteindre 53,09 milliards USD d'ici 2032 contre 28,49 milliards USD en 2027, progressant à un CAGR de 13,25 % sur la période de prévision.
Quel domaine d'application génère le plus de revenus aujourd'hui ?
Le diagnostic et le triage dominent la demande actuelle avec une part de 35,45 % en 2026, car les hôpitaux et les centres de cancérologie ont besoin d'une lecture plus rapide et d'une aide à la décision dans les flux de travail à volume élevé.
Quel cas d'usage connaît la croissance la plus rapide jusqu'en 2032 ?
Le dépistage et la détection précoce devraient afficher la croissance d'application la plus rapide à un CAGR de 16,93 %, soutenu par les programmes de détection précoce multi-cancers et les efforts de dépistage de population plus larges.
Pourquoi l'Amérique du Nord domine-t-elle la demande actuelle ?
L'Amérique du Nord a détenu 41,52 % des parts en 2026 grâce à une voie FDA plus établie, à un financement logiciel plus solide et à une adoption plus rapide des outils cliniques activés par l'IA par les systèmes de santé.
Qu'est-ce qui fait évoluer la concurrence entre les fournisseurs ?
La concurrence évolue des outils à point unique vers des plateformes plus larges, avec des opérations telles que l'acquisition de PathAI par Roche et l'intégration de Paige par Tempus AI montrant comment l'échelle et la couverture des flux de travail deviennent de plus en plus importantes.
Quel est le principal obstacle commercial à une adoption plus large ?
Le remboursement reste le principal obstacle car les progrès cliniques et réglementaires avancent plus vite que la couverture, la codification et l'alignement des payeurs pour de nombreux flux de travail de logiciels oncologiques.