
Taille et part du marché des batteries au silicium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.16 Milliards de dollars |
| Taille du Marché (2031) | 1.10 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 46.74 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des batteries au silicium par Mordor Intelligence
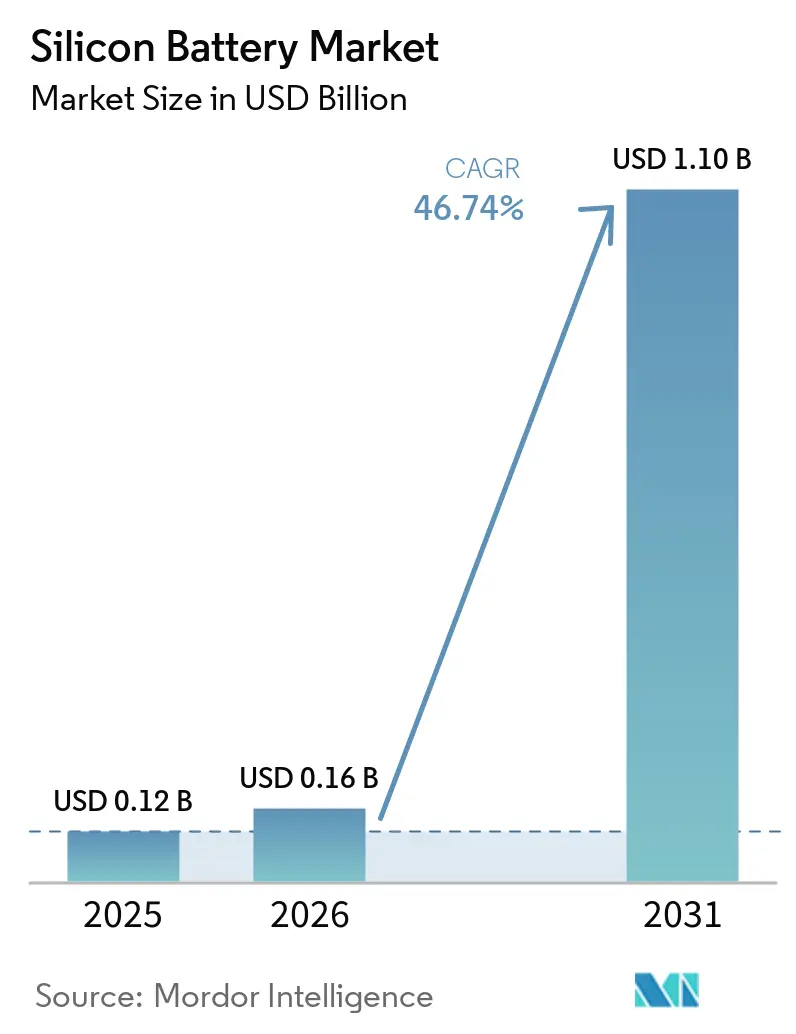
La taille du Marché des Batteries au Silicium devrait passer de 0,12 milliard USD en 2025 à 0,16 milliard USD en 2026 et est prévue pour atteindre 1,10 milliard USD d'ici 2031, à un TCAC de 46,74 % sur la période 2026-2031. Cette croissance robuste est portée par la capacité théorique dix fois supérieure du silicium par rapport au graphite, par la demande automobile croissante pour des autonomies de véhicules électriques (VE) dépassant 640 km, et par des incitations fédérales qui localisent les chaînes d'approvisionnement en Amérique du Nord. Des financements massifs dans les matériaux, tels que la levée de fonds de Série G de 375 millions USD réalisée par Sila Nanotechnologies, confirment la confiance des investisseurs dans la maturité de la production de masse. Des déploiements commerciaux démontrent déjà des batteries pour smartphones atteignant une densité énergétique de 900 Wh/L et des cellules pour vols stratosphériques de 67 jours, validant les performances dans les segments de l'électronique grand public et de l'aérospatiale. Par ailleurs, les lignes de fabrication à électrodes sèches réduisent l'utilisation de solvants et diminuent les coûts de production jusqu'à 15 % tout en permettant une charge en silicium plus élevée.
Points clés du rapport
- Par type de batterie, les cellules lithium-ion à dominante silicium ont représenté 89,91 % de la part du marché des batteries au silicium en 2025 ; les cellules à état solide riches en silicium devraient progresser à un TCAC de 49,43 % jusqu'en 2031.
- Par matériau silicium, les composites silicium-carbone ont représenté 46,73 % de la taille du marché des batteries au silicium en 2025, tandis que les nanofils de silicium affichent le TCAC le plus élevé, à 48,23 %, jusqu'en 2031.
- Par format, les cellules en pochette ont capturé 51,32 % de la part de revenus en 2025 ; les cellules prismatiques enregistrent le TCAC le plus rapide, à 49,14 %, jusqu'en 2031.
- Par application, les véhicules électriques ont détenu 59,84 % de la taille du marché des batteries au silicium en 2025, tandis que l'aérospatiale et la défense se développent à un TCAC de 48,91 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a dominé avec 54,97 % de la part du marché des batteries au silicium en 2025, et l'Amérique du Nord enregistre le TCAC le plus élevé, à 47,87 %, entre 2026 et 2031.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de blocs de batteries VE à plus haute densité d'énergie | +12.5% | Chine, Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Réduction accélérée des coûts de production du nano-silicium | +8.7% | Asie-Pacifique, Amérique du Nord | Court terme (≤ 2 ans) |
| Montée en puissance rapide des lignes de fabrication par électrode sèche | +6.3% | Amérique du Nord, UE, Asie | Moyen terme (2 à 4 ans) |
| Commercialisation de masse des batteries pour vélos électriques de 5 à 20 Ah | +4.8% | Asie-Pacifique, Europe | Court terme (≤ 2 ans) |
| Mandats de localisation des équipementiers pour les chaînes d'approvisionnement en silicium | +7.2% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Architectures de composites silicium-carbone optimisées par l'IA | +5.9% | Amérique du Nord, Chine | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de blocs de batteries VE à plus haute densité d'énergie
Les constructeurs automobiles doivent atteindre des autonomies de 640 km sans augmenter la masse des blocs de batteries, ce qui pousse à l'adoption d'anodes enrichies en silicium offrant une capacité gravimétrique supérieure de 20 à 40 % à celle du graphite. Mercedes-Benz s'est engagé à utiliser le Titan Silicon de Sila Nanotechnologies pour les futurs modèles de la Classe G, validant la maturité commerciale à l'échelle automobile. [1] Les cinq nouvelles usines d'assemblage haute tension de BMW intègrent des formats de cellules conçus pour une teneur en silicium supérieure à 10 %, soulignant l'adhésion au niveau des équipementiers. Des volumes plus élevés accélèrent les courbes d'apprentissage qui réduisent davantage le coût des matériaux en silicium.
Réduction accélérée des coûts de production du nano-silicium
Le financement de Série C de 614 millions USD de Group14 soutient une usine de 4 000 t/an qui réduit le coût par kilogramme du composite silicium-carbone d'environ 40 à 60 % grâce à des réacteurs à économies d'échelle et à l'intensification du procédé de séchage par atomisation. [2] Des initiatives parallèles recyclent les déchets de qualité semiconducteur en poudre sphérique Si-C, réduisant les dépenses en matières premières tout en améliorant les profils de durabilité.
Montée en puissance rapide des lignes de fabrication par électrode sèche
Le revêtement à sec élimine les solvants de N-méthyl-2-pyrrolidone, réduit la consommation d'énergie dans les fours de séchage et permet des capacités surfaciques d'électrode supérieures à 6 mAh/cm². Des lignes pilotes installées par plusieurs fabricants de cellules américains obtiennent une dispersion uniforme du silicium et une tortuosité réduite, permettant des performances de charge rapide en 10 minutes sans emballement thermique.
Commercialisation de masse des batteries pour vélos électriques de 5 à 20 Ah
Les fabricants de vélos électriques haut de gamme adoptent des batteries silicium-carbone de 20 Ah qui prolongent l'autonomie de 25 % tout en maintenant des primes de prix acceptées par les consommateurs. Les commandes en volume réduisent les risques des montées en production, offrant aux fournisseurs de matériaux des accords d'enlèvement prévisibles et un levier opérationnel. Les données de durée de vie des applications à deux roues alimentent les boucles de validation automobile, comprimant les délais de développement pour les blocs de plus grande taille.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dégradation de l'anode induite par l'expansion volumétrique | -8.4% | Mondial | Moyen terme (2 à 4 ans) |
| Paysage de propriété intellectuelle fragmenté gonflant les coûts de licence | -5.7% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Concentration de l'approvisionnement en silane de qualité batterie | -4.9% | Asie-Pacifique | Court terme (≤ 2 ans) |
| Compatibilité limitée des liants pour les charges élevées en silicium | -4.2% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Dégradation de l'anode induite par l'expansion volumétrique
Le silicium gonfle jusqu'à 280 % lors de la lithiation, fracturant les matrices d'électrodes et accélérant la perte de capacité. Des tests en laboratoire montrent que les cellules dopées à 15 % de silicium génèrent des températures de surface plus élevées sous contrainte mécanique, soulignant les implications en matière de sécurité. [3] Amprius répond à ce problème avec des architectures poreuses atteignant une durée de vie de 1 500 cycles à 80 % de rétention, mais la réplication à grande échelle dans tous les formats de blocs reste en cours.
Paysage de propriété intellectuelle fragmenté gonflant les coûts de licence
Plus de 1 300 brevets liés aux batteries ont été délivrés au cours de la seule année 2024, couvrant pour beaucoup des chimies, structures et méthodes de fabrication d'anodes en silicium qui se chevauchent. Les jeunes entreprises peuvent faire face à des charges de redevances à deux chiffres lors du passage à la production commerciale, élevant les barrières à l'entrée jusqu'à ce que des pools de brevets ou des cadres de licences croisées arrivent à maturité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de batterie :
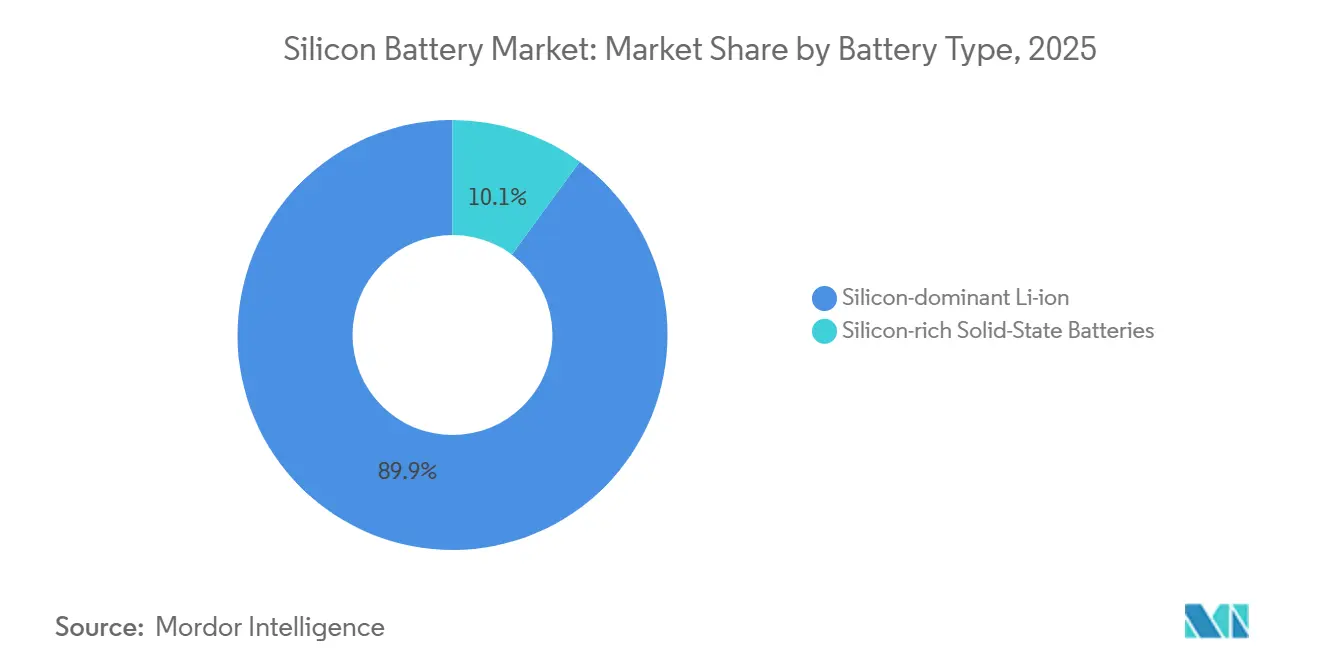
les architectures à dominante silicium dominent le marchéLes batteries lithium-ion à dominante silicium ont représenté 89,91 % de la part du marché des batteries au silicium en 2025, bénéficiant de leur compatibilité avec les lignes de revêtement par voie humide existantes et de la continuité de la chaîne d'approvisionnement. Avec un TCAC de 49,43 %, les variantes à état solide riches en silicium devraient réduire l'écart à mesure que les usines pilotes valident des prototypes de 844 Wh/L avec une capacité de charge rapide en 12 minutes. Les fabricants privilégient les batteries à dominante silicium pour les lancements de VE à court terme, garantissant une base de revenus stable tout en réduisant les risques liés aux outillages de nouvelle génération. Les producteurs de batteries à état solide, quant à eux, s'associent à des marques automobiles premium et à des programmes aérospatiaux où la performance prime sur le coût, créant une maturation technologique à double voie.
L'acceptation du marché s'accélère à mesure que les obstacles liés à la durée de vie des cycles diminuent : Enovix a démontré des cellules pour smartphones AI-1 de 900 Wh/L certifiées pour 1 000 cycles, validant la faisabilité d'une anode en silicium actif à 100 %. Les améliorations continues de la pré-lithiation, de l'élasticité des liants et des additifs d'électrolyte comblent les écarts de durée de vie restants par rapport au graphite. En conséquence, la taille du marché des batteries au silicium pour les cellules à état solide devrait atteindre 56 millions USD d'ici 2027 avant d'entrer dans des contrats automobiles à grand volume.
Par type de matériau silicium :
les composites dominent les applications actuellesLes composites silicium-carbone représentent 46,73 % de la taille du marché des batteries au silicium en 2025, le carbone jouant le rôle de tampon mécanique, prévenant les défaillances catastrophiques des électrodes tout en maintenant la conductivité. Le SCC55 de Group14 affiche une durée de vie de 3 000 cycles avec une densité énergétique supérieure de 50 % à celle du graphite, soulignant l'intérêt de l'approche composite. Les nanofils de silicium, dont la croissance est de 48,23 % de TCAC, offrent des capacités de 2 330 mAh/g en proposant un volume de surface libre pour absorber l'expansion.
À moyen terme, les fournisseurs de composites augmentent leur capacité plus rapidement car ils s'intègrent dans les lignes d'anode existantes. Les acteurs des nanofils se concentrent sur une production verticalement intégrée, ciblant en premier lieu les cellules aérospatiales premium. Les poudres mixtes SiO/graphite occupent des niches de marché de masse en augmentant la densité énergétique de 20 à 25 % avec un changement de procédé minimal. La R&D continue sur les chimies des liants et les cages en carbone nanoporeux laisse entrevoir une convergence : des électrodes composites hybrides nanofil qui tirent parti des atouts des deux classes de matériaux.
Par facteur de forme :
les cellules pochette dominent malgré le renouveau des cellules prismatiquesLes conceptions en pochette ont représenté 51,32 % des expéditions de 2025, le boîtier en aluminium flexible tolérant le gonflement du silicium, permettant une densité énergétique volumétrique plus élevée sans contraintes rigides. Les cellules prismatiques enregistrent un TCAC de 49,14 % à la suite des investissements à l'échelle européenne réalisés par des entreprises coréennes, qui intègrent des languettes de sécurité et des dispositifs de décompression adaptés aux chimies à forte teneur en silicium.
Les électrodes en silicium à revêtement sec favorisent de plus en plus la géométrie prismatique pour une pression d'empilement uniforme et une distribution thermique homogène. L'engagement de Volkswagen en faveur d'une architecture prismatique cellule-à-pack oriente davantage les feuilles de route des équipementiers. Les formats cylindriques restent pertinents pour les outils électriques et les VE d'entrée de gamme en raison de leurs avantages en termes de vitesse de ligne élevée, mais ils intègrent des charges en silicium inférieures ou égales à 10 % pour gérer les contraintes radiales. À terme, des avancées dans les matériaux pourraient permettre des pourcentages de silicium plus élevés dans les cellules cylindriques, élargissant ainsi les cas d'utilisation.
Par application :
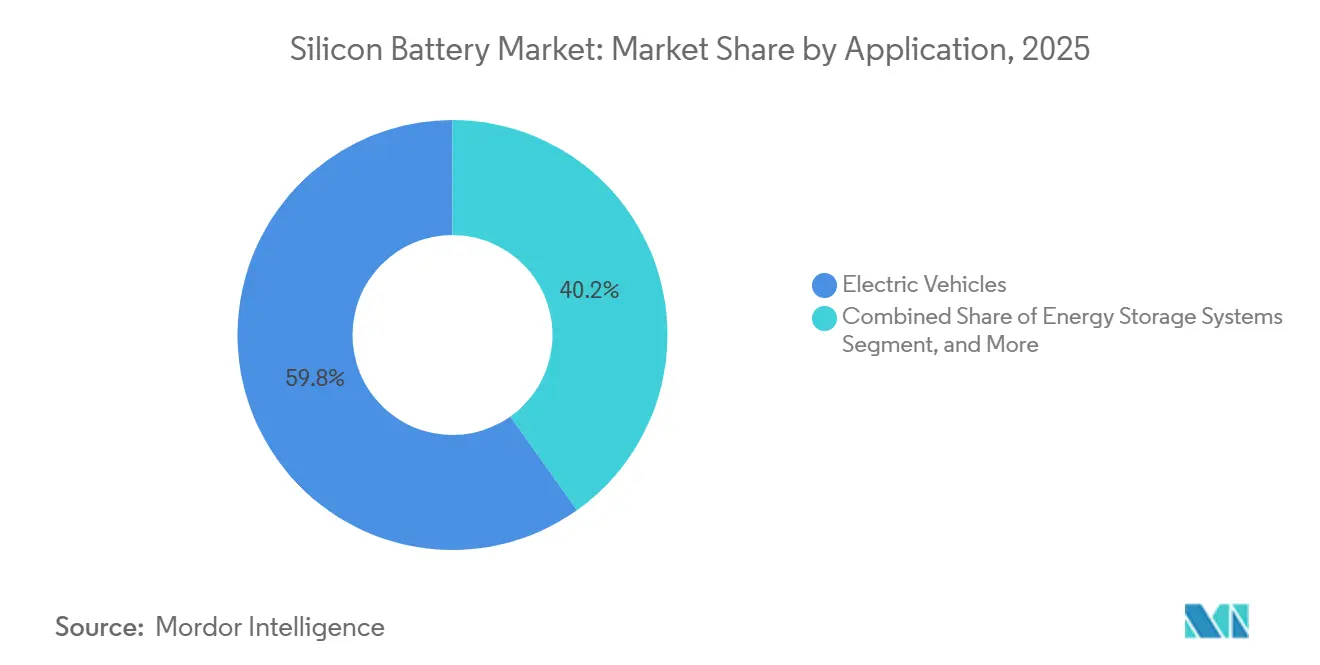
les véhicules électriques stimulent la croissance de la demandeLes véhicules électriques ont dominé avec 59,84 % de la taille du marché des batteries au silicium en 2025, les constructeurs automobiles cherchant à atteindre des objectifs d'autonomie de 640 km et de charge en 10 minutes. Mercedes-Benz, Panasonic et Sila ont signé des accords d'achat pluriannuels couvrant 1 million de voitures par an à partir de 2026. L'aérospatiale et la défense, progressant à un TCAC de 48,91 %, exploitent le potentiel de 500 Wh/kg du silicium pour les plateformes solaires à haute altitude comme le Zephyr, qui a volé 67 jours sans escale grâce aux cellules Amprius.
L'électronique grand public capitalise sur les gains volumétriques : la batterie pour smartphone de 7 350 mAh d'Enovix double la durée de fonctionnement dans le même encombrement. Les fournisseurs de systèmes de stockage d'énergie testent des modules à haute teneur en silicium pour les bâtiments commerciaux à espace contraint, bien que les indicateurs de coût liés à la durée de vie des cycles favorisent encore les chimies LFP dans les réseaux de services publics. Les innovateurs en dispositifs médicaux explorent des micro-cellules à état solide en silicium nanostructuré pour les implants intelligents, élargissant la diversification en aval.

Par procédé de fabrication :
l'innovation des électrodes sèches stimule l'adoptionLes lignes de rouleau à rouleau par électrode sèche, inspirées des enseignements de l'acquisition de Maxwell, revêtent désormais des films de silicium actif de 10 µm directement sur le cuivre sans fours à solvants, réduisant les coûts opérationnels des usines de 15 % et les émissions de CO₂ de 25 %. Les fournisseurs de cellules prismatiques déploient la technologie en premier en raison de la géométrie à plaque plane, obtenant une compression uniforme essentielle à la longévité du silicium. Les équipes de R&D sur les cellules pochette itèrent sur les joints d'empilement diélectriques pour résister à la montée de pression interne, visant plus de 800 cycles à 80 % de rétention.
À mesure que le savoir-faire des procédés se diffuse, les fournisseurs de mélangeurs de bouillie, de rouleaux de calandrage et de systèmes de découpe laser adaptent leurs équipements pour gérer les distributions granulométriques plus élevées présentes dans les composites de silicium. Cette maturité de l'écosystème réduit l'intensité capitalistique pour les nouveaux entrants et accélère l'adoption grand public, soutenant l'ascension rapide du marché des batteries au silicium vers le prochain seuil du milliard USD.
Analyse géographique
Marché des Batteries au Silicium en Asie-Pacifique, en Europe et en Amérique du Nord
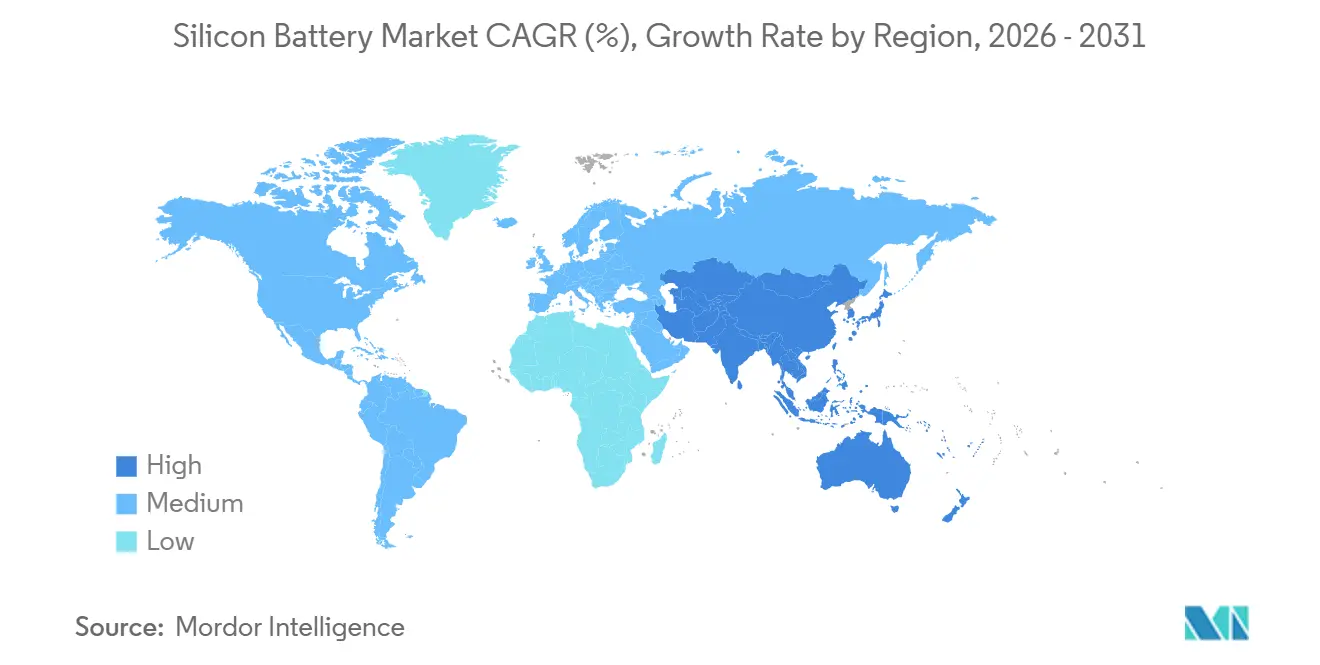
L'Asie-Pacifique a contrôlé 54,97 % des revenus du marché des batteries au silicium en 2025, soutenue par la part de 67,8 % de la Chine dans la capacité mondiale des anodes en silicium et un environnement politique qui subventionne la construction de gigafactories et la production de silane de qualité semiconducteur. Les champions coréens Samsung SDI et LG Energy Solution investissent respectivement dans des sites en Hongrie et en Arizona, exportant leur savoir-faire vers les pôles régionaux pour renforcer le leadership dans les batteries prismatiques. Les entreprises japonaises de matériaux fournissent des additifs pour électrolytes qui limitent l'expansion du silicium, complétant ainsi une chaîne d'approvisionnement intégrée qui maintient les coûts à destination à un niveau bas.
L'Amérique du Nord affiche le CAGR le plus rapide à 47,87 % grâce à la loi sur la réduction de l'inflation et aux subventions du Département de l'Énergie qui réduisent les risques des projets nationaux de matières premières. L'usine de silane de 7 200 t/an de Group14 et l'installation de Moses Lake de Sila garantissent collectivement une capacité suffisante pour plus d'un million de véhicules électriques par an d'ici 2027. Les fabricants de cellules américains associent le silicium national au lithium raffiné localement pour maximiser les crédits fiscaux, renforçant ainsi la capture de valeur au sein de la région.
L'Europe maintient une croissance régulière sous le Règlement européen sur les batteries 2023/1542, qui impose des limites d'émissions carbone sur le cycle de vie et des seuils de contenu recyclé favorisant les chimies à haute densité énergétique. La stratégie « local pour local » de BMW répartit l'assemblage des batteries dans cinq pays, réduisant les émissions logistiques tout en assurant un soutien politique. Par ailleurs, l'acquisition par Lyten d'un site de systèmes de stockage de Northvolt annonce une montée en puissance de la production de cellules en silicium renforcées au graphène 3D.
Marché des Batteries au Silicium au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient, l'Afrique et l'Amérique du Sud contribuent actuellement à des parts à un chiffre bas, mais tirent parti de riches ressources en lithium et en silicium pour attirer des investissements en aval. Des projets pilotes au Chili alignent la production minière sur le traitement des anodes, tandis que les zones de libre-échange des Émirats arabes unis attirent des entreprises américaines et coréennes à la recherche de bases d'exportation neutres en termes de droits de douane. À long terme, la diversification régionale atténue l'exposition au risque d'approvisionnement concentré dans un seul pays sur le marché des batteries au silicium.
Paysage concurrentiel
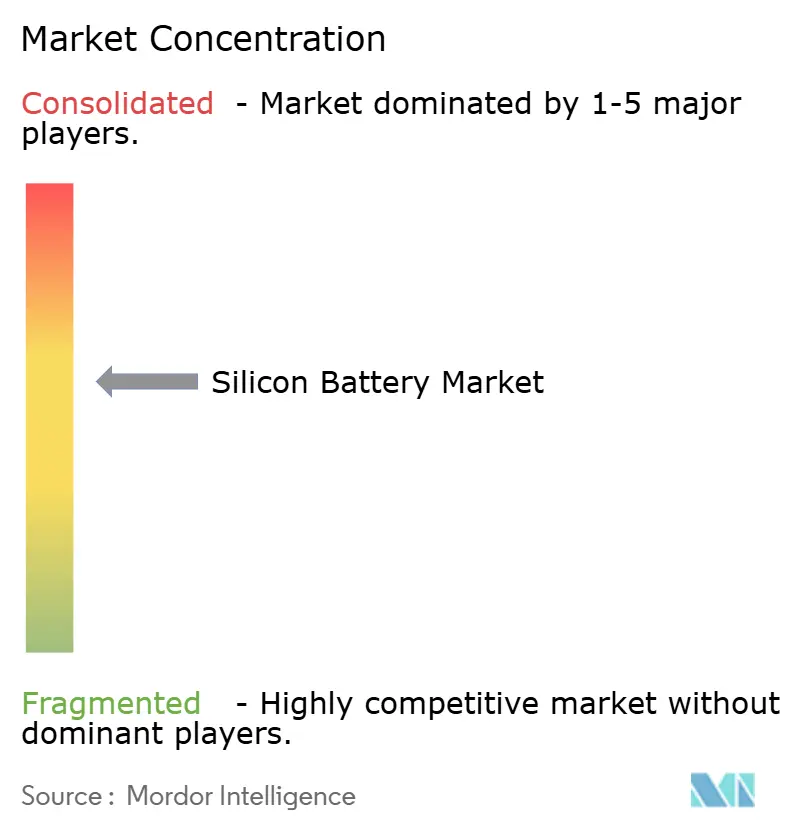
La structure du marché est modérément fragmentée : la part combinée des cinq premiers acteurs Samsung SDI, LG Energy Solution, Panasonic, Group14 Technologies et Sila Nanotechnologies avoisine 62 %, laissant de la place aux spécialistes agiles. Enovix détient 190 brevets protégeant l'architecture de cellule en silicium actif à 100 %, et Group14 concède sous licence le matériau SCC55 dans le cadre de contrats pluriannuels à prix ferme, consolidant des fossés technologiques. La jeune entreprise Amprius sécurise une capacité de fabrication sous contrat dépassant 500 MWh, permettant une montée en puissance légère en actifs vers les commandes aérospatiales.
Les alliances stratégiques dominent. Mercedes-Benz a sécurisé des quantités exclusives de Titan Silicon, tandis que Panasonic collabore avec des fournisseurs de matériaux américains pour porter la teneur en silicium au-delà de 10 % dans ses cellules 4680 de nouvelle génération. Les coûts de licence façonnent les stratégies d'entrée : les nouveaux venus développent soit des structures poreuses propriétaires pour contourner les zones de brevets encombrées, soit rejoignent des consortiums mettant en commun la propriété intellectuelle fondamentale. Les fournisseurs d'équipements tels que les fournisseurs de revêtement à sec et les entreprises d'électrolytes avancés gagnent en pouvoir de fixation des prix à mesure que leurs technologies s'avèrent essentielles pour des rendements élevés en silicium.
Des opportunités dans des espaces vierges émergent dans les implants médicaux, les drones et le stockage en périphérie de réseau, où des spécifications de niche commandent des prix premium. Les entreprises qui s'intègrent verticalement — du gaz silane aux blocs finis — captent davantage de marge et se protègent contre la volatilité des matières premières. Attendez-vous à une consolidation sélective à mesure que les acteurs établis acquièrent des jeunes entreprises dotées de chimies différenciées ou d'un savoir-faire en matière de procédés pour raccourcir les courbes d'apprentissage et défendre leurs parts de marché.
Leaders du secteur des batteries au silicium
-
Amprius Technologies, Inc.
-
Sila Nanotechnologies Inc.
-
Enovix Corporation
-
Enevate Corporation
-
Group14 Technologies Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Batteries au Silicium Entreprises couvertes dans ce rapport
- Amprius Technologies, Inc.
- Sila Nanotechnologies Inc.
- Enovix Corporation
- Enevate Corporation
- Group14 Technologies Inc.
- Nexeon Limited
- OneD Battery Sciences
- California Lithium Battery, Inc.
- LeydenJar Technologies B.V.
- StoreDot Ltd.
- Ecellix Inc.
- Targray Technology International Inc.
- Nanode Battery Corporation
- Adden Energy, Inc.
- SilLion, Inc.
- Battrion AG
- Advano, Inc.
- Shenzhen BTR New Energy Materials Co., Ltd.
- Jiangxi Zichen Technology Co., Ltd.
- Shin-Etsu Chemical Co., Ltd.
Développements industriels récents dans Marché des Batteries au Silicium
- Août 2025 : QuantumScape a commencé la construction d'une ligne pilote de 1 GWh après avoir dévoilé un prototype à état solide riche en silicium de 844 Wh/L capable de se charger de 10 à 80 % en 12 minutes.
- Juillet 2025 : Lyten a acquis la plus grande opération de fabrication de systèmes de stockage d'énergie par batterie d'Europe auprès de Northvolt, créant une base régionale pour les cellules riches en silicium.
- Juillet 2025 : Enovix a lancé la plateforme AI-1™ offrant des batteries pour smartphones de 7 350 mAh avec une densité d'énergie de 900 Wh/L.
- Juin 2025 : Group14 Technologies a annoncé un matériau à densité d'énergie supérieure de 50 % prêt pour la commercialisation de la charge en 10 minutes.
Portée du rapport mondial sur le marché des batteries au silicium
Aperçu de la segmentation
| Batteries lithium-ion à dominante silicium |
| Batteries à état solide riches en silicium |
| Composites silicium-carbone |
| Nanofils de silicium |
| Mélanges oxyde de silicium/graphite |
| Autres types de matériaux silicium |
| Cellule pochette |
| Cellule prismatique |
| Cellule cylindrique |
| Véhicules électriques |
| Électronique grand public |
| Systèmes de stockage d'énergie |
| Aérospatiale et défense |
| Dispositifs médicaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
| Par type de batterie | Batteries lithium-ion à dominante silicium | ||
| Batteries à état solide riches en silicium | |||
| Par type de matériau silicium | Composites silicium-carbone | ||
| Nanofils de silicium | |||
| Mélanges oxyde de silicium/graphite | |||
| Autres types de matériaux silicium | |||
| Par facteur de forme | Cellule pochette | ||
| Cellule prismatique | |||
| Cellule cylindrique | |||
| Par application | Véhicules électriques | ||
| Électronique grand public | |||
| Systèmes de stockage d'énergie | |||
| Aérospatiale et défense | |||
| Dispositifs médicaux | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Égypte | |||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des batteries au silicium en 2031 ?
Le marché des batteries au silicium devrait atteindre 1,1 milliard USD d'ici 2031, contre 0,16 milliard USD en 2026.
Pourquoi les anodes en silicium sont-elles considérées comme essentielles pour les VE de nouvelle génération ?
Le silicium offre jusqu'à 10 fois la capacité théorique du graphite, permettant une densité d'énergie supérieure de 20 à 40 % et aidant les constructeurs automobiles à atteindre des autonomies de 640 km sans alourdir les blocs.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Amérique du Nord enregistre le CAGR le plus élevé à 47,87 %, aidée par les incitations fédérales et les usines de matériaux en silicium nationales à grande échelle.
Quel est le principal obstacle technique pour les batteries au silicium ?
L'expansion volumétrique lors de la lithiation provoque des fissures dans l'anode et une perte de capacité, bien que les architectures poreuses et les liants élastiques prolongent la durée de vie des cycles au-delà de 1 500 cycles.
Comment les fabricants réduisent-ils les coûts des batteries au silicium ?
Les investissements dans la montée en puissance, le traitement par électrode sèche et le recyclage des déchets de silicium de qualité semiconducteur réduisent collectivement les coûts des matériaux par kilogramme jusqu'à 60 %.
Quelle application en dehors des VE affiche la croissance la plus rapide ?
L'aérospatiale et la défense croissent à un CAGR de 48,91 %, les cellules en silicium ultra-légères à haute énergie alimentant les drones à haute altitude et les plateformes satellitaires.