
Taille et Part du Marché des Médicaments Auto Administrés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 134.11 Milliards de dollars |
| Taille du Marché (2032) | 198.27 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Médicaments Auto Administrés par Mordor Intelligence
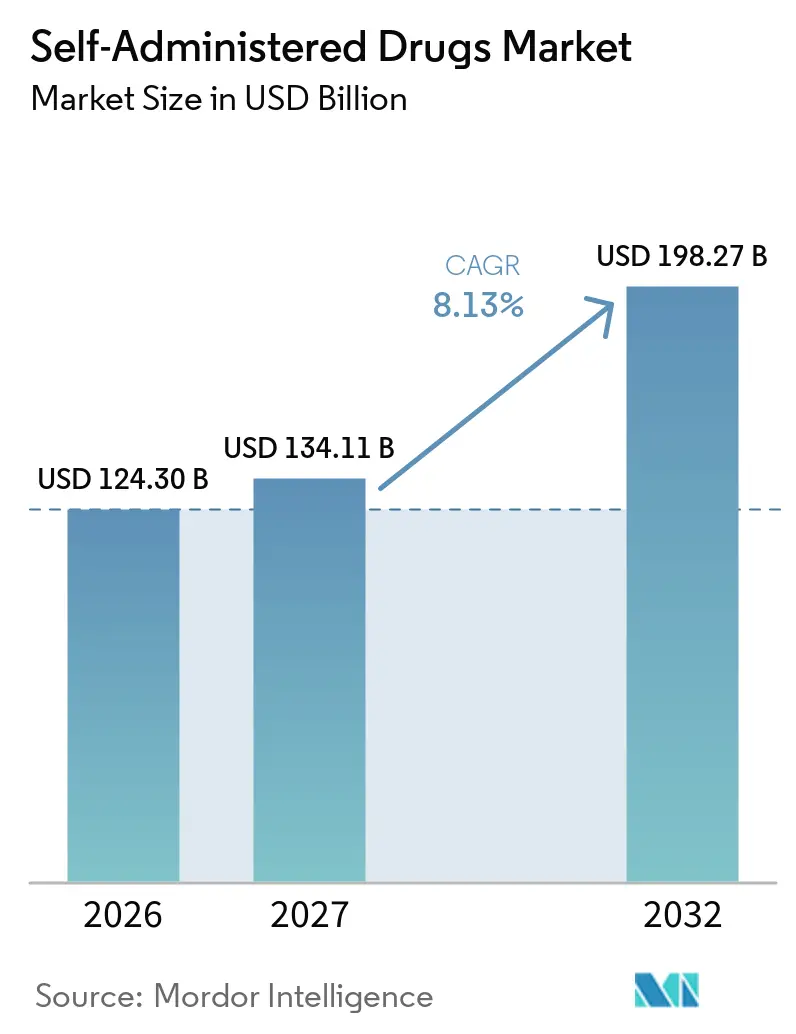
La taille du Marché des Médicaments Auto-Administrés était évaluée à 124,30 milliards USD en 2026 et devrait croître de 134,11 milliards USD en 2027 pour atteindre 198,27 milliards USD d'ici 2032, à un TCAC de 8,13 % durant la période de prévision (2027-2032).
Les progrès continus des outils de santé numérique, la simplification des examens réglementaires pour les produits biologiques à domicile et la maturation des dispositifs d'administration conviviaux déplacent le lieu de soins des cliniques vers le domicile. L'Amérique du Nord et l'Europe ont conjointement généré environ 71 % des revenus mondiaux en 2026, portées par des politiques de remboursement solides et une logistique de chaîne du froid bien établie. Dans le même temps, le marché des médicaments auto-administrés s'élargit rapidement en Asie-Pacifique, où l'expansion de la classe moyenne, le soutien gouvernemental aux soins à domicile et la prévalence croissante des maladies chroniques sous-tendent un TCAC régional supérieur à 11,09 %. Les auto-injectables sous-cutanés connaissent une croissance plus rapide à mesure que l'ergonomie des dispositifs s'améliore et que la formation des patients s'intensifie. Dans tous les formats de dispositifs, des solutions connectées innovantes — allant des stylos de suivi de dose aux inhalateurs équipés de capteurs — attirent des incitations à la rémunération à la performance qui récompensent l'observance documentée.
Principaux Enseignements du Rapport
- Par voie d'administration, les produits oraux détenaient 55,51 % de la part du marché des médicaments auto-administrés en 2026, tandis que les auto-injectables sous-cutanés devraient afficher la croissance la plus rapide avec un TCAC de 10,42 % jusqu'en 2032.
- Par aire thérapeutique, le diabète représentait 34,34 % de la taille du marché des médicaments auto-administrés en 2026 ; les thérapies auto-immunes et biologiques devraient progresser à un TCAC de 11,48 % entre 2027 et 2032.
- Par type de dispositif, les formes pharmaceutiques solides orales ont dominé avec une part de revenus de 37,79 % en 2026, mais les dispositifs connectés intelligents devraient croître à un TCAC de 17,27 % jusqu'en 2032.
- Par canal de distribution, les pharmacies de détail représentaient 46,23 % des ventes de 2026, tandis que les pharmacies en ligne sont en passe d'enregistrer la croissance la plus rapide avec un TCAC de 12,48 % jusqu'en 2032.
- Par zone géographique, l'Amérique du Nord dominait avec une part de 44,35 % en 2026 ; l'Asie-Pacifique représente la région la plus dynamique, appelée à se développer à un TCAC supérieur à 11,09 % durant la période de prévision.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Prévalence croissante des maladies chroniques | +1.80% | Mondial, plus élevé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Préférence croissante pour les soins de santé à domicile et la commodité | +1.50% | Mondial, adoption précoce dans les marchés développés | Moyen terme (2-4 ans) |
| Avancées technologiques dans les auto-injecteurs et les inhalateurs | +1.20% | L'Amérique du Nord et l'UE en tête, l'APAC suit | Moyen terme (2-4 ans) |
| Voies réglementaires favorables aux produits biologiques à domicile | +1.00% | Principalement Amérique du Nord et UE, en expansion vers l'APAC | Court terme (≤ 2 ans) |
| Surveillance numérique de l'observance liée à la rémunération à la performance | +0.80% | L'Amérique du Nord en tête, adoption sélective dans l'UE | Court terme (≤ 2 ans) |
| Thérapeutiques prescrites par les pharmaciens et prochains passages en vente libre des produits biologiques | +0.60% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence Croissante des Maladies Chroniques
La hausse des taux de diabète, de maladies cardiovasculaires et de pathologies auto-immunes modifie les parcours de soins, faisant de l'administration à domicile la solution pratique par défaut pour les thérapies à long terme. Les soins du diabète à eux seuls représentaient un sous-segment de 42,68 milliards USD du marché des médicaments auto-administrés en 2026, porté par les intégrations de surveillance continue du glucose permettant la titration des doses en temps réel.[1] Le vieillissement démographique et les risques liés au mode de vie accroissent la demande de solutions d'autogestion, tandis que les autorités réglementaires accélèrent les dossiers combinant médicament et dispositif afin de réduire les pressions sur les coûts systémiques. Les plateformes intégrées qui suivent les résultats à distance amplifient la valeur clinique et accélèrent les contrats de rémunération à la performance dans les régions à revenus élevés.
Préférence Croissante pour les Soins de Santé à Domicile et la Commodité
Les attentes des consommateurs forgées par la pandémie mettent désormais l'accent sur l'autonomie, la réduction des visites médicales et la connectivité numérique. La polyarthrite rhumatoïde a connu une hausse de 23% de l'adoption des auto-injecteurs en 2024, attribuée à une ergonomie affinée et à des ressources de formation complètes.[2] Les jeunes générations habituées aux services basés sur des applications accueillent favorablement les modèles de livraison qui s'intègrent aux routines quotidiennes. Les systèmes de santé repensent leurs parcours pour maintenir les patients stables à domicile, réaffectant la capacité infirmière et développant les consultations virtuelles. Les fabricants de médicaments qui associent des applications d'intégration, des rappels d'observance et un accès à la téléconsultation captent des parts de marché plus fidèles.
Avancées Technologiques dans les Auto-Injecteurs et les Inhalateurs
Les progrès en ingénierie — couvrant la propulsion sans aiguille, la gestion des solutions à haute viscosité et les verrous de sécurité intégrés pour les objets tranchants — ont rendu possible l'utilisation à domicile de molécules autrefois limitées aux salles de perfusion. Les inhalateurs intelligents dotés de capteurs d'utilisation transmettent des données granulaires aux cliniciens, réduisant l'écart de persistance dans l'asthme et la BPCO. La miniaturisation rapide des dispositifs permet aux patients âgés ayant une dextérité limitée de s'auto-administrer les doses en toute confiance. Des augmentations de capacité telles que l'usine de 220 millions USD de SHL Medical en Caroline du Sud soulignent la confiance dans une demande soutenue.
Voies Réglementaires Favorables aux Produits Biologiques à Domicile
Les agences des deux côtés de l'Atlantique ont réduit les délais en traitant les analyses de données réelles des dispositifs comme des preuves d'efficacité. Le feu vert de la FDA pour Neffy, la première épinéphrine sans aiguille, a établi un précédent pour les thérapeutiques d'urgence sous forme de spray. L'approbation par l'EMA des pompes à perfusion de rozanolixizumab contrôlées par le patient signale de même une volonté de faire confiance aux patients bien formés. Les initiatives d'harmonisation facilitent les lancements multirégionaux, notamment pour les biosimilaires pivotant vers des formats auto-injectables.[3]
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Phobie des aiguilles et défis d'observance | -1.20% | Mondial, plus élevé dans les populations pédiatriques | Moyen terme (2-4 ans) |
| Préoccupations de sécurité et erreurs de dosage en dehors des contextes cliniques | -0.90% | Principalement marchés émergents | Court terme (≤ 2 ans) |
| Défaillances de la chaîne du froid pour les produits biologiques sensibles à la température | -0.70% | APAC et marchés émergents | Long terme (≥ 4 ans) |
| Incertitude sur la confidentialité des données générées par les patients via les dispositifs | -0.50% | Régions RGPD, en expansion mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Phobie des Aiguilles et Défis d'Observance
L'anxiété liée aux injections touche jusqu'à 25% des adultes et 63% des enfants, limitant la portée des produits biologiques injectables, notamment en pédiatrie. La voie nasale de Neffy établit un modèle pour une innovation sans aiguille plus large susceptible de convertir les segments hésitants. L'observance soutenue dépend également d'un soutien technique continu, compte tenu du risque de dysfonctionnement du dispositif ou de doses oubliées sur de longs traitements. Les programmes qui associent un accompagnement comportemental à des voies d'administration alternatives — films sublinguaux, sprays intranasaux ou implants à longue durée d'action — atténuent le risque d'abandon.
Préoccupations de Sécurité et Erreurs de Dosage en Dehors des Contextes Cliniques
Les anticorps monoclonaux à haute puissance ont des fenêtres thérapeutiques étroites ; même des erreurs mineures peuvent déclencher des événements indésirables. La FDA a publié des recommandations sur la sécurité des dispositifs exigeant des étapes de confirmation obligatoires sur les stylos injecteurs. Les fabricants répondent avec des seringues à double chambre qui délivrent des clics de confirmation audibles et des verrouillages après le transfert complet de la dose. Les dispositifs portables équipés de télémétrie envoient les données de dosage aux cliniciens, créant des boucles de rétroaction rapides, mais l'adoption reste inégale sur les marchés à faible pénétration du haut débit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Voie d'Administration :
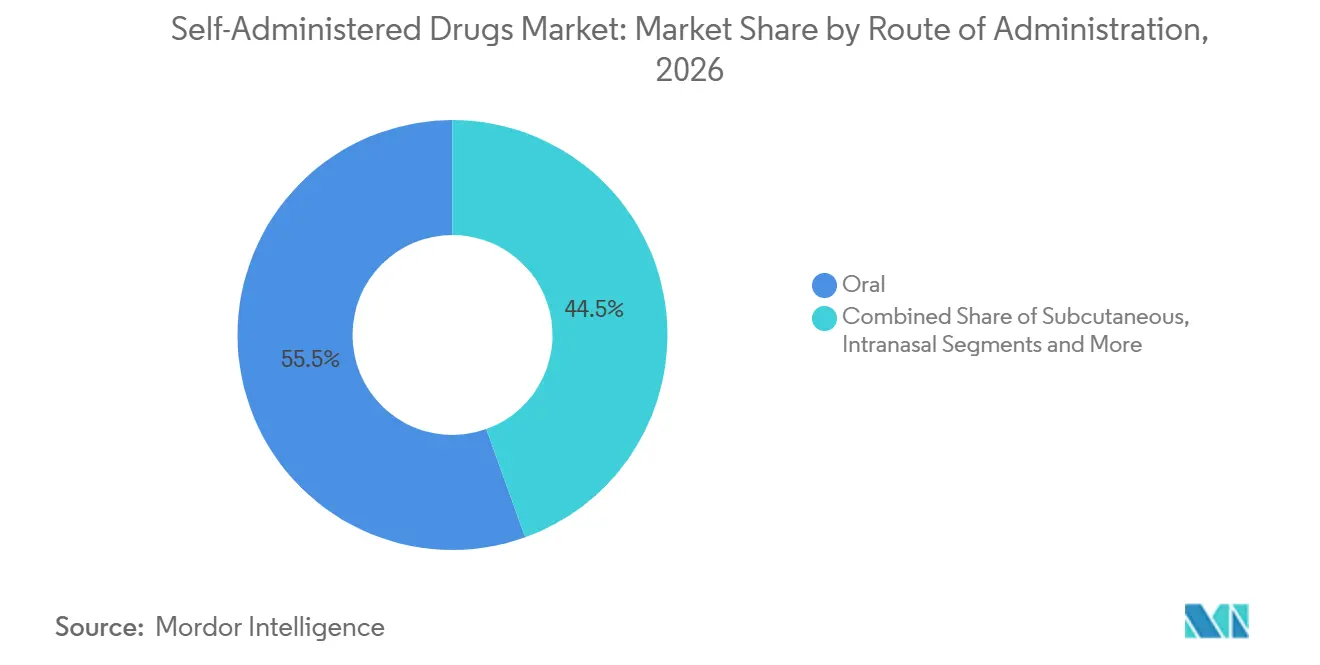
La Domination Orale Mise au Défi par l'Innovation InjectableLe segment oral a conservé une part de marché de 55,51 % des médicaments auto-administrés en 2026, soutenu par la familiarité de la fabrication et le confort des patients. Néanmoins, les formats sous-cutanés s'accélèrent à un TCAC de 10,42 % grâce à l'adoption des produits biologiques et à la facilité d'utilisation des auto-injecteurs. Les sprays intranasaux à absorption rapide, tels que l'épinéphrine sans aiguille, ont démontré leur potentiel commercial en éliminant les obstacles à l'injection. Les progrès continus dans l'administration pulmonaire, notamment les inhalateurs numériques qui enregistrent chaque actuation, redéfinissent les normes d'observance dans les soins respiratoires. Les patchs transdermiques intègrent désormais des micro-capteurs qui vérifient la durée de contact avec la peau, garantissant l'intégrité de la dose sur des périodes de port de plusieurs jours. Les agences réglementaires accordent des examens accélérés lorsque de nouvelles voies d'administration remplacent des visites coûteuses en centre de perfusion.
Les injectables à dépôt de deuxième génération et les pompes portables réduisent encore davantage les points de contact cliniques. À mesure que les programmes de formation des patients s'étendent via des modules de réalité virtuelle, même les injections complexes en plusieurs étapes sont réalisées avec succès par les personnes âgées. Sur l'horizon de prévision, les innovateurs regrouperont vraisemblablement plusieurs voies d'administration au sein d'une même franchise thérapeutique — des comprimés d'entretien oraux associés à des sprays nasaux de secours à la demande — créant des écosystèmes de dosage réactifs au sein du marché plus large des médicaments auto-administrés.

Par Domaine Thérapeutique :
Le Leadership du Diabète Face à la Montée en Puissance des Maladies Auto-ImmunesLes soins du diabète ont représenté 34,34 % des revenus de 2026, soutenus par les stylos à insuline matures, les capteurs de glucose en continu et le remboursement établi. L'avancée du segment se concentre dsormais sur les algorithmes en boucle fermée qui titrent automatiquement l'administration. Les maladies auto-immunes et les produits biologiques peuvent raisonnablement être positionnés comme l'aire thérapeutique à la croissance la plus rapide au sein du marché des médicaments auto-administrés, notamment à mesure que davantage de thérapies auto-immunes chroniques passent des perfusions en milieu clinique vers des produits biologiques sous-cutanés administrés par les patients. Le segment des maladies auto-immunes et des produits biologiques devrait croître à un TCAC de 11,48 % durant la période de prévision. La taille du marché des médicaments auto-administrés pour les produits biologiques auto-immuns s'élargissant rapidement, les perfectionnements des dispositifs capables de gérer des solutions à haute viscosité sont essentiels.
Les anticoagulants et les thérapies contre la migraine bénéficient également des gains d'utilisabilité à domicile, réduisant la dépendance aux services d'urgence. Les segments de l'hormonothérapie substitutive s'appuient sur des patchs et des stylos discrets qui s'adaptent aux besoins du mode de vie. Les troubles respiratoires intègrent des inhalateurs intelligents qui transmettent les données directement dans les dossiers médicaux électroniques, permettant des interventions cliniques en temps réel. Les auto-injecteurs de gestion de la douleur délivrant des formulations non opioïdes constituent une option convaincante pour les épisodes aigus, réduisant les contraintes réglementaires liées aux renouvellements d'ordonnances. La diversification thérapeutique souligne un constat central : une fois que l'auto-administration est jugée sûre, les payeurs et les prestataires élargissent rapidement les indications pour libérer de la capacité clinique.
Par Type de Dispositif :
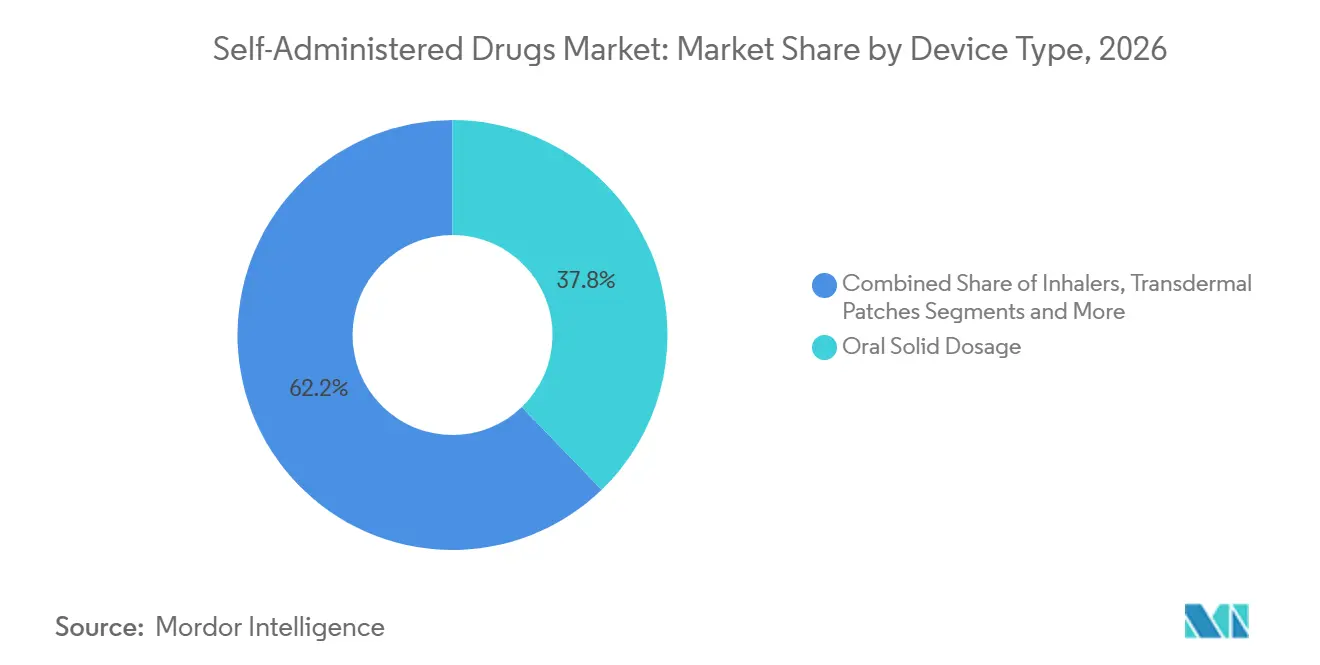
La Technologie Intelligente Perturbe le Leadership des Formes Pharmaceutiques Solides OralesLes formes pharmaceutiques solides orales ont capté 37,79 % des ventes de 2026, longtemps plébiscitées pour leur précision de dosage et leur sécurité associée. Les compléments connectés — puces Bluetooth enregistrant les injections horodatées — sont désormais incontournables pour les nouveaux lancements. Les dispositifs intelligents, bien qu'encore émergents, devraient afficher un TCAC de 17,27 %, les consolidant comme le levier de croissance central du marché des médicaments auto-administrés. Les inhalateurs intègrent des capteurs de pression et des rappels liés à des applications, transformant une observance historiquement faible en flux de données quantifiables. Les patchs transdermiques intègrent des micro-processeurs qui alertent les utilisateurs si l'adhésion se relâche, protégeant la pharmacocinétique.
Les dispositifs de secours nasaux démontrent la viabilité des formats sans aiguille dans les indications engageant le pronostic vital, élargissant le bassin de patients réfractaires aux aiguilles. Les emballages oraux intelligents, utilisant des étiquettes NFC pour enregistrer le retrait des comprimés, transmettent des scores d'observance aux payeurs qui remboursent sur la base de métriques de résultats. Ces empreintes numériques génèrent des données probantes en conditions réelles, essentielles pour les extensions d'indication accélérées et les négociations de remboursement. Les fabricants de dispositifs investissant dans des architectures de sécurité robustes et natives du cloud sont susceptibles de prendre la tête à mesure que le contrôle de la confidentialité des données s'intensifie.
Par Canal de Distribution :
La Croissance en Ligne Défie la Domination des Pharmacies de DétailLes points de vente au détail ont maintenu une part de revenus de 46,23 % en 2026, tirant parti du conseil en pharmacie et de l'orientation en matière d'assurance. Pourtant, l'évolution des attentes des consommateurs place la commodité en premier, propulsant les e-pharmacies à un TCAC de 12,48 % jusqu'en 2032, les transporteurs de chaîne du froid ayant prouvé leur capacité à assurer la livraison intermédiaire de produits biologiques. Les utilisateurs plus jeunes, nés à l'ère numérique, se tournent vers des modèles de renouvellement par abonnement associés à des téléconsultations. Les pharmacies spécialisées renforcent leurs positions grâce à des centres de services complets qui coordonnent les autorisations préalables, l'éducation des patients et le triage des événements indésirables au sein d'un seul écosystème.
Les pharmacies hospitalières dominent encore le dosage d'induction pour les thérapies complexes, mais transfèrent de plus en plus les ordonnances d'entretien aux circuits communautaires une fois l'observance démontrée. De manière cruciale, les stratégies omnicanales — casiers de retrait en ligne, rappels de renouvellement alimentés par l'intelligence artificielle et consultations vidéo avec des pharmaciens — estompent les frontières historiques. Les autorités réglementaires mettent à jour les statuts de prescription électronique pour combler les lacunes en matière de sécurité, légitimant ainsi les dispensateurs en ligne comme équivalents des homologues physiques sur le marché des médicaments auto-administrés.
Analyse Géographique
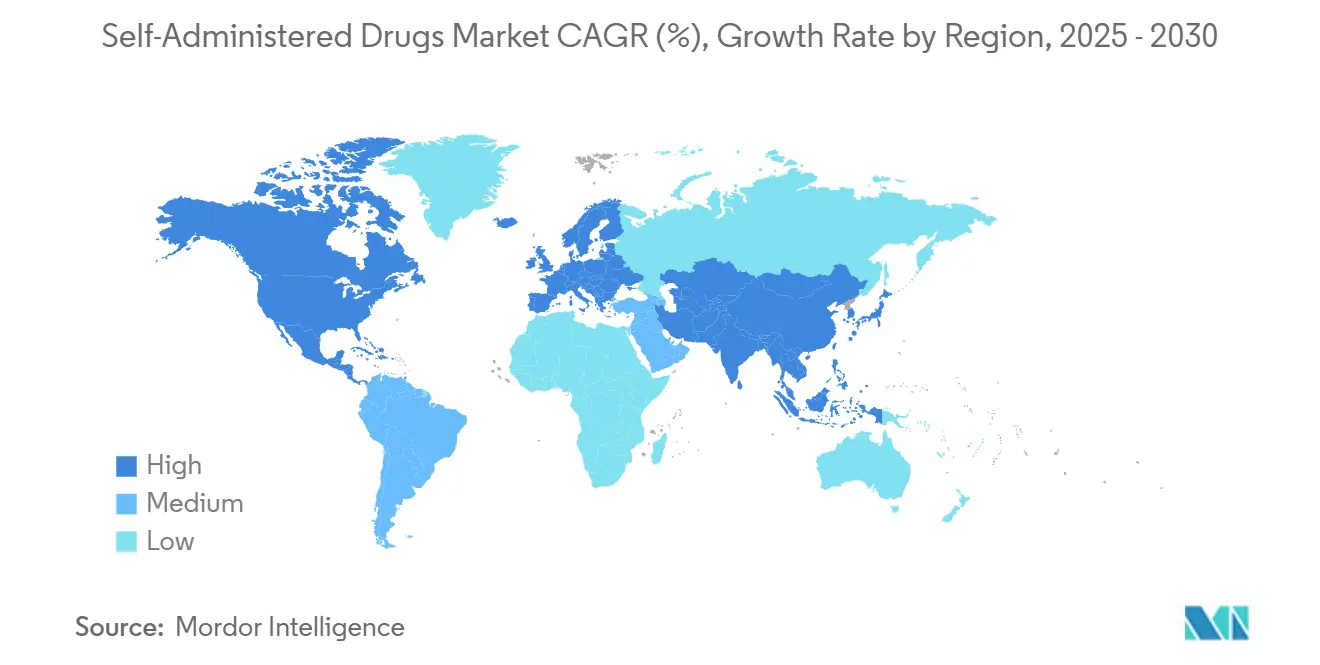
L'Amérique du Nord détenait une part dominante de 44,35 % des revenus de 2026, reflétant l'adoption précoce des dispositifs connectés et l'enthousiasme des payeurs pour les produits biologiques à domicile. Les États-Unis sont en tête en matière de remboursement basé sur les résultats, liant le paiement à des métriques d'observance vérifiées numériquement. Le Canada emboîte le pas, ayant récemment approuvé les stylos de méthotrexate pour les cas auto-immuns afin de réduire les goulets d'étranglement cliniques. Dans toute la région, les contrats de soins fondés sur la valeur accélèrent l'adoption des auto-injecteurs intelligents qui fournissent des données de dosage en temps réel.
L'Europe devrait connaître une croissance régulière sur le marché des médicaments auto-administrés, soutenue par des parcours de traitement ambulatoire établis, une adoption croissante de la gestion des maladies chroniques à domicile et une utilisation accrue de dispositifs d'administration de médicaments conviviaux pour les patients. Les systèmes de santé de la région soutiennent de plus en plus le traitement en dehors des milieux cliniques traditionnels, encourageant l'utilisation de seringues préremplies, d'auto-injecteurs, d'inhalateurs et d'autres formats d'auto-administration pouvant réduire la nécessité de visites fréquentes dans les établissements de santé. L'expansion des produits biologiques auto-administrés et des formulations sous-cutanées pour les maladies chroniques et auto-immunes soutient également la demande du marché, parallèlement à une adoption accrue des biosimilaires et des systèmes d'administration centrés sur le patient. Cependant, le marché pharmaceutique relativement mature de l'Europe et les pressions sur les prix associées aux politiques de prix de référence et à la concurrence des biosimilaires devraient modérer la croissance des revenus par rapport aux marchés émergents. Par conséquent, l'Europe devrait rester un marché majeur des médicaments auto-administrés tout en perdant progressivement une faible proportion de la part mondiale à mesure que l'Asie-Pacifique se développe plus rapidement.
L'Asie-Pacifique devrait s'imposer comme l'un des marchés à la croissance la plus rapide pour les médicaments auto-administrés, progressant à un TCAC de 11,09 % de 2027 à 2032, portée par l'expansion du traitement des maladies chroniques, l'amélioration de l'accès aux soins de santé, la sensibilisation croissante des patients et l'adoption grandissante du traitement à domicile. L'utilisation croissante de produits biologiques, de biosimilaires, de dispositifs d'administration d'insuline, de seringues préremplies et d'auto-injecteurs élargit la population capable de gérer des thérapies à long terme en dehors des établissements de santé.
Paysage Concurrentiel
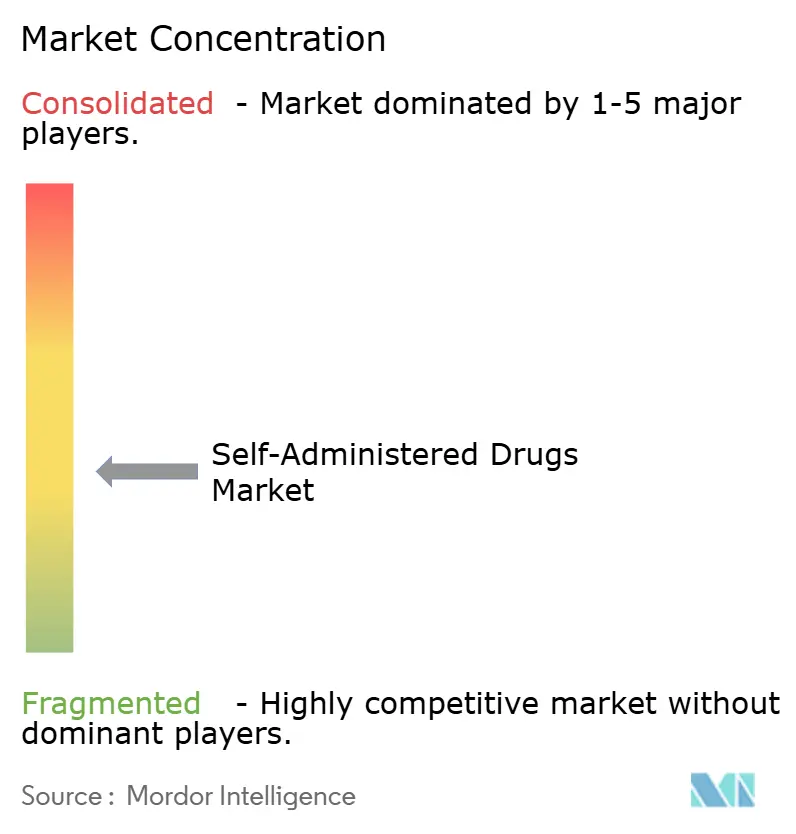
Le secteur des thérapeutiques auto-administrées présente une concentration modérée : les cinq premiers acteurs contrôlent collectivement près de la moitié des revenus mondiaux, s'appuyant sur des capacités de bout en bout couvrant la découverte de molécules, l'ingénierie des dispositifs et la programmation du soutien aux patients. Les portefeuilles intégrés permettent aux acteurs établis de subventionner des innovations telles que les auto-injecteurs connectés sans dépendre uniquement des marges unitaires. L'alliance de BD avec Ypsomed sur les seringues à haute viscosité illustre les collaborations centrées sur les dispositifs qui ouvrent de nouvelles classes de produits biologiques.
L'activité de fusions-acquisitions est soutenue. La fusion Kindeva-Meridian de 2025 a créé une puissance de développement sous contrat avec plus de 300 brevets d'auto-injecteurs et une capacité de remplissage-finition élargie pour les projets d'inhalation et parentéraux. La verticalisation des grandes entreprises pharmaceutiques se déroule en parallèle avec des partenariats biotech-dispositif comme Novartis et Lindy Biosciences, qui convertissent les produits biologiques intraveineux en formats sous-cutanés adaptés aux modèles de soins à domicile. Malgré l'envergure des acteurs établis, des espaces blancs persistent dans les dispositifs spécifiques à la pédiatrie et les tableaux de bord numériques à faible latence.
Les start-ups capitalisent sur les architectures natives du cloud et les algorithmes de dosage pilotés par l'IA, licenciant souvent des molécules auprès de sociétés pharmaceutiques de taille intermédiaire pour prouver l'utilité de leur plateforme. Les concurrents régionaux en Chine et en Inde ciblent les segments sensibles aux prix avec des stylos mécaniques simplifiés. L'expertise en gouvernance des données émerge comme un facteur de différenciation ; les fabricants capables de démontrer un pipeline de données conforme au RGPD gagnent un avantage dans les appels d'offres de l'UE. Dans l'ensemble, l'innovation soutenue dans les dispositifs et la maîtrise des données en conditions réelles sous-tendent l'avantage concurrentiel sur le marché des médicaments auto-administrés.
Leaders du Secteur des Médicaments Auto Administrés
-
Novo Nordisk A/S
-
Eli Lilly & Co.
-
Sanofi
-
GlaxoSmithKline plc
-
Pfizer Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Médicaments Auto-Administrés
- Novo Nordisk
- Eli Lilly and Company
- Sanofi
- GlaxoSmithKline
- Pfizer
- Novartis
- AstraZeneca
- Johnson & Johnson (-Janssen)
- Amgen
- Roche
- Teva Pharmaceutical (Viatris)
- Boehringer Ingelheim
- CSL Behring
- Becton Dickinson & Co.
- Ypsomed
- Medtronic plc (Drug-Delivery)
- B. Braun
- Takeda Pharmaceuticals
- Merck
- Lupin
Recent Industry Developments in Marché des Médicaments Auto-Administrés
- Avril 2026 : AstraZeneca a reçu l'approbation de la FDA des États-Unis pour Saphnelo (anifrolumab-fnia) en tant qu'auto-injecteur sous-cutané auto-administré hebdomadaire pour les adultes atteints de lupus érythémateux systémique (LES) recevant un traitement standard. L'approbation a été soutenue par l'essai de phase III TULIP-SC, qui a démontré une réduction statistiquement significative et cliniquement significative de l'activité de la maladie par rapport au placebo. Ce développement est particulièrement important pour le marché des médicaments auto-administrés car Saphnelo était auparavant disponible sous forme de perfusion intraveineuse, et le nouveau Saphnelo Pen permet le traitement en dehors d'un cadre de perfusion, offrant aux patients une plus grande flexibilité quant à la manière et au lieu d'administration du traitement.
- Mars 2025 : Novartis a investi 20 millions USD avec Lindy Biosciences pour microverrifier des produits biologiques intraveineux en formulations auto-injectables.
- Février 2025 : Kindeva Drug Delivery et Meridian Medical Technologies ont fusionné, formant un CDMO mondial pour les produits combinés.
- Décembre 2024 : BD s'est engagé à investir 1,2 milliard USD pour étendre la capacité de production de seringues préremplies, soutenant les thérapies sensibles à la température.
Périmètre du Rapport Mondial sur le Marché des Médicaments Auto Administrés
Selon le périmètre du rapport, les médicaments auto-administrés sont des médicaments que les patients peuvent prendre ou administrer en toute sécurité de manière autonome en dehors des milieux cliniques formels, sans l'assistance directe de professionnels de santé.
Le marché des médicaments auto-administrés est segmenté par voie d'administration, aire thérapeutique, type de dispositif, canal de distribution et zone géographique. Par voie d'administration, le marché est segmenté en oral, sous-cutané (auto-injectables), intranasal, pulmonaire/inhalation, transdermique et autres voies d'administration (oculaire, buccale, etc.). Par aire thérapeutique, le marché est segmenté en soins du diabète, anticoagulation, santé hormonale et reproductive, troubles respiratoires, gestion de la douleur et migraine, maladies auto-immunes et produits biologiques, et autres aires thérapeutiques. Par type de dispositif, le marché est segmenté en seringues préremplies, auto-injecteurs et stylos injecteurs, inhalateurs (inhalateur-doseur pressurisé, inhalateur à poudre sèche, brume légère), patchs transdermiques, sprays nasaux, formes pharmaceutiques solides orales et dispositifs connectés intelligents. Par canal de distribution, le marché est segmenté en pharmacies de détail, pharmacies hospitalières, pharmacies en ligne et pharmacies spécialisées.
Par zone géographique, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose la valeur (en USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Orale |
| Sous-cutanée (Auto-injectables) |
| Intranasale |
| Pulmonaire / Inhalation |
| Transdermique |
| Autres (Oculaire, Buccale, etc.) |
| Soins du Diabète |
| Anticoagulation |
| Santé Hormonale et Reproductive |
| Troubles Respiratoires |
| Gestion de la Douleur et Migraine |
| Auto-immun et Produits Biologiques |
| Autres |
| Seringues Préremplies |
| Auto-injecteurs et Stylos Injecteurs |
| Inhalateurs (IDM, IPS, Brume Douce) |
| Patchs Transdermiques |
| Sprays Nasaux |
| Forme Pharmaceutique Solide Orale |
| Dispositifs Connectés Intelligents |
| Pharmacies de Détail |
| Pharmacies Hospitalières |
| Pharmacies en Ligne |
| Pharmacies Spécialisées |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Voie d'Administration | Orale | |
| Sous-cutanée (Auto-injectables) | ||
| Intranasale | ||
| Pulmonaire / Inhalation | ||
| Transdermique | ||
| Autres (Oculaire, Buccale, etc.) | ||
| Par Domaine Thérapeutique | Soins du Diabète | |
| Anticoagulation | ||
| Santé Hormonale et Reproductive | ||
| Troubles Respiratoires | ||
| Gestion de la Douleur et Migraine | ||
| Auto-immun et Produits Biologiques | ||
| Autres | ||
| Par Type de Dispositif | Seringues Préremplies | |
| Auto-injecteurs et Stylos Injecteurs | ||
| Inhalateurs (IDM, IPS, Brume Douce) | ||
| Patchs Transdermiques | ||
| Sprays Nasaux | ||
| Forme Pharmaceutique Solide Orale | ||
| Dispositifs Connectés Intelligents | ||
| Par Canal de Distribution | Pharmacies de Détail | |
| Pharmacies Hospitalières | ||
| Pharmacies en Ligne | ||
| Pharmacies Spécialisées | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché des thérapeutiques auto-administrées d'ici 2032 ?
Le marché devrait atteindre 198,27 milliards USD en 2032, soutenu par un TCAC de 8,13 %.
Quelle région connaît la croissance la plus rapide dans les thérapeutiques auto-administrées ?
L'Asie-Pacifique devrait croître à un taux annuel supérieur à 11,09 %, soutenue par des réformes politiques et une demande croissante de la classe moyenne.
Quel domaine thérapeutique génère actuellement le plus de revenus ?
Les soins du diabète sont en tête, représentant 34,34 % des revenus de 2026 grâce à des cosystèmes matures d'administration d'insuline.
Quelle catégorie de dispositifs connaît la croissance la plus rapide ?
Les systèmes d'administration connectés intelligents, notamment les auto-injecteurs et inhalateurs équipés de capteurs, sont en passe d'atteindre un TCAC de 17,27 % jusqu'en 2032.
Comment les canaux de distribution évoluent-ils ?
Les pharmacies de détail dominent encore les ventes, mais les pharmacies en ligne se développent à un TCAC de 12,48 % à mesure que la livraison à domicile en chaîne du froid arrive à maturité.
Quels sont les principaux obstacles à une adoption plus large ?
La phobie des aiguilles, les préoccupations de sécurité liées au dosage à domicile, les défis de la chaîne du froid dans les marchés émergents et les réglementations sur la confidentialité des données freinent l'adoption.