
Taille et parts du marché du mobilier scolaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.06 Milliards de dollars |
| Taille du Marché (2031) | 9.97 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.16 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
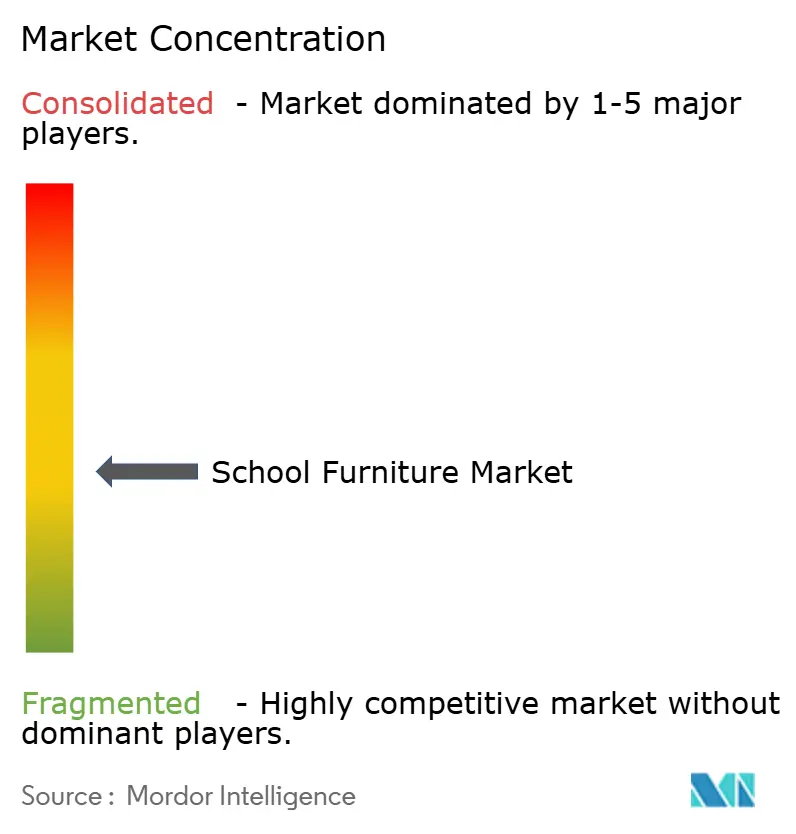
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du mobilier scolaire par Mordor Intelligence
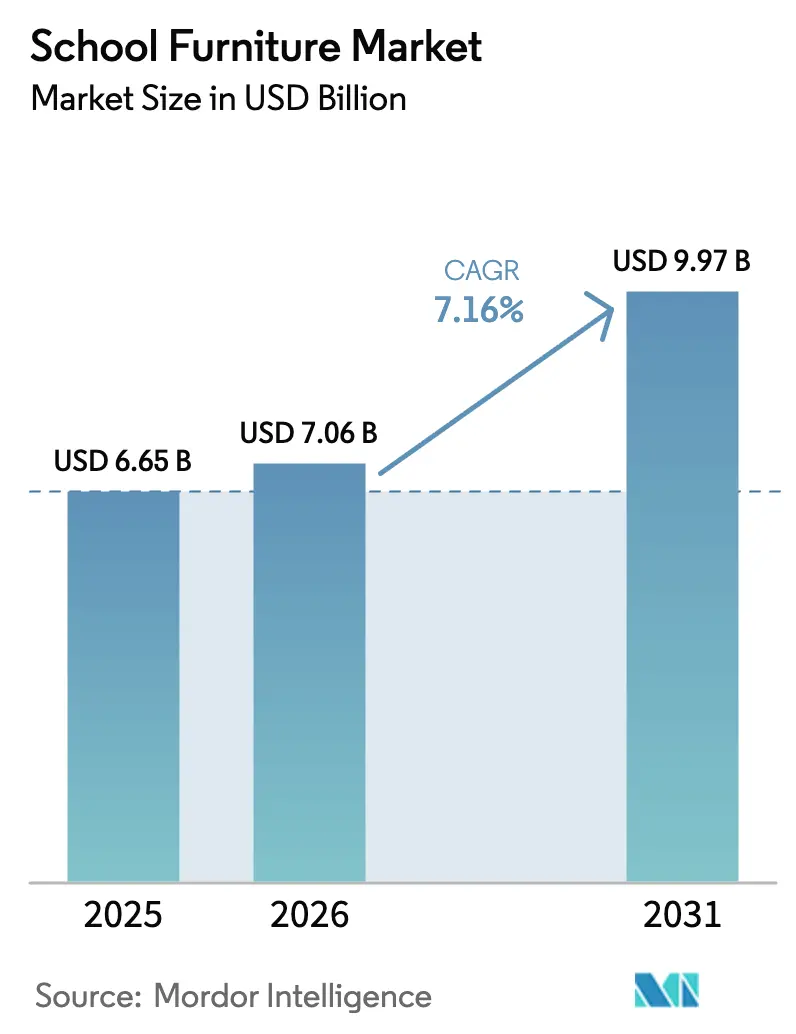
La taille du marché du mobilier scolaire devrait passer de 6,65 milliards USD en 2025 à 7,06 milliards USD en 2026 et devrait atteindre 9,97 milliards USD d'ici 2031, avec un CAGR de 7,16 % sur la période 2026-2031. La croissance est ancrée dans la demande institutionnelle à long cycle, les programmes d'investissement qui privilégient les environnements d'apprentissage et l'accent continu mis sur des salles de classe flexibles et ergonomiques adaptées à la pédagogie par projets. Les cahiers des charges des marchés publics font désormais régulièrement référence à des normes telles que BIFMA X6.1 et GREENGUARD Gold, qui façonnent les qualifications des fournisseurs et les feuilles de route de développement produit pour les gammes dédiées à l'éducation dans toutes les zones géographiques. Le déploiement d'appareils numériques dans les établissements scolaires stimule la demande de solutions intégrant l'alimentation et la recharge, incitant les établissements à adopter des chariots, des tours et des bureaux avec alimentation intégrée qui maintiennent la continuité pédagogique sans travaux électriques de rénovation. Les investissements parallèles d'agences multilatérales en Inde et en Asie du Sud-Est accélèrent la modernisation des laboratoires et l'ajout de salles de classe, renforçant la visibilité pluriannuelle du marché du mobilier scolaire dans les systèmes émergents et matures.
Principaux enseignements du rapport
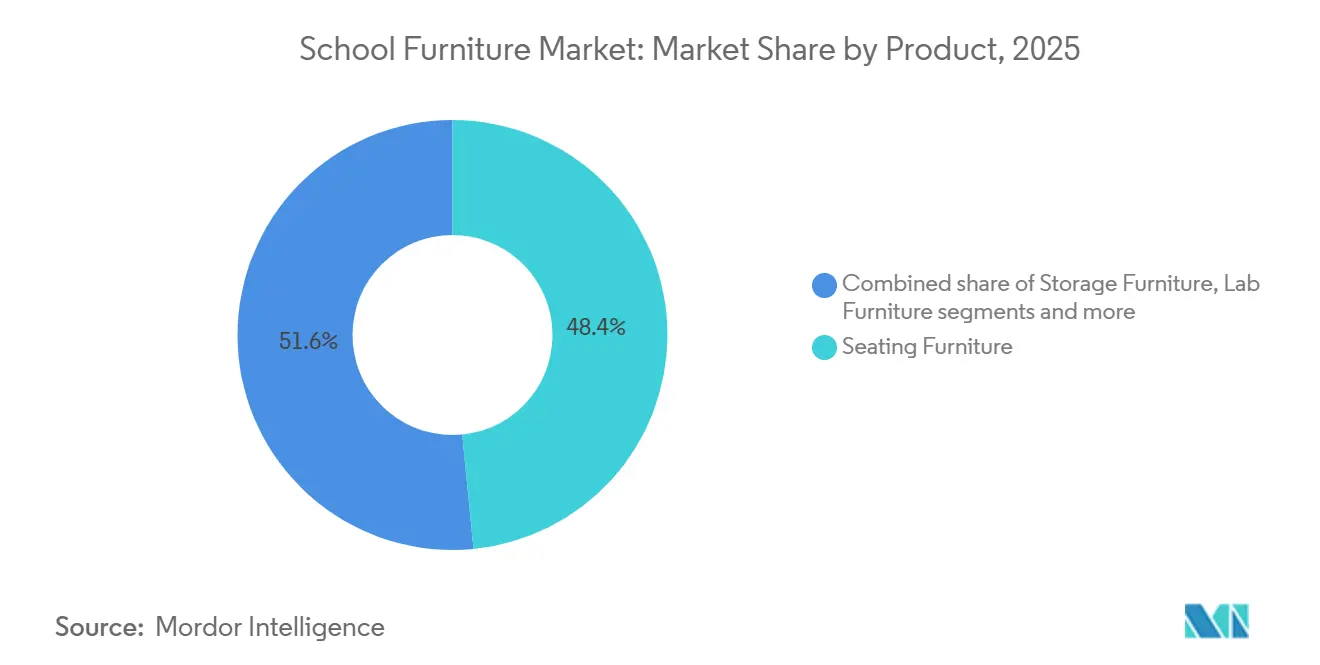
- Par produit, le mobilier de rangement a représenté 48,44 % de la taille du marché du mobilier scolaire en 2025, et le mobilier de laboratoire devrait croître à un CAGR de 8,17 % jusqu'en 2031.
- Par matériau, le bois a représenté 41,64 % de la part du marché du mobilier scolaire en 2025, et les dérivés plastiques et polymères devraient croître à un taux de 8,38 % jusqu'en 2031.
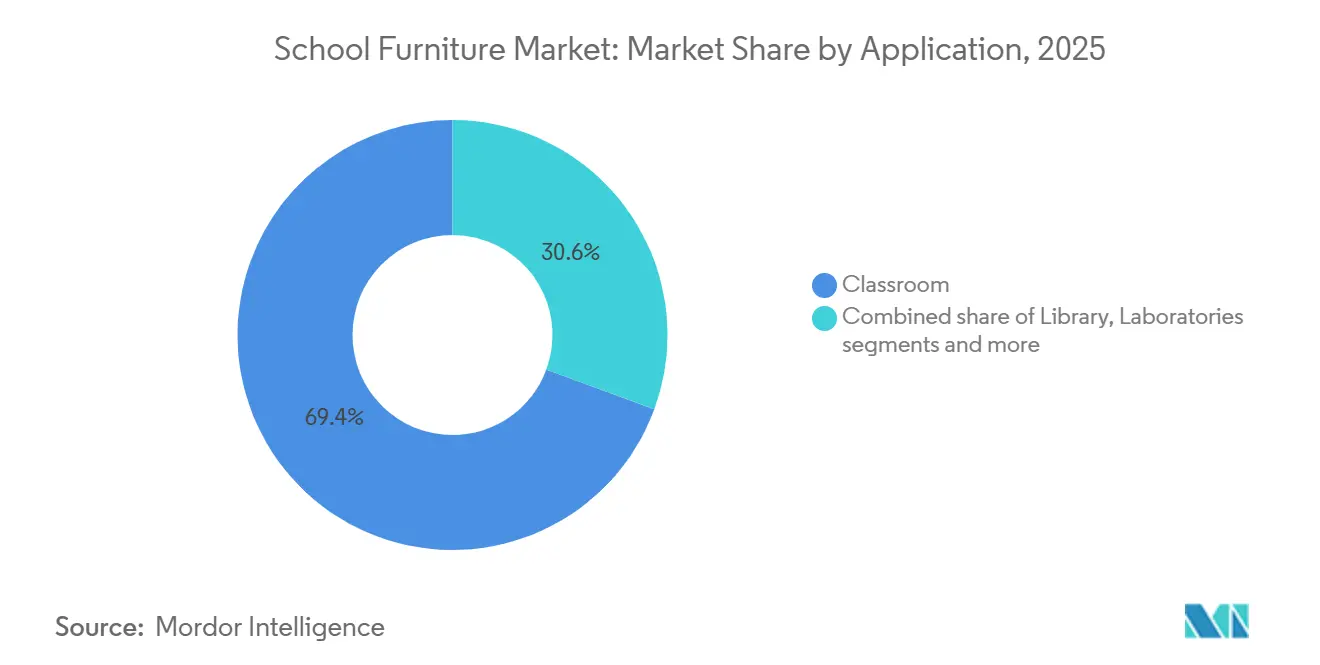
- Par application, les salles de classe ont représenté 69,36 % de la part du marché du mobilier scolaire en 2025, et les laboratoires devraient se développer à un taux de 9,24 % jusqu'en 2031.
- Par canal de distribution, le canal hors ligne a capté 38,33 % de la part du marché du mobilier scolaire en 2025, et les canaux en ligne devraient progresser à un taux de croissance de 10,39 % jusqu'en 2031.
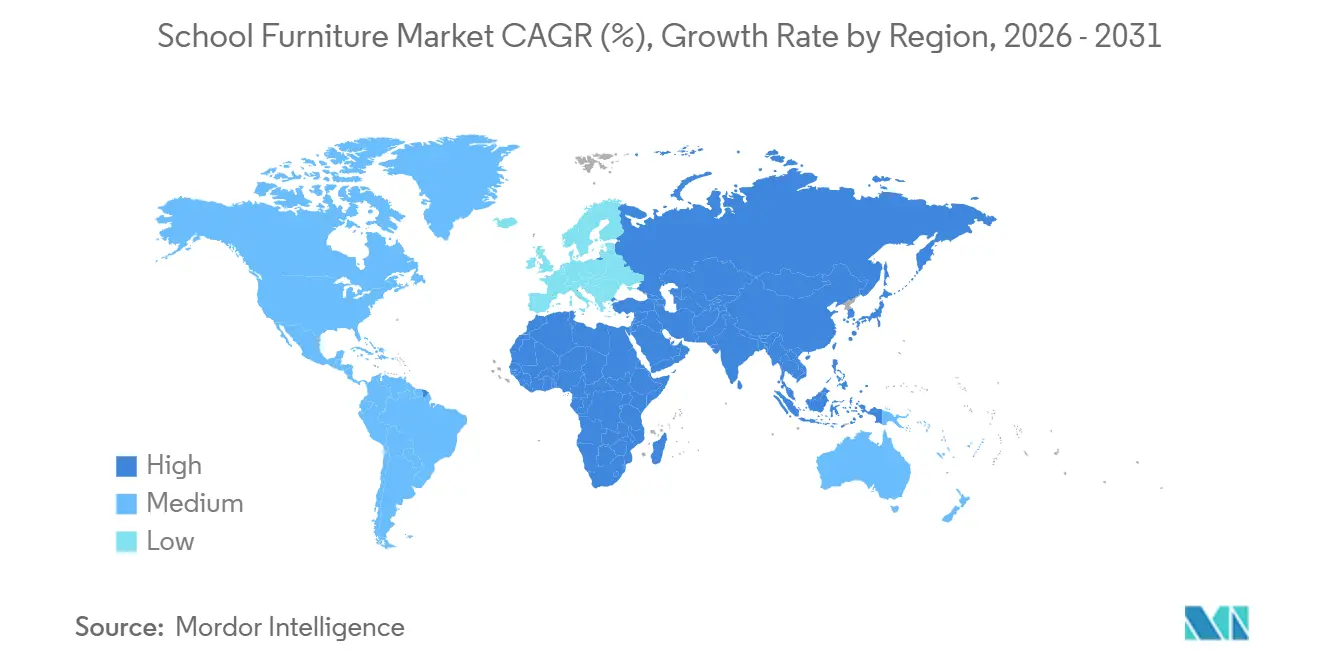
- Par géographie, l'Amérique du Nord a dominé avec 49,37 % de la part du marché du mobilier scolaire en 2025, et l'Asie-Pacifique devrait enregistrer un taux de croissance de 9,73 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Pédagogies d'apprentissage flexibles stimulant la demande de mobilier modulaire | + 1.8% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et en Australie | Moyen terme (2-4 ans) |
| Stimulus gouvernemental à grande échelle et financement multilatéral | + 2.1% | Cœur Asie-Pacifique, avec des retombées en Amérique latine et en Afrique et Moyen-Orient | Court terme (≤ 2 ans) |
| Accent accru sur l'ergonomie et le bien-être des élèves | + 1.5% | Mondial, notamment en Scandinavie, en Amérique du Nord et en Asie urbaine | Moyen terme (2-4 ans) |
| Prolifération des programmes d'appareils individuels et besoins en alimentation électrique | + 1.3% | Mondial | Court terme (≤ 2 ans) |
| Mandats de durabilité et d'économie circulaire | + 0.9% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Intégration de l'IA et des technologies d'apprentissage adaptatif | + 1.7% | Mondial, avec adoption précoce en Amérique du Nord, en Europe et en Asie de l'Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pédagogies d'apprentissage flexibles stimulant la demande de mobilier modulaire
Les modèles d'enseignement flexibles et par projets reconfigurent les comportements d'achat en élevant la modularité, la reconfiguration sans outils et les designs économes en espace de rangement au rang de spécifications essentielles dans les appels d'offres du primaire, du secondaire et de l'enseignement supérieur. Les établissements continuent de s'associer à des partenaires spécialisés dans l'apprentissage pour concevoir des espaces qui prennent en charge les activités en cours magistral, en sous-groupes et en mode hybride dans la même empreinte, renforçant la résilience du marché du mobilier scolaire alors que les administrateurs recherchent de l'agilité en salle de classe. Les organismes de normalisation et les agences d'achat renforcent la durabilité et la sécurité en faisant référence à la norme BIFMA X6.1 pour les sièges éducatifs et les catégories connexes, relevant le seuil des exigences de performance et de durée de vie dans les appels d'offres publics. Les lancements de produits pour 2025 soulignent le virage vers l'ergonomie pour l'apprentissage actif et la reconfiguration rapide, notamment les formats assis-debout, empilables et favorisant le mouvement, conçus pour des transitions rapides entre les modes d'enseignement. Les pilotes dans l'enseignement supérieur portant sur des salles de classe modulaires renforcent également un langage de conception qui se répercute sur le primaire et le secondaire, maintenant l'orientation du marché du mobilier scolaire vers des agencements flexibles adaptables du primaire aux programmes avancés.
Financement gouvernemental et multilatéral débloquant des capitaux d'infrastructure
Les programmes d'investissement dédiés et le financement multilatéral élargissent la capacité des salles de classe et modernisent les laboratoires, ce qui soutient les cycles d'installation à court terme et élargit la visibilité pluriannuelle. La Banque asiatique de développement (BAD) a approuvé en décembre 2025 trois projets totalisant 381 millions USD pour moderniser l'agriculture, renforcer l'enseignement des STIM et améliorer les soins de santé dans la province du Pendjab au Pakistan. Le financement comprend des prêts concessionnels et des subventions pour la mécanisation agricole résiliente au climat et à faible émission de carbone au bénéfice de 220 000 ménages ruraux, l'élargissement de l'accès à l'enseignement secondaire, et des réformes de la main-d'œuvre infirmière avec de nouvelles installations de formation, des laboratoires de simulation et des systèmes numériques pour améliorer le capital humain et les moyens de subsistance. [1]Banque asiatique de développement, "La BAD approuve un financement de 381 millions USD pour moderniser l'agriculture, l'éducation et les services de santé au Pendjab," Banque asiatique de développement, adb.org. Le cadre RIGHT+ de la Banque mondiale guide les investissements dans l'éducation en faveur d'environnements physiques d'apprentissage résilients, inclusifs, verts, sains et propices à l'enseignement et à l'apprentissage, soulignant comment une infrastructure scolaire de qualité — des salles de classe aux réseaux d'établissements — améliore les résultats d'apprentissage, soutient la résilience climatique et comble les lacunes mondiales en matière d'éducation. Il promeut la planification stratégique, la sécurité, la durabilité, l'accessibilité et une mise en œuvre efficace pour renforcer les systèmes éducatifs, en particulier dans les régions vulnérables. [2]Banque mondiale, "Cadre RIGHT+ pour les environnements physiques d'apprentissage : maximiser l'impact des investissements dans les espaces et installations éducatifs," Banque mondiale, worldbank.org.
La conception ergonomique et le bien-être des élèves devenant des mandats d'achat
Les districts et les agences intègrent l'ergonomie et la réglabilité en hauteur dans leurs procédures d'achat afin d'améliorer le confort, l'attention et l'accès inclusif à tous les niveaux d'apprentissage. Les références constantes aux normes de performance BIFMA X6.1 et aux exigences de sécurité institutionnelles garantissent des seuils minimaux de charge, de stabilité et de durée de vie adaptés au déploiement dans le primaire, le secondaire et l'enseignement supérieur. Les normes d'achat universitaires renforcent également la durabilité et la sécurité dans la sélection des produits, créant une convergence des spécifications qui bénéficie à l'ensemble du marché du mobilier scolaire. Les sièges actifs et les formats assis-debout ont connu une adoption plus large à mesure que les fournisseurs lancent des sièges favorisant le mouvement et des tables empilables qui s'alignent sur l'évolution des agencements de salles de classe. Les prérequis en matière de qualité de l'air intérieur sont devenus courants, avec les certifications GREENGUARD Gold et similaires apparaissant aux côtés des critères d'agencement du mobilier et de bien-être dans les directives des États et des districts, renforçant le profil de conformité privilégié dans les appels d'offres.
Les programmes d'appareils numériques nécessitant un mobilier avec alimentation intégrée
L'expansion des appareils fournis par les établissements scolaires a élevé l'accès fiable à l'alimentation électrique du statut de commodité à celui d'exigence, ce qui a accru la demande de chariots, de tours et de bureaux prêts pour la recharge qui maintiennent la disponibilité des appareils sans travaux électriques coûteux. Les systèmes de recharge optimisés pour une utilisation en salle de classe offrent une alimentation plus rapide et plus régulière, les solutions à base d'USB-C étant documentées comme réduisant les cycles de recharge et diminuant le remplacement des adaptateurs secteur et des câbles. Les districts standardisent les chariots de recharge mobiles qui favorisent l'autonomie en salle de classe et réduisent les perturbations causées par les appareils à faible batterie. La tendance s'étend aux accès à l'alimentation intégrés au mobilier pour les espaces reconfigurables, où les fabricants ont introduit des solutions d'alimentation mobiles permettant des agencements flexibles sans dépendance aux prises fixes. Les directives d'achat associent désormais les matériaux à faibles émissions aux fonctionnalités technologiques, ce qui concentre l'évaluation des fournisseurs autour de la performance, de la sécurité, de la qualité de l'air intérieur et du support des appareils dans un cadre unique qui soutient le marché du mobilier scolaire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Volatilité persistante des principales matières premières | - 0.9% | Mondial, avec une pertinence plus élevée dans les régions contraintes par la chaîne d'approvisionnement | Moyen terme (2-4 ans) |
| Barrières commerciales géopolitiques et goulets d'étranglement des capacités de transport maritime | - 0.7% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Réallocation budgétaire vers les technologies éducatives et la connectivité | - 0.5% | Marchés à revenus élevés, notamment l'Amérique du Nord | Court terme (≤ 2 ans) |
| Main-d'œuvre qualifiée limitée pour la mise en œuvre des technologies éducatives | - 0.6% | Mondial, notamment dans les économies émergentes | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières comprimant les marges et la faisabilité des projets
Les fluctuations des prix de l'acier, du bois d'œuvre et des résines continuent de perturber la planification des achats et la stabilité des prix, incitant les fabricants à raccourcir les périodes de validité des devis et à réviser les tarifs plus fréquemment. Les mesures commerciales en cours affectant le bois d'œuvre résineux ajoutent de l'incertitude aux approvisionnements transfrontaliers, compliquant les hypothèses de coûts pour les appels d'offres de mobilier scolaire et l'exécution des contrats. Étant donné que les districts scolaires approuvent généralement les budgets d'investissement sur des cycles pluriannuels, les suppléments de coûts des matériaux en cours de cycle peuvent déclencher des révisions de périmètre ou des retards de projets, décalant les livraisons vers des exercices fiscaux ultérieurs et modifiant la visibilité du carnet de commandes. En réponse, les fournisseurs proposent de plus en plus des programmes de pré-construction ou de pré-tarification qui fixent les coûts plus tôt lorsque les configurations de produits sont standardisées, contribuant à protéger les budgets des districts lorsque des engagements de financement anticipés sont réalisables. Parallèlement, les normes relatives au formaldéhyde et aux émissions intégrées dans les directives d'achat public relèvent le niveau de conformité de base pour les produits en bois composite, augmentant les coûts des matériaux et des tests tout en renforçant les exigences de santé et de sécurité dans les environnements éducatifs.
Barrières commerciales et perturbations du transport maritime gonflant les coûts à destination
Les mesures correctives commerciales et l'évolution des régimes tarifaires continuent d'augmenter les coûts et la complexité de planification pour le mobilier scolaire intégrant des cadres en acier et des intrants connexes, notamment en Amérique du Nord. L'imposition par le Canada d'un tarif de 25 % sur certains produits dérivés de l'acier a un impact direct sur les sièges à cadre métallique et d'autres catégories essentielles de mobilier scolaire, incitant les fabricants à réévaluer leurs stratégies d'approvisionnement. Parallèlement, les évolutions de la politique tarifaire des États-Unis obligent les exportateurs et les importateurs à maintenir des plans de contingence pour les composants et les produits finis, ajoutant une incertitude opérationnelle. Les droits persistants sur le bois d'œuvre résineux des producteurs canadiens aggravent encore les pressions sur les coûts pour les acheteurs nord-américains. Ensemble, ces facteurs contribuent à une plus grande volatilité des coûts à destination, influençant les prix des offres, les délais d'achat et la planification de la production et des capacités régionales au sein du marché du mobilier scolaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les sièges dominent, le mobilier de laboratoire progresse fortement sous l'impulsion des STIMLe mobilier de rangement a capté 48,44 % de la part du marché du mobilier scolaire en 2025, car chaque environnement d'apprentissage nécessite des chaises et des tabourets en grande quantité à tous les niveaux et pour tous les usages. Le mobilier de laboratoire est le groupe de produits à la croissance la plus rapide avec un CAGR de 8,17 % jusqu'en 2031, reflétant une expansion régulière des installations STIM et des programmes d'espaces créatifs qui nécessitent des paillasses spécialisées, des rangements et des surfaces faciles à nettoyer et résistantes aux produits chimiques. Les fabricants mettent à jour leurs solutions de laboratoire pour inclure l'alimentation intégrée et des plateaux durables tout en permettant la reconfiguration pour s'aligner sur les formats mixtes théorie-pratique, une évolution visible dans les salons dédiés à l'éducation en Amérique du Nord. L'accent mis sur le design dans le domaine des sièges continue de se déplacer vers des formats favorisant le mouvement et empilables qui permettent des transitions rapides, tout en préservant les normes de durabilité établies par les protocoles spécifiques à l'éducation. À mesure que de plus en plus d'établissements standardisent les agencements flexibles, le marché du mobilier scolaire constate une demande croissante pour des sièges à assemblage sans outils et économes en espace qui réduisent la contrainte spatiale lors de la reconfiguration des salles.
La catégorie des laboratoires à la croissance la plus rapide est également portée par les investissements publics dans l'enseignement scientifique, où les programmes multilatéraux financent explicitement des mises à niveau de laboratoires nécessitant du mobilier et des équipements adaptés. Dans la province du Pendjab au Pakistan, le financement de la BAD pour 100 écoles aligne les budgets sur les mises à niveau des salles de classe et des laboratoires, renforçant la demande pluriannuelle de mobilier adapté aux sciences à l'échelle du district. Les sièges restent sous pression sur les marges en raison des coûts des intrants et des remises sur les grands projets, ce qui encourage les améliorations de processus et une gestion disciplinée des gammes de produits dans le cadre des conditions des appels d'offres publics. Les directives des districts envisagent de plus en plus des rangements mobiles et des tableaux blancs mobiles plutôt que des aménagements fixes, facilitant la réaffectation des espaces tout en alignant la gestion du capital sur l'évolution des besoins des programmes. Le langage des spécifications favorisant le mobilier à faibles émissions est devenu plus courant, augmentant la demande de sièges et de surfaces certifiés dans le primaire et le secondaire, ce qui renforce la différenciation des fournisseurs sur le marché du mobilier scolaire.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par matériau :
le bois en tête, les polymères progressent grâce aux tendances de l'économie circulaireLe bois est resté la plus grande catégorie de matériaux, représentant 41,64 % de la taille du marché en 2025, tandis que les plastiques et les dérivés polymères sont sur une trajectoire de croissance annuelle de 8,38 % jusqu'en 2031, reflétant des spécifications actualisées et des attentes en matière de contenu circulaire. Les mesures politiques affectant les métaux, notamment les dérivés de l'acier utilisés dans les cadres et les structures de laboratoire, contribuent à des constructions hybrides qui réduisent la quantité de métal et facilitent la conformité. Les fabricants de mobilier et leurs fournisseurs investissent dans des flux de matériaux circulaires qui mettent l'accent sur le contenu recyclé et les processus reproductibles, certaines marques quantifiant la détournement annuel de déchets grâce à des programmes en boucle fermée. La conception pour la circularité influence également les décisions de portefeuille sur les sièges à base de polymères, où des produits emblématiques ont évolué vers des résines post-consommation, offrant un signal visible des priorités de recyclabilité dans les appels d'offres publics. Les exigences européennes en matière de durabilité, notamment les passeports numériques de produits et les seuils de contenu recyclé, incitent également les portefeuilles dédiés à l'éducation à documenter la provenance des matériaux et la gestion en fin de vie, en accord avec les critères d'achat institutionnels.
Dans les familles de bois, de métal et de polymères, le secteur du mobilier scolaire continue d'optimiser la durabilité, la maintenance et la facilité de reconfiguration afin que les salles de classe puissent prendre en charge l'évolution des formats de cours tout au long de la journée. Alors que la conformité pour le bois composite à faibles émissions est appliquée de manière plus cohérente dans les directives du secteur public, l'ingénierie des gammes de produits pour les panneaux et les plateaux intègre des adhésifs et des substrats répondant aux exigences en matière de formaldéhyde et de COV pour les environnements sensibles. Les designs hybrides bois-métal et les coques en polymère mono-matière jouent tous deux un rôle dans la réponse aux attentes en matière de cycle de vie et de recyclabilité, tout en garantissant que la sécurité en salle de classe reste primordiale dans la notation des marchés publics. L'évolution vers une transparence de bout en bout est également visible dans les programmes de remise à neuf et de réutilisation qui revalident la sécurité des produits et la couverture de garantie après remise en état, ce qui élargit les options acceptables dans les plans d'investissement et de durabilité. Dans ce contexte, le marché du mobilier scolaire bénéficie de familles de produits conçues pour le démontage, des pièces cohérentes et la maintenabilité qui maintiennent les environnements d'apprentissage productifs et conformes.
Par application :
les salles de classe dominent les parts, les laboratoires tirent la croissanceLes installations en salle de classe représentaient 69,36 % de la taille du marché du mobilier scolaire en 2025, et les laboratoires sont sur une trajectoire de croissance de 9,24 % jusqu'en 2031, alors que les sciences pratiques deviennent centrales dans les résultats d'apprentissage. Les programmes de bibliothèques évoluent vers des espaces d'apprentissage communs avec des agencements multi-zones, ce qui élargit la demande de sièges modulaires, de cloisons mobiles et de légères reconfigurations pour favoriser la collaboration ainsi que l'étude individuelle. Les politiques de financement qui privilégient les installations scientifiques et technologiques renforcent les mises à niveau des laboratoires et les besoins en mobilier spécialisé, des surfaces à l'alimentation intégrée et aux rangements adaptés à la sécurité des programmes. Les documents d'achat superposent également la qualité de l'air intérieur et l'ergonomie aux côtés de la fonction et de la maintenance, ce qui accroît le poids des certifications dans les évaluations pour les salles de classe et les laboratoires. En conséquence, le marché du mobilier scolaire continue d'ajouter des éléments reconfigurables et mobiles à chaque type d'application, soutenant la pédagogie moderne sans modifications structurelles.
Les salles de classe restent l'ancre de la demande mais nécessitent désormais des agencements différenciés selon le primaire, le secondaire et l'enseignement supérieur, ce dernier ajoutant des capacités hybrides de cours magistral et de sous-groupes dans la même salle. Les districts spécifient des options assis-debout et des sièges inclusifs pour soutenir le bien-être des enseignants et les besoins d'accès plus larges dans les espaces administratifs et du corps enseignant, ce qui élargit la gamme d'applications au-delà des salles de classe. Les plans d'investissement pour les grands districts incluent le mobilier aux côtés des programmes de construction, alignant les cycles de renouvellement sur les calendriers de construction pour optimiser les fenêtres d'achat et d'installation. Les contrôles acoustiques sont de plus en plus intégrés dans la planification des espaces pour atténuer le bruit dans les agencements ouverts et semi-ouverts, en accord avec les objectifs de qualité environnementale intérieure déjà intégrés dans les directives publiques. Ces évolutions continuent d'informer les portefeuilles des fournisseurs et de renforcer l'alignement du marché du mobilier scolaire sur les résultats d'apprentissage à travers les groupes d'âge et les typologies de bâtiments.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par canal de distribution :
le hors ligne se maintient, le en ligne progresse avec la dématérialisation des achatsLes canaux hors ligne ont conservé 38,33 % de l'activité en 2025, portés par les appels d'offres institutionnels directs qui spécifient les normes de conformité et de performance, tandis que les canaux en ligne se développent à un rythme de 10,39 % à mesure que les districts numérisent leurs achats. Les appels d'offres publics tendent à favoriser la conformité avérée aux normes BIFMA et similaires, ce qui renforce la position des fournisseurs établis dans l'éducation et des revendeurs sous contrat capables de livrer des projets clés en main. Les revendeurs hors ligne se différencient de plus en plus par la planification, l'installation et les services après-vente à l'échelle du campus, positionnant leur expertise comme une valeur ajoutée par rapport aux canaux purement en ligne pour les projets complexes. Les établissements adoptent également des portails fournisseurs et des outils de configuration qui raccourcissent les cycles de devis et d'exécution pour les articles standardisés et les systèmes de recharge, ce qui favorise des déploiements plus rapides et réduit les temps d'indisponibilité. Parallèlement, les directives d'achat mettent l'accent sur la sécurité et la qualité de l'air intérieur ainsi que sur la performance fonctionnelle quel que soit le canal, réduisant les offres acceptables et maintenant le marché du mobilier scolaire axé sur des options certifiées et adaptées à l'éducation.
Les clients institutionnels continuent d'utiliser les places de marché en ligne pour le réapprovisionnement et les accessoires, tout en orientant les grands projets multi-bâtiments vers des processus d'appels d'offres hors ligne où les services sur site sont essentiels. Les fabricants qui maintiennent un assemblage national, une logistique intégrée et un support spécifique à l'éducation bénéficient d'un avantage pour répondre aux exigences de planification et de niveau de service typiques des contrats du secteur public. La consolidation récente qui combine des réseaux de revendeurs complémentaires et des gammes de produits renforce davantage la densité de service et la compétitivité des offres dans toutes les régions, avec des implications pour les stratégies de canaux et la disponibilité des produits. Les configurateurs en ligne et les modèles basés sur des normes réduisent également les erreurs et les reprises dans le traitement des commandes, une amélioration opérationnelle qui s'aligne sur les attentes de responsabilité des districts. Ces dynamiques permettent un modèle de canal hybride où les partenaires hors ligne dirigent les installations complexes et les outils en ligne soutiennent la rapidité et la standardisation, renforçant collectivement le marché du mobilier scolaire.
Analyse géographique
Marché du mobilier scolaire en Amérique du Nord
L'Amérique du Nord a représenté 49,37 % de la taille du marché du mobilier scolaire en 2025, ce qui souligne une large base installée et une programmation d'investissements régulière qui finance les mises à niveau des environnements d'apprentissage sur des cycles pluriannuels. Les grands districts alignent leurs acquisitions de mobilier sur des cadres d'investissement à long terme qui incluent la modernisation et les extensions de capacité, stabilisant ainsi les achats de produits destinés à l'éducation à chaque horizon de planification. Les budgets provinciaux canadiens continuent de donner la priorité aux investissements dans les infrastructures scolaires, la Colombie-Britannique prévoyant un financement pluriannuel substantiel pour les projets de la maternelle à la terminale. Ces allocations portent sur les mises à niveau parasismiques, les extensions de capacité et les initiatives de modernisation, qui devraient se traduire par une demande soutenue en mobilier scolaire dans le cadre des appels d'offres publics et des programmes de rénovation en cours. Les mesures commerciales au Canada visant les produits dérivés de l'acier continuent de remodeler les choix d'approvisionnement pour les articles à structure métallique, renforçant l'argument en faveur d'une diversification des sources d'approvisionnement et d'un assemblage local pour les clients du secteur éducatif. Les politiques d'achat aux États-Unis mettent l'accent sur les normes de santé et de durabilité et encouragent les fournisseurs à documenter leur conformité au moment de la soumission, renforçant ainsi des critères cohérents pour les achats de la maternelle à la terminale dans toute la région.
Marché du mobilier scolaire en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un taux de 9,73 % jusqu'en 2031, soutenu par la construction de nouvelles écoles, les programmes de modernisation et les investissements publics massifs qui élargissent les capacités des salles de classe et des laboratoires. Dans la province du Pendjab au Pakistan, les mises à niveau de 100 écoles financées par la BAD comprennent des améliorations des salles de classe et des laboratoires, ce qui favorise des achats standardisés à grande échelle et des délais de livraison structurés. L'Asie du Sud-Est est également au cœur des préoccupations, où le financement de la Banque mondiale pour le Cambodge finance plus de 900 nouvelles salles de classe qui nécessiteront du mobilier, des espaces de travail pour les enseignants et des bureaux pour les élèves conformes aux normes d'accès inclusif et aux améliorations WASH. Des programmes complémentaires de la BAD modernisent les écoles techniques, notamment en intégrant des caractéristiques de résilience aux catastrophes et des installations modernes qui seront meublées et équipées lors des phases d'installation. Ces projets se concentrent sur la résilience, la santé et les normes de conception inclusive qui reflètent les meilleures pratiques internationales, ce qui contribue à harmoniser le marché du mobilier scolaire autour de spécifications communes dans toute la région.
Marché du mobilier scolaire en Europe et au Moyen-Orient
L'Europe et les autres régions présentent des configurations hétérogènes façonnées par les politiques, les règles de durabilité et la disponibilité des capitaux pour les actifs éducatifs, et ces facteurs encadrent des stratégies d'achat pluriannuelles. Les acheteurs européens anticipent une documentation élargie et une plus grande transparence des produits, notamment des passeports numériques de produits et des filières de fin de vie, ce qui élève le niveau d'exigence pour la participation au marché et les divulgations relatives à la chaîne d'approvisionnement. La pratique scandinave est largement citée pour son orientation vers l'ergonomie et le bien-être des élèves, ce qui continue d'influencer les spécifications et les portefeuilles de fournisseurs sur l'ensemble du continent. Au Moyen-Orient et dans d'autres zones géographiques à fort investissement, les nouveaux campus scolaires font souvent appel à du mobilier aux normes internationales et à une gestion de projet à périmètre complet, ce qui concentre les attributions auprès des fournisseurs capables d'assurer une livraison intégrée. Ces politiques et conditions de financement maintiennent un ensemble d'opportunités ciblées pour les fournisseurs spécialisés dans les espaces éducatifs, soutenant ainsi le marché du mobilier scolaire dans les régions à orientation politique et à fort potentiel de croissance.

Analyse de la chaîne de valeur
La chaîne de valeur commence par les intrants amont, notamment le bois dur et les panneaux de bois d'ingénierie, l'acier et l'aluminium pour les cadres, les résines plastiques et polymères pour les coques et le placage de chants, ainsi que les adhésifs et finitions qui doivent répondre aux exigences de faibles émissions intégrées aux marchés publics scolaires. La fabrication de composants et les sous-ensembles (tubes et cadres métalliques, coques moulées, plateaux stratifiés ou composites, roulettes et patins, ainsi que modules d'alimentation et de charge intégrés pour les programmes d'équipements) alimentent les opérations de fabrication OEM et sous-traitée, qui privilégient les tests de durabilité, la sécurité et la documentation conformes aux spécifications faisant fréquemment référence à des normes pertinentes pour l'éducation telles que BIFMA X6.1 et à des certifications de qualité de l'air intérieur telles que GREENGUARD Gold.
L'activité intermédiaire est portée par des fabricants spécialisés dans l'éducation et des fournisseurs de projets intégrés qui packagent conception, devis et installation en offres prêtes pour les appels d'offres destinées aux districts scolaires et universités. La distribution est dominée par les canaux hors ligne, notamment les revendeurs de mobilier sous contrat et les revendeurs spécialisés dans l'éducation, soutenus par des achats coopératifs et des contrats à attributions multiples qui agrègent la demande et simplifient les achats pour les entités publiques. ODP Business Solutions a rejoint en février 2025 un partenariat pluriannuel à attributions multiples pour le mobilier avec le Region 4 Education Service Center, élargissant ainsi l'accès au mobilier et aux services d'installation via une large structure coopérative. En aval, les acheteurs comprennent les districts scolaires publics, les écoles privées et les établissements d'enseignement supérieur qui gèrent des appels d'offres à plusieurs niveaux, des relevés de site, des installations estivales échelonnées et un service après-vente pour l'entretien et les pièces de remplacement. Les principaux points de blocage incluent la volatilité des prix des matières premières (acier, bois d'œuvre et résines) et les mesures commerciales affectant les coûts débarqués pour les catégories à cadre métallique, ce qui incite les fournisseurs à privilégier le double approvisionnement, l'assemblage domestique et des configurations plus standardisées afin de verrouiller les prix plus tôt dans le cycle d'achat.
Paysage concurrentiel
Le marché du mobilier scolaire reste fragmenté, comme en témoigne un score de concentration de marché modéré qui indique un large éventail de fournisseurs qualifiés spécialisés dans l'éducation aux côtés d'une consolidation sélective. Les fusions et partenariats récents ont amélioré l'échelle des acteurs de premier plan, mais la part combinée des principales entreprises reste bien en deçà des niveaux associés à une forte concentration. La consolidation aligne principalement des marques complémentaires orientées vers l'apprentissage et des réseaux de revendeurs, élargissant la portée géographique et la cohérence des services dans le primaire, le secondaire et l'enseignement supérieur. Les fabricants intégrés verticalement mettent l'accent sur l'assemblage national et les opérations spécifiques à l'éducation pour répondre aux exigences de service du secteur public et gérer les projets à délais contraints. Parallèlement, l'évolution des politiques commerciales liées à l'acier et aux produits dérivés incite à des ajustements d'approvisionnement et à une optimisation de la conception dans les catégories essentielles de mobilier.
La différenciation des produits sur le marché du mobilier scolaire est centrée sur la flexibilité, les sièges actifs et la technologie intégrée qui prennent en charge plusieurs modes d'apprentissage. Les salles de classe nécessitent de plus en plus des systèmes de mobilier pouvant passer facilement des cours magistraux à la collaboration et à l'étude individuelle. L'infrastructure de recharge et d'alimentation est devenue un facteur de différenciation concurrentiel clé, avec des solutions optimisées pour l'éducation réduisant les temps d'arrêt des appareils et simplifiant le support informatique. La durabilité est également devenue un facteur décisif dans les achats, incitant les fabricants à investir dans la conception circulaire, la remise à neuf et les programmes de réutilisation qui maintiennent les performances et les garanties. Les engagements RSE plus larges, notamment l'utilisation d'énergies renouvelables et la réduction des déchets mis en décharge, sont désormais couramment divulgués et alignés sur les critères d'achat institutionnels.
Les revendeurs continuent de jouer un rôle essentiel en coordonnant la planification, le phasage et l'installation pour les projets éducatifs complexes multi-bâtiments en étroite collaboration avec les fabricants. Leur implication aide les districts à gérer les délais, les budgets et la continuité opérationnelle lors des mises à niveau à grande échelle. Parallèlement, les outils numériques tels que les configurateurs en ligne et les modèles de commande standardisés améliorent la précision des devis et raccourcissent les cycles de fabrication à la commande pour les produits courants. Les marques leaders ancrent de plus en plus leurs stratégies de croissance autour de portefeuilles spécifiques à l'éducation, d'une documentation prête à la conformité et de principes de conception circulaire. Ensemble, ces tendances élèvent les attentes en matière de qualité de service, de durabilité et de conformité, soutenant la consolidation en cours tout en préservant une forte concurrence dans les segments spécialisés du marché du mobilier scolaire.
Leaders du secteur du mobilier scolaire
Virco Mfg. Corp.
MillerKnoll Inc.
KI Furniture
HNI Corp.
Haworth Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du mobilier scolaire
- MillerKnoll Inc.
- HNI Corp.
- Virco Mfg. Corp.
- KI Furniture
- Smith System Mfg. Co.
- Haworth Inc.
- VS America Inc.
- Fleetwood Group
- Paragon Furniture Inc.
- Scholar Craft
- Artcobell Corp.
- Hertz Furniture
- Marco Group Inc.
- Haskell Education
- Godrej Interio
- KOKUYO Co. Ltd.
- Vitra International AG
- Academia Furniture Industries
- Agati Furniture
- British Thornton
- Infiniti Modules

Opportunités de marché et perspectives d'avenir
Une opportunité majeure réside dans la mise à l'échelle de l'exécution des commandes importantes et standardisées liées aux programmes de construction et de rénovation scolaires, en particulier là où le financement multilatéral et public se traduit par de nouvelles salles de classe et des mises à niveau de laboratoires. Des projets tels que les approbations de la Banque asiatique de développement totalisant 381 millions USD en décembre 2025 pour la province du Pendjab (comprenant un accès élargi à l'enseignement secondaire ainsi que de nouvelles installations de formation et laboratoires) et les programmes de construction de salles de classe soutenus par la Banque mondiale en Asie du Sud-Est créent des besoins d'équipement récurrents qui favorisent les fournisseurs disposant d'une conformité documentée, de délais rapides et d'une capacité d'installation. Les fournisseurs capables de proposer des packages prêts pour les laboratoires et les salles de classe, incluant des surfaces résistantes aux produits chimiques, du rangement et une alimentation intégrée pour les appareils, peuvent aligner leurs offres sur ces projets financés tout en respectant les exigences sanitaires et de durabilité mentionnées dans les cahiers des charges.
Une deuxième opportunité concerne les produits et capacités de production intégrant la technologie et conformes aux normes, qui réduisent les perturbations globales liées à l'installation pour les écoles. Les bureaux à alimentation intégrée, les chariots de charge mobiles et les agencements reconfigurables pour l'apprentissage actif stimulent la demande envers les fabricants qui traitent la charge, la gestion des câbles et la facilité d'entretien comme des options standard plutôt que des ajouts personnalisés. Du côté de l'offre, les investissements en capacité et en automatisation ouvrent la voie à une production à grande échelle et compétitive en coûts destinée aux commandes du secteur éducatif, notamment la mise en service par Liserve d'une usine intelligente de 53 000 mètres carrés dans la province du Henan en avril 2026, dotée de lignes automatisées et de robots industriels ABB conçus pour un rendement unitaire élevé. La rigueur des marchés publics en matière d'émissions et de transparence des matériaux, y compris GREENGUARD Gold ainsi que des restrictions chimiques plus larges telles que REACH, crée également une demande pour des dossiers de soumission complets (COV, formaldéhyde, sécurité incendie, tests de cycle de vie), ainsi que pour des programmes de rénovation ou de réutilisation qui prolongent la durée de service des produits tout en conservant la sécurité et la couverture de garantie.
Recent Industry Developments in Marché du mobilier scolaire
- Juin 2026 : MillerKnoll, Inc. a publié ses résultats du quatrième trimestre et de l'exercice fiscal 2026 complet pour l'année clôturée le 30 mai 2026, reflétant la performance de ses activités axées sur les contrats qui fournissent du mobilier aux environnements institutionnels, y compris l'éducation. Cette mise à jour met en évidence la manière dont les grands acteurs des contrats utilisent des réseaux de fabrication et de revendeurs partagés à travers les catégories bureau, santé et éducation, augmentant la pression concurrentielle sur les fournisseurs spécialisés uniquement dans l'éducation pour égaler les niveaux de service et la documentation de conformité.
- Mai 2026 : KI a ouvert un nouveau Inspiration Center au 1045 W. Fulton Street à Chicago et a dévoilé sa plateforme technologique Cognetic pour les sièges. La salle d'exposition élargie et le positionnement technologique renforcent l'activité de spécification en amont auprès des architectes, revendeurs et acheteurs institutionnels, soutenant une vente à plus forte valeur ajoutée autour de l'ergonomie et de la performance utilisateur plutôt que du siège de commodité seul.
- Décembre 2024 : MillerKnoll a annoncé l'élimination des PFAS de son portefeuille de marques nord-américain. Cette mise à jour s'aligne sur le renforcement des attentes en matière de gestion des produits chimiques dans les marchés publics institutionnels et soutient la différenciation des fournisseurs, alors que les écoles et universités notent de plus en plus les offres sur la qualité environnementale intérieure et la gestion responsable des matériaux, en plus du prix et de la durabilité.


Marché du mobilier scolaire Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre le mobilier scolaire acheté et utilisé dans les écoles primaires et secondaires ainsi que dans les établissements d'enseignement supérieur pour les espaces d'apprentissage et de soutien, mesuré en termes de chiffre d'affaires. Le périmètre inclut les articles essentiels utilisés dans les salles de classe, les bibliothèques et les laboratoires, où la demande est liée aux effectifs, aux budgets éducatifs et aux cycles de rénovation.
Exclusions du périmètre : le mobilier principalement destiné aux domiciles ou aux bureaux généraux, ainsi que les travaux de construction de bâtiments et les services de design intérieur autonomes, ne sont pas comptabilisés dans ce marché.
Aperçu de la segmentation
- Par produit
- Mobilier de rangement
- Mobilier de rangement
- Mobilier de laboratoire
- Autres produits (podiums, tableaux blancs, tableaux d'affichage)
- Par matériau
- Bois
- Métal
- Plastique et polymère
- Autre matériau
- Par application
- Salle de classe
- Bibliothèque
- Laboratoires
- Autres (bureaux administratifs et du corps enseignant, espaces extérieurs et communs, etc.)
- Par canal de distribution
- Hors ligne
- Appels d'offres institutionnels directs
- Revendeurs spécialisés et de détail
- Revendeurs de mobilier sous contrat
- En ligne
- Commerce électronique direct des fabricants
- Places de marché tierces
- Hors ligne
- Par géographie
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour construire le tableau initial de la demande et éviter de deviner combien d'espaces d'apprentissage sont ajoutés ou mis à niveau chaque année. Nous examinons les séries de dépenses publiques en éducation et d'effectifs, ainsi que les signaux liés aux marchés publics et aux normes qui influencent le comportement d'achat et le calendrier de remplacement.
Les intrants courants incluent les statistiques officielles de l'éducation (comme celles de l'Institut de statistique de l'UNESCO et des ministères nationaux de l'éducation), les indicateurs macroéconomiques de la Banque mondiale et de l'OCDE, ainsi que des indices commerciaux et d'expédition provenant d'UN Comtrade et des portails douaniers nationaux. Nous examinons également les normes et documents d'orientation en accès libre d'organismes tels que BIFMA, ainsi que les appels d'offres publics, les avis de marchés publics des districts scolaires, et les dépôts et communications aux investisseurs des fabricants. Si nécessaire, des abonnements payants pour les données financières et de veille des entreprises, les bases de données de brevets, et les données d'import-export au niveau des expéditions permettent de recouper l'exposition des fournisseurs et les tendances de mix produit. Ces sources documentaires sont illustratives et non exhaustives, et de nombreuses autres références sont utilisées pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Les travaux primaires sont utilisés pour vérifier la cohérence de ce que les signaux documentaires suggèrent quant aux cycles d'achat réels, aux mouvements de prix et à la répartition pratique entre sièges, rangement et équipements de laboratoire. Nous échangeons avec un ensemble de fabricants, distributeurs, acheteurs institutionnels et spécialistes des canaux dans les principales régions afin de confirmer et d'ajuster les hypothèses sur les délais de passation des marchés, les déclencheurs de remplacement de produits et le comportement de commande en ligne versus hors ligne.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33% | Cadres dirigeants : 18% | APAC : 42% |
| Rang intermédiaire : 49% | Responsables fonctionnels/d'unité : 38% | EMEA : 35% |
| Petits acteurs : 18% | Managers : 44% | Amériques : 23% |
Dimensionnement et prévision du marché
Le dimensionnement du marché est construit selon une approche descendante où l'activité d'infrastructure éducative et les bassins de demande sont reconstitués à partir des niveaux d'effectifs, des ajouts de salles de classe et de l'intensité des rénovations, puis convertis en dépenses de mobilier en utilisant les schémas d'achat observés. Une fois le total établi, nous le corroborons avec des vérifications ascendantes sélectives, telles que des prix de vente moyens échantillonnés pour les bureaux, chaises et articles de rangement, ainsi que des vérifications de canaux sur les volumes de commandes et le mix. Si des écarts apparaissent, nous ajustons les totaux en conséquence.
Les intrants les plus importants pour le mobilier scolaire incluent la croissance des effectifs étudiants, les budgets d'investissement et de fonctionnement de l'éducation publique et privée, les ouvertures de nouvelles écoles et le nombre de salles de classe, les cycles de remplacement pour les sièges et bureaux, la part des mises à niveau de laboratoires et bibliothèques, ainsi que les évolutions typiques des matériaux affectant les prix. Dans les prévisions, une analyse de scénarios est utilisée afin que les resserrements budgétaires, les impulsions d'infrastructure portées par les politiques publiques, et les ajustements de prix liés à l'inflation puissent être reflétés sans imposer un résultat unique et linéaire. Lorsque les intrants ascendants sont incomplets pour les pays plus petits ou les canaux fragmentés, nous utilisons des références régionales liées aux effectifs et aux dépenses par élève, suivies d'une nouvelle vérification par des experts.
Validation des données et cycle de mise à jour
La validation s'effectue en plusieurs couches afin que les chiffres finaux ne dépendent pas d'un seul indicateur. Nous comparons les résultats du modèle à des signaux indépendants tels que les volumes des marchés publics, les flux commerciaux pour les catégories de mobilier pertinentes, et l'exposition au chiffre d'affaires déclarée par les entreprises vendant au secteur de l'éducation. Lorsqu'un écart semble inhabituel, les hypothèses sous-jacentes concernant la tarification, les taux de remplacement ou les répartitions régionales sont réexaminées, et des appels de suivi sont déclenchés pour confirmer ce qui a changé.
Avant validation finale, le modèle et ses intrants font l'objet d'une révision par des pairs afin de vérifier la logique des unités, le calendrier de conversion des devises et l'alignement des années. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que d'importants programmes politiques ou des mouvements brusques des prix des matières premières. Juste avant la livraison, une dernière révision par un analyste est effectuée afin que les clients reçoivent la vision la plus récente et actualisée.
Comparaison de l'estimation du marché du mobilier scolaire de Mordor Intelligence avec d'autres estimations publiées
Il est normal de constater des tailles de marché différentes pour le mobilier scolaire, même lorsque les titres semblent similaires. Les différences proviennent généralement de la manière dont les chercheurs définissent les lieux d'achat, du fait que le mobilier de laboratoire et de bibliothèque soit ou non traité comme faisant partie du même ensemble, et de la façon dont les prix sont projetés d'année en année.
En suivant les signaux de demande portés par les marchés publics et en actualisant les limites du périmètre, Mordor Intelligence maintient un dimensionnement centré sur le mobilier à usage éducatif dans les salles de classe, bibliothèques et laboratoires. Cela tend à éviter d'ajouter des catégories de mobilier adjacentes qui ne sont pas systématiquement achetées via les budgets scolaires.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,65 milliards USD (2025) | |
| Cabinet de conseil mondial A | 4,66 milliards USD (2025) | Cette estimation semble utiliser un périmètre de revenus plus restreint, ce qui peut se produire lorsque le mobilier scolaire est principalement comptabilisé comme des articles essentiels de salle de classe, avec une part plus faible du mobilier de laboratoire, de bibliothèque et d'autres espaces d'apprentissage inclus. |
| Éditeur sectoriel B | 4,75 milliards USD (2025) | L'écart peut être dû à une couverture régionale différente et à une méthode différente de projection de l'évolution des prix, en particulier si la répercussion de l'inflation est moyennée largement plutôt que vérifiée par rapport au comportement des marchés publics dans l'éducation. |
Sur les trois valeurs, le principal constat est que la définition et la logique de conversion font davantage varier le total que de petites différences de calcul. Notre approche reste traçable car la demande est reliée aux indicateurs d'activité éducative, et le chiffre final est recoupé avec des retours pratiques sur les prix et le mix avant d'être finalisé pour l'année.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché mondial du mobilier scolaire et ses perspectives de croissance jusqu'en 2031 ?
La taille du marché du mobilier scolaire est de 7,06 milliards USD en 2026 et devrait atteindre 9,97 milliards USD d'ici 2031 avec un CAGR de 7,16 %.
Quelles catégories de produits sont en tête et lesquelles connaissent la croissance la plus rapide dans les établissements scolaires ?
Les sièges ont dominé avec une part de 48,44 % en 2025, tandis que le mobilier de laboratoire est la catégorie à la croissance la plus rapide avec un CAGR de 8,17 % jusqu'en 2031.
Comment les tendances en matière de matériaux évoluent-elles pour le mobilier de salle de classe et de laboratoire ?
Le bois représentait une part de 41,64 % en 2025, et les plastiques et dérivés polymères croissent à 8,38 % par an, portés par les exigences de contenu circulaire et de durabilité.
Quelles applications dominent les dépenses dans l'éducation, et où la croissance est-elle la plus forte ?
Les salles de classe représentaient 69,36 % des installations en 2025, et les laboratoires devraient croître à 9,24 % jusqu'en 2031.
Quelle région est actuellement en tête, et quelle région se développe le plus rapidement ?
L'Amérique du Nord était en tête avec 49,37 % en 2025, et l'Asie-Pacifique est la région à la croissance la plus rapide avec un taux de 9,73 % jusqu'en 2031.
Comment les canaux d'achat évoluent-ils pour les acheteurs du primaire, du secondaire et de l'enseignement supérieur ?
Les canaux hors ligne représentaient 38,33 % en 2025 en raison des projets clés en main, tandis que les canaux en ligne se développent à 10,39 % à mesure que la dématérialisation des achats accélère les achats standardisés.
Dernière mise à jour de la page le:



