
Taille et part du marché du financement basé sur les revenus
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 21.10 Milliards de dollars |
| Taille du Marché (2031) | 56.70 Milliards de dollars |
| Growth Rate (2026 - 2031) | 21.90 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
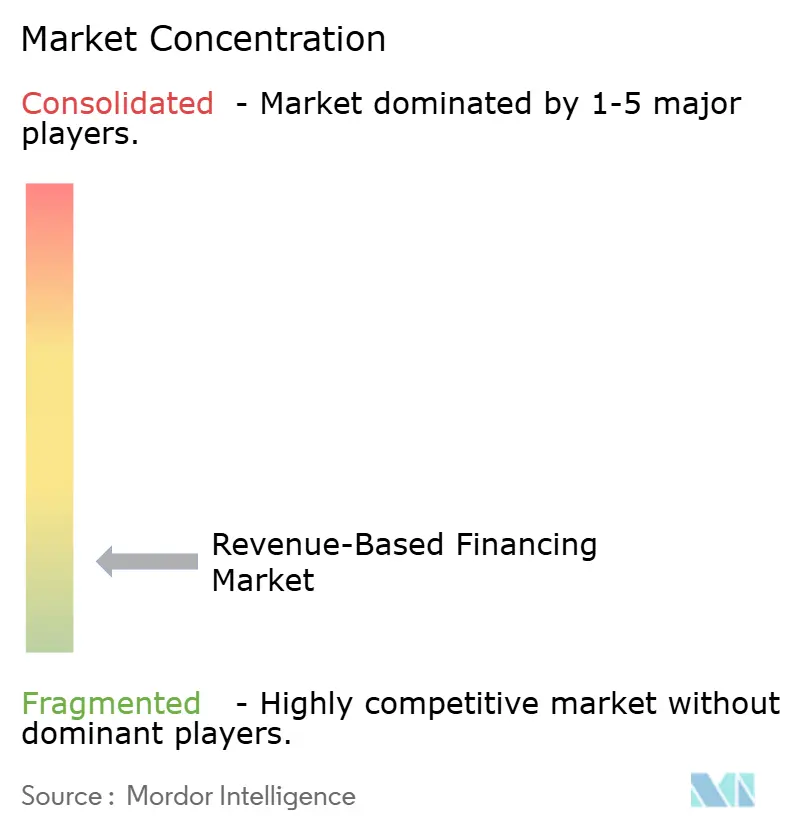
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché du financement basé sur les revenus par Mordor Intelligence
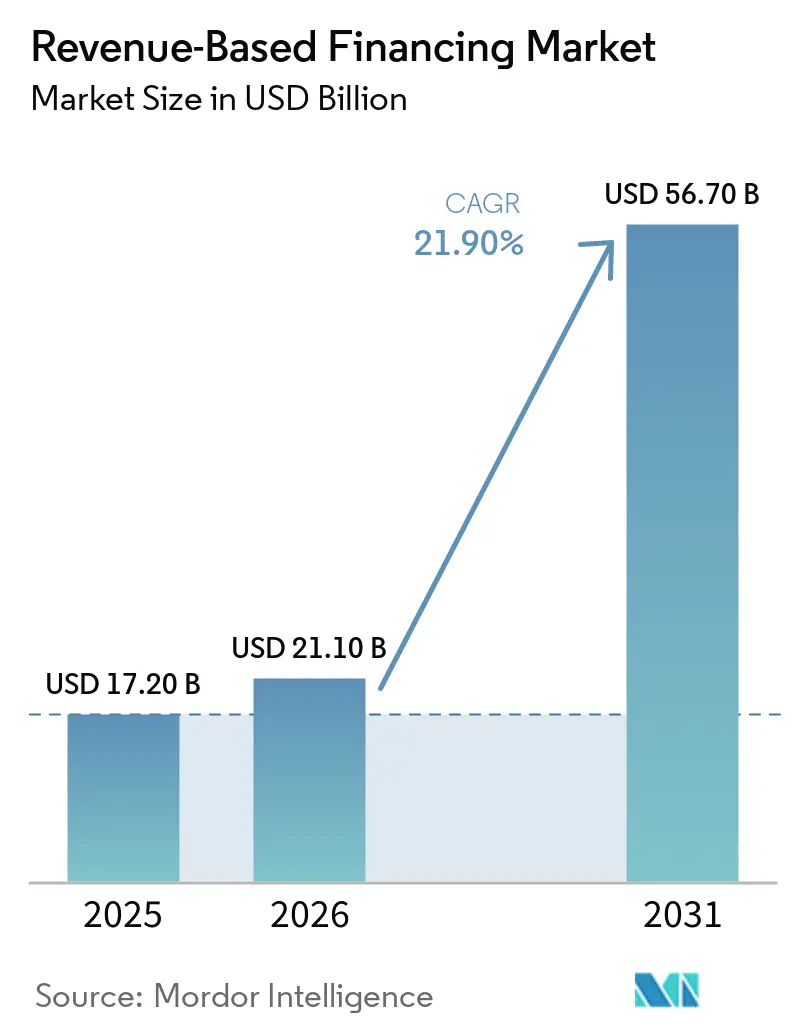
La taille du marché du financement basé sur les revenus est estimée à 17,20 milliards USD en 2025, à 21,10 milliards USD en 2026, et devrait atteindre 56,70 milliards USD d'ici 2031 à un CAGR de 21,90 % sur la période 2026 à 2031. Le marché du financement basé sur les revenus se développe car de plus en plus d'entreprises dirigées par leurs fondateurs cherchent des capitaux de croissance sans céder de parts de propriété, notamment à mesure que le financement par actions devient plus sélectif. Le marché du financement basé sur les revenus bénéficie également des connexions à l'open banking et des liens directs avec les systèmes de paiement, de comptabilité et de commerce, qui raccourcissent les délais de souscription et améliorent la rapidité des décisions. Le marché du financement basé sur les revenus gagne le soutien des modèles d'abonnement et de revenus récurrents, car les flux de trésorerie mensuels prévisibles sont plus faciles à souscrire que les emprunts adossés à des actifs pour de nombreuses entreprises numériques. Le marché du financement basé sur les revenus évolue également vers une distribution intégrée, où le capital est délivré au sein des plateformes logicielles et commerciales que les entreprises utilisent déjà au quotidien. Le marché du financement basé sur les revenus est encore limité par les exigences de divulgation dans différentes juridictions et par l'exposition à la souscription lorsqu'un emprunteur dépend trop fortement d'une seule plateforme ou d'un seul canal de vente.
Points clés du rapport
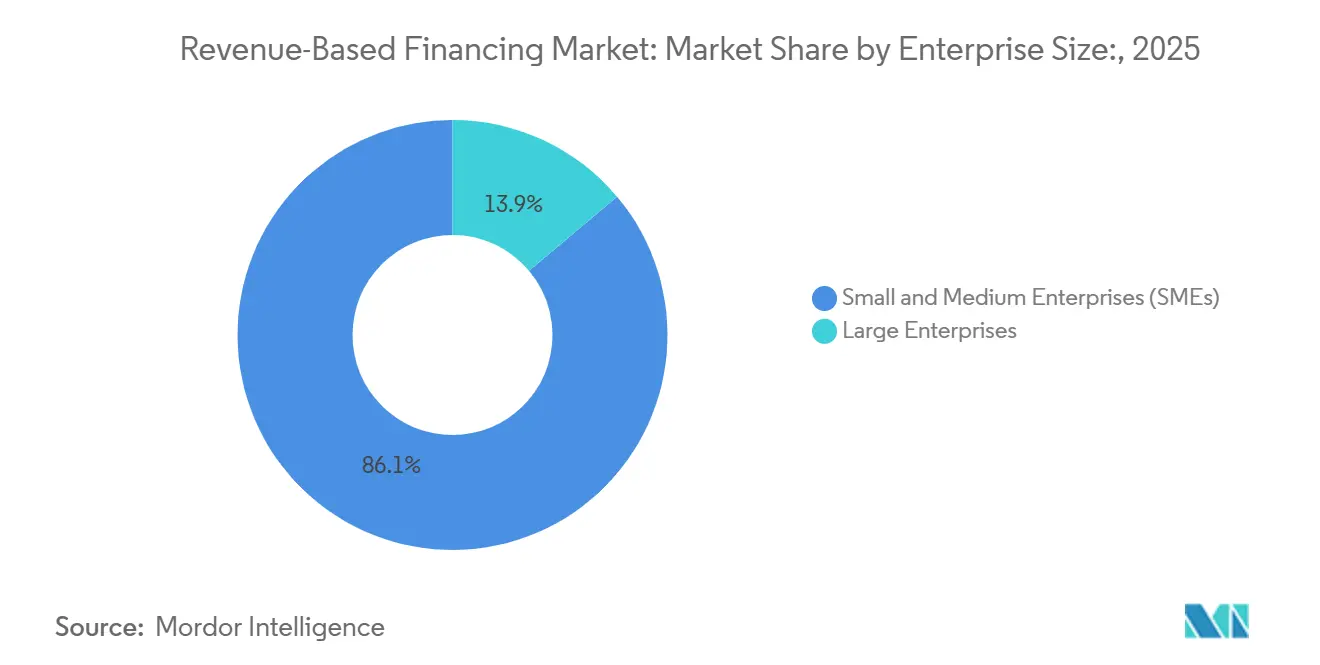
- Par taille d'entreprise, les PME détenaient 86,1 % de la part du marché du financement basé sur les revenus en 2025, tandis que les grandes entreprises affichaient le CAGR projeté le plus élevé à 25,8 % jusqu'en 2031.
- Par secteur d'activité, le commerce de dtail et le commerce électronique représentaient 38,3 % de la part du marché du financement basé sur les revenus en 2025, tandis que la santé et la santé numérique devraient se développer à un CAGR de 26,6 % jusqu'en 2031.
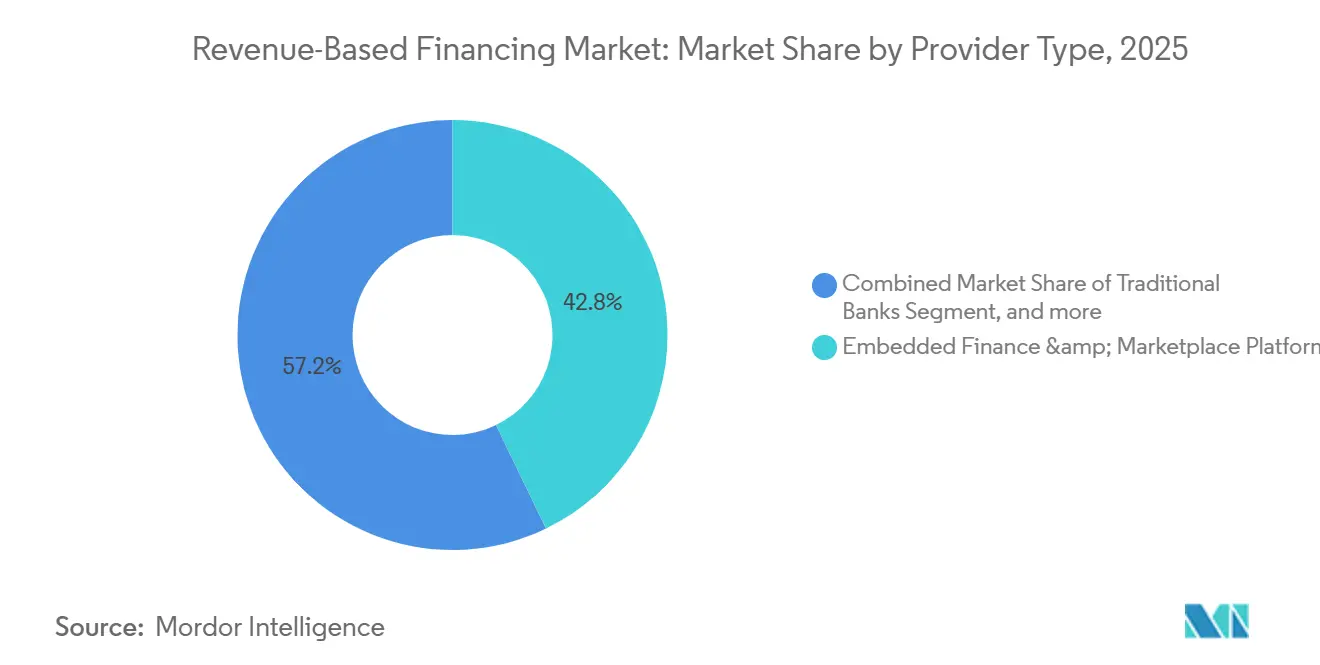
- Par type de fournisseur, les plateformes de finance intégrée et de place de marché détenaient 42,8 % de la part du marché du financement basé sur les revenus en 2025 et affichaient également le CAGR projeté le plus élevé à 24,9 % jusqu'en 2031.
- Par canal, l'origination via les places de marché et les plateformes était en tête avec 47,1 % de la part du marché du financement basé sur les revenus en 2025, tandis que les partenariats de finance intégrée devraient progresser à un CAGR de 27,8 % jusqu'en 2031.
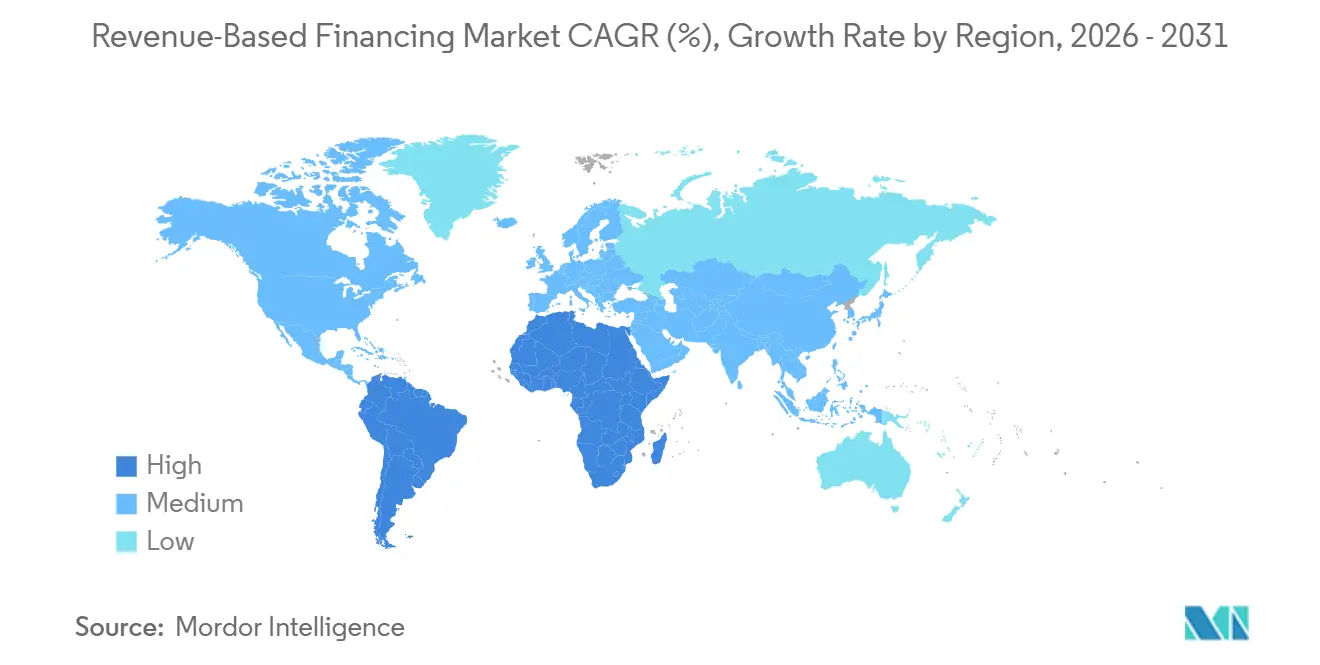
- Par géographie, l'Amérique du Nord détenait 57,3 % de la part du marché du financement basé sur les revenus en 2025, tandis que l'Asie-Pacifique affichait le CAGR projeté le plus rapide à 24,9 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du financement basé sur les revenus
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Souscription plus rapide grâce aux données financières intégrées | +4.8% | Mondial, avec l'Asie-Pacifique comme cœur et des retombées vers le MEA | Moyen terme (2 à 4 ans) |
| Demande croissante de capital non dilutif | +4.2% | Mondial | Court terme (≤ 2 ans) |
| Croissance des modèles d'abonnement et de revenus récurrents | +3.5% | Amérique du Nord et Europe, avec des gains précoces en Inde et en Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Expansion du commerce numérique allégé en actifs et des entreprises de créateurs | +3.1% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Évolution vers un capital aligné sur la performance dans des cycles de financement incertains | +2.8% | Mondial | Court terme (≤ 2 ans) |
| Distribution secondaire et financement d'entrepôt pour une origination évolutive | +2.4% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de capital non dilutif
Le marché du financement basé sur les revenus connaît une demande plus forte car de nombreux fondateurs considèrent désormais la conservation de la propriété comme une priorité de financement fondamentale plutôt qu'une préférence secondaire. Ce changement est le plus important pour les entreprises qui génèrent déjà des revenus et souhaitent financer l'acquisition de clients, les stocks ou l'expansion sans ajouter de pression de remboursement fixe ni accepter de dilution. L'attrait est plus fort dans les cycles de financement incertains car les entreprises peuvent mieux aligner les remboursements sur la performance commerciale plutôt que de s'enfermer dans des structures d'endettement conventionnelles. Le marché du financement basé sur les revenus atteint donc des entreprises trop avancées pour un financement par l'entourage mais encore réticentes à accepter des conditions de capital-risque qui réduisent le contrôle. Cette demande élargit le marché au-delà des startups logicielles soutenues par du capital-risque et pousse les fournisseurs à développer des produits qui servent un plus large éventail d'entreprises en phase de croissance.
Croissance des modèles d'activité à abonnement et à revenus récurrents
Le marché du financement basé sur les revenus est soutenu par la diffusion des modèles de revenus récurrents au-delà des logiciels vers la santé, les médias, l'éducation et les services aux consommateurs. Ce changement réduit la dépendance à un seul secteur car les méthodes de souscription développées pour le SaaS peuvent désormais être utilisées dans d'autres catégories avec des encaissements mensuels réguliers. Il améliore également la confiance des fournisseurs car les données de facturation récurrente donnent une vision plus claire de la capacité de remboursement que les transactions ponctuelles ou les flux de trésorerie saisonniers. Le marché du financement basé sur les revenus bénéficie de ce changement car les fournisseurs peuvent standardiser la souscription, automatiser le suivi et s'étendre à de nouvelles catégories sans reconstruire l'intégralité du processus de crédit à chaque fois. À mesure que davantage de secteurs adoptent des modèles de revenus par abonnement, à l'usage ou par service répété, le bassin d'emprunteurs adressables devient plus large et plus stable.
Souscription plus rapide grâce à l'intégration des données financières intégrées
Le marché du financement basé sur les revenus est remodelé par l'accès direct aux données financières en temps réel provenant des comptes bancaires, des systèmes de paiement, des logiciels de comptabilité et des plateformes commerciales. Ce modèle permet aux fournisseurs d'évaluer la performance commerciale actuelle plutôt que de s'appuyer uniquement sur des indicateurs retardés, améliorant à la fois la rapidité et la précision de la tarification. Les entreprises répondent également bien à cette approche car les demandes deviennent plus courtes et les décisions de financement peuvent s'aligner sur le rythme opérationnel, comme les achats de stocks ou les dépenses marketing. Le marché du financement basé sur les revenus se rapproche donc des logiciels de flux de travail, où les offres apparaissent dans les systèmes que les commerçants utilisent déjà pour vendre, encaisser et réconcilier les revenus. Ce changement renforce les fournisseurs qui contrôlent la distribution via des plateformes et affaiblit les prêteurs qui dépendent encore de canaux d'acquisition externes plus lents.
Expansion du commerce numérique allégé en actifs et des entreprises de créateurs
Le marché du financement basé sur les revenus attire davantage d'emprunteurs parmi les entreprises numériques allégées en actifs, notamment les marques en vente directe aux consommateurs, les développeurs d'applications, les entreprises dirigées par des créateurs et les prestataires de services en ligne. Ces entreprises ont souvent peu de garanties physiques, mais génèrent néanmoins des flux de revenus visibles et mesurables pouvant soutenir des structures de remboursement flexibles. Leur besoin de financement est également fréquent car les liquidités doivent être déployées rapidement pour les stocks, la publicité, l'exécution des commandes ou l'acquisition de clients. Le marché du financement basé sur les revenus convient bien à ces modèles car le remboursement peut s'aligner sur la performance des ventes plutôt que de suivre un calendrier fixe qui ignore la volatilité des revenus. À mesure que le commerce numérique se développe et que davantage de personnes ou de petites équipes monétisent via des plateformes, les fournisseurs accèdent à un large bassin d'opportunités de petits et moyens montants.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Ambiguïté juridictionnelle dans la classification des produits et la divulgation | -2.3% | Amérique du Nord, en expansion vers l'Europe | Moyen terme (2 à 4 ans) |
| Adéquation limitée pour les entreprises en phase de pré-revenus et à revenus irréguliers | -1.8% | Mondial | Court terme (≤ 2 ans) |
| Friction d'accès aux données entre les écosystèmes bancaires, comptables et de plateformes | -1.5% | Asie-Pacifique, MEA, Europe | Moyen terme (2 à 4 ans) |
| Sensibilité de la souscription à la concentration des revenus sur quelques plateformes | -1.2% | Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Ambiguïté juridictionnelle dans la classification des produits et la divulgation
Le marché du financement basé sur les revenus fait face à un environnement de conformité plus complexe à mesure que les règles de divulgation et les classifications de produits se développent de manière inégale selon les juridictions. Cela crée une pression opérationnelle car les fournisseurs peuvent avoir besoin de revoir les contrats, les divulgations et les processus d'intégration pour différents États ou pays. Les grands fournisseurs de plateformes peuvent gérer cette charge plus facilement car ils disposent de ressources juridiques, d'équipes de conformité plus larges et de budgets plus importants pour les mises à jour des systèmes. Les spécialistes plus petits font face à un arbitrage plus difficile car les coûts de conformité peuvent augmenter plus vite que le volume d'origination dans les marchés nouvellement réglementés. Le marché du financement basé sur les revenus pourrait donc voir un avantage se déplacer vers les grands acteurs intégrés si les patchworks réglementaires continuent de s'étendre sans harmonisation claire.
Adéquation limitée pour les entreprises en phase de pré-revenus et à revenus irréguliers
Le marché du financement basé sur les revenus ne peut pas servir tous les emprunteurs car il dépend de flux de revenus visibles et raisonnablement réguliers. Les entreprises en phase de pré-revenus, les entreprises basées sur des projets et les opérateurs fortement saisonniers se situent souvent en dehors des seuils normaux de souscription, même lorsque leurs perspectives commerciales à long terme sont solides. Cela réduit la demande adressable effective dans les régions où de nombreuses petites entreprises opèrent encore avec des registres de revenus informels ou irréguliers. Cela signifie également que les chiffres globaux des PME ne se traduisent pas directement en volume d'emprunteurs qualifiés sur le marché du financement basé sur les revenus. Les fournisseurs peuvent étendre leur portée grâce à des produits hybrides ou des modèles prédictifs, mais ces approches ajoutent de la complexité de service et peuvent réduire les avantages d'efficacité des structures pures de partage des revenus.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille d'entreprise : l'échelle des PME continue d'ancrer la demande
Les PME détenaient 86,1 % de la part du marché du financement basé sur les revenus en 2025, ce qui confirme que le produit sert encore des entreprises qui se trouvent souvent en dehors des canaux de crédit institutionnel traditionnels. Cette position est renforcée par la structure du marché du financement basé sur les revenus, où de nombreuses offres sont intégrées dans les plateformes marchandes et logicielles déjà utilisées quotidiennement par les petites entreprises. Cela réduit les coûts d'acquisition pour les fournisseurs et donne au processus de financement l'apparence d'un outil opérationnel plutôt que d'un événement d'emprunt distinct. L'extrémité des petits montants du marché est également devenue plus accessible à mesure que les prêteurs spécialisés abaissent les seuils minimaux de revenus et simplifient les processus d'approbation. Founderpath a déclaré avoir financé 271 millions USD à plus de 724 fondateurs de logiciels d'ici 2026, démontrant comment les modèles spécialisés continuent d'élargir l'accès pour les petites entreprises à revenus récurrents [1]Founderpath, "Financement basé sur les revenus pour les fondateurs SaaS," Founderpath, founderpath.com.
Le marché du financement basé sur les revenus devrait continuer à donner la priorité aux PME, car ces entreprises valorisent la flexibilité, la rapidité et le contrôle plus que ce que les structures de prêt conventionnelles offrent souvent. Dans le même temps, les grandes entreprises devraient croître à un CAGR de 25,8 % jusqu'en 2031, ce qui suggère un élargissement des cas d'usage du capital lié aux revenus dans des stratégies de trésorerie plus structurées. Dans cette partie du secteur du financement basé sur les revenus, le capital est souvent utilisé pour des programmes de croissance clairement définis où un calendrier de remboursement fixe créerait une pression inutile sur les flux de trésorerie. Le modèle de distribution change également à ce niveau car les transactions plus importantes ont tendance à passer par des fonds de crédit privé, des facilités d'entrepôt et des investisseurs structurés plutôt que par des interfaces de plateformes grand public. Ce schéma montre que le marché du financement basé sur les revenus s'étend du fonds de roulement des petites entreprises vers des décisions de financement de croissance plus importantes et plus délibérées.


Par secteur d'activité : le commerce de détail mène en volume tandis que la santé prend de l'élan
Le commerce de détail et le commerce électronique représentaient 38,3 % de la part du marché du financement basé sur les revenus en 2025, ce qui en fait le plus grand secteur vertical. Cette avance reflète une adéquation pratique entre le produit et le cycle opérationnel des commerçants en ligne, où le capital est nécessaire avant que les ventes ne soient réalisées et où le remboursement peut être lié à un flux de transactions visible. Les données de plateforme facilitent également la souscription car les commerçants génèrent des signaux continus sur les ventes, les retours et les schémas de commandes. Cette combinaison a maintenu le commerce de détail et le commerce électronique au centre du marché du financement basé sur les revenus même à mesure que les fournisseurs s'étendent à d'autres secteurs. La catégorie bénéficie également des stratégies de prêt intégré des plateformes commerciales qui peuvent présenter le financement nativement au point d'activité commerciale.
Le marché du financement basé sur les revenus s'élargit également au-delà du commerce, car la logique de souscription s'applique désormais à davantage de catégories orientées services et à revenus récurrents. La technologie et les logiciels restent importants car les revenus récurrents annuels ou mensuels sont faciles à surveiller, et cela continue de façonner les normes de souscription dans une grande partie du secteur du financement basé sur les revenus. La santé et la santé numérique devraient croître à un CAGR de 26,6 % jusqu'en 2031, ce qui en fait le secteur vertical à la croissance la plus rapide dans les perspectives actuelles. Son élan reflète l'essor des soins par abonnement, des visites récurrentes, de la prestation de soins numériques et des modèles de remboursement qui créent des flux de trésorerie mensuels plus prévisibles que les structures commerciales de santé antérieures. L'alimentation et les boissons, la fabrication, les biens de consommation et l'éducation restent plus petits aujourd'hui, mais ils deviennent plus faciles à souscrire pour les fournisseurs à mesure que les intégrations standardisées et les modèles de flux de trésorerie se répandent dans les secteurs.
Par type de fournisseur : les plateformes intégrées détiennent la position structurelle la plus solide
Les plateformes de finance intégrée et de place de marché détenaient 42,8 % de la part du marché du financement basé sur les revenus en 2025 et affichaient le CAGR projeté le plus rapide à 24,9 % jusqu'en 2031, ce qui en fait la catégorie de fournisseurs la plus solide du marché du financement basé sur les revenus. Cela confère un avantage structurel car les plateformes contrôlent déjà la relation marchande, le flux de paiement et une grande partie des données nécessaires à la souscription et au remboursement. Le capital peut donc être proposé dans le même environnement où une entreprise gère déjà ses commandes, ses règlements ou son acquisition de clients. Cela donne aux fournisseurs intégrés de meilleures économies de distribution que les prêteurs autonomes, qui doivent sourcer, intégrer et surveiller les emprunteurs en dehors du flux de travail principal. Liberis et Deliveroo ont lancé Deliveroo Capital au Royaume-Uni en février 2026, en utilisant les données de ventes en temps réel de la plateforme pour fournir des financements pré-approuvés aux partenaires restaurateurs via le Deliveroo Partner Hub [2]Deliveroo, "Deliveroo s'associe à Liberis pour lancer 'Deliveroo Capital', offrant aux restaurants un accès au financement," Deliveroo, deliveroo.co.uk.
Le marché du financement basé sur les revenus accorde encore un rôle important aux fournisseurs spécialisés car ils évoluent souvent plus rapidement dans la conception de produits et peuvent servir des secteurs qui ne sont pas encore entièrement captés par les grandes plateformes. Wayflyer, par exemple, a lancé un Fonds d'Innovation en octobre 2025 pour aller au-delà du commerce électronique vers le commerce de détail, le SaaS, les services aux consommateurs et la santé, signalant une tentative claire de défendre la croissance face à l'expansion des plateformes. Les banques traditionnelles et les institutions financières restent plus sélectives et sont plus susceptibles de participer via des structures de partenariat que par une origination directe large sur le marché du financement basé sur les revenus. Les fonds d'investissement alternatifs sont importants car ils fournissent des financements d'entrepôt et des capitaux secondaires qui aident les originateurs à se développer sans supporter l'intégralité du risque sur leurs bilans. Cette structure en couches suggère que le pouvoir d'origination pourrait se concentrer sur les plateformes intégrées, tandis que la profondeur du financement continue de dépendre de la coopération entre les spécialistes et les fournisseurs de capitaux institutionnels.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par canal : l'origination via les plateformes est en tête tandis que les partenariats intégrés s'accélèrent
L'origination via les places de marché et les plateformes représentait 47,1 % de la part du marché du financement basé sur les revenus en 2025, ce qui en fait le canal le plus important du marché du financement basé sur les revenus. Ce canal fonctionne bien car le financement peut être proposé aux commerçants au bon moment opérationnel, souvent avant qu'ils ne commencent activement une recherche de financement distincte. La déduction automatisée sur les règlements simplifie également le remboursement et réduit les frictions pour les fournisseurs et les emprunteurs. Ces caractéristiques ont permis aux modèles basés sur les plateformes de jouer un rôle de premier plan sur le marché du financement basé sur les revenus, en particulier pour les emprunteurs de petites et moyennes entreprises. Shopify Capital a originé 1,4 milliard USD de prêts aux entreprises et d'avances de fonds aux commerçants au premier trimestre 2026, démontrant la rapidité avec laquelle un modèle natif à une plateforme peut se développer lorsque la distribution et le remboursement se trouvent dans le même écosystème.
Le marché du financement basé sur les revenus voit également les partenariats de finance intégrée émerger comme le canal à la croissance la plus rapide, avec un CAGR projeté de 27,8 % jusqu'en 2031. Ce modèle élargit la portée car les fournisseurs de capitaux peuvent se connecter aux facilitateurs de paiement, aux plateformes logicielles verticales et aux systèmes d'exploitation qui servent déjà les utilisateurs professionnels. Pipe a levé 16 millions USD en avril 2026 et a déclaré avoir triplé ses revenus en 2025 tout en étendant sa facilité d'entrepôt Victory Park Capital à 225 millions USD, soulignant l'investissement dans les modèles d'origination intégrée [3]Pipe, "Pipe lève 16 millions USD dans un nouveau tour de financement mené par Fin Capital et MaC Venture Capital," BusinessWire, businesswire.com. L'origination directe reste importante pour les transactions plus importantes ou plus personnalisées où la révision humaine et la structuration restent nécessaires, mais son poids relatif devrait s'alléger à mesure que la souscription automatisée s'améliore. Le marché du financement basé sur les revenus semble donc évoluer de la génération de leads autonome vers des réseaux de distribution intégrés qui combinent l'accès aux données, le placement natif et le remboursement automatisé.
Analyse géographique
L'Amérique du Nord détenait 57,3 % de la part du marché du financement basé sur les revenus en 2025, ce qui en fait la principale base régionale. La région bénéficie d'un mélange dense d'entreprises SaaS, de vendeurs de commerce numérique et d'entreprises dirigées par des créateurs qui génèrent des flux de revenus récurrents et visibles sur les plateformes, ce que ce modèle requiert. Elle dispose également d'une infrastructure de financement d'entrepôt plus solide que les autres régions, ce qui aide les originateurs à se développer et à recycler les capitaux plus efficacement. Wayflyer a obtenu une facilité de crédit de 250 millions USD sur deux ans avec ATLAS SP Partners en février 2026 pour soutenir l'expansion aux États-Unis, ce qui souligne l'appétit institutionnel continu pour le financement structuré derrière les plateformes d'origination[4]Wayflyer, "Wayflyer obtient une facilité de crédit de 250 millions USD avec ATLAS SP Partners pour développer la capacité de financement des PME," Wayflyer, wayflyer.com.
L'Europe reste importante pour le marché du financement basé sur les revenus car les règles d'open banking et l'adoption des paiements numériques soutiennent l'accès aux données et la souscription pilotée par les plateformes. Le Royaume-Uni se distingue car les partenariats de finance intégrée s'étendent déjà à l'hôtellerie et aux écosystèmes marchands plutôt que de rester confinés aux seuls canaux logiciels. Deliveroo Capital est un exemple visible de cette tendance, et il montre comment les avances liées aux revenus peuvent s'intégrer directement dans les plateformes opérationnelles qui gèrent déjà l'activité commerciale quotidienne. L'Amérique du Sud est moins mature, mais le marché du financement basé sur les revenus a de la marge pour y croître car de nombreuses PME font encore face à un accès au crédit limité et pourraient bénéficier de structures flexibles liées aux encaissements réels.
L'Asie-Pacifique devrait se développer à un CAGR de 24,9 % jusqu'en 2031, ce qui en fait le segment régional à la croissance la plus rapide du marché du financement basé sur les revenus. La croissance est soutenue par de larges populations de PME, une activité de commerce numérique en hausse et le développement progressif d'une infrastructure de finance ouverte dans les pays clés. L'Australie attire l'attention des spécialistes, et Lighter Capital a étendu une facilité de 30 millions USD en janvier 2025 via un partenariat avec le gouvernement du Victoria et iPartners pour soutenir les startups technologiques australiennes. Le Japon montre également que le crédit intégré se répand au-delà des marchés anglophones, car PayPay a lancé un produit de prêt aux commerçants sur invitation pour sa base de commerçants en avril 2025, en utilisant les données de transactions de la plateforme et une infrastructure de prêt de niveau bancaire. Le Moyen-Orient et l'Afrique restent des marchés en phase précoce pour le financement basé sur les revenus. Néanmoins, les bacs à sable réglementaires et le soutien aux politiques fintech dans le Golfe posent les bases de lancements plus formels au cours de la période de prévision.

Paysage concurrentiel
Le marché du financement basé sur les revenus est fragmenté entre les prêteurs intégrés aux plateformes, les originateurs spécialisés et les challengers régionaux. Les grandes plateformes telles que Shopify, Amazon, Stripe et PayPal disposent d'un avantage de distribution clair car elles contrôlent déjà le trafic marchand, la visibilité des paiements et les rails de remboursement. Les spécialistes tels que Wayflyer, Clearco, Lighter Capital et Pipe se distinguent en approfondissant la souscription, en élargissant la conception de produits ou en accélérant l'expansion vers de nouveaux secteurs verticaux. Cela rend le marché du financement basé sur les revenus compétitif en pratique, où l'accès aux données et le placement intégré comptent souvent autant que la tarification.
Un changement clé sur le marché du financement basé sur les revenus est que les spécialistes ne défendent plus seulement une niche ; ils s'étendent vers des secteurs adjacents et vers une distribution pilotée par les partenariats. Wayflyer a lancé son Fonds d'Innovation en octobre 2025 pour aller au-delà du commerce électronique et tester le financement dans le commerce de détail, le SaaS, les services aux consommateurs et la santé. Pipe a levé 16 millions USD en avril 2026 et a lié ce financement à la montée en puissance de son produit de financement intégré, montrant que les fournisseurs considèrent la distribution par partenariat comme centrale pour la croissance future. Liberis a également approfondi sa stratégie intégrée via Deliveroo au Royaume-Uni et Elavon au Canada, démontrant comment les fournisseurs développent leur portée via les réseaux de paiement et marchands plutôt que uniquement via la vente directe.
Le marché du financement basé sur les revenus ouvre également de l'espace pour les spécialistes régionaux qui peuvent adapter les produits aux plateformes locales, aux cadres politiques et aux comportements des emprunteurs. La facilité australienne de Lighter Capital montre comment l'entrée sur le marché peut être soutenue par des structures de partenariat qui réduisent les frictions de financement et améliorent la pertinence locale. Le lancement du prêt aux commerçants de PayPay montre que les grands écosystèmes numériques peuvent s'étendre vers le fonds de roulement lié aux revenus sans d'abord construire une marque de prêteur autonome complète. Le marché du financement basé sur les revenus semble donc évoluer vers un modèle dans lequel les fournisseurs gagnants combinent l'accès aux données, la distribution native et des structures de capital flexibles au sein des outils que les entreprises utilisent déjà. Les fournisseurs qui s'appuient uniquement sur l'origination directe peuvent encore jouer un rôle dans les transactions plus importantes et plus personnalisées, mais ils font face à une pression croissante à mesure que les modèles automatisés et intégrés se développent. La prochaine étape de la concurrence dépendra probablement moins du simple volume d'origination et davantage de la capacité à maintenir un accès durable aux flux de travail des emprunteurs, aux signaux de remboursement et à la capacité de financement.
Leaders du secteur du financement basé sur les revenus
-
Clearco
-
Pipe Technologies Inc.
-
Capchase Inc.
-
Wayflyer Ltd.
-
Liberis Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : Pipe a levé 16 millions USD dans un tour de table en actions mené par Fin Capital et MaC Venture Capital, sa première levée de fonds en actions depuis le relancement de son produit de financement intégré en 2024. L'entreprise a triplé ses revenus en 2025, levé plus de 300 millions USD en avances auprès de plus de 15 000 petites entreprises dans le monde, et étendu sa facilité d'entrepôt Victory Park Capital à 225 millions USD. Cette levée signale la confiance des investisseurs dans l'origination intégrée aux plateformes comme modèle évolutif et rentable.
- Mars 2026 : Liberis et Elavon ont étendu leur partenariat de financement basé sur les revenus au Canada, donnant à 202 000 PME canadiennes accès à des capitaux flexibles originés via le portail marchand d'Elavon avec des décisions alimentées par des données de transactions en temps réel. L'expansion a suivi un lancement réussi aux États-Unis en 2025 et confirme la stratégie de Liberis de développer le capital intégré via la distribution des processeurs de paiement.
- Février 2026 : Wayflyer a obtenu une facilité de crédit de 250 millions USD sur deux ans avec ATLAS SP Partners, majoritairement détenu par les fonds Apollo, pour accélérer l'expansion sur le marché américain, en ouvrant un nouveau siège américain à Charlotte, en Caroline du Nord. Wayflyer a dépassé 6 milliards USD de déploiements cumulés et 100 millions USD de revenus annuels avant la clôture de cette facilité.
- Février 2026 : Liberis et Deliveroo ont lancé Deliveroo Capital au Royaume-Uni, fournissant des avances de fonds aux commerçants pré-approuvées à plus de 5 000 partenaires restaurateurs au Royaume-Uni via le Deliveroo Partner Hub, avec une expansion à des milliers d'autres prévue au premier trimestre 2026. Les décisions de financement sont basées sur les données de ventes Deliveroo en temps réel, éliminant le besoin de vérifications de crédit traditionnelles.


Portée du rapport mondial sur le marché du financement basé sur les revenus
| Petites et moyennes entreprises |
| Grandes entreprises |
| Technologie et logiciels |
| Commerce de détail et commerce électronique |
| Santé et santé numérique |
| Médias et divertissement |
| Fabrication |
| Alimentation et boissons |
| Biens de consommation |
| Éducation |
| Énergie et services publics |
| Autres secteurs d'activité |
| Fournisseurs spécialisés en financement des revenus |
| Finance intégrée et plateformes de place de marché |
| Banques traditionnelles et institutions financières |
| Fonds d'investissement alternatifs et fournisseurs de capitaux institutionnels |
| Origination directe |
| Origination via les places de marché et les plateformes |
| Partenariats de finance intégrée |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par taille d'entreprise | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par secteur d'activité | Technologie et logiciels | |
| Commerce de détail et commerce électronique | ||
| Santé et santé numérique | ||
| Médias et divertissement | ||
| Fabrication | ||
| Alimentation et boissons | ||
| Biens de consommation | ||
| Éducation | ||
| Énergie et services publics | ||
| Autres secteurs d'activité | ||
| Par type de fournisseur | Fournisseurs spécialisés en financement des revenus | |
| Finance intégrée et plateformes de place de marché | ||
| Banques traditionnelles et institutions financières | ||
| Fonds d'investissement alternatifs et fournisseurs de capitaux institutionnels | ||
| Par canal | Origination directe | |
| Origination via les places de marché et les plateformes | ||
| Partenariats de finance intégrée | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille attendue du marché du financement basé sur les revenus d'ici 2031 ?
Le marché du financement basé sur les revenus devrait atteindre 56,7 milliards USD d'ici 2031, en hausse par rapport à 21,1 milliards USD en 2026, à un CAGR de 21,9 %.
Quelle région est en tête de l'adoption du financement basé sur les revenus ?
L'Amérique du Nord était en tête avec une part de 57,3 % en 2025 car elle dispose du mélange le plus profond d'écosystèmes SaaS, de commerce numérique et de prêt basé sur les plateformes.
Quel groupe d'emprunteurs utilise le plus le financement basé sur les revenus ?
Les PME sont restées la principale base d'emprunteurs, détenant 86,1 % de part en 2025, principalement parce que le modèle convient aux entreprises qui ont besoin de capitaux de croissance flexibles sans dilution.
Quel secteur vertical connaît la croissance la plus rapide dans le financement basé sur les revenus ?
La santé et la santé numérique devraient connaître la croissance la plus rapide à un CAGR de 26,6 % jusqu'en 2031, car les modèles de soins récurrents et de services numériques créent une visibilité des revenus plus stable.
Pourquoi les partenariats de finance intégrée deviennent-ils plus importants ?
Les partenariats intégrés devraient croître à un CAGR de 27,8 % car le capital peut être proposé au sein des plateformes où les commerçants vendent déjà, sont payés et gèrent leurs opérations.
Qu'est-ce qui modifie le plus la concurrence dans cet espace ?
La force concurrentielle se déplace vers les fournisseurs qui combinent l'accès direct aux données, la distribution intégrée et le financement d'entrepôt, plutôt que de s'appuyer uniquement sur l'origination autonome.
Dernière mise à jour de la page le:



