
Marktgröße und Marktanteile im Bereich Revenue-Based Financing
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 21.10 Milliarden US-Dollar |
| Marktgröße (2031) | 56.70 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 21.90 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
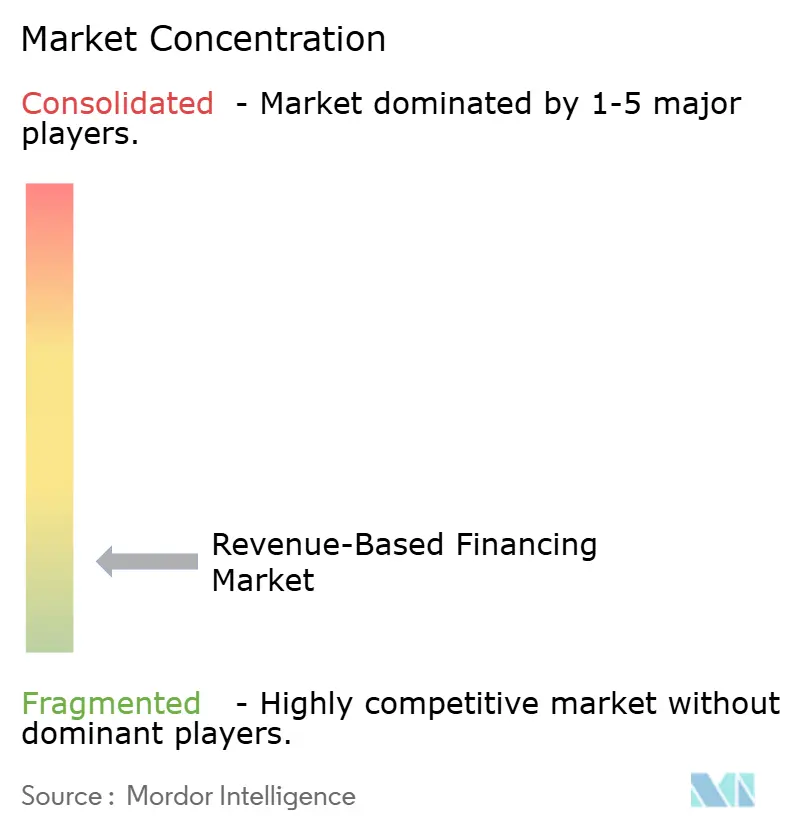
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Revenue-Based Financing von Mordor Intelligence
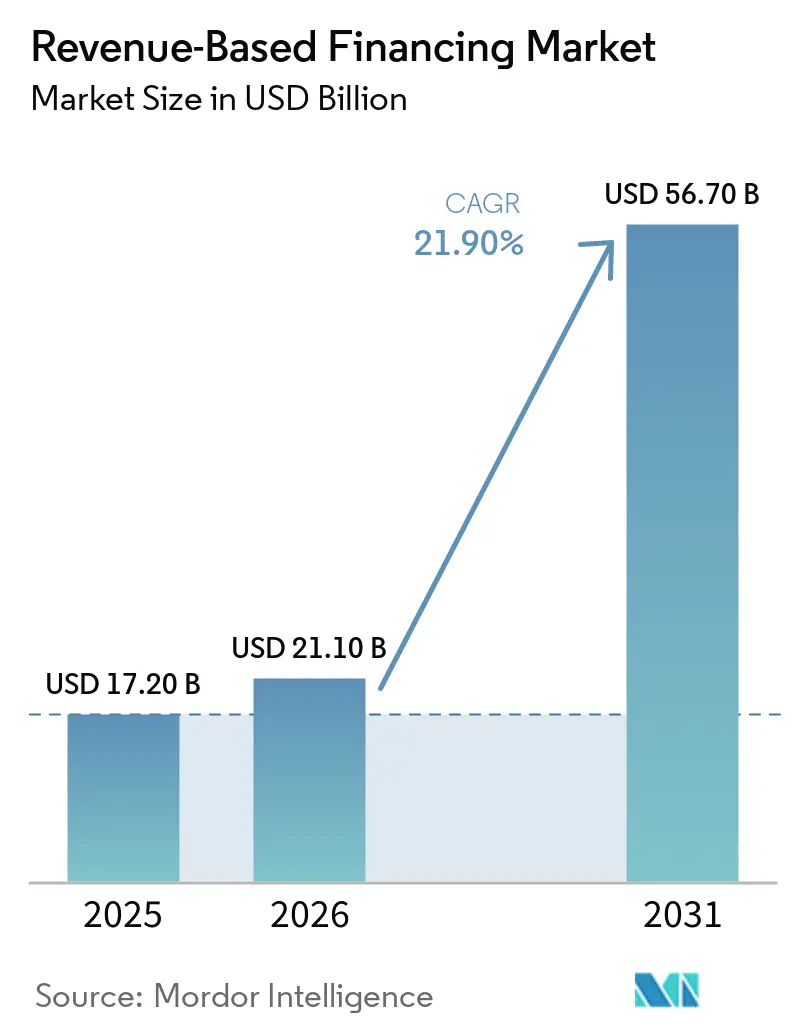
Die Marktgröße für Revenue-Based Financing wird auf 17,20 Milliarden USD im Jahr 2025 und 21,10 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 bei einer CAGR von 21,90 % über den Zeitraum 2026 bis 2031 einen Wert von 56,70 Milliarden USD erreichen. Der Markt für Revenue-Based Financing expandiert, da immer mehr gründergeführte Unternehmen Wachstumskapital suchen, ohne Eigentumsanteile abzugeben, insbesondere da die Eigenkapitalfinanzierung selektiver wird. Der Markt für Revenue-Based Financing profitiert auch von Open-Banking-Verbindungen und direkten Verknüpfungen mit Zahlungs-, Buchhaltungs- und Handelssystemen, die Zeichnungsfristen verkürzen und die Entscheidungsgeschwindigkeit verbessern. Der Markt für Revenue-Based Financing gewinnt Unterstützung durch Abonnement- und wiederkehrende Umsatzmodelle, da vorhersehbare monatliche Cashflows für viele digitale Unternehmen leichter zu zeichnen sind als vermögensbesicherte Kredite. Der Markt für Revenue-Based Financing verlagert sich auch in Richtung eingebetteter Distribution, bei der Kapital innerhalb der Software- und Handelsplattformen bereitgestellt wird, die Unternehmen bereits täglich nutzen. Der Markt für Revenue-Based Financing ist nach wie vor durch Offenlegungsanforderungen in verschiedenen Rechtsordnungen sowie durch Zeichnungsrisiken eingeschränkt, wenn ein Kreditnehmer zu stark von einer einzigen Plattform oder einem einzigen Vertriebskanal abhängig ist.
Wichtigste Erkenntnisse des Berichts
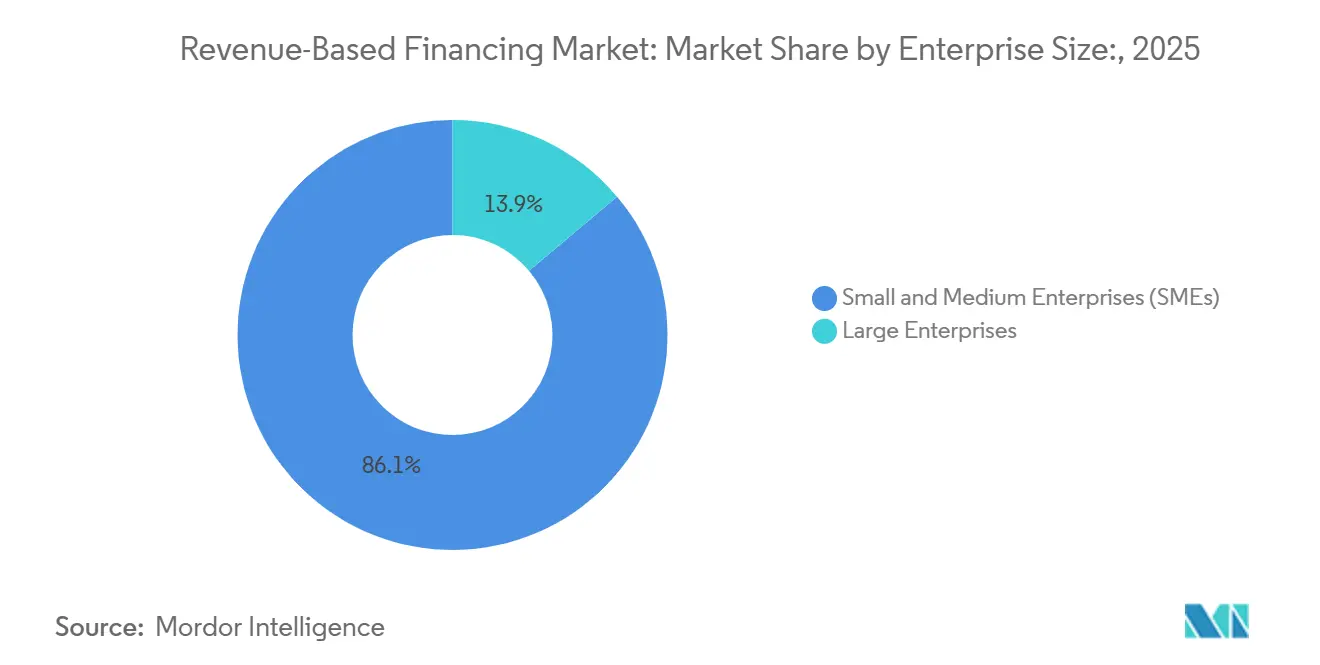
- Nach Unternehmensgröße hielten KMU im Jahr 2025 einen Marktanteil von 86,1 % am Markt für Revenue-Based Financing, während Großunternehmen die höchste prognostizierte CAGR von 25,8 % bis 2031 verzeichneten.
- Nach Branche entfielen im Jahr 2025 38,3 % des Marktanteils im Bereich Revenue-Based Financing auf Einzel- und E-Commerce, während Gesundheitswesen und digitale Gesundheit bis 2031 voraussichtlich mit einer CAGR von 26,6 % wachsen werden.
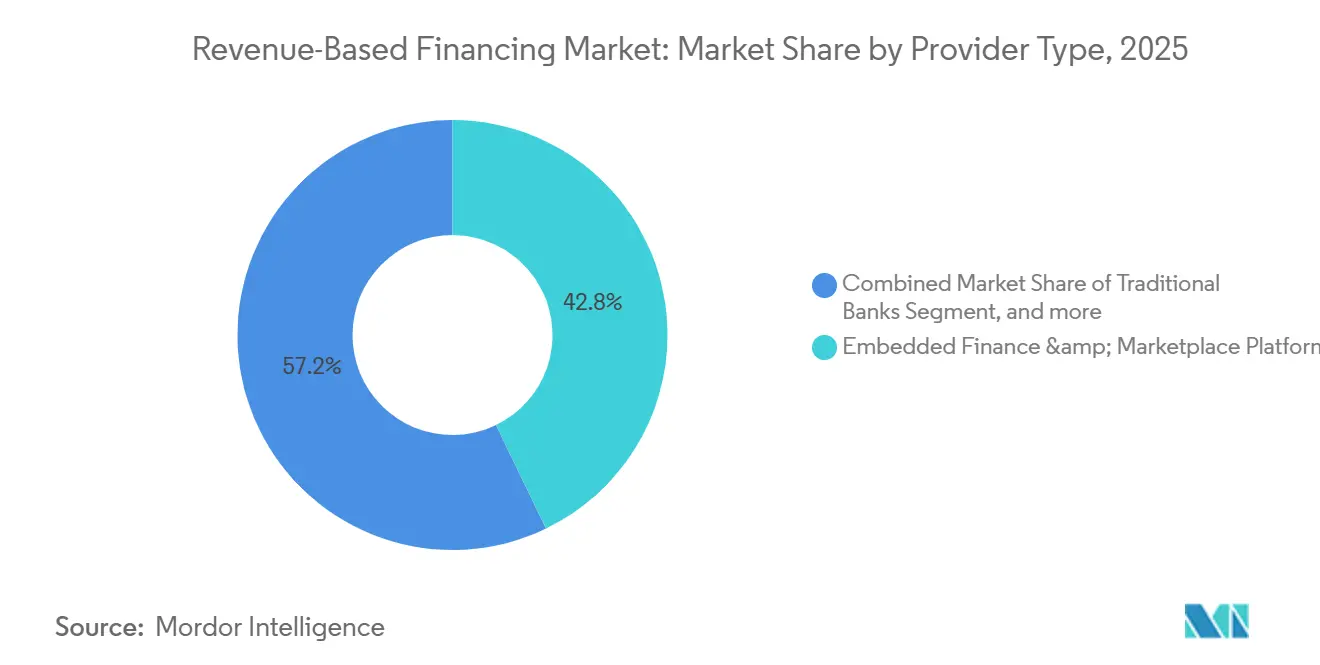
- Nach Anbietertyp hielten eingebettete Finanzierungs- und Marktplatzplattformen im Jahr 2025 einen Marktanteil von 42,8 % am Markt für Revenue-Based Financing und verzeichneten mit 24,9 % bis 2031 auch die höchste prognostizierte CAGR.
- Nach Kanal führte die Marktplatz- und plattformbasierte Vergabe mit einem Marktanteil von 47,1 % im Jahr 2025, während eingebettete Finanzierungspartnerschaften bis 2031 voraussichtlich mit einer CAGR von 27,8 % wachsen werden.
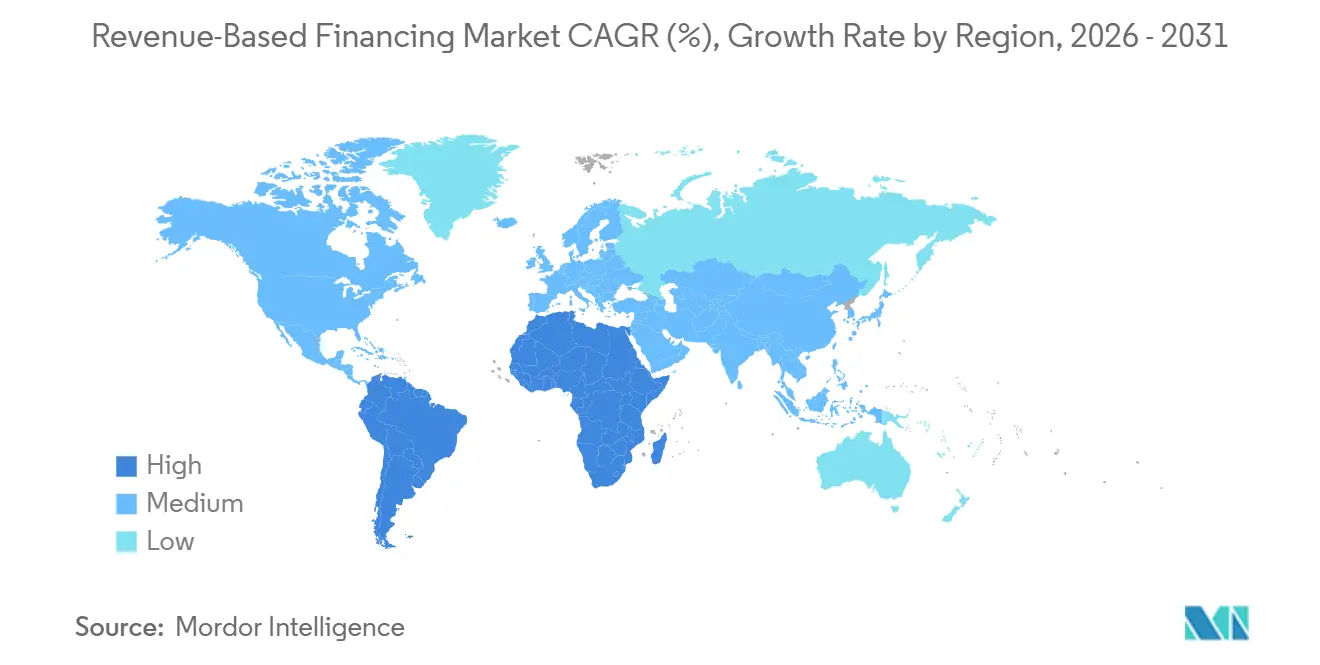
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 57,3 % am Markt für Revenue-Based Financing, während der asiatisch-pazifische Raum mit einer prognostizierten CAGR von 24,9 % bis 2031 das schnellste Wachstum verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Revenue-Based Financing
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnellere Zeichnung durch eingebettete Finanzdatenintegration | +4.8% | Global, asiatisch-pazifischer Raum als Kernregion mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach nicht verwässerndem Kapital | +4.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Abonnement- und wiederkehrenden Umsatzmodellen | +3.5% | Nordamerika und Europa, mit frühen Gewinnen in Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Expansion des kapitalleichten digitalen Handels und von Creator-Unternehmen | +3.1% | Asiatisch-pazifischer Raum, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu leistungsausgerichtetem Kapital in unsicheren Finanzierungszyklen | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Sekundäre Distribution und Warehouse-Finanzierung für skalierbare Vergabe | +2.4% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach nicht verwässerndem Kapital
Der Markt für Revenue-Based Financing verzeichnet eine stärkere Nachfrage, da viele Gründer den Erhalt ihrer Eigentumsanteile nun als zentrale Finanzierungspriorität und nicht mehr als nachrangige Präferenz betrachten. Diese Verlagerung ist am bedeutsamsten für Unternehmen, die bereits Umsätze erzielen und Kundenakquise, Lagerbestände oder Expansion finanzieren möchten, ohne festen Rückzahlungsdruck aufzubauen oder Verwässerung zu akzeptieren. Die Attraktivität ist in unsicheren Finanzierungszyklen stärker, da Unternehmen Rückzahlungen enger an die Unternehmensleistung anpassen können, anstatt sich an konventionelle Schuldenstrukturen zu binden. Der Markt für Revenue-Based Financing erreicht daher Unternehmen, die für Freundes- und Familienfinanzierung zu weit fortgeschritten sind, aber noch zögern, Venture-Konditionen zu akzeptieren, die die Kontrolle verringern. Diese Nachfrage erweitert den Markt über venture-finanzierte Software-Startups hinaus und treibt Anbieter dazu an, Produkte zu entwickeln, die einer breiteren Gruppe von Wachstumsunternehmen dienen.
Wachstum von Abonnement- und wiederkehrenden Umsatzgeschäftsmodellen
Der Markt für Revenue-Based Financing wird durch die Verbreitung wiederkehrender Umsatzmodelle über Software hinaus in die Bereiche Gesundheitswesen, Medien, Bildung und Verbraucherdienstleistungen gestützt. Diese Veränderung verringert die Abhängigkeit von einer einzelnen Branche, da Zeichnungsmethoden, die für SaaS entwickelt wurden, nun in anderen Kategorien mit stabilen monatlichen Einnahmen eingesetzt werden können. Sie stärkt auch das Vertrauen der Anbieter, da wiederkehrende Abrechnungsdaten einen klareren Überblick über die Rückzahlungskapazität bieten als Einmaltransaktionen oder saisonale Cashflows. Der Markt für Revenue-Based Financing profitiert von dieser Verlagerung, da Anbieter die Zeichnung standardisieren, die Überwachung automatisieren und in neue Kategorien expandieren können, ohne den gesamten Kreditprozess jedes Mal neu aufzubauen. Da mehr Branchen Abonnement-, nutzungsbasierte oder wiederkehrende Dienstleistungsumsatzmodelle übernehmen, wird der adressierbare Kreditnehmerpool breiter und stabiler.
Schnellere Zeichnung durch eingebettete Finanzdatenintegration
Der Markt für Revenue-Based Financing wird durch den direkten Zugang zu Live-Finanzdaten aus Bankkonten, Zahlungssystemen, Buchhaltungssoftware und Handelsplattformen neu gestaltet. Dieses Modell ermöglicht es Anbietern, die aktuelle Unternehmensleistung zu bewerten, anstatt sich ausschließlich auf nachlaufende Indikatoren zu stützen, was sowohl Geschwindigkeit als auch Preisgenauigkeit verbessert. Unternehmen reagieren auch positiv auf diesen Ansatz, da Anträge kürzer werden und Finanzierungsentscheidungen mit dem Betriebstempo übereinstimmen können, beispielsweise bei Lagerkäufen oder Marketingausgaben. Der Markt für Revenue-Based Financing rückt daher näher an Workflow-Software heran, wo Angebote innerhalb der Systeme erscheinen, die Händler bereits zum Verkaufen, Einziehen und Abstimmen von Umsätzen nutzen. Diese Verlagerung stärkt Anbieter, die die Distribution über Plattformen kontrollieren, und schwächt Kreditgeber, die noch auf langsamere externe Akquisitionskanäle angewiesen sind.
Expansion des kapitalleichten digitalen Handels und von Creator-Unternehmen
Der Markt für Revenue-Based Financing zieht mehr Kreditnehmer aus kapitalleichten digitalen Unternehmen an, darunter Direct-to-Consumer-Marken, App-Entwickler, Creator-geführte Unternehmen und Online-Dienstleister. Diese Unternehmen verfügen oft über begrenzte physische Sicherheiten, generieren jedoch sichtbare, messbare Umsatzströme, die flexible Rückzahlungsstrukturen unterstützen können. Ihr Finanzierungsbedarf ist auch häufig, da Kapital schnell für Lagerbestände, Werbung, Auftragsabwicklung oder Kundenakquise eingesetzt werden muss. Der Markt für Revenue-Based Financing passt gut zu diesen Modellen, da die Rückzahlung an die Verkaufsleistung angepasst werden kann, anstatt einem festen Zeitplan zu folgen, der die Umsatzvolatilität ignoriert. Da der digitale Handel expandiert und mehr Einzelpersonen oder kleine Teams über Plattformen monetarisieren, erhalten Anbieter Zugang zu einem großen Pool an Kleinst- und Mittelbetragsgeschäften.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rechtliche Unklarheit bei Produktklassifizierung und Offenlegung | -2.3% | Nordamerika, mit Ausweitung auf Europa | Mittelfristig (2–4 Jahre) |
| Begrenzte Eignung für Unternehmen ohne Umsatz und mit unregelmäßigen Umsätzen | -1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Datenzugangshindernisse in Bank-, Buchhaltungs- und Plattform-Ökosystemen | -1.5% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Europa | Mittelfristig (2–4 Jahre) |
| Zeichnungsempfindlichkeit gegenüber Umsatzkonzentration auf wenigen Plattformen | -1.2% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rechtliche Unklarheit bei Produktklassifizierung und Offenlegung
Der Markt für Revenue-Based Financing sieht sich einem komplexeren Compliance-Umfeld gegenüber, da sich Offenlegungsregeln und Produktklassifizierungen in verschiedenen Rechtsordnungen uneinheitlich entwickeln. Dies erzeugt operativen Druck, da Anbieter möglicherweise Verträge, Offenlegungen und Onboarding-Prozesse für verschiedene Bundesstaaten oder Länder neu gestalten müssen. Größere Plattformanbieter können diese Belastung leichter bewältigen, da sie über rechtliche Ressourcen, breitere Compliance-Teams und tiefere Budgets für Systemaktualisierungen verfügen. Kleinere Spezialisten stehen vor einem schwierigeren Kompromiss, da Compliance-Kosten in neu regulierten Märkten schneller steigen können als das Vergabevolumen. Der Markt für Revenue-Based Financing könnte daher einen Vorteilsshift hin zu größeren eingebetteten Akteuren erleben, wenn regulatorische Flickenteppiche weiter expandieren, ohne klare Harmonisierung.
Begrenzte Eignung für Unternehmen ohne Umsatz und mit unregelmäßigen Umsätzen
Der Markt für Revenue-Based Financing kann nicht jeden Kreditnehmer bedienen, da er auf sichtbare, einigermaßen konsistente Umsatzströme angewiesen ist. Unternehmen ohne Umsatz, projektbasierte Unternehmen und stark saisonale Betreiber fallen oft außerhalb der normalen Zeichnungsschwellen, selbst wenn ihre langfristigen Geschäftsaussichten stark sind. Dies schränkt die effektiv adressierbare Nachfrage in Regionen ein, in denen viele kleine Unternehmen noch mit informellen oder inkonsistenten Umsatzaufzeichnungen arbeiten. Es bedeutet auch, dass die Gesamtzahl der KMU nicht direkt in qualifiziertes Kreditnehmervolumen im Markt für Revenue-Based Financing übersetzt werden kann. Anbieter können die Reichweite durch hybride Produkte oder prädiktive Modelle erweitern, aber diese Ansätze erhöhen die Servicekomplexit und können die Effizienzvorteile reiner Umsatzbeteiligungsstrukturen verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Unternehmensgröße: KMU-Skala verankert weiterhin die Nachfrage
KMU hielten im Jahr 2025 einen Marktanteil von 86,1 % am Markt für Revenue-Based Financing, was bestätigt, dass das Produkt nach wie vor Unternehmen dient, die oft außerhalb traditioneller institutioneller Kreditkanäle stehen. Diese Position wird durch die Struktur des Marktes für Revenue-Based Financing gestärkt, bei der viele Angebote in Händler- und Softwareplattformen eingebettet sind, die kleine Unternehmen bereits täglich nutzen. Das senkt die Akquisitionskosten für Anbieter und lässt den Finanzierungsprozess eher wie ein Betriebswerkzeug als ein separates Kreditaufnahmeereignis erscheinen. Das Kleinstbetragssegment des Marktes ist auch zugänglicher geworden, da spezialisierte Kreditgeber die Mindestumsatzschwellen senken und Genehmigungsprozesse vereinfachen. Founderpath gab an, bis 2026 271 Millionen USD an mehr als 724 Software-Gründer ausgezahlt zu haben, was zeigt, wie spezialisierte Modelle den Zugang für kleinere Unternehmen mit wiederkehrenden Umsätzen weiter ausbauen [1]Founderpath, "Revenue-Based Financing for SaaS Founders," Founderpath, founderpath.com.
Der Markt für Revenue-Based Financing wird voraussichtlich weiterhin KMU priorisieren, da diese Unternehmen Flexibilität, Geschwindigkeit und Kontrolle mehr schätzen als konventionelle Kreditstrukturen oft bieten. Gleichzeitig wird für Großunternehmen bis 2031 eine CAGR von 25,8 % prognostiziert, was auf einen wachsenden Anwendungsfall für umsatzgebundenes Kapital innerhalb strukturierterer Treasury-Strategien hindeutet. In diesem Teil der Revenue-Based-Financing-Branche wird Kapital oft für klar definierte Wachstumsprogramme eingesetzt, bei denen ein fester Schuldenplan unnötigen Druck auf den Cashflow erzeugen würde. Das Distributionsmodell ändert sich auch auf dieser Ebene, da größere Transaktionen tendenziell über Private-Credit-Fonds, Warehouse-Fazilitäten und strukturierte Investoren abgewickelt werden, anstatt über massenmarktorientierte Plattformschnittstellen. Dieses Muster zeigt, dass der Markt für Revenue-Based Financing sich von kleinem Betriebskapital für Unternehmen hin zu größeren, gezielteren Wachstumsfinanzierungsentscheidungen ausweitet.


Nach Branche: Einzelhandel führt beim Volumen, während das Gesundheitswesen an Dynamik gewinnt
Einzel- und E-Commerce entfielen im Jahr 2025 auf 38,3 % des Marktanteils im Bereich Revenue-Based Financing und waren damit die größte Branche. Diese Führungsposition spiegelt eine praktische Übereinstimmung zwischen dem Produkt und dem Betriebszyklus von Online-Händlern wider, bei denen Kapital vor der Realisierung von Umsätzen benötigt wird und die Rückzahlung an sichtbare Transaktionsströme geknüpft werden kann. Plattformdaten erleichtern auch die Zeichnung, da Händler kontinuierliche Signale zu Verkäufen, Retouren und Bestellmustern generieren. Diese Kombination hat Einzel- und E-Commerce im Mittelpunkt des Marktes für Revenue-Based Financing gehalten, auch als Anbieter in andere Sektoren expandierten. Die Kategorie profitiert auch von den eingebetteten Kreditstrategien von Handelsplattformen, die Finanzierungen nativ am Punkt der Geschäftstätigkeit anbieten können.
Der Markt für Revenue-Based Financing weitet sich auch über den Handel hinaus aus, da die Zeichnungslogik nun auf mehr dienstleistungsorientierte und wiederkehrende Umsatzkategorien anwendbar ist. Technologie und Software bleiben wichtig, da jährliche oder monatliche wiederkehrende Umsätze leicht zu überwachen sind, und das prägt nach wie vor die Zeichnungsstandards in weiten Teilen der Revenue-Based-Financing-Branche. Gesundheitswesen und digitale Gesundheit werden bis 2031 voraussichtlich mit einer CAGR von 26,6 % wachsen, was sie zur am schnellsten wachsenden Branche in der aktuellen Prognose macht. Ihre Dynamik spiegelt den Aufstieg von Abonnementpflege, wiederkehrenden Besuchen, digitaler Pflegeerbringung und Erstattungsmodellen wider, die vorhersehbarere monatliche Cashflows schaffen als frühere Gesundheitsgeschäftsstrukturen. Lebensmittel und Getränke, Fertigung, Konsumgüter und Bildung sind heute noch kleiner, werden aber für Anbieter leichter zu zeichnen, da standardisierte Integrationen und Cashflow-Modelle sich branchenübergreifend verbreiten.
Nach Anbietertyp: Eingebettete Plattformen halten die stärkste strukturelle Position
Eingebettete Finanzierungs- und Marktplatzplattformen hielten im Jahr 2025 einen Marktanteil von 42,8 % am Markt für Revenue-Based Financing und verzeichneten mit 24,9 % bis 2031 die höchste prognostizierte CAGR, was sie zur stärksten Anbieterkategorie im Markt für Revenue-Based Financing macht. Dies führt zu einem strukturellen Vorteil, da Plattformen bereits die Händlerbeziehung, den Zahlungsfluss und einen Großteil der für Zeichnung und Rückzahlung benötigten Daten besitzen. Kapital kann daher in derselben Umgebung angeboten werden, in der ein Unternehmen bereits Bestellungen, Abrechnungen oder Kundenakquise verwaltet. Das gibt eingebetteten Anbietern stärkere Distributionsökonomie als eigenständigen Kreditgebern, die Kreditnehmer außerhalb des Kernworkflows akquirieren, einbinden und überwachen müssen. Liberis und Deliveroo lancierten im Februar 2026 Deliveroo Capital im Vereinigten Königreich und nutzten Echtzeit-Plattformverkaufsdaten, um Restaurantpartnern über den Deliveroo Partner Hub vorab genehmigte Finanzierungen anzubieten [2]Deliveroo, "Deliveroo Partners with Liberis to Launch 'Deliveroo Capital', Offering Restaurants Access to Funding," Deliveroo, deliveroo.co.uk.
Der Markt für Revenue-Based Financing gibt spezialisierten Anbietern nach wie vor eine wichtige Rolle, da sie oft schneller in der Produktentwicklung sind und Branchen bedienen können, die von großen Plattformen noch nicht vollständig erfasst werden. Wayflyer beispielsweise lancierte im Oktober 2025 einen Innovationsfonds, um über E-Commerce hinaus in Einzelhandel, SaaS, Verbraucherdienstleistungen und Gesundheitswesen zu expandieren, was einen klaren Versuch signalisiert, Wachstum inmitten der Plattformexpansion zu verteidigen. Traditionelle Banken und Finanzinstitute bleiben selektiver und nehmen eher über Partnerschaftsstrukturen als durch breite direkte Vergabe am Markt für Revenue-Based Financing teil. Alternative Investmentfonds sind wichtig, da sie Warehouse-Finanzierung und Sekundärkapital bereitstellen, die Originatoren helfen, zu skalieren, ohne das gesamte Risiko in ihren Bilanzen zu tragen. Diese geschichtete Struktur legt nahe, dass sich die Vergabemacht bei eingebetteten Plattformen konzentrieren könnte, während die Finanzierungstiefe weiterhin von der Zusammenarbeit zwischen Spezialisten und institutionellen Kapitalgebern abhängt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kanal: Plattformbasierte Vergabe führt, während eingebettete Partnerschaften beschleunigen
Marktplatz- und plattformbasierte Vergabe entfiel im Jahr 2025 auf 47,1 % des Marktanteils im Bereich Revenue-Based Financing und war damit der größte Kanal im Markt für Revenue-Based Financing. Dieser Kanal funktioniert gut, da Finanzierungen Händlern zum richtigen Betriebsmoment angeboten werden können, oft bevor sie aktiv eine separate Finanzierungssuche beginnen. Die automatische Abbuchung von Abrechnungen vereinfacht auch die Rückzahlung und reduziert Reibungsverluste für Anbieter und Kreditnehmer. Diese Merkmale haben plattformbasierten Modellen eine führende Rolle im Markt für Revenue-Based Financing ermöglicht, insbesondere für kleine und mittelgroße Unternehmenskreditnehmer. Shopify Capital vergab im ersten Quartal 2026 1,4 Milliarden USD an Unternehmenskrediten und Händler-Barvorschüssen und demonstrierte damit, wie schnell ein plattformnatives Modell skalieren kann, wenn Distribution und Rückzahlung im selben Ökosystem liegen.
Der Markt für Revenue-Based Financing erlebt auch, dass eingebettete Finanzierungspartnerschaften als der am schnellsten wachsende Kanal entstehen, mit einer prognostizierten CAGR von 27,8 % bis 2031. Dieses Modell erweitert die Reichweite, da Kapitalanbieter sich in Zahlungsfazilitatoren, vertikale Softwareplattformen und Betriebssysteme einbinden können, die bereits Geschäftsnutzer bedienen. Pipe sammelte im April 2026 16 Millionen USD ein und gab an, den Umsatz im Jahr 2025 verdreifacht zu haben, während die Victory Park Capital Warehouse-Fazilität auf 225 Millionen USD ausgeweitet wurde, was die Investition in eingebettete Vergabemodelle unterstreicht [3]Pipe, "Pipe Raises USD 16 Million in New Funding Round Led by Fin Capital and MaC Venture Capital," BusinessWire, businesswire.com. Die Direktvergabe bleibt für größere oder stärker individualisierte Transaktionen wichtig, bei denen menschliche Prüfung und Strukturierung weiterhin notwendig sind, aber ihr relatives Gewicht wird voraussichtlich nachlassen, da die automatisierte Zeichnung sich verbessert. Der Markt für Revenue-Based Financing scheint sich daher von eigenständiger Lead-Generierung hin zu integrierten Distributionsnetzwerken zu bewegen, die Datenzugang, native Platzierung und automatisierte Rückzahlung kombinieren.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 57,3 % am Markt für Revenue-Based Financing und war damit die führende regionale Basis. Die Region profitiert von einer dichten Mischung aus SaaS-Unternehmen, digitalen Handelshändlern und Creator-geführten Unternehmen, die wiederkehrende, plattformsichtbare Umsatzströme generieren, die dieses Modell erfordert. Sie verfügt auch über eine stärkere Warehouse-Finanzierungsinfrastruktur als andere Regionen, was Originatoren hilft, Kapital effizienter zu skalieren und zu recyceln. Wayflyer sicherte sich im Februar 2026 eine zweijährige Kreditfazilität über 250 Millionen USD mit ATLAS SP Partners zur Unterstützung der Expansion in den Vereinigten Staaten, was das anhaltende institutionelle Interesse an strukturierter Finanzierung hinter Vergabeplattformen unterstreicht[4]Wayflyer, "Wayflyer Secures USD 250M Credit Facility with ATLAS SP Partners to Expand SME Funding Capacity," Wayflyer, wayflyer.com.
Europa bleibt für den Markt für Revenue-Based Financing wichtig, da Open-Banking-Regeln und die Verbreitung digitaler Zahlungen den Datenzugang und die plattformgeführte Zeichnung unterstützen. Das Vereinigte Königreich sticht hervor, da eingebettete Finanzierungspartnerschaften bereits in das Gastgewerbe und Händler-Ökosysteme vordringen, anstatt auf reine Software-Kanäle beschränkt zu bleiben. Deliveroo Capital ist ein sichtbares Beispiel für diesen Trend und zeigt, wie umsatzgebundene Vorschüsse direkt in Betriebsplattformen integriert werden können, die bereits die tägliche Geschäftstätigkeit verwalten. Südamerika ist weniger reif, aber der Markt für Revenue-Based Financing hat dort Wachstumspotenzial, da viele KMU nach wie vor mit eingeschränktem Kreditzugang konfrontiert sind und von flexiblen Strukturen profitieren könnten, die an tatsächliche Einnahmen geknüpft sind.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 24,9 % wachsen und ist damit das am schnellsten wachsende regionale Segment des Marktes für Revenue-Based Financing. Das Wachstum wird durch große KMU-Populationen, steigende digitale Handelsaktivitäten und den schrittweisen Aufbau einer Open-Finance-Infrastruktur in wichtigen Ländern unterstützt. Australien zieht die Aufmerksamkeit von Spezialisten auf sich, und Lighter Capital verlängerte im Januar 2025 eine Fazilität über 30 Millionen USD durch eine Partnerschaft mit der Regierung von Victoria und iPartners zur Unterstützung australischer Technologie-Startups. Japan zeigt auch, dass eingebetteter Kredit sich über englischsprachige Märkte hinaus ausbreitet, da PayPay im April 2025 ein auf Einladung basierendes Händlerkreditprodukt für seine Händlerbasis unter Verwendung von Plattformtransaktionsdaten und bankgradiger Kreditinfrastruktur lancierte. Der Nahe Osten und Afrika sind nach wie vor frühe Märkte für Revenue-Based Financing. Dennoch legen regulatorische Sandboxes und fintech-politische Unterstützung im Golf die Grundlage für formellere Markteinführungen während des Prognosezeitraums.

Wettbewerbslandschaft
Der Markt für Revenue-Based Financing ist fragmentiert über plattformeingebettete Kreditgeber, spezialisierte Originatoren und regionale Herausforderer. Große Plattformen wie Shopify, Amazon, Stripe und PayPal haben einen klaren Distributionsvorteil, da sie bereits Händlerverkehr, Zahlungssichtbarkeit und Rückzahlungsschienen kontrollieren. Spezialisten wie Wayflyer, Clearco, Lighter Capital und Pipe konkurrieren durch tiefere Zeichnung, breitere Produktentwicklung oder schnellere Expansion in neue Branchen. Dies macht den Markt für Revenue-Based Financing in der Praxis wettbewerbsintensiv, wo Datenzugang und eingebettete Platzierung oft genauso wichtig sind wie die Preisgestaltung.
Eine wichtige Verlagerung im Markt für Revenue-Based Financing besteht darin, dass Spezialisten nicht mehr nur eine Nische verteidigen, sondern in angrenzende Sektoren und partnerschaftsgeführte Distribution expandieren. Wayflyer lancierte im Oktober 2025 seinen Innovationsfonds, um über E-Commerce hinaus zu gehen und Finanzierungen in Einzelhandel, SaaS, Verbraucherdienstleistungen und Gesundheitswesen zu testen. Pipe sammelte im April 2026 16 Millionen USD ein und verknüpfte diese Finanzierung mit dem Ausbau seines eingebetteten Finanzierungsprodukts, was zeigt, dass Anbieter die Partnerschaftsdistribution als zentral für zukünftiges Wachstum betrachten. Liberis vertiefte auch seine eingebettete Strategie durch Deliveroo im Vereinigten Königreich und Elavon in Kanada und demonstrierte damit, wie Anbieter Reichweite durch Zahlungs- und Händlernetzwerke aufbauen, anstatt ausschließlich durch Direktvertrieb.
Der Markt für Revenue-Based Financing öffnet auch Raum für regionale Spezialisten, die Produkte an lokale Plattformen, politische Rahmenbedingungen und Kreditnehmerverhalten anpassen können. Lighter Capitals australische Fazilität zeigt, wie der Markteintritt durch Partnerschaftsstrukturen unterstützt werden kann, die Finanzierungshindernisse reduzieren und die lokale Relevanz verbessern. PayPays Händlerkrediteinführung zeigt, dass große digitale Ökosysteme in umsatzgebundenes Betriebskapital expandieren können, ohne zunächst eine vollständige, eigenständige Kreditgebermarke aufzubauen. Der Markt für Revenue-Based Financing scheint sich daher auf ein Modell zuzubewegen, bei dem erfolgreiche Anbieter Datenzugang, native Distribution und flexible Kapitalstrukturen innerhalb der Werkzeuge kombinieren, die Unternehmen bereits nutzen. Anbieter, die ausschließlich auf Direktvergabe setzen, können bei größeren, stärker individualisierten Geschäften noch eine Rolle spielen, stehen aber unter zunehmendem Druck, da automatisierte und eingebettete Modelle skalieren. Die nächste Wettbewerbsphase wird voraussichtlich weniger von schlichtem Vergabevolumen abhängen und mehr davon, wer dauerhaften Zugang zu Kreditnehmer-Workflows, Rückzahlungssignalen und Finanzierungskapazität halten kann.
Branchenführer im Bereich Revenue-Based Financing
-
Clearco
-
Pipe Technologies Inc.
-
Capchase Inc.
-
Wayflyer Ltd.
-
Liberis Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Pipe sammelte 16 Millionen USD in einer von Fin Capital und MaC Venture Capital geführten Eigenkapitalrunde ein, der ersten Eigenkapitalaufnahme seit der Neueinführung seines eingebetteten Finanzierungsprodukts im Jahr 2024. Das Unternehmen verdreifachte den Umsatz im Jahr 2025, vergab über 300 Millionen USD an Vorschüssen an mehr als 15.000 kleine Unternehmen weltweit und erweiterte seine Victory Park Capital Warehouse-Fazilität auf 225 Millionen USD. Die Kapitalaufnahme signalisiert das Vertrauen der Investoren in plattformeingebettete Vergabe als skalierbares Modell auf dem Weg zur Profitabilität.
- März 2026: Liberis und Elavon weiteten ihre Revenue-Based-Financing-Partnerschaft auf Kanada aus und gaben 202.000 kanadischen KMU Zugang zu flexiblem Kapital, das über das Händlerportal von Elavon mit Entscheidungen auf Basis von Echtzeit-Transaktionsdaten vergeben wird. Die Expansion folgte auf eine erfolgreiche Einführung in den Vereinigten Staaten im Jahr 2025 und bestätigt Liberis' Strategie, eingebettetes Kapital über die Distribution von Zahlungsabwicklern zu skalieren.
- Februar 2026: Wayflyer sicherte sich eine zweijährige Kreditfazilität über 250 Millionen USD mit ATLAS SP Partners, mehrheitlich im Besitz von Apollo-Fonds, um die Marktexpansion in den Vereinigten Staaten zu beschleunigen und eröffnete einen neuen US-Hauptsitz in Charlotte, North Carolina. Wayflyer überschritt vor dem Abschluss dieser Fazilität 6 Milliarden USD an kumulativen Auszahlungen und 100 Millionen USD an Jahresumsätzen.
- Februar 2026: Liberis und Deliveroo lancierten Deliveroo Capital im Vereinigten Königreich und boten über 5.000 britischen Restaurantpartnern über den Deliveroo Partner Hub vorab genehmigte Händler-Barvorschüsse an, mit geplanter Ausweitung auf Tausende weitere bis zum ersten Quartal 2026. Finanzierungsentscheidungen basieren auf Echtzeit-Deliveroo-Verkaufsdaten und machen traditionelle Bonitätsprüfungen überflüssig.


Berichtsumfang des globalen Marktes für Revenue-Based Financing
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Technologie und Software |
| Einzel- und E-Commerce |
| Gesundheitswesen und digitale Gesundheit |
| Medien und Unterhaltung |
| Fertigung |
| Lebensmittel und Getränke |
| Konsumgüter |
| Bildung |
| Energie und Versorgungsunternehmen |
| Sonstige Branchen |
| Spezialisierte Anbieter für umsatzbasierte Finanzierung |
| Eingebettete Finanzierungs- und Marktplatzplattformen |
| Traditionelle Banken und Finanzinstitute |
| Alternative Investmentfonds und institutionelle Kapitalanbieter |
| Direktvergabe |
| Marktplatz- und plattformbasierte Vergabe |
| Eingebettete Finanzierungspartnerschaften |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Branche | Technologie und Software | |
| Einzel- und E-Commerce | ||
| Gesundheitswesen und digitale Gesundheit | ||
| Medien und Unterhaltung | ||
| Fertigung | ||
| Lebensmittel und Getränke | ||
| Konsumgüter | ||
| Bildung | ||
| Energie und Versorgungsunternehmen | ||
| Sonstige Branchen | ||
| Nach Anbietertyp | Spezialisierte Anbieter für umsatzbasierte Finanzierung | |
| Eingebettete Finanzierungs- und Marktplatzplattformen | ||
| Traditionelle Banken und Finanzinstitute | ||
| Alternative Investmentfonds und institutionelle Kapitalanbieter | ||
| Nach Kanal | Direktvergabe | |
| Marktplatz- und plattformbasierte Vergabe | ||
| Eingebettete Finanzierungspartnerschaften | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welche Größe wird der Markt für Revenue-Based Financing bis 2031 voraussichtlich erreichen?
Der Markt für Revenue-Based Financing wird bis 2031 voraussichtlich 56,7 Milliarden USD erreichen, ausgehend von 21,1 Milliarden USD im Jahr 2026 bei einer CAGR von 21,9 %.
Welche Region führt bei der Nutzung von Revenue-Based Financing?
Nordamerika führte im Jahr 2025 mit einem Anteil von 57,3 %, da es über die tiefste Mischung aus SaaS-, digitalem Handel- und plattformbasierten Kreditökosystemen verfügt.
Welche Kreditnehmergruppe nutzt Revenue-Based Financing am häufigsten?
KMU blieben die wichtigste Kreditnehmerbasis mit einem Anteil von 86,1 % im Jahr 2025, hauptsächlich weil das Modell zu Unternehmen passt, die flexibles Wachstumskapital ohne Verwässerung benötigen.
Welche Branche wächst im Bereich Revenue-Based Financing am schnellsten?
Gesundheitswesen und digitale Gesundheit werden bis 2031 voraussichtlich am schnellsten mit einer CAGR von 26,6 % wachsen, da wiederkehrende Pflege- und digitale Dienstleistungsmodelle eine stabilere Umsatzsichtbarkeit schaffen.
Warum werden eingebettete Finanzierungspartnerschaften immer wichtiger?
Eingebettete Partnerschaften werden voraussichtlich mit einer CAGR von 27,8 % wachsen, da Kapital innerhalb von Plattformen angeboten werden kann, auf denen Händler bereits verkaufen, bezahlt werden und ihre Geschäfte verwalten.
Was verändert den Wettbewerb in diesem Bereich am stärksten?
Die Wettbewerbsstärke verlagert sich hin zu Anbietern, die direkten Datenzugang, eingebettete Distribution und Warehouse-Finanzierung kombinieren, anstatt sich ausschließlich auf eigenständige Vergabe zu verlassen.
Seite zuletzt aktualisiert am:



