
レベューベースドファイナンシング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
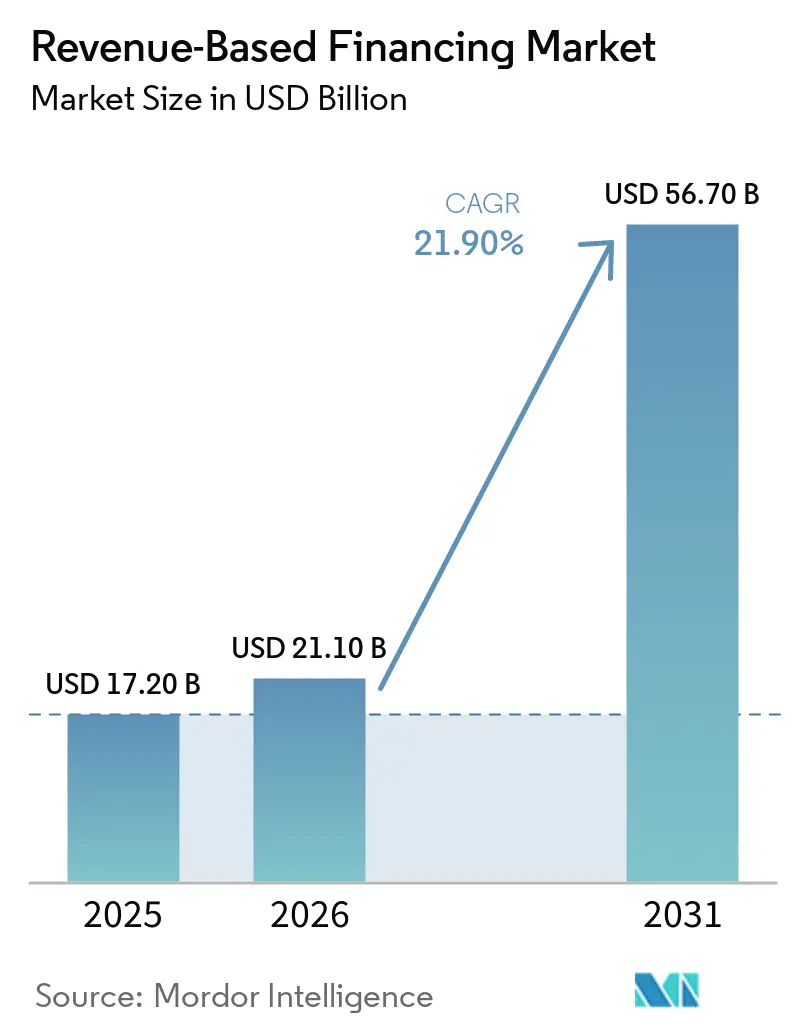
| 市場規模 (2026) | 21.10 十億米ドル |
| 市場規模 (2031) | 56.70 十億米ドル |
| Growth Rate (2026 - 2031) | 21.90 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
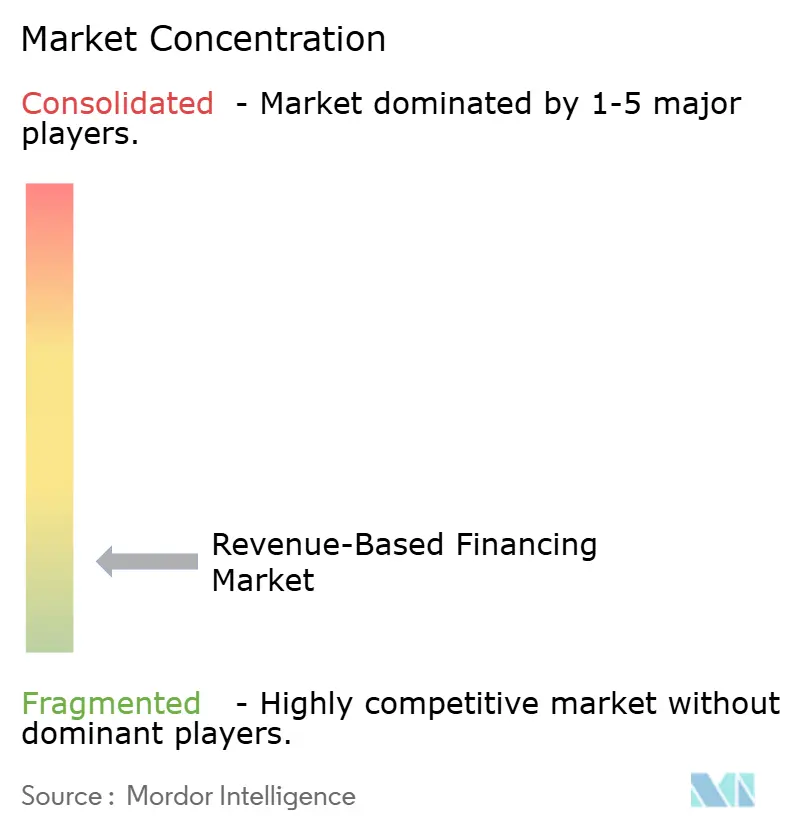
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるレベニューベースドファイナンシング市場分析
レベニューベースドファイナンシング市場規模は、2025年に17.20 ビリオン 米ドル、2026年に21.10 ビリオン 米ドルと予測されており、2026年から2031年にかけてCAGR 21.90%で成長し、2031年までに56.70 ビリオン 米ドルに達する見込みです。レベニューベースドファイナンシング市場は、より多くの創業者主導の企業が所有権を手放すことなく成長資本を求めるようになるにつれて拡大しており、特にエクイティファンディングがより選別的になっている状況において顕著です。レベニューベースドファイナンシング市場はまた、オープンバンキングの接続や決済・会計・コマースシステムへの直接リンクから恩恵を受けており、これによりアンダーライティングのタイムラインが短縮され、意思決定のスピードが向上しています。レベニューベースドファイナンシング市場は、サブスクリプションおよびリカーリングレベニューモデルからの支持を得ており、予測可能な月次キャッシュフローは、多くのデジタルビジネスにとって資産担保型の借入よりもアンダーライティングが容易です。レベニューベースドファイナンシング市場はまた、エンベデッドディストリビューションへとシフトしており、企業がすでに日常的に使用しているソフトウェアおよびコマースプラットフォームの中で資本が提供されるようになっています。レベニューベースドファイナンシング市場は、管轄区域をまたぐ開示要件や、借り手が単一のプラットフォームまたは販売チャネルに過度に依存している場合のアンダーライティングエクスポージャーによる制約に依然として直面しています。
主要レポートのポイント
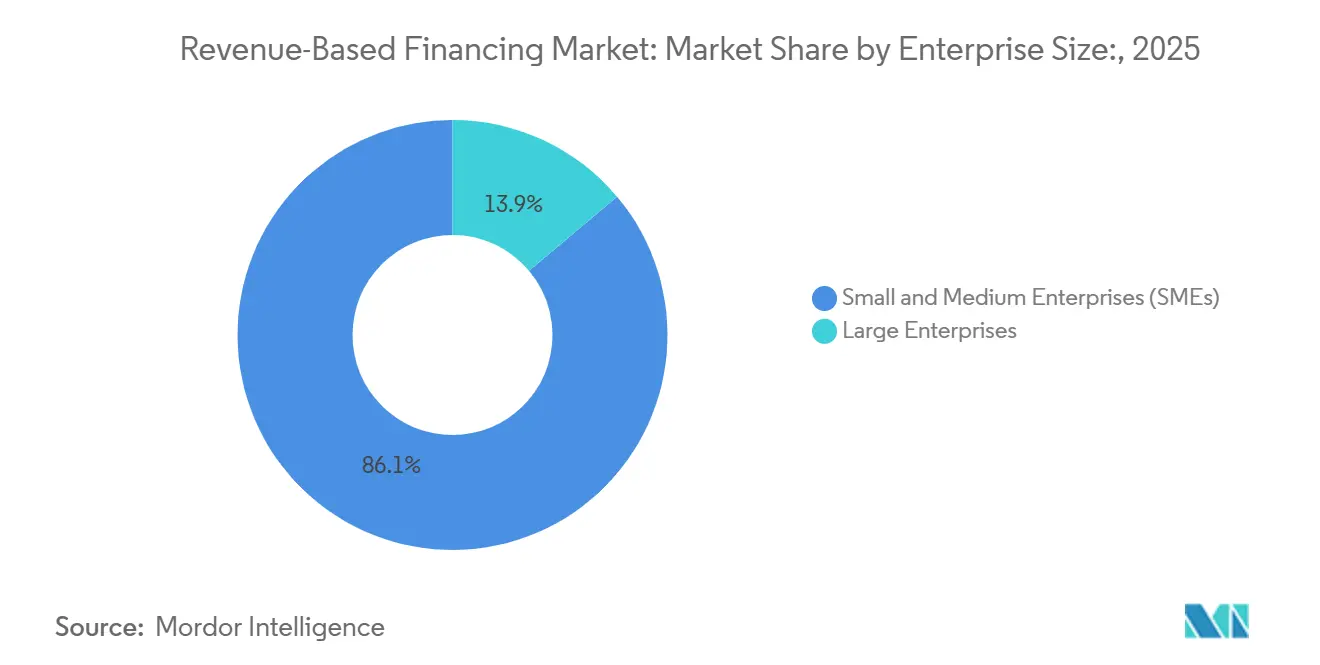
- 企業規模別では、中小企業が2025年のレベニューベースドファイナンシング市場シェアの86.1%を占め、大企業は2031年にかけてCAGR 25.8%という最高の予測成長率を記録しました。
- 業種別では、小売・eコマースが2025年のレベニューベースドファイナンシング市場シェアの38.3%を占め、ヘルスケアおよびデジタルヘルスは2031年にかけてCAGR 26.6%で拡大すると予測されています。
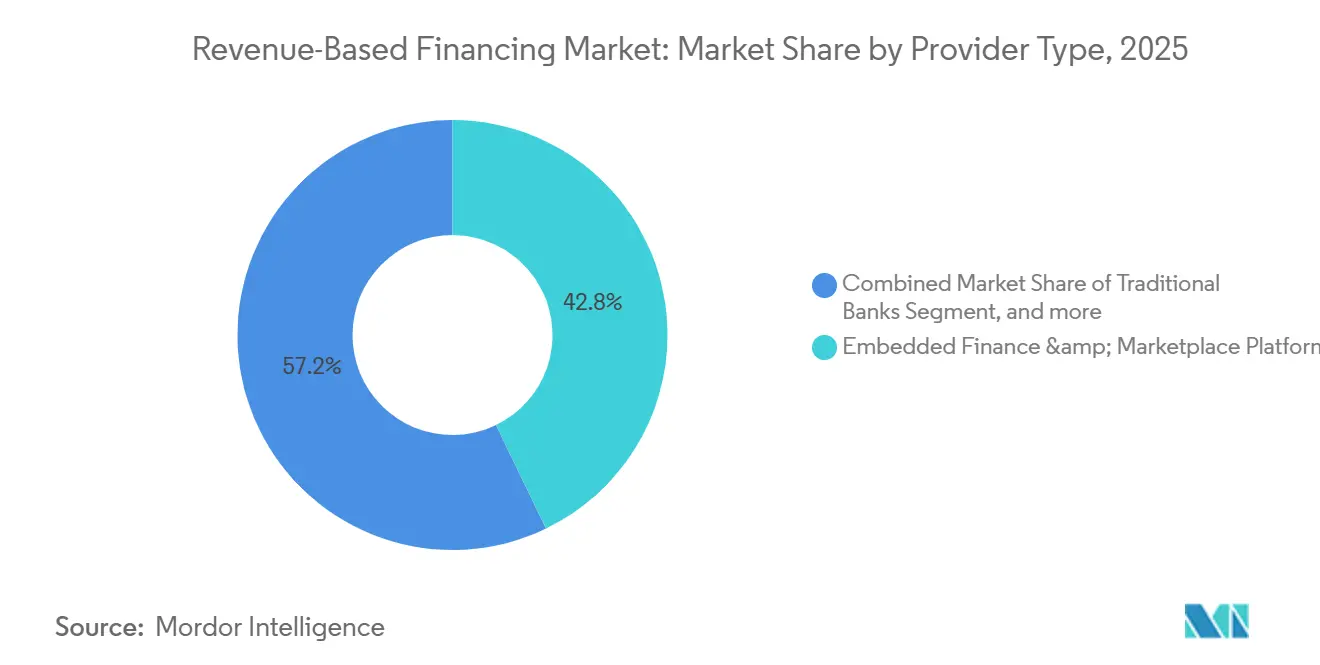
- プロバイダータイプ別では、エンベデッドファイナンス・マーケットプレイスプラットフォームが2025年のレベニューベースドファイナンシング市場シェアの42.8%を占め、2031年にかけてCAGR 24.9%という最高の予測成長率も記録しました。
- チャネル別では、マーケットプレイス・プラットフォームベースのオリジネーションが2025年のレベニューベースドファイナンシング市場シェアの47.1%でトップとなり、エンベデッドファイナンスパートナーシップは2031年にかけてCAGR 27.8%で成長すると予測されています。
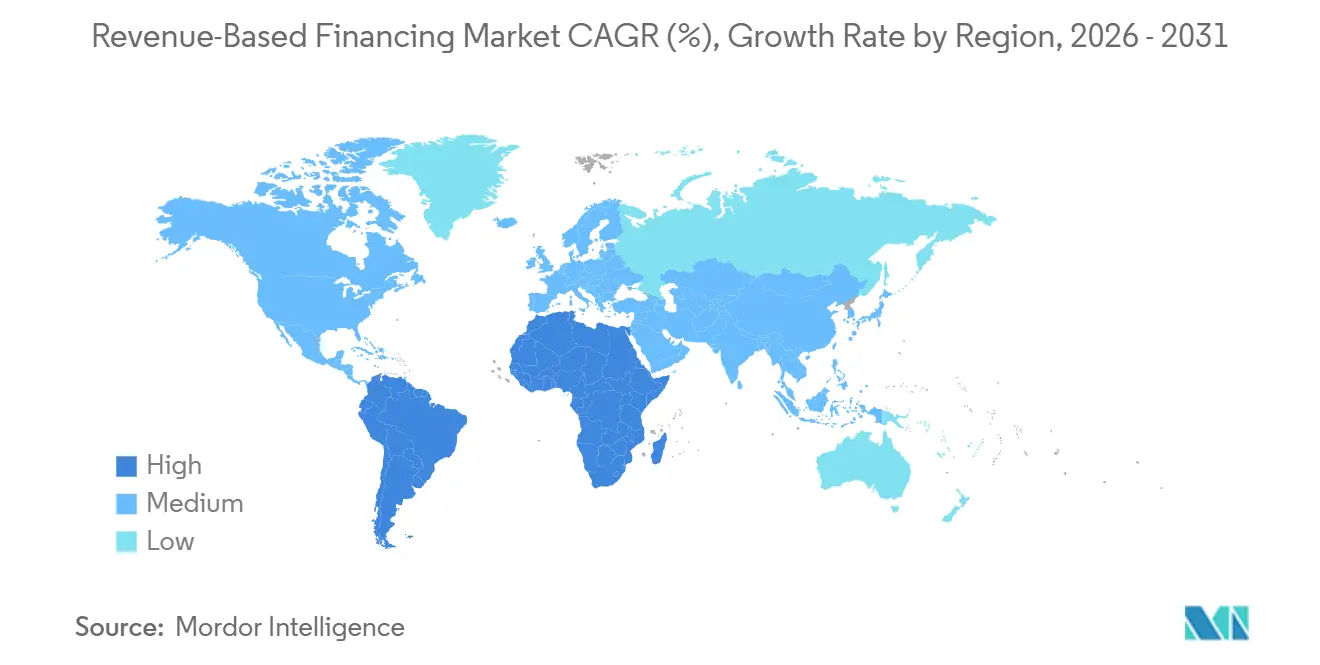
- 地域別では、北米が2025年のレベニューベースドファイナンシング市場シェアの57.3%を占め、アジア太平洋地域は2031年にかけてCAGR 24.9%という最速の予測成長率を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルレベニューベースドファイナンシング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エンベデッド金融データを通じたアンダーライティングの迅速化 | +4.8% | グローバル、アジア太平洋地域を中心に中東・アフリカへの波及 | 中期(2〜4年) |
| 非希薄化資本への需要の高まり | +4.2% | グローバル | 短期(2年以内) |
| サブスクリプションおよびリカーリングレベニューモデルの成長 | +3.5% | 北米・欧州、インドおよび東南アジアでの早期成長 | 中期(2〜4年) |
| 資産軽量型デジタルコマースおよびクリエイタービジネスの拡大 | +3.1% | アジア太平洋地域、北米、欧州 | 中期(2〜4年) |
| 不確実なファンディングサイクルにおけるパフォーマンス連動型資本へのシフト | +2.8% | グローバル | 短期(2年以内) |
| スケーラブルなオリジネーションのためのセカンダリーディストリビューションおよびウェアハウスファイナンシング | +2.4% | 北米・欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
非希薄化資本への需要の高まり
レベニューベースドファイナンシング市場では、多くの創業者が所有権の維持を副次的な選好ではなく、ファイナンシングの中核的優先事項として捉えるようになったことで、需要が強まっています。このシフトは、すでに収益を上げており、固定返済の負担を加えたり希薄化を受け入れたりすることなく、顧客獲得、在庫、または拡大に資金を充てたい企業にとって最も重要です。不確実なファンディングサイクルにおいては、企業が従来の債務構造に縛られるのではなく、事業パフォーマンスに合わせて返済をより密接に調整できるため、その魅力はさらに高まります。レベニューベースドファイナンシング市場は、友人・家族からの資金調達の段階を超えているものの、支配権を低下させるベンチャー条件を受け入れることにはまだ消極的な企業にリーチしています。この需要は、ベンチャー支援のソフトウェアスタートアップを超えて市場を拡大させており、プロバイダーはより幅広い成長段階の企業にサービスを提供する製品の構築を推進されています。
サブスクリプションおよびリカーリングレベニュービジネスモデルの成長
レベニューベースドファイナンシング市場は、リカーリングレベニューモデルがソフトウェアを超えてヘルスケア、メディア、教育、コンシューマーサービスへと広がることで支えられています。この変化は、SaaS向けに開発されたアンダーライティング手法が、安定した月次回収を持つ他のカテゴリーでも活用できるようになったため、特定の業種への依存を低減させます。また、リカーリング請求データが一時的な取引や季節的なキャッシュフローよりも返済能力をより明確に示すため、プロバイダーの信頼性も向上します。レベニューベースドファイナンシング市場はこのシフトから恩恵を受けており、プロバイダーはアンダーライティングを標準化し、モニタリングを自動化し、毎回信用プロセスを一から再構築することなく新たなカテゴリーへ拡大できます。より多くのセクターがサブスクリプション、使用量ベース、またはリピートサービスのレベニューモデルを採用するにつれて、対象となる借り手プールはより広く、より安定したものになります。
エンベデッド金融データ統合を通じたアンダーライティングの迅速化
レベニューベースドファイナンシング市場は、銀行口座、決済システム、会計ソフトウェア、コマースプラットフォームからのライブ金融データへの直接アクセスによって再形成されています。このモデルにより、プロバダーは遅行指標のみに頼るのではなく、現在の事業パフォーマンスを評価できるようになり、スピードと価格精度の両方が向上します。また、申請が短縮され、資金調達の決定が在庫購入やマーケティング支出などの業務ペースに合わせられるため、企業もこのアプローチを好意的に受け入れています。レベニューベースドファイナンシング市場は、したがってワークフローソフトウェアに近づいており、マーチャントがすでに販売・回収・収益照合に使用しているシステムの中でオファーが表示されるようになっています。このシフトは、プラットフォームを通じてディストリビューションを管理するプロバイダーを強化し、依然として低速な外部獲得ファネルに依存する貸し手を弱体化させます。
資産軽量型デジタルコマースおよびクリエイタービジネスの拡大
レベニューベースドファイナンシング市場は、ダイレクトトゥコンシューマーブランド、アプリ開発者、クリエイター主導のベンチャー、オンラインサービスプロバイダーなど、資産軽量型デジタルビジネスからより多くの借り手を引き付けています。これらのビジネスは物理的な担保が限られていることが多いですが、柔軟な返済構造を支えることができる可視的で測定可能な収益ストリームを生み出しています。また、在庫、広告、フルフィルメント、または顧客獲得のために資金を迅速に展開する必要があるため、資金調達ニーズも頻繁に発生します。レベニューベースドファイナンシング市場はこれらのモデルに適しており、返済が収益のボラティリティを無視した固定スケジュールではなく、販売パフォーマンスに連動させることができます。デジタルコマースが拡大し、より多くの個人や小規模チームがプラットフォームを通じて収益化するにつれて、プロバイダーは小口および中口の機会の大きなプールにアクセスできるようになります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 製品分類および開示における管轄区域の曖昧さ | -2.3% | 北米、欧州へ拡大中 | 中期(2〜4年) |
| 収益前および不規則収益ビジネスへの適合性の限界 | -1.8% | グローバル | 短期(2年以内) |
| 銀行・会計・プラットフォームエコシステム間のデータアクセスの摩擦 | -1.5% | アジア太平洋地域、中東・アフリカ、欧州 | 中期(2〜4年) |
| 少数プラットフォームへの収益集中に対するアンダーライティングの感応度 | -1.2% | 北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
製品分類および開示における管轄区域の曖昧さ
レベニューベースドファイナンシング市場は、開示規則と製品分類が管轄区域をまたいで不均一に発展するにつれて、より複雑なコンプライアンス環境に直面しています。これにより、プロバイダーが異なる州や国に対して契約、開示、オンボーディングプロセスを再設計する必要が生じる可能性があるため、業務上の負担が生じています。大規模なプラットフォームプロバイダーは、法務リソース、より広範なコンプライアンスチーム、システム更新のための潤沢な予算を持っているため、この負担をより容易に管理できます。小規模な専門業者は、新たに規制された市場ではコンプライアンスコストがオリジネーション量よりも速く上昇する可能性があるため、より困難なトレードオフに直面しています。規制のパッチワークが明確な調和なしに拡大し続ける場合、レベニューベースドファイナンシング市場では大規模なエンベデッドプレイヤーへの優位性のシフトが見られる可能性があります。
収益前および不規則収益ビジネスへの適合性の限界
レベニューベースドファイナンシング市場は、可視的で合理的に一貫した収益ストリームに依存しているため、すべての借り手にサービスを提供することはできません。収益前の企業、プロジェクトベースの企業、および高度に季節的な事業者は、長期的なビジネス見通しが強い場合でも、通常のアンダーライティング閾値を下回ることが多いです。これにより、多くの中小企業が依然として非公式または不一貫な収益記録で事業を行っている地域では、実効的な対象需要が狭まります。また、中小企業の見出し数がレベニューベースドファイナンシング市場における適格な借り手量に直接換算されないことも意味します。プロバイダーはハイブリッド製品や予測モデルを通じてリーチを拡大できますが、これらのアプローチはサービシングの複雑さを増し、純粋なレベニューシェア構造の効率上の優位性を低下させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
企業規模別:中小企業の規模が引き続き需要を支える
中小企業は2025年のレベニューベースドファイナンシング市場シェアの86.1%を占めており、この製品が依然として従来の機関信用チャネルの外に位置することが多い企業にサービスを提供していることを確認しています。この地位は、レベニューベースドファイナンシング市場の構造によって強化されており、多くのオファーが中小企業が日常的に使用しているマーチャントおよびソフトウェアプラットフォームの中に組み込まれています。これにより、プロバイダーの獲得コストが低下し、資金調達プロセスが別個の借入イベントではなく業務ツールのように感じられます。専門貸し手が最低収益閾値を引き下げ、承認プロセスを簡素化するにつれて、市場の小口端もよりアクセスしやすくなっています。Founderpathは、2026年までに724社以上のソフトウェア創業者に2億7,100万 米ドルを資金提供したと述べており、専門モデルが小規模なリカーリングレベニュー企業へのアクセスを拡大し続けていることを示しています [1]Founderpath、「SaaS創業者向けレベニューベースドファイナンシング」、Founderpath、founderpath.com。
レベニューベースドファイナンシング市場は、これらの企業が従来のローン構造が提供することの多い以上に柔軟性、スピード、コントロールを重視するため、引き続き中小企業を優先する可能性が高いです。同時に、大企業は2031年にかけてCAGR 25.8%で成長すると予測されており、より構造化されたトレジャリー戦略の中でレベニュー連動型資本の用途が拡大していることを示唆しています。レベニューベースドファイナンシング業界のこの部分では、資本は固定債務スケジュールがキャッシュフローに不必要な圧力をかける明確に定義された成長プログラムに使用されることが多いです。また、このレベルではディストリビューションモデルも変化し、大規模な取引はマスマーケットのプラットフォームインターフェースではなく、プライベートクレジットファンド、ウェアハウスファシリティ、および構造化投資家を通じて動く傾向があります。こパターンは、レベニューベースドファイナンシング市場が中小企業の運転資本から、より大規模で意図的な成長ファイナンシングの意思決定へと拡大していることを示しています。


業種別:小売がボリュームをリードし、ヘルスケアが勢いを増す
小売・eコマースは2025年のレベニューベースドファイナンシング市場シェアの38.3%を占め、最大の業種となっています。このリードは、製品とオンラインマーチャントの業務サイクルとの実際的な適合性を反映しており、売上が実現される前に資本が必要で、返済が可視的な取引フローに連動できます。プラットフォームデータもアンダーライティングを容易にしており、マーチャントは販売、返品、注文パターンに関する継続的なシグナルを生成します。この組み合わせにより、プロバイダーが他のセクターへ拡大する中でも、小売・eコマースはレベニューベースドファイナンシング市場の中心に留まっています。このカテゴリーはまた、ビジネス活動の時点でネイティブにファイナンシングを提示できるコマースプラットフォームのエンベデッドレンディング戦略からも恩恵を受けています。
レベニューベースドファイナンシング市場はまた、アンダーライティングロジックがよりサービス主導およびリカーリングレベニューカテゴリーに適用されるようになるにつれて、コマースを超えて拡大しています。テクノロジーおよびソフトウェアは、年次または月次のリカーリングレベニューが監視しやすく、それがレベニューベースドファイナンシング業界全体のアンダーライティング基準を形成し続けているため、依然として重要です。ヘルスケアおよびデジタルヘルスは2031年にかけてCAGR 26.6%で成長すると予測されており、現在の見通しで最も成長の速い業種となっています。その勢いは、サブスクリプションケア、リカーリング受診、デジタルケアデリバリー、および以前のヘルスケアビジネス構造よりも予測可能な月次キャッシュフローを生み出す償還モデルの台頭を反映しています。食品・飲料、製造業、消費財、教育は現在も規模が小さいですが、標準化された統合とキャッシュフローモデルがセクター全体に広がるにつれて、プロバイダーにとってアンダーライティングが容易になっています。
プロバイダータイプ別:エンベデッドプラットフォームが最も強い構造的地位を保持
エンベデッドファイナンス・マーケットプレイスプラットフォームは2025年のレベニューベースドファイナンシング市場シェアの42.8%を占め、2031年にかけてCAGR 24.9%という最速の予測成長率を記録しており、レベニューベースドファイナンシング市場において最も強力なプロバイダーカテゴリーとなっています。これは構造的な優位性をもたらしており、プラットフォームはすでにマーチャントとの関係、決済フロー、およびアンダーライティングと返済に必要なデータの多くを保有しています。したがって、資本はビジネスがすでに注文、決済、または顧客獲得を管理している同じ環境内で提供できます。これにより、エンベデッドプロバイダはコアワークフローの外で借り手を調達、オンボーディング、モニタリングしなければならないスタンドアロン貸し手よりも強力なディストリビューション経済性を持ちます。Liberisと Deliverooは2026年2月に英国でDeliveroo Capitalを立ち上げ、リアルタイムのプラットフォーム販売データを使用してDeliveroo Partner Hubを通じてレストランパートナーに事前承認済みの資金を提供しました [2]Deliveroo、「DeliverooがLiberisと提携してDeliveroo Capitalを立ち上げ、レストランへの資金アクセスを提供」、Deliveroo、deliveroo.co.uk。
レベニューベースドファイナンシング市場は依然として専門プロバイダーに重要な役割を与えており、彼らは製品設計においてより迅速に動き、大規模プラットフォームにまだ完全に取り込まれていない業種にサービスを提供できることが多いです。例えばWayflyerは、プラットフォーム拡大の中で成長を守るための明確な試みを示し、2025年10月にeコマースを超えて小売、SaaS、コンシューマーサービス、ヘルスケアへと拡大するためのイノベーションファンドを立ち上げました。従来の銀行および金融機関はより選別的であり、レベニューベースドファイナンシング市場において広範な直接オリジネーションよりもパートナーシップ構造を通じて参加する可能性が高いです。オルタナティブ投資ファンドは、オリジネーターがバランスシートにすべてのリスクを負うことなく規模を拡大するのを助けるウェアハウスファンディングとセカンダリー資本を提供するため重要です。この階層化された構造は、オリジネーション力がエンベデッドプラットフォームに集中する可能性がある一方、資金の深さは専門家と機関資本プロバイダーの協力に引き続き依存することを示唆しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
チャネル別:プラットフォームベースのオリジネーションがリードし、エンベデッドパートナーシップが加速
マーケットプレイス・プラットフォームベースのオリジネーションは2025年のレベニューベースドファイナンシング市場シェアの47.1%を占め、レベニューベースドファイナンシング市場において最大のチャネルとなっています。このチャネルは、マーチャントが別途資金調達を積極的に開始する前に、適切な業務タイミングでファイナンシングを提示できるため、効果的に機能します。決済からの自動控除も返済を簡素化し、プロバイダーと借り手の両方の摩擦を軽減します。これらの特徴により、プラットフォームベースのモデルはレベニューベースドファイナンシング市場、特に中小企業借り手において主導的な役割を担うことができました。Shopify Capitalは2026年第1四半期に14億 米ドルのビジネスローンおよびマーチャントキャッシュアドバンスを組成し、ディストリビューションと返済が同じエコシステム内に存在する場合にプラットフォームネイティブモデルがいかに迅速に規模を拡大できるかを示しました。
レベニューベースドファイナンシング市場では、エンベデッドファイナンスパートナーシップが最も成長の速いチャネルとして台頭しており、2031年にかけてCAGR 27.8%が予測されています。このモデルは、資本プロバイダーが決済ファシリテーター、垂直型ソフトウェアプラットフォーム、およびビジネスユーザーにすでにサービスを提供しているオペレーティングシステムに接続できるため、リーチを拡大します。Pipeは2026年4月に1,600万 米ドルを調達し、2025年に収益を3倍にしながらVictory Park Capitalのウェアハウスファシリティを2億2,500万 米ドルに拡大したと述べており、エンベデッドオリジネーションモデルへの投資を強調しています [3]Pipe、「PipeがFin CapitalとMaC Venture Capital主導の新規ファンディングラウンドで1,600万 米ドルを調達」、BusinessWire、businesswire.com。ダイレクトオリジネーションは、人的レビューと構造化が依然として必要な大規模またはよりカスタマイズされた取引において依然として重要ですが、自動アンダーライティングが改善するにつれてその相対的な比重は低下する可能性があります。したがって、レベニューベースドファイナンシング市場は、スタンドアロンのリード獲得から、データアクセス、ネイティブ配置、自動返済を組み合わせた統合ディストリビューションネットワークへと移行しているように見えます。
地域分析
北米は2025年のレベニューベースドファイナンシング市場シェアの57.3%を占め、主要な地域基盤となっています。この地域は、このモデルが必要とするリカーリングでプラットフォーム上で可視的な収益ストリームを生み出すSaaS企業、デジタルコマース販売者、クリエイター主導のビジネスの密な組み合わせから恩恵を受けています。また、他の地域よりも強力なウェアハウスファンディングインフラを持っており、オリジネーターがより効率的に規模を拡大し資本を再利用するのに役立っています。Wayflyerは2026年2月にATLAS SP Partnersとの2億5,000万 米ドルの2年間のクレジットファシリティを確保し、米国への拡大を支援しており、オリジネーションプラットフォームの背後にある構造化ファンディングへの機関投資家の継続的な関心を強調しています[4]Wayflyer、「WayflyerがATLAS SP Partnersとの2億5,000万 米ドルのクレジットファシリティを確保し、中小企業ファンディング能力を拡大」、Wayflyer、wayflyer.com。
欧州は、オープンバンキング規則とデジタル決済の普及がデータアクセスとプラットフォーム主導のアンダーライティングを支援するため、レベニューベースドファイナシング市場にとって引き続き重要です。英国は、エンベデッドファイナンスパートナーシップがソフトウェアのみのチャネルに留まらず、ホスピタリティおよびマーチャントエコシステムへと移行しているため、際立っています。Deliveroo Capitalはこのトレンドの一つの顕著な例であり、レベニュー連動型アドバンスが日常のビジネス活動をすでに管理しているオペレーティングプラットフォームの中に直接組み込まれる方法を示しています。南米は成熟度が低いですが、多くの中小企業が依然として厳しい信用アクセスに直面しており、実際の回収に連動した柔軟な構造から恩恵を受ける可能性があるため、レベニューベースドファイナンシング市場には成長の余地があります。
アジア太平洋地域は2031年にかけてCAGR 24.9%で拡大すると予測されており、レベニューベースドファイナンシング市場において最も成長の速い地域セグメントとなっています。成長は、大規模な中小企業人口、デジタルコマース活動の増加、および主要国全体でのオープンファイナンスインフラの段階的な整備によって支えられています。オーストラリアは専門家の注目を集めており、Lighter Capitalは2025年1月にビクトリア州政府およびiPartnersとのパートナーシップを通じてオーストラリアのテックスタートアップを支援するために3,000万 米ドルのファシリティを延長しました。日本もエンベデッドクレジットが英語圏市場を超えて広がっていることを示しており、PayPayは2025年4月にプラットフォームの取引データと銀行グレードのレンディングインフラを使用してマーチャントベース向けの招待制マーチャントローン製品を立ち上げました。中東・アフリカはレベニューベースドファイナンシングにとって依然として初期段階の市場です。しかし、湾岸地域の規制サンドボックスとfintech政策支援が、予測期間中のより正式な立ち上げの基盤を整えています。

競合環境
レベニューベースドファイナンシング市場は、プラットフォームエンベデッド型貸し手、専門オリジネーター、および地域チャレンジャーにわたって断片化されています。Shopify、Amazon、Stripe、PayPalなどの大規模プラットフォームは、すでにマーチャントトラフィック、決済の可視性、および返済レールを管理しているため、明確なディストリビューション上の優位性を持っています。Wayflyer、Clearco、Lighter Capital、Pipeなどの専門業者は、アンダーライティングをより深く掘り下げ、製品設計をより広く展開し、または新たな業種拡大をより迅速に行うことで競争しています。これにより、レベニューベースドファイナンシング市場は実際に競争的となっており、データアクセスとエンベデッドプレースメントが価格設定と同様に重要であることが多いです。
レベニューベースドファイナンシング市場における重要なシフトは、専門業者がもはや一つのニッチのみを守るのではなく、隣接するセクターやパートナーシップ主導のデリバリへと拡大していることです。Wayflyerは2025年10月にイノベーションファンドを立ち上げ、eコマースを超えて小売、SaaS、コンシューマーサービス、ヘルスケア全体でファイナンシングをテストしました。Pipeは2026年4月に1,600万 米ドルを調達し、その資金をエンベデッドファイナンシング製品のスケールアップに結びつけており、プロバイダーがパートナーシップディストリビューションを将来の成長の中心と見ていることを示しています。Liberisもまた、英国のDeliverooおよびカナダのElavonを通じてエンベデッド戦略を深化させており、プロバイダーが直接販売のみではなく決済およびマーチャントネットワークを通じてリーチを構築している方法を示しています。
レベニューベースドファイナンシング市場はまた、ローカルプラットフォーム、政策設定、および借り手行動に製品を合わせることができる地域専門業者のためのスペースを開いています。Lighter Capitalのオーストラリアファシリティは、ファンディングの摩擦を軽減しローカルの関連性を向上させるパートナーシップ構造を通じて市場参入がどのように支援されるかを示しています。PayPayのマーチャントローン立ち上げは、主要なデジタルエコシステムが完全なスタンドアロン貸し手ブランドを最初に構築することなく、レベニュー連動型運転資本へと拡大できることを示しています。したがって、レベニューベースドファイナンシング市場は、勝利するプロバイダーがビジネスがすでに使用しているツールの中でデータアクセス、ネイティブディストリビューション、柔軟な資本構造を組み合わせるモデルへと移行しているように見えます。ダイレクトオリジネーションのみに依存するプロバイダーは、より大規模でカスタマイズされた取引において依然として役割を果たす可能性がありますが、自動化およびエンベデッドモデルが規模を拡大するにつれてより大きな圧力に直面します。競争の次の段階は、単純なオリジネーション量よりも、借り手のワークフロー、返済シグナル、および資金調達能力への持続的なアクセスを誰が保持できるかに依存する可能性が高いです。
レベニューベースドファイナンシング業界リーダー
Clearco
Pipe Technologies Inc.
Capchase Inc.
Wayflyer Ltd.
Liberis Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年4月:PipeはFin CapitalとMaC Venture Capitalが主導するエクイティラウンドで1,600万 米ドルを調達しました。これは2024年にエンベデッドファイナンシング製品を再立ち上げして以来初のエクイティ調達です。同社は2025年に収益を3倍にし、世界中の15,000社以上の中小企業に3億 米ドル以上のアドバンスを提供し、Victory Park Capitalのウェアハウスファシリティを2億2,500万 米ドルに拡大しました。この調達は、プラットフォームエンベデッドオリジネーションがスケーラブルで収益化への道筋があるモデルとしての投資家の信頼を示しています。
- 2026年3月:LiberisとElavonはレベニューベースドファイナンシングパートナーシップをカナダに拡大し、202,000社のカナダの中小企業がElavonのマーチャントポータルを通じてリアルタイムの取引データを活用した意思決定による柔軟な資本にアクセできるようにしました。この拡大は2025年の米国での成功した立ち上げに続くものであり、決済プロセッサーのディストリビューションを通じてエンベデッド資本を拡大するLiberisの戦略を確認するものです。
- 2026年2月:Wayflyerは、Apolloファンドが過半数を所有するATLAS SP Partnersとの2億5,000万 米ドルの2年間のクレジットファシリティを確保し、米国市場への拡大を加速させ、ノースカロライナ州シャーロットに新たな米国本社を開設しました。Wayflyerはこのファシリティのクローズ前に累計展開額60億 米ドルおよび年間収益1億 米ドルを超えました。
- 2026年2月:LiberisとDeliverooは英国でDeliveroo Capitalを立ち上げ、Deliveroo Partner Hubを通じて5,000社以上の英国レストランパートナーに事前承認済みのマーチャントキャッシュアドバンスを提供し、2026年第1四半期を通じてさらに数千社への拡大を計画しています。資金調達の決定はリアルタイムのDeliveroo販売データに基づいており、従来の信用調査の必要性を排除しています。


グローバルレベニューベースドファイナンシング市場レポートの範囲
| 中小企業 |
| 大企業 |
| テクノロジーおよびソフトウェア |
| 小売・eコマース |
| ヘルスケアおよびデジタルヘルス |
| メディアおよびエンターテインメント |
| 製造業 |
| 食品・飲料 |
| 消費財 |
| 教育 |
| エネルギーおよびユーティリティ |
| その他の業種 |
| 専門レベニューファイナンシングプロバイダー |
| エンベデッドファイナンス・マーケットプレイスプラットフォーム |
| 従来の銀行および金融機関 |
| オルタナティブ投資ファンドおよび機関資本プロバイダー |
| ダイレクトオリジネーション |
| マーケットプレイス・プラットフォームベースのオリジネーション |
| エンベデッドファイナンスパートナーシップ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| 企業規模別 | 中小企業 | |
| 大企業 | ||
| 業種別 | テクノロジーおよびソフトウェア | |
| 小売・eコマース | ||
| ヘルスケアおよびデジタルヘルス | ||
| メディアおよびエンターテインメント | ||
| 製造業 | ||
| 食品・飲料 | ||
| 消費財 | ||
| 教育 | ||
| エネルギーおよびユーティリティ | ||
| その他の業種 | ||
| プロバイダータイプ別 | 専門レベニューファイナンシングプロバイダー | |
| エンベデッドファイナンス・マーケットプレイスプラットフォーム | ||
| 従来の銀行および金融機関 | ||
| オルタナティブ投資ファンドおよび機関資本プロバイダー | ||
| チャネル別 | ダイレクトオリジネーション | |
| マーケットプレイス・プラットフォームベースのオリジネーション | ||
| エンベデッドファイナンスパートナーシップ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年までのレベニューベースドファイナンシング市場の予測規模は?
レベニューベースドファイナンシング市場は、2026年の211億 米ドルから年率21.9%で成長し、2031年までに567億 米ドルに達すると予測されています。
どの地域がレベニューベースドファイナンシングの採用をリードしていますか?
北米は2025年に57.3%のシェアでリードしており、SaaS、デジタルコマース、プラットフォームベースのレンディングエコシステムの最も深い組み合わせを持っているためです。
どの借り手グループがレベニューベースドファイナンシングを最も多く利用していますか?
中小企業は2025年に86.1%のシェアを保持し、主要な借り手基盤であり続けており、このモデルが希薄化なしに柔軟な成長資本を必要とするビジネスに適しているためです。
レベニューベースドファイナンシングで最も成長の速い業種はどれですか?
ヘルスケアおよびデジタルヘルスは、リカーリングケアとデジタルサービスモデルがより安定した収益の可視性を生み出すため、2031年にかけてCAGR 26.6%で最も速く成長すると予測されています。
エンベデッドファイナンスパートナーシップがより重要になっている理由は何ですか?
エンベデッドパートナーシップは、マーチャントがすでに販売、支払いを受け、業務を管理しているプラットフォームの中で資本を提供できるため、CAGR 27.8%で成長すると予測されています。
この分野の競争を最も変えているものは何ですか?
競争力は、スタンドアロンのオリジネーションのみに依存するのではなく、直接データアクセス、エンベデッドディストリビューション、ウェアハウスファンディングを組み合わせるプロバイダーへとシフトしています。
最終更新日:



