
Tamaño y Participación del Mercado de Financiamiento Basado en Ingresos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 21.10 Mil millones de dólares |
| Tamaño del Mercado (2031) | 56.70 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 21.90 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
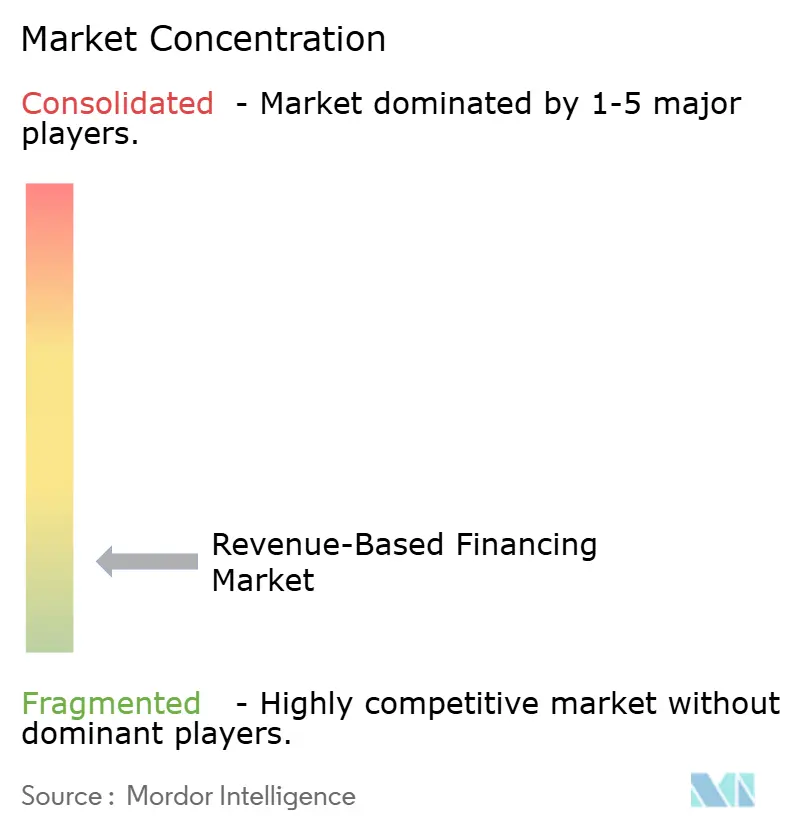
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Financiamiento Basado en Ingresos por Mordor Intelligence
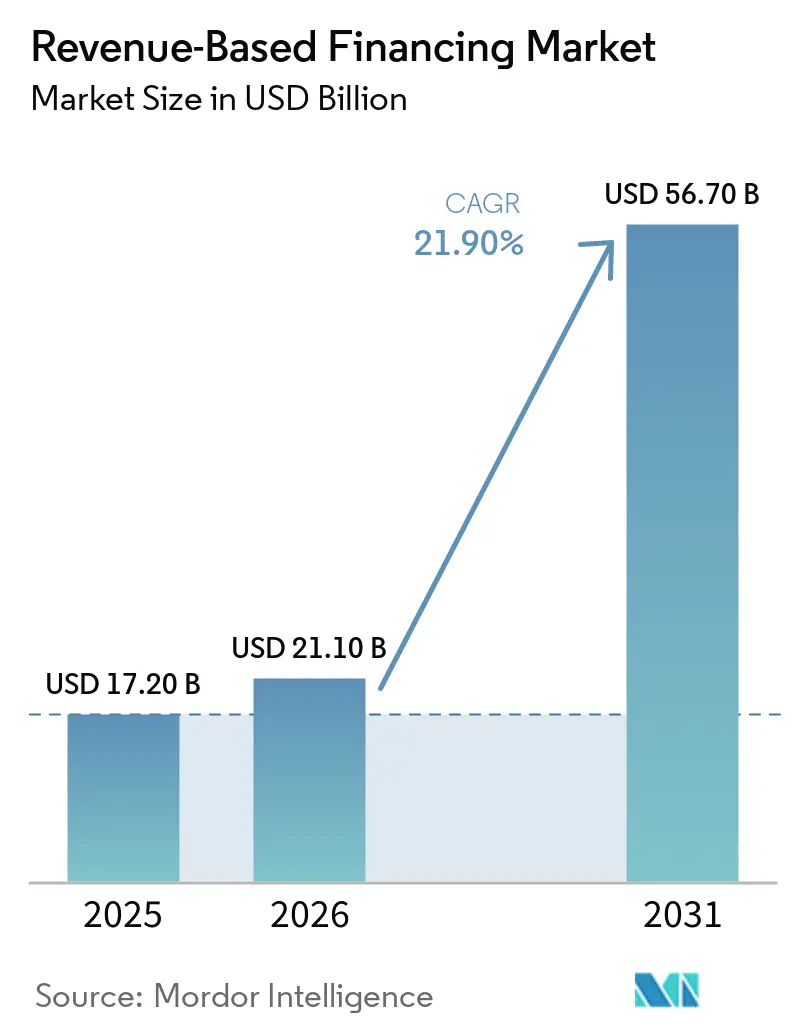
El tamaño del mercado de financiamiento basado en ingresos se proyecta en 17,20 mil millones de USD en 2025, 21,10 mil millones de USD en 2026, y se espera que alcance los 56,70 mil millones de USD en 2031 a una CAGR del 21,90% durante el período 2026 a 2031. El mercado de financiamiento basado en ingresos se está expandiendo a medida que más empresas lideradas por fundadores buscan capital de crecimiento sin ceder la propiedad, especialmente porque el financiamiento de capital se está volviendo más selectivo. El mercado de financiamiento basado en ingresos también se beneficia de las conexiones de banca abierta y los vínculos directos con sistemas de pagos, contabilidad y comercio, que acortan los plazos de suscripción y mejoran la velocidad de decisión. El mercado de financiamiento basado en ingresos está ganando apoyo de los modelos de ingresos por suscripción y recurrentes porque el flujo de caja mensual predecible es más fácil de suscribir que el endeudamiento respaldado por activos para muchas empresas digitales. El mercado de financiamiento basado en ingresos también está evolucionando hacia la distribución integrada, donde el capital se entrega dentro de las plataformas de software y comercio que las empresas ya utilizan todos los días. El mercado de financiamiento basado en ingresos aún enfrenta limitaciones derivadas de los requisitos de divulgación en distintas jurisdicciones y de la exposición en la suscripción cuando un prestatario depende demasiado de una sola plataforma o canal de ventas.
Conclusiones Clave del Informe
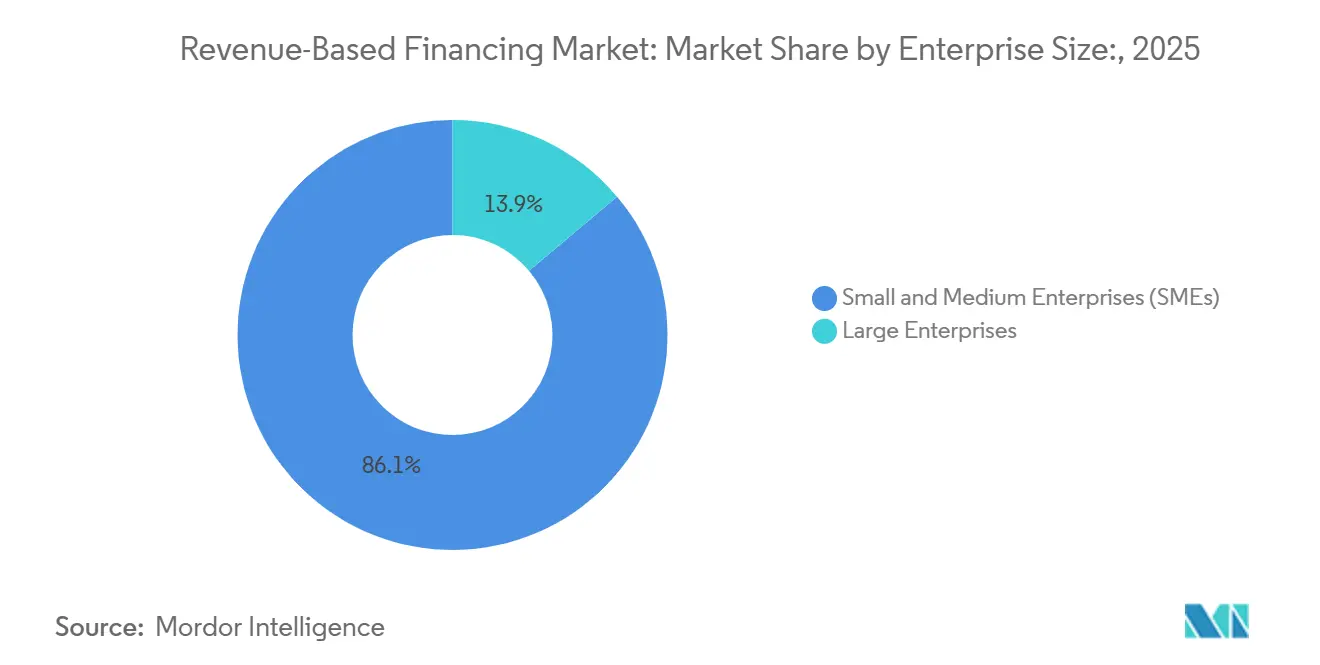
- Por tamaño de empresa, las PYMEs representaron el 86,1% de la participación del mercado de financiamiento basado en ingresos en 2025, mientras que las grandes empresas registraron la CAGR proyectada más alta del 25,8% hasta 2031.
- Por vertical de industria, el comercio minorista y el comercio electrónico representaron el 38,3% de la participación del mercado de financiamiento basado en ingresos en 2025, mientras que se prevé que la salud y la salud digital se expandan a una CAGR del 26,6% hasta 2031.
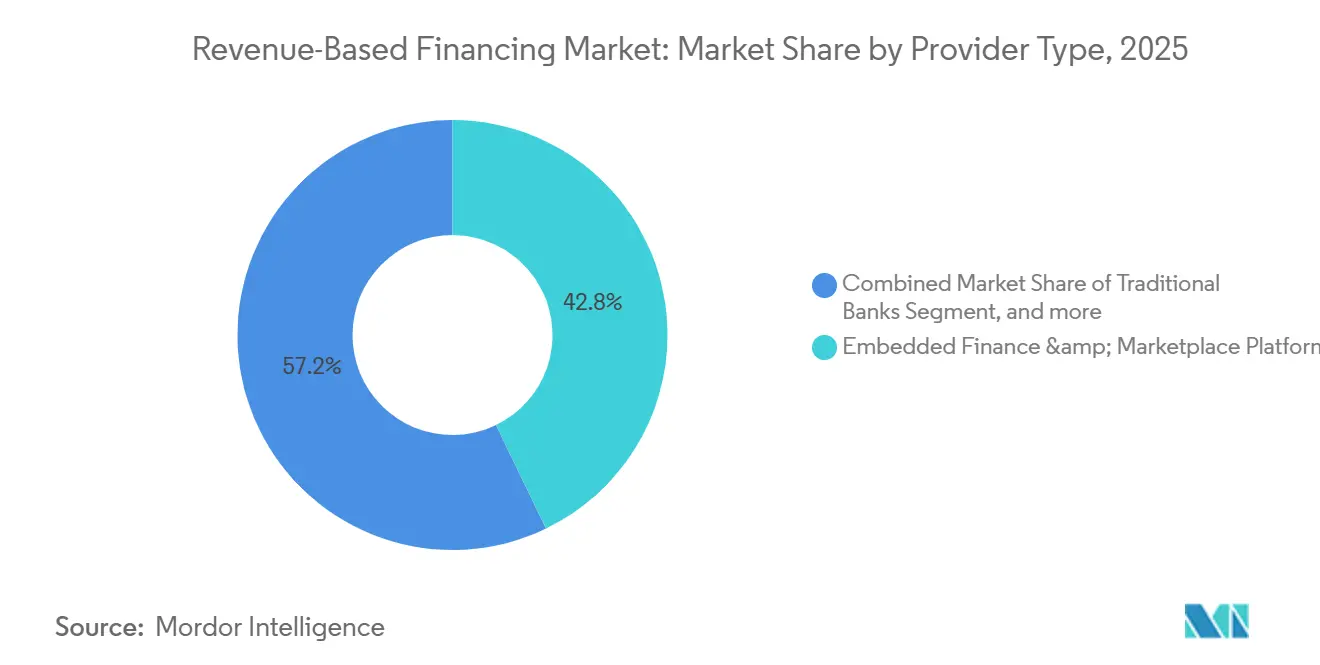
- Por tipo de proveedor, las plataformas de finanzas integradas y de mercado representaron el 42,8% de la participación del mercado de financiamiento basado en ingresos en 2025 y también registraron la CAGR proyectada más alta del 24,9% hasta 2031.
- Por canal, la originación basada en mercados y plataformas lideró con el 47,1% de la participación del mercado de financiamiento basado en ingresos en 2025, mientras que se proyecta que las asociaciones de finanzas integradas avancen a una CAGR del 27,8% hasta 2031.
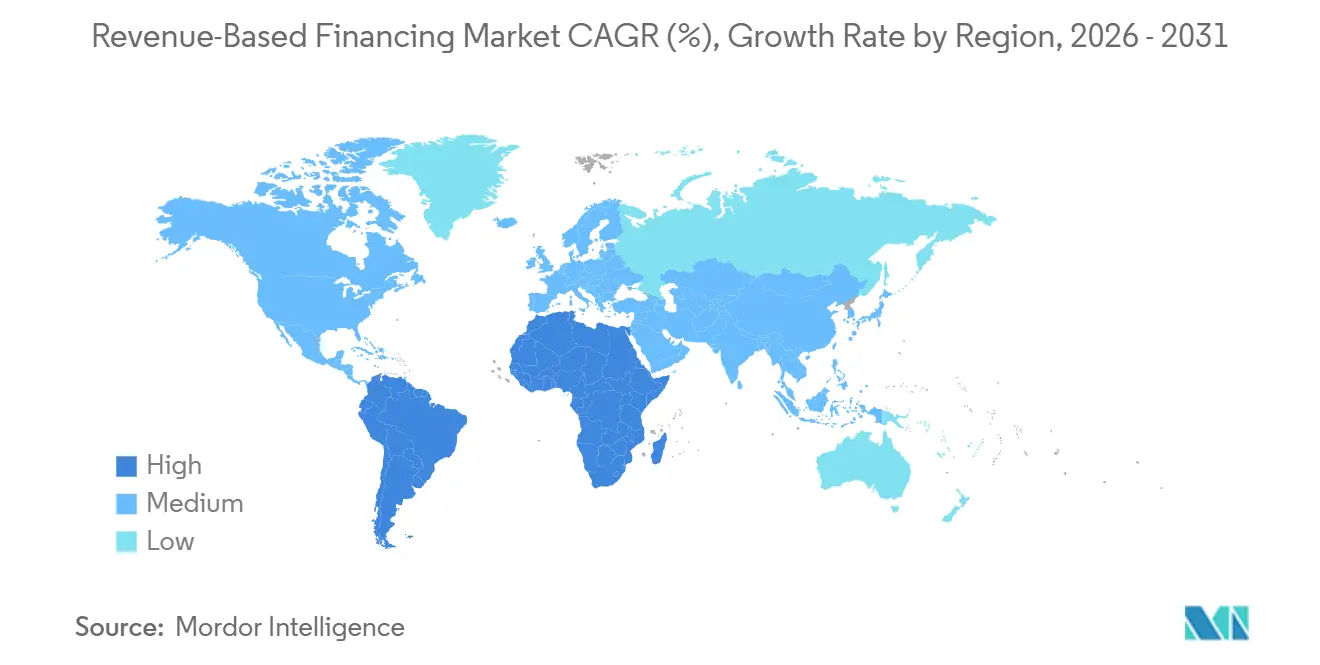
- Por geografía, América del Norte representó el 57,3% de la participación del mercado de financiamiento basado en ingresos en 2025, mientras que Asia-Pacífico registró la CAGR proyectada más rápida del 24,9% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Financiamiento Basado en Ingresos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Suscripción Más Rápida a Través de Datos Financieros Integrados | +4.8% | Global, con núcleo en Asia-Pacífico y efectos secundarios en MEA | Mediano plazo (2-4 años) |
| Creciente Demanda de Capital No Dilutivo | +4.2% | Global | Corto plazo (≤ 2 años) |
| Crecimiento de los Modelos de Ingresos por Suscripción y Recurrentes | +3.5% | América del Norte y Europa, con ganancias tempranas en India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Expansión del Comercio Digital Ligero en Activos y los Negocios de Creadores de Contenido | +3.1% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2-4 años) |
| Cambio Hacia Capital Alineado al Rendimiento en Ciclos de Financiamiento Inciertos | +2.8% | Global | Corto plazo (≤ 2 años) |
| Distribución Secundaria y Financiamiento de Almacén para Originación Escalable | +2.4% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Capital No Dilutivo
El mercado de financiamiento basado en ingresos está experimentando una demanda más sólida porque muchos fundadores ahora tratan la retención de la propiedad como una prioridad central de financiamiento en lugar de una preferencia secundaria. Este cambio es más relevante para las empresas que ya generan ingresos y desean financiar la adquisición de clientes, el inventario o la expansión sin añadir presión de reembolso fija ni aceptar dilución. El atractivo es mayor en ciclos de financiamiento inciertos porque las empresas pueden ajustar más estrechamente los reembolsos al rendimiento del negocio en lugar de comprometerse con estructuras de deuda convencionales. El mercado de financiamiento basado en ingresos está, por tanto, llegando a empresas que están demasiado avanzadas para el financiamiento de amigos y familiares, pero que aún son reacias a aceptar condiciones de capital de riesgo que reduzcan el control. Esta demanda está ampliando el mercado más allá de las startups de software respaldadas por capital de riesgo y está impulsando a los proveedores a desarrollar productos que sirvan a un conjunto más amplio de empresas en etapa de crecimiento.
Crecimiento de los Modelos de Negocio de Ingresos por Suscripción y Recurrentes
El mercado de financiamiento basado en ingresos está respaldado por la expansión de los modelos de ingresos recurrentes más allá del software hacia la salud, los medios de comunicación, la educación y los servicios al consumidor. Este cambio reduce la dependencia de cualquier vertical en particular porque los métodos de suscripción desarrollados para SaaS ahora pueden utilizarse en otras categorías con cobros mensuales estables. También mejora la confianza de los proveedores porque los datos de facturación recurrente ofrecen una visión más clara de la capacidad de reembolso que las transacciones únicas o los flujos de caja estacionales. El mercado de financiamiento basado en ingresos se beneficia de este cambio porque los proveedores pueden estandarizar la suscripción, automatizar el seguimiento y expandirse a nuevas categorías sin reconstruir todo el proceso crediticio cada vez. A medida que más sectores adoptan modelos de ingresos por suscripción, basados en el uso o de servicio repetido, el grupo de prestatarios potenciales se vuelve más amplio y estable.
Suscripción Más Rápida a Través de la Integración de Datos Financieros Integrados
El mercado de financiamiento basado en ingresos está siendo reformado por el acceso directo a datos financieros en tiempo real provenientes de cuentas bancarias, sistemas de pago, software de contabilidad y plataformas de comercio. Este modelo permite a los proveedores evaluar el rendimiento empresarial actual en lugar de depender únicamente de indicadores rezagados, mejorando tanto la velocidad como la precisión de los precios. Las empresas también responden bien a este enfoque porque las solicitudes se vuelven más cortas y las decisiones de financiamiento pueden alinearse con el ritmo operativo, como las compras de inventario o el gasto en marketing. El mercado de financiamiento basado en ingresos se está acercando, por tanto, al software de flujo de trabajo, donde las ofertas aparecen dentro de los sistemas que los comerciantes ya utilizan para vender, cobrar y conciliar ingresos. Ese cambio fortalece a los proveedores que controlan la distribución a través de plataformas y debilita a los prestamistas que aún dependen de canales de adquisición externos más lentos.
Expansión del Comercio Digital Ligero en Activos y los Negocios de Creadores de Contenido
El mercado de financiamiento basado en ingresos está atrayendo a más prestatarios de negocios digitales ligeros en activos, incluidas marcas directas al consumidor, desarrolladores de aplicaciones, emprendimientos liderados por creadores de contenido y proveedores de servicios en línea. Estas empresas a menudo tienen garantías físicas limitadas, pero aun así generan flujos de ingresos visibles y medibles que pueden respaldar estructuras de reembolso flexibles. Su necesidad de financiamiento también es frecuente porque el efectivo debe desplegarse rápidamente para inventario, publicidad, cumplimiento de pedidos o adquisición de clientes. El mercado de financiamiento basado en ingresos se adapta bien a estos modelos porque el reembolso puede alinearse con el rendimiento de las ventas en lugar de seguir un calendario fijo que ignore la volatilidad de los ingresos. A medida que el comercio digital se expande y más personas o equipos pequeños monetizan a través de plataformas, los proveedores acceden a un gran conjunto de oportunidades de ticket pequeño y ticket mediano.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ambigüedad Jurisdiccional en la Clasificación de Productos y la Divulgación | -2.3% | América del Norte, con expansión a Europa | Mediano plazo (2-4 años) |
| Adecuación Limitada para Empresas con Ingresos Previos e Ingresos Irregulares | -1.8% | Global | Corto plazo (≤ 2 años) |
| Fricción en el Acceso a Datos en los Ecosistemas Bancarios, Contables y de Plataformas | -1.5% | Asia-Pacífico, MEA, Europa | Mediano plazo (2-4 años) |
| Sensibilidad de la Suscripción a la Concentración de Ingresos en Pocas Plataformas | -1.2% | América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Ambigüedad Jurisdiccional en la Clasificación de Productos y la Divulgación
El mercado de financiamiento basado en ingresos enfrenta un entorno de cumplimiento más complejo a medida que las normas de divulgación y las clasificaciones de productos se desarrollan de manera desigual entre jurisdicciones. Esto genera presión operativa porque los proveedores pueden necesitar rediseñar contratos, divulgaciones y procesos de incorporación para diferentes estados o países. Los proveedores de plataformas más grandes pueden gestionar esta carga con mayor facilidad porque cuentan con recursos legales, equipos de cumplimiento más amplios y presupuestos más profundos para actualizaciones de sistemas. Los especialistas más pequeños enfrentan una disyuntiva más difícil porque los costos de cumplimiento pueden crecer más rápido que el volumen de originación en mercados recién regulados. El mercado de financiamiento basado en ingresos podría, por tanto, ver un desplazamiento de la ventaja hacia los actores integrados más grandes si los marcos regulatorios fragmentados continúan expandiéndose sin una armonización clara.
Adecuación Limitada para Empresas con Ingresos Previos e Ingresos Irregulares
El mercado de financiamiento basado en ingresos no puede atender a todos los prestatarios porque depende de flujos de ingresos visibles y razonablemente consistentes. Las empresas en etapa previa a ingresos, las firmas basadas en proyectos y los operadores altamente estacionales a menudo quedan fuera de los umbrales normales de suscripción, incluso cuando sus perspectivas empresariales a largo plazo son sólidas. Esto reduce la demanda potencial efectiva en regiones donde muchas pequeñas empresas aún operan con registros de ingresos informales o inconsistentes. También significa que los recuentos de PYMEs en los titulares no se traducen directamente en volumen de prestatarios calificados en el mercado de financiamiento basado en ingresos. Los proveedores pueden ampliar su alcance mediante productos híbridos o modelos predictivos, pero esos enfoques añaden complejidad en el servicio y pueden reducir las ventajas de eficiencia de las estructuras puras de participación en ingresos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Empresa: La Escala de las PYMEs Continúa Siendo el Ancla de la Demanda
Las PYMEs representaron el 86,1% de la participación del mercado de financiamiento basado en ingresos en 2025, lo que confirma que el producto sigue sirviendo a empresas que a menudo quedan fuera de los canales de crédito institucional tradicional. Esta posición se refuerza por la estructura del mercado de financiamiento basado en ingresos, donde muchas ofertas están integradas dentro de los comerciantes y plataformas de software que las pequeñas empresas ya utilizan todos los días. Eso reduce los costos de adquisición para los proveedores y hace que el proceso de financiamiento se sienta más como una herramienta operativa que como un evento de endeudamiento separado. El extremo de ticket pequeño del mercado también se ha vuelto más accesible a medida que los prestamistas especializados reducen los umbrales mínimos de ingresos y simplifican los procesos de aprobación. Founderpath declaró que había financiado 271 millones de USD a más de 724 fundadores de software en 2026, demostrando cómo los modelos especializados continúan ampliando el acceso para empresas más pequeñas con ingresos recurrentes [1]Founderpath, "Financiamiento Basado en Ingresos para Fundadores de SaaS," Founderpath, founderpath.com.
Es probable que el mercado de financiamiento basado en ingresos continúe priorizando a las PYMEs, ya que estas empresas valoran la flexibilidad, la velocidad y el control más de lo que las estructuras de préstamo convencionales suelen ofrecer. Al mismo tiempo, se prevé que las grandes empresas crezcan a una CAGR del 25,8% hasta 2031, lo que sugiere un caso de uso en expansión para el capital vinculado a ingresos dentro de estrategias de tesorería más estructuradas. En esta parte de la industria de financiamiento basado en ingresos, el capital se utiliza a menudo para programas de crecimiento claramente definidos donde un calendario de deuda fijo crearía una presión innecesaria sobre el flujo de caja. El modelo de distribución también cambia en este nivel porque las transacciones más grandes tienden a canalizarse a través de fondos de crédito privado, instalaciones de almacén e inversores estructurados en lugar de interfaces de plataforma masiva. Este patrón muestra que el mercado de financiamiento basado en ingresos se está expandiendo desde el capital de trabajo para pequeñas empresas hacia decisiones de financiamiento de crecimiento más grandes y deliberadas.


Por Vertical de Industria: El Comercio Minorista Lidera el Volumen Mientras la Salud Gana Impulso
El comercio minorista y el comercio electrónico representaron el 38,3% de la participación del mercado de financiamiento basado en ingresos en 2025, convirtiéndolo en el vertical más grande. Este liderazgo refleja una adecuación práctica entre el producto y el ciclo operativo de los comerciantes en línea, donde el capital se necesita antes de que se realicen las ventas y el reembolso puede vincularse al flujo de transacciones visible. Los datos de la plataforma también facilitan la suscripción porque los comerciantes generan señales continuas sobre ventas, devoluciones y patrones de pedidos. Esa combinación ha mantenido al comercio minorista y al comercio electrónico en el centro del mercado de financiamiento basado en ingresos incluso a medida que los proveedores se expanden a otros sectores. La categoría también se beneficia de las estrategias de préstamo integrado de las plataformas de comercio que pueden presentar el financiamiento de forma nativa en el punto de actividad empresarial.
El mercado de financiamiento basado en ingresos también se está ampliando más allá del comercio, ya que la lógica de suscripción ahora se aplica a más categorías orientadas a servicios y de ingresos recurrentes. La tecnología y el software siguen siendo importantes porque los ingresos recurrentes anuales o mensuales son fáciles de monitorear, y eso sigue dando forma a los estándares de suscripción en gran parte de la industria de financiamiento basado en ingresos. Se proyecta que la salud y la salud digital crezcan a una CAGR del 26,6% hasta 2031, lo que la convierte en el vertical de más rápido crecimiento en el panorama actual. Su impulso refleja el auge de la atención médica por suscripción, las visitas recurrentes, la prestación de atención digital y los modelos de reembolso que crean flujos de caja mensuales más predecibles que las estructuras empresariales de salud anteriores. Los alimentos y bebidas, la manufactura, los bienes de consumo y la educación siguen siendo más pequeños hoy en día, pero se están volviendo más fáciles de suscribir para los proveedores a medida que las integraciones estandarizadas y los modelos de flujo de caja se extienden por los sectores.
Por Tipo de Proveedor: Las Plataformas Integradas Mantienen la Posición Estructural Más Sólida
Las plataformas de finanzas integradas y de mercado representaron el 42,8% de la participación del mercado de financiamiento basado en ingresos en 2025 y registraron la CAGR proyectada más rápida del 24,9% hasta 2031, convirtiéndolas en la categoría de proveedor más sólida en el mercado de financiamiento basado en ingresos. Esto genera una ventaja estructural porque las plataformas ya poseen la relación con el comerciante, el flujo de pagos y gran parte de los datos necesarios para la suscripción y el reembolso. El capital puede, por tanto, ofrecerse dentro del mismo entorno donde una empresa ya gestiona pedidos, liquidaciones o adquisición de clientes. Eso otorga a los proveedores integrados una economía de distribución más sólida que la de los prestamistas independientes, que deben captar, incorporar y monitorear a los prestatarios fuera del flujo de trabajo principal. Liberis y Deliveroo lanzaron Deliveroo Capital en el Reino Unido en febrero de 2026, utilizando datos de ventas de la plataforma en tiempo real para proporcionar financiamiento preaprobado a los socios restauranteros a través del Deliveroo Partner Hub [2]Deliveroo, "Deliveroo se asocia con Liberis para lanzar 'Deliveroo Capital', ofreciendo a los restaurantes acceso a financiamiento," Deliveroo, deliveroo.co.uk.
El mercado de financiamiento basado en ingresos aún otorga a los proveedores especializados un papel importante porque a menudo se mueven más rápido en el diseño de productos y pueden atender verticales que aún no están completamente capturados por las grandes plataformas. Wayflyer, por ejemplo, lanzó un Fondo de Innovación en octubre de 2025 para ir más allá del comercio electrónico hacia el comercio minorista, SaaS, servicios al consumidor y salud, señalando un claro intento de defender el crecimiento ante la expansión de las plataformas. Los bancos tradicionales y las instituciones financieras siguen siendo más selectivos, y es más probable que participen a través de estructuras de asociación que mediante una originación directa amplia en el mercado de financiamiento basado en ingresos. Los fondos de inversión alternativos son importantes porque proporcionan financiamiento de almacén y capital secundario que ayuda a los originadores a escalar sin asumir todo el riesgo en sus balances. Esta estructura en capas sugiere que el poder de originación puede concentrarse en las plataformas integradas, mientras que la profundidad del financiamiento continúa dependiendo de la cooperación entre especialistas y proveedores de capital institucional.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal: La Originación Basada en Plataformas Lidera Mientras las Asociaciones Integradas se Aceleran
La originación basada en mercados y plataformas representó el 47,1% de la participación del mercado de financiamiento basado en ingresos en 2025, convirtiéndola en el canal más grande del mercado de financiamiento basado en ingresos. Este canal funciona bien porque el financiamiento puede presentarse a los comerciantes en el momento operativo adecuado, a menudo antes de que inicien activamente una búsqueda de financiamiento separada. La deducción automatizada de las liquidaciones también simplifica el reembolso y reduce la fricción tanto para los proveedores como para los prestatarios. Estas características han permitido que los modelos basados en plataformas asuman un papel protagónico en el mercado de financiamiento basado en ingresos, especialmente para los prestatarios de pequeñas y medianas empresas. Shopify Capital originó 1,4 mil millones de USD en préstamos comerciales y anticipos de efectivo para comerciantes en el primer trimestre de 2026, demostrando la rapidez con que un modelo nativo de plataforma puede escalar cuando la distribución y el reembolso se encuentran dentro del mismo ecosistema.
El mercado de financiamiento basado en ingresos también está viendo emerger las asociaciones de finanzas integradas como el canal de más rápido crecimiento, con una CAGR proyectada del 27,8% hasta 2031. Este modelo amplía el alcance porque los proveedores de capital pueden conectarse a facilitadores de pagos, plataformas de software vertical y sistemas operativos que ya atienden a usuarios empresariales. Pipe recaudó 16 millones de USD en abril de 2026 y declaró que había triplicado sus ingresos en 2025 mientras extendía su instalación de almacén de Victory Park Capital a 225 millones de USD, destacando la inversión en modelos de originación integrada [3]Pipe, "Pipe recauda 16 millones de USD en una nueva ronda de financiamiento liderada por Fin Capital y MaC Venture Capital," BusinessWire, businesswire.com. La originación directa sigue siendo importante para transacciones más grandes o más personalizadas donde la revisión y estructuración humana siguen siendo necesarias, pero su peso relativo probablemente disminuirá a medida que mejore la suscripción automatizada. El mercado de financiamiento basado en ingresos, por tanto, parece estar evolucionando desde la generación de prospectos independiente hacia redes de distribución integradas que combinan acceso a datos, colocación nativa y reembolso automatizado.
Análisis Geográfico
América del Norte representó el 57,3% de la participación del mercado de financiamiento basado en ingresos en 2025, convirtiéndola en la base regional líder. La región se beneficia de una densa combinación de empresas SaaS, vendedores de comercio digital y negocios liderados por creadores de contenido que generan flujos de ingresos recurrentes y visibles en plataformas, que es lo que este modelo requiere. También cuenta con una infraestructura de financiamiento de almacén más sólida que otras regiones, lo que ayuda a los originadores a escalar y reciclar capital de manera más eficiente. Wayflyer aseguró una línea de crédito de 250 millones de USD a 2 años con ATLAS SP Partners en febrero de 2026 para apoyar la expansión en los Estados Unidos, lo que subraya el continuo apetito institucional por el financiamiento estructurado detrás de las plataformas de originación[4]Wayflyer, "Wayflyer asegura una línea de crédito de 250 millones de USD con ATLAS SP Partners para ampliar la capacidad de financiamiento para PYMEs," Wayflyer, wayflyer.com.
Europa sigue siendo importante para el mercado de financiamiento basado en ingresos porque las normas de banca abierta y la adopción de pagos digitales respaldan el acceso a datos y la suscripción liderada por plataformas. El Reino Unido se destaca porque las asociaciones de finanzas integradas ya se están expandiendo hacia la hostelería y los ecosistemas de comerciantes en lugar de limitarse a los canales exclusivos de software. Deliveroo Capital es un ejemplo visible de esta tendencia, y muestra cómo los anticipos vinculados a ingresos pueden ubicarse directamente dentro de las plataformas operativas que ya gestionan la actividad empresarial diaria. América del Sur es menos madura, pero el mercado de financiamiento basado en ingresos tiene espacio para crecer allí porque muchas PYMEs aún enfrentan un acceso crediticio limitado y pueden beneficiarse de estructuras flexibles vinculadas a las cobranzas reales.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 24,9% hasta 2031, convirtiéndola en el segmento regional de más rápido crecimiento del mercado de financiamiento basado en ingresos. El crecimiento está siendo impulsado por grandes poblaciones de PYMEs, el aumento de la actividad de comercio digital y la gradual construcción de infraestructura de finanzas abiertas en países clave. Australia está atrayendo la atención de especialistas, y Lighter Capital extendió una instalación de 30 millones de USD en enero de 2025 a través de una asociación con el Gobierno de Victoria e iPartners para apoyar a las startups tecnológicas australianas. Japón también muestra que el crédito integrado se está extendiendo más allá de los mercados de habla inglesa, ya que PayPay lanzó un producto de préstamo para comerciantes solo por invitación para su base de comerciantes en abril de 2025 utilizando datos de transacciones de la plataforma e infraestructura de préstamo de nivel bancario. Oriente Medio y África siguen siendo mercados en etapa temprana para el financiamiento basado en ingresos. Sin embargo, los entornos regulatorios de prueba y el apoyo a las políticas de fintech en el Golfo están sentando las bases para lanzamientos más formales durante el período de pronóstico.

Panorama Competitivo
El mercado de financiamiento basado en ingresos está fragmentado entre prestamistas integrados en plataformas, originadores especializados y competidores regionales. Las grandes plataformas como Shopify, Amazon, Stripe y PayPal tienen una clara ventaja de distribución porque ya controlan el tráfico de comerciantes, la visibilidad de pagos y los canales de reembolso. Los especialistas como Wayflyer, Clearco, Lighter Capital y Pipe compiten profundizando en la suscripción, ampliando el diseño de productos o acelerando la expansión hacia nuevos verticales. Esto hace que el mercado de financiamiento basado en ingresos sea competitivo en la práctica, donde el acceso a datos y la colocación integrada a menudo importan tanto como los precios.
Un cambio clave en el mercado de financiamiento basado en ingresos es que los especialistas ya no defienden únicamente un nicho; se están expandiendo hacia sectores adyacentes y hacia la entrega liderada por asociaciones. Wayflyer lanzó su Fondo de Innovación en octubre de 2025 para ir más allá del comercio electrónico y probar el financiamiento en comercio minorista, SaaS, servicios al consumidor y salud. Pipe recaudó 16 millones de USD en abril de 2026 y vinculó ese financiamiento a la ampliación de su producto de financiamiento integrado, mostrando que los proveedores ven la distribución a través de asociaciones como central para el crecimiento futuro. Liberis también profundizó su estrategia integrada a través de Deliveroo en el Reino Unido y Elavon en Canadá, demostrando cómo los proveedores están construyendo alcance a través de redes de pago y comerciantes en lugar de únicamente a través de ventas directas.
El mercado de financiamiento basado en ingresos también está abriendo espacio para especialistas regionales que pueden adaptar productos a plataformas locales, entornos de política y comportamiento de los prestatarios. La instalación australiana de Lighter Capital muestra cómo la entrada al mercado puede apoyarse a través de estructuras de asociación que reducen la fricción de financiamiento y mejoran la relevancia local. El lanzamiento del préstamo para comerciantes de PayPay muestra que los grandes ecosistemas digitales pueden extenderse hacia el capital de trabajo vinculado a ingresos sin necesidad de construir primero una marca de prestamista independiente completa. El mercado de financiamiento basado en ingresos, por tanto, parece estar evolucionando hacia un modelo en el que los proveedores ganadores combinan acceso a datos, distribución nativa y estructuras de capital flexibles dentro de las herramientas que las empresas ya utilizan. Los proveedores que dependen únicamente de la originación directa pueden seguir desempeñando un papel en operaciones más grandes y personalizadas, pero enfrentan mayor presión a medida que los modelos automatizados e integrados escalan. La próxima etapa de la competencia probablemente dependerá menos del volumen simple de originación y más de quién puede mantener un acceso duradero a los flujos de trabajo de los prestatarios, las señales de reembolso y la capacidad de financiamiento.
Líderes de la Industria de Financiamiento Basado en Ingresos
-
Clearco
-
Pipe Technologies Inc.
-
Capchase Inc.
-
Wayflyer Ltd.
-
Liberis Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Pipe recaudó 16 millones de USD en una ronda de capital liderada por Fin Capital y MaC Venture Capital, su primera captación de capital desde el relanzamiento de su producto de financiamiento integrado en 2024. La empresa triplicó sus ingresos en 2025, otorgó más de 300 millones de USD en anticipos a más de 15.000 pequeñas empresas a nivel mundial y extendió su instalación de almacén de Victory Park Capital a 225 millones de USD. La captación señala la confianza de los inversores en la originación integrada en plataformas como un modelo escalable con camino hacia la rentabilidad.
- Marzo de 2026: Liberis y Elavon expandieron su asociación de financiamiento basado en ingresos a Canadá, dando a 202.000 PYMEs canadienses acceso a capital flexible originado a través del portal de comerciantes de Elavon con decisiones impulsadas por datos de transacciones en tiempo real. La expansión siguió a un exitoso lanzamiento en los Estados Unidos en 2025 y confirma la estrategia de Liberis de escalar el capital integrado a través de la distribución de procesadores de pago.
- Febrero de 2026: Wayflyer aseguró una línea de crédito de 250 millones de USD a dos años con ATLAS SP Partners, de propiedad mayoritaria de los fondos Apollo, para acelerar la expansión en el mercado de los Estados Unidos, abriendo una nueva sede en los Estados Unidos en Charlotte, Carolina del Norte. Wayflyer superó los 6 mil millones de USD en despliegues acumulados y los 100 millones de USD en ingresos anuales antes del cierre de esta instalación.
- Febrero de 2026: Liberis y Deliveroo lanzaron Deliveroo Capital en el Reino Unido, proporcionando anticipos de efectivo para comerciantes preaprobados a más de 5.000 socios restauranteros del Reino Unido a través del Deliveroo Partner Hub, con expansión a miles más planificada para el primer trimestre de 2026. Las decisiones de financiamiento se basan en datos de ventas de Deliveroo en tiempo real, eliminando la necesidad de verificaciones de crédito tradicionales.


Alcance del Informe Global del Mercado de Financiamiento Basado en Ingresos
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Tecnología y Software |
| Comercio Minorista y Comercio Electrónico |
| Salud y Salud Digital |
| Medios de Comunicación y Entretenimiento |
| Manufactura |
| Alimentos y Bebidas |
| Bienes de Consumo |
| Educación |
| Energía y Servicios Públicos |
| Otros Verticales de Industria |
| Proveedores Especializados en Financiamiento de Ingresos |
| Plataformas de Finanzas Integradas y de Mercado |
| Bancos Tradicionales e Instituciones Financieras |
| Fondos de Inversión Alternativos y Proveedores de Capital Institucional |
| Originación Directa |
| Originación Basada en Mercados y Plataformas |
| Asociaciones de Finanzas Integradas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tamaño de Empresa | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Vertical de Industria | Tecnología y Software | |
| Comercio Minorista y Comercio Electrónico | ||
| Salud y Salud Digital | ||
| Medios de Comunicación y Entretenimiento | ||
| Manufactura | ||
| Alimentos y Bebidas | ||
| Bienes de Consumo | ||
| Educación | ||
| Energía y Servicios Públicos | ||
| Otros Verticales de Industria | ||
| Por Tipo de Proveedor | Proveedores Especializados en Financiamiento de Ingresos | |
| Plataformas de Finanzas Integradas y de Mercado | ||
| Bancos Tradicionales e Instituciones Financieras | ||
| Fondos de Inversión Alternativos y Proveedores de Capital Institucional | ||
| Por Canal | Originación Directa | |
| Originación Basada en Mercados y Plataformas | ||
| Asociaciones de Finanzas Integradas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño esperado del mercado de financiamiento basado en ingresos para 2031?
Se prevé que el mercado de financiamiento basado en ingresos alcance los 56,7 mil millones de USD en 2031, partiendo de 21,1 mil millones de USD en 2026 a una CAGR del 21,9%.
¿Qué región lidera la adopción del financiamiento basado en ingresos?
América del Norte lideró con una participación del 57,3% en 2025 porque cuenta con la combinación más profunda de ecosistemas de SaaS, comercio digital y préstamos basados en plataformas.
¿Qué grupo de prestatarios utiliza más el financiamiento basado en ingresos?
Las PYMEs siguieron siendo la base principal de prestatarios, con una participación del 86,1% en 2025, en gran medida porque el modelo se adapta a empresas que necesitan capital de crecimiento flexible sin dilución.
¿Qué vertical está creciendo más rápido en el financiamiento basado en ingresos?
Se proyecta que la salud y la salud digital crezcan más rápido a una CAGR del 26,6% hasta 2031, a medida que los modelos de atención recurrente y servicios digitales crean una mayor visibilidad de ingresos estables.
¿Por qué las asociaciones de finanzas integradas se están volviendo más importantes?
Se prevé que las asociaciones integradas crezcan a una CAGR del 27,8% porque el capital puede ofrecerse dentro de las plataformas donde los comerciantes ya venden, cobran y gestionan sus operaciones.
¿Qué está cambiando más la competencia en este espacio?
La fortaleza competitiva está desplazándose hacia los proveedores que combinan acceso directo a datos, distribución integrada y financiamiento de almacén, en lugar de depender únicamente de la originación independiente.
Última actualización de la página el:



