
Tamanho e Participação do Mercado de Financiamento Baseado em Receita
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 21.10 Bilhões de dólares |
| Tamanho do Mercado (2031) | 56.70 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 21.90 % |
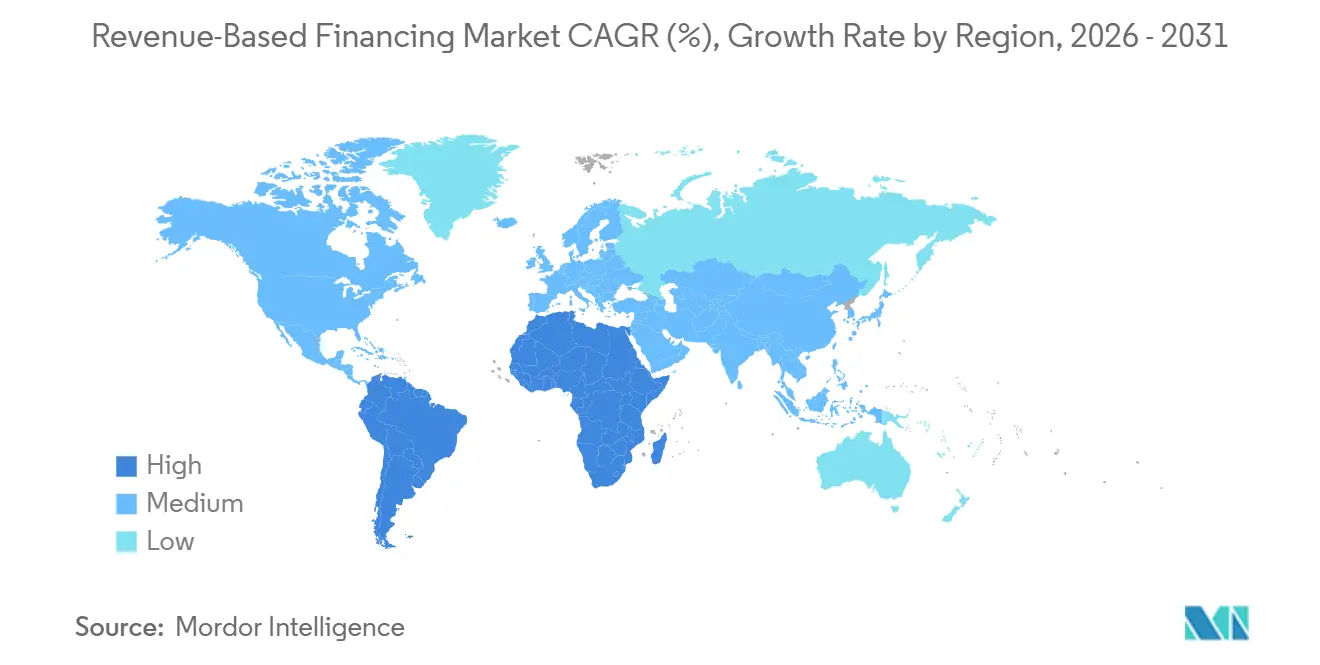
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
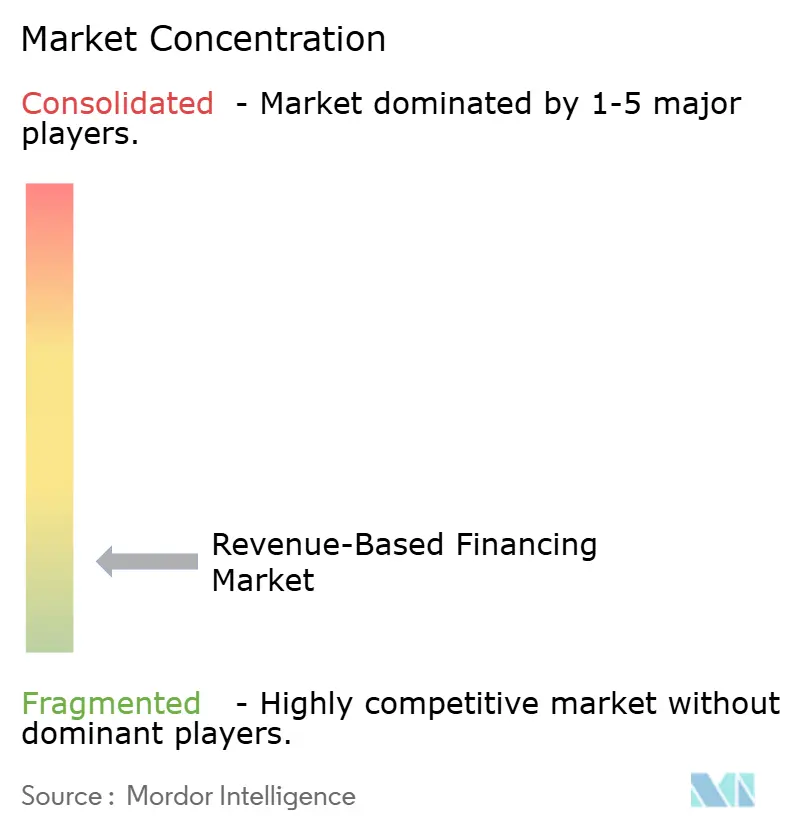
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Financiamento Baseado em Receita pela Mordor Intelligence
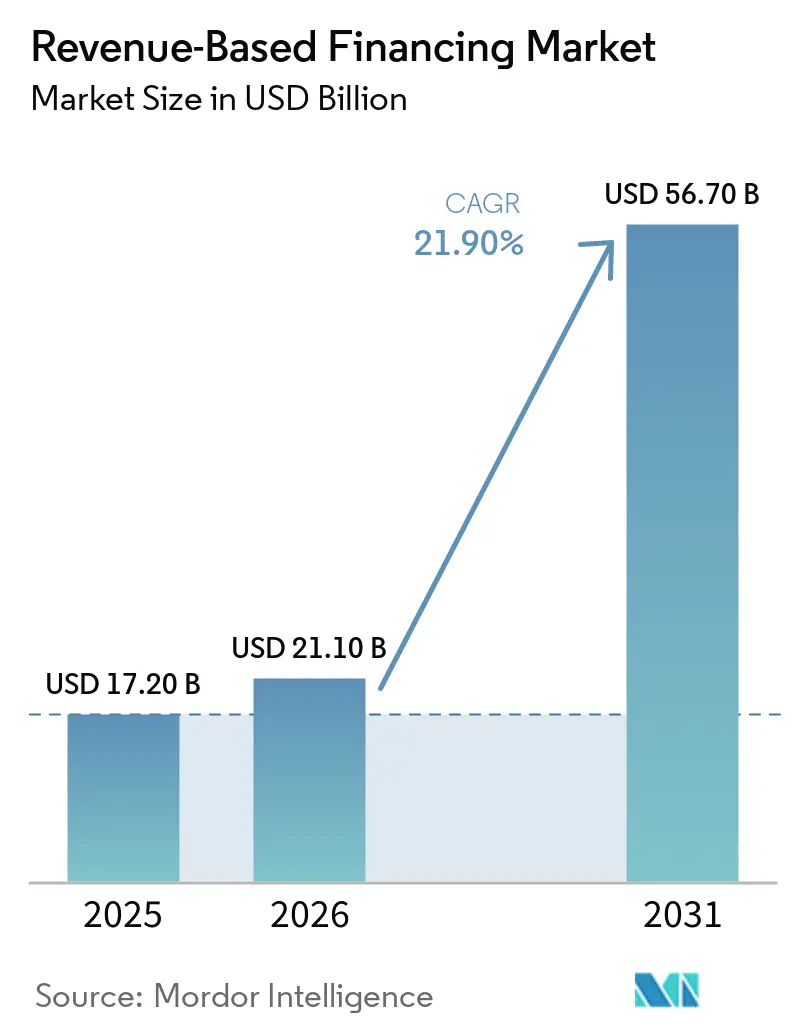
O tamanho do mercado de financiamento baseado em receita está projetado em 17,20 bilhões de USD em 2025, 21,10 bilhões de USD em 2026, e espera-se que atinja 56,70 bilhões de USD até 2031 a um CAGR de 21,90% no período de 2026 a 2031. O mercado de financiamento baseado em receita está em expansão à medida que mais empresas lideradas por fundadores buscam capital de crescimento sem abrir mão da propriedade, especialmente porque o financiamento por participação acionária está se tornando mais seletivo. O mercado de financiamento baseado em receita também está se beneficiando de conexões de open banking e vínculos diretos com sistemas de pagamentos, contabilidade e comércio, que encurtam os prazos de subscrição e melhoram a velocidade de decisão. O mercado de financiamento baseado em receita está ganhando apoio de modelos de receita recorrente e por assinatura porque o fluxo de caixa mensal previsível é mais fácil de subscrever do que o crédito lastreado em ativos para muitas empresas digitais. O mercado de financiamento baseado em receita também está migrando para a distribuição incorporada, onde o capital é entregue dentro das plataformas de software e comércio que as empresas já utilizam diariamente. O mercado de financiamento baseado em receita ainda enfrenta limitações decorrentes de requisitos de divulgação em diferentes jurisdições e da exposição na subscrição quando um tomador depende excessivamente de uma única plataforma ou canal de vendas.
Principais Conclusões do Relatório
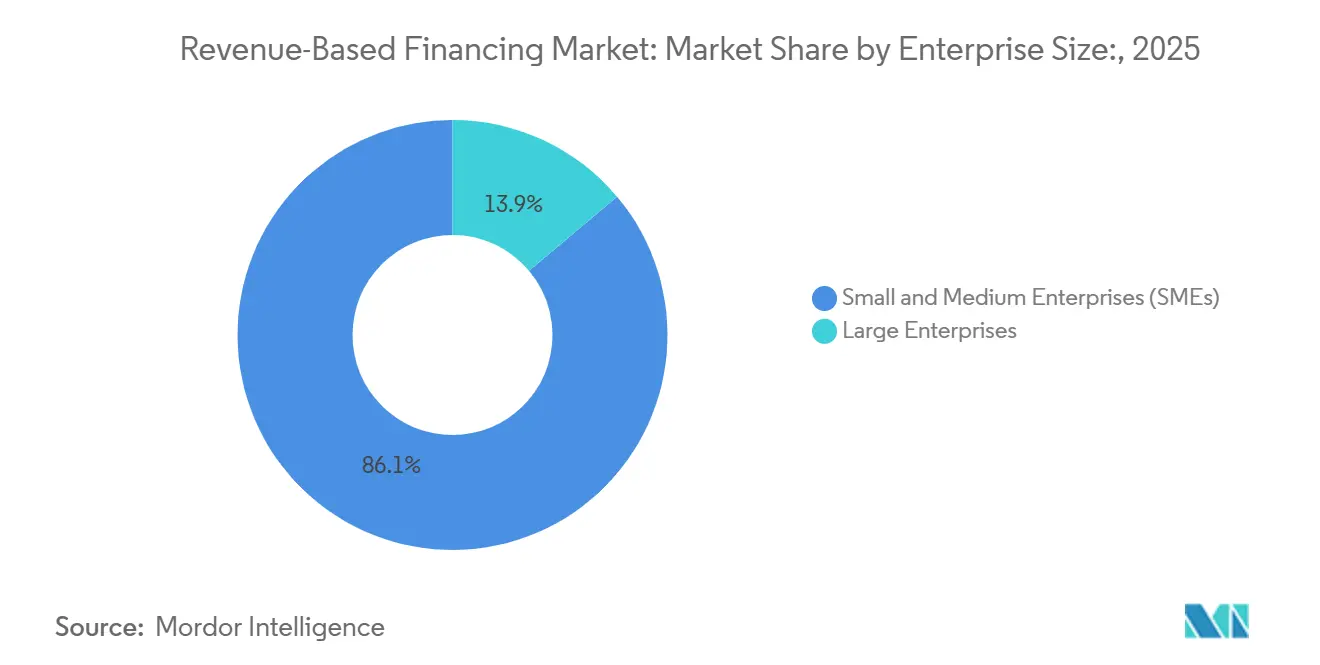
- Por porte empresarial, as PMEs detinham 86,1% da participação do mercado de financiamento baseado em receita em 2025, enquanto as grandes empresas registraram o maior CAGR projetado de 25,8% até 2031.
- Por vertical do setor, o varejo e o comércio eletrônico responderam por 38,3% da participação do mercado de financiamento baseado em receita em 2025, enquanto a saúde e a saúde digital têm previsão de expansão a um CAGR de 26,6% até 2031.
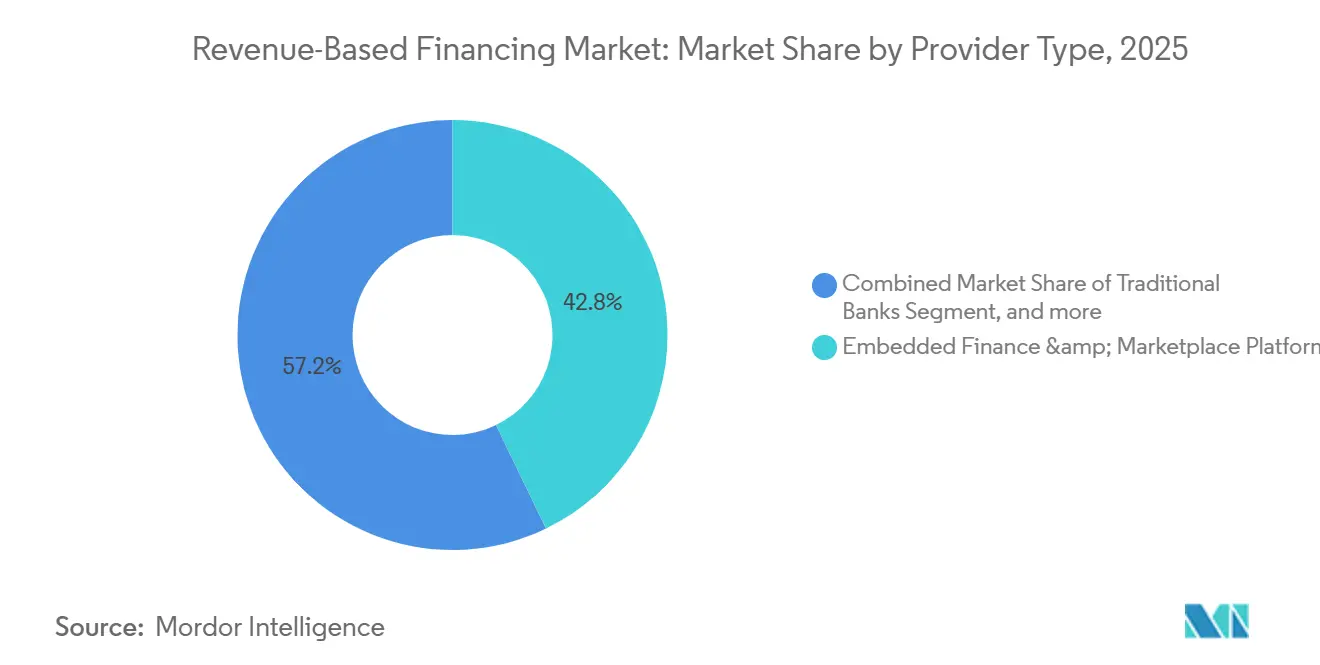
- Por tipo de provedor, as plataformas de finanças incorporadas e de marketplace detinham 42,8% da participação do mercado de financiamento baseado em receita em 2025 e também registraram o maior CAGR projetado de 24,9% até 2031.
- Por canal, a originação via marketplace e plataformas liderou com 47,1% da participação do mercado de financiamento baseado em receita em 2025, enquanto as parcerias de finanças incorporadas têm projeção de avanço a um CAGR de 27,8% até 2031.
- Por geografia, a América do Norte detinha 57,3% da participação do mercado de financiamento baseado em receita em 2025, enquanto a Ásia-Pacífico registrou o CAGR projetado mais rápido de 24,9% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Financiamento Baseado em Receita
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Subscrição Mais Rápida por Meio de Dados Financeiros Incorporados | +4.8% | Global, com núcleo na Ásia-Pacífico e expansão para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Demanda Crescente por Capital Não Dilutivo | +4.2% | Global | Curto prazo (≤ 2 anos) |
| Crescimento dos Modelos de Receita Recorrente e por Assinatura | +3.5% | América do Norte e Europa, com ganhos iniciais na Índia e no Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Expansão do Comércio Digital Leve em Ativos e dos Negócios de Criadores de Conteúdo | +3.1% | Ásia-Pacífico, América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Migração para Capital Alinhado ao Desempenho em Ciclos de Financiamento Incertos | +2.8% | Global | Curto prazo (≤ 2 anos) |
| Distribuição Secundária e Financiamento de Armazém para Originação Escalável | +2.4% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Capital Não Dilutivo
O mercado de financiamento baseado em receita está registrando uma demanda mais forte porque muitos fundadores agora tratam a retenção de propriedade como uma prioridade central de financiamento, e não como uma preferência secundária. Essa mudança é mais relevante para empresas que já geram receita e desejam financiar a aquisição de clientes, estoque ou expansão sem adicionar pressão de reembolso fixo ou aceitar diluição. O apelo é maior em ciclos de financiamento incertos porque as empresas podem alinhar mais de perto os reembolsos ao desempenho do negócio, em vez de se prenderem a estruturas de dívida convencionais. O mercado de financiamento baseado em receita está, portanto, alcançando empresas que já superaram o financiamento de amigos e familiares, mas ainda relutam em aceitar condições de capital de risco que reduzam o controle. Essa demanda está ampliando o mercado para além das startups de software apoiadas por capital de risco e impulsionando os provedores a desenvolver produtos que atendam a um conjunto mais amplo de empresas em estágio de crescimento.
Crescimento dos Modelos de Negócios de Receita Recorrente e por Assinatura
O mercado de financiamento baseado em receita é sustentado pela disseminação dos modelos de receita recorrente para além do software, abrangendo saúde, mídia, educação e serviços ao consumidor. Essa mudança reduz a dependência de qualquer vertical específico porque os métodos de subscrição desenvolvidos para SaaS agora podem ser aplicados em outras categorias com cobranças mensais estáveis. Também melhora a confiança dos provedores porque os dados de faturamento recorrente oferecem uma visão mais clara da capacidade de reembolso do que transações únicas ou fluxos de caixa sazonais. O mercado de financiamento baseado em receita se beneficia dessa mudança porque os provedores podem padronizar a subscrição, automatizar o monitoramento e expandir para novas categorias sem reconstruir todo o processo de crédito a cada vez. À medida que mais setores adotam modelos de receita por assinatura, baseados em uso ou de serviço recorrente, o conjunto de tomadores endereçáveis se torna mais amplo e estável.
Subscrição Mais Rápida por Meio da Integração de Dados Financeiros Incorporados
O mercado de financiamento baseado em receita está sendo remodelado pelo acesso direto a dados financeiros em tempo real provenientes de contas bancárias, sistemas de pagamento, softwares de contabilidade e plataformas de comércio. Esse modelo permite que os provedores avaliem o desempenho atual do negócio em vez de depender exclusivamente de indicadores defasados, melhorando tanto a velocidade quanto a precisão da precificação. As empresas também respondem bem a essa abordagem porque as solicitações se tornam mais curtas e as decisões de financiamento podem se alinhar ao ritmo operacional, como compras de estoque ou gastos com marketing. O mercado de financiamento baseado em receita está, portanto, se aproximando dos softwares de fluxo de trabalho, onde as ofertas aparecem dentro dos sistemas que os comerciantes já utilizam para vender, receber e conciliar receitas. Essa mudança fortalece os provedores que controlam a distribuição por meio de plataformas e enfraquece os credores que ainda dependem de funis de aquisição externos mais lentos.
Expansão do Comércio Digital Leve em Ativos e dos Negócios de Criadores de Conteúdo
O mercado de financiamento baseado em receita está atraindo mais tomadores de empresas digitais leves em ativos, incluindo marcas diretas ao consumidor, desenvolvedores de aplicativos, empreendimentos liderados por criadores de conteúdo e provedores de serviços online. Essas empresas frequentemente têm garantias físicas limitadas, mas ainda assim geram fluxos de receita visíveis e mensuráveis que podem suportar estruturas de reembolso flexíveis. Sua necessidade de financiamento também é frequente porque o capital deve ser implantado rapidamente para estoque, publicidade, atendimento ou aquisição de clientes. O mercado de financiamento baseado em receita se adapta bem a esses modelos porque o reembolso pode se alinhar ao desempenho de vendas em vez de seguir um cronograma fixo que ignora a volatilidade da receita. À medida que o comércio digital se expande e mais indivíduos ou pequenas equipes monetizam por meio de plataformas, os provedores ganham acesso a um grande conjunto de oportunidades de pequeno e médio valor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ambiguidade Jurisdicional na Classificação de Produtos e Divulgação | -2.3% | América do Norte, com expansão para a Europa | Médio prazo (2 a 4 anos) |
| Adequação Limitada para Empresas Pré-Receita e de Receita Irregular | -1.8% | Global | Curto prazo (≤ 2 anos) |
| Fricção no Acesso a Dados entre Ecossistemas Bancários, Contábeis e de Plataformas | -1.5% | Ásia-Pacífico, Oriente Médio e África, Europa | Médio prazo (2 a 4 anos) |
| Sensibilidade da Subscrição à Concentração de Receita em Poucas Plataformas | -1.2% | América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Ambiguidade Jurisdicional na Classificação de Produtos e Divulgação
O mercado de financiamento baseado em receita está enfrentando um ambiente de conformidade mais complexo à medida que as regras de divulgação e as classificações de produtos se desenvolvem de forma desigual entre as jurisdições. Isso cria pressão operacional porque os provedores podem precisar redesenhar contratos, divulgações e processos de integração para diferentes estados ou países. Provedores de plataformas maiores podem gerenciar esse ônus com mais facilidade porque dispõem de recursos jurídicos, equipes de conformidade mais amplas e orçamentos mais robustos para atualizações de sistemas. Especialistas menores enfrentam um dilema mais difícil porque os custos de conformidade podem crescer mais rapidamente do que o volume de originação em mercados recém-regulamentados. O mercado de financiamento baseado em receita poderia, portanto, ver uma vantagem migrar para os grandes players incorporados se os mosaicos regulatórios continuarem a se expandir sem uma harmonização clara.
Adequação Limitada para Empresas Pré-Receita e de Receita Irregular
O mercado de financiamento baseado em receita não pode atender a todos os tomadores porque depende de fluxos de receita visíveis e razoavelmente consistentes. Empresas pré-receita, firmas baseadas em projetos e operadores altamente sazonais frequentemente ficam fora dos limites normais de subscrição, mesmo quando suas perspectivas de negócio de longo prazo são sólidas. Isso restringe a demanda endereçável efetiva em regiões onde muitas pequenas empresas ainda operam com registros de receita informais ou inconsistentes. Também significa que os números totais de PMEs não se traduzem diretamente em volume de tomadores qualificados no mercado de financiamento baseado em receita. Os provedores podem ampliar o alcance por meio de produtos híbridos ou modelos preditivos, mas essas abordagens adicionam complexidade de atendimento e podem reduzir as vantagens de eficiência das estruturas puras de participação na receita.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Porte Empresarial: A Escala das PMEs Continua a Ancorar a Demanda
As PMEs detinham 86,1% da participação do mercado de financiamento baseado em receita em 2025, o que confirma que o produto ainda atende empresas que frequentemente ficam fora dos canais de crédito institucional tradicionais. Essa posição é reforçada pela estrutura do mercado de financiamento baseado em receita, onde muitas ofertas estão incorporadas em plataformas de comerciantes e softwares já utilizados por pequenas empresas diariamente. Isso reduz os custos de aquisição para os provedores e faz com que o processo de financiamento pareça mais uma ferramenta operacional do que um evento de crédito separado. A extremidade de pequeno valor do mercado também se tornou mais acessível à medida que credores especializados reduzem os limites mínimos de receita e simplificam os processos de aprovação. A Founderpath declarou ter financiado 271 milhões de USD para mais de 724 fundadores de software até 2026, demonstrando como modelos especializados continuam a ampliar o acesso para empresas menores de receita recorrente [1]Founderpath, "Financiamento Baseado em Receita para Fundadores de SaaS," Founderpath, founderpath.com.
O mercado de financiamento baseado em receita provavelmente continuará a priorizar as PMEs, pois essas empresas valorizam flexibilidade, velocidade e controle mais do que as estruturas de empréstimo convencionais costumam oferecer. Ao mesmo tempo, as grandes empresas têm previsão de crescimento a um CAGR de 25,8% até 2031, sugerindo um caso de uso cada vez mais amplo para capital vinculado à receita dentro de estratégias de tesouraria mais estruturadas. Nessa parte do setor de financiamento baseado em receita, o capital é frequentemente utilizado para programas de crescimento claramente definidos, onde um cronograma de dívida fixo criaria pressão desnecessária sobre o fluxo de caixa. O modelo de distribuição também muda nesse nível porque transações maiores tendem a ser realizadas por meio de fundos de crédito privado, facilidades de armazém e investidores estruturados, em vez de interfaces de plataformas de mercado de massa. Esse padrão mostra que o mercado de financiamento baseado em receita está se expandindo do capital de giro para pequenas empresas para decisões de financiamento de crescimento maiores e mais deliberadas.


Por Vertical do Setor: O Varejo Lidera o Volume Enquanto a Saúde Ganha Impulso
O varejo e o comércio eletrônico responderam por 38,3% da participação do mercado de financiamento baseado em receita em 2025, tornando-se o maior vertical. Essa liderança reflete uma adequação prática entre o produto e o ciclo operacional dos comerciantes online, onde o capital é necessário antes que as vendas sejam realizadas e o reembolso pode ser vinculado ao fluxo de transações visível. Os dados da plataforma também facilitam a subscrição porque os comerciantes geram sinais contínuos sobre vendas, devoluções e padrões de pedidos. Essa combinação manteve o varejo e o comércio eletrônico no centro do mercado de financiamento baseado em receita mesmo à medida que os provedores se expandem para outros setores. A categoria também se beneficia das estratégias de crédito incorporado das plataformas de comércio, que podem apresentar o financiamento de forma nativa no ponto de atividade comercial.
O mercado de financiamento baseado em receita também está se expandindo para além do comércio, à medida que a lógica de subscrição agora se aplica a mais categorias orientadas a serviços e de receita recorrente. Tecnologia e software continuam sendo importantes porque a receita recorrente anual ou mensal é fácil de monitorar, e isso ainda molda os padrões de subscrição em grande parte do setor de financiamento baseado em receita. A saúde e a saúde digital têm projeção de crescimento a um CAGR de 26,6% até 2031, tornando-se o vertical de crescimento mais rápido na perspectiva atual. Seu impulso reflete o crescimento dos cuidados por assinatura, consultas recorrentes, prestação de cuidados digitais e modelos de reembolso que criam fluxos de caixa mensais mais previsíveis do que as estruturas de negócios de saúde anteriores. Alimentos e bebidas, manufatura, bens de consumo e educação permanecem menores hoje, mas estão se tornando mais fáceis de subscrever para os provedores à medida que integrações padronizadas e modelos de fluxo de caixa se disseminam pelos setores.
Por Tipo de Provedor: As Plataformas Incorporadas Detêm a Posição Estrutural Mais Forte
As plataformas de finanças incorporadas e de marketplace detinham 42,8% da participação do mercado de financiamento baseado em receita em 2025 e registraram o CAGR projetado mais rápido de 24,9% até 2031, tornando-as a categoria de provedores mais forte no mercado de financiamento baseado em receita. Isso resulta em uma vantagem estrutural porque as plataformas já detêm o relacionamento com o comerciante, o fluxo de pagamentos e grande parte dos dados necessários para subscrição e reembolso. O capital pode, portanto, ser oferecido dentro do mesmo ambiente onde uma empresa já gerencia pedidos, liquidações ou aquisição de clientes. Isso confere aos provedores incorporados uma economia de distribuição mais forte do que os credores independentes, que precisam captar, integrar e monitorar tomadores fora do fluxo de trabalho principal. A Liberis e a Deliveroo lançaram o Deliveroo Capital no Reino Unido em fevereiro de 2026, utilizando dados de vendas em tempo real da plataforma para fornecer financiamento pré-aprovado a parceiros de restaurantes por meio do Deliveroo Partner Hub [2]Deliveroo, "A Deliveroo faz parceria com a Liberis para lançar o 'Deliveroo Capital', oferecendo aos restaurantes acesso a financiamento," Deliveroo, deliveroo.co.uk.
O mercado de financiamento baseado em receita ainda reserva um papel importante para os provedores especializados porque eles frequentemente se movem mais rapidamente no design de produtos e podem atender verticais que ainda não foram totalmente capturados pelas grandes plataformas. A Wayflyer, por exemplo, lançou um Fundo de Inovação em outubro de 2025 para ir além do comércio eletrônico e expandir para varejo, SaaS, serviços ao consumidor e saúde, sinalizando uma clara tentativa de defender o crescimento em meio à expansão das plataformas. Os bancos tradicionais e as instituições financeiras permanecem mais seletivos e têm maior probabilidade de participar por meio de estruturas de parceria do que por meio de originação direta ampla no mercado de financiamento baseado em receita. Os fundos de investimento alternativos são importantes porque fornecem financiamento de armazém e capital secundário que ajudam os originadores a escalar sem assumir todo o risco em seus balanços. Essa estrutura em camadas sugere que o poder de originação pode se concentrar nas plataformas incorporadas, enquanto a profundidade do financiamento continua a depender da cooperação entre especialistas e provedores de capital institucional.

Por Canal: A Originação Baseada em Plataformas Lidera Enquanto as Parcerias Incorporadas Aceleram
A originação via marketplace e plataformas respondeu por 47,1% da participação do mercado de financiamento baseado em receita em 2025, tornando-se o maior canal no mercado de financiamento baseado em receita. Esse canal funciona bem porque o financiamento pode ser apresentado aos comerciantes no momento operacional certo, frequentemente antes que eles iniciem ativamente uma busca de financiamento separada. A dedução automatizada das liquidações também simplifica o reembolso e reduz a fricção tanto para provedores quanto para tomadores. Essas características permitiram que os modelos baseados em plataformas assumissem um papel de liderança no mercado de financiamento baseado em receita, especialmente para tomadores de pequenas e médias empresas. A Shopify Capital originou 1,4 bilhão de USD em empréstimos empresariais e adiantamentos de caixa para comerciantes no primeiro trimestre de 2026, demonstrando com que rapidez um modelo nativo de plataforma pode escalar quando a distribuição e o reembolso estão dentro do mesmo ecossistema.
O mercado de financiamento baseado em receita também está vendo as parcerias de finanças incorporadas emergirem como o canal de crescimento mais rápido, com um CAGR projetado de 27,8% até 2031. Esse modelo amplia o alcance porque os provedores de capital podem se conectar a facilitadores de pagamento, plataformas de software verticais e sistemas operacionais que já atendem usuários empresariais. A Pipe captou 16 milhões de USD em abril de 2026 e afirmou ter triplicado a receita em 2025, ao mesmo tempo em que ampliou sua facilidade de armazém com a Victory Park Capital para 225 milhões de USD, destacando o investimento em modelos de originação incorporada [3]Pipe, "A Pipe capta 16 milhões de USD em nova rodada de financiamento liderada pela Fin Capital e MaC Venture Capital," BusinessWire, businesswire.com. A originação direta ainda é relevante para transações maiores ou mais personalizadas, onde a revisão humana e a estruturação continuam sendo necessárias, mas seu peso relativo tende a diminuir à medida que a subscrição automatizada melhora. O mercado de financiamento baseado em receita, portanto, parece estar migrando da geração de leads independente para redes de distribuição integradas que combinam acesso a dados, posicionamento nativo e reembolso automatizado.
Análise Geográfica
A América do Norte detinha 57,3% da participação do mercado de financiamento baseado em receita em 2025, tornando-se a principal base regional. A região se beneficia de uma densa combinação de empresas de SaaS, vendedores de comércio digital e negócios liderados por criadores de conteúdo que geram fluxos de receita recorrentes e visíveis nas plataformas, que esse modelo exige. Também possui uma infraestrutura de financiamento de armazém mais robusta do que outras regiões, o que ajuda os originadores a escalar e reciclar capital com mais eficiência. A Wayflyer obteve uma facilidade de crédito de 250 milhões de USD por 2 anos com a ATLAS SP Partners em fevereiro de 2026 para apoiar a expansão nos Estados Unidos, o que ressalta o contínuo apetite institucional por financiamento estruturado por trás das plataformas de originação[4]Wayflyer, "A Wayflyer obtém facilidade de crédito de 250 milhões de USD com a ATLAS SP Partners para expandir a capacidade de financiamento de PMEs," Wayflyer, wayflyer.com.
A Europa continua sendo importante para o mercado de financiamento baseado em receita porque as regras de open banking e a adoção de pagamentos digitais apoiam o acesso a dados e a subscrição liderada por plataformas. O Reino Unido se destaca porque as parcerias de finanças incorporadas já estão se expandindo para os ecossistemas de hospitalidade e comerciantes, em vez de permanecerem restritas a canais exclusivamente de software. O Deliveroo Capital é um exemplo visível dessa tendência e mostra como os adiantamentos vinculados à receita podem estar diretamente dentro das plataformas operacionais que já gerenciam a atividade empresarial diária. A América do Sul é menos madura, mas o mercado de financiamento baseado em receita tem espaço para crescer lá porque muitas PMEs ainda enfrentam acesso restrito ao crédito e podem se beneficiar de estruturas flexíveis vinculadas às cobranças reais.
A Ásia-Pacífico tem projeção de expansão a um CAGR de 24,9% até 2031, tornando-se o segmento regional de crescimento mais rápido do mercado de financiamento baseado em receita. O crescimento está sendo sustentado por grandes populações de PMEs, crescente atividade de comércio digital e a gradual construção de infraestrutura de open finance nos principais países. A Austrália está atraindo atenção de especialistas, e a Lighter Capital ampliou uma facilidade de 30 milhões de USD em janeiro de 2025 por meio de uma parceria com o Governo de Victoria e a iPartners para apoiar startups de tecnologia australianas. O Japão também mostra que o crédito incorporado está se espalhando para além dos mercados de língua inglesa, pois a PayPay lançou um produto de empréstimo para comerciantes por convite para sua base de comerciantes em abril de 2025, utilizando dados de transações da plataforma e infraestrutura de crédito de nível bancário. O Oriente Médio e a África permanecem mercados em estágio inicial para o financiamento baseado em receita. No entanto, os sandboxes regulatórios e o apoio às políticas de fintech no Golfo estão lançando as bases para lançamentos mais formais durante o período de previsão.

Cenário Competitivo
O mercado de financiamento baseado em receita é fragmentado entre credores incorporados em plataformas, originadores especializados e concorrentes regionais. Grandes plataformas como Shopify, Amazon, Stripe e PayPal têm uma clara vantagem de distribuição porque já controlam o tráfego de comerciantes, a visibilidade de pagamentos e os trilhos de reembolso. Especialistas como Wayflyer, Clearco, Lighter Capital e Pipe competem aprofundando a subscrição, ampliando o design de produtos ou acelerando a expansão para novos verticais. Isso torna o mercado de financiamento baseado em receita competitivo na prática, onde o acesso a dados e o posicionamento incorporado frequentemente importam tanto quanto a precificação.
Uma mudança fundamental no mercado de financiamento baseado em receita é que os especialistas não estão mais defendendo apenas um nicho; eles estão se expandindo para setores adjacentes e para a entrega liderada por parcerias. A Wayflyer lançou seu Fundo de Inovação em outubro de 2025 para ir além do comércio eletrônico e testar o financiamento em varejo, SaaS, serviços ao consumidor e saúde. A Pipe captou 16 milhões de USD em abril de 2026 e vinculou esse financiamento à expansão de seu produto de financiamento incorporado, mostrando que os provedores veem a distribuição por parceria como central para o crescimento futuro. A Liberis também aprofundou sua estratégia incorporada por meio da Deliveroo no Reino Unido e da Elavon no Canadá, demonstrando como os provedores estão construindo alcance por meio de redes de pagamento e comerciantes, em vez de exclusivamente por meio de vendas diretas.
O mercado de financiamento baseado em receita também está abrindo espaço para especialistas regionais que podem adaptar produtos a plataformas locais, configurações de políticas e comportamento dos tomadores. A facilidade australiana da Lighter Capital mostra como a entrada no mercado pode ser apoiada por estruturas de parceria que reduzem a fricção de financiamento e melhoram a relevância local. O lançamento do empréstimo para comerciantes da PayPay mostra que os grandes ecossistemas digitais podem se expandir para o capital de giro vinculado à receita sem primeiro construir uma marca de credor independente completa. O mercado de financiamento baseado em receita, portanto, parece estar migrando para um modelo em que os provedores vencedores combinam acesso a dados, distribuição nativa e estruturas de capital flexíveis dentro das ferramentas que as empresas já utilizam. Os provedores que dependem exclusivamente da originação direta ainda podem desempenhar um papel em negócios maiores e mais personalizados, mas enfrentam maior pressão à medida que os modelos automatizados e incorporados escalam. A próxima fase da competição provavelmente dependerá menos do volume simples de originação e mais de quem consegue manter acesso duradouro aos fluxos de trabalho dos tomadores, sinais de reembolso e capacidade de financiamento.
Líderes do Setor de Financiamento Baseado em Receita
-
Clearco
-
Pipe Technologies Inc.
-
Capchase Inc.
-
Wayflyer Ltd.
-
Liberis Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A Pipe captou 16 milhões de USD em uma rodada de capital próprio liderada pela Fin Capital e MaC Venture Capital, sua primeira captação de capital próprio desde o relançamento de seu produto de financiamento incorporado em 2024. A empresa triplicou a receita em 2025, concedeu mais de 300 milhões de USD em adiantamentos a mais de 15.000 pequenas empresas globalmente e ampliou sua facilidade de armazém com a Victory Park Capital para 225 milhões de USD. A captação sinaliza a confiança dos investidores na originação incorporada em plataformas como um modelo escalável e com caminho para a lucratividade.
- Março de 2026: A Liberis e a Elavon expandiram sua parceria de financiamento baseado em receita para o Canadá, dando a 202.000 PMEs canadenses acesso a capital flexível originado por meio do portal de comerciantes da Elavon, com decisões baseadas em dados de transações em tempo real. A expansão seguiu um lançamento bem-sucedido nos Estados Unidos em 2025 e confirma a estratégia da Liberis de escalar capital incorporado por meio da distribuição de processadores de pagamento.
- Fevereiro de 2026: A Wayflyer obteve uma facilidade de crédito de 250 milhões de USD por dois anos com a ATLAS SP Partners, majoritariamente detida pelos fundos Apollo, para acelerar a expansão no mercado dos Estados Unidos, abrindo uma nova sede nos Estados Unidos em Charlotte, Carolina do Norte. A Wayflyer superou 6 bilhões de USD em implantações cumulativas e 100 milhões de USD em receitas anuais antes do fechamento desta facilidade.
- Fevereiro de 2026: A Liberis e a Deliveroo lançaram o Deliveroo Capital no Reino Unido, fornecendo adiantamentos de caixa para comerciantes pré-aprovados a mais de 5.000 parceiros de restaurantes no Reino Unido por meio do Deliveroo Partner Hub, com expansão para milhares de outros planejada para o primeiro trimestre de 2026. As decisões de financiamento são baseadas em dados de vendas em tempo real da Deliveroo, eliminando a necessidade de verificações de crédito tradicionais.


Escopo do Relatório Global do Mercado de Financiamento Baseado em Receita
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Tecnologia e Software |
| Varejo e Comércio Eletrônico |
| Saúde e Saúde Digital |
| Mídia e Entretenimento |
| Manufatura |
| Alimentos e Bebidas |
| Bens de Consumo |
| Educação |
| Energia e Serviços Públicos |
| Outros Verticais do Setor |
| Provedores Especializados em Financiamento de Receita |
| Plataformas de Finanças Incorporadas e Marketplace |
| Bancos Tradicionais e Instituições Financeiras |
| Fundos de Investimento Alternativos e Provedores de Capital Institucional |
| Originação Direta |
| Originação via Marketplace e Plataformas |
| Parcerias de Finanças Incorporadas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Porte Empresarial | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Vertical do Setor | Tecnologia e Software | |
| Varejo e Comércio Eletrônico | ||
| Saúde e Saúde Digital | ||
| Mídia e Entretenimento | ||
| Manufatura | ||
| Alimentos e Bebidas | ||
| Bens de Consumo | ||
| Educação | ||
| Energia e Serviços Públicos | ||
| Outros Verticais do Setor | ||
| Por Tipo de Provedor | Provedores Especializados em Financiamento de Receita | |
| Plataformas de Finanças Incorporadas e Marketplace | ||
| Bancos Tradicionais e Instituições Financeiras | ||
| Fundos de Investimento Alternativos e Provedores de Capital Institucional | ||
| Por Canal | Originação Direta | |
| Originação via Marketplace e Plataformas | ||
| Parcerias de Finanças Incorporadas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho esperado do mercado de financiamento baseado em receita até 2031?
O mercado de financiamento baseado em receita tem previsão de atingir 56,7 bilhões de USD até 2031, crescendo a partir de 21,1 bilhões de USD em 2026 a um CAGR de 21,9%.
Qual região lidera a adoção do financiamento baseado em receita?
A América do Norte liderou com 57,3% de participação em 2025 porque possui a combinação mais profunda de ecossistemas de SaaS, comércio digital e crédito baseado em plataformas.
Qual grupo de tomadores utiliza mais o financiamento baseado em receita?
As PMEs permaneceram como a principal base de tomadores, detendo 86,1% de participação em 2025, em grande parte porque o modelo se adapta a empresas que precisam de capital de crescimento flexível sem diluição.
Qual vertical está crescendo mais rapidamente no financiamento baseado em receita?
A saúde e a saúde digital têm projeção de crescimento mais rápido a um CAGR de 26,6% até 2031, à medida que os modelos de cuidados recorrentes e serviços digitais criam maior visibilidade de receita.
Por que as parcerias de finanças incorporadas estão se tornando mais importantes?
As parcerias incorporadas têm previsão de crescimento a um CAGR de 27,8% porque o capital pode ser oferecido dentro das plataformas onde os comerciantes já vendem, recebem pagamentos e gerenciam operações.
O que está mudando mais a competição neste espaço?
A força competitiva está migrando para provedores que combinam acesso direto a dados, distribuição incorporada e financiamento de armazém, em vez de depender exclusivamente da originação independente.
Página atualizada pela última vez em:



