
Taille et part du marché des logiciels de planification et d'optimisation RAN
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.35 Milliards de dollars |
| Taille du Marché (2031) | 7.65 Milliards de dollars |
| Growth Rate (2026 - 2031) | 17.96 % |
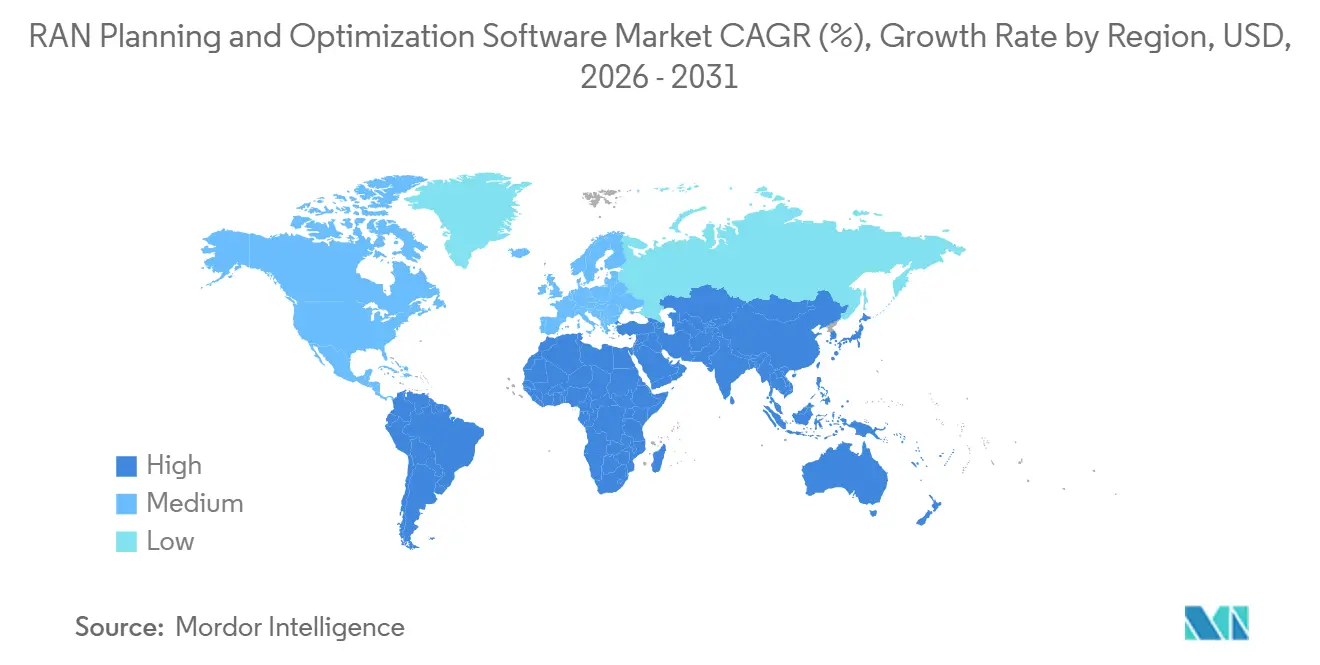
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Amérique du Nord |
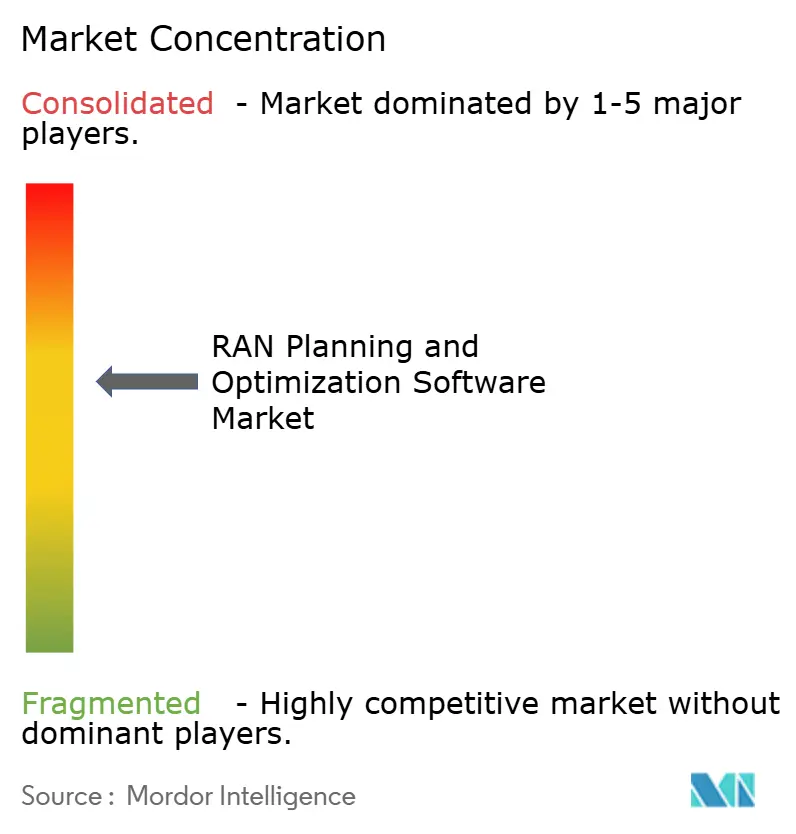
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des logiciels de planification et d'optimisation RAN par Mordor Intelligence
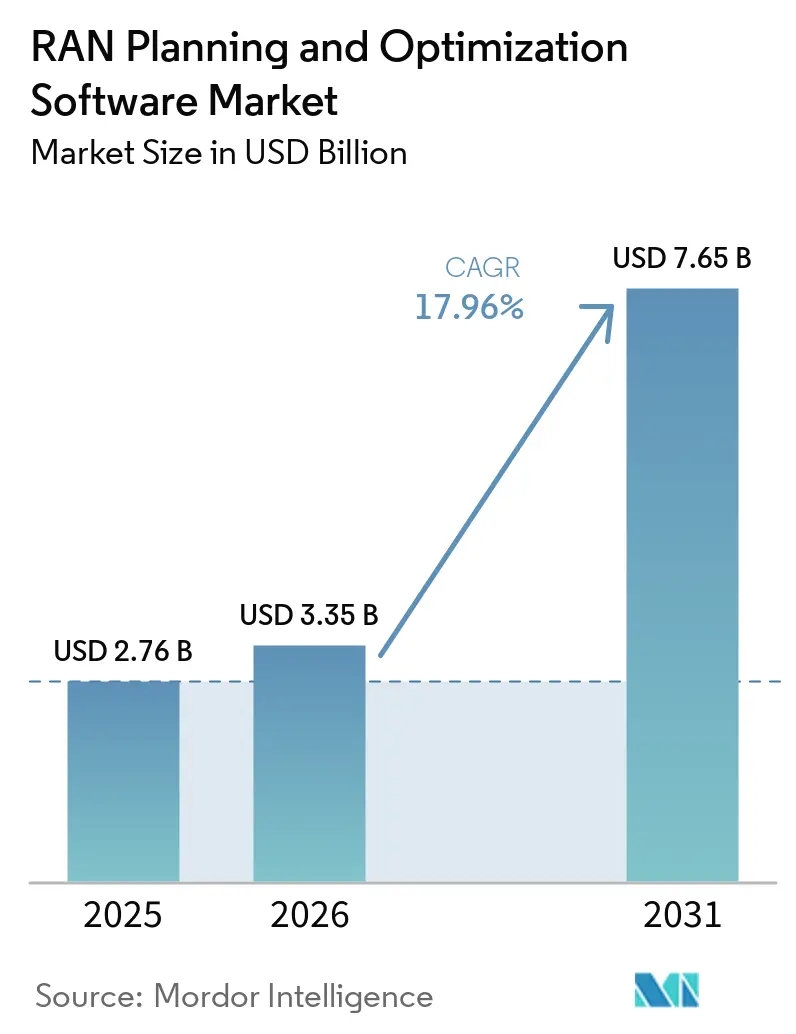
La taille du marché des logiciels de planification et d'optimisation RAN était évaluée à 2,76 milliards USD en 2025 et devrait croître de 3,35 milliards USD en 2026 pour atteindre 7,65 milliards USD d'ici 2031, à un CAGR de 17,96 % au cours de la période de prévision (2026-2031).
Le marché des logiciels de planification et d'optimisation RAN est en croissance, car les réseaux 5G autonomes font de l'ingénierie radio une tâche opérationnelle continue plutôt qu'un exercice de planification occasionnel. Les opérateurs ont besoin d'outils capables de traiter des données réseau en temps réel, d'exécuter de grands modèles de propagation et de fournir des recommandations suffisamment rapidement pour s'adapter à l'évolution des conditions radio. Les logiciels basés sur le cloud deviennent de plus en plus pertinents car ils peuvent gérer des charges de calcul difficiles à maintenir dans des déploiements locaux. L'Open RAN crée une demande d'outils neutres et accroît le besoin de validation multi-fournisseurs. Le marché des logiciels de planification et d'optimisation RAN est également confronté à des cycles d'achat plus longs, dans lesquels la consolidation des opérateurs et les processus prudents de contrôle des changements influencent les décisions d'achat.
Points clés du rapport
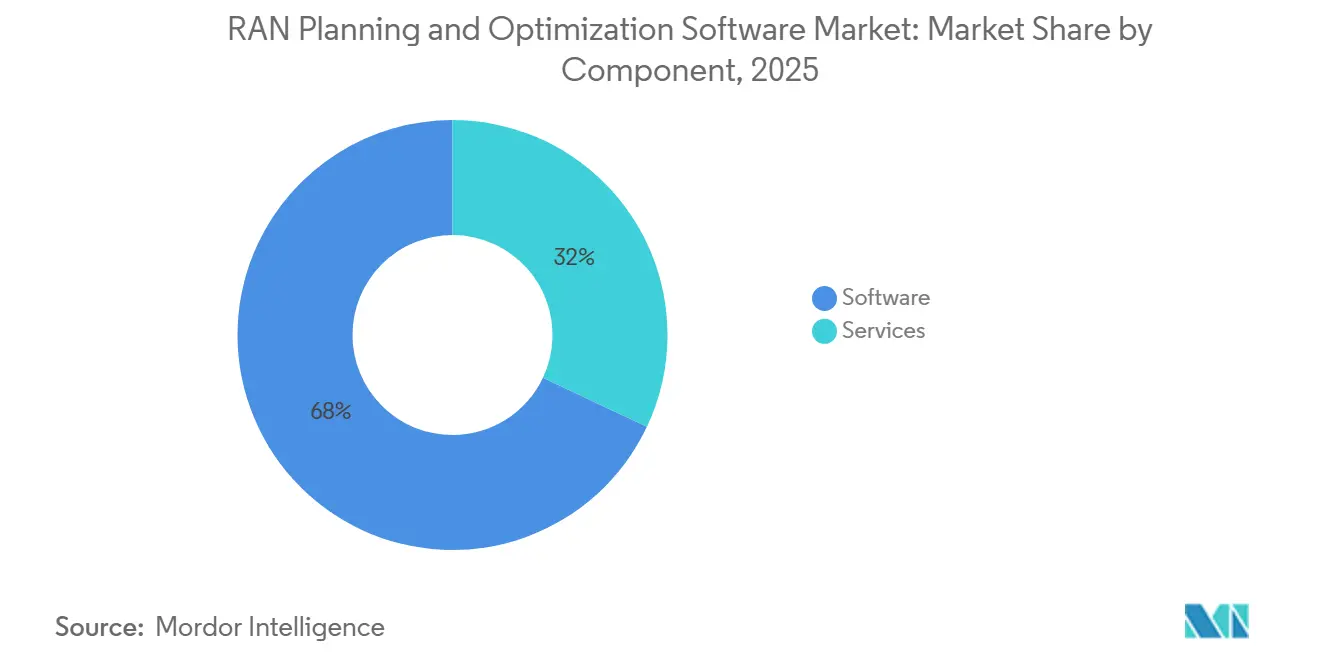
- Par composant, les logiciels représentaient 67,98 % de la part du marché des logiciels de planification et d'optimisation RAN en 2025, tandis que les logiciels devraient croître à un CAGR de 18,71 % jusqu'en 2031.
- Par mode de déploiement, le déploiement sur site représentait 42,15 % de la taille du marché des logiciels de planification et d'optimisation RAN en 2025, tandis que le déploiement basé sur le cloud devrait croître à un CAGR de 19,52 % jusqu'en 2031.
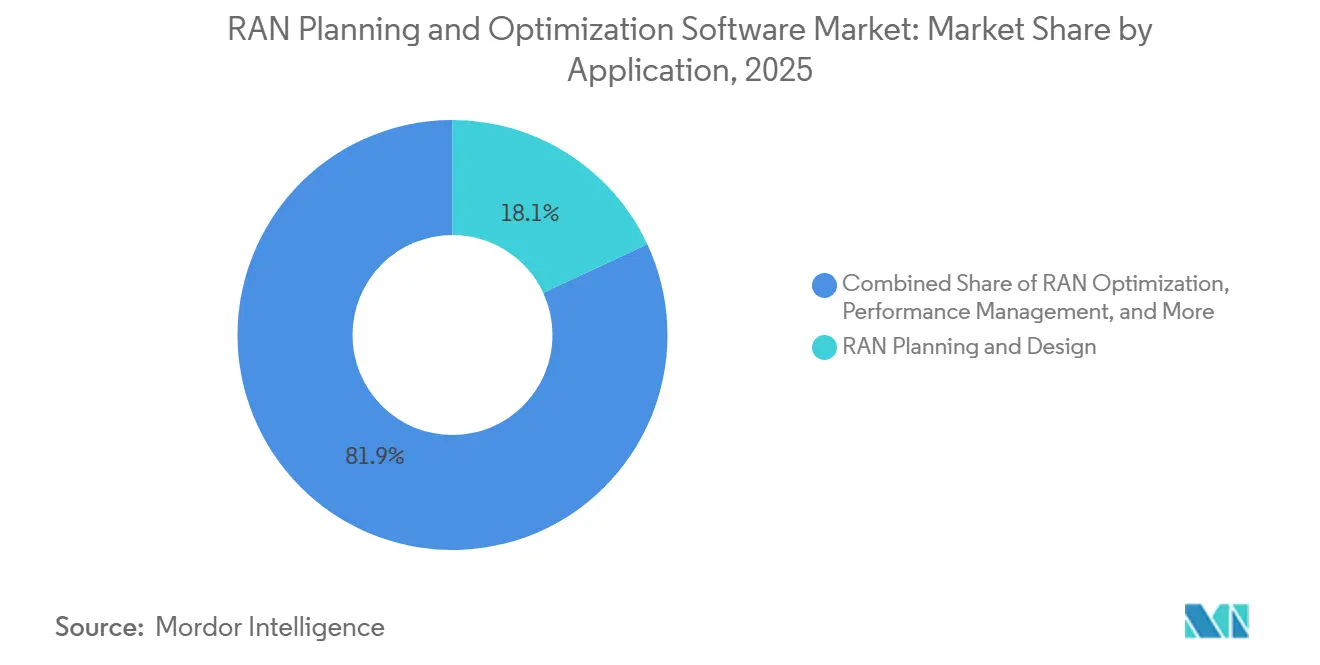
- Par application, l'optimisation RAN représentait 18,06 % de la taille du marché des logiciels de planification et d'optimisation RAN en 2025 et devrait croître à un CAGR de 20,01 % jusqu'en 2031.
- Par utilisateur final, les opérateurs de réseaux mobiles détenaient 64,07 % de la part du marché des logiciels de planification et d'optimisation RAN en 2025, tandis que les opérateurs de réseaux neutres et privés devraient croître à un CAGR de 18,34 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 31,61 % de la part du marché des logiciels de planification et d'optimisation RAN en 2025, tandis que l'Afrique devrait croître à un CAGR de 19,87 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Densification des réseaux 5G et complexité multi-technologies | +4.5% | Mondial, concentré en Amérique du Nord, en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Opérations RAN autonomes natives du cloud et activées par l'IA | +4% | Amérique du Nord, Europe et marchés principaux d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Open RAN et exigences d'interopérabilité multi-fournisseurs | +2.8% | Mondial, avec une concentration précoce aux États-Unis, au Japon et en Europe | Moyen terme (2-4 ans) |
| Rareté du spectre et demande d'efficacité spectrale accrue | +2.2% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord en tête | Long terme (≥ 4 ans) |
| Optimisation en boucle fermée pour l'efficacité énergétique et de capacité | +1.6% | Mondial, avec l'influence réglementaire de l'Union européenne et de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| IA agentique pour les flux de travail d'ingénierie radio gouvernés | +1% | Amérique du Nord et Europe, s'étendant à l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Densification des réseaux 5G et complexité multi-technologies
Les réseaux 5G passent d'une couverture macro large à des grilles de petites cellules plus denses. Les opérateurs continuent également de gérer simultanément les couches 2G, 3G, 4G et 5G. Chaque activation de site peut modifier les schémas d'interférence en bordure de cellule et nécessiter des travaux d'ingénierie supplémentaires. Le marché des logiciels de planification et d'optimisation RAN bénéficie lorsque les équipes ont besoin d'une ré-optimisation continue plutôt que de révisions périodiques du réseau. Le Naos de Forsk prend en charge la sélection automatisée de sites 5G et les calculs de perte de trajet à l'échelle nationale grâce à une architecture orientée services.[1]Forsk, "Présentation de Naos," Forsk, forsk.com Ces capacités deviennent importantes dans les appels d'offres des opérateurs à mesure que les configurations radio se complexifient.
Opérations RAN autonomes natives du cloud et activées par l'IA
L'architecture native du cloud fait évoluer les outils de planification des licences de bureau vers des services par abonnement et des interfaces de programmation d'applications. Ce changement permet aux fournisseurs de logiciels de mettre à jour la logique de planification sans attendre un renouvellement matériel. Ericsson a lancé son abonnement logiciel IA dans RAN en 2026 avec des fonctions d'ordonnancement, de formation de faisceaux, de positionnement et d'observabilité. L'entreprise a déclaré que le package est conçu pour rapprocher les fonctions d'IA des opérations radio. Le marché des logiciels de planification et d'optimisation RAN bénéficie d'opportunités de revenus récurrents lorsque l'optimisation passe de l'analyse par lots à la gestion régulière du réseau. Ce modèle relie également plus étroitement les décisions de planification à la capacité opérationnelle et à la qualité de service.
Open RAN et exigences d'interopérabilité multi-fournisseurs
Les déploiements Open RAN peuvent combiner des composants radio, d'unité distribuée et logiciels provenant de différents fournisseurs. Cette configuration rend la coordination des interférences et l'optimisation des paramètres plus difficiles que dans un réseau radio uniforme. L'Alliance O-RAN a finalisé la version 5 en novembre 2025 avec 157 titres de spécifications et a ajouté des contrôles de sécurité et d'IA ou d'apprentissage automatique. Le marché des logiciels de planification et d'optimisation RAN a donc besoin d'outils capables de fonctionner sur les interfaces ouvertes R1, E2 et A1. Des tests menés par la National Telecommunications and Information Administration ont révélé que des composants conformes aux normes peuvent encore rencontrer des problèmes d'intégration liés aux différences de versions et à la gestion des messages. Les plateformes de planification neutres peuvent répondre à ce besoin, mais les exigences de validation peuvent augmenter les coûts et ralentir la mise en œuvre.
Rareté du spectre et demande d'efficacité spectrale accrue
La demande de fréquences radio continue de dépasser l'offre disponible, en particulier dans les zones urbaines denses. L'Union internationale des télécommunications a déclaré en 2025 que la rareté du spectre augmente lorsque la demande dépasse l'offre disponible. Les opérateurs répondent par l'agrégation de porteuses, la gestion des interférences, la réutilisation des fréquences et une modélisation de couverture plus détaillée. Le marché des logiciels de planification et d'optimisation RAN soutient ces activités lorsque chaque nouvelle couche de spectre nécessite un nouveau cycle de planification. La GSMA a estimé que les opérateurs ont besoin en moyenne de 2 GHz de spectre de bande moyenne dans 36 villes pour répondre aux besoins IMT-2020 à des vitesses fiables de 100 Mbps.[2]GSMA, "Vision 2030 : Perspectives sur les besoins en spectre de bande moyenne," GSMA, gsma.com TELUS a acquis des licences à 3 800 MHz en 2025 pour 317,6 millions CAD, soit l'équivalent de 230 millions USD, créant une nouvelle base pour la conception de couverture 5G et la planification des interférences.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Consolidation des opérateurs et achats de logiciels concentrés | -3.2% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Verrouillage des OSS hérités et des outils propriétaires | -2.6% | Mondial, concentré dans les marchés en développement | Long terme (≥ 4 ans) |
| Risques d'explicabilité et de contrôle des changements dans l'optimisation autonome | -1.8% | Mondial | Moyen terme (2-4 ans) |
| Rareté des géodonnées calibrées et des talents en ingénierie RF | -1.2% | Afrique, Moyen-Orient et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Consolidation des opérateurs et achats de logiciels concentrés
La consolidation des opérateurs réduit le nombre d'organisations effectuant des achats de logiciels indépendants. Les opérateurs fusionnés peuvent rechercher des accords pluriannuels, des remises sur volume et des contrats groupés de planification et d'optimisation. Ces exigences peuvent réduire le revenu unitaire des fournisseurs sur le marché des logiciels de planification et d'optimisation RAN. La sélection des outils réseau peut également être retardée pendant que les équipes d'ingénierie fusionnées alignent leur architecture technique. De telles évaluations peuvent prolonger les cycles d'appels d'offres de 12 à 24 mois. Les fournisseurs disposant d'intégrations dans les systèmes de support opérationnel des deux opérateurs peuvent être mieux positionnés lorsque les plans de rationalisation du réseau sont approuvés.
Verrouillage des OSS hérités et des outils propriétaires
De nombreux grands opérateurs utilisent encore des systèmes de support opérationnel centralisés conçus pour des réseaux statiques axés sur le matériel. Ces environnements peuvent avoir du mal à ingérer la télémétrie au rythme nécessaire pour une optimisation assistée par l'IA. Le remplacement d'un système de support opérationnel est coûteux car les opérateurs doivent maintenir le service pendant une transition de plusieurs années. Samsung a constaté que les différences de modèles de données de configuration et de gestion peuvent empêcher une compatibilité simple dans les environnements Open RAN multi-fournisseurs. Le marché des logiciels de planification et d'optimisation RAN peut donc faire face à un écart entre les fonctionnalités contractuelles d'un outil et les données disponibles pour les utiliser. Cette limitation peut ralentir les renouvellements et réduire le nombre de déploiements de référence.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les abonnements logiciels dominent la demande pilotée par l'IALes logiciels représentaient 67,98 % de la valeur 2025 et devraient croître à un CAGR de 18,71 % jusqu'en 2031. Le segment reflète la demande des opérateurs pour une logique de planification mise à jour et des fonctions d'IA sans cycles de remplacement matériel. Les modèles d'abonnement permettent aux fournisseurs de livrer de nouvelles fonctionnalités via des arrangements commerciaux récurrents. Nokia a introduit une plateforme RAN native à l'IA en 2026 qui utilise un modèle d'abonnement logiciel pour la livraison de fonctionnalités. Cette approche soutient les améliorations continues des fonctions de planification, d'opérations radio et d'optimisation. Elle réduit également la dépendance aux versions d'outils à millésime fixe qui peuvent prendre du retard sur les évolutions du réseau. Le segment logiciel du secteur des logiciels de planification et d'optimisation RAN est renforcé par le besoin de fonctions neutres vis-à-vis des fournisseurs dans les parcs radio mixtes.
Les services couvrent la mise en œuvre, l'intégration de systèmes et le support opérationnel géré. Ils aident les opérateurs à configurer les outils lorsque les ressources internes en ingénierie radio sont limitées. Le travail d'intégration devient plus pertinent à mesure que les opérateurs ajoutent des bandes de spectre, des générations technologiques et des composants Open RAN. Les opérateurs en Afrique et en Amérique du Sud peuvent avoir besoin d'un soutien externe pour intégrer les nouveaux outils aux systèmes de support opérationnel existants. Les revenus des services peuvent donc croître parallèlement aux revenus de licences même lorsque les logiciels restent le composant dominant. Les fournisseurs qui combinent logiciels et services gérés à long terme peuvent développer des relations clients plus durables. Ce modèle diffère des licences perpétuelles avec support optionnel. Le marché des logiciels de planification et d'optimisation RAN reste dépendant de l'expertise en services lorsque les capacités logicielles doivent être traduites en pratiques opérationnelles courantes.


Par mode de déploiement :
le déploiement basé sur le cloud gagne du terrainLe déploiement sur site représentait 42,15 % de la valeur 2025. Il reste pertinent là où les opérateurs privilégient la souveraineté des données, l'intégration étroite des systèmes de support opérationnel et le contrôle local. Le déploiement basé sur le cloud devrait croître à 19,52 % jusqu'en 2031, le rythme le plus rapide parmi les modes de déploiement. La modélisation Massive MIMO, le lancer de rayons 3D, l'entraînement de l'IA et les calculs de perte de trajet à l'échelle nationale nécessitent une capacité de calcul flexible. Le VistaPlan Go d'Infovista est conçu pour fournir des conceptions de réseau optimisées en utilisant des modèles de propagation pré-calibrés et des distributions de trafic.[3]Infovista, "Concevez votre réseau en minutes, pas en jours," Infovista, infovista.com Le marché des logiciels de planification et d'optimisation RAN peut bénéficier de cycles de conception plus rapides lorsque de telles ressources informatiques sont disponibles. La livraison cloud réduit également le besoin de déploiement logiciel local et de préparation manuelle des géodonnées.
Le déploiement hybride est une option de transition pour les opérateurs qui ne peuvent pas déplacer toutes les données et tous les processus en même temps. Les informations géographiques sensibles peuvent rester sur site tandis que les simulations intensives en calcul migrent vers des ressources cloud. Les déploiements 5G privés et gouvernementaux peuvent continuer à utiliser cette structure là où des exigences de résidence des données s'appliquent. Un modèle hybride permet une migration progressive et réduit le risque lié à la gestion du changement. Il peut également maintenir la continuité avec les flux de travail familiers pendant que les opérateurs évaluent les performances du cloud. Le secteur des logiciels de planification et d'optimisation RAN peut utiliser des arrangements hybrides pour préserver les relations clients actuelles pendant la migration. Les installations sur site peuvent rester substantielles en termes absolus même si leur part diminue. La combinaison globale des modes de déploiement évolue vers le cloud plutôt que vers un remplacement immédiat des outils locaux.
Par application :
l'optimisation RAN combine échelle et croissanceL'optimisation RAN représentait 18,06 % de la valeur applicative 2025 et devrait croître à un CAGR de 20,01 % jusqu'en 2031. Il s'agit à la fois de la catégorie d'application la plus grande et à la croissance la plus rapide dans les estimations fournies. Les opérateurs utilisent de plus en plus l'optimisation assistée par l'IA comme activité de contrôle continue plutôt que comme tâche corrective après déploiement. L'abonnement IA dans RAN d'Ericsson pour 2026 comprend des fonctions d'adaptation de l'ordonnancement, de coordination multi-couches et d'observabilité ERICSSON.COM. La planification et la conception RAN restent essentielles, bien que la planification automatisée des cellules devienne partie intégrante des plateformes d'optimisation. La gestion des performances et la planification de la capacité continuent de soutenir les décisions d'investissement grâce à une surveillance détaillée des indicateurs clés de performance. Le marché des logiciels de planification et d'optimisation RAN est façonné par une intégration plus étroite de la planification et des opérations. Ce changement rend les logiciels de planification et d'optimisation RAN pertinents pour le marché tout au long du cycle de vie du réseau.
L'analyse de couverture et de propagation est utilisée pour des cas allant au-delà de la conception conventionnelle de couverture mobile. Infovista a ajouté la prise en charge de l'API de propagation Google Cloud, une modélisation améliorée de la hauteur de végétation et une analyse des indicateurs clés de performance pour l'accès sans fil fixe dans Planet 26 au cours de 2026. Ces fonctions améliorent la précision de la simulation de propagation et élargissent les besoins de planification de l'accès sans fil fixe. La gestion des interférences devient plus importante là où l'agrégation de porteuses multi-bandes et les déploiements Open RAN créent des conditions difficiles de porteuses adjacentes. La catégorie Autres comprend la planification de réseaux non terrestres, la coordination du service radio à bande citoyenne et la conception de réseaux 5G privés. Ces applications croissent à partir de bases plus petites à mesure que les déploiements en entreprise et gouvernementaux se développent. Le marché des logiciels de planification et d'optimisation RAN a besoin d'outils spécialisés pour les environnements intérieurs, à spectre partagé et multi-fournisseurs. Les frontières entre applications peuvent devenir moins distinctes à mesure que les fonctions de planification et d'optimisation sont de plus en plus livrées ensemble.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
les opérateurs de réseaux mobiles définissent les exigences de capacitéLes opérateurs de réseaux mobiles détenaient 64,07 % des dépenses des utilisateurs finaux en 2025. Leurs empreintes nationales nécessitent une couverture multi-technologies, une modélisation de l'agrégation de porteuses, la formation de faisceaux Massive MIMO et une analyse détaillée des performances du réseau. Ces exigences créent le seuil de capacité produit le plus élevé parmi les groupes d'acheteurs. Les fournisseurs qui satisfont aux besoins des opérateurs de réseaux mobiles peuvent utiliser les mêmes capacités sous-jacentes avec d'autres clients. Le déploiement continu du spectre 5G maintient la pertinence des licences logicielles, des services d'ingénierie et des mises à niveau d'optimisation. Le marché des logiciels de planification et d'optimisation RAN est donc fortement influencé par les normes d'approvisionnement des opérateurs. Les grands opérateurs façonnent également les feuilles de route produits car leurs réseaux produisent les conditions d'exploitation les plus exigeantes. Leurs exigences techniques deviennent un point de référence pour de nombreux acheteurs plus petits.
Les opérateurs de réseaux neutres et privés devraient croître à un CAGR de 18,34 % jusqu'en 2031. Federated Wireless a introduit la prise en charge du DAS actif CBRS en janvier 2026 pour aider les opérateurs mobiles à ajouter de la capacité 5G intérieure avec le spectre CBRS partagé.[4]Federated Wireless, "Federated Wireless lance la prise en charge du DAS actif CBRS pour étendre la 5G intérieure sans consommer de spectre sous licence," Federated Wireless, federatedwireless.ai Les réseaux de fabrication, de logistique et de campus nécessitent une planification intérieure, des modèles de bâtiments 3D et une analyse de propagation multi-étages. Ranplan et iBwave ont établi des positions dans ces exigences de planification. Les organisations gouvernementales et de sécurité publique restent des acheteurs plus petits mais importants pour les réseaux de communications dédiés. Les fournisseurs d'équipements réseau et les intégrateurs de systèmes utilisent également ces outils en interne et dans le cadre d'offres de services gérés. Le marché des logiciels de planification et d'optimisation RAN dispose d'une base d'utilisateurs finaux plus large à mesure que les déploiements privés et à spectre partagé se développent.
Analyse géographique
Marché des Logiciels de Planification et d'Optimisation RAN en Amérique
L'Amérique du Nord détenait 31,61 % de la valeur 2025 dans les estimations fournies. La position de la région reflète une base 5G mature et des investissements continus dans le spectre. AT&T a finalisé l'acquisition de la licence de spectre d'EchoStar en juillet 2026 pour 23 milliards USD. L'acquisition a ajouté 50 MHz de spectre en bande basse et en bande moyenne sur la quasi-totalité des marchés américains. Les nouvelles couches de spectre nécessitent une planification de la couverture, des interférences et des paramètres sur de nombreux sites. Douze opérateurs nord-américains avaient lancé au moins un réseau 5G autonome commercial d'ici mars 2026. Le Canada a également poursuivi un cycle de planification à la suite des licences de spectre 3800 MHz acquises en 2025. Le Mexique contribue à de plus modestes opportunités de modernisation liées à la concurrence et aux programmes d'inclusion numérique. L'Amérique du Sud émerge à mesure que les opérateurs au Brésil et au Chili adaptent leurs parcs LTE pour la migration vers la 5G.
Marché des Logiciels de Planification et d'Optimisation RAN en Europe et en Asie-Pacifique
L'Europe dispose d'une base d'opérateurs de réseaux mobiles mature et d'un cadre politique actif en matière d'Open RAN. L'harmonisation du spectre et les objectifs de connectivité soutiennent la poursuite des mises à niveau des réseaux. Ericsson a prolongé son partenariat avec Virgin Media O2 en mars 2026 pour 5 ans. [5]Source : Ericsson, « Ericsson devient le principal partenaire RAN de Virgin Media O2 », Ericsson, ericsson.com L'accord couvre la majeure partie du réseau radio national de l'opérateur et inclut des logiciels d'intelligence artificielle et d'apprentissage automatique. L'Allemagne, la France et le Royaume-Uni sont les principaux centres de demande régionaux. L'Asie-Pacifique combine une grande échelle de réseau avec des travaux précoces sur la planification native à l'IA et l'Open RAN. La Chine nécessite des outils capables de gérer de très grandes configurations de réseau. Le Japon, la Corée du Sud et l'Inde ajoutent de la demande grâce à l'adoption de technologies avancées et à l'expansion continue de la 5G.
Marché des Logiciels de Planification et d'Optimisation RAN au Moyen-Orient et en Afrique
L'Afrique devrait croître à un CAGR de 19,87 % jusqu'en 2031, soit le taux géographique le plus rapide dans les estimations fournies. La GSMA prévoyait moins de 100 millions de connexions 5G en Afrique d'ici fin 2026 et plus de 380 millions d'ici 2030. Cette expansion nécessite des capacités de planification à mesure que les opérateurs ajoutent des sites 5G et des couches de spectre. Le marché des Logiciels de Planification et d'Optimisation RAN dispose d'une marge de croissance là où les technologies héritées restent en service pendant le déploiement de la 5G. Le Ghana a retiré les droits exclusifs de gros 5G à un opérateur en juillet 2026, favorisant un environnement de planification plus concurrentiel. Le Moyen-Orient est plus restreint mais à haute valeur, porté par l'Arabie Saoudite et les Émirats Arabes Unis. Les programmes de villes intelligentes et les déploiements urbains denses nécessitent une modélisation détaillée de la couverture pour des environnements bâtis complexes.

Paysage concurrentiel
Le marché des logiciels de planification et d'optimisation RAN comprend de grands fournisseurs d'équipements et des fournisseurs de logiciels spécialisés. Les fournisseurs d'équipements peuvent regrouper des fonctions de planification et d'optimisation avec du matériel radio et des systèmes de support opérationnel. Les fournisseurs spécialisés se démarquent par leur neutralité vis-à-vis des fournisseurs et leur couverture multi-technologies d'accès radio. Les grands fournisseurs bénéficient de bases de clients installées, d'intégrations certifiées et de ressources de données spécifiques à la radio. L'accord Virgin Media O2 d'Ericsson en 2026 illustre la capacité des fournisseurs en place à étendre les relations radio via des fonctions logicielles et d'IA. Cela peut limiter les opportunités pour les fournisseurs indépendants dans les grands comptes opérateurs. La concurrence porte également sur les fonctions d'IA pour la formation de faisceaux, l'ajustement des paramètres de cellule et la calibration des jumeaux numériques. Ces capacités sont de plus en plus traitées comme des fonctionnalités produit propriétaires plutôt que comme des fonctions de service standard.
La planification 5G privée et hôte neutre reste moins bien servie par les outils conçus pour les réseaux macro à grande couverture. Ranplan et iBwave sont positionnés dans les exigences de planification qui incluent la couverture intérieure et la conception au niveau du bâtiment. Ce domaine peut attirer l'intérêt de fournisseurs plus importants cherchant une entrée plus rapide dans les applications de réseaux privés. L'optimisation tenant compte de l'énergie est un autre domaine où les fournisseurs peuvent connecter les fonctions logicielles aux besoins d'efficacité des opérateurs. L'offre IA dans RAN d'Ericsson comprend la formation de faisceaux gérée par l'IA et d'autres fonctions dans le cadre d'un abonnement logiciel. Les fournisseurs capables de documenter les résultats énergétiques peuvent renforcer leur position commerciale. Le secteur des logiciels de planification et d'optimisation RAN évolue également vers des outils qui combinent les données de planification avec les décisions opérationnelles.
L'IA agentique gouvernée est un domaine émergent pour les flux de travail d'ingénierie radio. TEOCO Aircom a lancé raNora en mars 2026 pour l'investigation des données, l'analyse de couverture, la planification de sites et la validation des données.[6]TEOCO Aircom, "raNora : IA agentique pour la planification radio autonome," TEOCO Aircom, teocoaircom.com La plateforme utilise un moteur de raisonnement basé sur un modèle de langage et une architecture multi-agents entraînée aux télécommunications. Mavenir a lancé un cadre de garantie de service agentique en juin 2026 pour les opérations réseau automatisées entre domaines. Ces initiatives montrent comment les fournisseurs étendent les fonctions d'IA dans des flux de travail opérationnels contrôlés. L'Union internationale des télécommunications fournit la base technique pour évaluer les affirmations d'efficacité d'utilisation du spectre. La concentration du marché ne peut pas être quantifiée à partir du matériel fourni car il ne fournit pas de part de marché combinée pour les principaux fournisseurs.
Leaders du secteur des logiciels de planification et d'optimisation RAN
-
Telefonaktiebolaget LM Ericsson
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
ZTE Corporation
-
Infovista SAS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Logiciels de Planification et d'Optimisation RAN
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- ZTE Corporation
- Infovista SAS
- TEOCO Corporation
- Forsk SAS
- Keysight Technologies, Inc.
- VIAVI Solutions Inc.
- Amdocs Limited
- Comarch S.A.
- Anritsu Corporation
- Ranplan Wireless Network Design Ltd.
- iBwave Solutions Inc.
- Rohde & Schwarz GmbH & Co. KG
- Samsung Electronics Co., Ltd.
- Mavenir Systems, Inc.
- RADCOM Ltd.
- Siradel SAS
- ATDI S.A.S.
- Accuver Co., Ltd.
- Ascom Holding AG
- CommScope, Inc.

Recent Industry Developments in Marché des Logiciels de Planification et d'Optimisation RAN
- Juillet 2026 : Infovista a dévoilé de nouvelles versions de VistaPlan Go et Planet 26, ajoutant la prise en charge de l'API de propagation Google Cloud, une modélisation améliorée de la végétation et une analyse des indicateurs clés de performance pour l'accès sans fil fixe pour une planification et une optimisation RAN améliorées.
- Mars 2026 : Ericsson a prolongé son partenariat avec Virgin Media O2 pour cinq ans, couvrant la majorité du RAN britannique de l'opérateur et déployant des logiciels d'IA et d'apprentissage automatique pour l'optimisation des performances réseau en temps réel.
- Mars 2026 : Aircom, une société TEOCO, a lancé raNora, une plateforme d'IA agentique pour les flux de travail de planification et d'ingénierie radio, incluant l'investigation des données réseau, l'analyse de couverture et la planification de sites.
- Février 2026 : Aircom, une société TEOCO, a publié Mentor v2025.2 avec des capacités CogniSense améliorées pour la surveillance continue des performances réseau, la détection précoce des problèmes et la certification automatisée des performances de site.


Périmètre du rapport sur le marché mondial des logiciels de planification et d'optimisation RAN
Le marché des logiciels de planification et d'optimisation RAN comprend les logiciels et services associés utilisés pour la planification RAN, la conception, l'optimisation, la gestion des performances, la planification de la capacité, l'analyse de couverture et la gestion des interférences sur les réseaux 4G, 5G et émergents. Les revenus du marché comprennent les licences logicielles, les abonnements, les logiciels en tant que service, la maintenance, la mise en œuvre, l'intégration, le conseil et les services de support directement attribuables à ces solutions. Les revenus sont estimés à l'aide des divulgations des fournisseurs, des portefeuilles de produits, des déploiements clients, des contrats et des recherches primaires et secondaires, les revenus plus larges des plateformes de télécommunications étant alloués uniquement au composant de planification et d'optimisation RAN ; le matériel RAN, la construction, les OSS/BSS génériques et les services informatiques non liés sont exclus.
Le rapport sur le marché des logiciels de planification et d'optimisation RAN est segmenté par composant (logiciels et services), mode de déploiement (sur site, basé sur le cloud et autres), application (planification et conception RAN, optimisation, gestion des performances, planification de la capacité, analyse de couverture et de propagation, gestion des interférences et autres applications), utilisateur final (opérateurs de réseaux mobiles, opérateurs de réseaux neutres et privés, entreprises, organisations gouvernementales et de sécurité publique, et fournisseurs d'équipements réseau et intégrateurs de systèmes) et géographie. Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels |
| Services |
| Sur site |
| Basé sur le cloud |
| Hybride |
| Planification et conception RAN |
| Optimisation RAN |
| Gestion des performances |
| Planification de la capacité |
| Analyse de couverture et de propagation |
| Gestion des interférences |
| Autres applications |
| Opérateurs de réseaux mobiles |
| Opérateurs de réseaux neutres et privés |
| Entreprises |
| Organisations gouvernementales et de sécurité publique |
| Fournisseurs d'équipements réseau et intégrateurs de systèmes |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Türkiye | |
| Israël | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par composant | Logiciels | |
| Services | ||
| Par mode de déploiement | Sur site | |
| Basé sur le cloud | ||
| Hybride | ||
| Par application | Planification et conception RAN | |
| Optimisation RAN | ||
| Gestion des performances | ||
| Planification de la capacité | ||
| Analyse de couverture et de propagation | ||
| Gestion des interférences | ||
| Autres applications | ||
| Par utilisateur final | Opérateurs de réseaux mobiles | |
| Opérateurs de réseaux neutres et privés | ||
| Entreprises | ||
| Organisations gouvernementales et de sécurité publique | ||
| Fournisseurs d'équipements réseau et intégrateurs de systèmes | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Türkiye | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la planification et de l'optimisation RAN ?
Les prévisions indiquent une expansion à 7,65 milliards USD d'ici 2031 sur la base d'un CAGR de 17,96 %.
Qu'est-ce qui stimule la demande de logiciels de planification et d'optimisation RAN ?
La densification 5G, les réseaux multi-technologies, les contraintes spectrales, l'informatique en nuage et les déploiements Open RAN augmentent les besoins en planification et en optimisation.
Quel mode de déploiement connaît la croissance la plus rapide ?
Le déploiement basé sur le cloud devrait croître à un CAGR de 19,52 % jusqu'en 2031 car les grandes charges de travail de modélisation nécessitent une capacité de calcul flexible.
Quelle application présente les meilleures perspectives de croissance ?
L'optimisation RAN devrait croître à un CAGR de 20,01 % jusqu'en 2031 et représentait 18,06 % de la valeur applicative en 2025.
Qui sont les principaux utilisateurs finaux de ces outils ?
Les opérateurs de réseaux mobiles détenaient 64,07 % des dépenses des utilisateurs finaux en 2025, tandis que les opérateurs de réseaux neutres et privés présentent les perspectives de croissance les plus rapides.
Quelle région présente les meilleures perspectives de croissance ?
L'Afrique devrait croître à un CAGR de 19,87 % jusqu'en 2031 à mesure que les connexions et les déploiements 5G augmentent sur le continent.
Dernière mise à jour de la page le:



