
RANプランニングおよび最適化ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.35 十億米ドル |
| 市場規模 (2031) | 7.65 十億米ドル |
| Growth Rate (2026 - 2031) | 17.96 % |
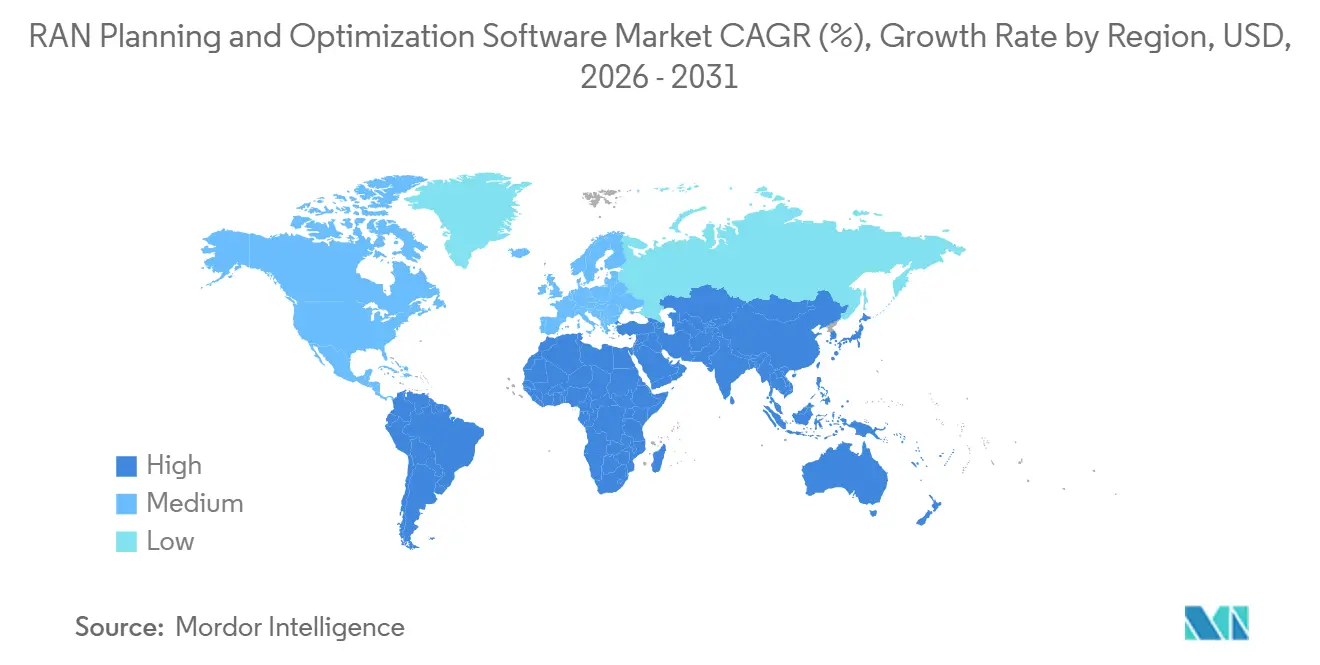
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | 北米 |
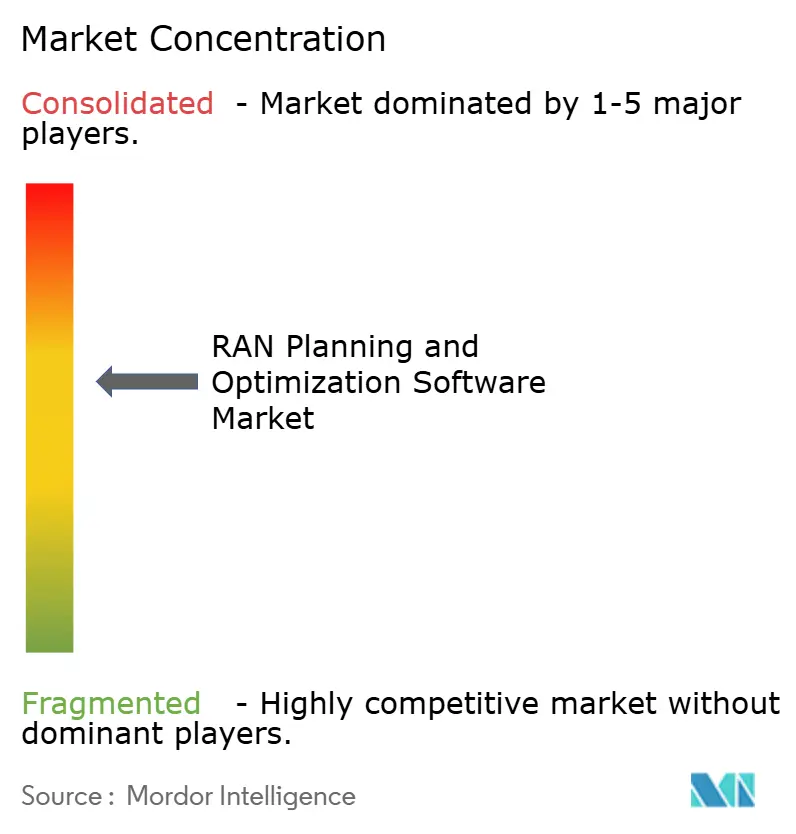
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるRANプランニングおよび最適化ソフトウェア市場分析
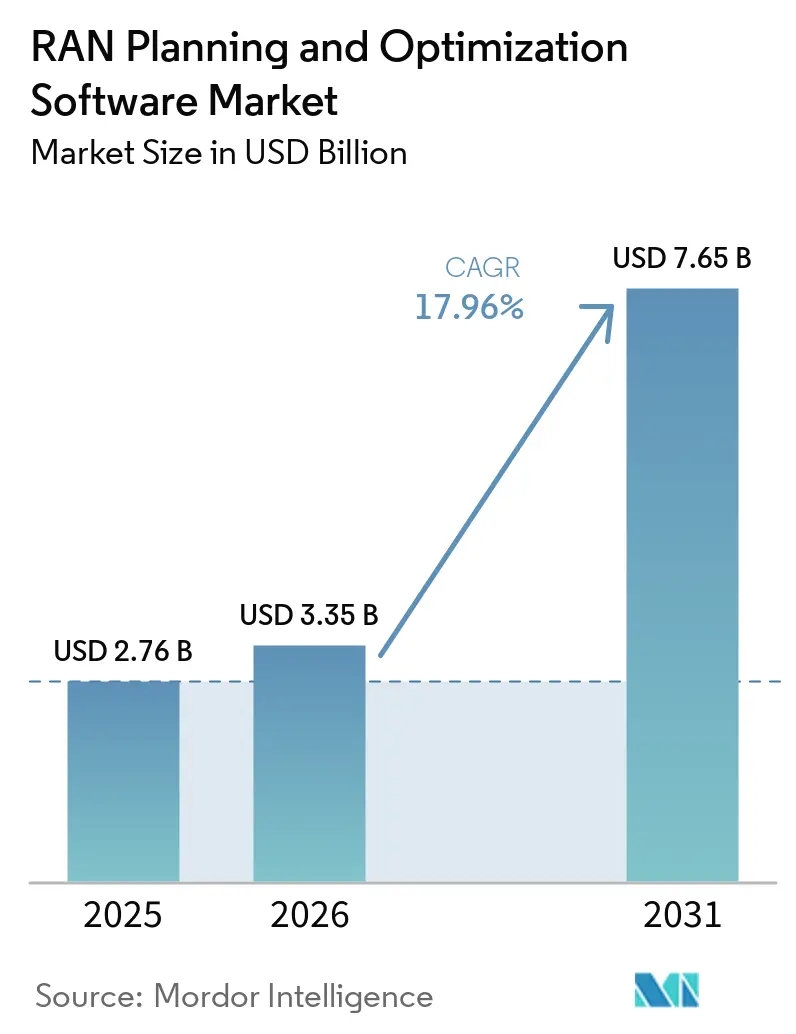
RANプランニングおよび最適化ソフトウェア市場規模は2025年に2.76 ビリオン 米ドルと評価され、2026年の3.35 ビリオン 米ドルから2031年には7.65 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは17.96%です。
RANプランニングおよび最適化ソフトウェア市場は、5Gスタンドアローンネットワークが無線エンジニアリングを断続的な計画作業ではなく継続的な運用タスクへと変化させるにつれて成長しています。事業者は、ライブネットワークデータを処理し、大規模な伝搬モデルを実行し、変化する無線状況に対応できる速さで推奨事項を提供するツールを必要としています。クラウドベースのソフトウェアは、ローカル展開では維持が困難なコンピューティングワークロードを処理できるため、より重要性を増しています。オープンRANは中立的なツールへの需要を生み出し、クロスサプライヤー検証の必要性を高めています。RANプランニングおよび最適化ソフトウェア市場はまた、事業者の統合や慎重な変更管理プロセスが購買決定に影響を与える、より長い購買サイクルにも直面しています。
主要レポートのポイント
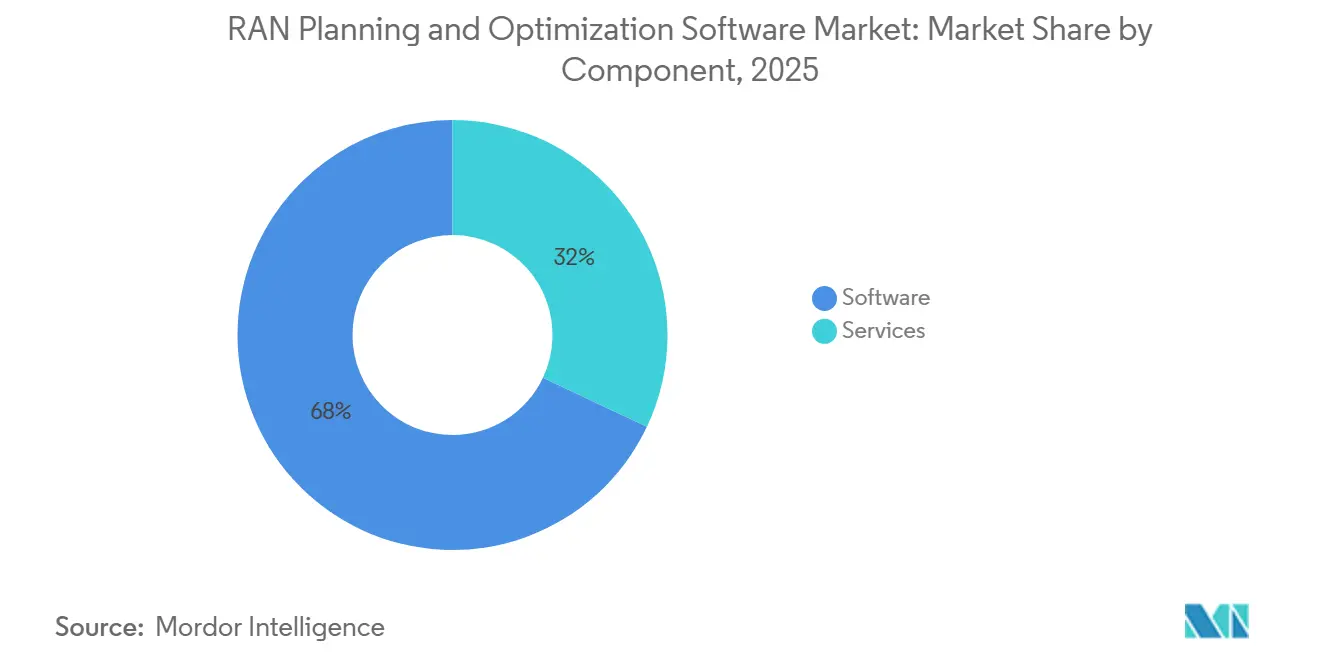
- コンポーネント別では、ソフトウェアが2025年のRANプランニングおよび最適化ソフトウェア市場シェアの67.98%を占め、ソフトウェアは2031年までに18.71%のCAGRで成長すると予測されています。
- 展開モード別では、オンプレミス展開が2025年のRANプランニングおよび最適化ソフトウェア市場規模の42.15%を占め、クラウドベース展開は2031年までに19.52%のCAGRで成長すると予測されています。
- アプリケーション別では、RAN最適化が2025年のRANプランニングおよび最適化ソフトウェア市場規模の18.06%を占め、2031年までに20.01%のCAGRで成長すると予測されています。
- エンドユーザー別では、モバイルネットワーク事業者が2025年のRANプランニングおよび最適化ソフトウェア市場シェアの64.07%を占め、ニュートラルホストおよびプライベートネットワーク事業者は2031年までに18.34%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年のRANプランニングおよび最適化ソフトウェア市場シェアの31.61%を占め、アフリカは2031年までに19.87%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gネットワークの高密度化と マルチテクノロジーの複雑性 | +4.5% | グローバル、北米、アジア太平洋、 欧州に集中 | 中期(2〜4年) |
| クラウドネイティブおよびAI対応の 自律型RAN運用 | +4% | 北米、欧州、 アジア太平洋のコア市場 | 中期(2〜4年) |
| オープンRANとマルチベンダー 相互運用性要件 | +2.8% | グローバル、米国、日本、 欧州に早期集中 | 中期(2〜4年) |
| スペクトル不足と より高いスペクトル効率への需要 | +2.2% | グローバル、アジア太平洋と 北米が先行 | 長期(4年以上) |
| エネルギーおよびキャパシティ効率のための クローズドループ最適化 | +1.6% | グローバル、欧州連合と ジア太平洋の規制的影響 | 長期(4年以上) |
| 管理された無線エンジニアリング ワークフローのためのエージェンティックAI | +1% | 北米および欧州、 アジア太平洋へ拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
5Gネットワークの高密度化とマルチテクノロジーの複雑性
5Gネットワークは広域マクロカバレッジからより高密度なスモールセルグリッドへと移行しています。事業者はまた、2G、3G、4G、5Gのレイヤーを同時に管理し続けています。各サイトの開通はセルエッジの干渉パターンを変化させ、さらなるエンジニアリング作業を必要とする場合があります。RANプランニングおよび最適化ソフトウェア市場は、チームが定期的なネットワークレビューではなく継続的な再最適化を必要とする場合に恩恵を受けます。ForskのNaosは、サービスベースアーキテクチャを通じて、自動化された5Gサイト選定と国規模のパスロス計算をサポートしています。[1]Forsk、「Naos概要」、Forsk、forsk.com 無線構成がより複雑になるにつれ、これらの機能は事業者の提案依頼書において重要性を増しています。
クラウドネイティブおよびAI対応の自律型RAN運用
クラウドネイティブアーキテクチャは、計画ツールをデスクトップライセンスからサブスクリプションサービスおよびアプリケーションプログラミングインターフェースへとシフトさせています。この変化により、ソフトウェアプロバイダーはハードウェアの更新を待たずに計画ロジックを更新できるようになります。Ericssonは2026年にスケジューラ、ビームフォーミング、ポジショニング、オブザーバビリティ機能を含むRANにおけるAIソフトウェアサブスクリプションを発売しました。同社は、このパッケージがAI機能を無線運用に近づけるよう設計されていると述べました。RANプランニングおよび最適化ソフトウェア市場は、最適化がバッチ分析から定期的なネットワーク管理へと移行する際に、継続的な収益機会を得ます。このモデルはまた、計画上の意思決定を運用キャパシティおよびサービス品質とより密接に結びつけます。
オープンRANとマルチベンダー相互運用性要件
オープンRANの展開では、異なるサプライヤーの無線、分散ユニット、ソフトウェアコンポーネントを組み合わせることができます。この構成により、干渉調整とパラメータ最適化が均一な無線ネットワークよりも困難になります。O-RANアライアンスは2025年11月に157の仕様タイトルを含むリリース5を完成させ、セキュリティおよびAI・機械学習制御を追加しました。RANプランニングおよび最適化ソフトウェア市場は、オープンなR1、E2、A1インターフェースをまたいで動作できるツールを必要としています。米国国家電気通信情報局による試験では、標準準拠コンポーネントがバージョンの違いやメッセージ処理から統合上の問題に遭遇する可能性があることが判明しました。中立的な計画プラットフォームはそのニーズに対応できますが、検証要件によってコストが増加し、実装が遅れる可能性があります。
スペクトル不足とより高いスペクトル効率への需要
無線周波数への需要は、特に高密度な都市部において利用可能な供給を上回り続けています。国際電気通信連合は2025年に、需要が利用可能な供給を超えるとスペクトル不足が増大すると述べました。 事業者はキャリアアグリゲーション、干渉管理、周波数再利用、より詳細なカバレッジモデリングによって対応しています。RANプランニングおよび最適化ソフトウェア市場は、新しいスペクトルレイヤーごとに別の計画サイクルが必要となる場合にこれらの活動を支援します。GSMAは、36都市において信頼性の高い100 Mbpsの速度でIMT-2020のニーズを満たすために、事業者が平均2 GHzのミッドバンドスペクトルを必要とすると推定しました。[2]GSMA、「ビジョン2030:ミッドバンドスペクトルニーズに関するインサイト」、GSMA、gsma.com TELUSは2025年に3800 MHzライセンスをCAD 317.6 ミリオン(米ドル換算で230 ミリオン 米ドル相当)で取得し、5Gカバレッジ設計と干渉計画の新たな基盤を構築しました。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 事業者の統合と 集中したソフトウェア購買 | -3.2% | 欧州および北米 | 中期(2〜4年) |
| レガシーOSSおよびプロプライエタリ ツールのロックイン | -2.6% | グローバル、発展途上市場に集中 | 長期(4年以上) |
| 自律型最適化における 説明可能性と変更管理リスク | -1.8% | グローバル | 中期(2〜4年) |
| 較正済み地理データおよびRF エンジニアリング人材の不足 | -1.2% | アフリカ、中東、 南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
事業者の統合と集中したソフトウェア購買
事業者の統合は、独立したソフトウェア購買を行う組織の数を減少させます。統合された事業者は、複数年契約、ボリュームディスカウント、計画・最適化の一括契約を求める場合があります。これらの要件は、RANプランニングおよび最適化ソフトウェア市場のサプライヤーにとって単価収益を低下させる可能性があります。統合されたエンジニアリングチームが技術アーキテクチャを調整する間、ネットワークツールの選定が遅延する場合もあります。このような評価により、提案依頼書のサイクルが12〜24ヶ月延長される可能性があります。両事業者の運用サポートシステムにわたる統合を持つサプライヤーは、ネットワーク合理化計画が承認された際に有利な立場に立てる可能性があります。
レガシーOSSおよびプロプライエタリツールのロックイン
多くの大手事業者は、静的でハードウェア中心のネットワーク向けに設計された集中型運用サポートシステムを依然として使用しています。これらの環境は、AIを活用した最適化に必要なペースでテレメトリを取り込むことが困難な場合があります。運用サポートシステムの置き換えは、事業者が複数年にわたる移行期間中もサービスを維持しなければならないため、コストがかかります。Samsungは、構成および管理データモデルの違いにより、マルチベンダーのオープンRAN環境での単純な互換性が妨げられる可能性があることを発見しました。RANプランニングおよび最適化ソフトウェア市場は、ツールの契約機能と実際に利用可能なデータとの間にギャップが生じる可能性があります。この制限により、更新が遅れ、参照展開の数が減少する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアサブスクリプションがAI主導の需要をリードソフトウェアは2025年の価値の67.98%を占め、2031年まに18.71%のCAGRで成長すると予測されています。このセグメントは、ハードウェア交換サイクルなしに更新された計画ロジックとAI機能を求める事業者の需要を反映しています。サブスクリプションモデルにより、サプライヤーは継続的な商業的取り決めを通じて新機能を提供できます。Nokiaは2026年に、機能提供にソフトウェアサブスクリプションモデルを使用するAIネイティブRANプラットフォームを発表しました。このアプローチは、計画、無線運用、最適化機能の継続的な改善を支援します。また、ネットワークの変化に遅れをとる可能性のある固定バージョンのツールリリースへの依存を低減します。RANプランニングおよび最適化ソフトウェア産業のソフトウェアセグメントは、混在した無線環境においてベンダー中立機能が必要とされることで強化されています。
サービスは実装、システム統合、マネージド運用サポートをカバーします。内部の無線エンジニアリングリソースが限られている場合に、事業者がツールを設定するのを支援します。事業者がスペクトルバンド、技術世代、オープンRANコンポーネントを追加するにつれて、統合作業はより重要になります。アフリカや南米の事業者は、新しいツールを既存の運用サポートシステムと統合するために外部サポートが必要な場合があります。したがって、サービス収益はソフトウェアが主要コンポーネントであり続けても、ライセンス収益と並んで成長する可能性があります。ソフトウェアと長期マネージドサービスを組み合わせるプロバイダーは、より永続的な顧客関係を構築できます。このモデルは、オプションのサポートを伴う永続ライセンスとは異なります。RANプランニングおよび最適化ソフトウェア市場は、ソフトウェア機能を日常的な運用慣行に転換しなければならない場合、サービス専門知識に依存し続けます。


展開モード別:
クラウドベースコンピューティングが地位を確立オンプレミス展開は2025年の価値の42.15%を占めました。データ主権、運用サポートシステムとの緊密な統合、ローカル制御を優先する事業者にとって引き続き重要です。クラウドベース展開は2031年までに19.52%で成長すると予測されており、展開モードの中で最も速いペースです。マッシブMIMOモデリング、3Dレイトレーシング、AIトレーニング、国規模のパスロス計算には、柔軟なコンピューティングキャパシティが必要です。InfovistのVistaPlan Goは、事前較正済みの伝搬モデルとトラフィック分布を使用して最適化されたネットワーク設計を提供するよう設計されています。[3]Infovista、「数日ではなく数分でネットワークを設計」、Infovista、infovista.com RANプランニングおよび最適化ソフトウェア市場は、そのようなコンピューティングリソースが利用可能な場合に、より速い設計サイクルから恩恵を受けることができます。クラウド提供はまた、ローカルソフトウェア展開と手動の地理データ準備の必要性を低減します。
ハイブリッド展開は、すべてのデータとプロセスを一度に移行できない事業者にとっての移行オプションです。機密性の高い地理情報はオンプレミスに残り、計算集約型のシミュレーションはクラウドリソースに移行する場合があります。プライベート5Gおよび政府の展開は、データ居住要件が適用される場合にこの構造を引き続き使用できます。ハイブリッドモデルは段階的な移行を可能にし、変更管理リスクを低減します。また、事業者がクラウドパフォーマンスを評価する間、慣れ親しんだワークフローとの継続性を維持できます。RANプランニングおよび最適化ソフトウェア産業は、移行中に現在の顧客関係を維持するためにハイブリッド構成を活用できます。オンプレミスのインストールは、そのシェアが低下しても絶対的な規模では相当なものであり続ける可能性があります。全体的な展開の組み合わせは、ローカルツールの即時置き換えではなく、クラウドベースコンピューティングへと移行しています。
アプリケーション別:
RAN最適化が規模と成長を兼ね備えるRAN最適化は2025年のアプリケーション価値の18.06%を占め、2031年までに20.01%のCAGRで成長すると予測されています。提供された推定値において、最大かつ最も成長の速いアプリケーションカテゴリです。事業者はAI支援最適化を、展開後の是正タスクではなく継続的な制御活動として使用するようになっています。EricssonのRANにおける2026年AIサブスクリプションには、スケジューラ適応、マルチレイヤー調整、オブザーバビリティの機能が含まれています。RANプランニングおよび設計は引き続き不可欠ですが、自動化されたセル計画は最適化プラットフォームの一部になりつつあります。パフォーマンス管理とキャパシティ計画は、主要業績評価指標の詳細なモニタリングを通じて投資決定を支援し続けます。RANプランニングおよび最適化ソフトウェア市場は、計画と運用のより緊密な統合によって形成されています。このシフトにより、RANプランニングおよび最適化ソフトウェアはネットワークライフサイクル全体にわたって市場に関連し続けます。
カバレッジおよび伝搬分析は、従来のモバイルカバレッジ設計を超えたケースに使用されています。Infovistaは2026年にPlanet 26にGoogle Cloud伝搬APIのサポート、植生高さモデリングの改善、固定無線アクセス主要業績評価指標分析を追加しました。これらの機能は伝搬シミュレーションの精度を向上させ、固定無線計画のニーズを広げます。干渉管理は、マルチバンドキャリアアグリゲーションとオープンRANの展開が困難な隣接キャリア条件を生み出す場合に、より重要になっています。その他のカテゴリには、非地上系ネットワーク計画、市民ブロードバンド無線サービス調整、プライベート5G設計が含まれます。これらのアプリケーションは、企業および政府の展開が拡大するにつれて、より小さな基盤から成長しています。RANプランニングおよび最適化ソフトウェア市場は、屋内、共有スペクトル、マルチベンダー環境向けの専門ツールを必要としています。計画と最適化機能がますます一緒に提供されるようになるにつれて、アプリケーションの境界はより不明確になる可能性があります。
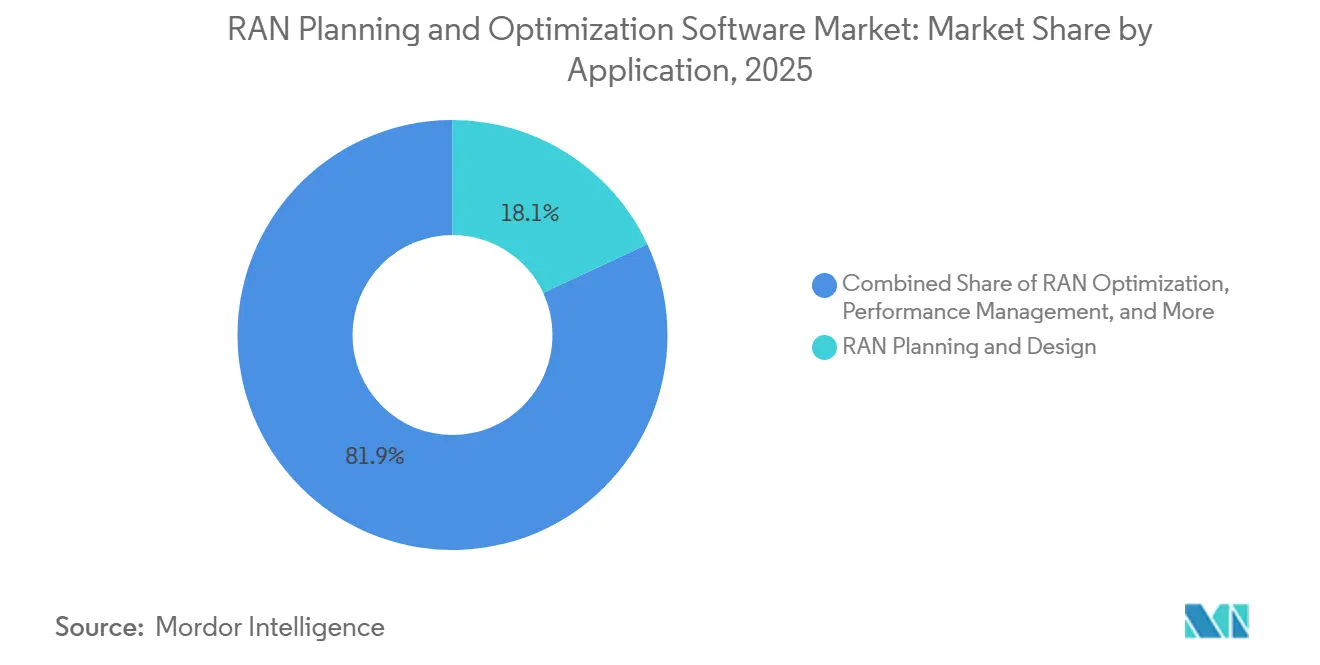
注記: 個別セグメントのべてのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:
モバイルネットワーク事業者が機能要件を設定モバイルネットワーク事業者は2025年のエンドユーザー支出の64.07%を占めました。全国規模のフットプリントには、マルチテクノロジーカバレッジ、キャリアアグリゲーションモデリング、マッシブMIMOビームフォーミング、詳細なネットワークパフォーマンス分析が必要です。これらの要件は、購買グループ全体で最も高い製品機能閾値を生み出します。モバイルネットワーク事業者のニーズを満たすサプライヤーは、同じ基盤となる機能を他の顧客にも使用できます。継続的な5Gスペクトル展開により、ソフトウェアライセンス、エンジニアリングサービス、最適化アップグレードが引き続き重要です。RANプランニングおよび最適化ソフトウェア市場は、したがって通信事業者の調達基準に強く影響されます。大手事業者はまた、そのネットワークが最も要求の厳しい運用条件を生み出すため、製品ロードマップを形成します。彼らの技術要件は多くの小規模購買者の参照点となります。
ニュートラルホストおよびプライベートネットワーク事業者は2031年までに18.34%のCAGRで成長すると予測されています。Federated Wirelessは2026年1月に、モバイル事業者がライセンス済みスペクトルを消費せずに共有CBRSスペクトルで屋内5Gキャパシティを追加できるよう支援するCBRSアクティブDASサポートを導入しました。[4]Federated Wireless、「Federated WirelessがCBRSアクティブDASサポートを開始し、ライセンス済みスペクトルを消費せずに屋内5Gを拡大」、Federated Wireless、federatedwireless.ai 製造、物流、キャンパスネットワークには、屋内計画、3D建物モデル、マルチフロア伝搬分析が必要です。RanplanとiBwaveはこれらの計画要件において確立された地位を持っています。政府および公共安全組織は、専用通信ネットワークの小規模ながら重要な購買者であり続けます。ネットワーク機器ベンダーおよびシステムインテグレーターも、これらのツールを内部およびマネージドサービス提供の中で使用します。RANプランニングおよび最適化ソフトウェア市場は、プライベートおよび共有スペクトルの展開が拡大するにつれて、より広いエンドユーザー基盤を持ちます。
地域分析
南北アメリカのRANプランニングおよび最適化ソフトウェア市場
北米は2025年の推定値において31.61%のシェアを占めた。同地域の地位は、成熟した5Gインフラと継続的なスペクトラム投資を反映している。AT&Tは2026年7月にEchoStarのスペクトラムライセンスを230 ビリオン 米ドルで買収した。この買収により、ほぼ全米市場にわたる50 MHzの低帯域および中帯域スペクトラムが追加された。新たなスペクトラム層は、多数のサイトにわたるカバレッジ、干渉、およびパラメータプランニングを必要とする。2026年3月までに、北米の12のオペレーターが少なくとも1つの商用5Gスタンドアローンネットークを開始していた。カナダも2025年に取得した3800 MHzスペクトラムライセンスに続くプランニングサイクルを継続した。メキシコは競争とデジタルインクルージョンプログラムに関連した小規模なモダナイゼーションの機会を提供している。南米では、ブラジルとチリのオペレーターがLTE資産を5G移行に向けて適応させており、新興市場として台頭している。
ヨーロッパおよびアジア太平洋地域のRANプランニングおよび最適化ソフトウェア市場
ヨーロッパは成熟したモバイルネットワークオペレーターベースと積極的なオープンRANポリシー設定を有している。スペクトラムの調和と接続性目標が継続的なネットワークアップグレードを支援している。Ericssonは2026年3月にVirgin Media O2との5年間のパートナーシップを延長した。[5]出典:Ericsson、「EricssonがVirgin Media O2の主要RANパートナーに」、Ericsson、ericsson.comこの契約はオペレーター全国無線ネットワークの大部分をカバーし、AIおよび機械学習ソフトウェアを含む。ドイツ、フランス、および英国が主要な地域需要センターである。アジア太平洋地域は、高いネットワーク規模とAIネイティブおよびオープンRANプランニングに関する初期の取り組みを組み合わせている。中国は非常に大規模なネットワーク構成に対応できるツールを必要としている。日本、韓国、およびインドは、先進技術の採用と継続的な5G拡大を通じて需要を追加している。
中東・アフリカのRANプランニングおよび最適化ソフトウェア市場
アフリカは2031年までに19.87%のCAGRで成長すると予測されており、提供された推定値の中で最も速い地理的成長率である。GSMAは2026年末までにアフリカの5G接続数が1億未満、2030年までに3億8,000万以上になると予測した。この拡大により、オペレーターが5Gサイトとスペクトラム層を追加するにつれてプランニング能力が必要となる。RANプランニングおよび最適化ソフトウェア市場は、5Gロールアウト中にレガシー技術が引き続き稼働している地域において成長の余地がある。ガーナは2026年7月に1つのオペレーターから5G卸売の独占権を撤廃し、より競争的なプランニング環境を支援した。中東は規模は小さいものの高付加価値であり、サウジアラビアとアラブ首長国連邦が牽引している。スマートシティプログラムと高密度都市展開は、複雑な建築環境における詳細なカバレッジモデリングを必要とする。

競合環境
RANプランニングおよび最適化ソフトウェア市場には、大手機器ベンダーと専門ソフトウェアプロバイダーが含まれます。機器ベンダーは計画・最適化機能を無線ハードウェアおよび運用サポートシステムとバンドルできます。専門プロバイダーはベンダー中立性とマルチ無線アクセス技術カバレッジを通じて競争します。大手サプライヤーは、インストール済み顧客基盤、認定済み統合、無線固有のデータリソースから恩恵を受けます。Ericssonの2026年Virgin Media O2との契約は、既存ベンダーがソフトウェアとAI機能を通じて無線関係を拡張する能力を示しています。これにより、主要事業者アカウントにおける独立サプライヤーの機会が制限される可能性があります。競争はまた、ビームフォーミング、セルパラメータ調整、デジタルツイン較正のためのAI機能にも集中しています。これらの機能は、標準的なサービス機能ではなく、プロプライエタリな製品機能として扱われるようになっています。
プライベート5Gおよびニュートラルホスト計画は、広域マクロネットワーク向けに設計されたツールでは十分にサービスが提供されていません。RanplanとiBwaveは、屋内カバレッジと建物レベルの設計を含む計画要件において位置づけられています。この分野は、プライベートネットワークアプリケーションへの迅速な参入を求める大手サプライヤーの関心を引く可能性があります。エネルギー対応最適化は、プロバイダーがソフトウェア機能を事業者の効率ニーズと結びつけることができる別の分野です。EricssonのRANにおけるAI提供には、ソフトウェアサブスクリプション内でAI管理ビームフォーミングおよびその他の機能が含まれます。エネルギー成果を文書化できるベンダーは、商業的地位を強化できる可能性があります。RANプランニングおよび最適化ソフトウェア産業はまた、計画データと運用上の意思決定を組み合わせるツールへと移行しています。
管理されたエージェンティックAIは、無線エンジニアリングワークフローの新興分野です。TEOCO Aircomは2026年3月に、データ調査、カバレッジ分析、サイト計画、データ検証のためのraNora を発売しました。[6]TEOCO Aircom、「raNora:自律型無線計画のためのエージェンティックAI」、TEOCO Aircom、teocoaircom.com このプラットフォームは言語モデル推論エンジンと通信訓練済みマルチエージェントアーキテクチャを使用しています。Mavenirは2026年6月にドメインをまたいだ自動化されたネットワーク運用のためのエージェンティックサービスアシュアランスフレームワークを発売しました。これらの取り組みは、サプライヤーがAI機能を制御された運用ワークフローに拡張している方法を示しています。国際電気通信連合は、スペクトル使用効率の主張を評価するための技術的基盤を提供しています。提供された資料には主要サプライヤーの合計市場シェアが含まれていないため、市場集中度を定量化することはできません。
RANプランニングおよび最適化ソフトウェア産業のリーダー
Telefonaktiebolaget LM Ericsson
Nokia Corporation
Huawei Technologies Co., Ltd.
ZTE Corporation
Infovista SAS
- *免責事項:主要選手の並び順不同
RANプランニングおよび最適化ソフトウェア市場
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- ZTE Corporation
- Infovista SAS
- TEOCO Corporation
- Forsk SAS
- Keysight Technologies, Inc.
- VIAVI Solutions Inc.
- Amdocs Limited
- Comarch S.A.
- Anritsu Corporation
- Ranplan Wireless Network Design Ltd.
- iBwave Solutions Inc.
- Rohde & Schwarz GmbH & Co. KG
- Samsung Electronics Co., Ltd.
- Mavenir Systems, Inc.
- RADCOM Ltd.
- Siradel SAS
- ATDI S.A.S.
- Accuver Co., Ltd.
- Ascom Holding AG
- CommScope, Inc.

Recent Industry Developments in RANプランニングおよび最適化ソフトウェア市場
- 2026年7月:InfovistはVistaPlan GoおよびPlanet 26の新バージョンを発表し、Google Cloud伝搬APIサポート、植生モデリングの改善、FWA KPI分析を追加し、RANプランニングおよび最適化を強化しました。
- 2026年3月:EricssonはVirgin Media O2との提携を5年間延長し、事業者の英国RANの大部分をカバーし、リアルタイムネットワークパフォーマンス最適化のためのAI/MLソフトウェアを展開しました。
- 2026年3月:TEOCO傘下のAircomは、ネットワークデータ調査、カバレッジ分析、サイト計画を含む無線計画およびエンジニアリングワークフロー向けのエージェンティックAIプラットフォームraNora を発売しました。
- 2026年2月:TEOCO傘下のAircomは、継続的なネットワークパフォーマンスモニタリング、早期問題検出、自動化されたサイトパフォーマンス認定のためのCogniSense機能を強化したMentor v2025.2をリリースしました。


グローバルRANプランニングおよび最適化ソフトウェア市場レポートの範囲
RANプランニングおよび最適化ソフトウェア市場には、4G、5G、および新興ネットワークにわたるRANプランニング、設計、最適化、パフォーマンス管理、キャパシティ計画、カバレッジ分析、干渉管理に使用されるソフトウェアおよび関連サービスが含まれます。市場収益には、これらのソリューションに直接起因するソフトウェアライセンス、サブスクリプション、SaaS、保守、実装、統合、コンサルティング、サポートサービスが含まれます。収益は、ベンダーの開示、製品ポートフォリオ、顧客展開、契約、一次および二次調査を使用して推定されており、より広範な通信プラットフォーム収益はRANプランニングおよび最適化コンポーネントにのみ割り当てられます。RANハードウェア、建設、汎用OSS/BSS、および無関係なITサービスは除外されます。
RANプランニングおよび最適化ソフトウェア市場レポートは、コンポーネント(ソフトウェア、サービス)、展開モード(オンプレミス、クラウドベース、その他)、アプリケーション(RANプランニングおよび設計、最適化、パフォーマンス管理、キャパシティ計画、カバレッジおよび伝搬分析、干渉管理、その他のアプリケーション)、エンドユーザー(モバイルネットワーク事業者、ニュートラルホストおよびプライベートネットワーク事業者、企業、政府および公共安全組織、ネットワーク機器ベンダーおよびシステムインテグレーター)、地域別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ソフトウェア |
| サービス |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| RANプランニングおよび設計 |
| RAN最適化 |
| パフォーマンス管理 |
| キャパシティ計画 |
| カバレッジおよび伝搬分析 |
| 干渉管理 |
| その他のアプリケーション |
| モバイルネットワーク事業者 |
| ニュートラルホストおよびプライベートネットワーク事業者 |
| 企業 |
| 政府および公共安全組織 |
| ネットワーク機器ベンダーおよびシステムインテグレーター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| アフリカその他 |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| 展開モード別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| アプリケーション別 | RANプランニングおよび設計 | |
| RAN最適化 | ||
| パフォーマンス管理 | ||
| キャパシティ計画 | ||
| カバレッジおよび伝搬分析 | ||
| 干渉管理 | ||
| その他のアプリケーション | ||
| エンドユーザー別 | モバイルネットワーク事業者 | |
| ニュートラルホストおよびプライベートネットワーク事業者 | ||
| 企業 | ||
| 政府および公共安全組織 | ||
| ネットワーク機器ベンダーおよびシステムインテグレーター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| アフリカその他 | ||


レポートで回答される主要な質問
RANプランニングおよび最適化市場の予測値はいくらですか?
予測では、17.96%のCAGRで2031年までに7.65 ビリオン 米ドルへの拡大が示されています。
RANプランニングおよび最適化ソフトウェアへの需要を促進しているものは何ですか?
5Gの高密度化、マルチテクノロジーネットワーク、スペクトル制約、クラウドコンピューティング、オープンRANの展開が計画・最適化ニーズを高めています。
最も速く成長している展開モードはどれですか?
クラウドベース展開は、大規模なモデリングワークロードが柔軟なコンピューティングキャパシティを必要とするため、2031年までに19.52%のCAGRで成長すると予測されています。
最も高い成長見通しを持つアプリケーションはどれですか?
RAN最適化は2031年までに20.01%のCAGRで成長すると予測されており、2025年のアプリケーション価値の18.06%を占めていました。
これらのツールの主要なエンドユーザーは誰ですか?
モバイルネットワーク事業者は2025年のエンドユーザー支出の64.07%を占め、ニュートラルホストおよびプライベートネットワーク事業者が最も速い成長見通しを持っています。
最も強い成長見通しを持つ地域はどこですか?
アフリカは大陸全体で5G接続と展開が増加するにつれて、2031年までに19.87%のCAGRで成長すると予測されています。
最終更新日:



