
Tamaño y Participación del Mercado de Software de Planificación y Optimización de RAN
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.65 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 17.96 % |
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | América del Norte |
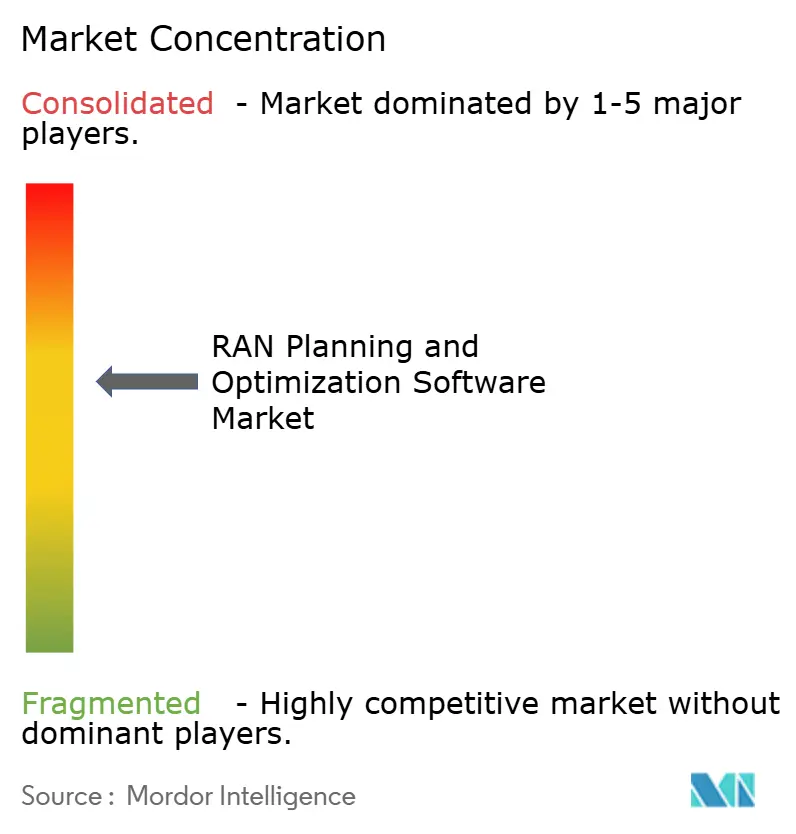
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Software de Planificación y Optimización de RAN por Mordor Intelligence
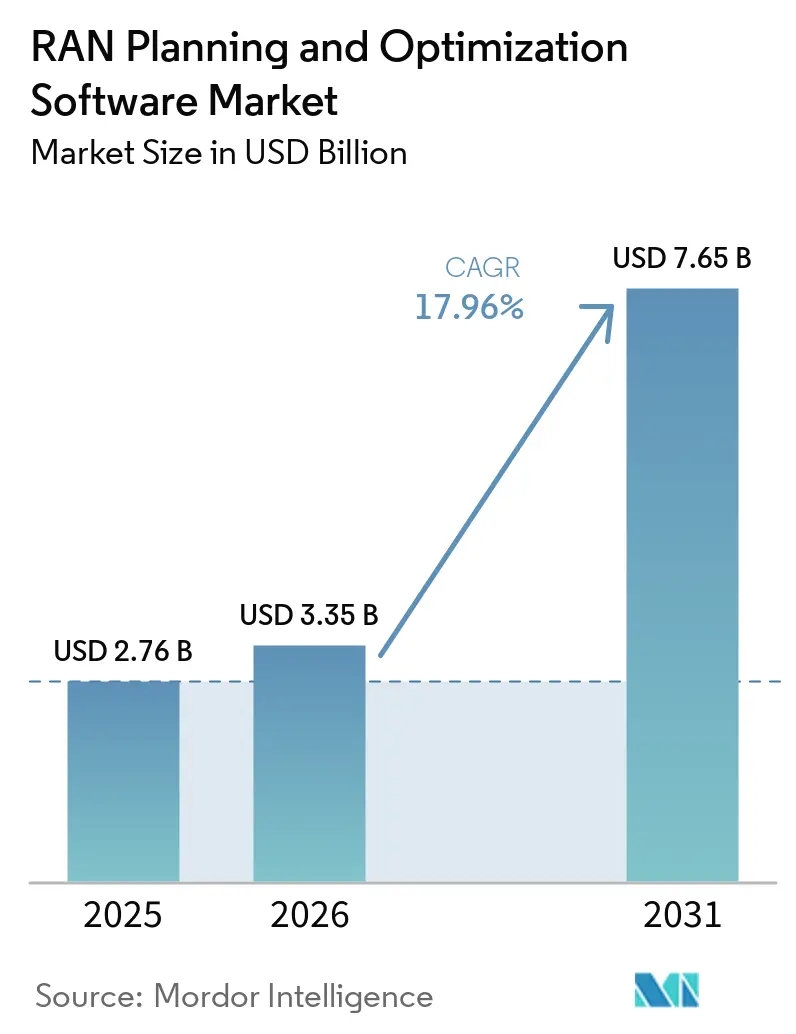
El tamaño del Mercado de Software de Planificación y Optimización de RAN fue valorado en 2,76 mil millones de USD en 2025 y se estima que crecerá desde 3,35 mil millones de USD en 2026 hasta alcanzar los 7,65 mil millones de USD en 2031, a una CAGR del 17,96% durante el período de pronóstico (2026-2031).
El mercado de Software de Planificación y Optimización de RAN está creciendo a medida que las redes 5G autónomas convierten la ingeniería de radio en una tarea operativa continua en lugar de un ejercicio de planificación ocasional. Los operadores necesitan herramientas que procesen datos de red en tiempo real, ejecuten grandes modelos de propagación y proporcionen recomendaciones con la suficiente rapidez para adaptarse a las condiciones de radio cambiantes. El software basado en la nube es cada vez más relevante porque puede gestionar cargas de trabajo computacionales difíciles de sostener en implementaciones locales. Open RAN genera demanda de herramientas neutras y aumenta la necesidad de validación entre múltiples proveedores. El mercado de Software de Planificación y Optimización de RAN también enfrenta ciclos de compra más largos, en los que la consolidación de operadores y los procesos cautelosos de control de cambios afectan las decisiones de adquisición.
Conclusiones Clave del Informe
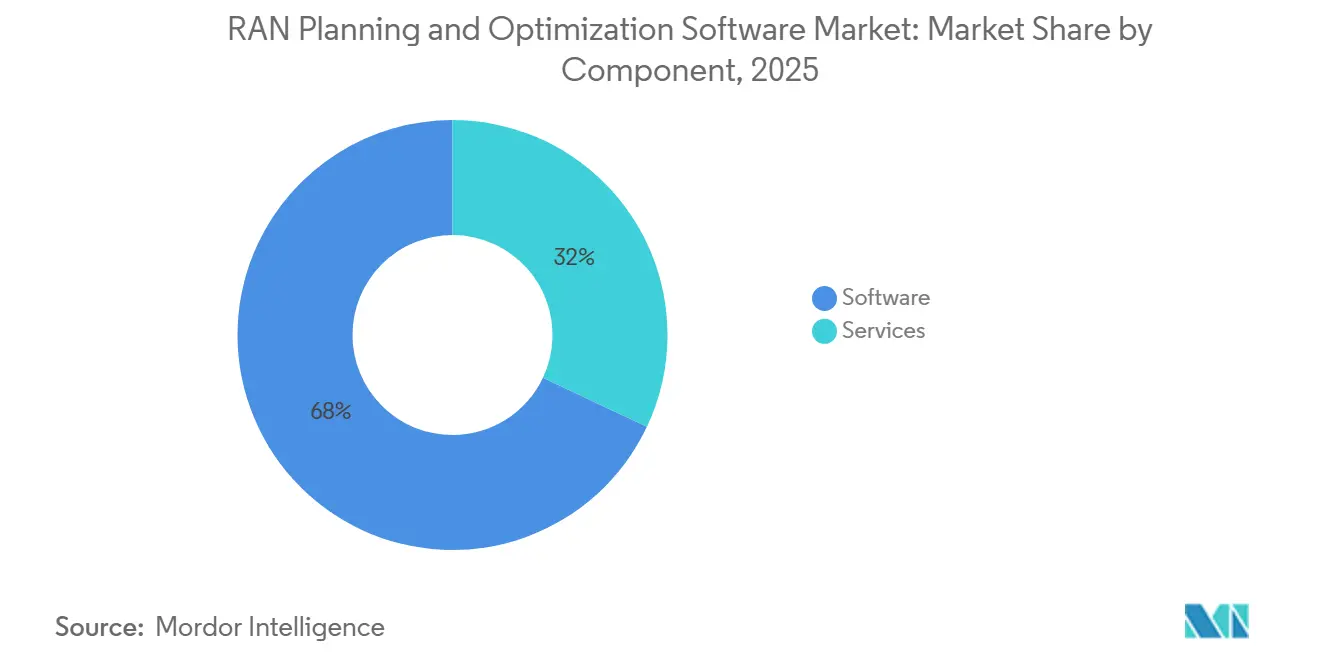
- Por componente, el software representó el 67,98% de la participación del mercado de Software de Planificación y Optimización de RAN en 2025, mientras que se prevé que el software crezca a una CAGR del 18,71% hasta 2031.
- Por modo de implementación, la implementación local representó el 42,15% del tamaño del mercado de Software de Planificación y Optimización de RAN en 2025, mientras que se prevé que la implementación basada en la nube crezca a una CAGR del 19,52% hasta 2031.
- Por aplicación, la Optimización de RAN representó el 18,06% del tamaño del mercado de Software de Planificación y Optimización de RAN en 2025 y se prevé que crezca a una CAGR del 20,01% hasta 2031.
- Por usuario final, los operadores de redes móviles representaron el 64,07% de la participación del mercado de Software de Planificación y Optimización de RAN en 2025, mientras que se prevé que los operadores de red neutral y de red privada crezcan a una CAGR del 18,34% hasta 2031.
- Por geografía, América del Norte representó el 31,61% de la participación del mercado de Software de Planificación y Optimización de RAN en 2025, mientras que se prevé que África crezca a una CAGR del 19,87% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Densificación de Redes 5G y Complejidad Multitecnológica | +4.5% | Global, concentrado en América del Norte, Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Operaciones de RAN Autónomas Nativas en la Nube y Habilitadas por IA | +4% | América del Norte, Europa y mercados principales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de Open RAN e Interoperabilidad entre Múltiples Proveedores | +2.8% | Global, con concentración temprana en Estados Unidos, Japón y Europa | Mediano plazo (2-4 años) |
| Escasez de Espectro y Mayor Demanda de Eficiencia Espectral | +2.2% | Global, con Asia-Pacífico y América del Norte a la cabeza | Largo plazo (≥ 4 años) |
| Optimización de Bucle Cerrado para Eficiencia Energética y de Capacidad | +1.6% | Global, con influencia regulatoria de la Unión Europea y Asia-Pacífico | Largo plazo (≥ 4 años) |
| IA Agéntica para Flujos de Trabajo de Ingeniería de Radio Gobernados | +1% | América del Norte y Europa, extendiéndose a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Densificación de Redes 5G y Complejidad Multitecnológica
Las redes 5G están evolucionando desde una cobertura macro amplia hacia redes de pequeñas celdas más densas. Los operadores también continúan gestionando simultáneamente capas 2G, 3G, 4G y 5G. Cada activación de sitio puede alterar los patrones de interferencia en el borde de celda y requerir trabajo de ingeniería adicional. El mercado de Software de Planificación y Optimización de RAN se beneficia cuando los equipos necesitan una reoptimización continua en lugar de revisiones periódicas de la red. El Naos de Forsk admite la selección automatizada de sitios 5G y cálculos de pérdida de trayectoria a escala nacional mediante arquitectura basada en servicios.[1]Forsk, "Descripción General de Naos," Forsk, forsk.com Estas capacidades están adquiriendo importancia en las solicitudes de propuesta de los operadores a medida que las configuraciones de radio se vuelven más complejas.
Operaciones de RAN Autónomas Nativas en la Nube y Habilitadas por IA
La arquitectura nativa en la nube está trasladando las herramientas de planificación desde licencias de escritorio hacia servicios de suscripción e interfaces de programación de aplicaciones. Este cambio permite a los proveedores de software actualizar la lógica de planificación sin esperar una renovación de hardware. Ericsson lanzó su suscripción de software de IA en RAN en 2026 con funciones de programador, formación de haces, posicionamiento y observabilidad. La empresa declaró que el paquete está diseñado para acercar las funciones de IA a las operaciones de radio. El mercado de Software de Planificación y Optimización de RAN obtiene oportunidades de ingresos recurrentes cuando la optimización pasa del análisis por lotes a la gestión regular de la red. Este modelo también vincula más estrechamente las decisiones de planificación con la capacidad operativa y la calidad del servicio.
Requisitos de Open RAN e Interoperabilidad entre Múltiples Proveedores
Las implementaciones de Open RAN pueden combinar componentes de radio, unidad distribuida y software de diferentes proveedores. Esta disposición hace que la coordinación de interferencias y la optimización de parámetros sean más difíciles que en una red de radio uniforme. La Alianza O-RAN completó la Versión 5 en noviembre de 2025 con 157 títulos de especificación y añadió controles de seguridad y de IA o aprendizaje automático. El mercado de Software de Planificación y Optimización de RAN necesita, por tanto, herramientas que puedan operar a través de interfaces abiertas R1, E2 y A1. Las pruebas realizadas por la Administración Nacional de Telecomunicaciones e Información encontraron que los componentes conformes con los estándares aún pueden encontrar problemas de integración derivados de diferencias de versión y manejo de mensajes. Las plataformas de planificación neutras pueden satisfacer esa necesidad, pero los requisitos de validación pueden añadir costos y ralentizar la implementación.
Escasez de Espectro y Demanda de Mayor Eficiencia Espectral
La demanda de frecuencias de radio continúa superando la oferta disponible, especialmente en ubicaciones urbanas densas. La Unión Internacional de Telecomunicaciones declaró en 2025 que la escasez de espectro aumenta cuando la demanda supera la oferta disponible. Los operadores responden mediante agregación de portadoras, gestión de interferencias, reutilización de frecuencias y modelos de cobertura más detallados. El mercado de Software de Planificación y Optimización de RAN apoya estas actividades cuando cada nueva capa de espectro requiere otro ciclo de planificación. La GSMA estimó que los operadores necesitan un promedio de 2 GHz de espectro de banda media en 36 ciudades para satisfacer las necesidades de IMT-2020 a velocidades confiables de 100 Mbps.[2]GSMA, "Visión 2030: Perspectivas sobre las Necesidades de Espectro de Banda Media," GSMA, gsma.com TELUS adquirió licencias de 3800 MHz en 2025 por 317,6 millones de CAD, equivalente a 230 millones de USD, creando una nueva base para el diseño de cobertura 5G y la planificación de interferencias.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Consolidación de Operadores y Compra Concentrada de Software | -3.2% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Dependencia de OSS Heredados y Herramientas Propietarias | -2.6% | Global, concentrado en mercados en desarrollo | Largo plazo (≥ 4 años) |
| Riesgos de Explicabilidad y Control de Cambios en la Optimización Autónoma | -1.8% | Global | Mediano plazo (2-4 años) |
| Escasez de Geodatos Calibrados y Talento en Ingeniería de RF | -1.2% | África, Oriente Medio y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Consolidación de Operadores y Compra Concentrada de Software
La consolidación de operadores reduce el número de organizaciones que realizan compras de software de forma independiente. Los operadores fusionados pueden buscar acuerdos plurianuales, descuentos por volumen y contratos combinados de planificación y optimización. Estos requisitos pueden reducir los ingresos unitarios de los proveedores en el mercado de Software de Planificación y Optimización de RAN. La selección de herramientas de red también puede retrasarse mientras los equipos de ingeniería fusionados alinean su arquitectura técnica. Dichas evaluaciones pueden extender los ciclos de solicitud de propuesta entre 12 y 24 meses. Los proveedores con integraciones en los sistemas de soporte operativo de ambos operadores pueden estar mejor posicionados cuando se aprueben los planes de racionalización de la red.
Dependencia de OSS Heredados y Herramientas Propietarias
Muchos grandes operadores aún utilizan sistemas de soporte operativo centralizados diseñados para redes estáticas centradas en hardware. Estos entornos pueden tener dificultades para ingerir telemetría al ritmo necesario para la optimización asistida por IA. Reemplazar un sistema de soporte operativo es costoso porque los operadores deben mantener el servicio durante una transición de varios años. Samsung encontró que las diferencias en los modelos de datos de configuración y gestión pueden impedir una compatibilidad sencilla en entornos de Open RAN con múltiples proveedores. El mercado de Software de Planificación y Optimización de RAN puede, por tanto, enfrentar una brecha entre las funciones contratadas de una herramienta y los datos disponibles para utilizarlas. Esta limitación puede ralentizar las renovaciones y reducir el número de implementaciones de referencia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Las Suscripciones de Software Lideran la Demanda Impulsada por IAEl software representó el 67,98% del valor de 2025 y se prevé que crezca a una CAGR del 18,71% hasta 2031. El segmento refleja la demanda de los operadores de lógica de planificación actualizada y funciones de IA sin ciclos de reemplazo de hardware. Los modelos de suscripción permiten a los proveedores ofrecer nuevas funciones a través de acuerdos comerciales recurrentes. Nokia introdujo una plataforma de RAN nativa de IA en 2026 que utiliza un modelo de suscripción de software para la entrega de funciones. Este enfoque apoya mejoras continuas en las funciones de planificación, operaciones de radio y optimización. También reduce la dependencia de versiones de herramientas de fecha fija que pueden quedar rezagadas respecto a los cambios de la red. El segmento de software de la industria de Software de Planificación y Optimización de RAN se fortalece por la necesidad de funciones neutras respecto al proveedor en entornos de radio mixtos.
Los servicios abarcan implementación, integración de sistemas y soporte operativo gestionado. Ayudan a los operadores a configurar herramientas cuando los recursos internos de ingeniería de radio son limitados. El trabajo de integración se vuelve más relevante a medida que los operadores añaden bandas de espectro, generaciones tecnológicas y componentes de Open RAN. Los operadores en África y América del Sur pueden necesitar soporte externo para integrar herramientas más nuevas con los sistemas de soporte operativo existentes. Los ingresos por servicios pueden, por tanto, crecer junto con los ingresos por licencias incluso cuando el software sigue siendo el componente principal. Los proveedores que combinan software con servicios gestionados a largo plazo pueden desarrollar relaciones más duraderas con los clientes. Este modelo difiere de las licencias perpetuas con soporte opcional. El mercado de Software de Planificación y Optimización de RAN sigue dependiendo de la experiencia en servicios cuando la capacidad del software debe traducirse en prácticas operativas rutinarias.


Por Modo de Implementación:
La Computación Basada en la Nube Gana TerrenoLa implementación local representó el 42,15% del valor de 2025. Sigue siendo relevante donde los operadores priorizan la soberanía de datos, la estrecha integración con el sistema de soporte operativo y el control local. Se prevé que la implementación basada en la nube crezca a un 19,52% hasta 2031, el ritmo más rápido entre los modos de implementación. El modelado de MIMO masivo, el trazado de rayos 3D, el entrenamiento de IA y los cálculos de pérdida de trayectoria a escala nacional requieren capacidad de cómputo flexible. El VistaPlan Go de Infovista está diseñado para proporcionar diseños de red optimizados utilizando modelos de propagación precalibrados y distribuciones de tráfico.[3]Infovista, "Diseñe su Red en Minutos, no en Días," Infovista, infovista.com El mercado de Software de Planificación y Optimización de RAN puede beneficiarse de ciclos de diseño más rápidos cuando dichos recursos de cómputo están disponibles. La entrega en la nube también reduce la necesidad de implementación local de software y preparación manual de geodatos.
La implementación híbrida es una opción de transición para los operadores que no pueden mover todos los datos y procesos a la vez. La información geográfica sensible puede permanecer en las instalaciones locales mientras las simulaciones computacionalmente intensivas se trasladan a recursos en la nube. Las implementaciones de 5G privado y gubernamentales pueden continuar utilizando esta estructura donde se aplican requisitos de residencia de datos. Un modelo híbrido permite una migración gradual y reduce el riesgo de gestión del cambio. También puede mantener la continuidad con los flujos de trabajo habituales mientras los operadores evalúan el rendimiento en la nube. La industria de Software de Planificación y Optimización de RAN puede utilizar acuerdos híbridos para preservar las relaciones actuales con los clientes durante la migración. Las instalaciones locales pueden seguir siendo sustanciales en términos absolutos incluso cuando su participación disminuye. La combinación general de implementación está evolucionando hacia la computación basada en la nube en lugar de un reemplazo inmediato de las herramientas locales.
Por Aplicación:
La Optimización de RAN Combina Escala y CrecimientoLa Optimización de RAN representó el 18,06% del valor de aplicación de 2025 y se prevé que crezca a una CAGR del 20,01% hasta 2031. Es tanto la categoría de aplicación más grande como la de mayor crecimiento en las estimaciones proporcionadas. Los operadores utilizan cada vez más la optimización asistida por IA como una actividad de control continuo en lugar de una tarea correctiva posterior a la implementación. La suscripción de IA en RAN de Ericsson para 2026 incluye funciones de adaptación de programador, coordinación multicapa y observabilidad ERICSSON.COM. La Planificación y el Diseño de RAN siguen siendo esenciales, aunque la planificación automatizada de celdas está convirtiéndose en parte de las plataformas de optimización. La Gestión del Rendimiento y la Planificación de Capacidad continúan apoyando las decisiones de inversión mediante el monitoreo detallado de los indicadores clave de rendimiento. El mercado de Software de Planificación y Optimización de RAN está siendo moldeado por una integración más estrecha de la planificación y las operaciones. Este cambio hace que el Software de Planificación y Optimización de RAN sea relevante para el mercado a lo largo de todo el ciclo de vida de la red.
El Análisis de Cobertura y Propagación se está utilizando para casos más allá del diseño convencional de cobertura móvil. Infovista añadió soporte para la API de Propagación de Google Cloud, modelado mejorado de altura de vegetación y análisis de indicadores clave de rendimiento de acceso inalámbrico fijo en Planet 26 durante 2026. Estas funciones mejoran la precisión de la simulación de propagación y amplían las necesidades de planificación de acceso inalámbrico fijo. La Gestión de Interferencias está adquiriendo mayor importancia donde la agregación de portadoras multibanda y las implementaciones de Open RAN crean condiciones difíciles de portadoras adyacentes. La categoría Otros incluye la planificación de redes no terrestres, la coordinación del Servicio de Radio de Banda Ancha para Ciudadanos y el diseño de 5G privado. Estas aplicaciones están creciendo desde bases más pequeñas a medida que se expanden las implementaciones empresariales y gubernamentales. El mercado de Software de Planificación y Optimización de RAN necesita herramientas especializadas para entornos interiores, de espectro compartido y de múltiples proveedores. Los límites entre aplicaciones pueden volverse menos definidos a medida que las funciones de planificación y optimización se entregan cada vez más de forma conjunta.
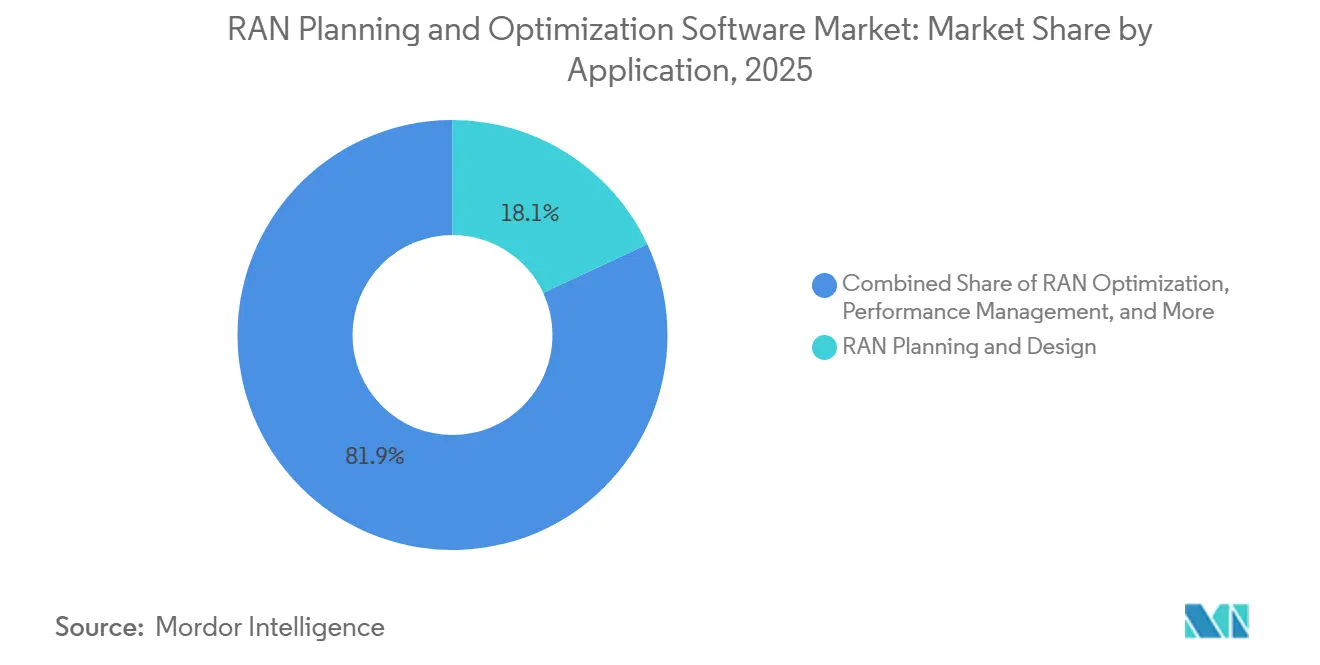
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Operadores de Redes Móviles Establecen los Requisitos de CapacidadLos operadores de redes móviles representaron el 64,07% del gasto de usuarios finales en 2025. Sus redes nacionales requieren cobertura multitecnológica, modelado de agregación de portadoras, formación de haces MIMO masivo y análisis detallado del rendimiento de la red. Estos requisitos crean el umbral de capacidad de producto más alto entre los grupos de compradores. Los proveedores que satisfacen las necesidades de los operadores de redes móviles pueden utilizar las mismas capacidades subyacentes con otros clientes. El despliegue continuo de espectro 5G mantiene relevantes las licencias de software, los servicios de ingeniería y las actualizaciones de optimización. El mercado de Software de Planificación y Optimización de RAN está, por tanto, fuertemente influenciado por los estándares de adquisición de los operadores. Los grandes operadores también dan forma a las hojas de ruta de productos porque sus redes producen las condiciones operativas más exigentes. Sus requisitos técnicos se convierten en un punto de referencia para muchos compradores más pequeños.
Se prevé que los operadores de red neutral y de red privada crezcan a una CAGR del 18,34% hasta 2031. Federated Wireless introdujo soporte de DAS Activo CBRS en enero de 2026 para ayudar a los operadores móviles a añadir capacidad 5G interior con espectro CBRS compartido.[4]Federated Wireless, "Federated Wireless Lanza Soporte de DAS Activo CBRS para Ampliar el 5G Interior sin Consumir Espectro con Licencia," Federated Wireless, federatedwireless.ai Las redes de fabricación, logística y campus requieren planificación interior, modelos de edificios en 3D y análisis de propagación en múltiples plantas. Ranplan e iBwave tienen posiciones establecidas en estos requisitos de planificación. Las organizaciones gubernamentales y de seguridad pública siguen siendo compradores más pequeños pero importantes para redes de comunicaciones dedicadas. Los proveedores de equipos de red e integradores de sistemas también utilizan estas herramientas internamente y dentro de las ofertas de servicios gestionados. El mercado de Software de Planificación y Optimización de RAN tiene una base de usuarios finales más amplia a medida que crecen las implementaciones privadas y de espectro compartido.
Análisis Geográfico
Mercado de Software de Planificación y Optimización de RAN en las Américas
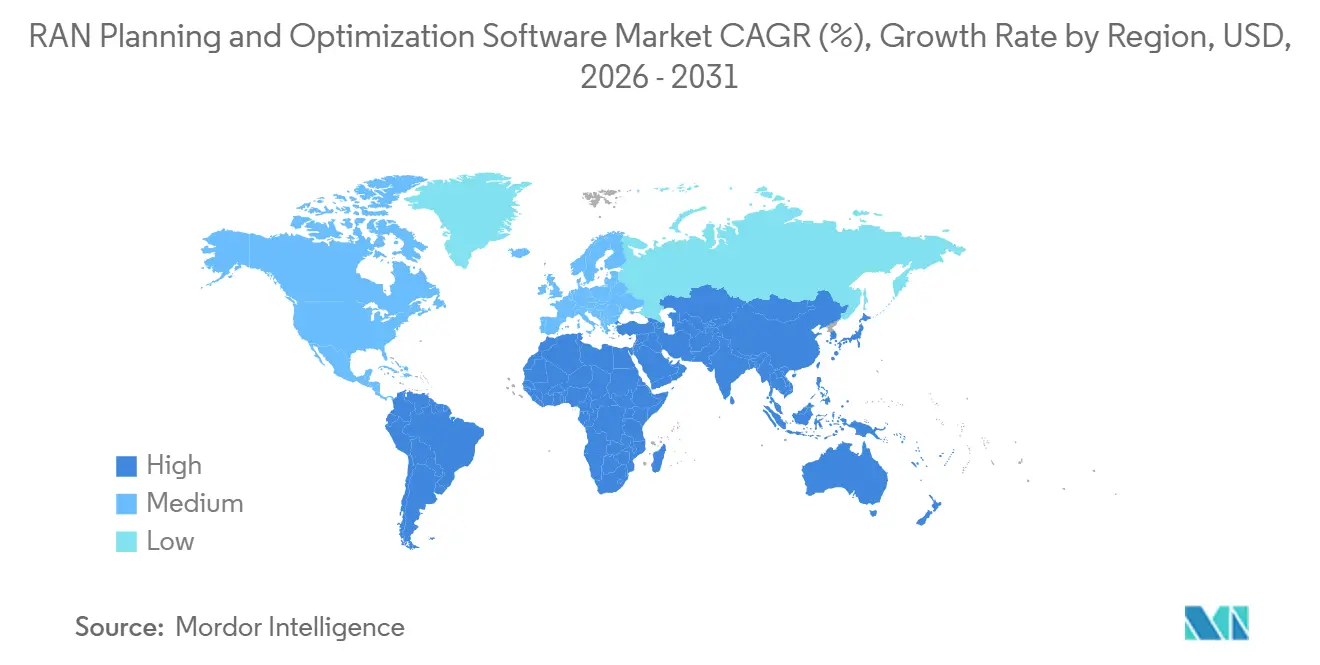
América del Norte concentró el 31,61% del valor de 2025 en las estimaciones proporcionadas. La posición de la región refleja una base 5G madura y una inversión continua en espectro. AT&T completó la adquisición de la licencia de espectro de EchoStar en julio de 2026 por 23 mil millones de USD. La adquisición añadió 50 MHz de espectro de banda baja y banda media en casi todos los mercados de EE. UU. Las nuevas capas de espectro requieren planificación de cobertura, interferencias y parámetros en numerosos emplazamientos. Doce operadores norteamericanos habían lanzado al menos una red 5G autónoma comercial antes de marzo de 2026. Canadá también continuó un ciclo de planificación tras las licencias de espectro de 3800 MHz adquiridas en 2025. México aporta oportunidades de modernización más reducidas vinculadas a la competencia y a los programas de inclusión digital. América del Sur está emergiendo a medida que los operadores de Brasil y Chile adaptan sus redes LTE para la migración a 5G.
Mercado de Software de Planificación y Optimización de RAN en Europa y APAC
Europa cuenta con una base madura de operadores de redes móviles y un marco activo de políticas sobre Open RAN. La armonización del espectro y los objetivos de conectividad respaldan la continuidad de las actualizaciones de red. Ericsson amplió su asociación con Virgin Media O2 en marzo de 2026 por 5 años. [5]Fuente: Ericsson, "Ericsson se convierte en el socio principal de RAN de Virgin Media O2," Ericsson, ericsson.com El acuerdo cubre la mayor parte de la red de radio nacional del operador e incluye software de inteligencia artificial y aprendizaje automático. Alemania, Francia y el Reino Unido son los principales centros de demanda regional. Asia-Pacífico combina una gran escala de red con trabajos pioneros en planificación nativa de IA y Open RAN. China requiere herramientas capaces de gestionar configuraciones de red de muy gran escala. Japón, Corea del Sur e India incrementan la demanda mediante la adopción de tecnología avanzada y la continua expansión del 5G.
Mercado de Software de Planificación y Optimización de RAN en Oriente Medio y África
Se prevé que África crezca a una CAGR del 19,87% hasta 2031, la tasa geográfica más elevada en las estimaciones proporcionadas. La GSMA proyectó menos de 100 millones de conexiones 5G en África a finales de 2026 y más de 380 millones para 2030. Esta expansión requiere capacidades de planificación a medida que los operadores añaden emplazamientos 5G y capas de espectro. El mercado de Software de Planificación y Optimización de RAN tiene margen de crecimiento donde las tecnologías heredadas permanecen en servicio durante el despliegue del 5G. Ghana retiró los derechos exclusivos de mayorista de 5G a un operador en julio de 2026, favoreciendo un entorno de planificación más competitivo. Oriente Medio es más reducido pero de alto valor, liderado por Arabia Saudita y los Emiratos Árabes Unidos. Los programas de ciudades inteligentes y los despliegues urbanos densos requieren un modelado de cobertura detallado para entornos construidos complejos.

Panorama Competitivo
El mercado de Software de Planificación y Optimización de RAN incluye grandes proveedores de equipos y proveedores especializados de software. Los proveedores de equipos pueden agrupar funciones de planificación y optimización con hardware de radio y sistemas de soporte operativo. Los proveedores especializados compiten a través de la neutralidad respecto al proveedor y la cobertura de múltiples tecnologías de acceso de radio. Los grandes proveedores se benefician de bases de clientes instaladas, integraciones certificadas y recursos de datos específicos de radio. El acuerdo de Ericsson con Virgin Media O2 en 2026 ilustra la capacidad de los proveedores establecidos para extender las relaciones de radio a través de software y funciones de IA. Esto puede limitar las oportunidades para los proveedores independientes en las cuentas de los principales operadores. La competencia también se centra en las funciones de IA para la formación de haces, el ajuste de parámetros de celda y la calibración de gemelos digitales. Estas capacidades se tratan cada vez más como características de producto propietarias en lugar de funciones de servicio estándar.
El 5G privado y la planificación de host neutral siguen siendo menos atendidos por las herramientas diseñadas para redes macro de área amplia. Ranplan e iBwave están posicionados en requisitos de planificación que incluyen cobertura interior y diseño a nivel de edificio. Esta área puede atraer el interés de proveedores más grandes que buscan una entrada más rápida en aplicaciones de redes privadas. La optimización consciente de la energía es otra área donde los proveedores pueden conectar las funciones de software con las necesidades de eficiencia de los operadores. La oferta de IA en RAN de Ericsson incluye formación de haces gestionada por IA y otras funciones dentro de una suscripción de software. Los proveedores que puedan documentar resultados energéticos pueden fortalecer su posición comercial. La industria de Software de Planificación y Optimización de RAN también está evolucionando hacia herramientas que combinan datos de planificación con decisiones operativas.
La IA agéntica gobernada es un área emergente para los flujos de trabajo de ingeniería de radio. TEOCO Aircom lanzó raNora en marzo de 2026 para investigación de datos, análisis de cobertura, planificación de sitios y validación de datos.[6]TEOCO Aircom, "raNora: IA Agéntica para la Planificación de Radio Autónoma," TEOCO Aircom, teocoaircom.com La plataforma utiliza un motor de razonamiento basado en modelos de lenguaje y una arquitectura multiagente entrenada en telecomunicaciones. Mavenir lanzó un Marco de Garantía de Servicio Agéntico en junio de 2026 para operaciones de red automatizadas entre dominios. Estas iniciativas muestran cómo los proveedores están extendiendo las funciones de IA hacia flujos de trabajo operativos controlados. La Unión Internacional de Telecomunicaciones proporciona la base técnica para evaluar las afirmaciones de eficiencia en el uso del espectro. La concentración del mercado no puede cuantificarse a partir del material proporcionado porque no ofrece una participación de mercado combinada para los principales proveedores.
Líderes de la Industria de Software de Planificación y Optimización de RAN
-
Telefonaktiebolaget LM Ericsson
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
ZTE Corporation
-
Infovista SAS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software de Planificación y Optimización de RAN
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- ZTE Corporation
- Infovista SAS
- TEOCO Corporation
- Forsk SAS
- Keysight Technologies, Inc.
- VIAVI Solutions Inc.
- Amdocs Limited
- Comarch S.A.
- Anritsu Corporation
- Ranplan Wireless Network Design Ltd.
- iBwave Solutions Inc.
- Rohde & Schwarz GmbH & Co. KG
- Samsung Electronics Co., Ltd.
- Mavenir Systems, Inc.
- RADCOM Ltd.
- Siradel SAS
- ATDI S.A.S.
- Accuver Co., Ltd.
- Ascom Holding AG
- CommScope, Inc.

Recent Industry Developments in Mercado de Software de Planificación y Optimización de RAN
- Julio de 2026: Infovista presentó nuevas versiones de VistaPlan Go y Planet 26, añadiendo soporte para la API de Propagación de Google Cloud, modelado de vegetación mejorado y análisis de indicadores clave de rendimiento de acceso inalámbrico fijo para una planificación y optimización de RAN mejoradas.
- Marzo de 2026: Ericsson extendió su asociación con Virgin Media O2 por cinco años, cubriendo la mayor parte de la red de radio del operador en el Reino Unido e implementando software de IA y aprendizaje automático para la optimización del rendimiento de la red en tiempo real.
- Marzo de 2026: Aircom, una empresa de TEOCO, lanzó raNora, una plataforma de IA agéntica para flujos de trabajo de planificación e ingeniería de radio, incluyendo investigación de datos de red, análisis de cobertura y planificación de sitios.
- Febrero de 2026: Aircom, una empresa de TEOCO, lanzó Mentor v2025.2 con capacidades CogniSense mejoradas para el monitoreo continuo del rendimiento de la red, detección temprana de problemas y certificación automatizada del rendimiento de sitios.


Alcance del Informe Global del Mercado de Software de Planificación y Optimización de RAN
El Mercado de Software de Planificación y Optimización de RAN incluye software y servicios relacionados utilizados para la planificación, diseño, optimización, gestión del rendimiento, planificación de capacidad, análisis de cobertura y gestión de interferencias de RAN en redes 4G, 5G y emergentes. Los ingresos del mercado incluyen licencias de software, suscripciones, SaaS, mantenimiento, implementación, integración, consultoría y servicios de soporte directamente atribuibles a estas soluciones. Los ingresos se estiman utilizando divulgaciones de proveedores, carteras de productos, implementaciones de clientes, contratos e investigación primaria y secundaria, con ingresos de plataformas de telecomunicaciones más amplias asignados únicamente al componente de planificación y optimización de RAN; el hardware de RAN, la construcción, los OSS/BSS genéricos y los servicios de TI no relacionados están excluidos.
El Informe del Mercado de Software de Planificación y Optimización de RAN está segmentado por Componente (Software y Servicios), Modo de Implementación (Local, Basado en la Nube y Más), Aplicación (Planificación y Diseño de RAN, Optimización, Gestión del Rendimiento, Planificación de Capacidad, Análisis de Cobertura y Propagación, Gestión de Interferencias y Otras Aplicaciones), Usuario Final (Operadores de Redes Móviles, Operadores de Red Neutral y de Red Privada, Empresas, Organizaciones Gubernamentales y de Seguridad Pública, y Proveedores de Equipos de Red e Integradores de Sistemas) y Geografía. Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software |
| Servicios |
| Local |
| Basado en la Nube |
| Híbrido |
| Planificación y Diseño de RAN |
| Optimización de RAN |
| Gestión del Rendimiento |
| Planificación de Capacidad |
| Análisis de Cobertura y Propagación |
| Gestión de Interferencias |
| Otras Aplicaciones |
| Operadores de Redes Móviles |
| Operadores de Red Neutral y de Red Privada |
| Empresas |
| Organizaciones Gubernamentales y de Seguridad Pública |
| Proveedores de Equipos de Red e Integradores de Sistemas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Türkiye | |
| Israel | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Componente | Software | |
| Servicios | ||
| Por Modo de Implementación | Local | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Aplicación | Planificación y Diseño de RAN | |
| Optimización de RAN | ||
| Gestión del Rendimiento | ||
| Planificación de Capacidad | ||
| Análisis de Cobertura y Propagación | ||
| Gestión de Interferencias | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Operadores de Redes Móviles | |
| Operadores de Red Neutral y de Red Privada | ||
| Empresas | ||
| Organizaciones Gubernamentales y de Seguridad Pública | ||
| Proveedores de Equipos de Red e Integradores de Sistemas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Türkiye | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de planificación y optimización de RAN?
Los pronósticos indican una expansión hasta 7,65 mil millones de USD en 2031 con una CAGR del 17,96%.
¿Qué está impulsando la demanda de software de planificación y optimización de RAN?
La densificación del 5G, las redes multitecnológicas, las restricciones de espectro, la computación en la nube y las implementaciones de Open RAN están aumentando las necesidades de planificación y optimización.
¿Qué modo de implementación está creciendo más rápido?
Se prevé que la implementación basada en la nube crezca a una CAGR del 19,52% hasta 2031 porque las grandes cargas de trabajo de modelado requieren capacidad de cómputo flexible.
¿Qué aplicación tiene las mejores perspectivas de crecimiento?
Se prevé que la Optimización de RAN crezca a una CAGR del 20,01% hasta 2031 y representó el 18,06% del valor de aplicación en 2025.
¿Quiénes son los principales usuarios finales de estas herramientas?
Los operadores de redes móviles representaron el 64,07% del gasto de usuarios finales en 2025, mientras que los operadores de red neutral y de red privada tienen las perspectivas de crecimiento más rápidas.
¿Qué región tiene las perspectivas de crecimiento más sólidas?
Se prevé que África crezca a una CAGR del 19,87% hasta 2031 a medida que las conexiones y los despliegues de 5G aumentan en todo el continente.
Última actualización de la página el:



