
Marktgröße und Marktanteil für RAN-Planungs- und Optimierungssoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.35 Milliarden US-Dollar |
| Marktgröße (2031) | 7.65 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 17.96 % |
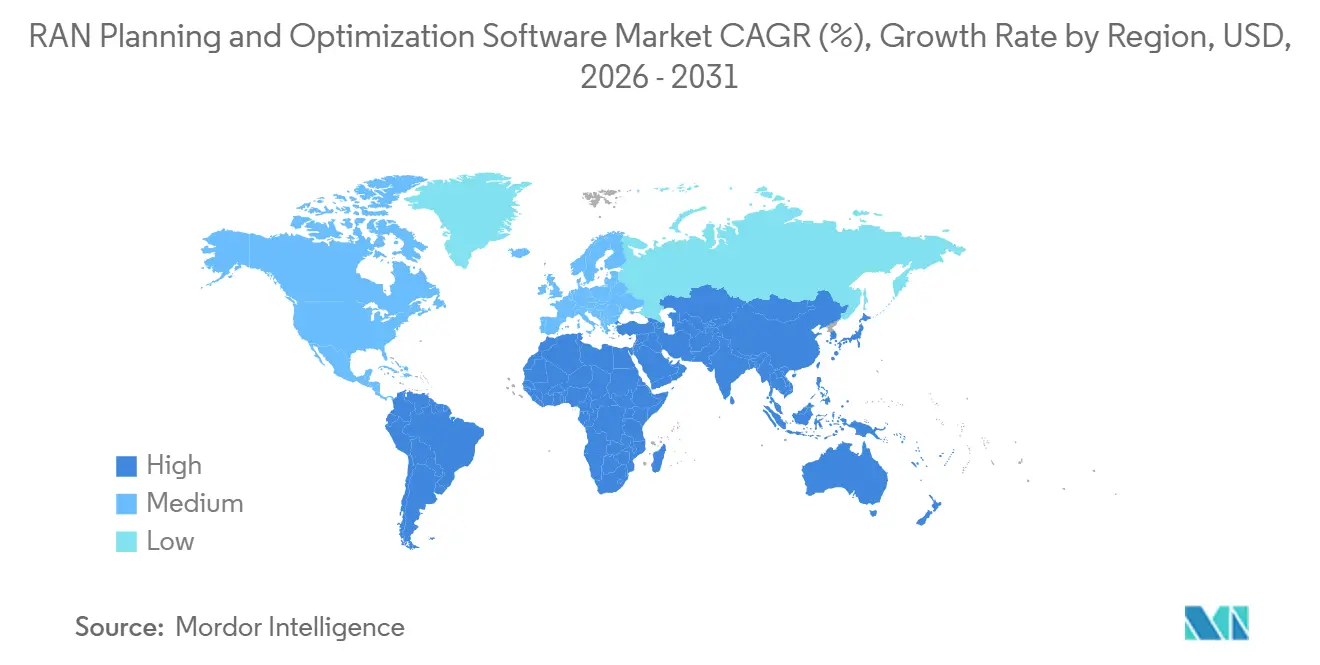
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Nordamerika |
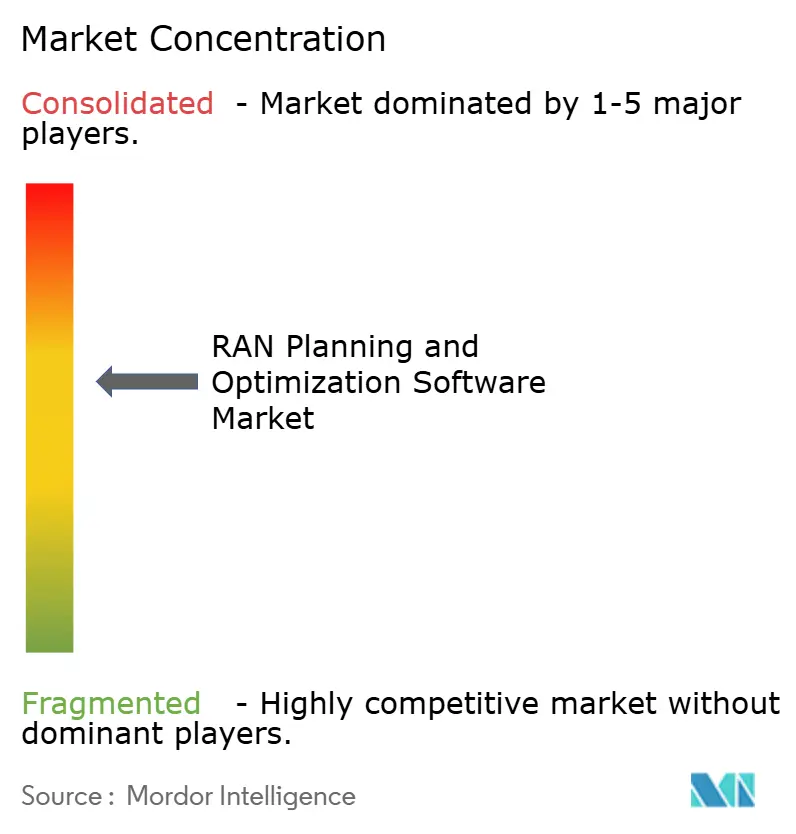
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für RAN-Planungs- und Optimierungssoftware von Mordor Intelligence
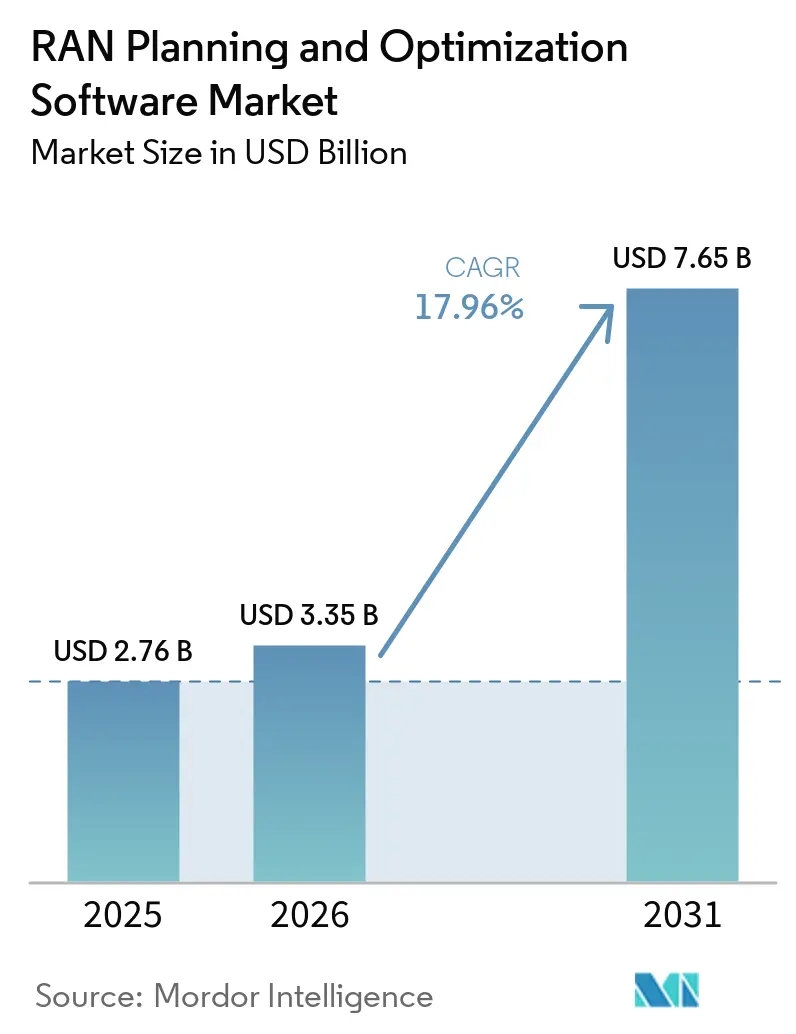
Die Marktgröße für RAN-Planungs- und Optimierungssoftware wurde im Jahr 2025 auf 2,76 Milliarden USD geschätzt und soll von 3,35 Milliarden USD im Jahr 2026 auf 7,65 Milliarden USD bis 2031 wachsen, bei einer CAGR von 17,96 % während des Prognosezeitraums (2026–2031).
Der Markt für RAN-Planungs- und Optimierungssoftware wächst, da eigenständige 5G-Netze die Funktechnik zu einer kontinuierlichen Betriebsaufgabe machen und nicht mehr zu einer gelegentlichen Planungsübung. Betreiber benötigen Werkzeuge, die Live-Netzdaten verarbeiten, große Ausbreitungsmodelle ausführen und Empfehlungen schnell genug bereitstellen, um sich verändernden Funkbedingungen gerecht zu werden. Cloud-basierte Software wird zunehmend relevanter, da sie Rechenlasten bewältigen kann, die in lokalen Bereitstellungen schwer aufrechtzuerhalten sind. Open RAN schafft Nachfrage nach neutralen Werkzeugen und erhöht den Bedarf an herstellerübergreifender Validierung. Der Markt für RAN-Planungs- und Optimierungssoftware sieht sich zudem längeren Kaufzyklen gegenüber, bei denen Betreiberkonsolidierungen und vorsichtige Änderungskontrollprozesse die Kaufentscheidungen beeinflussen.
Wichtigste Erkenntnisse des Berichts
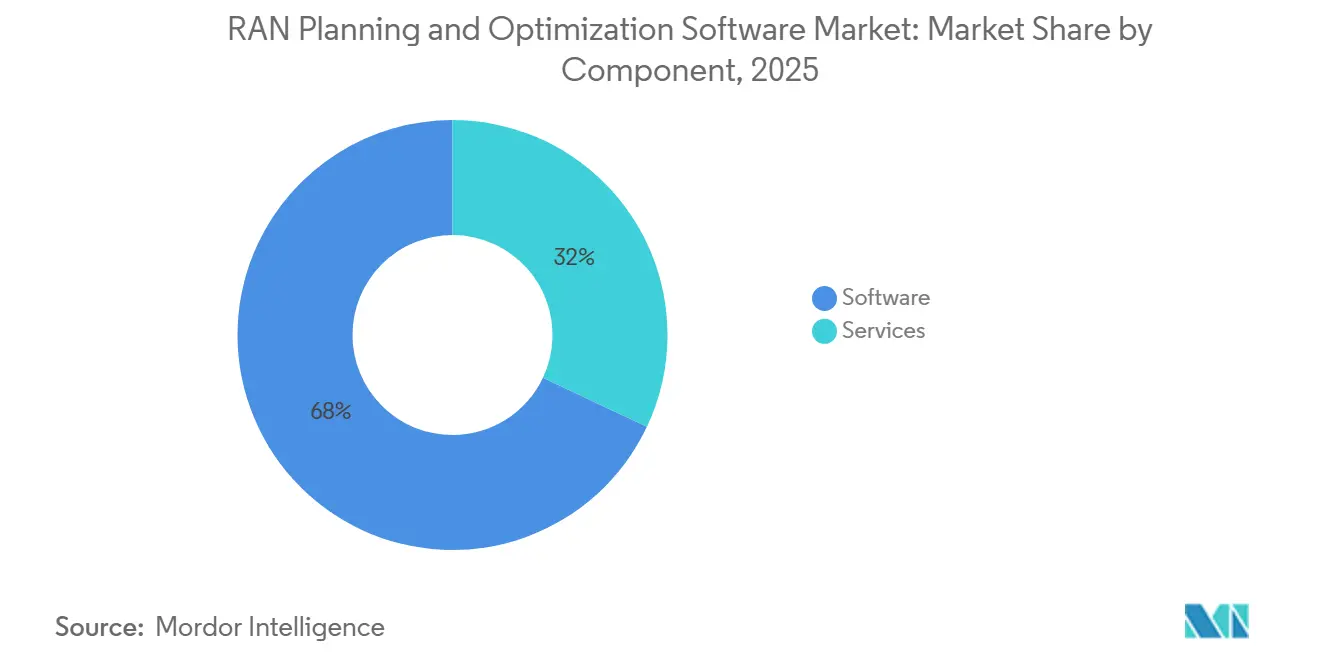
- Nach Komponente hielt Software im Jahr 2025 einen Marktanteil von 67,98 % am Markt für RAN-Planungs- und Optimierungssoftware, während Software bis 2031 mit einer CAGR von 18,71 % wachsen soll.
- Nach Bereitstellungsmodus entfiel im Jahr 2025 ein Anteil von 42,15 % der Marktgröße für RAN-Planungs- und Optimierungssoftware auf die On-Premises-Bereitstellung, während die Cloud-basierte Bereitstellung bis 2031 mit einer CAGR von 19,52 % wachsen soll.
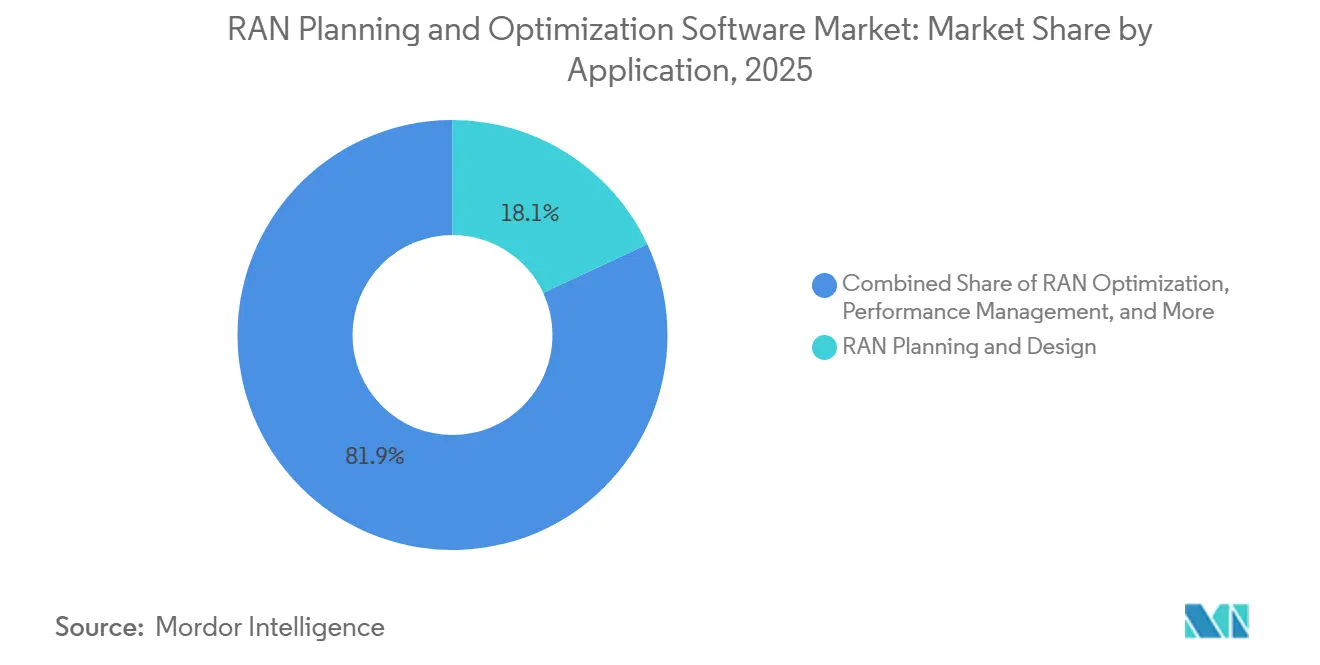
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 18,06 % der Marktgröße für RAN-Planungs- und Optimierungssoftware auf die RAN-Optimierung, die bis 2031 mit einer CAGR von 20,01 % wachsen soll.
- Nach Endnutzer hielten Mobilfunknetzbetreiber im Jahr 2025 einen Marktanteil von 64,07 % am Markt für RAN-Planungs- und Optimierungssoftware, während Neutral-Host- und private Netzbetreiber bis 2031 mit einer CAGR von 18,34 % wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 31,61 % am Markt für RAN-Planungs- und Optimierungssoftware, während Afrika bis 2031 mit einer CAGR von 19,87 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verdichtung von 5G-Netzen und Komplexität durch mehrere Technologien | +4.5% | Global, konzentriert in Nordamerika, Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Cloud-native und KI-gestützte autonome RAN-Betriebsabläufe | +4% | Nordamerika, Europa und Kernmärkte Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Open RAN und Anforderungen an Multi-Vendor-Interoperabilität | +2.8% | Global, mit früher Konzentration in den Vereinigten Staaten, Japan und Europa | Mittelfristig (2–4 Jahre) |
| Spektrumknappheit und höhere Nachfrage nach Spektraleffizienz | +2.2% | Global, mit Asien-Pazifik und Nordamerika als Vorreiter | Langfristig (≥ 4 Jahre) |
| Closed-Loop-Optimierung für Energie- und Kapazitätseffizienz | +1.6% | Global, mit regulatorischem Einfluss der Europäischen Union und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Agentische KI für geregelte Funktechnik-Workflows | +1% | Nordamerika und Europa, ausgedehnt auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verdichtung von 5G-Netzen und Komplexität durch mehrere Technologien
5G-Netze entwickeln sich von einer breiten Makroabdeckung hin zu dichteren Kleinzellen-Gittern. Betreiber verwalten gleichzeitig weiterhin 2G-, 3G-, 4G- und 5G-Schichten. Jede Standortaktivierung kann Interferenzmuster an Zellenrändern verändern und weitere Ingenieurarbeiten erfordern. Der Markt für RAN-Planungs- und Optimierungssoftware profitiert, wenn Teams eine kontinuierliche Neuoptimierung anstelle periodischer Netzüberprüfungen benötigen. Forsks Naos unterstützt die automatisierte 5G-Standortauswahl und landesweite Pfadverlustberechnungen durch eine dienstbasierte Architektur.[1]Forsk, "Naos-Übersicht," Forsk, forsk.com Diese Fähigkeiten werden in Ausschreibungen von Betreibern zunehmend wichtig, da Funkkonfigurationen komplexer werden.
Cloud-native und KI-gestützte autonome RAN-Betriebsabläufe
Cloud-native Architektur verlagert Planungswerkzeuge von Desktop-Lizenzen hin zu Abonnementdiensten und Anwendungsprogrammierschnittstellen. Diese Veränderung ermöglicht es Softwareanbietern, Planungslogik zu aktualisieren, ohne auf eine Hardware-Aktualisierung warten zu müssen. Ericsson führte 2026 sein KI-in-RAN-Softwareabonnement mit Funktionen für Scheduler, Beamforming, Positionierung und Beobachtbarkeit ein. Das Unternehmen erklärte, dass das Paket darauf ausgelegt ist, KI-Funktionen näher an den Funkbetrieb zu bringen. Der Markt für RAN-Planungs- und Optimierungssoftware gewinnt wiederkehrende Umsatzmöglichkeiten, wenn die Optimierung von der Stapelanalyse in das reguläre Netzwerkmanagement übergeht. Dieses Modell verknüpft Planungsentscheidungen auch enger mit der Betriebskapazität und der Dienstqualität.
Open RAN und Anforderungen an Multi-Vendor-Interoperabilität
Open-RAN-Bereitstellungen können Funk-, Distributed-Unit- und Softwarekomponenten von verschiedenen Anbietern kombinieren. Diese Anordnung macht die Interferenzkoordination und Parameteroptimierung schwieriger als in einem einheitlichen Funknetz. Die O-RAN Alliance schloss Release 5 im November 2025 mit 157 Spezifikationstiteln ab und fügte Sicherheits- sowie KI- oder maschinelle Lernkontrollen hinzu. Der Markt für RAN-Planungs- und Optimierungssoftware benötigt daher Werkzeuge, die über offene R1-, E2- und A1-Schnittstellen betrieben werden können. Tests der National Telecommunications and Information Administration ergaben, dass standardkonforme Komponenten aufgrund von Versionsunterschieden und der Nachrichtenverarbeitung dennoch auf Integrationsprobleme stoßen können. Neutrale Planungsplattformen können diesen Bedarf decken, aber Validierungsanforderungen können Kosten verursachen und die Implementierung verlangsamen.
Spektrumknappheit und Nachfrage nach höherer Spektraleffizienz
Die Nachfrage nach Funkfrequenzen übersteigt weiterhin das verfügbare Angebot, insbesondere in dichten städtischen Gebieten. Die Internationale Fernmeldeunion stellte 2025 fest, dass die Spektrumknappheit zunimmt, wenn die Nachfrage das verfügbare Angebot übersteigt.. Betreiber reagieren durch Carrier-Aggregation, Interferenzmanagement, Frequenzwiederverwendung und detailliertere Abdeckungsmodellierung. Der Markt für RAN-Planungs- und Optimierungssoftware unterstützt diese Aktivitäten, wenn jede neue Spektrumschicht einen weiteren Planungszyklus erfordert. Die GSMA schätzte, dass Betreiber durchschnittlich 2 GHz Mittelband-Spektrum in 36 Städten benötigen, um die IMT-2020-Anforderungen bei zuverlässigen 100-Mbps-Geschwindigkeiten zu erfüllen.[2]GSMA, "Vision 2030: Erkenntnisse zum Mittelband-Spektrumbedarf," GSMA, gsma.com TELUS erwarb 2025 3800-MHz-Lizenzen für 317,6 Millionen CAD, entsprechend 230 Millionen USD, und schuf damit eine neue Grundlage für das 5G-Abdeckungsdesign und die Interferenzplanung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Betreiberkonsolidierung und konzentrierter Softwareeinkauf | -3.2% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Legacy-OSS und proprietäre Werkzeugbindung | -2.6% | Global, konzentriert in Entwicklungsmärkten | Langfristig (≥ 4 Jahre) |
| Erklärbarkeit und Änderungskontrollrisiken bei autonomer Optimierung | -1.8% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an kalibrierten Geodaten und HF-Ingenieurtalenten | -1.2% | Afrika, der Nahe Osten und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Betreiberkonsolidierung und konzentrierter Softwareeinkauf
Die Betreiberkonsolidierung reduziert die Anzahl der Organisationen, die unabhängige Softwarekäufe tätigen. Fusionierte Betreiber können mehrjährige Vereinbarungen, Mengenrabatte und gebündelte Planungs- und Optimierungsverträge anstreben. Diese Anforderungen können den Stückumsatz für Anbieter im Markt für RAN-Planungs- und Optimierungssoftware verringern. Die Auswahl von Netzwerkwerkzeugen kann sich auch verzögern, während fusionierte Ingenieurteams ihre technische Architektur abstimmen. Solche Bewertungen können Ausschreibungszyklen um 12 bis 24 Monate verlängern. Anbieter mit Integrationen in die Betriebsunterstützungssysteme beider Betreiber können besser positioniert sein, wenn Netzrationalisierungspläne genehmigt werden.
Legacy-OSS und proprietäre Werkzeugbindung
Viele große Betreiber verwenden noch immer zentralisierte Betriebsunterstützungssysteme, die für statische, hardwarezentrierte Netze konzipiert wurden. Diese Umgebungen können Schwierigkeiten haben, Telemetriedaten in dem für KI-gestützte Optimierung erforderlichen Tempo aufzunehmen. Der Austausch eines Betriebsunterstützungssystems ist kostspielig, da Betreiber den Dienst während eines mehrjährigen Übergangs aufrechterhalten müssen. Samsung stellte fest, dass Unterschiede im Konfigurations- und Verwaltungsdatenmodell eine einfache Kompatibilität in Multi-Vendor-Open-RAN-Umgebungen verhindern können. Der Markt für RAN-Planungs- und Optimierungssoftware kann daher mit einer Lücke zwischen den vertraglich vereinbarten Funktionen eines Werkzeugs und den tatsächlich verfügbaren Daten konfrontiert sein. Diese Einschränkung kann Verlängerungen verlangsamen und die Anzahl der Referenzbereitstellungen verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Softwareabonnements führen die KI-gesteuerte Nachfrage anSoftware machte 67,98 % des Wertes von 2025 aus und soll bis 2031 mit einer CAGR von 18,71 % wachsen. Das Segment spiegelt die Nachfrage der Betreiber nach aktualisierter Planungslogik und KI-Funktionen ohne Hardware-Ersatzzyklen wider. Abonnementmodelle ermöglichen es Anbietern, neue Funktionen durch wiederkehrende kommerzielle Vereinbarungen bereitzustellen. Nokia führte 2026 eine KI-native RAN-Plattform ein, die ein Softwareabonnementmodell für die Funktionsbereitstellung verwendet. Dieser Ansatz unterstützt kontinuierliche Verbesserungen bei Planungs-, Funkbetriebs- und Optimierungsfunktionen. Er reduziert auch die Abhängigkeit von Werkzeugversionen mit festem Erscheinungsdatum, die hinter Netzänderungen zurückbleiben können. Das Softwaresegment der RAN-Planungs- und Optimierungssoftware-Branche wird durch den Bedarf an herstellerneutralen Funktionen in gemischten Funknetzbeständen gestärkt.
Dienstleistungen umfassen Implementierung, Systemintegration und verwalteten Betriebssupport. Sie helfen Betreibern, Werkzeuge zu konfigurieren, wenn interne Funktechnik-Ressourcen begrenzt sind. Integrationsarbeiten werden relevanter, wenn Betreiber Spektrumbänder, Technologiegenerationen und Open-RAN-Komponenten hinzufügen. Betreiber in Afrika und Südamerika benötigen möglicherweise externe Unterstützung, um neuere Werkzeuge in bestehende Betriebsunterstützungssysteme zu integrieren. Der Dienstleistungsumsatz kann daher neben dem Lizenzumsatz wachsen, auch wenn Software die führende Komponente bleibt. Anbieter, die Software mit langfristigen verwalteten Diensten kombinieren, können dauerhaftere Kundenbeziehungen aufbauen. Dieses Modell unterscheidet sich von unbefristeten Lizenzen mit optionalem Support. Der Markt für RAN-Planungs- und Optimierungssoftware bleibt auf Dienstleistungsexpertise angewiesen, wenn Softwarefähigkeiten in routinemäßige Betriebspraktiken umgesetzt werden müssen.


Nach Bereitstellungsmodus:
Cloud-basiertes Computing gewinnt an BedeutungDie On-Premises-Bereitstellung machte 42,15 % des Wertes von 2025 aus. Sie bleibt relevant, wo Betreiber Datensouveränität, enge Integration in Betriebsunterstützungssysteme und lokale Kontrolle priorisieren. Die Cloud-basierte Bereitstellung soll bis 2031 mit 19,52 % wachsen, dem schnellsten Tempo unter den Bereitstellungsmodi. Massive-MIMO-Modellierung, 3D-Raytracing, KI-Training und landesweite Pfadverlustberechnungen erfordern flexible Rechenkapazität. Infovistas VistaPlan Go ist darauf ausgelegt, optimierte Netzdesigns mithilfe vorkalibrierter Ausbreitungsmodelle und Verkehrsverteilungen bereitzustellen.[3]Infovista, "Entwerfen Sie Ihr Netzwerk in Minuten, nicht in Tagen," Infovista, infovista.com Der Markt für RAN-Planungs- und Optimierungssoftware kann von schnelleren Designzyklen profitieren, wenn solche Rechenressourcen verfügbar sind. Die Cloud-Bereitstellung reduziert auch den Bedarf an lokaler Softwarebereitstellung und manueller Geodatenvorbereitung.
Die hybride Bereitstellung ist eine Übergangsoption für Betreiber, die nicht alle Daten und Prozesse auf einmal verlagern können. Sensible geografische Informationen können vor Ort verbleiben, während rechenintensive Simulationen in Cloud-Ressourcen verlagert werden. Private 5G- und Regierungsbereitstellungen können diese Struktur weiterhin nutzen, wo Anforderungen an den Datenaufenthaltsort gelten. Ein hybrides Modell ermöglicht eine schrittweise Migration und reduziert das Änderungsmanagementrisiko. Es kann auch die Kontinuität mit vertrauten Arbeitsabläufen aufrechterhalten, während Betreiber die Cloud-Leistung bewerten. Die RAN-Planungs- und Optimierungssoftware-Branche kann hybride Vereinbarungen nutzen, um bestehende Kundenbeziehungen während der Migration zu erhalten. On-Premises-Installationen können in absoluten Zahlen erheblich bleiben, auch wenn ihr Anteil sinkt. Der gesamte Bereitstellungsmix bewegt sich in Richtung Cloud-basiertes Computing und nicht in Richtung eines sofortigen Ersatzes lokaler Werkzeuge.
Nach Anwendung:
RAN-Optimierung verbindet Skalierung und WachstumDie RAN-Optimierung machte 18,06 % des Anwendungswertes von 2025 aus und soll bis 2031 mit einer CAGR von 20,01 % wachsen. Sie ist sowohl die größte als auch die am schnellsten wachsende Anwendungskategorie in den bereitgestellten Schätzungen. Betreiber nutzen KI-gestützte Optimierung zunehmend als kontinuierliche Steuerungsaktivität anstelle einer korrektiven Aufgabe nach der Bereitstellung. Ericssons KI-in-RAN-Abonnement von 2026 umfasst Funktionen für die Scheduler-Anpassung, mehrschichtige Koordination und Beobachtbarkeit ERICSSON.COM. RAN-Planung und -Design bleiben unverzichtbar, obwohl automatisierte Zellplanung zunehmend Teil von Optimierungsplattformen wird. Leistungsmanagement und Kapazitätsplanung unterstützen weiterhin Investitionsentscheidungen durch detaillierte Überwachung von Leistungskennzahlen. Der Markt für RAN-Planungs- und Optimierungssoftware wird durch eine engere Integration von Planung und Betrieb geprägt. Diese Verschiebung macht RAN-Planungs- und Optimierungssoftware während des gesamten Netzlebenszyklus für den Markt relevant.
Abdeckungs- und Ausbreitungsanalyse wird für Anwendungsfälle über das konventionelle mobile Abdeckungsdesign hinaus eingesetzt. Infovista fügte in Planet 26 im Jahr 2026 Unterstützung für die Google Cloud Propagation API, verbesserte Vegetationshöhenmodellierung und Analyse von Leistungskennzahlen für festen Drahtloszugang hinzu. Diese Funktionen verbessern die Genauigkeit der Ausbreitungssimulation und erweitern die Planungsanforderungen für festen Drahtloszugang. Das Interferenzmanagement wird wichtiger, wo Multi-Band-Carrier-Aggregation und Open-RAN-Bereitstellungen schwierige Nachbarträger-Bedingungen erzeugen. Die Kategorie Sonstiges umfasst die Planung nicht-terrestrischer Netze, die Koordination des Citizens Broadband Radio Service und das Design privater 5G-Netze. Diese Anwendungen wachsen von kleineren Basen aus, da Unternehmens- und Regierungsbereitstellungen zunehmen. Der Markt für RAN-Planungs- und Optimierungssoftware benötigt spezialisierte Werkzeuge für Innen-, Shared-Spectrum- und Multi-Vendor-Umgebungen. Anwendungsgrenzen können weniger deutlich werden, da Planungs- und Optimierungsfunktionen zunehmend gemeinsam bereitgestellt werden.

Nach Endnutzer:
Mobilfunknetzbetreiber setzen FähigkeitsanforderungenMobilfunknetzbetreiber hielten 64,07 % der Endnutzerausgaben von 2025. Ihre nationalen Netzwerke erfordern Multi-Technologie-Abdeckung, Carrier-Aggregation-Modellierung, Massive-MIMO-Beamforming und detaillierte Netzleistungsanalyse. Diese Anforderungen schaffen die höchste Produktfähigkeitsschwelle unter den Käufergruppen. Anbieter, die die Anforderungen von Mobilfunknetzbetreibern erfüllen, können dieselben zugrunde liegenden Fähigkeiten bei anderen Kunden einsetzen. Die laufende 5G-Spektrumbereitstellung hält Softwarelizenzen, Ingenieurdienstleistungen und Optimierungsupgrades relevant. Der Markt für RAN-Planungs- und Optimierungssoftware wird daher stark von den Beschaffungsstandards der Netzbetreiber beeinflusst. Große Betreiber prägen auch Produkt-Roadmaps, da ihre Netze die anspruchsvollsten Betriebsbedingungen erzeugen. Ihre technischen Anforderungen werden zu einem Referenzpunkt für viele kleinere Käufer.
Neutral-Host- und private Netzbetreiber sollen bis 2031 mit einer CAGR von 18,34 % wachsen. Federated Wireless führte im Januar 2026 CBRS Active DAS-Unterstützung ein, um Mobilfunkbetreibern zu helfen, Indoor-5G-Kapazität mit gemeinsamem CBRS-Spektrum hinzuzufügen.[4]Federated Wireless, "Federated Wireless führt CBRS Active DAS-Unterstützung ein, um Indoor-5G ohne Verbrauch von lizenziertem Spektrum zu erweitern," Federated Wireless, federatedwireless.ai Fertigungs-, Logistik- und Campus-Netzwerke erfordern Indoor-Planung, 3D-Gebäudemodelle und mehrgeschossige Ausbreitungsanalyse. Ranplan und iBwave haben etablierte Positionen bei diesen Planungsanforderungen. Regierungs- und Behörden für öffentliche Sicherheit bleiben kleinere, aber wichtige Käufer für dedizierte Kommunikationsnetze. Netzwerkausrüstungsanbieter und Systemintegratoren nutzen diese Werkzeuge auch intern und im Rahmen von verwalteten Dienstleistungsangeboten. Der Markt für RAN-Planungs- und Optimierungssoftware hat eine breitere Endnutzerbasis, da private und Shared-Spectrum-Bereitstellungen zunehmen.
Geografische Analyse
Markt für RAN-Planungs- und Optimierungssoftware in Amerika
Nordamerika hielt im Jahr 2025 einen Anteil von 31,61 % am Gesamtwert der gelieferten Schätzungen. Die Position der Region spiegelt eine ausgereifte 5G-Basis und anhaltende Investitionen in Spektrum wider. AT&T schloss im Juli 2026 die Übernahme der Spektrumlizenz von EchoStar für 23 Milliarden USD ab. Die Übernahme fügte 50 MHz Niederband- und Mittelband-Spektrum in nahezu allen US-amerikanischen Märkten hinzu. Neue Spektrumschichten erfordern Abdeckungs-, Interferenz- und Parameterplanung über viele Standorte hinweg. Zwölf nordamerikanische Betreiber hatten bis März 2026 mindestens ein kommerzielles eigenständiges 5G-Netz gestartet. Kanada setzte ebenfalls einen Planungszyklus fort, der auf die im Jahr 2025 erworbenen 3800-MHz-Spektrumlizenzen folgte. Mexiko trägt kleinere Modernisierungsmöglichkeiten bei, die mit Wettbewerb und Programmen zur digitalen Inklusion verbunden sind. Südamerika entwickelt sich zu einem aufstrebenden Markt, da Betreiber in Brasilien und Chile ihre LTE-Bestände für die 5G-Migration anpassen.
Markt für RAN-Planungs- und Optimierungssoftware in Europa und im asiatisch-pazifischen Raum
Europa verfügt über eine ausgereifte Basis an Mobilfunknetzbetreibern und ein aktives politisches Umfeld für Open RAN. Spektrumharmonisierung und Konnektivitätsziele unterstützen die fortlaufenden Netzaufrüstungen. Ericsson verlängerte im März 2026 seine Partnerschaft mit Virgin Media O2 um 5 Jahre. [5]Quelle: Ericsson, "Ericsson wird primärer RAN-Partner von Virgin Media O2," Ericsson, ericsson.com Die Vereinbarung umfasst den größten Teil des landesweiten Funknetzes des Betreibers und schließt Software für künstliche Intelligenz und maschinelles Lernen ein. Deutschland, Frankreich und das Vereinigte Königreich sind die wichtigsten regionalen Nachfragezentren. Der asiatisch-pazifische Raum verbindet eine hohe Netzskalierung mit frühen Arbeiten an KI-nativer und Open-RAN-Planung. China benötigt Werkzeuge, die sehr große Netzkonfigurationen bewältigen können. Japan, Südkorea und Indien steigern die Nachfrage durch die Einführung fortschrittlicher Technologien und die fortlaufende 5G-Expansion.
Markt für RAN-Planungs- und Optimierungssoftware im Nahen Osten und in Afrika
Für Afrika wird bis 2031 ein CAGR von 19,87 % prognostiziert – die schnellste geografische Wachstumsrate in den gelieferten Schätzungen. Die GSMA prognostizierte weniger als 100 Millionen 5G-Verbindungen in Afrika bis Ende 2026 und mehr als 380 Millionen bis 2030. Diese Expansion erfordert Planungskapazitäten, da Betreiber 5G-Standorte und Spektrumschichten hinzufügen. Der Markt für RAN-Planungs- und Optimierungssoftware hat Wachstumspotenzial dort, wo Alttechnologien während des 5G-Rollouts weiterhin in Betrieb sind. Ghana entzog im Juli 2026 einem Betreiber die exklusiven 5G-Großhandelsrechte und förderte damit ein wettbewerbsfähigeres Planungsumfeld. Der Nahe Osten ist kleiner, aber hochwertig, angeführt von Saudi-Arabien und den Vereinigten Arabischen Emiraten. Smart-City-Programme und dichte städtische Ausbauten erfordern detaillierte Abdeckungsmodellierung für komplexe bebaute Umgebungen.

Wettbewerbslandschaft
Der Markt für RAN-Planungs- und Optimierungssoftware umfasst große Ausrüstungsanbieter und spezialisierte Softwareanbieter. Ausrüstungsanbieter können Planungs- und Optimierungsfunktionen mit Funkhardware und Betriebsunterstützungssystemen bündeln. Spezialisierte Anbieter konkurrieren durch Herstellerneutralität und Multi-Funkzugangstechnologie-Abdeckung. Große Anbieter profitieren von installierten Kundenstämmen, zertifizierten Integrationen und funkspezifischen Datenressourcen. Ericssons Virgin-Media-O2-Vereinbarung von 2026 veranschaulicht die Fähigkeit etablierter Anbieter, Funkbeziehungen durch Software- und KI-Funktionen zu erweitern. Dies kann die Möglichkeiten für unabhängige Anbieter in wichtigen Betreiberkonten einschränken. Der Wettbewerb konzentriert sich auch auf KI-Funktionen für Beamforming, Zellparameteranpassung und Digital-Twin-Kalibrierung. Diese Fähigkeiten werden zunehmend als proprietäre Produktmerkmale und nicht als Standarddienstleistungsfunktionen behandelt.
Private 5G- und Neutral-Host-Planung werden von Werkzeugen, die für weiträumige Makronetze konzipiert sind, noch nicht vollständig bedient. Ranplan und iBwave sind bei Planungsanforderungen positioniert, die Indoor-Abdeckung und gebäudebezogenes Design umfassen. Dieser Bereich könnte das Interesse größerer Anbieter auf sich ziehen, die einen schnelleren Einstieg in private Netzwerkanwendungen suchen. Energiebewusste Optimierung ist ein weiterer Bereich, in dem Anbieter Softwarefunktionen mit den Effizienzanforderungen der Betreiber verbinden können. Ericssons KI-in-RAN-Angebot umfasst KI-gesteuertes Beamforming und andere Funktionen innerhalb eines Softwareabonnements. Anbieter, die Energieergebnisse dokumentieren können, können ihre kommerzielle Position stärken. Die RAN-Planungs- und Optimierungssoftware-Branche bewegt sich auch in Richtung Werkzeuge, die Planungsdaten mit Betriebsentscheidungen kombinieren.
Geregelte agentische KI ist ein aufkommender Bereich für Funktechnik-Workflows. TEOCO Aircom startete raNora im März 2026 für Datenuntersuchung, Abdeckungsanalyse, Standortplanung und Datenvalidierung.[6]TEOCO Aircom, "raNora: Agentische KI für autonome Funkplanung," TEOCO Aircom, teocoaircom.com Die Plattform verwendet eine sprachmodellbasierte Reasoning-Engine und eine telekommunikationstrainierte Multi-Agenten-Architektur. Mavenir startete im Juni 2026 ein agentisches Dienstgüte-Sicherungs-Framework für automatisierte Netzwerkoperationen über Domänen hinweg. Diese Initiativen zeigen, wie Anbieter KI-Funktionen in kontrollierte operative Workflows ausweiten. Die Internationale Fernmeldeunion liefert die technische Grundlage für die Bewertung von Ansprüchen zur Spektrumnutzungseffizienz. Die Marktkonzentration kann aus dem bereitgestellten Material nicht quantifiziert werden, da es keinen kombinierten Marktanteil für führende Anbieter enthält.
Branchenführer im Bereich RAN-Planungs- und Optimierungssoftware
-
Telefonaktiebolaget LM Ericsson
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
ZTE Corporation
-
Infovista SAS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für RAN-Planungs- und Optimierungssoftware
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- ZTE Corporation
- Infovista SAS
- TEOCO Corporation
- Forsk SAS
- Keysight Technologies, Inc.
- VIAVI Solutions Inc.
- Amdocs Limited
- Comarch S.A.
- Anritsu Corporation
- Ranplan Wireless Network Design Ltd.
- iBwave Solutions Inc.
- Rohde & Schwarz GmbH & Co. KG
- Samsung Electronics Co., Ltd.
- Mavenir Systems, Inc.
- RADCOM Ltd.
- Siradel SAS
- ATDI S.A.S.
- Accuver Co., Ltd.
- Ascom Holding AG
- CommScope, Inc.

Recent Industry Developments in Markt für RAN-Planungs- und Optimierungssoftware
- Juli 2026: Infovista stellte neue Versionen von VistaPlan Go und Planet 26 vor und fügte Unterstützung für die Google Cloud Propagation API, verbesserte Vegetationsmodellierung und FWA-KPI-Analyse für verbesserte RAN-Planung und -Optimierung hinzu.
- März 2026: Ericsson verlängerte seine Partnerschaft mit Virgin Media O2 für fünf Jahre, deckte den Großteil des britischen RAN des Betreibers ab und setzte KI/ML-Software für die Echtzeit-Netzleistungsoptimierung ein.
- März 2026: Aircom, ein TEOCO-Unternehmen, startete raNora, eine agentische KI-Plattform für Funkplanung und Ingenieur-Workflows, einschließlich Netzwerkdatenuntersuchung, Abdeckungsanalyse und Standortplanung.
- Februar 2026: Aircom, ein TEOCO-Unternehmen, veröffentlichte Mentor v2025.2 mit erweiterten CogniSense-Fähigkeiten für kontinuierliche Netzleistungsüberwachung, frühzeitige Fehlererkennung und automatisierte Standortleistungszertifizierung.


Umfang des globalen Marktberichts für RAN-Planungs- und Optimierungssoftware
Der Markt für RAN-Planungs- und Optimierungssoftware umfasst Software und zugehörige Dienstleistungen für RAN-Planung, -Design, -Optimierung, Leistungsmanagement, Kapazitätsplanung, Abdeckungsanalyse und Interferenzmanagement in 4G-, 5G- und aufkommenden Netzen. Der Marktumsatz umfasst Softwarelizenzen, Abonnements, Software als Dienstleistung, Wartung, Implementierung, Integration, Beratung und Supportdienstleistungen, die direkt diesen Lösungen zuzurechnen sind. Der Umsatz wird anhand von Anbieterangaben, Produktportfolios, Kundenbereitstellungen, Verträgen sowie primärer und sekundärer Forschung geschätzt, wobei breitere Telekommunikationsplattformumsätze nur dem RAN-Planungs- und Optimierungskomponenten zugeordnet werden; RAN-Hardware, Bau, generische OSS/BSS und nicht verwandte IT-Dienstleistungen sind ausgeschlossen.
Der Bericht zum Markt für RAN-Planungs- und Optimierungssoftware ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellungsmodus (On-Premises, Cloud-basiert und weitere), Anwendung (RAN-Planung und -Design, Optimierung, Leistungsmanagement, Kapazitätsplanung, Abdeckungs- und Ausbreitungsanalyse, Interferenzmanagement und weitere Anwendungen), Endnutzer (Mobilfunknetzbetreiber, Neutral-Host- und private Netzbetreiber, Unternehmen, Regierungs- und Behörden für öffentliche Sicherheit sowie Netzwerkausrüstungsanbieter und Systemintegratoren) sowie Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software |
| Dienstleistungen |
| On-Premises |
| Cloud-basiert |
| Hybrid |
| RAN-Planung und -Design |
| RAN-Optimierung |
| Leistungsmanagement |
| Kapazitätsplanung |
| Abdeckungs- und Ausbreitungsanalyse |
| Interferenzmanagement |
| Weitere Anwendungen |
| Mobilfunknetzbetreiber |
| Neutral-Host- und private Netzbetreiber |
| Unternehmen |
| Regierungs- und Behörden für öffentliche Sicherheit |
| Netzwerkausrüstungsanbieter und Systemintegratoren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Israel | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Nach Bereitstellungsmodus | On-Premises | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Anwendung | RAN-Planung und -Design | |
| RAN-Optimierung | ||
| Leistungsmanagement | ||
| Kapazitätsplanung | ||
| Abdeckungs- und Ausbreitungsanalyse | ||
| Interferenzmanagement | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Mobilfunknetzbetreiber | |
| Neutral-Host- und private Netzbetreiber | ||
| Unternehmen | ||
| Regierungs- und Behörden für öffentliche Sicherheit | ||
| Netzwerkausrüstungsanbieter und Systemintegratoren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Marktes für RAN-Planung und -Optimierung?
Prognosen deuten auf eine Expansion auf 7,65 Milliarden USD bis 2031 bei einer CAGR von 17,96 % hin.
Was treibt die Nachfrage nach RAN-Planungs- und Optimierungssoftware an?
5G-Verdichtung, Multi-Technologie-Netze, Spektrumengpässe, Cloud-Computing und Open-RAN-Bereitstellungen erhöhen den Planungs- und Optimierungsbedarf.
Welcher Bereitstellungsmodus wächst am schnellsten?
Die Cloud-basierte Bereitstellung soll bis 2031 mit einer CAGR von 19,52 % wachsen, da große Modellierungslasten flexible Rechenkapazität erfordern.
Welche Anwendung hat die höchsten Wachstumsaussichten?
Die RAN-Optimierung soll bis 2031 mit einer CAGR von 20,01 % wachsen und machte 2025 18,06 % des Anwendungswertes aus.
Wer sind die führenden Endnutzer dieser Werkzeuge?
Mobilfunknetzbetreiber hielten 64,07 % der Endnutzerausgaben von 2025, während Neutral-Host- und private Netzbetreiber die schnellsten Wachstumsaussichten haben.
Welche Region hat die stärksten Wachstumsaussichten?
Afrika soll bis 2031 mit einer CAGR von 19,87 % wachsen, da 5G-Verbindungen und -Bereitstellungen auf dem gesamten Kontinent zunehmen.
Seite zuletzt aktualisiert am:



