
Tamanho e Participação do Mercado de Software de Planejamento e Otimização de RAN
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.65 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 17.96 % |
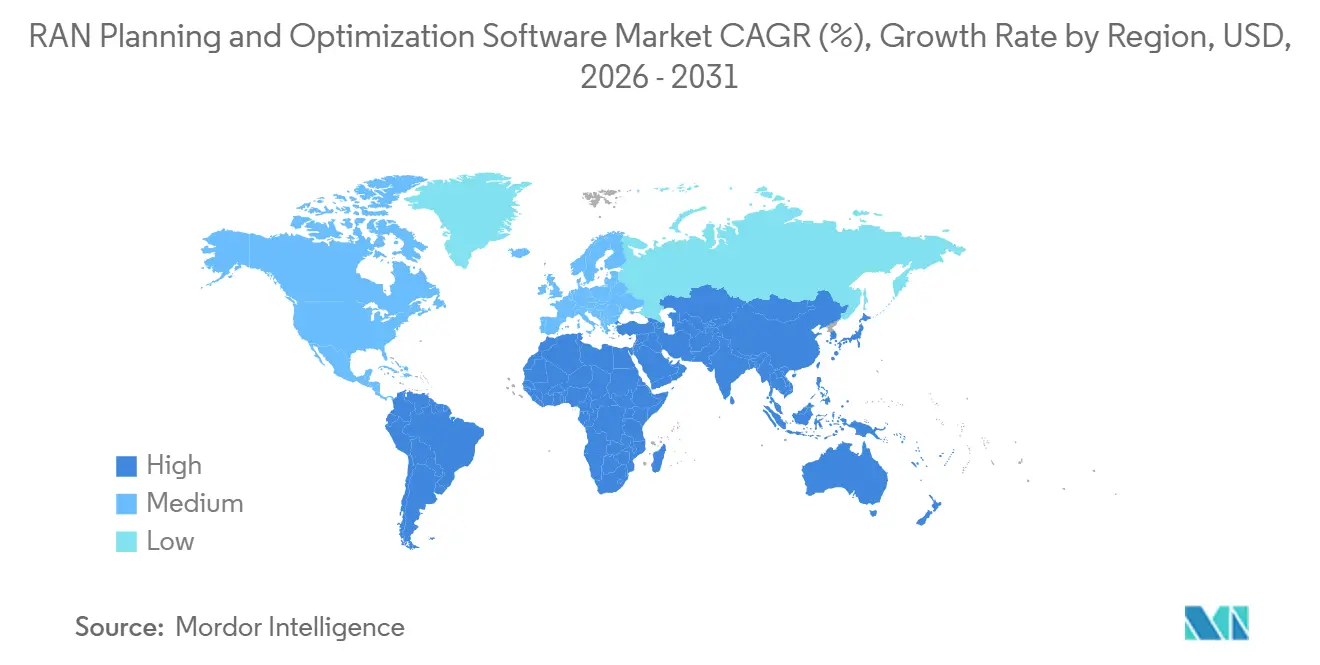
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | América do Norte |
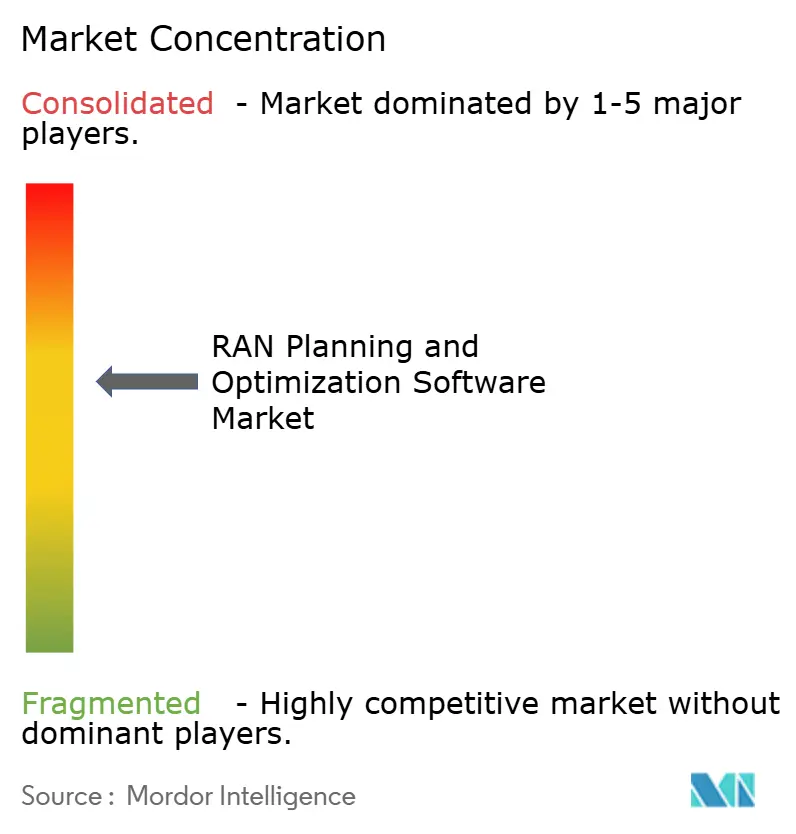
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Software de Planejamento e Otimização de RAN pela Mordor Intelligence
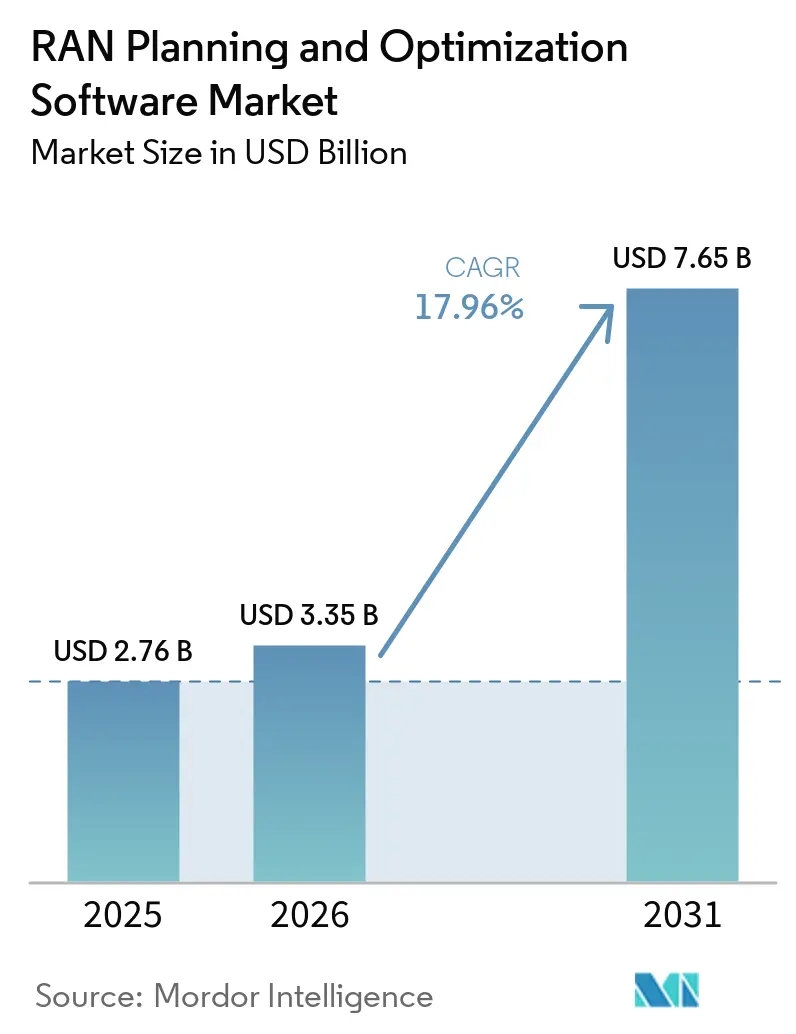
O tamanho do Mercado de Software de Planejamento e Otimização de RAN foi avaliado em 2,76 bilhões de USD em 2025 e estima-se que cresça de 3,35 bilhões de USD em 2026 para atingir 7,65 bilhões de USD até 2031, a um CAGR de 17,96% durante o período de previsão (2026-2031).
O mercado de Software de Planejamento e Otimização de RAN está crescendo à medida que as redes 5G autônomas tornam a engenharia de rádio uma tarefa operacional contínua, em vez de um exercício de planejamento ocasional. Os operadores precisam de ferramentas que processem dados de rede em tempo real, executem grandes modelos de propagação e forneçam recomendações com rapidez suficiente para suportar condições de rádio em constante mudança. O software baseado em nuvem está se tornando cada vez mais relevante porque pode lidar com cargas de trabalho computacionais difíceis de sustentar em implantações locais. O Open RAN cria demanda por ferramentas neutras e aumenta a necessidade de validação entre fornecedores. O mercado de Software de Planejamento e Otimização de RAN também enfrenta ciclos de compra mais longos, nos quais a consolidação de operadores e os processos cautelosos de controle de mudanças afetam as decisões de aquisição.
Principais Conclusões do Relatório
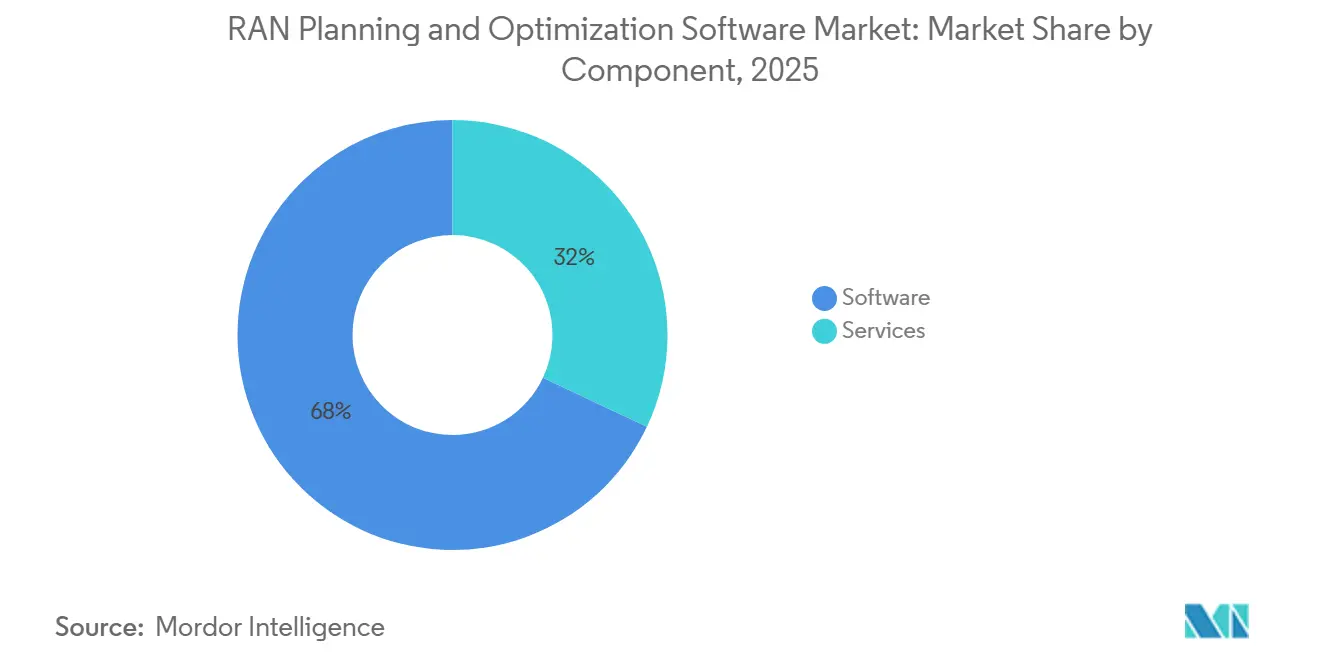
- Por componente, o software detinha 67,98% da participação do mercado de Software de Planejamento e Otimização de RAN em 2025, enquanto o software tem previsão de crescer a um CAGR de 18,71% até 2031.
- Por modo de implantação, a implantação local representou 42,15% do tamanho do mercado de Software de Planejamento e Otimização de RAN em 2025, enquanto a implantação baseada em nuvem tem previsão de crescer a um CAGR de 19,52% até 2031.
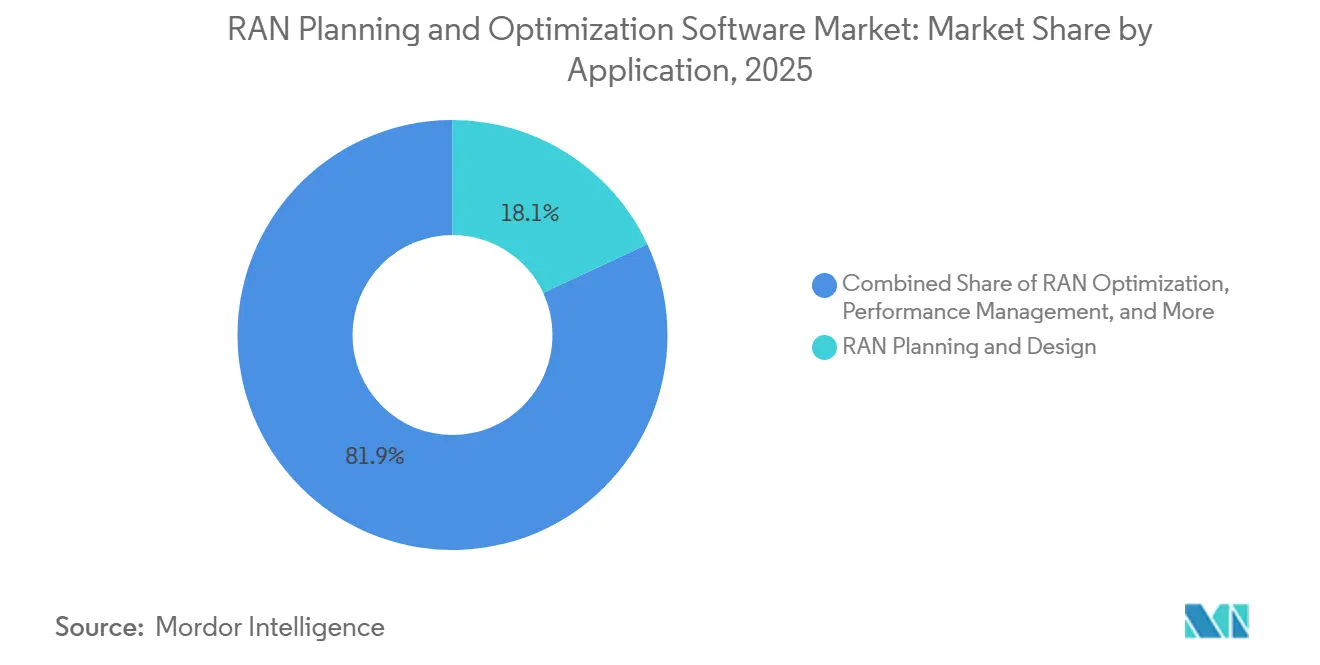
- Por aplicação, a Otimização de RAN representou 18,06% do tamanho do mercado de Software de Planejamento e Otimização de RAN em 2025 e tem previsão de crescer a um CAGR de 20,01% até 2031.
- Por usuário final, os operadores de rede móvel detinham 64,07% da participação do mercado de Software de Planejamento e Otimização de RAN em 2025, enquanto os operadores de rede neutra e rede privada têm previsão de crescer a um CAGR de 18,34% até 2031.
- Por geografia, a América do Norte detinha 31,61% da participação do mercado de Software de Planejamento e Otimização de RAN em 2025, enquanto a África tem previsão de crescer a um CAGR de 19,87% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Densificação de Redes 5G e Complexidade Multitecnológica | +4.5% | Global, concentrado na América do Norte, Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Operações de RAN Autônomas Nativas em Nuvem e Habilitadas por IA | +4% | América do Norte, Europa e mercados centrais da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Requisitos de Interoperabilidade Open RAN e Multifornecedor | +2.8% | Global, com concentração inicial nos Estados Unidos, Japão e Europa | Médio prazo (2-4 anos) |
| Escassez de Espectro e Maior Demanda por Eficiência Espectral | +2.2% | Global, com Ásia-Pacífico e América do Norte liderando | Longo prazo (≥ 4 anos) |
| Otimização de Ciclo Fechado para Eficiência de Energia e Capacidade | +1.6% | Global, com influência regulatória da União Europeia e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| IA Agêntica para Fluxos de Trabalho de Engenharia de Rádio Governados | +1% | América do Norte e Europa, estendendo-se à Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Densificação de Redes 5G e Complexidade Multitecnológica
As redes 5G estão migrando de uma ampla cobertura macro para grades de pequenas células mais densas. Os operadores também continuam a gerenciar camadas 2G, 3G, 4G e 5G simultaneamente. Cada ativação de site pode alterar os padrões de interferência na borda da célula e exigir trabalho de engenharia adicional. O mercado de Software de Planejamento e Otimização de RAN se beneficia quando as equipes precisam de reotimização contínua em vez de revisões periódicas da rede. O Naos da Forsk suporta seleção automatizada de sites 5G e cálculos de perda de percurso em escala nacional por meio de arquitetura baseada em serviços.[1]Forsk, "Visão Geral do Naos," Forsk, forsk.com Essas capacidades estão se tornando importantes nas solicitações de propostas dos operadores à medida que as configurações de rádio se tornam mais complexas.
Operações de RAN Autônomas Nativas em Nuvem e Habilitadas por IA
A arquitetura nativa em nuvem está deslocando as ferramentas de planejamento de licenças de desktop para serviços de assinatura e interfaces de programação de aplicações. Essa mudança permite que os fornecedores de software atualizem a lógica de planejamento sem aguardar uma atualização de hardware. A Ericsson lançou sua assinatura de software de IA em RAN em 2026 com funções de agendador, formação de feixe, posicionamento e observabilidade. A empresa declarou que o pacote foi projetado para aproximar as funções de IA das operações de rádio. O mercado de Software de Planejamento e Otimização de RAN ganha oportunidades de receita recorrente quando a otimização passa da análise em lote para o gerenciamento regular de rede. Esse modelo também vincula as decisões de planejamento mais estreitamente à capacidade operacional e à qualidade do serviço.
Requisitos de Interoperabilidade Open RAN e Multifornecedor
As implantações de Open RAN podem combinar componentes de rádio, unidade distribuída e software de diferentes fornecedores. Esse arranjo torna a coordenação de interferência e a otimização de parâmetros mais difíceis do que em uma rede de rádio uniforme. A O-RAN Alliance concluiu o Release 5 em novembro de 2025 com 157 títulos de especificação e adicionou controles de segurança e de IA ou aprendizado de máquina. O mercado de Software de Planejamento e Otimização de RAN, portanto, precisa de ferramentas que possam operar nas interfaces abertas R1, E2 e A1. Testes realizados pela Administração Nacional de Telecomunicações e Informação constataram que componentes em conformidade com os padrões ainda podem encontrar problemas de integração decorrentes de diferenças de versão e tratamento de mensagens. Plataformas de planejamento neutras podem atender a essa necessidade, mas os requisitos de validação podem aumentar os custos e retardar a implementação.
Escassez de Espectro e Demanda por Maior Eficiência Espectral
A demanda por frequências de rádio continua a superar a oferta disponível, especialmente em locais urbanos densos. A União Internacional de Telecomunicações declarou em 2025 que a escassez de espectro aumenta quando a demanda supera a oferta disponível. Os operadores respondem por meio de agregação de portadoras, gerenciamento de interferência, reutilização de frequência e modelagem de cobertura mais detalhada. O mercado de Software de Planejamento e Otimização de RAN apoia essas atividades quando cada nova camada de espectro requer outro ciclo de planejamento. A GSMA estimou que os operadores precisam de uma média de 2 GHz de espectro de banda média em 36 cidades para atender às necessidades do IMT-2020 com velocidades confiáveis de 100 Mbps.[2]GSMA, "Visão 2030: Perspectivas para as Necessidades de Espectro de Banda Média," GSMA, gsma.com A TELUS adquiriu licenças de 3800 MHz em 2025 por CAD 317,6 milhões, equivalente a 230 milhões de USD, criando uma nova base para o design de cobertura 5G e o planejamento de interferência.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Consolidação de Operadores e Compras Concentradas de Software | -3.2% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Dependência de OSS Legado e Ferramentas Proprietárias | -2.6% | Global, concentrado em mercados em desenvolvimento | Longo prazo (≥ 4 anos) |
| Riscos de Explicabilidade e Controle de Mudanças na Otimização Autônoma | -1.8% | Global | Médio prazo (2-4 anos) |
| Escassez de Geodados Calibrados e Talentos em Engenharia de RF | -1.2% | África, Oriente Médio e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Consolidação de Operadores e Compras Concentradas de Software
A consolidação de operadores reduz o número de organizações que realizam compras independentes de software. Operadores fundidos podem buscar acordos plurianuais, descontos por volume e contratos agrupados de planejamento e otimização. Esses requisitos podem reduzir a receita unitária dos fornecedores no mercado de Software de Planejamento e Otimização de RAN. As seleções de ferramentas de rede também podem ser adiadas enquanto as equipes de engenharia fundidas alinham sua arquitetura técnica. Tais avaliações podem estender os ciclos de solicitação de proposta em 12 a 24 meses. Fornecedores com integrações nos sistemas de suporte operacional de ambos os operadores podem estar melhor posicionados quando os planos de racionalização de rede forem aprovados.
Dependência de OSS Legado e Ferramentas Proprietárias
Muitos grandes operadores ainda utilizam sistemas de suporte operacional centralizados projetados para redes estáticas e focadas em hardware. Esses ambientes podem ter dificuldade em ingerir telemetria no ritmo necessário para a otimização com suporte de IA. Substituir um sistema de suporte operacional é custoso porque os operadores devem manter o serviço durante uma transição de vários anos. A Samsung constatou que as diferenças no modelo de dados de configuração e gerenciamento podem impedir a compatibilidade simples em ambientes Open RAN multifornecedor. O mercado de Software de Planejamento e Otimização de RAN pode, portanto, enfrentar uma lacuna entre os recursos contratados de uma ferramenta e os dados disponíveis para utilizá-los. Essa limitação pode retardar as renovações e reduzir o número de implantações de referência.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Assinaturas de Software Lideram a Demanda Impulsionada por IAO software representou 67,98% do valor de 2025 e tem previsão de crescer a um CAGR de 18,71% até 2031. O segmento reflete a demanda dos operadores por lógica de planejamento atualizada e funções de IA sem ciclos de substituição de hardware. Os modelos de assinatura permitem que os fornecedores entreguem novos recursos por meio de acordos comerciais recorrentes. A Nokia introduziu uma plataforma de RAN nativa em IA em 2026 que utiliza um modelo de assinatura de software para entrega de recursos. Essa abordagem suporta melhorias contínuas nas funções de planejamento, operações de rádio e otimização. Também reduz a dependência de lançamentos de ferramentas de versão fixa que podem ficar aquém das mudanças na rede. O segmento de software do setor de Software de Planejamento e Otimização de RAN é fortalecido pela necessidade de funções neutras em relação ao fornecedor em ambientes de rádio mistos.
Os serviços abrangem implementação, integração de sistemas e suporte operacional gerenciado. Eles ajudam os operadores a configurar ferramentas quando os recursos internos de engenharia de rádio são limitados. O trabalho de integração torna-se mais relevante à medida que os operadores adicionam bandas de espectro, gerações de tecnologia e componentes Open RAN. Operadores na África e na América do Sul podem precisar de suporte externo para integrar ferramentas mais recentes com os sistemas de suporte operacional existentes. A receita de serviços pode, portanto, crescer ao lado da receita de licenças, mesmo quando o software permanece o componente líder. Fornecedores que combinam software com serviços gerenciados de longo prazo podem desenvolver relacionamentos mais duradouros com os clientes. Esse modelo difere das licenças perpétuas com suporte opcional. O mercado de Software de Planejamento e Otimização de RAN permanece dependente da expertise em serviços quando a capacidade do software deve ser traduzida em práticas operacionais rotineiras.


Por Modo de Implantação:
A Computação Baseada em Nuvem Ganha TerrenoA implantação local representou 42,15% do valor de 2025. Permanece relevante onde os operadores priorizam a soberania de dados, a integração estreita com o sistema de suporte operacional e o controle local. A implantação baseada em nuvem tem previsão de crescer a 19,52% até 2031, o ritmo mais rápido entre os modos de implantação. A modelagem de MIMO massivo, o rastreamento de raios 3D, o treinamento de IA e os cálculos de perda de percurso em escala nacional necessitam de capacidade computacional flexível. O VistaPlan Go da Infovista foi projetado para fornecer designs de rede otimizados usando modelos de propagação pré-calibrados e distribuições de tráfego.[3]Infovista, "Projete Sua Rede em Minutos, Não em Dias," Infovista, infovista.com O mercado de Software de Planejamento e Otimização de RAN pode se beneficiar de ciclos de design mais rápidos quando tais recursos computacionais estão disponíveis. A entrega em nuvem também reduz a necessidade de implantação local de software e preparação manual de geodados.
A implantação híbrida é uma opção de transição para operadores que não podem mover todos os dados e processos de uma só vez. Informações geográficas sensíveis podem permanecer localmente, enquanto simulações computacionalmente intensivas migram para recursos em nuvem. Implantações privadas de 5G e governamentais podem continuar a usar essa estrutura onde se aplicam requisitos de residência de dados. Um modelo híbrido permite uma migração gradual e reduz o risco de gestão de mudanças. Também pode manter a continuidade com fluxos de trabalho familiares enquanto os operadores avaliam o desempenho da nuvem. O setor de Software de Planejamento e Otimização de RAN pode usar arranjos híbridos para preservar os relacionamentos atuais com os clientes durante a migração. As instalações locais podem permanecer substanciais em termos absolutos, mesmo com a diminuição de sua participação. O mix geral de implantação está se movendo em direção à computação baseada em nuvem, em vez de uma substituição imediata das ferramentas locais.
Por Aplicação:
A Otimização de RAN Combina Escala e CrescimentoA Otimização de RAN representou 18,06% do valor de aplicação de 2025 e tem previsão de crescer a um CAGR de 20,01% até 2031. É tanto a maior quanto a categoria de aplicação de crescimento mais rápido nas estimativas fornecidas. Os operadores utilizam cada vez mais a otimização com suporte de IA como uma atividade de controle contínuo, em vez de uma tarefa corretiva após a implantação. A assinatura de IA em RAN da Ericsson de 2026 inclui funções para adaptação de agendador, coordenação multicamada e observabilidade ERICSSON.COM. O Planejamento e Design de RAN permanece essencial, embora o planejamento automatizado de células esteja se tornando parte das plataformas de otimização. O Gerenciamento de Desempenho e o Planejamento de Capacidade continuam a apoiar as decisões de investimento por meio do monitoramento detalhado dos principais indicadores de desempenho. O mercado de Software de Planejamento e Otimização de RAN está sendo moldado por uma integração mais estreita entre planejamento e operações. Essa mudança torna o Software de Planejamento e Otimização de RAN relevante para o mercado ao longo de todo o ciclo de vida da rede.
A Análise de Cobertura e Propagação está sendo utilizada para casos além do design convencional de cobertura móvel. A Infovista adicionou suporte para a API de Propagação do Google Cloud, modelagem aprimorada de altura de vegetação e análise de indicadores-chave de desempenho de acesso sem fio fixo no Planet 26 durante 2026. Essas funções melhoram a precisão da simulação de propagação e ampliam as necessidades de planejamento de acesso sem fio fixo. O Gerenciamento de Interferência está se tornando mais importante onde a agregação de portadoras multibanda e as implantações de Open RAN criam condições difíceis de portadoras adjacentes. A categoria Outros inclui planejamento de redes não terrestres, coordenação do Serviço de Rádio de Banda Larga para Cidadãos e design de 5G privado. Essas aplicações estão crescendo a partir de bases menores à medida que as implantações empresariais e governamentais se expandem. O mercado de Software de Planejamento e Otimização de RAN precisa de ferramentas especializadas para ambientes internos, de espectro compartilhado e de fornecedores mistos. Os limites das aplicações podem se tornar menos distintos à medida que as funções de planejamento e otimização são cada vez mais entregues em conjunto.

Por Usuário Final:
Operadores de Rede Móvel Definem os Requisitos de CapacidadeOs operadores de rede móvel detinham 64,07% dos gastos dos usuários finais em 2025. Suas abrangências nacionais requerem cobertura multitecnológica, modelagem de agregação de portadoras, formação de feixe MIMO massivo e análise detalhada de desempenho de rede. Esses requisitos criam o maior limiar de capacidade de produto entre os grupos de compradores. Fornecedores que satisfazem as necessidades dos operadores de rede móvel podem usar as mesmas capacidades subjacentes com outros clientes. A implantação contínua de espectro 5G mantém as licenças de software, os serviços de engenharia e as atualizações de otimização relevantes. O mercado de Software de Planejamento e Otimização de RAN é, portanto, fortemente influenciado pelos padrões de aquisição das operadoras. Grandes operadores também moldam os roteiros de produtos porque suas redes produzem as condições operacionais mais exigentes. Seus requisitos técnicos tornam-se um ponto de referência para muitos compradores menores.
Os operadores de rede neutra e rede privada têm previsão de crescer a um CAGR de 18,34% até 2031. A Federated Wireless introduziu o suporte a CBRS Active DAS em janeiro de 2026 para ajudar os operadores móveis a adicionar capacidade 5G interna com espectro CBRS compartilhado.[4]Federated Wireless, "Federated Wireless Lança Suporte a CBRS Active DAS para Expandir o 5G Interno Sem Consumir Espectro Licenciado," Federated Wireless, federatedwireless.ai Redes de manufatura, logística e campus requerem planejamento interno, modelos de edifícios 3D e análise de propagação em múltiplos andares. A Ranplan e a iBwave têm posições estabelecidas nesses requisitos de planejamento. Organizações governamentais e de segurança pública permanecem compradores menores, mas importantes, para redes de comunicações dedicadas. Fornecedores de equipamentos de rede e integradores de sistemas também utilizam essas ferramentas internamente e em ofertas de serviços gerenciados. O mercado de Software de Planejamento e Otimização de RAN tem uma base de usuários finais mais ampla à medida que as implantações privadas e de espectro compartilhado crescem.
Análise Geográfica
Mercado de Software de Planejamento e Otimização de RAN nas Américas
A América do Norte detinha 31,61% do valor de 2025 nas estimativas fornecidas. A posição da região reflete uma base de 5G madura e investimentos contínuos em espectro. A AT&T concluiu a aquisição da licença de espectro da EchoStar em julho de 2026 por 23 bilhões de USD. A aquisição adicionou 50 MHz de espectro de baixa e média frequência em praticamente todos os mercados dos EUA. As novas camadas de espectro exigem planejamento de cobertura, interferência e parâmetros em muitos sites. Doze operadoras norte-americanas haviam lançado pelo menos uma rede 5G autônoma comercial até março de 2026. O Canadá também deu continuidade a um ciclo de planejamento após a aquisição das licenças de espectro de 3800 MHz em 2025. O México contribui com oportunidades menores de modernização vinculadas a programas de competição e inclusão digital. A América do Sul está emergindo à medida que as operadoras no Brasil e no Chile adaptam suas redes LTE para a migração ao 5G.
Mercado de Software de Planejamento e Otimização de RAN na Europa e APAC
A Europa possui uma base madura de operadoras de redes móveis e um ambiente ativo de definição de políticas para Open RAN. A harmonização de espectro e as metas de conectividade sustentam a continuidade das atualizações de rede. A Ericsson estendeu sua parceria com a Virgin Media O2 em março de 2026 por 5 anos. [5]Fonte: Ericsson, "Ericsson to Become Virgin Media O2's Primary RAN Partner," Ericsson, ericsson.com O acordo abrange a maior parte da rede de rádio nacional da operadora e inclui software de inteligência artificial e aprendizado de máquina. Alemanha, França e Reino Unido são os principais centros de demanda regional. A Ásia-Pacífico combina alta escala de rede com trabalhos pioneiros em planejamento nativo de IA e Open RAN. A China requer ferramentas capazes de lidar com configurações de rede de grande escala. Japão, Coreia do Sul e Índia acrescentam demanda por meio da adoção de tecnologias avançadas e da contínua expansão do 5G.
Mercado de Software de Planejamento e Otimização de RAN no Oriente Médio e África
A África tem previsão de crescimento a um CAGR de 19,87% até 2031, a taxa geográfica mais rápida nas estimativas fornecidas. A GSMA projetou menos de 100 milhões de conexões 5G na África até o final de 2026 e mais de 380 milhões até 2030. Essa expansão requer capacidades de planejamento à medida que as operadoras adicionam sites 5G e camadas de espectro. O mercado de Software de Planejamento e Otimização de RAN tem espaço para crescer onde tecnologias legadas permanecem em operação durante o lançamento do 5G. Gana removeu os direitos exclusivos de atacado de 5G de uma operadora em julho de 2026, favorecendo um ambiente de planejamento mais competitivo. O Oriente Médio é menor, mas de alto valor, liderado pela Arábia Saudita e pelos Emirados Árabes Unidos. Programas de cidades inteligentes e implantações urbanas densas exigem modelagem detalhada de cobertura para ambientes construídos complexos.

Cenário Competitivo
O mercado de Software de Planejamento e Otimização de RAN inclui grandes fornecedores de equipamentos e fornecedores especializados de software. Os fornecedores de equipamentos podem agrupar funções de planejamento e otimização com hardware de rádio e sistemas de suporte operacional. Os fornecedores especializados competem por meio de neutralidade em relação ao fornecedor e cobertura de múltiplas tecnologias de acesso por rádio. Grandes fornecedores se beneficiam de bases de clientes instaladas, integrações certificadas e recursos de dados específicos de rádio. O acordo da Ericsson com a Virgin Media O2 em 2026 ilustra a capacidade dos fornecedores estabelecidos de estender os relacionamentos de rádio por meio de software e funções de IA. Isso pode limitar as oportunidades para fornecedores independentes nas principais contas de operadores. A concorrência também se concentra em funções de IA para formação de feixe, ajuste de parâmetros de células e calibração de gêmeos digitais. Essas capacidades são cada vez mais tratadas como recursos proprietários de produtos, em vez de funções de serviço padrão.
O planejamento de 5G privado e de host neutro permanece menos plenamente atendido por ferramentas projetadas para redes macro de área ampla. A Ranplan e a iBwave estão posicionadas em requisitos de planejamento que incluem cobertura interna e design em nível de edifício. Essa área pode atrair o interesse de fornecedores maiores que buscam entrada mais rápida em aplicações de rede privada. A otimização com consciência de energia é outra área onde os fornecedores podem conectar funções de software às necessidades de eficiência dos operadores. A oferta de IA em RAN da Ericsson inclui formação de feixe gerenciada por IA e outras funções dentro de uma assinatura de software. Fornecedores que podem documentar resultados de energia podem fortalecer sua posição comercial. O setor de Software de Planejamento e Otimização de RAN também está se movendo em direção a ferramentas que combinam dados de planejamento com decisões operacionais.
A IA agêntica governada é uma área emergente para fluxos de trabalho de engenharia de rádio. A TEOCO Aircom lançou o raNora em março de 2026 para investigação de dados, análise de cobertura, planejamento de sites e validação de dados.[6]TEOCO Aircom, "raNora: IA Agêntica para Planejamento de Rádio Autônomo," TEOCO Aircom, teocoaircom.com A plataforma utiliza um mecanismo de raciocínio baseado em modelo de linguagem e uma arquitetura multiagente treinada em telecomunicações. A Mavenir lançou uma Estrutura de Garantia de Serviço Agêntica em junho de 2026 para operações de rede automatizadas em múltiplos domínios. Essas iniciativas mostram como os fornecedores estão estendendo as funções de IA para fluxos de trabalho operacionais controlados. A União Internacional de Telecomunicações fornece a base técnica para avaliar as afirmações de eficiência no uso do espectro. A concentração de mercado não pode ser quantificada a partir do material fornecido porque ele não apresenta participação de mercado combinada para os principais fornecedores.
Líderes do Setor de Software de Planejamento e Otimização de RAN
-
Telefonaktiebolaget LM Ericsson
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
ZTE Corporation
-
Infovista SAS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software de Planejamento e Otimização de RAN
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- ZTE Corporation
- Infovista SAS
- TEOCO Corporation
- Forsk SAS
- Keysight Technologies, Inc.
- VIAVI Solutions Inc.
- Amdocs Limited
- Comarch S.A.
- Anritsu Corporation
- Ranplan Wireless Network Design Ltd.
- iBwave Solutions Inc.
- Rohde & Schwarz GmbH & Co. KG
- Samsung Electronics Co., Ltd.
- Mavenir Systems, Inc.
- RADCOM Ltd.
- Siradel SAS
- ATDI S.A.S.
- Accuver Co., Ltd.
- Ascom Holding AG
- CommScope, Inc.

Recent Industry Developments in Mercado de Software de Planejamento e Otimização de RAN
- Julho de 2026: A Infovista apresentou novas versões do VistaPlan Go e do Planet 26, adicionando suporte à API de Propagação do Google Cloud, modelagem de vegetação aprimorada e análise de KPI de acesso sem fio fixo para planejamento e otimização de RAN aprimorados.
- Março de 2026: A Ericsson estendeu sua parceria com a Virgin Media O2 por cinco anos, cobrindo a maior parte da RAN do operador no Reino Unido e implantando software de IA/aprendizado de máquina para otimização de desempenho de rede em tempo real.
- Março de 2026: A Aircom, uma empresa da TEOCO, lançou o raNora, uma plataforma de IA agêntica para fluxos de trabalho de planejamento e engenharia de rádio, incluindo investigação de dados de rede, análise de cobertura e planejamento de sites.
- Fevereiro de 2026: A Aircom, uma empresa da TEOCO, lançou o Mentor v2025.2 com capacidades aprimoradas do CogniSense para monitoramento contínuo de desempenho de rede, detecção antecipada de problemas e certificação automatizada de desempenho de sites.


Escopo do Relatório Global do Mercado de Software de Planejamento e Otimização de RAN
O Mercado de Software de Planejamento e Otimização de RAN inclui software e serviços relacionados utilizados para planejamento de RAN, design, otimização, gerenciamento de desempenho, planejamento de capacidade, análise de cobertura e gerenciamento de interferência em redes 4G, 5G e emergentes. A receita de mercado inclui licenças de software, assinaturas, SaaS, manutenção, implementação, integração, consultoria e serviços de suporte diretamente atribuíveis a essas soluções. A receita é estimada usando divulgações de fornecedores, portfólios de produtos, implantações de clientes, contratos e pesquisas primárias e secundárias, com receitas mais amplas de plataformas de telecomunicações alocadas apenas ao componente de planejamento e otimização de RAN; hardware de RAN, construção, OSS/BSS genérico e serviços de TI não relacionados são excluídos.
O Relatório do Mercado de Software de Planejamento e Otimização de RAN é Segmentado por Componente (Software e Serviços), Modo de Implantação (Local, Baseado em Nuvem e Outros), Aplicação (Planejamento e Design de RAN, Otimização, Gerenciamento de Desempenho, Planejamento de Capacidade, Análise de Cobertura e Propagação, Gerenciamento de Interferência e Outras Aplicações), Usuário Final (Operadores de Rede Móvel, Operadores de Rede Neutra e Rede Privada, Empresas, Organizações Governamentais e de Segurança Pública, e Fornecedores de Equipamentos de Rede e Integradores de Sistemas) e Geografia. As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Software |
| Serviços |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Planejamento e Design de RAN |
| Otimização de RAN |
| Gerenciamento de Desempenho |
| Planejamento de Capacidade |
| Análise de Cobertura e Propagação |
| Gerenciamento de Interferência |
| Outras Aplicações |
| Operadores de Rede Móvel |
| Operadores de Rede Neutra e Rede Privada |
| Empresas |
| Organizações Governamentais e de Segurança Pública |
| Fornecedores de Equipamentos de Rede e Integradores de Sistemas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Türkiye | |
| Israel | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Componente | Software | |
| Serviços | ||
| Por Modo de Implantação | Local | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Aplicação | Planejamento e Design de RAN | |
| Otimização de RAN | ||
| Gerenciamento de Desempenho | ||
| Planejamento de Capacidade | ||
| Análise de Cobertura e Propagação | ||
| Gerenciamento de Interferência | ||
| Outras Aplicações | ||
| Por Usuário Final | Operadores de Rede Móvel | |
| Operadores de Rede Neutra e Rede Privada | ||
| Empresas | ||
| Organizações Governamentais e de Segurança Pública | ||
| Fornecedores de Equipamentos de Rede e Integradores de Sistemas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Türkiye | ||
| Israel | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de planejamento e otimização de RAN?
As previsões indicam expansão para 7,65 bilhões de USD até 2031 a um CAGR de 17,96%.
O que está impulsionando a demanda por software de planejamento e otimização de RAN?
A densificação do 5G, as redes multitecnológicas, as restrições de espectro, a computação em nuvem e as implantações de Open RAN estão aumentando as necessidades de planejamento e otimização.
Qual modo de implantação está crescendo mais rapidamente?
A implantação baseada em nuvem tem previsão de crescer a um CAGR de 19,52% até 2031 porque grandes cargas de trabalho de modelagem requerem capacidade computacional flexível.
Qual aplicação tem a perspectiva de crescimento mais elevada?
A Otimização de RAN tem previsão de crescer a um CAGR de 20,01% até 2031 e representou 18,06% do valor de aplicação em 2025.
Quem são os principais usuários finais dessas ferramentas?
Os operadores de rede móvel detinham 64,07% dos gastos dos usuários finais em 2025, enquanto os operadores de rede neutra e rede privada têm a perspectiva de crescimento mais rápida.
Qual região tem a perspectiva de crescimento mais forte?
A África tem previsão de crescer a um CAGR de 19,87% até 2031 à medida que as conexões e implantações de 5G aumentam em todo o continente.
Página atualizada pela última vez em:



