
Taille et Part du Marché de la Viande Bovine Transformée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
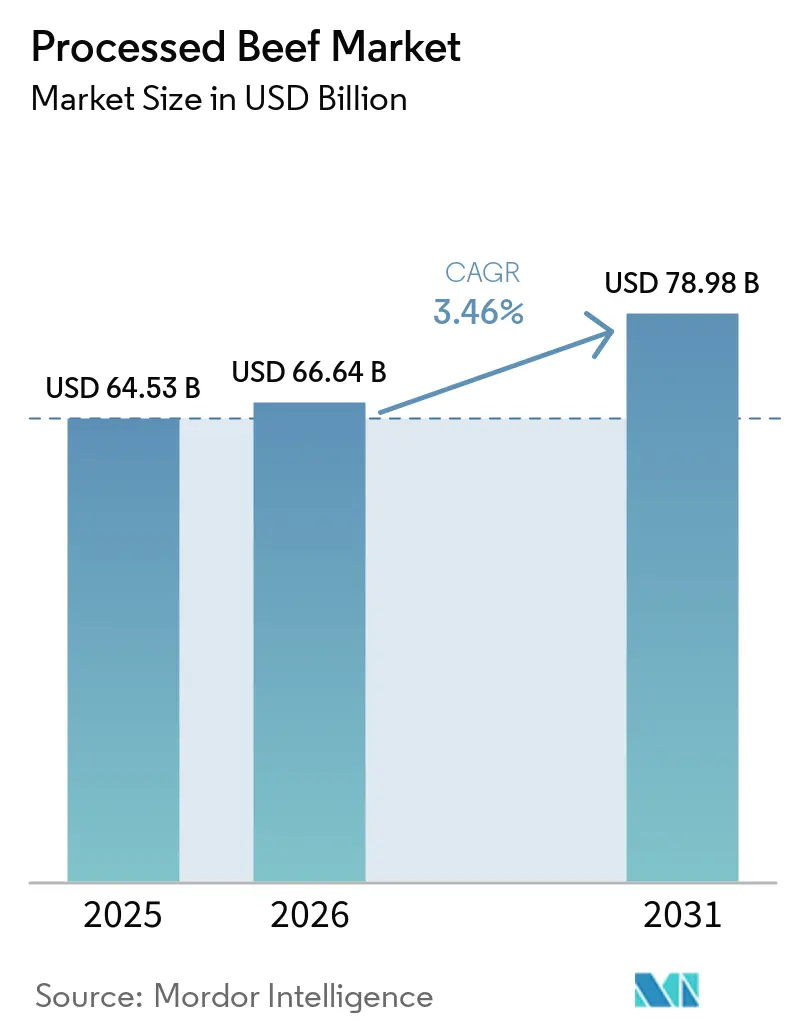
| Taille du Marché (2026) | 66.64 Milliards de dollars |
| Taille du Marché (2031) | 78.98 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.46 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
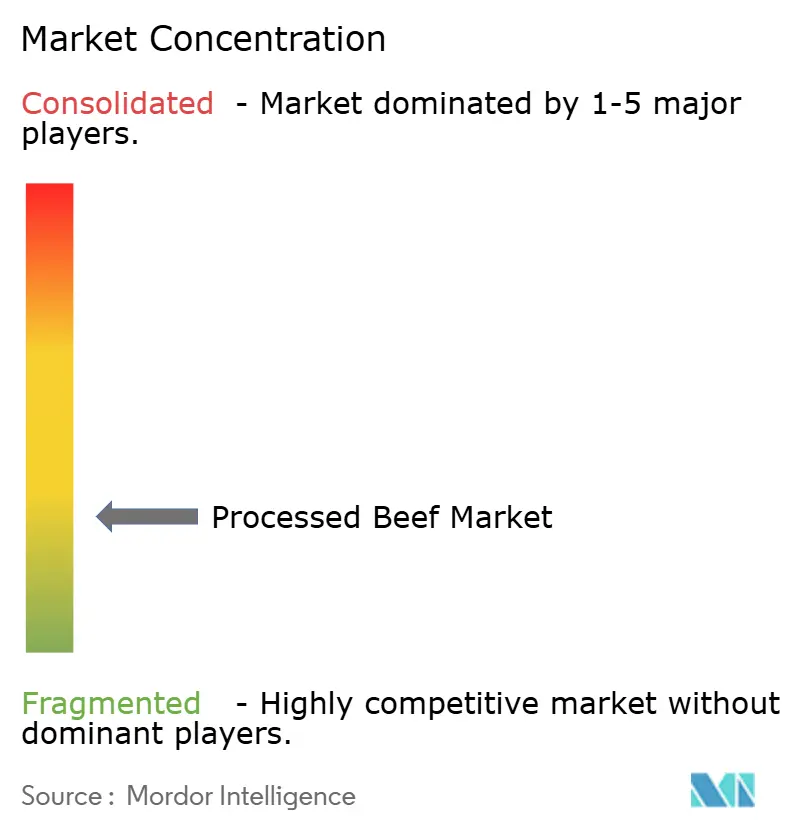
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Viande Bovine Transformée par Mordor Intelligence
La taille du marché de la viande bovine transformée était évaluée à 64,53 milliards USD en 2025 et devrait croître de 66,64 milliards USD en 2026 pour atteindre 78,98 milliards USD d'ici 2031, à un TCAC de 3,46 % durant la période de prévision (2026-2031). La demande reste stable car les consommateurs apprécient la commodité des protéines, tandis que les transformateurs innovent autour de la traçabilité par blockchain, des recettes à étiquette propre et du traitement à haute pression qui prolongent la durée de conservation réfrigérée sans conservateurs. L'Amérique du Nord conserve une avance de 39,44 % en termes de revenus grâce à des réseaux de commerces de proximité bien établis et à la consommation de bœuf par habitant la plus élevée au monde. L'Asie-Pacifique affiche la dynamique régionale la plus rapide avec un TCAC de 3,92 %, portée par la hausse des revenus de la classe moyenne et les corridors d'exportation halal qui ouvrent de nouveaux débouchés pour les snacks de bœuf à longue conservation. L'intensité concurrentielle est modérée, mais les cinq premiers fournisseurs orientent néanmoins leurs capitaux vers l'automatisation et le réalignement des capacités pour compenser les stocks de bovins serrés et les fluctuations des coûts des intrants.
Points Clés du Rapport
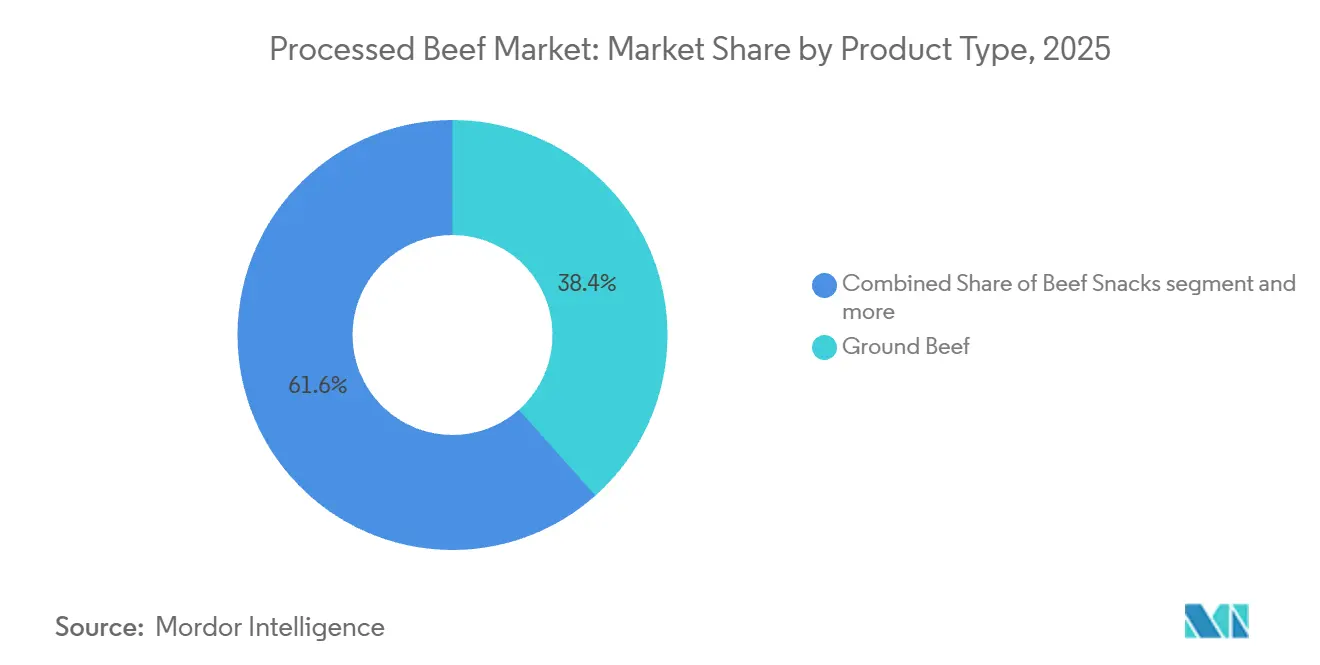
- Par type de produit, le bœuf haché a dominé avec 38,43 % de la part de marché du bœuf transformé en 2025, tandis que les snacks à base de bœuf devraient progresser à un CAGR de 4,62 % jusqu'en 2031.
- Par méthode de transformation, le frais-réfrigéré représentait 43,78 % de la taille du marché du bœuf transformé en 2025, tandis que les produits prêts-à-consommer et prêts-à-réchauffer sont positionnés pour une croissance à un CAGR de 4,25 % durant 2026-2031.
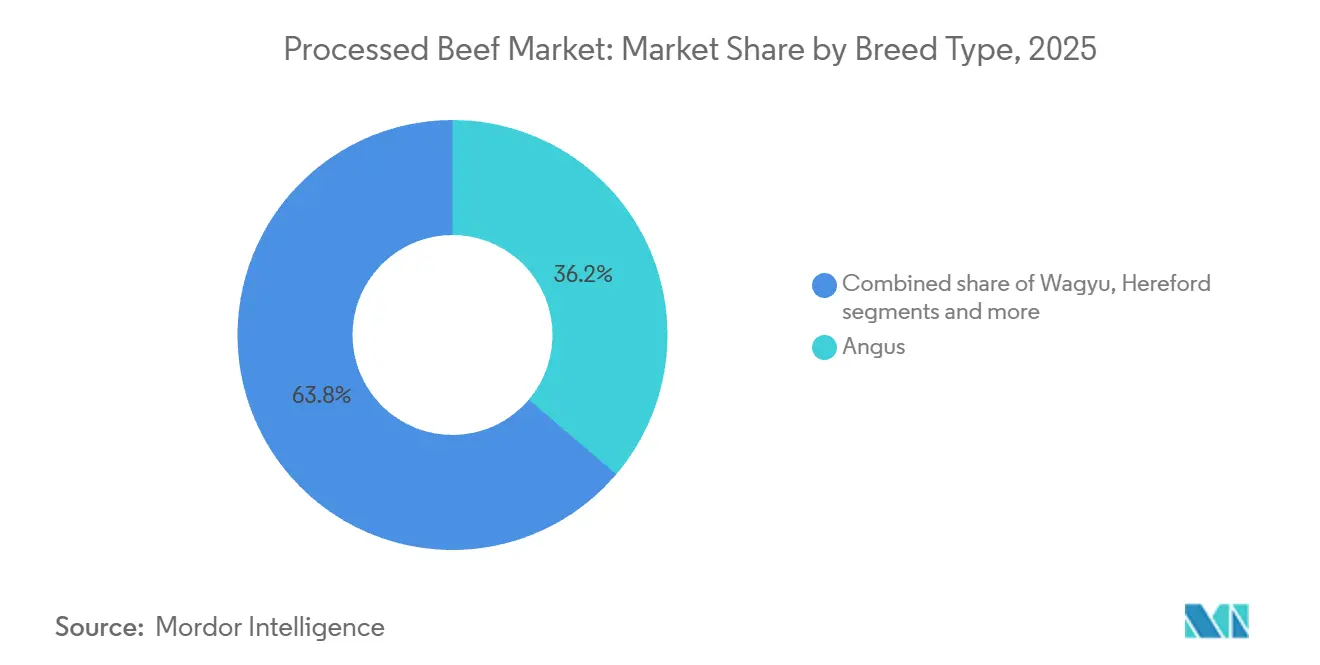
- Par race, l'Angus représentait 36,21 % de la taille du marché du bœuf transformé en 2025, tandis que le Wagyu devrait afficher le CAGR le plus rapide à 5,37 % durant 2026-2031.
- Par canal de distribution, le commerce hors établissement a capté 63,35 % des revenus en 2025 ; le commerce en établissement devrait progresser à un CAGR de 6,45 %.
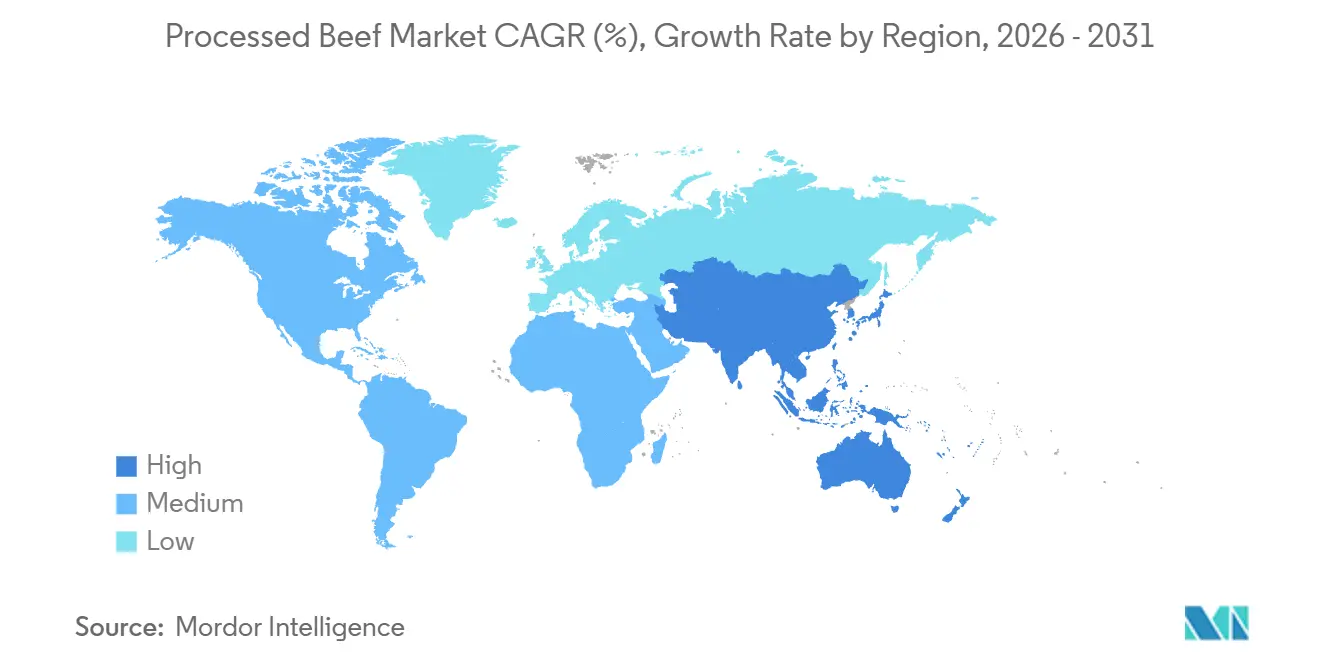
- Par région, l'Amérique du Nord représentait 39,44 % des revenus mondiaux en 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 3,92 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande croissante de snacks de bœuf à longue conservation | +0.8% | Amérique du Nord, centres urbains d'Asie-Pacifique, Moyen-Orient | Court terme (≤ 2 ans) |
| Traçabilité par blockchain dans les gammes premium | +0.6% | Amérique du Nord, Union Européenne, Moyen-Orient, Australie | Moyen terme (2-4 ans) |
| Adoption du traitement à haute pression (THP) | +0.7% | Union Européenne, Amérique du Nord, pôles d'exportation Asie-Pacifique | Moyen terme (2-4 ans) |
| Références halal pour les marchés d'exportation | +0.9% | Émirats Arabes Unis, Arabie Saoudite, Indonésie, Malaisie, Afrique du Nord | Court terme (≤ 2 ans) |
| Premiumisation via le bœuf nourri à l'herbe et sans antibiotiques | +0.5% | Amérique du Nord, Europe occidentale, Australie | Moyen terme (2-4 ans) |
| Automatisation du tranchage et de l'emballage | +0.4% | Australie, Amérique du Nord, Union Européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante de Snacks de Bœuf à Longue Conservation dans les Circuits de Proximité
Le déploiement national par Jack Link's de tranches de bœuf à trois ingrédients en mars 2026 — bœuf nourri à l'herbe, vinaigre et sel, apportant 31 grammes de protéines par sachet de 57 grammes — illustre la convergence entre la reformulation à étiquette propre et l'expansion dans les circuits de proximité. Le lancement en février 2026 de Carnivore Bites, un format vrac de 65 pièces au prix de 19,99 USD, cible les consommateurs soucieux du rapport qualité-prix qui délaissent les barres et boissons protéinées, repositionnant le jerky de snack d'impulsion en produit de garde-manger. Les collaborations de marques amplifient l'essai : le jerky de bœuf Jack Link's Doritos Nacho Cheese, lancé en février 2026 en partenariat avec PepsiCo, exploite la puissance de distribution de Frito-Lay pour placer des snacks protéinés dans plus de 180 000 commerces de proximité, tandis que le jerky coréen Ssamjang en édition limitée inspiré de Squid Game (septembre 2024) a généré une hausse de 22 % de l'engagement des millennials via la gamification par QR code. Les technologies de conservation naturelle — séchage à l'air, marinades à base de vinaigre et THP — éliminent le nitrite de sodium tout en maintenant une durée de conservation ambiante de 12 à 18 mois, satisfaisant aux directives de la FDA de 2025 plafonnant le nitrite à 120 ppm dans le bœuf prêt à consommer. La pénétration dans les circuits de proximité est cruciale : les ventes de snacks protéinés dans les commerces de proximité américains ont progressé de 14 % en 2025, dépassant la croissance totale du magasin de 3,2 %, les formats à emporter s'alignant sur les occasions de consommation des navetteurs et des personnes en déplacement, selon la NACS.
Intégration de la Traçabilité par Blockchain dans les Gammes Premium
Le projet pilote de BeefLedger en 2024 avec Meat and Livestock Australia a démontré que la traçabilité vérifiée par blockchain commande des primes de prix de 8 à 12 % sur les marchés d'exportation, les acheteurs du Moyen-Orient accordant la priorité à la certification halal, à l'historique des parcs d'engraissement et aux allégations sans antibiotiques[1]. MBRF Global Foods, constituée à la suite de la fusion de Marfrig avec BRF en juin 2025, déploie la blockchain sur les exportations de bœuf Angus brésilien vers les Émirats Arabes Unis et l'Arabie Saoudite, en enregistrant les données de l'élevage au port sur Hyperledger Fabric afin de satisfaire aux exigences de diligence raisonnable des importateurs en vertu du Décret-Loi Fédéral des Émirats Arabes Unis n° 2 de 2024 sur la traçabilité alimentaire. Les transformateurs américains font face à une pression parallèle : les obligations de traçabilité FSMA 204 entrant en vigueur en novembre 2026 exigent un suivi au niveau du lot pour le bœuf réfrigéré, et la blockchain offre des pistes d'audit immuables qui réduisent la charge de conformité de 30 à 40 % par rapport à la tenue manuelle des registres selon la FDA. Les études sur la disposition à payer des consommateurs montrent que l'accès par code QR aux données au niveau de l'exploitation augmente l'intention d'achat de 18 points de pourcentage parmi les ménages américains gagnant plus de 75 000 USD par an, validant la blockchain comme un outil générateur de marges plutôt qu'un centre de coûts. Les transformateurs australiens, Kilcoy Global Foods et Australian Meat Group, intègrent la blockchain avec des systèmes de découpe assistés par intelligence artificielle pour relier les données de rendement au niveau de la carcasse aux découpes primaires en aval, permettant une assurance qualité en temps réel et le respect des spécifications propres à chaque client.
Adoption du Traitement à Haute Pression Prolongeant la Durée de Conservation Sans Conservateurs
Le THP applique une pression hydrostatique de 400 à 600 MPa au bœuf emballé pendant 3 à 6 minutes, atteignant une réduction de plus de 5 log de Listeria monocytogenes et E. coli O157:H7 sans dégradation thermique de la myoglobine ni de la texture, selon le Journal of Food Science[2]. Des essais évalués par des pairs démontrent que le bœuf haché traité par THP maintient la sécurité microbiologique et la stabilité de la couleur pendant 45 à 60 jours sous réfrigération, contre 14 à 21 jours pour le produit non traité, permettant aux transformateurs de desservir des marchés éloignés sans congélation ni conservateurs chimiques. Le Règlement de l'Union européenne 2019/1021 limite le nitrite de sodium dans le bœuf séché à 150 mg/kg, et le THP offre une voie sans nitrite pour satisfaire aux normes de sécurité tout en préservant les profils aromatiques du bœuf séché — les transformateurs espagnols et italiens ont adopté le THP pour le bœuf de style prosciutto et la bresaola, atteignant une extension de 30 % de la durée de conservation et une réduction de 12 % des déchets liés à l'altération. Les détaillants premium nord-américains, Whole Foods et Sprouts, imposent le THP pour les références de bœuf haché frais afin de minimiser le risque de rappel, et les transformateurs rapportent que le coût du THP de 0,15 à 0,25 USD par livre est compensé par la réduction des pertes et l'extension du rayon de distribution. Les coûts des équipements THP — 1,5 à 3,0 millions USD par cuve de 350 litres — favorisent les grands transformateurs et les co-fabricants, créant une pression à la consolidation alors que les acteurs de taille intermédiaire externalisent le THP auprès de fabricants à façon.
Expansion des Références Halal et Spécifiques aux Régions pour les Marchés d'Exportation
Les exportations américaines de bœuf vers les marchés du Moyen-Orient ont atteint 456 millions USD en 2025, en hausse de 19 % d'une année sur l'autre, le bœuf transformé certifié halal — bœuf haché, jerky et kofta prêt à consommer — représentant 34 % du volume, selon la Fédération américaine d'exportation de viande. Les transformateurs brésiliens dominent le commerce halal : l'ABIEC (Associação Brasileira das Indústrias Exportadoras de Carnes) rapporte que le Brésil a exporté 1,89 million de tonnes de bœuf en 2025, les Émirats arabes unis, l'Arabie saoudite et l'Égypte absorbant 28 % du volume, et le bœuf transformé certifié halal (burgers, saucisses, corned-beef en conserve) a progressé de 16 % en 2025 à mesure que les détaillants du Moyen-Orient développent leurs rayons surgelés. Le triplement des importations brésiliennes de bœuf par les Émirats arabes unis en 2024 — de 47 000 tonnes en 2023 à 141 000 tonnes en 2024 — reflète l'émergence de Dubaï comme plaque tournante de réexportation de bœuf transformé halal vers l'Afrique de l'Est et l'Asie du Sud. Les quotas d'importation de bœuf de la Chine pour 2026 allouent 15 % du volume aux fournisseurs certifiés halal, créant des opportunités pour les transformateurs indonésiens et malaisiens de desservir les provinces à majorité musulmane, bien que l'administration des quotas et les droits de sauvegarde contraignent la croissance selon les Douanes chinoises. La fragmentation des certifications reste un obstacle : les Émirats arabes unis acceptent 12 organismes de certification halal, l'Arabie saoudite en reconnaît 8, et l'Indonésie impose la certification LPPOM MUI, obligeant les exportateurs à maintenir des pistes d'audit parallèles et augmentant les coûts de conformité par unité de 0,05 à 0,08 USD.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des prix des parures et du bœuf maigre | -0.7% | Amérique du Nord, Australie, Brésil | Court terme (≤ 2 ans) |
| Contrôle accru des nitrites et nitrates | -0.4% | Union Européenne, Amérique du Nord, Australie | Moyen terme (2-4 ans) |
| Pression sur les coûts logistiques de la chaîne du froid | -0.3% | Amérique du Nord, Union Européenne, corridors d'importation Asie-Pacifique | Moyen terme (2-4 ans) |
| Évolution du commerce de détail vers le frais plutôt que le transformé | -0.5% | Zones urbaines d'Amérique du Nord, Europe occidentale, métropoles australiennes | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contrôle Croissant des Nitrites et Nitrates dans les Produits Séchés
Les directives de la FDA de 2025 ont plafonné le nitrite de sodium dans les produits de bœuf prêts à consommer à 120 ppm, contre la limite précédente de 200 ppm, forçant la reformulation des jerkys, charcuteries et saucisses séchées[3]. Le Règlement de l'Union européenne 2019/1021 limite le nitrite de sodium à 150 mg/kg dans le bœuf séché, et le plan d'action national français de 2024 vise une réduction de 25 % de l'utilisation des nitrites d'ici 2027, poussant les transformateurs à adopter la poudre de céleri (nitrate naturellement présent) ou le THP comme alternatives. Les groupes de défense des consommateurs — Centre pour la science dans l'intérêt public, Groupe de travail sur l'environnement — citent des études épidémiologiques reliant la consommation de nitrites au risque de cancer colorectal, et des recours collectifs déposés en Californie en 2024 allèguent que les transformateurs n'ont pas divulgué la formation de nitrosamines lors de la cuisson, selon le Centre pour la science dans l'intérêt public. Les coûts de reformulation sont non négligeables : remplacer le nitrite de sodium par de la poudre de céleri augmente les coûts des ingrédients de 0,12 à 0,18 USD par livre, et les essais sensoriels montrent que le bœuf séché à la poudre de céleri obtient des scores inférieurs de 8 à 12 % en intensité aromatique et en stabilité de la couleur par rapport aux témoins au nitrite de sodium, selon le Journal of Food Science. La gamme de bœuf à trois ingrédients de Jack Link's, lancée en mars 2026 avec du bœuf nourri à l'herbe, du vinaigre et du sel, démontre que le positionnement à étiquette propre peut commander des primes de prix de 15 à 20 %, compensant les coûts de reformulation, mais les marques historiques font face à un risque d'actifs échoués si elles ne peuvent pas faire pivoter rapidement leurs portefeuilles de références. La fragmentation réglementaire complique les stratégies d'exportation : le Japon autorise 200 ppm de nitrite de sodium, la Chine permet 150 ppm, et les Émirats arabes unis se réfèrent au Codex Alimentarius (156 ppm), obligeant les transformateurs à maintenir des formulations spécifiques à chaque région et augmentant la complexité des références de 30 à 40 %.
La Dépendance à la Chaîne du Froid Alourdit les Coûts Logistiques du Bœuf Réfrigéré
Les mandats de traçabilité FSMA 204 entrant en vigueur en novembre 2026 exigent des enregistrements d'expédition avec surveillance de la température pour le bœuf réfrigéré, ajoutant 0,08 à 0,12 USD par livre en frais de conformité à mesure que les transformateurs déploient des capteurs IoT, une journalisation en nuage et des audits tiers. Les tarifs du transport frigorifique en Amérique du Nord ont atteint en moyenne 2,85 USD par mile au premier trimestre 2026, en hausse de 11 % d'une année sur l'autre, sous l'effet de la volatilité des prix du diesel et des pénuries de chauffeurs — l'Association américaine du transport routier signale un déficit de 78 000 chauffeurs, les segments frigorifiques connaissant un taux de rotation 15 % plus élevé que les camions à bâche. Les lacunes de l'infrastructure de la chaîne du froid contraignent la croissance dans les marchés émergents : la capacité de stockage frigorifique de l'Inde totalise 37 millions de tonnes, mais seulement 4 % est dédié à la viande, et les coupures de courant perturbent le contrôle de la température dans 18 à 22 % des expéditions, forçant les transformateurs à s'appuyer excessivement sur les formats congelés qui sacrifient les marges, selon le Centre national pour le développement de la chaîne du froid (NCCD). Les coûts logistiques de la chaîne du froid en Chine — 0,22 à 0,28 USD par livre pour le bœuf réfrigéré contre 0,12 à 0,15 USD pour le congelé — incitent les importateurs à privilégier le congelé au réfrigéré, limitant la pénétration des produits premium, selon China Cold Chain Logistics. Les transformateurs investissent dans des emballages isolants et des matériaux à changement de phase pour prolonger la durée de conservation ambiante : le PCM-28 de Cryopak maintient 2 à 4 °C pendant 72 heures sans réfrigération, permettant des expéditions directes aux consommateurs, mais les coûts d'emballage augmentent de 0,35 à 0,50 USD par unité. L'harmonisation réglementaire reste insaisissable : l'UE impose une surveillance continue de la température pour le bœuf réfrigéré, tandis que le Service d'inspection et de sécurité alimentaire américain accepte les indicateurs temps-température, et l'Australie exige un suivi GPS en temps réel, obligeant les exportateurs à sur-ingéniérer les systèmes de chaîne du froid pour satisfaire à la juridiction la plus stricte, selon le Service d'inspection et de sécurité alimentaire (FSIS).
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Le Bœuf Haché Ancre les Volumes, les Snacks Captent la PremiumisationLe bœuf haché représente 38,43 % de la part de marché en 2025, ancré par la demande de la restauration commerciale — les restaurants à service rapide et les acheteurs institutionnels consomment 62 % de la production américaine de bœuf haché — et par la pénétration des marques de distributeur au détail, qui a atteint 47 % de part en 2025, les épiciers appliquant une tarification au coût majoré pour concurrencer les références de marques. Les snacks à base de bœuf constituent le segment à la croissance la plus rapide à un CAGR de 4,62 % durant 2026-2031, portés par la reformulation en étiquette propre et les collaborations de marques : la gamme à trois ingrédients de Jack Link's (mars 2026) et le jerky Doritos Nacho Cheese (février 2026) illustrent comment l'innovation aromatique et la simplification des listes d'ingrédients débloquent la croissance dans le canal de la distribution de proximité. Les charcuteries de bœuf cuites et fumées — pastrami, corned beef — font face à des vents contraires liés à la controverse sur les nitrites, le Règlement UE 2019/1021 plafonnant le nitrite de sodium à 150 mg/kg et contraignant les transformateurs à adopter la poudre de céleri ou le traitement haute pression (HPP), augmentant les coûts de 0,12 à 0,18 USD par livre. Les spécialités de bœuf surgelé — boulettes de viande, steaks hachés et plats cuisinés à valeur ajoutée — servent les marchés institutionnels et d'exportation, le Brésil ayant exporté 1,89 million de tonnes de bœuf en 2025, dont 34 % étaient du bœuf transformé surgelé destiné aux marchés halal du Moyen-Orient et d'Afrique du Nord, selon l'ABIEC.
Le bœuf séché et à conservation ambiante — jerky, biltong, corned beef en conserve — bénéficie de l'économie de la distribution ambiante, éliminant les coûts de la chaîne du froid de 0,22 à 0,28 USD par livre et permettant la pénétration des marchés ruraux et émergents où l'infrastructure de réfrigération est limitée, selon China Cold Chain Logistics. Les produits de bœuf prêts-à-consommer — kits repas, plats cuisinés au micro-ondes — gagnent du terrain à mesure que les détaillants déploient des formats inspirés par les chefs, en portion individuelle : le Meal Simple Parmesan Stuffed Beef Flank Steak de H-E-B et le Homestyle Braised Beef de Fresco Foods (frais, jamais surgelé, sans conservateurs) concurrencent directement les restaurants à service rapide en proposant des repas de qualité restaurant avec des temps de préparation inférieurs à 20 minutes. Le bœuf en conserve et en conditionnement aseptique — corned beef, ragoût de bœuf — reste un produit de base dans les circuits militaires et de préparation aux situations d'urgence, l'Agence de Logistique de Défense américaine ayant acheté 47 millions de livres de bœuf en conserve au cours de l'exercice budgétaire 2025, mais la demande des consommateurs est stable, les jeunes générations préférant les formats frais et surgelés.

Par Méthode de Transformation :
Le Frais-Réfrigéré Domine, le Prêt à Consommer Gagne des PartsLa transformation frais-réfrigéré détient 43,78 % de part de marché en 2025, au service des rayons viande de la grande distribution et des opérateurs de restauration qui privilégient la stabilité de la couleur et la fraîcheur perçue, mais la dépendance à la chaîne du froid ajoute 0,08 à 0,12 USD par livre en coûts de conformité FSMA 204 et 0,22 à 0,28 USD par livre en logistique réfrigérée. Les formats prêts à consommer et prêts à chauffer sont le segment à la croissance la plus rapide avec un TCAC de 4,25 % durant 2026-2031, à mesure que les détaillants déploient des kits repas individuels au micro-ondes qui concurrencent les restaurants à service rapide : le kit de dîner Velveeta Beef Stroganoff One Pan de Kraft Heinz et le kit Beef Philly Cheese Steak de J.T.M. (1 kg, pour 4 sandwichs) illustrent l'innovation axée sur la commodité. La transformation congelée représente 28 % de part en 2025, dominée par les acteurs orientés vers l'exportation — les 1,89 million de tonnes d'exportations de bœuf du Brésil en 2025 comprenaient 642 000 tonnes de bœuf transformé congelé (burgers, saucisses, boulettes de viande) destinés aux marchés halal du Moyen-Orient. La transformation en conserve et aseptique sert des applications de niche — approvisionnement militaire, rations d'urgence, vente au détail à longue conservation — mais fait face à des baisses de volume à mesure que les consommateurs passent aux formats congelés et frais ; la consommation américaine de bœuf en conserve a chuté de 3,2 % en 2025, selon l'USDA.
Le THP remodèle l'économie du frais-réfrigéré : les transformateurs rapportent qu'une pression de 600 MPa pendant 3 minutes prolonge la durée de conservation de 30 à 50 % sans nitrites, permettant la distribution vers des marchés situés à plus de 1 600 km des installations de production et réduisant les déchets liés à l'altération de 12 %, selon le Journal of Food Science. Les formats prêts à consommer bénéficient de l'automatisation : les systèmes de portionnement assistés par intelligence artificielle dans l'usine de JBS à Cactus, Texas (expansion de 150 millions USD, achèvement prévu début 2027) offrent une précision de ±2 grammes pour les composants de kits repas individuels, réduisant les coûts de main-d'œuvre de 30 % et améliorant la cohérence du rendement. La transformation congelée fait face à une pression sur les marges due aux coûts énergétiques — la surgélation consomme 0,18 à 0,22 kWh par livre, et les tarifs industriels de l'électricité aux États-Unis ont augmenté de 9 % en 2025 — mais les formats congelés restent essentiels pour les marchés d'exportation où l'infrastructure de la chaîne du froid est peu fiable. Le déclin du bœuf en conserve reflète des changements générationnels : Power of Meat 2026 rapporte que les ménages de moins de 45 ans ont acheté 42 % moins de bœuf en conserve en 2025 par rapport à 2020, préférant les formats congelés et frais qui s'alignent sur les tendances de la préparation des repas et de la cuisine en lot.
Par Type de Race :
L'Angus Ancre la Distribution Premium, le Wagyu Capte la Hausse de la RestaurationLe bœuf Angus commande 36,21 % de part de marché en 2025, ancré par la notoriété de la marque USDA Certified Angus Beef® et les programmes de marques de distributeur des détaillants — le bœuf haché Angus Kirkland Signature de Costco et la gamme Angus Choice de Walmart exploitent l'étiquetage spécifique à la race pour justifier des primes de prix de 12 à 18 % par rapport au bœuf ordinaire, selon l'USDA. Le Wagyu est le segment à la croissance la plus rapide avec un TCAC de 5,37 % durant 2026-2031, porté par la libéralisation des exportations japonaises et les producteurs australiens de Wagyu ciblant les circuits de restauration américains et chinois avec des scores de persillage (BMS 6-9) qui commandent des primes de prix de 3 à 5 fois supérieures au bœuf ordinaire. Les exportations brésiliennes d'Angus certifié ont bondi de 34 % en 2025, atteignant 127 000 tonnes, les acheteurs du Moyen-Orient et des États-Unis accordant la priorité à la provenance vérifiée par race et à la traçabilité par blockchain, selon l'ABIEC. Les races Hereford et Charolais servent des segments de niche nourris à l'herbe et biologiques, le Hereford représentant 8 % de la production américaine de bœuf nourri à l'herbe en 2025, mais la faible notoriété de la marque contraint la pénétration dans la grande distribution, selon l'USDA. Les autres races, y compris les croisements et les hybrides bœuf-laitier, approvisionnent les marchés du bœuf haché ordinaire et du bœuf transformé, où les déclarations spécifiques à la race offrent une valorisation minimale des prix.
Le TCAC prévisionnel de 5,37 % du Wagyu reflète l'expansion du côté de l'offre : les inventaires du troupeau Wagyu australien ont augmenté de 11 % en 2025, et les enregistrements de Wagyu pur sang américain ont progressé de 18 %, permettant aux transformateurs d'étendre la production au-delà des circuits ultra-premium des steakhouses vers le bœuf haché de grande distribution et les formats burger, selon l'Association australienne du Wagyu. Le bœuf haché American Wagyu de Snake River Farms, vendu au détail à 12,99 USD par livre contre 5,49 USD pour le bœuf haché conventionnel, démontre que l'intensité aromatique liée au persillage peut commander des primes de 137 % même dans des catégories proches des produits ordinaires. Les déclarations nourri à l'herbe et sans antibiotiques sont de plus en plus indépendantes de la race : le lancement en mars 2026 par Jack Link's de tranches de bœuf nourri à l'herbe à trois ingrédients (31 grammes de protéines, 6,99 USD par sachet de 57 grammes) positionne le nourri à l'herbe comme un attribut de transformation plutôt qu'un marqueur de race, permettant aux transformateurs de s'approvisionner auprès de pools de races diversifiés tout en maintenant un positionnement à étiquette propre.
Par Canal de Distribution :
Le Circuit à Domicile Domine, le Circuit Hors Domicile Se Redresse Après la PandémieLes circuits à domicile — supermarchés, hypermarchés, magasins spécialisés et détaillants en ligne — commandent 63,35 % de part de marché en 2025, portés par la pénétration des marques de distributeur (47 % du volume de bœuf haché) et les investissements des détaillants dans les programmes de repas préparés : Meal Simple de H-E-B, 365 Everyday Value de Whole Foods et les kits repas Home Chef de Kroger positionnent les détaillants comme des concurrents directs de la restauration. Les circuits hors domicile — restaurants, hôtels, restauration collective — sont le segment à la croissance la plus rapide avec un TCAC de 6,45 % durant 2026-2031, reflétant la reprise post-pandémique du tourisme et des voyages d'affaires : les arrivées touristiques au Japon en 2025 ont atteint 36,9 millions, en hausse de 16 % d'une année sur l'autre, stimulant la demande de restauration haut de gamme et soutenant 680 000 tonnes d'importations de bœuf en 2026. Les supermarchés et hypermarchés représentent 41 % du volume du circuit à domicile en 2025, exploitant leur échelle pour négocier des contrats directs avec les transformateurs et déployer une tarification au coût majoré qui sous-coûte les références de marque de 15 à 20 %. Les détaillants en ligne — Amazon Fresh, Instacart, Thrive Market — ont progressé de 19 % en 2025, captant 8 % du volume du circuit à domicile, les abonnements de bœuf en direct aux consommateurs (ButcherBox, Crowd Cow) déployant la traçabilité par blockchain et les déclarations nourri à l'herbe pour justifier des primes de 25 à 35 % par rapport aux équivalents en supermarché.
Les magasins spécialisés — boucheries, détaillants d'aliments naturels — servent des segments premium et de niche, le bœuf nourri à l'herbe, biologique et certifié halal représentant 62 % du volume des magasins spécialisés en 2025, mais les coûts d'exploitation élevés (loyer, main-d'œuvre) limitent l'expansion géographique. La reprise du circuit hors domicile est inégale : les restaurants à service rapide ont consommé 62 % de la production américaine de bœuf haché en 2025, en hausse de 4 % d'une année sur l'autre, McDonald's, Wendy's et Burger King ayant développé leurs menus à prix abordables pour concurrencer les consommateurs sensibles à l'inflation, tandis que la consommation de bœuf dans la restauration gastronomique a progressé de 11 % à mesure que les ménages aisés augmentaient leurs dépenses discrétionnaires. Les opérateurs de restauration adoptent l'automatisation du contrôle des portions : l'expansion de JBS à Cactus, Texas comprend des systèmes de portionnement assistés par intelligence artificielle qui offrent une précision de ±2 grammes pour les steaks hachés des restaurants à service rapide, réduisant les coûts de main-d'œuvre de 30 % et améliorant la cohérence du rendement. La pénétration en ligne fait face à des contraintes de la chaîne du froid : les expéditions directes aux consommateurs nécessitent des emballages isolants et des matériaux à changement de phase (0,35 à 0,50 USD par unité), et la livraison réfrigérée du dernier kilomètre ajoute 8 à 12 USD par commande, limitant la rentabilité aux abonnements à prix élevé.
Analyse Géographique
Marché de la viande bovine transformée en Amérique du Nord
L'Amérique du Nord détient une part de marché de 39,44 % en 2025, ancrée par les 27,5 milliards de livres de production bovine des États-Unis et une infrastructure de commerce de détail de proximité bien établie, qui permettent aux snacks de bœuf à longue conservation et aux kits repas prêts à consommer d'atteindre la population. L'expansion de JBS à Cactus, Texas, d'un montant de 150 millions USD (première pelletée en février 2026, achèvement début 2027) témoigne de la confiance dans la demande intérieure à long terme, malgré le désengagement de Tyson Foods Inc., qui a fermé son usine de Lexington, Nebraska, et réduit les opérations d'Amarillo à une seule équipe, invoquant la faiblesse des approvisionnements en bovins et les pressions sur les marges. Le marché canadien de la viande bovine transformée se consolide : Maple Leaf Foods a scindé ses activités porcines pour créer Canada Packers en octobre 2025 et étend son empreinte protéinée aux États-Unis en 2026, visant une croissance du chiffre d'affaires à un chiffre moyen grâce à une différenciation par les marques et à l'efficacité opérationnelle. La transformation bovine mexicaine est orientée vers l'exportation, avec 34 % de la production destinée à la restauration collective et au commerce de détail américains, et les règles d'origine de l'ACEUM incitent les transformateurs mexicains à s'approvisionner en bovins d'élevage américains pour bénéficier d'un accès en franchise de droits, conformément à l'USDA. Les obligations de traçabilité FSMA 204, effectives en novembre 2026, ajoutent entre 0,08 et 0,12 USD par livre en coûts de conformité, poussant les petits et moyens transformateurs nord-américains à se consolider ou à se retirer du marché.
Marché de la viande bovine transformée en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide à un CAGR de 3,92 % durant 2026-2031, portée par la hausse des revenus de la classe moyenne, la demande de formats pratiques liée à l'urbanisation et les corridors d'exportation certifiés halal. Les quotas d'importation de bœuf de la Chine pour 2026 allouent 850 000 tonnes à l'Australie, au Brésil et à l'Argentine, mais les droits de sauvegarde et les allocations spécifiques aux fournisseurs contraignent la croissance — l'allocation du Brésil a chuté de 8 % en 2026 en raison de dépassements de quotas l'année précédente. Le marché indien du bœuf transformé est limité par des barrières culturelles et réglementaires — la plupart des États interdisent l'abattage de bovins — mais la transformation de viande de buffle prospère, l'Inde exportant de la viande de buffle surgelée principalement vers les marchés halal du Moyen-Orient et d'Asie du Sud-Est. L'Australie exporte son bœuf principalement vers la Chine, le Japon et les États-Unis, qui absorbent la majeure partie des volumes, et les transformateurs australiens déploient des systèmes de découpe assistés par intelligence artificielle — l'IR-SCRIBE de Kilcoy Global Foods atteint une précision de découpe supérieure à 90 % à quelques millimètres près, offrant un bénéfice brut de 4,92 à 5,19 AUD par tête et un retour sur investissement de 1,15 à 1,21 an. L'Indonésie et la Thaïlande sont des importateurs émergents de bœuf transformé, avec des hamburgers et saucisses surgelés certifiés halal en croissance à mesure que les chaînes de restauration rapide se développent à Jakarta et Bangkok.
Marché de la viande bovine transformée en EMEA et en Amérique du Sud
L'Europe est un consommateur majeur de bœuf transformé, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne représentant les volumes régionaux les plus élevés ; cependant, la consommation par habitant est en déclin en raison des préoccupations environnementales et de l'érosion de la demande par les alternatives végétales, comme l'indique la Commission Européenne. Le Règlement UE 2019/1021 limite le nitrite de sodium dans le bœuf séché à 150 mg/kg, et le plan d'action national français de 2024 vise une réduction de 25 % de l'utilisation des nitrites d'ici 2027, contraignant les transformateurs à adopter la poudre de céleri ou le traitement haute pression (HPP) — les coûts de reformulation de 0,12 à 0,18 USD par livre compriment les marges des gammes traditionnelles de charcuterie et de saucisses. L'Amérique du Sud est dominée par le Brésil et l'Argentine, qui ont ensemble exporté 2,4 millions de tonnes de bœuf en 2025, dont du bœuf transformé en hamburgers surgelés, saucisses et corned beef en conserve pour les marchés halal du Moyen-Orient, d'Afrique du Nord et d'Asie, selon l'ABIEC. La fusion de Marfrig avec BRF en septembre 2025 a créé MBRF Global Foods, une entité générant 152 milliards BRL de revenus et opérant dans 117 pays avec des synergies annuelles projetées de 805 millions BRL, et l'entité combinée déploie la blockchain sur les exportations de bœuf Angus brésilien vers les marchés du Moyen-Orient. Le Chili, le Pérou et la Colombie sont des transformateurs émergents, le Chili exportant du bœuf transformé — principalement des hamburgers et saucisses surgelés — vers les marchés asiatiques, et le Pérou exportant du bœuf certifié halal vers les acheteurs du Moyen-Orient. Le Moyen-Orient et l'Afrique importent du bœuf transformé, les Émirats Arabes Unis, l'Arabie Saoudite, l'Afrique du Sud, le Nigéria et l'Égypte étant les principaux marchés, et la certification halal est obligatoire pour la majorité des volumes régionaux.
Paysage Concurrentiel
Le marché de la viande bovine transformée présente une structure fragmentée, les cinq premiers acteurs — JBS S.A., Tyson Foods, Marfrig Global Foods, Cargill et Kraft Heinz — détenant collectivement une part mondiale plus réduite, tandis que la fragmentation régionale persiste à mesure que les transformateurs de taille intermédiaire servent des niches halal, biologiques et nourries à l'herbe localisées. La divergence stratégique définit 2025-2026 : JBS a engagé 785 millions USD sur l'ensemble des protéines, dont 150 millions USD pour développer son atelier de fabrication et sa capacité de bœuf haché à Cactus, Texas d'ici début 2027, tandis que Tyson a fermé son usine de Lexington, Nebraska et réduit les opérations d'Amarillo, signalant des visions contrastées sur la reprise de l'approvisionnement en bovins américains. La fusion de Marfrig avec BRF en septembre 2025 a créé MBRF Global Foods, une entité générant 152 milliards BRL de revenus projetant 805 millions BRL de synergies annuelles via une logistique unifiée, des systèmes d'exploitation uniques et une optimisation fiscale, positionnant l'entité combinée pour dominer les exportations sud-américaines et les corridors halal du Moyen-Orient.
Les opportunités de marché blanc se concentrent autour de la reformulation à étiquette propre et de l'automatisation : la gamme de bœuf à trois ingrédients de Jack Link's (mars 2026) et le jerky Doritos Nacho Cheese (février 2026) démontrent que les collaborations de marques et les listes d'ingrédients simplifiées débloquent la croissance dans les circuits de proximité, tandis que le système de découpe assisté par intelligence artificielle de Kilcoy Global Foods (précision de découpe supérieure à 90 %, retour sur investissement de 1,15 à 1,21 an) prouve que la robotique peut offrir des améliorations de rendement mesurables dans des marchés contraints par la main-d'œuvre. Les perturbateurs émergents comprennent les services d'abonnement en direct aux consommateurs — ButcherBox, Crowd Cow — qui déploient la traçabilité par blockchain et les déclarations nourri à l'herbe pour justifier des primes de 25 à 35 % par rapport aux équivalents en supermarché, contournant la grande distribution traditionnelle et captant des cohortes aisées et natives du numérique. L'adoption des technologies remodèle la dynamique concurrentielle : l'expansion de JBS à Cactus intègre des systèmes de portionnement assistés par intelligence artificielle qui offrent une précision de ±2 grammes pour les composants de kits repas individuels, réduisant les coûts de main-d'œuvre de 30 % et améliorant la cohérence du rendement, tandis que les transformateurs australiens — Kilcoy Global Foods, Australian Meat Group — déploient la découpe robotique IR-SCRIBE dans deux usines, validant que la vision 3D et l'apprentissage automatique peuvent remplacer la main-d'œuvre qualifiée dans les opérations de découpe à risque critique pour la sécurité.
L'adoption du THP reste concentrée parmi les grands transformateurs et co-fabricants en raison des coûts en capital de 1,5 à 3,0 millions USD par cuve de 350 litres, créant une pression à la consolidation à mesure que les acteurs de taille intermédiaire externalisent le THP auprès de fabricants à façon ou se retirent des segments premium. La traçabilité par blockchain passe du pilote à la production : MBRF Global Foods déploie Hyperledger Fabric sur les exportations d'Angus brésilien vers les Émirats arabes unis et l'Arabie saoudite, enregistrant les données de l'élevage au port pour satisfaire aux exigences de diligence raisonnable des importateurs, et le projet pilote de BeefLedger en 2024 avec Meat & Livestock Australia a démontré des primes de prix de 8 à 12 % pour la provenance vérifiée par blockchain. La conformité réglementaire — mandats de traçabilité FSMA 204, restrictions européennes sur les nitrites, fragmentation de la certification halal — favorise les acteurs intégrés disposant de ressources financières et d'équipes d'affaires réglementaires, élargissant l'écart de coûts entre les grands transformateurs (0,08 à 0,12 USD par livre de frais de conformité) et les petits opérateurs (0,18 à 0,25 USD par livre).
Leaders du Secteur de la Viande Bovine Transformée
-
JBS S.A.
-
Tyson Foods Inc.
-
Marfrig Global Foods
-
Cargill, Incorporated
-
The Kraft Heinz Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Bœuf Transformé Entreprises couvertes dans ce rapport
- JBS S.A.
- Tyson Foods Inc.
- Cargill, Incorporated
- The Kraft Heinz Company
- Marfrig Global Foods S.A.
- WH Group Limited
- Danish Crown A/S
- Vion Food Group
- BRF S.A.
- NH Foods Ltd.
- Hormel Foods Corporation
- Maple Leaf Foods
- Jack Link's
- OSI Group
- Minerva Foods
- Sigma Alimentos, S.A. de C.V.
- Salumificio Fratelli Beretta S.p.A.
- Snake River Farms
- Foyle Food Group
- Boar's Head Brand
Développements industriels récents dans Marché du Bœuf Transformé
- Février 2026 : JBS USA a posé la première pierre d'une expansion de 150 millions USD dans son installation de transformation bovine de Cactus, Texas, construisant un nouvel atelier de fabrication de pointe et une salle de bœuf haché agrandie pour accroître l'efficacité opérationnelle et la capacité de production ; le projet devrait être achevé début 2027.
- Février 2026 : Jack Link's s'est associé à PepsiCo pour lancer du jerky de bœuf et des bâtonnets de viande aromatisés Doritos Nacho Cheese, disponibles en ligne et chez les détaillants à l'échelle nationale, exploitant le réseau de distribution de Frito-Lay pour placer des snacks riches en protéines dans plus de 180 000 commerces de proximité et capitalisant sur la demande des consommateurs pour des saveurs audacieuses et des formats pratiques à haute teneur en protéines.
- Septembre 2025 : La fusion de Marfrig avec BRF a reçu l'approbation inconditionnelle de l'autorité brésilienne de la concurrence (CADE), créant MBRF Global Foods avec des revenus annuels de 152 milliards BRL, des opérations dans 117 pays et des synergies annuelles projetées de 805 millions BRL via des systèmes commerciaux et logistiques unifiés, un cadre d'entreprise rationalisé et une optimisation fiscale.
- Juin 2025 : Tyson Foods a lancé les saucisses premium Wright Brand Premium Sausage Links avec des variétés à base de bœuf apportant 12 à 13 grammes de protéines par portion, ciblant la demande croissante des consommateurs pour des produits de bœuf premium et riches en protéines avec un déploiement national.
Périmètre du Rapport sur le Marché Mondial de la Viande Bovine Transformée
Le bœuf transformé désigne le bœuf qui a été modifié par des méthodes telles que le hachage, le séchage, le fumage, la cuisson ou la conservation afin d'améliorer la saveur, la durée de conservation et la praticité. Le marché du bœuf transformé est segmenté par type de produit, méthode de transformation, type de race, canal de distribution et géographie. Par type de produit, le marché comprend le bœuf haché, le bœuf cuit/fumé, les produits séchés et à conservation ambiante, les spécialités de bœuf surgelé et les snacks à base de bœuf. Sur la base de la méthode de transformation, le marché est catégorisé en produits frais-réfrigérés, surgelés, en conserve/aseptiques et prêts-à-consommer/prêts-à-réchauffer. Par type de race, le marché couvre l'Angus, le Wagyu, le Hereford, le Charolais et d'autres races. Sur la base du canal de distribution, le marché est segmenté en commerce en établissement et commerce hors établissement. Par géographie, le rapport couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique. Les prévisions de marché sont fournies en termes de valeur (USD) et de volume (tonnes).
Aperçu de la segmentation
| Bœuf Haché |
| Bœuf Cuit/Fumé |
| Produits Séchés et à Longue Conservation |
| Spécialités de Bœuf Congelé |
| Snacks de Bœuf |
| Frais-Réfrigéré |
| Congelé |
| En Conserve/Aseptique |
| Prêt à Consommer/Prêt à Chauffer |
| Angus |
| Wagyu |
| Hereford |
| Charolais |
| Autres |
| Circuit Hors Domicile | |
| Circuit à Domicile | Supermarchés/Hypermarchés |
| Magasins Spécialisés | |
| Détaillants en Ligne | |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Singapour | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Produit | Bœuf Haché | |
| Bœuf Cuit/Fumé | ||
| Produits Séchés et à Longue Conservation | ||
| Spécialités de Bœuf Congelé | ||
| Snacks de Bœuf | ||
| Par Méthode de Transformation | Frais-Réfrigéré | |
| Congelé | ||
| En Conserve/Aseptique | ||
| Prêt à Consommer/Prêt à Chauffer | ||
| Par Type de Race | Angus | |
| Wagyu | ||
| Hereford | ||
| Charolais | ||
| Autres | ||
| Par Canal de Distribution | Circuit Hors Domicile | |
| Circuit à Domicile | Supermarchés/Hypermarchés | |
| Magasins Spécialisés | ||
| Détaillants en Ligne | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Singapour | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la viande bovine transformée en 2026 ?
Il est évalué à 66,64 milliards USD et est en bonne voie pour atteindre 78,98 milliards USD d'ici 2031 à un TCAC de 3,46 %.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les snacks de bœuf, notamment le jerky et le biltong, devraient se développer à un TCAC de 4,62 % jusqu'en 2031 grâce aux recettes à étiquette propre et à la demande des commerces de proximité.
Quel rôle joue le THP dans la sécurité de la viande bovine transformée ?
Le traitement haute pression (HPP) permet la réduction des agents pathogènes tout en prolongeant la durée de conservation réfrigérée jusqu'à 50 %, permettant la réduction des nitrites et une distribution plus large.
Pourquoi les références certifiées halal sont-elles importantes ?
Les produits halal représentent déjà un tiers des exportations américaines de bœuf vers le Moyen-Orient et bénéficient de corridors d'exportation vers l'Asie du Sud-Est et l'Afrique du Nord.
Comment les plateformes blockchain sont-elles utilisées dans les chaînes d'approvisionnement bovines ?
Les transformateurs enregistrent les données de l'élevage au port sur des systèmes tels que Hyperledger Fabric, permettant une vérification par code QR qui augmente la disposition à payer davantage.