
Portugal-Facility-Management-Markt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.34 Milliarden US-Dollar |
| Marktgröße (2026) | 3.46 Milliarden US-Dollar |
| Marktgröße (2031) | 4.11 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.53 % |
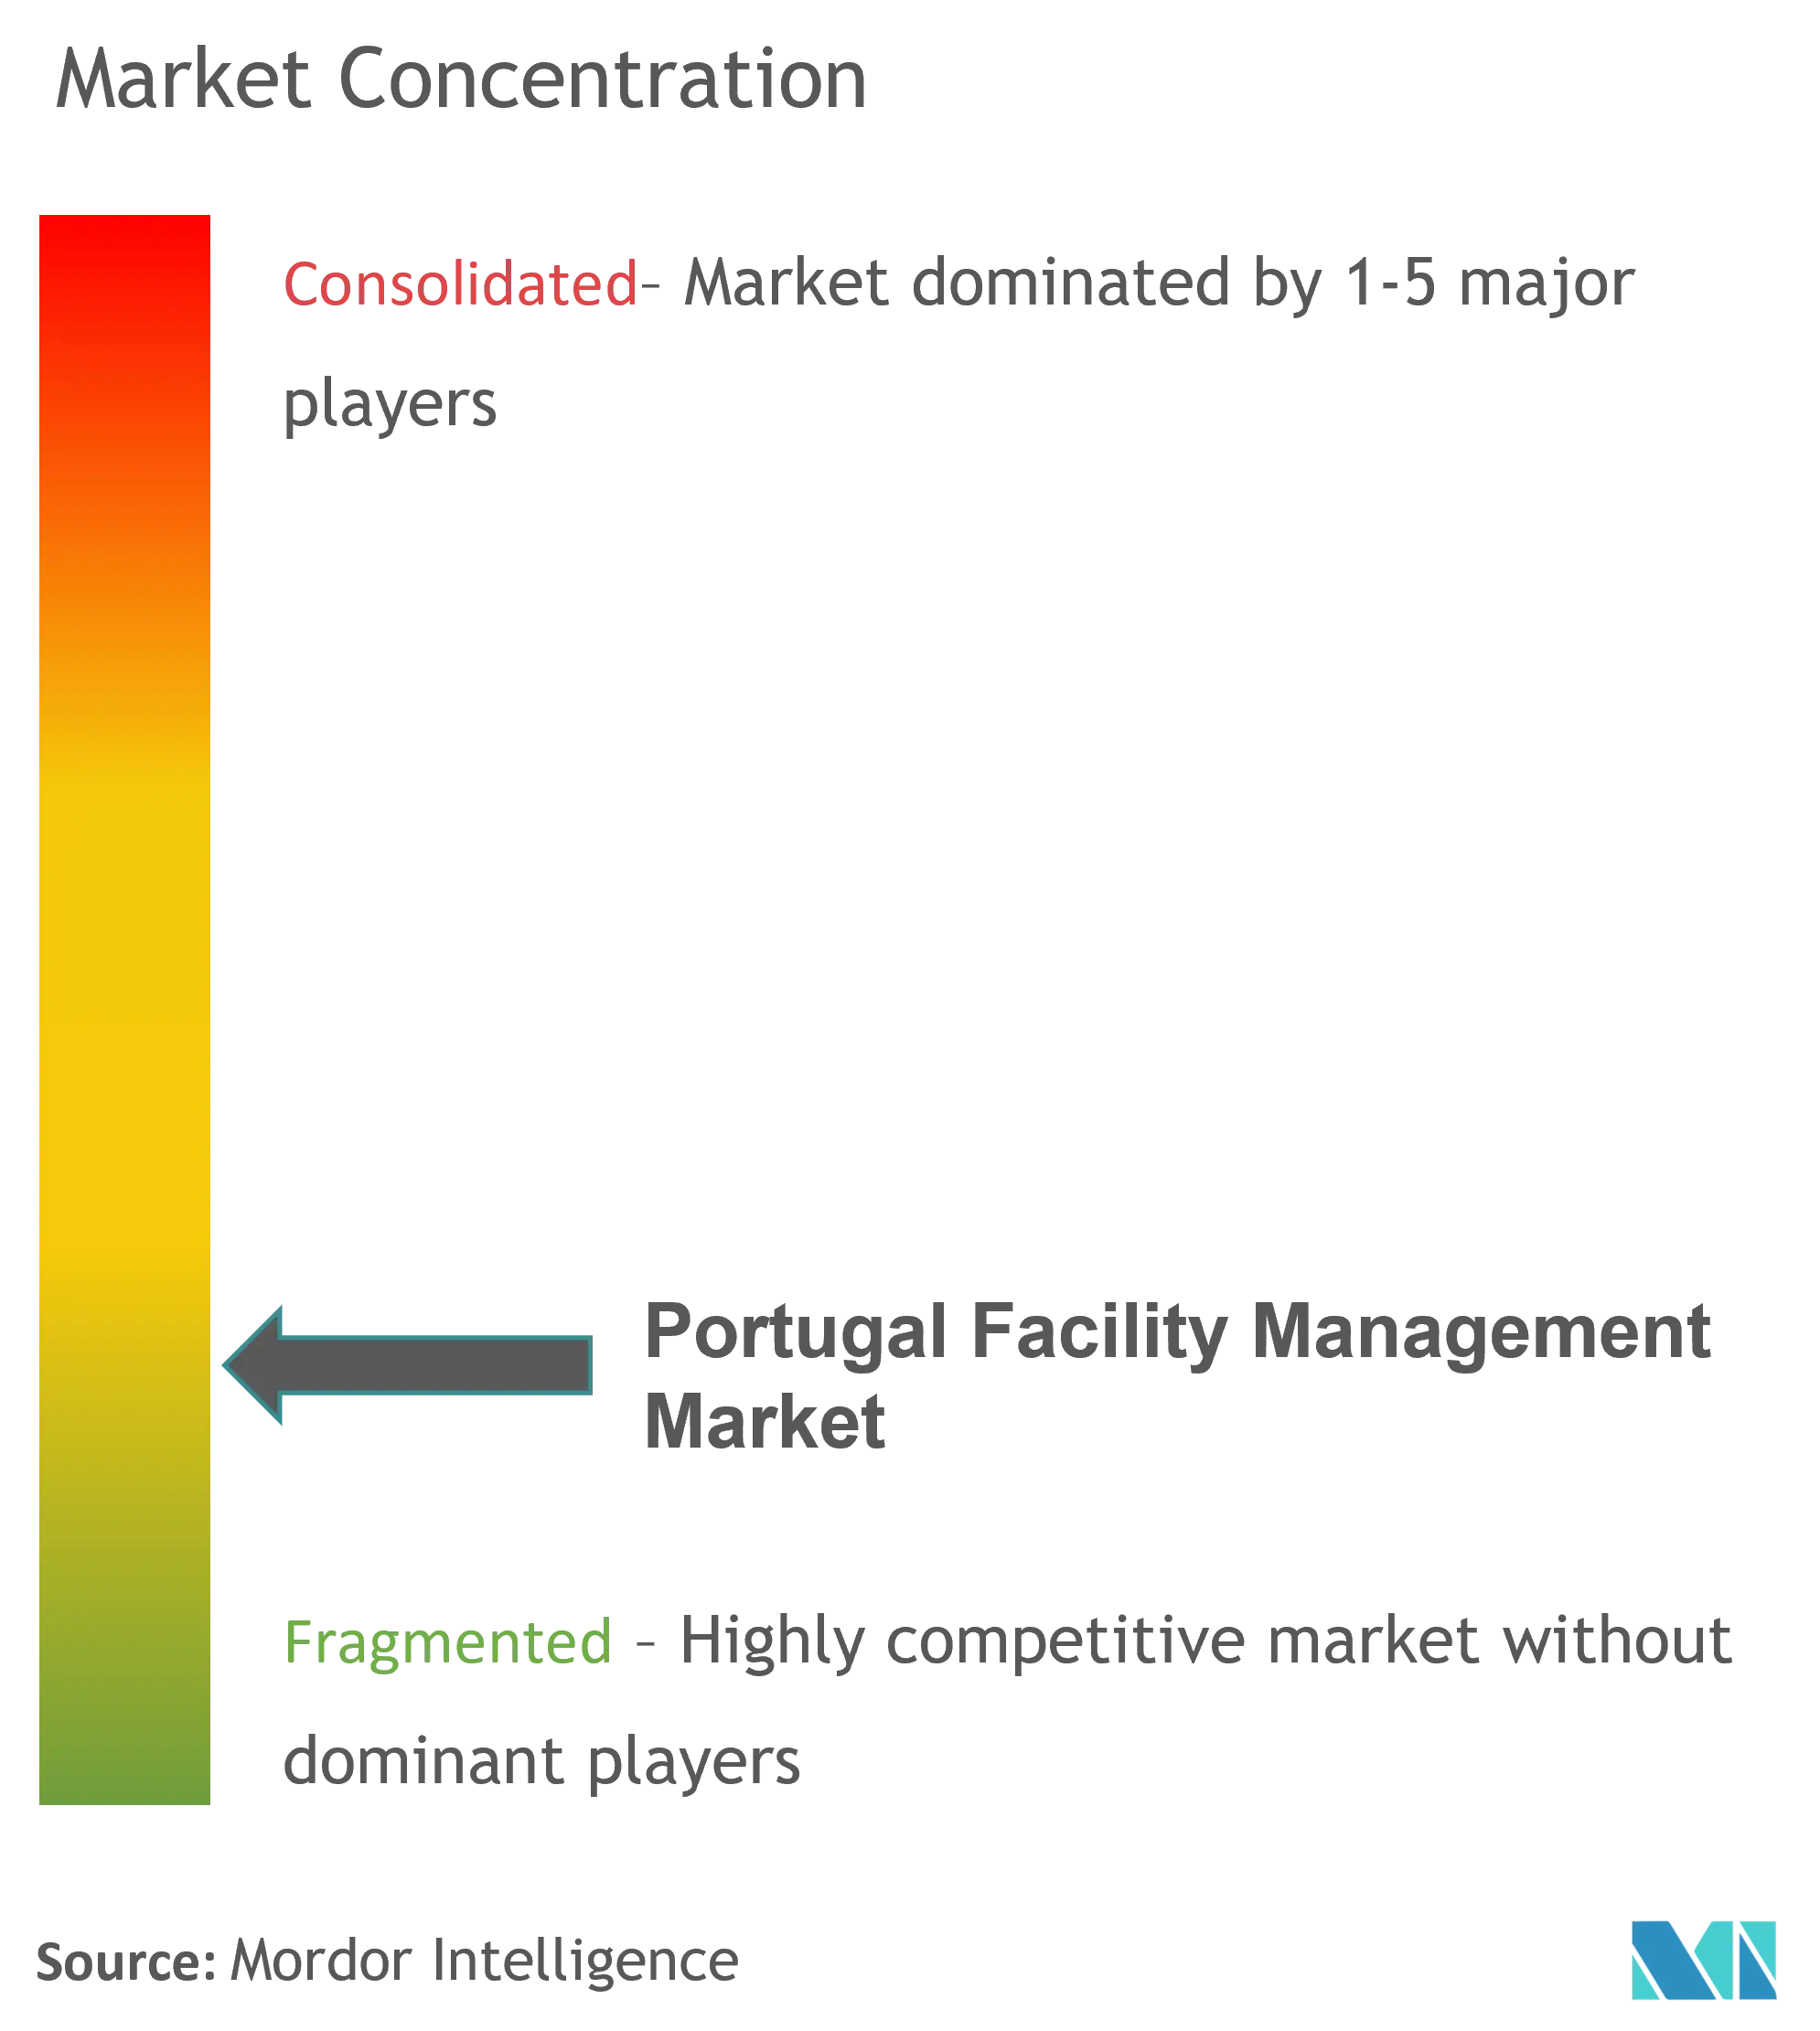
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Portugal-Facility-Management-Markt – Analyse von Mordor Intelligence
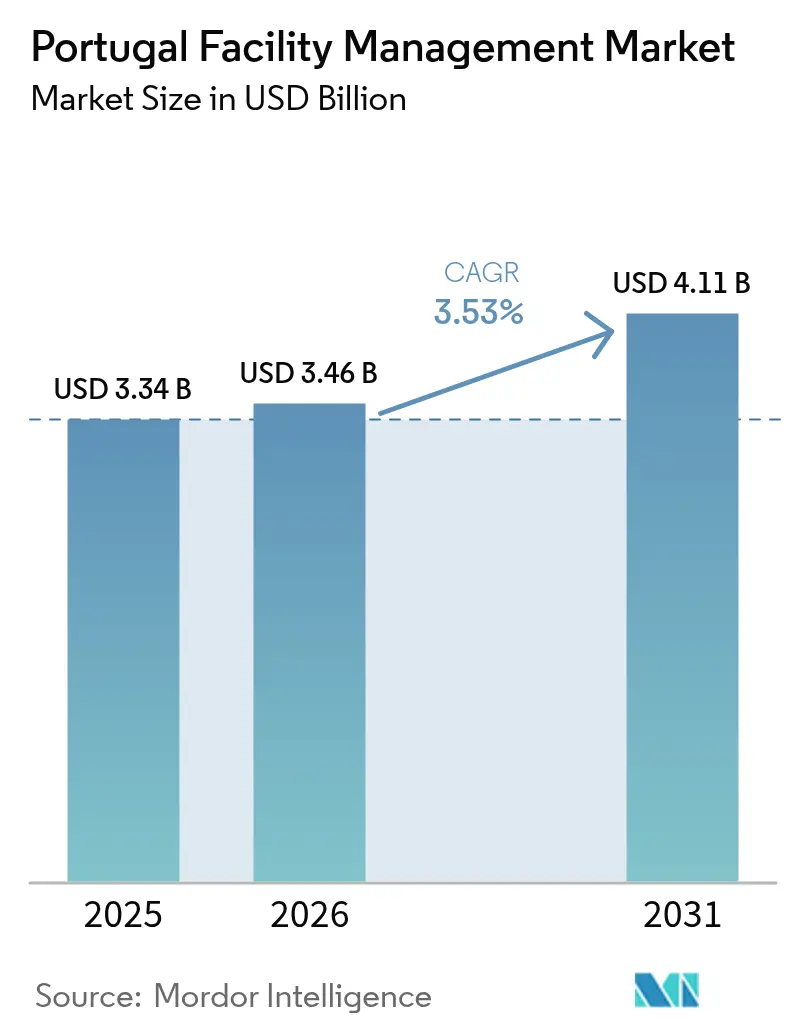
Die Marktgröße des Portugal-Facility-Management-Markts wurde im Jahr 2025 auf 3,34 Milliarden USD geschätzt und soll von 3,46 Milliarden USD im Jahr 2026 auf 4,11 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,53 % während des Prognosezeitraums (2026–2031). Das Wachstum hat sich verlangsamt, da Facility-Management-Dienstleistungen von einem aufstrebenden Angebot zu einem standardisierten Betriebsaufwand für die meisten Organisationen geworden sind. Strengere Energieeffizienzvorschriften, ein nationales Gebäudesanierungsprogramm mit dem Ziel, bis 2030 69 % des Bestands zu erfassen, sowie stetige Infrastrukturinvestitionspipelines wie die Erweiterung Porto Metro 3.0 im Wert von 1 Milliarde EUR (1,16 Milliarden USD) haben vorhersehbare Vertragsströme erzeugt. Gleichzeitig treiben chronischer Arbeitskräftemangel und anhaltende Lohninflation in technischen Berufen die Dienstleister zu effizienzorientierten Technologien statt zu rascher territorialer Expansion. Konsolidierung bleibt das dominante Wettbewerbsthema, wobei internationale Großunternehmen ihren Marktanteil verteidigen, während lokale Technologiespezialisten IoT-gestützte Systeme nutzen, um schrittweise Leistungsverbesserungen anzubieten.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp führten Hard Services mit einem Marktanteil von 60,55 % am Portugal-Facility-Management-Markt im Jahr 2025.
- Nach Angebotstyp entfiel auf das Fremdvergabe-Modell ein Anteil von 67,05 % an der Marktgröße des Portugal-Facility-Management-Markts im Jahr 2025, mit einer CAGR von 4,66 % bis 2031.
- Nach Endnutzer erzielte das Gewerbesegment im Jahr 2025 einen Umsatzanteil von 40,25 % am Portugal-Facility-Management-Markt, während institutionelle und öffentliche Infrastruktur voraussichtlich mit einer CAGR von 4,74 % bis 2031 wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Portugal-Facility-Management-Markts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Urbanisierung und Bevölkerungswachstum in wichtigen portugiesischen Ballungsräumen | +0.8% | Lissabon, Porto, Amadora, Braga, Coimbra | Mittelfristig (2–4 Jahre) |
| Nationale Infrastrukturinvestitionspipeline in den Bereichen Verkehr, Energie und soziale Einrichtungen | +1.1% | National, mit Schwerpunkt im Korridor Lissabon–Porto | Langfristig (≥ 4 Jahre) |
| Strengere Arbeits- und Arbeitssicherheitsvorschriften erhöhen die compliance-getriebene Nachfrage nach Facility Management | +0.7% | National | Kurzfristig (≤ 2 Jahre) |
| Technologiegetriebene Einführung von integriertem Facility Management (IoT, BMS, Predictive Analytics) | +0.9% | Städtische Zentren, Industriezonen | Mittelfristig (2–4 Jahre) |
| EU-Green-Deal-Energieeffizienzmandate beschleunigen Sanierungs-Facility-Management-Dienstleistungen | +0.6% | National, EU-weite Angleichung | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach ESG-konformem, datengetriebenem Facility Management zur Erlangung von Zertifizierungen für grüne Gebäude | +0.5% | Gewerbegebiete, Unternehmenszentralen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Urbanisierung und Bevölkerungswachstum in wichtigen portugiesischen Ballungsräumen
Zwischen 2025 und 2030 zogen Lissabon und Porto weiterhin Einwohner und Unternehmensaktivitäten an und machten zusammen mehr als 40 % des nationalen BIP aus. Neue gemischt genutzte Projekte, die sich entlang von Verkehrskorridoren konzentrierten, erzeugten einen stetigen Strom von Aufträgen für Mechanik, Elektrotechnik und Sanitär (MEP) statt episodischer Nachfragespitzen. Nutzer bevorzugten zunehmend mehrjährige integrierte Vereinbarungen, um vorhersehbare Kostenstrukturen aufrechtzuerhalten, was den Übergang des Portugal-Facility-Management-Markts zur Reife verstärkte. Dichte städtische Strukturen ermöglichten es den Anbietern auch, Techniker zu bündeln und Serviceeinsätze effizient zu planen, was den Fachkräftemangel teilweise ausglich. Serviceportfolios in diesen Ballungsräumen standardisieren nun Nachhaltigkeitsaudits, was die Erwartungen der Mieter an zertifizierte Energieleistung widerspiegelt.
Nationale Infrastrukturinvestitionspipeline in den Bereichen Verkehr, Energie und soziale Einrichtungen
Investitionspläne des öffentlichen Sektors lieferten den längsten Sichtbarkeitshorizont des Markts. Der Aufbau- und Resilienzplan stellte jährlich 143 Millionen EUR (161 Millionen USD) bis 2050 für Gebäudesanierungen bereit, während Vorzeigeprojekte wie Porto Metro 3.0 und das Flughafengelände Alcochete langfristige Facility-Management-Anforderungen in Konzessionsverträge einbetteten.[1]Ayesa, „Ayesa gewinnt neue Aufträge für Porto Metro 3.0”, aysa.com Hochgeschwindigkeits-Bahnelektrifizierungsprogramme, die von Infraestruturas de Portugal durchgeführt wurden, verlängerten die Pipeline technischer Wartungsarbeiten weiter. Diese Vorhaben stärkten den Portugal-Facility-Management-Markt, indem sie mehrjährige Einnahmen sicherten, anstatt spekulatives Angebot anzuregen.
Strengere Arbeits- und Arbeitssicherheitsvorschriften erhöhen die compliance-getriebene Nachfrage nach Facility Management
Die Behörde für Arbeitsbedingungen intensivierte ihre Inspektionen in den Jahren 2024–2025 und erhöhte die Strafen für Verstöße bei Brandschutzsystemen, Raumluftqualität und dem Umgang mit Gefahrstoffen. Der bevorstehende Bauordnungskodex, der 2026 in Kraft treten soll, fasste 100 separate Gesetze in einem einzigen Rahmenwerk zusammen, das Gebäudeeigentümern eine klare Verantwortung für die laufende Konformität überträgt. Kunden wechselten daher von transaktionalen Korrekturen zu präventiven Compliance-Programmen und bevorzugten Anbieter mit integriertem Fachwissen in den Bereichen HVAC, Brandschutzsysteme und Arbeitsgesundheit. Infolgedessen verlängerten sich die Vertragszyklen, was den Portugal-Facility-Management-Markt stärker auf regulatorische Routinen als auf diskretionäre Ausgaben ausrichtete.
Technologiegetriebene Einführung von integriertem Facility Management (IoT, BMS, Predictive Analytics)
Gemessene Digitalisierung ersetzte die Experimentierphase des vorangegangenen Jahrzehnts. In Gebäudemanagementsysteme eingebettete IoT-Sensoren erzielten in einem Lissabonner Pilotprojekt des öffentlichen Sektors Energieeinsparungen von 20 % und veranschaulichten die schrittweisen, aber bankfähigen Renditen, die Gebäudeeigentümer nun erwarten. Versuche zur vorausschauenden Wartung im Werk Renault Cacia reduzierten die Wartungskosten um etwa 25 % und ermutigten Industrienutzer, ergebnisbasierte SLAs auszuhandeln. Portugiesische Softwareanbieter wie Infraspeak lenkten ihre Series-B-Erlöse in Höhe von 18 Millionen EUR (20,88 Millionen USD) in Kollaborationsfunktionen statt in expansives Marketing, was die betriebsorientierte Mentalität des Markts unterstreicht.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wirtschaftliche Schwankungen und Unsicherheit auf dem Immobilienmarkt | -0.6% | National, mit stärkeren Auswirkungen in Lissabon und Porto | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel und Lohninflation in technischen Berufen | -0.9% | National, besonders ausgeprägt im Bau- und technischen Sektor | Mittelfristig (2–4 Jahre) |
| Eine stark fragmentierte Anbieterstruktur begrenzt Standardisierung und Skalierung | -0.4% | National | Mittelfristig (2–4 Jahre) |
| Steigende Versicherungs- und Compliance-Kosten für alternde Gebäudebestände | -0.3% | Städtische Zentren mit älterem Gebäudebestand | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel und Lohninflation in technischen Berufen
Portugal verzeichnete in den Jahren 2024–2025 einen Fehlbedarf von 80.000 Personen in Bau- und verwandten technischen Berufen, was die durchschnittlichen Stundenlöhne für Reinigungskräfte und Handwerker in Großstädten auf 8–15 EUR (9–17 USD) anhob.[2]The Portugal News, „Portugal leidet unter chronischem Arbeitskräftemangel”, theportugalnews.com Dienstleister reagierten mit der Weiterqualifizierung bestehender Mitarbeiter und der Einführung von Fernüberwachungstools, um Einsatzfahrten zu reduzieren, doch erhöhte Lohnbasen schmälerten die Margen bei weniger komplexen Verträgen. Die Markteintrittsbarrieren stiegen, was die Marktanteile der etablierten Anbieter schützte, aber die Gesamtexpansion des Portugal-Facility-Management-Markts bis zur Erholung der Berufsausbildungspipeline begrenzte.
Wirtschaftliche Schwankungen und Unsicherheit auf dem Immobilienmarkt
Nach dem Auslaufen der Mietpreisbremsen stiegen die Wohnungsmieten im Jahr 2024 um 6,94 %, während die Baukosten bis Dezember desselben Jahres um 4,3 % zulegten. Projektentwickler verlangsamten spekulative Bauprojekte, was die kurzfristige Nachfrage nach Ausbaudienstleistungen dämpfte. Obwohl das BIP im Jahr 2025 voraussichtlich um 2,1–2,3 % wachsen wird, hält die Zinssatzvolatilität die unternehmerischen Immobilienentscheidungen konservativ. Vertragsverlängerungen werden fortgesetzt, aber Portfolioerweiterungen sind bescheiden, was das Wachstum der Umsätze im Portugal-Facility-Management-Markt in den nächsten zwei Jahren dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebotstyp: Fremdvergabe-Modell verankert Mehrheitspräferenz
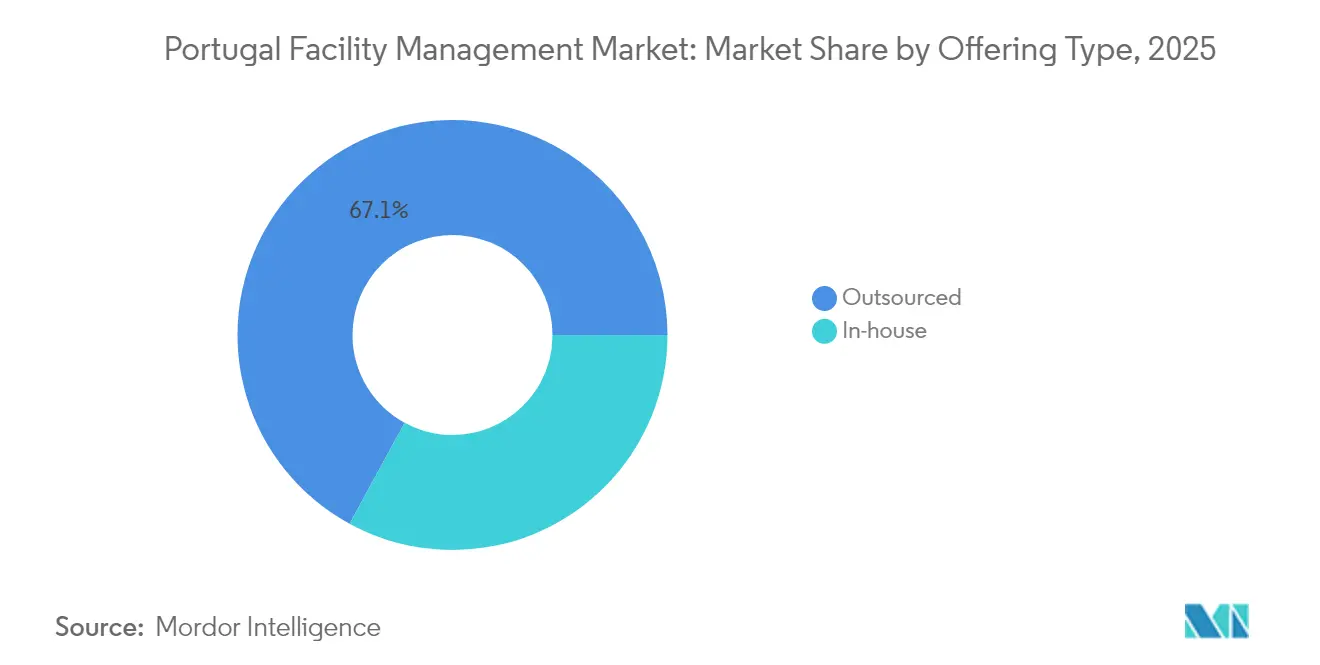
Organisationen vergaben im Jahr 2025 67,05 % der Facility-Management-Ausgaben an externe Dienstleister – ein Anteil, der voraussichtlich weiter steigen wird, da der Arbeitskräftemangel anhält. Eigentümer betrachteten integrierte Servicepakete als die zuverlässigste Absicherung gegen Compliance-Risiken, was eine CAGR von 4,66 % für Fremdvergabevereinbarungen innerhalb der Marktgröße des Portugal-Facility-Management-Markts bis 2031 katalysierte. Banken, Telekommunikationsbetreiber und Energieversorger verlängerten Fünfjahresrahmenverträge, die technische Instandhaltung mit Flächenmanagement-Analysen koppeln, und erwarten von Auftragnehmern Verbesserungen der Energieintensität im Einklang mit den EU-Taxonomieoffenlegungen.
Interne Teams behielten die strategische Kontrolle über gewerbliche Immobilienportfolios, gaben aber nicht zum Kerngeschäft gehörende Aufgaben wie Kesselwartung und Abfalltrennung ab. Steigende Versicherungsprämien für alternde Gebäudebestände veranlassten Vorstände, die Haftung auf spezialisierte Anbieter mit robusten Prozesszertifizierungen zu übertragen. Dennoch behielten bestimmte Behörden des öffentlichen Sektors gemischte Modelle bei, um lokale Beschäftigung zu schützen; solche Vereinbarungen tragen zum verbleibenden Anteil von 32,95 % bei, kehren aber selten den allgemeinen Trend zur Fremdvergabe im Portugal-Facility-Management-Markt um.


Nach Endnutzerbranche: Gewerbe als Kern, öffentliche Infrastruktur als Wachstumspotenzial
Das Gewerbesegment erzielte im Jahr 2025 40,25 % des Umsatzes des Portugal-Facility-Management-Markts, was eine auf Büros, Rechenzentren und Einzelhandelszentren ausgerichtete Dienstleistungswirtschaft widerspiegelt. Datensouveränitätsgesetze förderten die inländische Hosting-Nachfrage und hielten Einrichtungen wie den 1,2-GW-Campus SINES unter intensiven technischen Wartungsregimen rund um die Uhr. ESG-Screening durch multinationale Mieter stellte sicher, dass Zertifizierungsaudits für grüne Gebäude nun als vertragliche Grundlage gelten und spezialisierte Zertifizierungen von Differenzierungsmerkmalen zu Voraussetzungen machen.
Institutionelle und öffentliche Infrastruktur, die Krankenhäuser, Universitäten und Schienenverkehrsanlagen umfasst, soll mit einer CAGR von 4,74 % bis 2031 am schnellsten wachsen. Das Hospital de Lisboa Oriental und mehrere PPP-Erneuerungen im Gesundheitswesen speisen multidisziplinäre Verträge, die MEP, Reinigung steriler Umgebungen und Fuhrparkmanagement verbinden. Bildungscampusse nutzen derweil pandemiebedingte Lüftungsaufrüstungen für dauerhafte Energieeffizienzprojekte. Die stetige Pipeline EU-finanzierter Projekte macht den Portugal-Facility-Management-Markt in diesem Endnutzersegment besonders widerstandsfähig.
Nach Servicetyp: Hard Services behaupten strukturelle Vorrangstellung
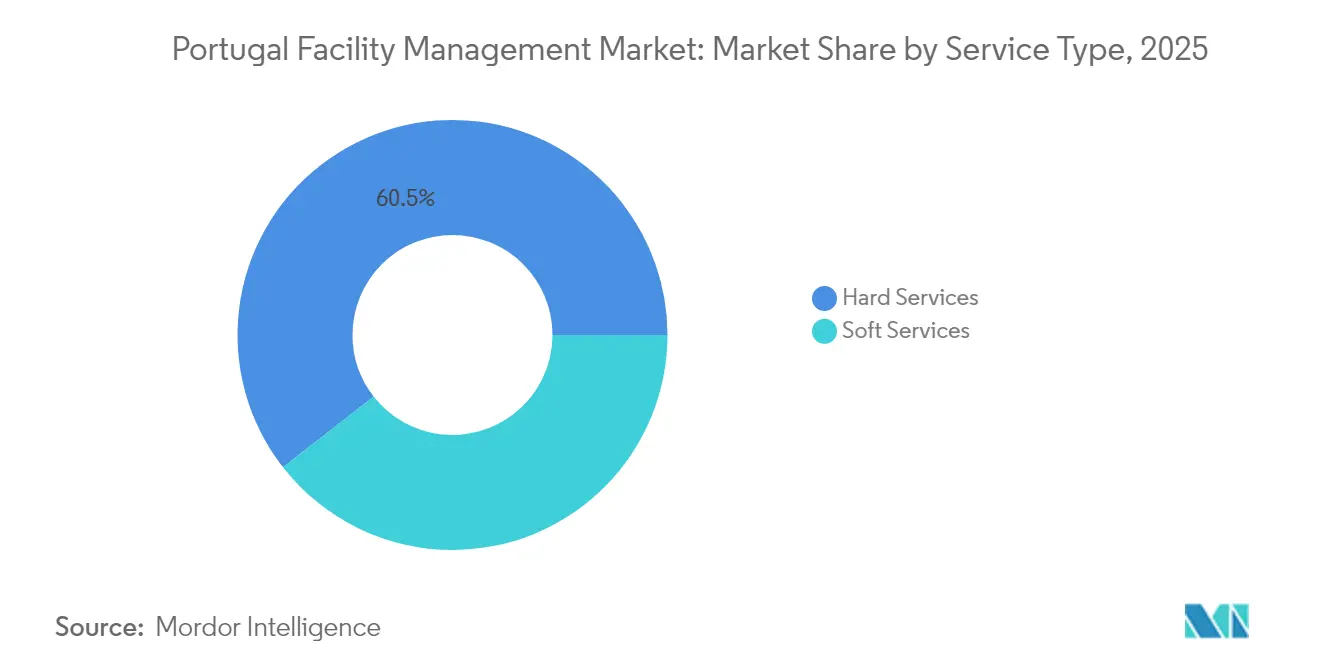
Hard Services hielten im Jahr 2025 einen Marktanteil von 60,55 % am Portugal-Facility-Management-Markt und bildeten die Grundlage der meisten obligatorischen Compliance-Ausgaben, während Soft Services mit einer CAGR von 4,92 % bis 2031 durch Hygiene- und Arbeitsplatz-Erlebnis-Upgrades voranschritten. Die Konzentration der EU-Energieeffizienzmandate lenkte Kapital in HVAC, MEP-Sanierungen und Brandschutzprüfungen und verankerte Hard-Service-Budgets in den OPEX-Positionen der Eigentümer. Die mit dem Asset Management verbundene Marktgröße des Portugal-Facility-Management-Markts stieg im Zuge der Porto-Metro-Erweiterung im Wert von 1 Milliarde EUR (1,16 Milliarden USD) stark an, die jahrzehntelange Wartungsverträge in Transitkonzessionen einbettete.
Soft-Service-Anbieter nutzten regulatorische Anforderungen für formelle Arbeitsverträge in Reinigungs- und Sicherheitsbereichen, um informelle Betreiber in professionelle Netzwerke zu überführen. Technologieeinsatz – wie Reinigungsroboter, die über die Wartungsplattform von Infraspeak gesteuert werden – steigerte die Produktivität pro Reinigungskraft und glich höhere Löhne teilweise aus. Hybride Arbeitsmuster hielten eine moderate Abrufnachfrage nach Concierge- und Poststellen-Support aufrecht und hielten die Segmentumsätze auf einem vorhersehbaren Aufwärtstrend statt der raschen Spitzen, die in den pandemiebedingten Desinfektionszyklen erlebt wurden.
Geografische Analyse
Die Marktaktivität des Portugal-Facility-Management-Markts blieb entlang der Achse Lissabon–Porto konzentriert, die im Jahr 2025 rund 59 % der nationalen Ausgaben absorbierte. Lissabons Bestand an Regierungsgebäuden, Unternehmenszentralen und gemischt genutzten Entwicklungen festigte seine Führungsposition; ESG-Compliance und ISO-41001-Zertifizierung sind nun in den meisten Erneuerungsausschreibungen verankert, was die technische Komplexität und die durchschnittlichen Vertragswerte erhöht. Porto profitierte von den Tiefbauarbeiten für Metro 3.0 und seinem Software-Startup-Ökosystem, das Pilotprojekte zur vorausschauenden Wartung vorantrieb, um exportierbare Lösungen zu präsentieren.
Sekundäre städtische Cluster wie Braga, Coimbra und Amadora zogen universitätsgebundene F&E-Mittel an, die in Smart-Campus-Initiativen flossen. Projekte im Rahmen des Aveiro Tech City Living Lab veranschaulichten, wie mittelgroße Kommunen KI für Verkehrssicherheitsanalysen und die Routenplanung der Abfallentsorgung einsetzten und damit Nischen für regionale Facility-Management-Unternehmen mit Kompetenz in der Sensorintegration öffneten. Entlang der Algarve-Küste hielt die saisonale Hotellerie zyklische Spitzen für Housekeeping- und HVAC-Dienstleistungen aufrecht. Betreiber schlossen jedoch zunehmend 12-Monats-Rahmenverträge ab, um sich gegen Arbeitskräftemangel in der Hochsaison abzusichern und Umsatzkurven zu glätten. Industriezonen wie Sines verankerten spezialisierte Verträge für Leistungsdichtemanagement, Wasseraufbereitungsüberwachung und Umspannwartung. Ländliche Regionen, obwohl fragmentiert, begannen Energiesanierungsförderungen zu erhalten, die Facility-Management-Klauseln für die Langzeitüberwachung bündelten und die Marktdurchdringung des Portugal-Facility-Management-Markts außerhalb der Ballungsräume verbreiterten.
Regulatorisches Umfeld
Die Nachfrage nach Facility Management in Portugal wird durch die Energieeffizienz von Gebäuden und die Sicherheitskonformität verankert. Das Energiezertifizierungssystem für Gebäude (SCE) gemäß dem Decreto-Lei 101-D/2020 (überwacht durch die DGEG) verknüpft den laufenden Betrieb und die Wartung technischer Gebäudesysteme mit dokumentierten Energiemanagementpraktiken und drängt Eigentümer zu strukturierter Wartungsplanung und prüfbereiten Aufzeichnungen. Der Brandschutz in Gebäuden (SCIE), überwacht von der Nationalen Behörde für Notfall- und Zivilschutz (ANEPC), wobei Gemeinden Kategorien mit geringerem Risiko übernehmen, unterstützt wiederkehrende Inspektionen, Prüfungen und Nachbesserungsarbeiten bei HLK-Anlagen, Alarmsystemen, Löschanlagen und Notfallsystemen.
Anforderungen an digitale und baurechtliche Compliance verschärfen den FM-Wirkungsbereich für telekommunikations- und datenintensive Standorte. Das Decreto-Lei 125/2025 etabliert ein neues Cybersicherheitsregime zur Umsetzung von NIS 2, das am 3. April 2026 in Kraft tritt und die Erwartungen an Resilienz, Vorfallbereitschaft und Lieferantenkontrollen erhöht. Für das FM übersetzt sich dies in strengere SLAs und Nachweispflichten in Verträgen für kritische Einrichtungen. Parallel dazu verstärken das Rechtsregime für Bautätigkeiten (Gesetz 41/2015, verwaltet von IMPIC) sowie Telekommunikationsinfrastrukturvorgaben wie die ITED-Regeln und das Suitable Infrastructure Information System (SIIA) der ANACOM die standardisierte technische Ausführung und Dokumentation, wenn FM-Anbieter Telekommunikationsräume, strukturierte Verkabelungsbereiche und gemeinsam genutzte passive Infrastruktur in Gebäuden betreuen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Facility-Management-Marktes in Portugal beginnt bei Eigentümern und Nutzern von Vermögenswerten (Gewerbebüros, öffentliche Infrastruktur, Gesundheitswesen, Hotellerie und Industriestandorte), die Compliance- und Leistungsanforderungen definieren, und geht dann in die Beschaffung ausgelagerter Einzel-, Bündel- oder integrierter FM-Verträge über. Zu den Inputs zählen Arbeitskraft (MEP-Techniker, Reinigungskräfte, Sicherheitspersonal), spezialisierte Subunternehmer (Brandschutz, Aufzüge, Wasseraufbereitung), Verbrauchsmaterialien und Ersatzteile sowie Gebäudetechnologiekomponenten wie BMS/IoT-Sensoren, die leistungsbasiertes Reporting speisen. Branchenverbände wie die Associação Portuguesa de Facility Management (APFM) und Portugal DC (Rechenzentrumsverband) fungieren als Wissens- und Standardisierungsförderer und prägen Schulungen, Serviceerwartungen und Resilienzpraktiken für kritische digitale Infrastruktur.
Die Erbringung von Dienstleistungen wird zunehmend durch Softwareplattformen vermittelt, die Arbeitsaufträge, Anlagenregister, Compliance-Dokumentation und Energiedaten verbinden, wobei eine deutliche digitale Reifelücke besteht, da viele Organisationen noch auf niedrigem BIM-FM-Reifegrad arbeiten. Plattformanbieter und Integratoren, darunter portugiesische FM-Softwarespezialisten und Lösungsanbieter, unterstützen die Interoperabilität zwischen BMS-Hardware und Reporting-Ebenen, während größere FM-Betreiber und Immobilienverwalter integrierte Managementplattformen für Echtzeit-Betriebssteuerung, vorausschauende Instandhaltung und automatisiertes Reporting einsetzen (beispielsweise hob MVGM im Juli 2025 die Digitalisierung in Portugal hervor). Nachgelagert schließen Leistungsverifizierung und Kundensteuerung den Kreislauf durch KPIs, Audits und Nachhaltigkeitsberichterstattung und verstärken die Nachfrage nach messbaren Serviceergebnissen anstelle reiner Arbeitskraftverträge.
Wettbewerbslandschaft
Die Wettbewerbsdynamik spiegelte eine reife, effizienzorientierte Arena wider. ISS behauptete seinen führenden Marktanteil durch länderübergreifende Rahmenverträge, darunter ein 7-jähriger Vertrag im Wert von jährlich 1,2 Milliarden DKK (0,19 Milliarden USD) mit dem britischen Ministerium für Arbeit und Renten, was der Gruppe die Skalierung zur Nutzung von Offshore-Beschaffung für portugiesische Verträge ermöglichte.[4]ISS A/S, „ISS mobilisiert Meilensteinvertrag mit dem Ministerium für Arbeit und Renten”, issworld.com Sodexo hielt ein gemessenes organisches Wachstum von 2,1 % in Europa aufrecht und veranschaulichte, wie etablierte Anbieter die Vertragsoptimierung gegenüber aggressiver Expansion priorisierten.
Lokale Technologiespezialisten intensivierten horizontale Allianzen statt direkter Marktanteilsgewinne. Infraspeak leitete seine Investition von 18 Millionen EUR (20,92 Millionen USD) in API-Integrationen mit BMS-Hardware, was es etablierten Anbietern ermöglichte, Echtzeit-Telemetrie in bestehende Auftragsabwicklungssysteme einzubetten. NextBITT stellte 5 Millionen EUR (5,81 Millionen USD) für CO₂-Fußabdruck-Module bereit und positionierte sich als Compliance-Engine angesichts wachsender CSRD-Berichtspflichten.
Fusionen und Übernahmen erfolgten selektiv: Samsics Kauf von Pro Impec stärkte die Reinigungstiefe, während internationale Energiedienstleistungskonzerne Möglichkeiten im Bereich Rechenzentrumskühlung ins Auge fassten. Anbieterauswahlkriterien konzentrierten sich zunehmend auf ESG-Nachweise – nur 7 % der portugiesischen Büros verfügten 2024 über Umweltzertifizierungen von Drittanbietern, weit unter der europäischen Norm von 22 %, was eine Wertlücke für Zertifizierungen im Portugal-Facility-Management-Markt schafft.
Marktführer im Portugal-Facility-Management-Markt
Infraspeak
Apleona GmbH
TDGI SA
BMG-Services
NextBITT
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein zentraler Freiraum liegt in der Konvergenz von physischem FM mit dem Betrieb digitaler Infrastruktur, insbesondere da Regierungs- und Unternehmensprogramme souveräne Cloud-, KI- und Rechenzentrumskapazitäten betonen. Im April 2026 veröffentlichte die Regierung den Aktionsplan 2026-2027 für die Nationale Digitalstrategie, der einen Nationalen Rechenzentrumsplan priorisiert und Mittel für digitale Infrastruktur bereitstellt. Dies schafft eine Pipeline von Einrichtungen, die eine 24/7-Abdeckung durch technische Dienstleistungen (Strom, Kühlung, Sicherheitssysteme) sowie strukturiertes Reporting und Resilienzpraktiken erfordern. Die Chance verschiebt sich hin zu integrierten FM-Paketen, die Energieoptimierung, Wartung kritischer Umgebungen und governance-taugliche Dokumentation entsprechend den Kundenanforderungen kombinieren.
Technologiegetriebene Servicemodelle gewinnen konkrete Referenzpunkte in Telekommunikations- und Industrieumgebungen. Im April 2026 setzte MEO eine KI-Fabrik-Architektur auf Microsoft Azure ein, um operative Intelligenz für Feldeinsätze und Fehlerbehebung zu automatisieren, was die Nachfrage nach FM-Partnern verstärkt, die Telemetrie integrieren, Arbeitsabläufe automatisieren und ergebnisbasierte SLAs unterstützen können. In Industriestandorten schloss CIMPOR private 5G-Implementierungen an mehreren Werken in Partnerschaft mit Vodafone Portugal und Ericsson ab (Januar 2026), was stärker sensorisierte Wartung und sicherere Fernbetriebe unterstützt und den adressierbaren Umfang für vorausschauende Wartung, Zustandsüberwachung und Energieverbrauchsanalytik erweitert. Gleichzeitig erhöht das Inkrafttreten des auf NIS 2 basierenden Cybersicherheitsregimes Portugals am 3. April 2026 die Anforderungen an Prüfbarkeit und Lieferantenkontrollen an kritischen Standorten, was den Wert von FM-Anbietern steigert, die Compliance sowohl in physischen als auch in digital abhängigen Gebäudesystemen operativ umsetzen können.
Aktuelle Branchenentwicklungen
- April 2026: Infraspeak veranstaltete die Infraspeak FM Awards 2026, bei denen Organisationen für FM-Betrieb ausgezeichnet wurden, darunter Auszeichnungen im Zusammenhang mit intelligentem Betrieb und integriertem FM. Das Programm verstärkte die Sichtbarkeit datengetriebener, standardisierter Betriebsmodelle und förderte die breitere Einführung kollaborativer CMMS- und integrierter Service-Workflows in Portugal.
- März 2026: Apleona übernahm Morrison Facilities Services Limited im Vereinigten Königreich, um seine Eigenerbringungsfähigkeit und Präsenz im öffentlichen Sektor auszubauen. Der Deal stärkte Apleonas technische Serviceplattform und die Tiefe der Dekarbonisierungsleistungen, was für multinationale Kunden mit portugiesischen FM-Umfängen genutzt werden kann.
- Oktober 2024: Infraspeak sammelte eine Wachstumsfinanzierungsrunde ein (berichtet mit 18 Millionen Euro in europafokussierter Berichterstattung und 19,5 Millionen US-Dollar in US-Berichterstattung), um die Kollaborationsfähigkeiten für Facility Management auszubauen. Die Finanzierung unterstützte Produktinvestitionen in vernetzte Arbeitsabläufe und Integrationen und half, die plattformgestützte Leistungserbringung für ausgelagerte und integrierte FM-Verträge zu beschleunigen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der portugiesische Facility-Management-Markt den Wert der Dienstleistungen, die für den Betrieb, die Wartung und die Unterstützung von Gebäuden und Standorten im gesamten Land eingesetzt werden, einschließlich täglicher unterstützender Dienstleistungen (Soft Services) und technischer Dienstleistungen (Hard Services), die durch interne Teams oder ausgelagerte Verträge erbracht werden.
Ausschlüsse des Umfangs: Wir schließen einmalige Neubauarbeiten und reinen Geräteverkauf aus, wenn diese nicht Teil eines laufenden Facility-Management-Servicevertrags sind.
Übersicht der Segmentierung
- Nach Angebotstyp
- Eigenleistung
- Fremdvergabe
- Einzel-FM
- Gebündeltes FM
- Integriertes FM
- Nach Endnutzerbranche
- Gewerbe (IT und Telekommunikation, Einzelhandel und Lagerhaltung)
- Gastgewerbe (Hotels, Gaststätten und Restaurants)
- Institutionelle und öffentliche Infrastruktur (Behörden, Bildung, Verkehr)
- Gesundheitswesen (öffentliche und private Einrichtungen)
- Industrie und Verfahrenstechnik (Fertigung, Energie, Bergbau)
- Sonstige Endnutzerbranchen (Mehrfamilienwohnen, Unterhaltung, Sport und Freizeit)
- Nach Servicetyp
- Hard Services
- Asset Management
- MEP- und HVAC-Dienstleistungen
- Brandschutzsysteme und Sicherheit
- Sonstige Hard-FM-Dienstleistungen
- Soft Services
- Büroservice und Sicherheit
- Reinigungsdienstleistungen
- Catering-Dienstleistungen
- Sonstige Soft-FM-Dienstleistungen
- Hard Services
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Recherchearbeit beginnt mit der Kartierung dessen, was in Portugal verwaltet wird, und wie sich Ausgaben typischerweise in öffentlichen Aufzeichnungen niederschlagen. Wir bezogen uns auf Quellen wie INE (Statistisches Amt Portugals) für Gebäudebestand und Signale zur Branchentätigkeit, die Europäische Kommission und Eurostat für makroökonomische und baubezogene Reihen sowie Arbeitsmarktstatistiken von OECD und ILO, um den Lohndruck bei der Leistungserbringung zu verstehen.
Um das Modell fundiert zu halten, nutzten wir auch öffentliche Beschaffungsportale und behördliche Bekanntmachungen, um Vertragsmuster bei institutionellen Standorten zu beobachten, gefolgt von Geschäftsberichten und Investorenpräsentationen von Unternehmen, um den Service-Mix und die Kundenkonzentration plausibilitätszuprüfen. Patentdatenbanken wurden selektiv durchgesehen, um zu verstehen, wo Automatisierungs- und Energiemanagementwerkzeuge die Serviceintensität im Zeitverlauf verändern könnten. Zusätzlich nutzten wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten, um operative Fußabdrücke, Vertragsgewinne und Schlagzeilenereignisse zu validieren. Die hier aufgeführten Quellen sind lediglich illustrativ, und viele weitere öffentliche Dokumente wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um zu prüfen, wie Dienstleistungen in Portugal bepreist und gebündelt werden, und wo interne Leistungserbringung weiterhin gegenüber Outsourcing bevorzugt wird. Wir sprachen mit einer Mischung aus Facility Managern, Beschaffungsleitern, Dienstleistern und Fachexperten in Gewerbestandorten, im Gesundheitswesen, in der Hotellerie, an Industriestandorten und bei öffentlicher Infrastruktur, was uns half, Annahmen zu bestätigen und Lücken zu schließen, die Sekundärquellen nicht gut erklären.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 27% | CXOs: 17% |
| Mid-Tier: 56% | Funktions-/Bereichsleiter: 34% |
| Kleinere Akteure: 17% | Manager: 49% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde sowohl mit Top-down- als auch mit Bottom-up-Logik erstellt, wobei die Top-down-Sicht vom nationalen Nachfragepool für verwaltete Gebäude ausgeht und diesen dann in Serviceausgaben übersetzt. Für Portugal wurde die Nachfrage rekonstruiert, indem der Gebäudebestand und die Aktivität nach Endnutzer (Gewerbebüros und Einzelhandel, Hotellerie-Standorte, Krankenhäuser und Kliniken, Industrie- und Prozessanlagen sowie öffentliche Infrastruktur) mit typischer Outsourcing-Durchdringung und Serviceintensität kombiniert wurden.
Nachdem der Nachfragepool festgelegt war, wandten wir Marktfingerabdrücke an, auf die sich Praktiker durchgängig bezogen, wie die Aufteilung zwischen Hard- und Soft-Services, typische Vertragslaufzeiten, den Anteil integrierter oder gebündelter Verträge, Lohninflation für Frontline-Rollen sowie mit Energieeffizienz-Compliance verbundene Wartungszyklen. Prognosen wurden mittels Szenarioanalyse erstellt, sodass unterschiedliche Pfade für die Einführung von Outsourcing, Lohnkostendruck und Renovierungsaktivität abgebildet werden konnten, ohne einen einzigen linearen Trend zu erzwingen. Bottom-up-Prüfungen wurden anschließend genutzt, um Gesamtsummen zu bestätigen, einschließlich stichprobenartiger Preise pro Quadratmeter und Annahmen zur Servicehäufigkeit, ergänzt durch begrenzte Zusammenfassungen aus öffentlichen Offenlegungen, soweit verfügbar, und Lücken wurden anschließend mit konservativen Bandbreiten behandelt, die durch Folgegespräche erneut geprüft wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden gegen unabhängige Signale abgeglichen, einschließlich Beschäftigungstrends im Dienstleistungssektor, dem Fluss öffentlicher Verträge und der Richtung der Kosten, die die FM-Leistungserbringung beeinflussen. Wenn ein Segmentergebnis unstimmig erschien, wurden die Annahmen erneut geöffnet, der Berechnungsweg von einem anderen Analysten überprüft und gezielte Nachkontakte ausgelöst, um zu bestätigen, ob die Abweichung von Preisgestaltung, Umfang oder Durchdringung stammte.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis die Nachfrage- oder Preisannahmen ändert, etwa bedeutende politische Verschiebungen oder außergewöhnlich große Vertragsankündigungen. Vor der Auslieferung wird ein abschließender Analystendurchgang durchgeführt, damit die neuesten öffentlichen Veröffentlichungen und Interviewerkenntnisse in den Zahlen berücksichtigt sind, die die Kunden erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den portugiesischen Facility-Management-Markt mit anderen veröffentlichten Schätzungen
Die Marktgrößenwerte für Facility Management in Portugal variieren häufig, da Quellen nicht immer denselben Dienstleistungsumfang erfassen und sich auch darin unterscheiden, ob sie interne Leistungserbringung, gebündelte Verträge und öffentliche Standorte konsistent modellieren. Auch das Timing spielt eine Rolle, da Preisrevisionen bei arbeitsintensiven Dienstleistungen den Gesamtwert bewegen können, selbst wenn die Volumina stabil bleiben.
Die weiteren gängigen Treiber sind, wie Hard- und Soft-Services gruppiert werden, ob integrierte Verträge als ein Paket oder auf mehrere Linien aufgeteilt gezählt werden, und wie die Währungsumrechnung zeitlich erfolgt, wenn die lokale Preisgestaltung im Laufe des Jahres aktualisiert wird. Die Tabelle hilft, diese Unterschiede sichtbar zu machen, damit Käufer erkennen können, was enthalten ist, bevor sie die Zahl für die Planung verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,34 Milliarden USD (2025) | |
| Branchenverband A | 2,95 Milliarden USD (2025) | Neigt häufig dazu, nur den Wert ausgelagerter Verträge zu berücksichtigen, was die interne Leistungserbringung, die in Teilen der öffentlichen Infrastruktur und Industriestandorte noch genutzt wird, unterzählen kann. |
| Globale Beratungsgesellschaft B | 3,78 Milliarden USD (2025) | Erweitert den Umfang häufig, indem angrenzende Gebäudedienstleistungen und Energiemanagementausgaben in das FM einbezogen werden, und verwendet aggressivere Annahmen zur Preiserhöhung bei mehrjährigen Verträgen. |
Die Tabelle zeigt eine enge Spanne rund um 2025, und die Hauptunterschiede ergeben sich daraus, was als FM im Gegensatz zu angrenzenden Gebäudedienstleistungen gezählt wird, sowie daraus, wie interne Aktivitäten behandelt werden. Im Modell von Mordor Intelligence ist der Gesamtwert für Portugal um wiederkehrende Hard- und Soft-FM-Dienstleistungen über alle Endnutzer hinweg aufgebaut, und es werden nur Ausgaben gezählt, die mit dem laufenden Betrieb und der Wartungsleistung verbunden sind, nicht mit einmaligen Projektarbeiten. Diese Wahl erleichtert es, die Schätzung mit Serviceintensität, Outsourcing-Mix und lohngebundenen Preisbewegungen abzugleichen, was wir erklären und bei neuen Signalen erneut überprüfen können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Portugal-Facility-Management-Markt derzeit?
Die Marktgröße des Portugal-Facility-Management-Markts erreichte im Jahr 2026 3,46 Milliarden USD und soll bis 2031 4,11 Milliarden USD erreichen.
Welches Servicesegment hat den größten Marktanteil?
Hard Services dominierten im Jahr 2025 mit einem Marktanteil von 60,55 % am Portugal-Facility-Management-Markt, dank obligatorischer MEP- und Brandschutz-Compliance.
Warum wird Fremdvergabe gegenüber Eigenleistungsmodellen bevorzugt?
Ein Anteil von 67,05 % im Jahr 2025 spiegelte den Bedarf der Arbeitgeber an Fachkenntnissen angesichts von Arbeitskräftemangel und zunehmender regulatorischer Komplexität wider.
Welcher Endnutzersektor wird bis 2031 am schnellsten wachsen?
Institutionelle und öffentliche Infrastruktur soll eine CAGR von 4,74 % verzeichnen, da EU-finanzierte Modernisierungsprojekte umgesetzt werden.
Wie prägen Technologietrends den Markt?
IoT-fähige BMS und vorausschauende Wartung haben in Pilotprojekten Energieeinsparungen von rund 20 % erzielt und machen datengesteuertes Facility Management zu einem Beschaffungsstandard.
Was ist das größte Hindernis für ein schnelleres Marktwachstum?
Ein Defizit von 80.000 Personen in technischen Berufen treibt die Löhne in die Höhe und begrenzt die Kapazitätserweiterung bei den Dienstleistern.
Seite zuletzt aktualisiert am:



