
Taille et Part du Marché des Dispersions de Pigments
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 29.24 Milliards de dollars |
| Taille du Marché (2031) | 35.84 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.16 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Dispersions de Pigments par Mordor Intelligence
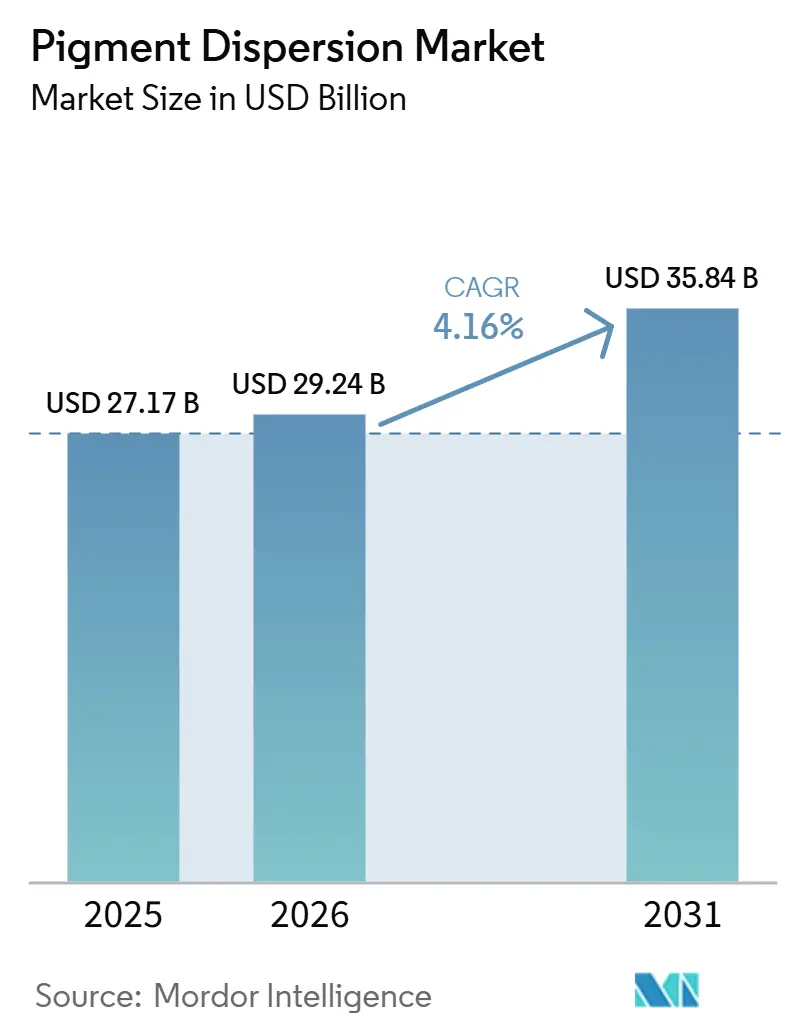
La taille du marché de la dispersion de pigments devrait s'étendre de 27,17 milliards USD en 2025 et 29,24 milliards USD en 2026 à 35,84 milliards USD d'ici 2031, et devrait enregistrer un CAGR de 4,16 % entre 2026 et 2031. Le marché de la dispersion de pigments est soutenu par la demande dans les revêtements architecturaux, les encres d'emballage flexible, les colorants plastiques et les systèmes d'impression textile numérique dans les économies développées et émergentes. L'évolution vers les systèmes à base d'eau influence la composition des produits, car des réglementations environnementales plus strictes obligent les formulateurs à réduire l'utilisation de solvants tout en répondant aux exigences de durabilité, de couleur et de manipulation dans les applications de revêtements et d'encres. L'Asie-Pacifique reste une région clé du marché de la dispersion de pigments, soutenue par des chaînes d'approvisionnement en pigments intégrées, l'activité de construction, la capacité de fabrication et la demande d'emballages liée au commerce électronique et à la distribution de biens de consommation. La concurrence reste active, les producteurs mondiaux de produits chimiques de spécialité et les fabricants régionaux investissant dans les capacités de reformulation, la performance des produits et la portée de la distribution. La consolidation récente a accru l'échelle des entreprises disposant de portefeuilles de pigments plus larges et de capacités de service technique. La volatilité des coûts des matières premières, des exigences de conformité plus strictes et des demandes technologiques croissantes en matière de broyage et de stabilisation élèvent le seuil opérationnel pour les acteurs du marché, rendant l'échelle, les capacités de R&D et la fiabilité de l'approvisionnement des facteurs plus critiques pour une participation durable au marché.
Points Clés du Rapport
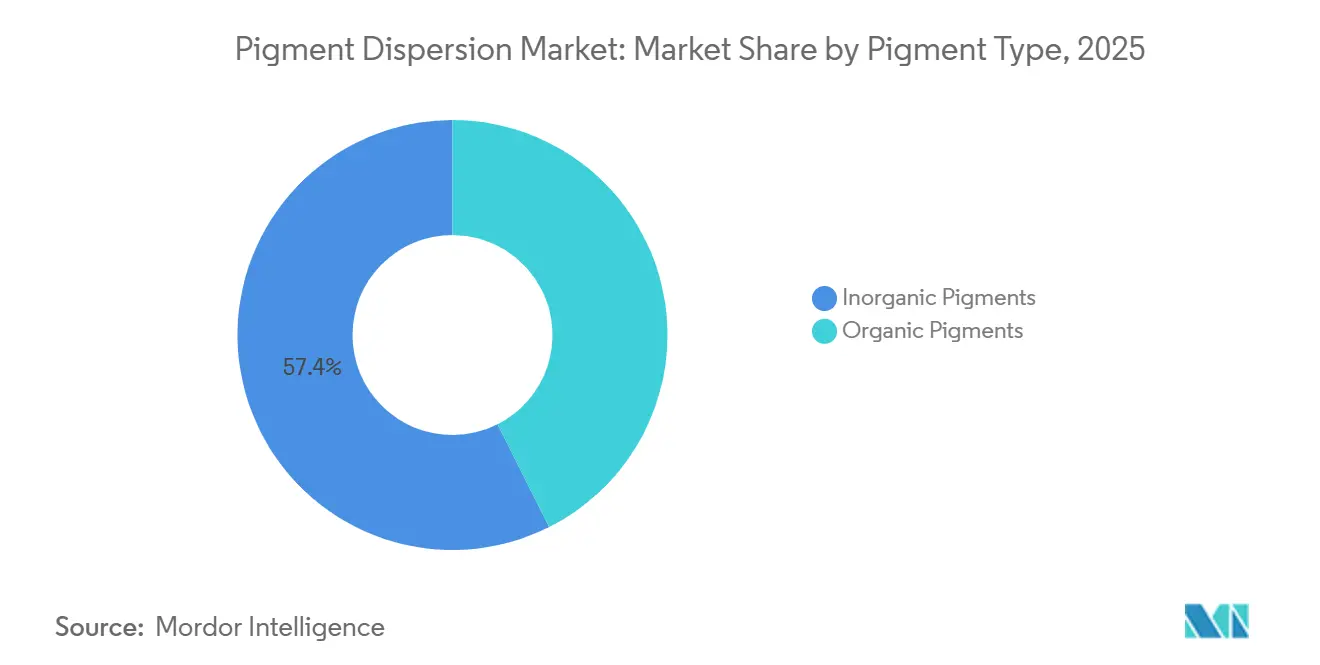
- Par type de pigment, les pigments inorganiques ont dominé avec une part de revenus de 57,42 % en 2025, tandis que les pigments organiques devraient se développer à un CAGR de 5,13 % jusqu'en 2031.
- Par type de dispersion, les dispersions à base d'eau détenaient 55,76 % de la part du marché des dispersions de pigments en 2025 et devraient se développer à un CAGR de 4,82 % jusqu'en 2031.
- Par application, les peintures et revêtements représentaient 32,44 % de la taille du marché des dispersions de pigments en 2025, tandis que les encres d'imprimerie devraient se développer à un CAGR de 4,74 % jusqu'en 2031.
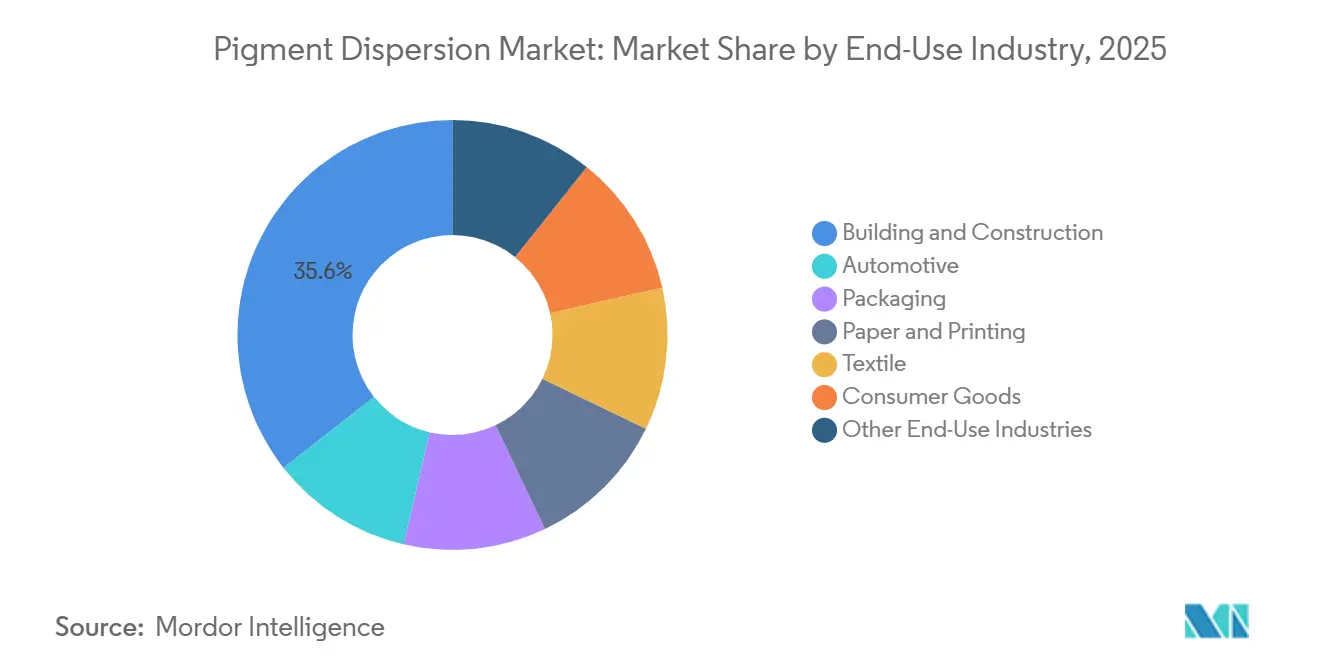
- Par secteur d'utilisation finale, le bâtiment et la construction détenaient une part de 35,62 % en 2025, tandis que l'emballage devrait se développer à un CAGR de 4,96 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 37,55 % des revenus mondiaux en 2025 et devrait croître au CAGR le plus rapide de 5,42 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande croissante de dispersions de pigments à base d'eau et à faible teneur en composés organiques volatils (COV) | +1.4% | Mondial, avec une forte demande dans l'UE, l'Amérique du Nord et la Chine | Court terme (≤ 2 ans) |
| Demande croissante du secteur du bâtiment et de la construction | +0.6% | Principalement Asie-Pacifique, Moyen-Orient, Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion de la demande liée à l'emballage et au commerce électronique | +0.8% | Principalement Asie-Pacifique, avec des retombées en Amérique du Nord et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Utilisation croissante dans les plastiques, les cosmétiques et les textiles spéciaux | +0.6% | Mondial, concentré dans les pôles de fabrication d'Asie-Pacifique et les marchés spéciaux européens | Moyen terme (2-4 ans) |
| Avancées dans les technologies de dispersion haute performance | +0.5% | Amérique du Nord, Europe, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante pour les Systèmes de Dispersion de Pigments à Base d'Eau
L'évolution la plus notable du marché des dispersions de pigments est le remplacement continu des systèmes à base de solvants par des alternatives à base d'eau dans les applications de revêtements architecturaux, automobiles et industriels. La décision de la Commission européenne de décembre 2025 sur l'Écolabel européen a resserré les critères pour les peintures décoratives et les produits connexes, notamment des seuils plus bas de composés organiques volatils (COV) et de composés organiques semi-volatils (COSV) pour certaines applications intérieures. Ce changement influence les choix de formulation bien au-delà de l'Europe, car les fournisseurs alignent souvent leurs plateformes de produits mondiales sur la norme majeure la plus stricte. Le TEGO Dispers 780 W d'Evonik illustre comment la base technologique évolue parallèlement aux réglementations. Le produit est sans solvant, non dangereux, conçu pour des concentrés de pigments à base d'eau de haute qualité, et adapté aux pigments organiques et inorganiques, y compris les utilisations liées à l'alimentation dans le cadre des réglementations de conformité pertinentes. À mesure que l'écart de performance entre les systèmes à base d'eau et à base de solvants continue de se réduire, le marché des dispersions de pigments devrait favoriser les producteurs capables d'accompagner leurs clients dans la reformulation, les tests et la conversion des lignes. Les formulateurs plus petits qui dépendent de la chimie des solvants traditionnels feront face à une transition plus exigeante en termes d'équipements et de compétences.
Demande Croissante du Secteur du Bâtiment et de la Construction
Le segment du bâtiment et de la construction soutient la croissance du marché de la dispersion de pigments. Cette demande est portée par les revêtements architecturaux et les matériaux de construction qui utilisent le dioxyde de titane et les oxydes de fer pour l'opacité, la durabilité, la résistance aux intempéries et un aspect uniforme sur les surfaces intérieures et extérieures. La demande est la plus forte en Asie-Pacifique et dans certains marchés du Moyen-Orient, où l'urbanisation, les dépenses d'infrastructure et le développement résidentiel soutiennent une consommation de revêtements large et récurrente. Au-delà de ces régions, les normes de construction écologique et les préférences pour les revêtements à faibles émissions élèvent les niveaux de spécification, favorisant les dispersions à base d'eau de valeur supérieure et techniquement raffinées par rapport aux alternatives riches en solvants. En conséquence, le marché de la dispersion de pigments bénéficie de l'activité de construction de deux manières : par la demande directe de revêtements, et par un glissement progressif vers des formulations nécessitant une contribution technique plus importante et un contrôle qualité plus rigoureux.
Expansion du Secteur de l'Emballage et Demande Portée par le Commerce Électronique
La catégorie d'utilisation finale de l'emballage enregistre le taux de croissance le plus rapide parmi toutes les catégories d'utilisation finale du marché de la dispersion de pigments. Cette croissance est liée à l'expansion du commerce électronique, à la distribution de biens de consommation de marque et aux formats d'emballage flexible qui exigent des performances d'encre de haute qualité sur des substrats en papier, en film et spéciaux. Les encres d'emballage doivent équilibrer la force colorante, l'adhérence, la cohérence d'impression, le contrôle de la migration et la conformité réglementaire, ce qui élève les exigences techniques pour les fournisseurs de dispersions de pigments desservant ce canal. Les systèmes à faible migration et conformes au contact alimentaire représentent une part clé de cette demande, où les exigences de qualification réduisent le nombre de fournisseurs crédibles et limitent la concurrence par les prix une fois qu'un producteur est approuvé sur une plateforme client. Pour le marché de la dispersion de pigments, l'emballage représente non seulement un débouché en expansion, mais aussi une voie vers des grades de produits plus spécialisés où la fiabilité technique et le soutien à la conformité comptent autant que le coût livré.
Avancées dans les Technologies de Dispersion Haute Performance
Le marché de la dispersion de pigments devient de plus en plus sensible à la technologie, car l'impression numérique, les systèmes à jet d'encre haute vitesse et les lignes de revêtement avancées exigent un contrôle plus précis de la granulométrie, une plus grande stabilité et un comportement de projection ou d'application plus prévisible. Kodak indique que ses dispersions KODACOLOR à base d'eau utilisent une technologie de broyage par micromédias propriétaire pour produire des particules de pigment ultra-fines aussi petites que 11 nanomètres, favorisant une meilleure uniformité des couleurs, une saturation plus élevée, un gamut plus large et une réduction des problèmes de tête d'impression dans les environnements d'impression à jet d'encre industriel. Fujifilm décrit ses dispersions RxD comme utilisant une approche propriétaire de stabilisation par polymère réticulé qui fixe chaque particule de pigment dans une matrice stable, la plateforme étant positionnée pour les applications d'emballage, textile, industriel et d'impression commerciale exigeantes qui nécessitent une longue durée de conservation et un contrôle précis des particules[1]Fujifilm Ink Solutions Group, "RxD Pigment Dispersions, Enabling High-Performance Aqueous Inkjet Inks," Fujifilm Ink Solutions Group, fujifilmink.com. Le lancement par Evonik en janvier 2026 de TEGO Dispers 695 a ajouté un autre exemple de cette orientation, avec un hyperdispersant sans solvant, actif à 100 %, conçu pour les encres polyuréthane durcissables par rayonnement et à base de solvant, offrant une charge en pigments plus élevée, des temps de broyage plus courts et une meilleure stabilité au stockage. À mesure que ces capacités deviennent des attentes standard des clients, le marché de la dispersion de pigments est susceptible de favoriser les producteurs disposant d'un savoir-faire de procédé propriétaire par rapport à ceux qui s'appuient sur des systèmes de broyage et de stabilisation plus basiques.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des prix des matières premières pour le dioxyde de titane, l'acide sulfurique et les intrants à base de minéraux | -0.9% | Mondial, le plus aigu en Chine et chez les fabricants asiatiques orientés à l'exportation | Court terme (≤ 2 ans) |
| Charge de conformité liée aux réglementations environnementales et à la sécurité chimique | -0.6% | Principalement UE et Amérique du Nord, avec des retombées en Inde et en Chine | Moyen terme (2-4 ans) |
| Volatilité des solvants à base de pétrole, des résines et des intermédiaires de pigments organiques | -0.4% | Mondial, le plus aigu en Asie du Sud et de l'Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix des Matières Premières
Le marché de la dispersion de pigments reste exposé à la volatilité des prix des matières premières, car le dioxyde de titane et d'autres intrants minéraux représentent une part significative des coûts de production dans les systèmes de pigments inorganiques. Le dioxyde de titane peut représenter 50 % à 70 % des coûts de production de pigments inorganiques, ce qui signifie que même des fluctuations modérées des prix des intrants peuvent peser sur les marges des producteurs de pigments, des fabricants de dispersions et des formulateurs en aval. Tinox Chemie a signalé des prix du dioxyde de titane rutile dans une fourchette de 1 821 à 1 959 USD par tonne jusqu'à mi-2026, tandis que la pression accrue des coûts liés au soufre continue d'affecter l'économie du procédé au sulfate, reflétant une instabilité persistante des coûts comme défi opérationnel en 2026[2]Tinox Chemie GmbH, "Market Outlook, Steady Pressure on Titanium Dioxide Amid High Costs and Weak Demand 2025-06-27 to 2025-07-04," Tinox Chemie GmbH, tinoxchem.com. Cela est pertinent pour le marché de la dispersion de pigments car les systèmes inorganiques représentent une large part des revenus dans les applications de construction et industrielles, rendant difficile pour les producteurs de substituer ces intrants sans affecter les performances, l'opacité ou la résistance aux intempéries. Les entreprises dotées d'une meilleure discipline d'approvisionnement, de réseaux de fournisseurs plus larges ou d'une intégration en amont sont mieux positionnées pour protéger leurs marges, tandis que les participants plus petits font face à un risque plus élevé d'érosion des marges ou de répercussion retardée des coûts sur les clients.
Charge de Conformité liée aux Réglementations Environnementales
Le marché des dispersions de pigments est également contraint par des charges de conformité croissantes, car les réglementations environnementales et de sécurité chimique réduisent les options de formulation disponibles pour les producteurs. La décision de la Commission européenne de 2025 sur les peintures décoratives a resserré les critères relatifs à la teneur en composés organiques volatils (COV) et en composés organiques semi-volatils (COSV), obligeant les fournisseurs de dispersions à concevoir des produits répondant aux exigences des revêtements en aval, même lorsque la réglementation finale n'est pas rédigée au niveau de la dispersion. Borchers a décrit l'environnement de conformité 2025 en citant les limites de COV de l'Agence de protection de l'environnement des États-Unis allant jusqu'à 450 g/L pour les revêtements industriels et 250 g/L pour les finitions mates, et a noté que les producteurs promeuvent des alternatives sans cobalt, sans oxime et à faible teneur en COV pour répondre aux exigences croissantes. Pour les producteurs des marchés orientés à l'exportation, le défi de conformité va au-delà de la conception des produits, car les tests, la documentation, les approbations des clients et les cycles de reformulation consomment du temps et des ressources avant qu'un nouveau grade puisse être commercialisé à grande échelle. Sur le marché des dispersions de pigments, cette dynamique tend à élargir l'écart entre les grandes entreprises disposant de ressources réglementaires dédiées et les petites entreprises qui doivent gérer la conformité parallèlement à la production et aux ventes avec des équipes techniques plus limitées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Pigment :
Les Pigments Inorganiques Ancrent le Marché Tandis que les Organiques Modifient la Composition des MargesLes pigments inorganiques détenaient une part de 57,42 % en 2024, ce qui en fait le segment dominant du marché de la dispersion de pigments. Cette position était soutenue par les performances pratiques du dioxyde de titane et des oxydes de fer, qui offraient une efficacité économique associée à une résistance aux UV, une stabilité thermique, une résistance chimique et une opacité dans les applications de revêtements de qualité construction et industriels. Ces propriétés ont maintenu les dispersions inorganiques largement utilisées dans les revêtements architecturaux extérieurs, les systèmes de protection et les matériaux de construction à base de PVC, où l'exposition aux intempéries et la durée de vie en service étaient des critères d'achat clés. Le marché de la dispersion de pigments s'appuyait fortement sur la chimie inorganique, en particulier dans les régions où les revêtements de construction et industriels en consommaient de grandes quantités chaque année. Cette concentration expliquait également pourquoi la volatilité des matières premières dans le dioxyde de titane affectait directement les prix et les performances des marges dans une grande partie de la chaîne de valeur.
Les pigments organiques représentaient la part de marché restante en 2025 et devraient croître à un CAGR de 5,13 % jusqu'en 2031, le taux de croissance le plus rapide au sein de ce segment. Leur adoption est la plus forte dans les utilisations finales qui privilégient le chroma, la brillance, la flexibilité de conception et les formulations évitant les préoccupations liées aux métaux lourds, notamment dans les encres d'imprimerie, les textiles de spécialité et certains systèmes cosmétiques. En mars 2025, Sudarshan Chemical Industries Ltd a finalisé l'acquisition du groupe Heubach, étendant ses opérations à 19 sites dans le monde et renforçant son portefeuille de pigments organiques, inorganiques, nacrés et de dispersions liquides. Cette acquisition reflète la demande continue de pigments de spécialité sur les marchés finaux mondiaux. Au sein du marché de la dispersion de pigments, la transaction a combiné l'échelle et l'étendue du portefeuille, permettant à un fournisseur plus important de servir à la fois les systèmes de couleur de base et à plus haute valeur ajoutée via une plateforme unique. Les pigments inorganiques devraient donc rester le principal contributeur aux revenus, tandis que les pigments organiques continuent d'influencer la composition des produits et le développement des marges.


Par Type de Dispersion :
Les Systèmes à Base d'Eau Consolident leur Leadership sur le MarchéLes dispersions à base d'eau détenaient une part de 55,76 % en 2025 et devraient croître à un CAGR de 4,82 % jusqu'en 2031, ce qui en fait à la fois la catégorie la plus grande et la plus dynamique du marché de la dispersion de pigments. Leur croissance est portée par des exigences de conformité environnementale plus strictes, des normes d'approvisionnement en matière de durabilité plus larges et des avancées techniques dans le mouillage des pigments, la stabilisation, le développement des couleurs et les performances anticorrosion. L'évolution vers les systèmes à base d'eau est particulièrement pertinente dans les revêtements architecturaux, les encres d'emballage et d'autres applications où les clients exigent des systèmes à faibles émissions sans compromettre la force colorante ou la cohérence des procédés. Cette transition nécessite une nouvelle chimie des additifs, un meilleur contrôle du broyage et un soutien plus étroit à la formulation. Une fois approuvés par les clients, les systèmes à base d'eau peuvent bénéficier de durées de vie commerciales plus longues en raison de leur meilleure adéquation avec l'orientation réglementaire future.
BASF décrit Dispex Ultra PX 4290 comme un agent dispersant sans solvant, à haute masse moléculaire, pour les pigments organiques et inorganiques dans les revêtements aqueux, les encres d'imprimerie et les adhésifs, avec des avantages incluant une charge en pigments plus élevée, une viscosité réduite, une meilleure stabilité à la floculation et un meilleur brillant. Evonik positionne de même TEGO Dispers 780 W comme une solution sans solvant pour les concentrés de pigments à base d'eau de haute qualité, adaptée aux colorants contenant et ne contenant pas de liant, et conforme aux exigences pertinentes pour les applications alimentaires. Les dispersions à base de solvant conservent un rôle dans les applications industrielles ou de spécialité exigeantes où l'adhérence, la résistance chimique ou les conditions de procédé héritées favorisent la chimie des solvants. Néanmoins, le secteur de la dispersion de pigments réduit progressivement le rôle de ces systèmes sur le marché général, à mesure que les préférences des clients et les réglementations continuent d'évoluer vers des options à composés organiques volatils (COV) plus faibles et plus conformes. Cela laisse aux produits à base de solvant une pertinence stratégique dans des applications spécifiques, mais sans la même position de marché large qu'ils occupaient auparavant.
Par Application :
Les Encres d'Imprimerie Mènent la Croissance tandis que l'Impression Numérique Remodèle l'Architecture de la DemandeLes peintures et revêtements représentaient 32,44 % du marché des dispersions de pigments en 2025, tandis que les encres d'imprimerie devraient se développer à un CAGR de 4,74 % jusqu'en 2031. Les revêtements sont restés la plus grande application car les utilisations architecturales et industrielles continuent d'absorber des volumes importants de pigments, notamment lors des cycles de demande liés à la construction en Asie-Pacifique et dans les Amériques. Les encres d'imprimerie croissent plus rapidement car le jet d'encre numérique s'étend à l'emballage, aux textiles et aux arts graphiques, chacun nécessitant une distribution granulométrique plus précise, une meilleure re-dispersibilité et un comportement plus régulier lors du stockage et du fonctionnement des têtes d'impression. Cela modifie les exigences techniques du marché des dispersions de pigments, car les fournisseurs doivent de plus en plus adapter les formulations à des technologies d'impression spécifiques plutôt que de servir une large catégorie d'encres avec des grades largement interchangeables. En conséquence, la stabilité de la dispersion, la pureté des particules et la compatibilité avec les équipements jouent un rôle plus important dans la sélection par les clients.
Kodak indique que sa gamme KODACOLOR est fournie sous forme de dispersions à base d'eau ultra-fines prêtes à l'emploi pour les encres à jet d'encre, les revêtements et les applications connexes, avec des particules ultra-fines destinées à améliorer la qualité d'impression et à réduire les problèmes de tête d'impression. La plateforme RxD de Fujifilm est également positionnée pour les encres à jet d'encre aqueuses haute performance dans l'emballage, les textiles, l'impression industrielle et commerciale, soutenue par un procédé de stabilisation propriétaire et des investissements dans la capacité de fabrication de dispersions aqueuses. Ces développements indiquent que le marché des dispersions de pigments se divise en sous-segments techniquement plus distincts au sein des encres, où l'approbation des fournisseurs dépend des performances spécifiques à l'application plutôt que de la simple disponibilité des pigments. Cela favorise les entreprises disposant d'une propriété intellectuelle de procédé, de laboratoires d'application et de la capacité d'accompagner les clients dans la qualification dans plusieurs environnements d'impression. Cela réduit également le rôle des grades de base standard dans les formats numériques à croissance plus rapide, où les problèmes de performance peuvent affecter la durée de vie des têtes d'impression, la qualité de l'image ou la disponibilité de la production.
Par secteur d'utilisation finale :
Le bâtiment et la construction en tête des revenus, tandis que l'emballage fixe le rythme de croissanceLe bâtiment et la construction représentaient 35,62 % du marché en 2025, ce qui en fait le plus grand segment d'utilisation finale. Cette position reflète une demande récurrente de revêtements architecturaux et de matériaux de construction dans les activités résidentielles, commerciales et d'infrastructure, en particulier en Asie-Pacifique, dans les Amériques et dans certaines parties du Moyen-Orient. Comme ce segment s'appuie sur des systèmes inorganiques durables et économiques, il maintient une demande stable même lorsque certaines applications de spécialité connaissent une croissance plus lente. Le marché de la dispersion de pigments pour l'emballage devrait se développer à un CAGR de 4,96 % jusqu'en 2031, le plaçant en tête de tous les autres segments d'utilisation finale en termes de croissance. Ce rythme plus rapide reflète la plus grande influence des changements de distribution, de la demande d'emballages de biens de consommation et des applications d'encres sensibles à la conformité sur la composition globale du marché.
L'automobile reste une utilisation finale importante, car les systèmes de revêtement dans ce segment nécessitent un assortiment précis des couleurs, une résistance aux intempéries et un comportement d'application fiable. Les applications textiles évoluent également à mesure que l'adoption de l'impression à jet d'encre numérique accroît la demande de dispersions compatibles avec les tissus qui offrent profondeur et netteté des couleurs sans les limitations des systèmes de pâtes pigmentaires traditionnels. Le secteur de la dispersion de pigments équilibre donc une base de construction mature mais importante avec des opportunités d'emballage et de textile à croissance plus rapide qui favorisent la spécialisation technique. À mesure que les exigences en matière d'emballage deviennent plus strictes concernant la migration, la compatibilité des substrats et l'efficacité de la production, les fournisseurs qui combinent le soutien à la conformité avec des performances de couleur stables sont mieux positionnés pour capter une plus grande part des nouveaux programmes. Sur l'ensemble du marché de la dispersion de pigments, ce glissement de composition est susceptible d'accroître l'importance relative des utilisations finales à haute valeur ajoutée et à service élevé, même si le bâtiment et la construction continuent de soutenir le chiffre d'affaires total.
Analyse Géographique
Marché de la Dispersion de Pigments en Asie-Pacifique
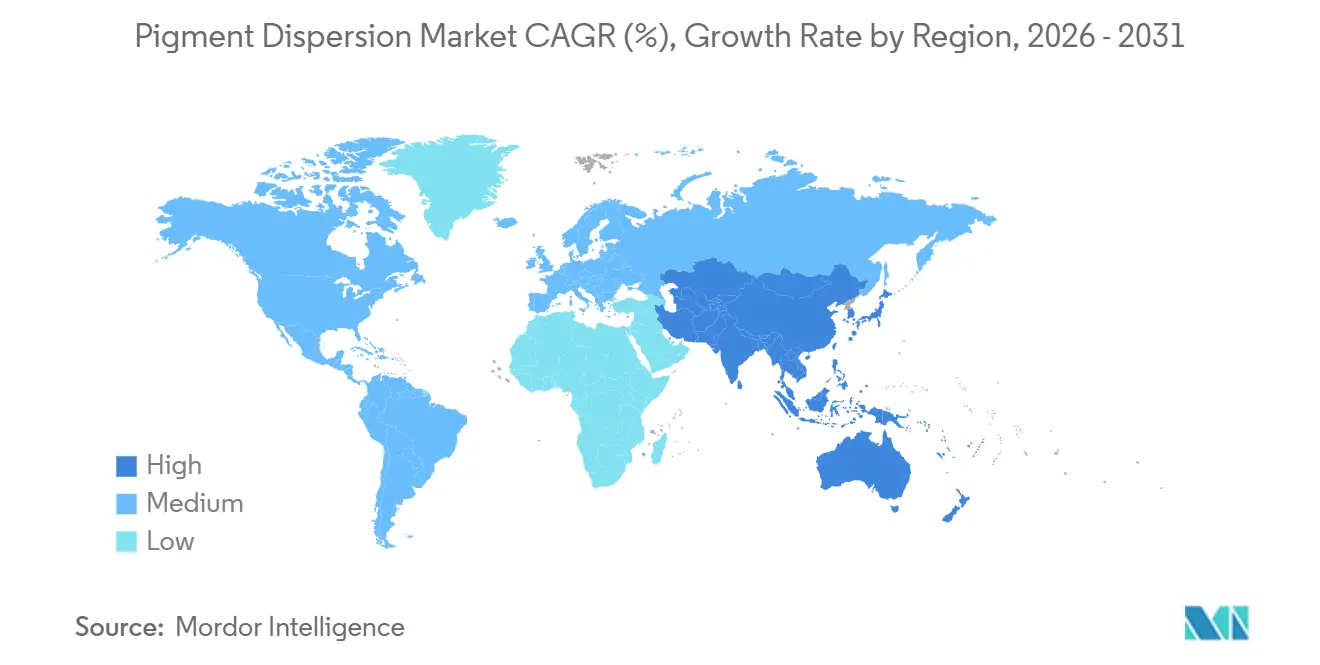
L'Asie-Pacifique a représenté 37,55 % du chiffre d'affaires mondial en 2025 et a progressé à un CAGR de 5,42 % jusqu'en 2031, ce qui en fait la région la plus grande et à la croissance la plus rapide du marché de la dispersion de pigments. La Chine est restée au cœur de cette position, soutenue par une production de pigments intégrée, une forte demande en revêtements, une échelle de fabrication importante et une large base de clients dans les secteurs de l'emballage, des plastiques et des applications industrielles. L'Inde a également gagné en importance, la croissance du secteur résidentiel, le développement urbain et l'activité manufacturière nationale ayant soutenu la demande de revêtements et de colorants. Le marché en Asie-Pacifique a également bénéficié d'une transition progressive vers des systèmes à base d'eau et des systèmes spéciaux à spécifications plus élevées dans les principaux secteurs consommateurs. En Asie du Sud-Est, la demande en emballages liée au commerce électronique et à la distribution de biens de consommation a stimulé le besoin en encres et en systèmes de dispersion associés sur plusieurs marchés, positionnant la région pour une croissance supplémentaire.
Marché de la Dispersion de Pigments en Asie-Pacifique, en Amérique du Nord et en Europe
Le Japon et la Corée du Sud jouent des rôles distincts sur le marché de la dispersion de pigments. Le Japon contribue davantage par une demande à spécifications élevées que par le plus grand tonnage régional, son importance étant portée par les revêtements pour équipementiers automobiles, les applications liées à l'électronique, les finitions industrielles avancées et les besoins en impression de précision qui exigent un contrôle stable des particules et des performances de formulation constantes. L'Amérique du Nord et l'Europe continuent de représenter des réservoirs de valeur substantiels, soutenus par l'activité de rénovation, la conversion d'emballages, le refinishing automobile et les revêtements industriels, plutôt que par des niveaux élevés de croissance dans la nouvelle construction. L'Europe sert également de référence réglementaire importante, car les exigences produits façonnées par les composés organiques volatils (COV) et les cadres de conformité chimique plus larges influencent fréquemment les normes mondiales des fournisseurs et les stratégies de formulation orientées vers l'exportation. Aux États-Unis et au Canada, l'activité de construction et de réhabilitation soutient la demande de revêtements architecturaux, tandis que les exigences de qualité en matière d'emballage accroissent le besoin de technologies de dispersion fiables à faibles émissions.
Marché de la Dispersion de Pigments en Asie-Pacifique, en EMEA et dans les Amériques
Sun Chemical, filiale de DIC Corporation, a mis en avant des émulsions à base d'eau, des dispersions de polyuréthane à base d'eau, des solutions réductrices de COV et des matériaux à faible teneur en monomères lors de l'European Coatings Show 2025, reflétant l'orientation vers des formulations haut de gamme dans la chaîne d'approvisionnement européenne et nord-américaine. L'Amérique du Sud contribue par l'emballage agroalimentaire, les biens de consommation et les revêtements pour la construction résidentielle, le Brésil se distinguant comme un centre de demande significatif pour les systèmes architecturaux à base de dioxyde de titane et d'oxyde de fer. Le Moyen-Orient et l'Afrique restent plus modestes en termes de production locale à valeur ajoutée, mais les programmes de construction et le développement industriel continuent de soutenir la demande de dispersions de pigments et de concentrés importés. Sur ces marchés, le service technique et les relations avec les distributeurs peuvent être aussi importants que le prix, les clients nécessitant souvent un accompagnement pour adapter les systèmes importés aux substrats locaux, aux conditions climatiques et aux pratiques d'application. Dans l'ensemble, le marché de la dispersion de pigments reste régionalement diversifié, son centre de croissance se situant en Asie-Pacifique, tandis que l'Europe et l'Amérique du Nord continuent de définir les normes techniques et l'orientation en matière de conformité.

Paysage Concurrentiel
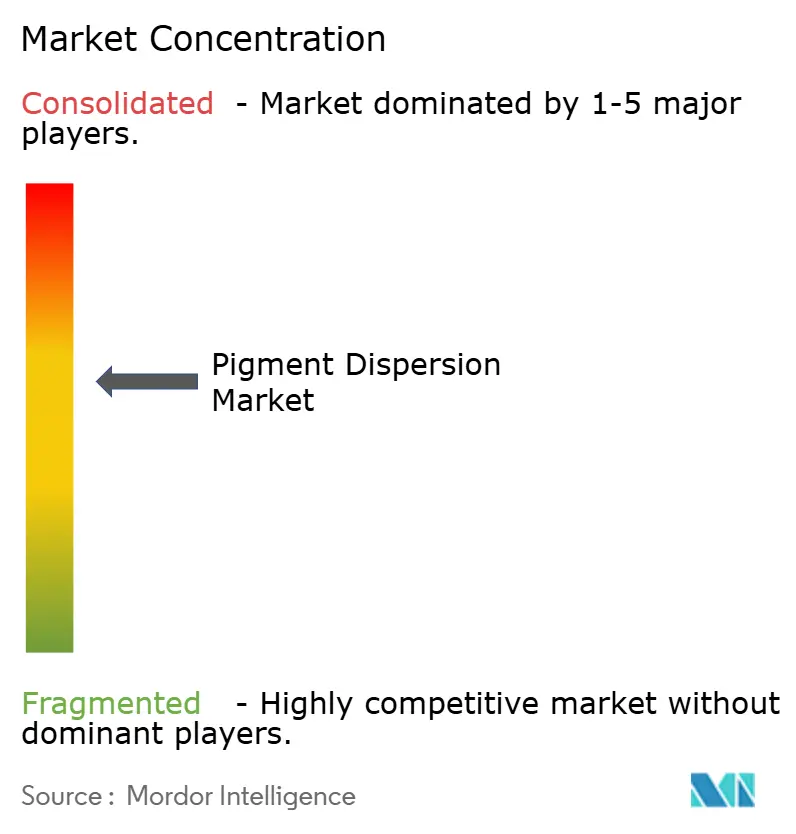
Le marché des dispersions de pigments est modérément consolidé, avec une fragmentation régionale significative sous les principaux fournisseurs multinationaux et régionaux de grande taille. La concurrence est façonnée par l'accès à une chimie dispersante avancée, les capacités de stabilisation des particules, la conformité réglementaire et la capacité à servir les clients dans plusieurs catégories d'utilisation finale avec des performances régulières. L'achèvement par Sudarshan Chemical de l'acquisition de Heubach en mars 2025 a modifié la structure du marché des dispersions de pigments en créant une plateforme de pigments mondiale plus large avec 19 sites et un portefeuille couvrant les pigments organiques, inorganiques et nacrés, ainsi que les dispersions liquides. Cette acquisition fournit une base pour servir à la fois les grades standard à forte demande et les systèmes de couleurs plus spécialisés, tout en élargissant la portée de l'entreprise auprès des clients et des zones géographiques. À mesure que la consolidation se poursuit, les grandes entreprises sont susceptibles de renforcer leur position de négociation dans l'approvisionnement, le service technique et la qualification des clients.
La différenciation technologique devient un facteur de plus en plus décisif sur le marché des dispersions de pigments, car les clients se concentrent sur la qualité du broyage, la stabilité au stockage, la charge en pigments, l'efficacité du broyage et la compatibilité avec des systèmes d'application de plus en plus exigeants. L'accent mis par Kodak sur la capacité de particules de 11 nanomètres dans les dispersions à jet d'encre à base d'eau et la plateforme de stabilisation par polymère réticulé de Fujifilm sont des exemples de la manière dont le savoir-faire de procédé soutient les revendications de performance au-delà de la simple fourniture de couleur. Les lancements de produits d'Evonik en 2025 et 2026 suivent le même schéma, avec TEGO Dispers 780 W et TEGO Dispers 695 positionnés autour d'une conception sans solvant, de la préparation à la conformité, de charges en pigments plus élevées et de temps de broyage plus courts dans les applications cibles. Le marché récompense les fournisseurs capables de lier les performances des produits à des avantages mesurables pour les procédés des clients, et pas seulement à la disponibilité des pigments. Cet avantage est le plus prononcé dans les encres d'emballage, l'impression numérique et les revêtements à haute spécification, où une formulation défaillante peut entraîner des temps d'arrêt, des retouches ou des risques de conformité.
La distribution et les partenariats d'écosystème façonnent également le paysage concurrentiel, car de nombreux clients nécessitent un soutien applicatif proche de leur base de production. La nomination par ECKART America de Lintech International comme partenaire de distribution national exclusif pour les revêtements, adhésifs, mastics et élastomères aux États-Unis, effective en avril 2025, a élargi la voie vers le marché pour le portefeuille de pigments à effets d'ECKART et a renforcé l'importance de la distribution technique dans les revêtements et les applications connexes. La coentreprise de décembre 2024 entre Runaya et ECKART en Inde a lié les ambitions en matière de pigments spéciaux à une base de production localisée et orientée vers la durabilité pour les granules d'aluminium et la future fabrication de pigments. Le marché des dispersions de pigments offre de la place aux producteurs régionaux, notamment dans les catégories sensibles aux coûts ou de grades standard, mais la direction stratégique favorise les entreprises disposant de portefeuilles plus larges, d'un soutien technique plus solide et du capital nécessaire pour suivre le rythme de la conformité et de l'innovation des procédés. Cette dynamique soutient une structure de marché dans laquelle le leadership est porté par la technologie et l'échelle, tandis que la pression concurrentielle reste active dans les niches régionales et spécifiques aux applications.
Leaders du Secteur des Dispersions de Pigments
DIC Corporation
Sudarshan Chemical Industries Limited
Cabot Corporation
Penn Colors Inc.
Chromaflo Technologies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Dispersion de Pigments
- AArbor Colorants Corporation
- AUM Farbenchem Pvt. Ltd.
- Cabot Corporation
- Chromaflo Technologies
- Chromatech Inc.
- DCL Corporation
- Decorative Color and Chemical, Inc.
- DIC Corporation
- ECKART GmbH
- Flint Group
- Penn Colors Inc.
- Sudarshan Chemical Industries Limited
- Toyo Ink SC Holdings Co., Ltd.
- Trust Chem Co., Ltd.
- Vipul Organics Limited

Recent Industry Developments in Marché de la Dispersion de Pigments
- Janvier 2026 : Evonik Industries AG a lancé TEGO Dispers 695, un hyperdispersant sans solvant, actif à 100 %, pour les encres polyuréthane durcissables par rayonnement et à base de solvants. Le produit permet des charges en pigments plus élevées sans thixotropie et réduit les temps de broyage. Il cible les formulateurs d'encres UV flexo, litho, jet d'encre et PU pour héliogravure destinées au marché de l'emballage, répondant aux défis économiques de production dans le marché de l'impression d'emballage flexible.
- Novembre 2025 : Toyo Ink India (faisant partie du groupe artience) a annoncé des plans d'expansion de la production d'encres liquides dans son usine du Gujarat à environ 1,5 fois la capacité actuelle. L'usine élargie est prévue pour être opérationnelle en 2028 et est également destinée à servir de plaque tournante régionale d'exportation pour les activités d'encres liquides et de colorants plastiques du groupe artience en Asie du Sud et du Sud-Est.


Périmètre du Rapport Mondial sur le Marché des Dispersions de Pigments
Les dispersions de pigments sont des suspensions stables de particules de pigments prébroyées dans un milieu liquide (eau ou solvant) ou une résine. Elles simplifient les flux de travail de fabrication et artistiques en éliminant le besoin de broyage de poudre sèche, tout en garantissant une force colorante régulière, une granulométrie uniforme et une réduction des risques de poussière.
Le marché des dispersions de pigments est segmenté par type de pigment, type de dispersion, application, secteur d'utilisation finale et géographie. Par type de pigment, le marché est segmenté en pigments inorganiques et pigments organiques. Par type de dispersion, le marché est segmenté en à base d'eau et à base de solvant. Par application, le marché est segmenté en peintures et revêtements, encres d'imprimerie, plastiques, textiles, papier, cosmétiques et autres applications. Par secteur d'utilisation finale, le marché est segmenté en bâtiment et construction, automobile, emballage, papier et impression, textile, biens de consommation et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les dispersions de pigments dans 16 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Pigments Inorganiques |
| Pigments Organiques |
| À Base d'Eau |
| À Base de Solvant |
| Peintures et Revêtements |
| Encres d'Imprimerie |
| Plastiques |
| Textiles |
| Papier |
| Cosmétiques |
| Autres Applications |
| Bâtiment et Construction |
| Automobile |
| Emballage |
| Papier et Impression |
| Textile |
| Biens de Consommation |
| Autres Secteurs d'Utilisation Finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Pigment | Pigments Inorganiques | |
| Pigments Organiques | ||
| Par Type de Dispersion | À Base d'Eau | |
| À Base de Solvant | ||
| Par Application | Peintures et Revêtements | |
| Encres d'Imprimerie | ||
| Plastiques | ||
| Textiles | ||
| Papier | ||
| Cosmétiques | ||
| Autres Applications | ||
| Par Secteur d'Utilisation Finale | Bâtiment et Construction | |
| Automobile | ||
| Emballage | ||
| Papier et Impression | ||
| Textile | ||
| Biens de Consommation | ||
| Autres Secteurs d'Utilisation Finale | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du Marché des Dispersions de Pigments ?
La taille du Marché des Dispersions de Pigments devrait s'étendre de 27,17 milliards USD en 2025 et 29,24 milliards USD en 2026 à 35,84 milliards USD d'ici 2031, et devrait enregistrer un CAGR de 4,16 % entre 2026 et 2031.
Quelle catégorie de produits mène la demande aujourd'hui ?
Les pigments inorganiques ont dominé la composition 2025 avec une part de 57,42 %, le dioxyde de titane et les oxydes de fer restant importants dans les applications de revêtements de construction et industriels.
Pourquoi les systèmes à base d'eau gagnent-ils du terrain si rapidement ?
Les dispersions à base d'eau détenaient une part de 55,76 % en 2025 et sont également le type de dispersion à la croissance la plus rapide, soutenues par des exigences de réduction des COV et de meilleures performances des additifs.
Quelle application se développe le plus rapidement ?
Les encres d'imprimerie devraient croître à un CAGR de 4,74 % jusqu'en 2031, à mesure que l'utilisation du jet d'encre numérique s'étend dans l'emballage, les textiles et les arts graphiques.
Dernière mise à jour de la page le:



