
Taille et part du marché philippin des médicaments et dispositifs de soins du diabète
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taux de croissance | 4.06 % |
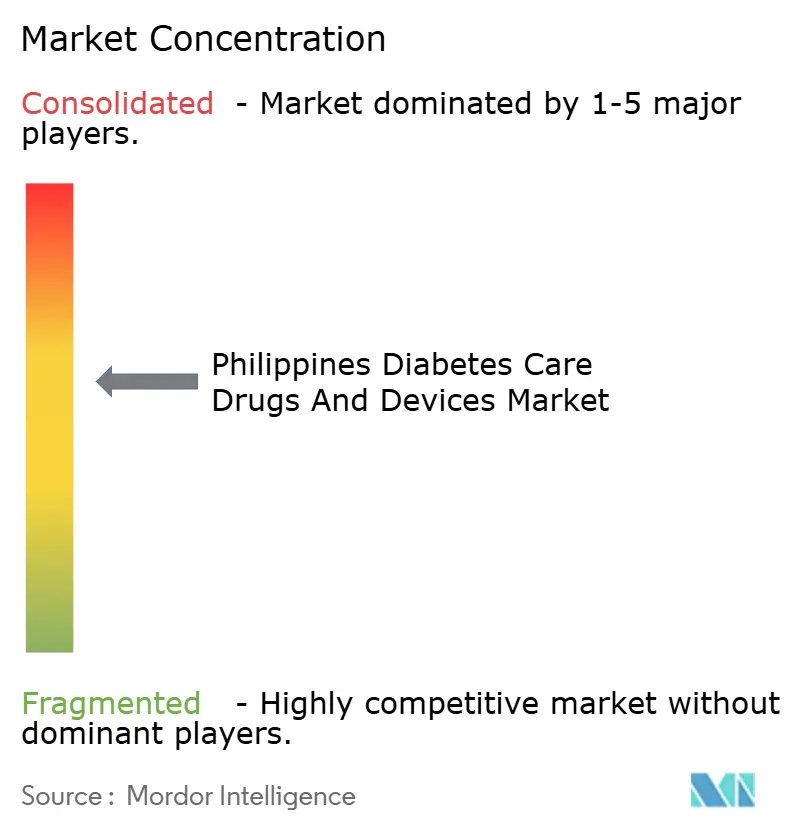
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché philippin des médicaments et dispositifs de soins du diabète par Mordor Intelligence
La taille du marché philippin des médicaments et dispositifs de soins du diabète devrait enregistrer un TCAC supérieur à 4,06 % au cours de la période de prévision.
La COVID-19 est une nouvelle maladie causée par la souche virale SARS-CoV-2. La plupart des personnes infectées par le virus développent une maladie respiratoire légère à modérée et guérissent sans traitement spécifique. Les personnes âgées et les personnes souffrant de maladies sous-jacentes telles que le diabète, l'hypertension artérielle, les maladies cardiaques, les maladies pulmonaires, l'obésité et le cancer présentent un risque accru de développer des maladies graves. Le virus envahit de multiples cellules de l'organisme, notamment le cœur et les poumons, provoquant des modifications inflammatoires qui entraînent une inflammation et des lésions de plusieurs organes. Le diabète et l'inflammation systémique sont liés. Des études ont montré que les personnes atteintes de diabète présentent une entrée virale plus élevée, des réponses immunitaires plus faibles, une élimination virale plus faible et une dérégulation des marqueurs inflammatoires.
Les personnes atteintes de diabète peuvent présenter le même risque de contracter la COVID-19 que les non-diabétiques. En revanche, les personnes atteintes de diabète présentent un risque accru d'hospitalisation, d'admission en unité de soins intensifs, de complications graves et de décès après avoir été infectées par la COVID-19 en raison des caractéristiques essentielles de la maladie.
Le diabète est une maladie complexe caractérisée par des taux de glycémie élevés résultant d'une production et\/ou d'une action altérée de l'insuline. L'insuline est une hormone pancréatique qui contrôle la glycémie dans l'organisme. Un diabète non contrôlé a de nombreux effets, notamment des crises cardiaques, des accidents vasculaires cérébraux, des amputations, la cécité et l'insuffisance rénale. Selon les données du DOST-FNRI, le prédiabète touche environ 14,2 % de la population. En combinant le diabète et le prédiabète, un Philippin sur cinq présente une glycémie anormale.
Ainsi, les facteurs susmentionnés devraient stimuler la croissance du marché au cours de la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché philippin des médicaments et dispositifs de soins du diabète
Le segment de la surveillance continue du glucose devrait enregistrer le taux de croissance le plus élevé au cours de la période de prévision
Les moniteurs de glycémie en continu aident les personnes atteintes de diabète de type 1 et de type 2 à gérer leur diabète avec moins de tests au bout du doigt. Ce dispositif technologique portable suit la glycémie via une application. La plupart des appareils de surveillance continue du glucose (SCG) prennent des mesures toutes les 5 à 10 minutes tout au long de la journée. Un dispositif SCG utilise un émetteur sans fil pour transmettre les données de glucose du capteur au récepteur.
Le diabète a un impact économique disproportionné sur les patients dans les pays à revenu faible et intermédiaire. L'apparition de complications peut également augmenter les coûts médicaux, ce qui a un impact significatif sur les coûts médicaux directs du diabète. Le HTAC vise à ajouter des analogues de l'insuline aux prescriptions philippines afin de réduire les coûts et d'influencer le débat gouvernemental. À mesure que cette pratique se généralise, l'amélioration des unités de soins primaires et des réseaux d'orientation est essentielle pour construire une infrastructure solide pour la prestation des soins du diabète. Le traitement du diabète aux Philippines est limité en ressources, en soutien gouvernemental et en termes économiques. Dans une approche préventive, le système national de santé ne couvre pas entièrement le traitement du diabète et les compagnies d'assurance privées n'offrent qu'une couverture minimale pour le diabète. Pour cette raison, la plupart des patients dépendent de dépenses à leur charge, telles que les tests de laboratoire et les prescriptions quotidiennes.
Des programmes de sensibilisation aux dispositifs de surveillance continue de la glycémie sont mis en œuvre dans tout le pays. Les avancées technologiques dans les dispositifs SCG stimulent le marché au cours de la période de prévision.
Prévalence croissante du diabète
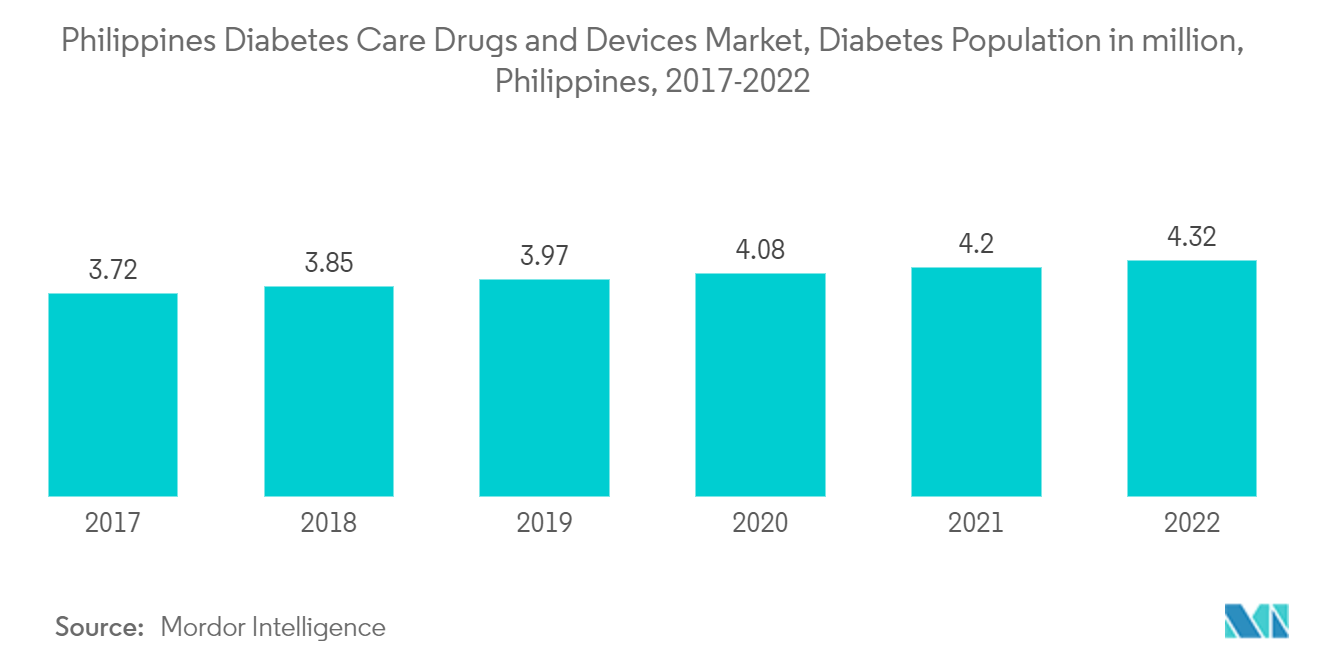
Le diabète est une maladie complexe caractérisée par des taux de glycémie élevés causés par une synthèse et une action altérées de l'insuline. L'insuline est une hormone pancréatique qui régule la glycémie. Non traité, le diabète peut entraîner une crise cardiaque, un accident vasculaire cérébral, une amputation, la cécité et une insuffisance rénale. Selon les statistiques du DOST-FNRI, le prédiabète touche environ 14,2 % de la population. Un Philippin sur cinq présente une glycémie anormale lorsque le diabète et le prédiabète sont combinés. Des obstacles importants aux soins de santé existent aux Philippines, notamment des coûts élevés à la charge des patients en raison d'un financement limité des soins de santé et d'un système d'orientation fragmenté entre la médecine générale et les cliniques spécialisées. Ces obstacles s'accroissent. Les contraintes budgétaires liées au ralentissement économique et les graves pénuries d'approvisionnement ont rendu l'accès aux équipements de soins du diabète encore plus difficile aux Philippines lors de l'épidémie de COVID-19. Identifier et supprimer ces obstacles est essentiel pour résoudre le problème d'accès à l'insuline et aux soins du diabète dans le pays. Des millions de personnes dans les pays à revenu faible et intermédiaire n'ont pas accès à l'insuline ou à un traitement régulier du diabète. Les Philippines, un pays d'Asie du Sud-Est à revenu intermédiaire inférieur comptant plus de 4 millions d'adultes diabétiques, ne sont pas à l'abri de ce problème.
La prévalence croissante du diabète et les facteurs susmentionnés stimuleront vraisemblablement la croissance du segment au cours de la période de prévision.
Paysage concurrentiel
Les fabricants ont constamment innové pour survivre sur le marché. Novo Nordisk s'est associé à Abbott Diabetes Care, ce qui peut également contribuer à permettre le partage des données d'insuline entre les stylos à insuline connectés à Novo Nordisk et les équipements de fitness numérique compatibles avec le portefeuille de produits FreeStyle Libre.
Leaders du secteur philippin des médicaments et dispositifs de soins du diabète
Medtronics
Roche
NovoNordisk
Sanofi
Omnipod
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les opportunités sont liées à une détection plus précoce et à des flux de travail de soins primaires plus structurés qui augmentent les volumes de patients traités et soutiennent une demande répétée de fournitures de surveillance et de pharmacothérapie chronique. L'accent mis par le ministère de la Santé (DOH) sur la prévention et le dépistage, ainsi que le soutien à la mise en œuvre actualisée du PhilPEN formalisé par l'accord-cadre DOH-JICA signé le 13 mai 2026, constitue une voie explicite pour la gestion du diabète et de l'hypertension dans les établissements de soins primaires, y compris des approches de suivi des patients alignées sur la prestation de services de l'ère de la couverture sanitaire universelle (CSU). À mesure que les soins du diabète se déplacent vers les structures de soins primaires, la demande s'accroît également pour des consommables d'administration d'insuline plus abordables, des bandelettes d'autosurveillance glycémique (ASG), et des modèles d'approvisionnement au niveau clinique qui réduisent la dépendance aux achats fragmentés à la charge des patients.
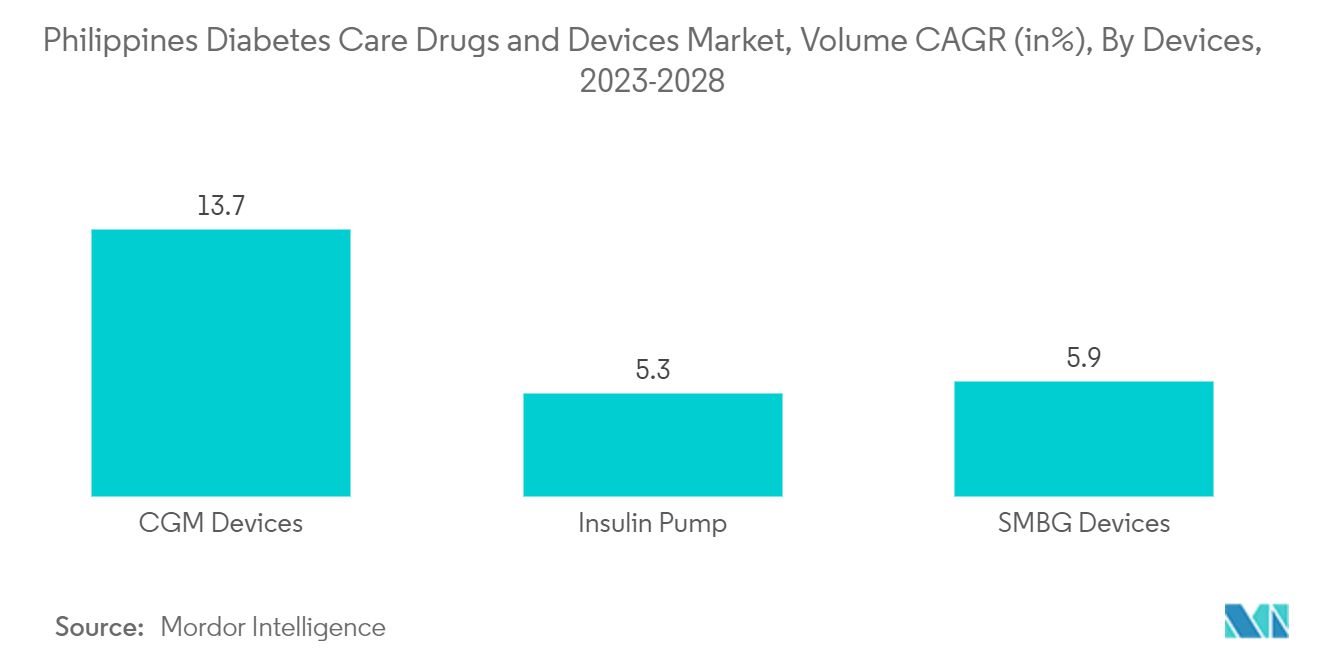
Concernant les dispositifs, la catégorie montre une marge de progression pour la surveillance connectée. Les dispositifs de surveillance continue du glucose (CGM) ont enregistré un TCAC en volume plus élevé (13,7 % pour 2023-2028) que les dispositifs d'autosurveillance glycémique et les pompes à insuline sur la même période. Les programmes de sensibilisation à la surveillance continue du glucose et l'expansion des canaux des centres du diabète soutiennent une adoption plus large des capteurs, transmetteurs et récepteurs connectés à des applications. Les partenariats reliant les données sur l'insuline à la surveillance, tels que la collaboration de Novo Nordisk avec Abbott Diabetes Care pour soutenir le partage de données compatible avec FreeStyle Libre, témoignent d'une poussée continue vers une gestion intégrée du diabète. Par ailleurs, l'expansion du secteur privé dans les infrastructures de soins rénaux, liée aux complications diabétiques en aval, peut créer des points de soins supplémentaires qui deviennent des nœuds d'achat réguliers pour la surveillance glycémique, l'insuline et les médicaments cardiométaboliques au sein des cliniques de maladies chroniques.
Développements récents du secteur
- Juillet 2026 : Nephro Plus a ouvert sa 50ème clinique de dialyse à Orion, Bataan, portant son réseau à 686 postes et environ 2 866 patients traités mensuellement. Cette expansion améliore l'accessibilité au traitement de la maladie rénale chronique (MRC) et illustre une croissance évolutive du réseau privé alignée sur le développement des capacités public-privé.
- Juin 2026 : Le ministère de la Santé (DOH) et l'Agence japonaise de coopération internationale ont signé un accord-cadre pour mettre en œuvre la version actualisée du PhilPEN pour la gestion du diabète et de l'hypertension en soins primaires, Batangas étant le site intensif initial. Cette collaboration public-privé déplace la prestation de soins vers une gestion au niveau des soins primaires, affectant l'accès au marché et la dynamique des payeurs.
- Avril 2026 : Sun Pharmaceutical Industries a lancé son portefeuille de soins primaires CaRMeLin aux Philippines. Cela élargit l'offre directe de médicaments et de dispositifs de soins du diabète et cardiométaboliques, et intensifie la concurrence dans le secteur des soins du diabète aux Philippines.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Ce marché couvre les revenus générés aux Philippines par les médicaments et dispositifs de soins du diabète utilisés pour gérer et surveiller le diabète, dans les circuits de vente au détail, hospitaliers et autres cadres de soins, où les produits sont achetés pour l'usage des patients.
Exclusions du périmètre : nous excluons les équipements hospitaliers généraux et les diagnostics de laboratoire de portée large qui ne sont pas spécifiques à la surveillance du diabète ou aux décisions de traitement du diabète.
Aperçu de la segmentation
- Dispositifs
- Dispositifs de surveillance
- Dispositifs d'autosurveillance glycémique
- Surveillance continue de la glycémie
- Dispositifs de gestion
- Pompe à insuline
- Seringues à insuline
- Cartouches à insuline
- Stylos jetables
- Dispositifs de surveillance
- Médicaments
- Antidiabétiques oraux
- Médicaments à base d'insuline
- Médicaments combinés
- Médicaments injectables non insuliniques
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Notre travail documentaire commence par cartographier la manière dont les médicaments et dispositifs de soins du diabète circulent dans le système de santé local, et quelles catégories sont réellement payées et utilisées d'année en année. Des sources publiques ont été utilisées pour ancrer le bassin de demande et les schémas de traitement, telles que l'Organisation mondiale de la santé, la Fédération internationale du diabète, le ministère de la Santé des Philippines, et les publications de politique de PhilHealth pour les signaux de couverture et d'accès.
Nous avons ensuite triangulé la direction de l'offre et des prix en utilisant des sources qui aident à comprendre ce qui est disponible et à quels niveaux de prix, telles que la base de données de la FDA Philippines pour les listes de produits, UN Comtrade pour les flux d'importation pertinents, et des études cliniques et d'économie de la santé évaluées par des pairs sur l'utilisation des thérapies. Les rapports annuels d'entreprises, les présentations aux investisseurs, et la presse crédible ont été examinés pour la direction des portefeuilles et les priorités des canaux locaux. Des abonnements payants ont été utilisés de manière sélective pour les données financières et de renseignement d'entreprises, les bases de données de brevets, et les vérifications au niveau des expéditions d'importation et d'exportation afin de valider où les volumes et les prix semblaient évoluer. Les exemples ci-dessus sont uniquement illustratifs, et de nombreuses autres sources ont également été consultées lors de la collecte de données, de la validation et de la clarification de la recherche.
Entretiens et enquêtes primaires
Nous avons validé le modèle par des entretiens et des enquêtes structurées avec des parties prenantes tout au long du parcours de soins, y compris des cliniciens, des pharmaciens, des distributeurs, et des rôles locaux axés sur la vente et le remboursement. Comme il s'agit d'un marché axé sur les Philippines, les contributions ont été équilibrées entre les principaux centres urbains et les poches de demande provinciales, afin que l'usage hospitalier et l'usage communautaire soient tous deux reflétés. Nous avons ensuite ajusté les hypothèses lorsque les signaux d'adoption ou d'accessibilité financière ne correspondaient pas à ce qui était rapporté dans les entretiens.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34 % | Cadres dirigeants (CXO) : 12 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 15 % | Managers : 58 % |
Dimensionnement et prévision du marché
Le dimensionnement s'est ancré dans une construction descendante qui part de la population diabétique et de la part traitée aux Philippines, laquelle est ensuite traduite en usage annuel de thérapies et de dispositifs. Une fois ce bassin de demande construit, il est réparti entre les principaux groupes de produits en utilisant des signaux pratiques tels que le mix insuline versus thérapie orale, la fréquence de l'autosurveillance, et la part se dirigeant vers la surveillance continue du glucose là où elle est disponible.
Pour maintenir des totaux réalistes, nous avons recoupé les résultats avec des approximations ascendantes sélectives, telles que le prix de vente moyen (ASP) échantillonné par type de produit multiplié par les unités annuelles implicites, suivi de vérifications de canaux sur les lieux d'achat habituels des patients pour les médicaments et bandelettes. Les principaux intrants ayant fait évoluer le modèle comprenaient les tendances de prévalence du diabète, la pénétration des patients traités, les schémas de consommation de bandelettes de test, la persistance des renouvellements pour la thérapie chronique, les évolutions du mix produit entre insuline humaine et analogues, et les mouvements de prix visibles à travers les signaux d'appels d'offres et de détail. Les prévisions se sont principalement appuyées sur l'analyse de scénarios, car les changements de remboursement, l'accessibilité financière, et les nouvelles introductions de produits peuvent modifier l'adoption plus rapidement que les tendances linéaires. Lorsque les données de volume au niveau produit étaient limitées, les lacunes ont été traitées à l'aide de fourchettes convenues lors des entretiens puis contraintes à des taux d'usage par patient plausibles.
Validation des données et cycle de mise à jour
Avant validation finale, le modèle est testé au regard de vérifications indépendantes, y compris pour déterminer si l'usage implicite par patient des médicaments et bandelettes est cohérent avec la pratique clinique, et si la croissance s'aligne avec la direction de l'accès et du remboursement. Des vérifications de variance sont également effectuées sur plusieurs années pour repérer les sauts soudains qui proviennent généralement d'effets de calendrier, de cycles de stockage, ou d'une hypothèse de prix ayant dérivé.
Les examens sont effectués en plusieurs étapes, où un analyste revérifie les hypothèses clés et un examinateur distinct remet en question les moteurs les plus importants, tels que le bassin de patients, le mix, et l'ASP. En cas de décalage majeur constaté, les experts sont recontactés pour confirmer si le changement est réel ou simplement un artefact de données. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et une dernière révision fraîche est réalisée peu avant la livraison afin que les clients reçoivent la vue la plus récente.
Taille du marché des médicaments et dispositifs de soins du diabète aux Philippines selon Mordor Intelligence, par rapport à d'autres estimations publiées
Il est normal de constater des valeurs de marché différentes pour les médicaments et dispositifs du diabète, même lorsque le pays et le sujet semblent identiques à première vue. Les écarts proviennent généralement de ce qui est compté comme soins du diabète, de l'année et du taux de change utilisés, et de la manière dont les prix sont reportés lorsque le mix produit évolue.
Les ASP ont été revérifiés près de la date de clôture finale en utilisant un calendrage monétaire cohérent entre les lignes de médicaments et de dispositifs, et ces intrants actualisés ont été soumis à des tests de cohérence par rapport à l'usage par patient avant que les totaux ne soient verrouillés, ce qui aide à limiter la dérive des prix dans les estimations de Mordor Intelligence lorsque l'inflation, les cycles d'appels d'offres, et les changements de thérapie sont actifs simultanément.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 341,07 millions USD (2024) | |
| Cabinet de conseil régional A | 1,80 milliard USD (2026) | Utilise une année de départ ultérieure et une configuration de croissance plus élevée, et il semble regrouper des fournitures et services plus larges liés au diabète avec les médicaments et dispositifs, ce qui élargit le bassin de dépenses au-delà des revenus produits. |
| Revue spécialisée B | 127,93 millions USD (2033) | Ne suit que les dispositifs et présente une valeur pour une année future, de sorte que les revenus des médicaments contre le diabète ne sont pas inclus et le chiffre reflète un horizon temporel et une courbe d'adoption différents. |
L'écart entre les sources provient principalement des limites de périmètre et des choix de calendrage, où certaines estimations s'étendent aux dépenses adjacentes liées au diabète ou se concentrent uniquement sur les dispositifs puis citent une année ultérieure. En limitant le marché aux médicaments contre le diabète et aux dispositifs de gestion et de surveillance spécifiques au diabète, et en appliquant des vérifications cohérentes de prix et d'usage, nous obtenons un chiffre traçable qui peut être reproduit à mesure que les hypothèses sont mises à jour.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché ?
Le marché devrait enregistrer un TCAC de 4,06 % au cours de la période de prévision (2026-2031)
Quels sont les acteurs clés du marché ?
Medtronics, Roche, NovoNordisk, Sanofi et Omnipod sont les principales entreprises opérant sur ce marché.
Quelles années ce rapport couvre-t-il ?
Le rapport couvre la taille historique du marché pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



