
Taille et part du marché des dispositifs et accessoires vasculaires périphériques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 19.38 Milliards de dollars |
| Taille du Marché (2031) | 25.07 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.28 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
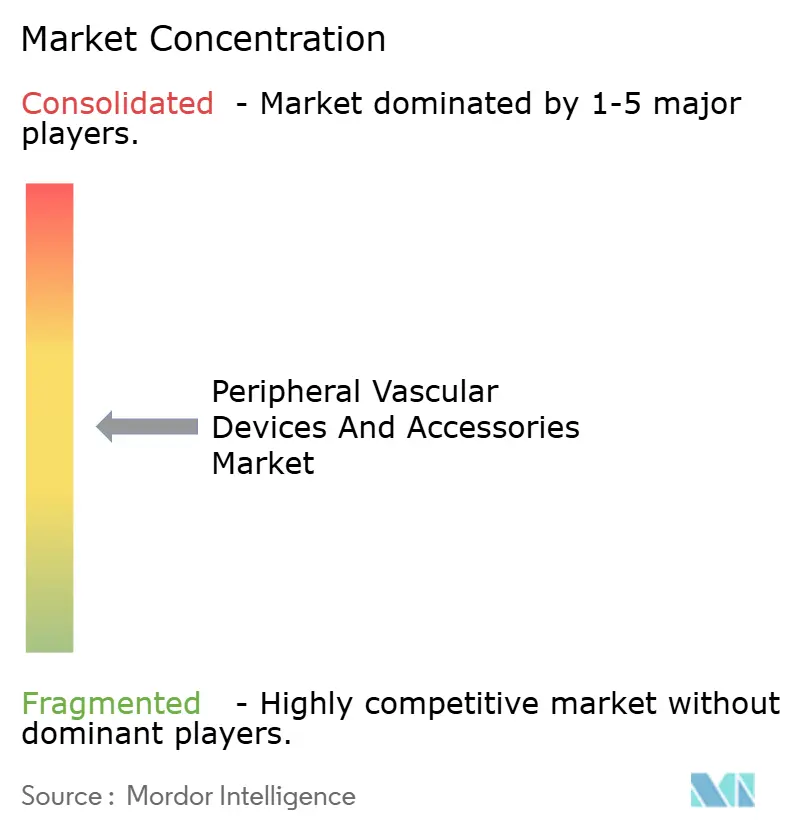
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs et accessoires vasculaires périphériques par Mordor Intelligence
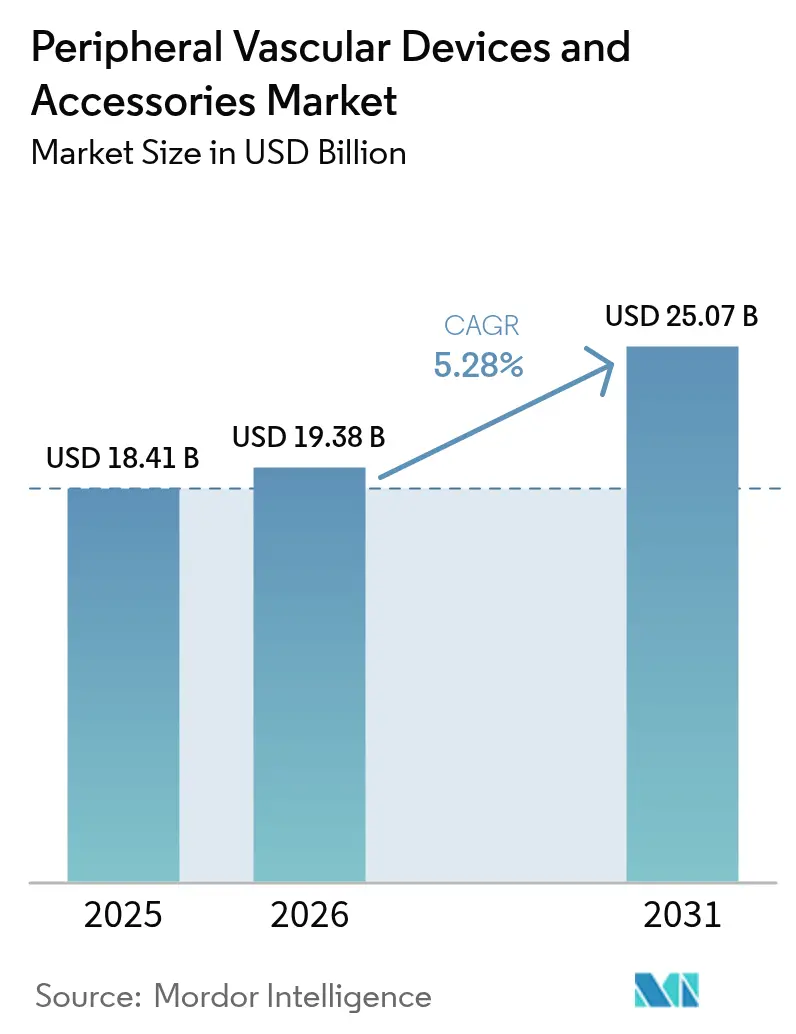
La taille du marché des dispositifs et accessoires vasculaires périphériques devrait croître de 18,41 milliards USD en 2025 à 19,38 milliards USD en 2026 et devrait atteindre 25,07 milliards USD d'ici 2031, à un TCAC de 5,28 % sur la période 2026-2031. La trajectoire de croissance évolue d'une logique de volume de procédures vers une innovation axée sur la valeur, avec une imagerie guidée par l'IA, des ballons à élution de médicaments et des échafaudages biorésorbables qui bénéficient de remboursements premium. La demande s'accroît à mesure que le vieillissement des populations augmente le nombre de patients atteints de maladie artérielle périphérique (MAP) qui préfèrent les solutions endovasculaires minimalement invasives réduisant la durée d'hospitalisation. Dans le même temps, les groupes hospitaliers et les centres chirurgicaux ambulatoires (CSA) accélèrent la migration des procédures vasculaires complexes vers des établissements ambulatoires afin de réduire les coûts et d'améliorer la commodité pour les patients. Le renforcement du contrôle réglementaire ralentit les petits innovateurs mais avantage les acteurs de grande envergure capables de financer une génération de preuves robuste et de naviguer dans les régimes US-FDA et EU-MDR. L'intensification des fusions-acquisitions — plus de 12 milliards USD de transactions divulguées au cours de la période 2024-2025 — signale un pivot vers des portefeuilles de produits de bout en bout couvrant les dispositifs, les accessoires et les flux de travail numériques connectés.
Principaux enseignements du rapport
- Par type de produit, les dispositifs ont représenté 73,85 % de la part du marché des dispositifs et accessoires vasculaires périphériques en 2025, tandis que les accessoires devraient progresser à un TCAC de 5,94 % jusqu'en 2031.
- Par application, la MAP a représenté 44,72 % de la taille du marché des dispositifs et accessoires vasculaires périphériques en 2025 ; le traitement des varices progresse à un TCAC de 6,55 % jusqu'en 2031.
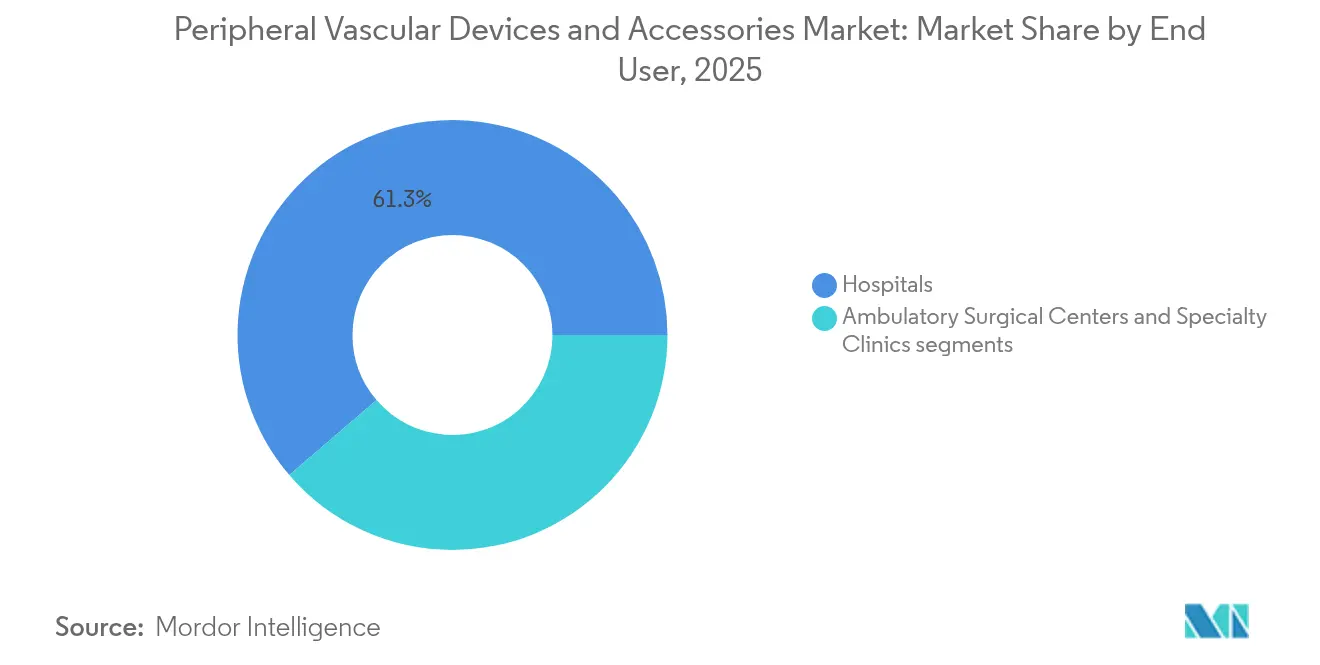
- Par utilisateur final, les hôpitaux ont détenu 61,28 % de la part de revenus en 2025, tandis que les CSA enregistrent la croissance la plus rapide à un TCAC de 6,73 % sur la période 2026-2031.
- Par géographie, l'Amérique du Nord a capturé 39,92 % de la taille du marché des dispositifs et accessoires vasculaires périphériques en 2025 ; l'Asie-Pacifique progresse à un TCAC de 7,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante de la MAP dans une population vieillissante | +1.20% | Mondial, avec concentration en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Préférence pour la thérapie endovasculaire minimalement invasive | +1.00% | Mondial, porté par l'Amérique du Nord et l'adoption en APAC | Moyen terme (2-4 ans) |
| Remboursement favorable des endoprothèses et ballons à élution de médicaments | +0.80% | Marchés principaux en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Les cathéters d'imagerie intravasculaire guidés par l'IA améliorent le succès des procédures | +0.60% | Amérique du Nord et APAC, premiers adoptants | Moyen terme (2-4 ans) |
| Les greffons vasculaires imprimés en 3D et spécifiques au patient entrent en phase pilote | +0.40% | Centres de recherche en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Construction de laboratoires de cathétérisme financée par les gouvernements dans les villes chinoises de niveau 2 à partir de 2025 | +0.30% | APAC, spécifiquement les villes chinoises de niveau 2 | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de la MAP dans une population vieillissante
Plus de 20 millions d'adultes américains vivent avec la MAP, et la croissance de la population âgée de 65 ans et plus augmente les volumes de procédures. Les patients âgés présentent fréquemment des lésions multivasculaires et calcifiées nécessitant des ballons à revêtement médicamenteux premium, des échafaudages biorésorbables et des outils d'athérectomie avancés. Le remboursement Medicare pour les interventions vasculaires ambulatoires élargit l'accès, et les réseaux hospitaliers s'appuient sur des parcours de sortie le jour même pour gérer leur capacité. La demande de greffons spécifiques au patient augmente en raison de la variabilité anatomique croissante avec l'âge, soutenant l'adoption précoce d'options imprimées en 3D ou d'ingénierie tissulaire. Collectivement, la vague démographique soutient une croissance à deux chiffres dans les sous-segments de dispositifs à haute valeur ajoutée du marché des dispositifs et accessoires vasculaires périphériques.
Préférence pour la thérapie endovasculaire minimalement invasive
Les données cliniques indiquent que les approches endovasculaires réduisent les complications et accélèrent la récupération par rapport à la chirurgie ouverte, les CSA émergent comme le site de service à la croissance la plus rapide et stimulent des conceptions de dispositifs compacts et intégrés, tandis que les ballons à revêtement médicamenteux et les cathéters de lithotripsie intravasculaire offrent des résultats comparables à ceux des hôpitaux sans investissements en capital importants, et le CMS fournit désormais des codes de remboursement ambulatoire distincts pour ces technologies. Alors que les payeurs privilégient les paiements groupés, les fournisseurs qui associent dispositifs, logiciels de navigation et applications de surveillance post-procédure bénéficient d'un levier de négociation accru.
Remboursement favorable des endoprothèses et ballons à élution de médicaments
En juillet 2024, le CMS a créé de nouvelles catégories de transfert de dispositifs qui complètent les paiements lorsque les établissements utilisent des dispositifs périphériques innovants, offrant aux fabricants pionniers une marge économique claire [1]Source : Centers for Medicare & Medicaid Services, « Mise à jour du système de paiement prospectif pour les patients hospitalisés externes de juillet 2024 », cms.gov . La politique américaine s'aligne sur les modèles de financement hospitalier de l'UE qui récompensent des taux de réintervention plus faibles, stimulant l'adoption d'endoprothèses à élution de médicaments (DES) et de ballons (DEB) à longue durée d'action. Les fournisseurs établis ayant publié des données de perméabilité sur cinq ans bénéficient d'avantages en matière de codification, tandis que les nouveaux entrants font face à des exigences de données plus strictes dans le cadre de l'EU-MDR. La certitude du remboursement soutient également la tarification premium, permettant aux entreprises de réinvestir leurs marges dans les revêtements polymères de nouvelle génération et les plateformes médicamenteuses à libération prolongée pour le marché des dispositifs et accessoires vasculaires périphériques.
Les cathéters d'imagerie intravasculaire guidés par l'IA améliorent le succès des procédures
Les systèmes dotés d'IA extraient automatiquement en temps réel le diamètre des vaisseaux, la composition de la plaque et les données de réserve de flux, permettant aux opérateurs d'optimiser le dimensionnement des ballons et le positionnement des endoprothèses. Des plateformes homologuées par la FDA telles qu'AVVIGO ont démontré une réduction de 26 % des défaillances du vaisseau cible lorsque le guidage par imagerie orientait les choix thérapeutiques. La technologie réduit simultanément le temps de fluoroscopie et la charge en produit de contraste, des avantages attrayants pour les patients rénaux fragiles. Les analyses des flux de travail par IA alimentent les tableaux de bord de mentorat à distance, ouvrant des voies de transfert de compétences dans les régions mal desservies. Les fournisseurs capables de fusionner imagerie, IA et administration thérapeutique sur une console unique se positionnent comme partenaires de système plutôt que comme simples fournisseurs de produits sur le marché des dispositifs et accessoires vasculaires périphériques.
Analyse de l'impact des freins*
| Frein | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences strictes en matière de preuves de la US-FDA et de l'EU-MDR | -0.70% | Marchés réglementaires en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Fréquence élevée de rappels de dispositifs nuisant à la confiance des cliniciens | -0.50% | Mondial, concentré sur les marchés établis | Court terme (≤ 2 ans) |
| Pénurie de radiologues interventionnels formés en ASEAN et en LATAM | -0.40% | Marchés émergents en ASEAN et en LATAM | Long terme (≥ 4 ans) |
| Gel des dépenses d'investissement hospitalières dans le cadre des achats fondés sur la valeur en Europe | -0.30% | Europe, avec des répercussions en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences strictes en matière de preuves de la US-FDA et de l'EU-MDR
Depuis septembre 2024, les régulateurs européens exigent des ensembles de données cliniques plus approfondies et une surveillance continue après commercialisation avant de renouveler les licences, ce qui allonge les délais de développement et augmente les coûts de conformité. La refonte du règlement américain sur les systèmes de qualité, en vigueur à partir de février 2026, reflète la norme ISO 13485 et oblige les fabricants à documenter les boucles de gestion des risques de la conception jusqu'à la fin de vie. Les entreprises de taille moyenne peinent à financer de nouveaux essais randomisés, ce qui accélère la consolidation alors qu'elles cherchent la protection des infrastructures réglementaires des multinationales. Bien que la barre élevée dissuade les suiveurs rapides, les pionniers dotés de systèmes qualité matures transforment la charge de conformité en un avantage durable sur le marché des dispositifs et accessoires vasculaires périphériques.
Fréquence élevée de rappels de dispositifs nuisant à la confiance des cliniciens
Des rappels récents de classe I, tels que le retrait de 7 820 unités du dispositif d'embolisation Pipeline Vantage, soulignent les préoccupations de sécurité dans les systèmes de mise en place complexes. Chaque alerte publique entraîne des exigences de formation supplémentaires, ralentit les courbes d'adoption et augmente les coûts d'assurance en responsabilité civile médicale pour les médecins. Les hôpitaux répondent par des examens plus rigoureux des comités d'analyse de valeur, allongeant ainsi les cycles de vente. À l'inverse, les fournisseurs capables de démontrer des taux de réclamation à un chiffre et des tableaux de bord de service sur le terrain en temps réel gagnent la fidélité des cliniciens. Le contexte des rappels stimule également la demande de dispositifs de sécurité procéduraux pilotés par l'IA qui signalent des gradients de pression atypiques ou un risque embolique pendant l'utilisation, soutenant les ventes d'accessoires premium sur le marché des dispositifs et accessoires vasculaires périphériques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la domination des dispositifs fait face à l'innovation en matière d'accessoiresLa catégorie des dispositifs a représenté 73,85 % de la part du marché des dispositifs et accessoires vasculaires périphériques en 2025, portée par les ballons d'angioplastie transluminale percutanée (ATP) et les endoprothèses auto-expansibles à perméabilité à long terme avérée. Les formulations à élution de médicaments et les architectures nitinol de nouvelle génération permettent à ces produits de référence de défendre leurs prix unitaires même lorsque les hôpitaux négocient des contrats d'achat en volume. Les systèmes d'athérectomie et de thrombectomie améliorent les marges en traitant les cas calcifiés, les occlusions totales chroniques et la thromboembolie veineuse qui nécessitent des trousses spécialisées. Les filtres de veine cave inférieure (VCI) et les dispositifs de protection embolique restent des niches plus restreintes, mais leurs rôles critiques de sécurité leur assurent un accès aux formulaires.
Les accessoires, bien qu'ils ne représentent que 26,15 % des revenus en 2025, devraient dépasser la catégorie principale à un TCAC de 5,94 % jusqu'en 2031, élevant ainsi la trajectoire globale de la taille du marché des dispositifs et accessoires vasculaires périphériques. Les fils-guides à revêtement hydrophile, les cathéters à réponse en couple et les introducteurs orientables réduisent les temps de procédure dans les anatomies tortueuses, se traduisant directement par des gains de débit dans les CSA. Les dispositifs de fermeture vasculaire tels que MYNX CONTROL réduisent le temps de déambulation de plus de 50 %, en accord avec les indicateurs fondés sur la valeur. Les systèmes de compression et les kits de surveillance de la pression ouvrent des flux de revenus post-sortie et ancrent davantage les fournisseurs dans l'économie des épisodes de soins.


Par application :
le leadership de la MAP est contesté par l'innovation dans le traitement des varicesLa MAP a représenté 44,72 % des revenus 2025 après des décennies de soutien des recommandations cliniques et de familiarité des payeurs. Les données sur cinq ans de l'étude IN.PACT Global ont montré une liberté de 69,4 % par rapport à la revascularisation de la lésion cible, soutenant l'utilisation des ballons à revêtement médicamenteux dans la maladie fémoropoplitée. Les hôpitaux continuent d'investir dans des consoles de lithotripsie intravasculaire (IVL) qui fracturent en toute sécurité le calcium et élargissent la lumière sans surchauffe ni embolisation distale.
Le traitement des varices connaît la croissance la plus rapide à un TCAC de 6,55 % jusqu'en 2031, porté par l'ablation par radiofréquence en cabinet et l'ablation endoveineuse au laser qui nécessitent un investissement en capital minimal. L'utilisation par Medicare a augmenté de 0,3 à 2,6 procédures pour 1 000 bénéficiaires entre 2017 et 2024, soulignant un passage marqué vers une prise en charge hybride cosmétique-fonctionnelle. Les interventions pour thrombose veineuse profonde gagnent également en dynamique à mesure que les dispositifs de thrombectomie mécanique tels que FlowTriever éliminent de larges masses de caillots sans thrombolytiques. La maintenance de l'accès pour hémodialyse reste un segment spécialisé ; l'endoprothèse Wrapsody a montré une perméabilité primaire à six mois de 89,8 %, réduisant la charge de réintervention pour les chirurgiens vasculaires.
Par utilisateur final :
la domination hospitalière s'érode au profit de l'efficacité des CSALes hôpitaux ont conservé 61,28 % de la part des revenus en 2025 grâce aux salles d'imagerie, aux blocs opératoires hybrides et aux unités de soins intensifs nécessaires pour les maladies à plusieurs niveaux. Cependant, la pression sur les coûts fixes et les achats fondés sur la valeur freinent le rythme d'adoption des dispositifs premium. En revanche, les administrateurs négocient des accords pluriannuels basés sur le volume qui compriment les prix catalogue sur l'ensemble du marché des dispositifs et accessoires vasculaires périphériques.
Les CSA affichent la croissance la plus rapide à un TCAC de 6,73 %, catalysée par les modèles de propriété médicale et la tarification groupée transparente qui séduit les assureurs commerciaux. La migration des procédures s'étend du simple travail veineux superficiel à l'angioplastie iliaque complexe à mesure que les dispositifs à faible profil et les chariots d'imagerie arrivent à maturité. Les cliniques vasculaires spécialisées ajoutent un troisième niveau de soins, combinant l'efficacité ambulatoire et une expertise ciblée. Les fabricants de dispositifs qui proposent des ballons, des systèmes de fermeture et des outils de reporting basés sur le cloud en kits à facturation unique résonnent fortement auprès des acheteurs des CSA.
Analyse géographique
Marché des Dispositifs Vasculaires Périphériques et Accessoires en Amérique du Nord
L'Amérique du Nord a représenté 39,92 % des revenus mondiaux en 2025, portée par le remboursement anticipé de dispositifs innovants tels que l'échafaudage résorbable Esprit BTK d'Abbott et le vaisseau à ingénierie tissulaire SYMVESS d'Humacyte. Les hôpitaux de la région adoptent l'analyse prédictive pour identifier les risques de resténose, et les payeurs élargissent les forfaits périphériques qui récompensent une perméabilité durable. L'activité de fusions-acquisitions — l'acquisition d'Inari par Stryker pour 4,9 milliards USD et les acquisitions complémentaires en série de Boston Scientific — reflète des stratégies d'envergure visant à défendre des parts de marché dans un contexte de compression des prix. Le Canada et le Mexique accusent un retard de deux à trois ans par rapport aux courbes d'adoption américaines, mais accélèrent l'expansion de leurs capacités en laboratoires de cathétérisme dans le cadre de modèles de partenariat public-privé.
Marché des Dispositifs Vasculaires Périphériques et Accessoires en Europe
L'Europe concilie le leadership en matière d'innovation avec un renforcement de la réglementation. L'application intégrale du règlement européen sur les dispositifs médicaux (EU-MDR) contraint les entreprises à mener des essais pivots plus longs, portant les délais moyens d'approbation au-delà de 24 mois. Les systèmes de santé nationaux se tournent vers les achats fondés sur la valeur, incitant les fournisseurs à associer les dispositifs à des formations, des registres et une surveillance à distance. L'Allemagne et le Royaume-Uni demeurent les premiers adopteurs de l'imagerie guidée par intelligence artificielle, tandis que la France oriente ses fonds de relance vers la modernisation des établissements ambulatoires. Les pays d'Europe du Sud privilégient les kits de stents à élution médicamenteuse et de fils-guides économiques pour gérer la charge croissante de l'artériopathie oblitérante des membres inférieurs sans alourdir les budgets hospitaliers.
Marché des Dispositifs Vasculaires Périphériques et Accessoires en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR prévu de 7,05 % jusqu'en 2031. Le gouvernement central chinois finance le déploiement de laboratoires de cathétérisme dans plus de 120 villes de deuxième rang, alimentant directement les appels d'offres groupés pour les ballons, les stents et les consoles de lithotritie intravasculaire. Les incitations à la fabrication locale réduisent les barrières tarifaires et encouragent les équipementiers occidentaux à former des coentreprises pour l'optimisation de la valeur. La société japonaise, vieillissante à l'extrême, stimule la demande d'outils à faible contraste et à faible rayonnement, et les assureurs remboursent la lithotritie intravasculaire à parité ambulatoire hospitalière afin de réduire la durée des séjours. L'Inde développe ses réseaux privés de soins cardiologiques, en recherchant des dispositifs à prix intermédiaire alliant coût et durabilité, tandis que l'Australie et la Corée du Sud privilégient le guidage assisté par intelligence artificielle pour pallier la pénurie de radiologues interventionnels. Dans l'ensemble, la région redéfinit la dynamique concurrentielle en favorisant les entreprises qui adaptent leurs portefeuilles à des gammes de prix diversifiées au sein du marché des dispositifs vasculaires périphériques et accessoires.
Paysage réglementaire
L'environnement réglementaire se durcit en matière de preuves cliniques et de conformité au système qualité pour les dispositifs vasculaires périphériques et leurs accessoires, ce qui favorise les fabricants disposant d'échelle et d'infrastructures post-commercialisation établies. Aux États-Unis, la plupart des cathéters périphériques et outils associés continuent de suivre des voies de Classe II, incluant le 510(k). Le règlement FDA sur le système de gestion de la qualité (QMSR) est entré en vigueur le 2 février 2026, alignant plus étroitement le 21 CFR Part 820 avec l'ISO 13485:2016 et rehaussant le niveau d'exigence en matière de documentation et de gestion des risques tout au long de la conception, de la fabrication et des contrôles du cycle de vie.
En Europe, l'évaluation de conformité au titre du RDM-UE reste contrainte par la capacité des organismes notifiés et des cycles d'examen plus longs, ce qui ajoute du temps et des coûts pour maintenir les certificats des portefeuilles existants. Le 20 mars 2026, la Commission européenne a adopté des règlements délégués élargissant la liste des technologies bien établies (WET), incluant des catégories pertinentes pour les outils cardiovasculaires tels que certains cathéters et guides. Cela offre une voie plus claire pour que les technologies qualifiées évitent de nouvelles investigations cliniques préalables à la mise sur le marché tout en respectant les exigences du RDM. Une vigilance continue reste importante, comme l'illustre un rappel volontaire de Classe 2 effectué le 3 mars 2026 par AngioDynamics pour les cathéters angiographiques Soft-Vu lié à un défaut de fabrication, ce qui a renforcé l'attention portée à l'échelle du marché sur les contrôles de fabrication et la surveillance post-commercialisation.
Paysage concurrentiel
La consolidation s'est intensifiée en 2024-2025, avec des transactions divulguées dépassant 12 milliards USD alors que les acteurs stratégiques se sont empressés de constituer des portefeuilles couvrant l'ensemble du continuum. Stryker s'est propulsé dans la thrombectomie veineuse en acquérant Inari Medical, s'appropriant les systèmes FlowTriever et ClotTriever à forte marge qui traitent l'embolie pulmonaire et la thrombose veineuse profonde. Boston Scientific a poursuivi une stratégie de plateforme, ajoutant le système de prévention des AVC TCAR de Silk Road Medical et le cathéter IVL de Bolt Medical pour compléter ses gammes DEB et DES de premier plan. Teleflex a élargi sa portée en acquérant le portefeuille périphérique de BIOTRONIK, puis a annoncé une scission d'entreprise pour affiner son positionnement sur l'accès vasculaire.
Les grands acteurs s'appuient sur la résilience de la chaîne d'approvisionnement, les ventes omnicanales et l'envergure réglementaire pour défendre leurs prix. Ils intègrent également des centres de commandement numériques — combinant imagerie, analyses par IA et mentorat à distance — pour se positionner solidement comme partenaires de solutions. Dans le même temps, des entrants disruptifs ciblent des espaces vierges : Humacyte a obtenu la première autorisation FDA pour un vaisseau d'ingénierie tissulaire acellulaire susceptible de redéfinir la reconstruction traumatique, et plusieurs start-ups déploient des greffons imprimés en 3D adaptés à l'anatomie du patient.
L'accent concurrentiel se déplace vers des écosystèmes pilotés par logiciel. Les algorithmes d'IA qui segmentent automatiquement la morphologie vasculaire, alertent sur les anomalies de pression et suggèrent le dimensionnement des ballons pourraient bientôt devenir des critères déterminants dans les appels d'offres. Les fournisseurs capables d'associer matériel, consommables, analyses et registres de cas basés sur le cloud peuvent se différencier au-delà des remises à l'unité. À mesure que les groupes hospitaliers adoptent des comités d'analyse de valeur centralisés, les fournisseurs disposant de données probantes sur les résultats et de faibles taux de rappel obtiennent le statut de fournisseur privilégié sur l'ensemble du marché des dispositifs et accessoires vasculaires périphériques.
Leaders du secteur des dispositifs et accessoires vasculaires périphériques
Boston Scientific Corporation
Abbott
Becton, Dickinson and Company
Medtronic plc
Cook Medical
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dispositifs Vasculaires Périphériques et Accessoires
- Abbott Laboratories
- Terumo Corp.
- Cook Group
- B. Braun
- Cardinal Health
- Cardinal Health (Access business)
- W. L. Gore & Associates
- Endologix
- Penumbra
- AngioDynamics
- Merit Medical Systems
- Straub Medical
- BIOTRONIK
- Philips (Spectranetics)
- Shockwave Medical
- CSI – Cardiovascular Systems Inc.
- Reflow Medical
- InspireMD
- BD – Becton, Dickinson and Company
- MicroPort
- JOTEC GmbH (CryoLife)
Lire l’analyse des entreprises de dispositifs vasculaires périphériques et accessoires

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent dans les segments de maladies périphériques à plus forte acuité, où de nouvelles indications et une meilleure efficacité des flux de travail peuvent se traduire par une valeur d'achat différenciée pour les hôpitaux et les centres de chirurgie ambulatoire (ASC) en forte croissance. La maladie veineuse profonde se distingue après l'approbation par la FDA en janvier 2026 du stent veineux GORE VIABAHN FORTEGRA de W. L. Gore & Associates, premier dispositif indiqué pour le traitement de la maladie veineuse profonde dans la veine cave inférieure (VCI), les veines iliaques et iliofémorales. Cela élargit la population adressable pour le stenting veineux dédié et stimule la demande d'accessoires d'accès, d'imagerie et de fermeture compatibles.
L'ischémie critique chronique des membres (CLTI) sous le genou et l'artériopathie périphérique (PAD) à lésion longue créent également un espace pour des designs anatomiquement spécifiques et simplifiant la procédure. En juillet 2026, Abbott a reçu l'approbation de la FDA pour un système Esprit BTK de longueur accrue (76 mm), destiné aux lésions longues sous le genou, avec moins de changements de dispositifs et des flux de travail procéduraux plus courts, s'alignant sur la migration vers les soins ambulatoires et la pression liée aux achats fondés sur la valeur. Dans les interventions artérielles et veineuses, les fabricants investissent également dans la génération de preuves et le guidage multimodal, avec une importance croissante accordée au dimensionnement et au déploiement assistés par IVUS, ainsi qu'aux plateformes telles que les échafaudages biorésorbables et les architectures en polymère conformable. Ces tendances soutiennent des portefeuilles intégrés associant dispositifs thérapeutiques, accès orientable, consommables compatibles avec l'imagerie et systèmes de fermeture.
Recent Industry Developments in Marché des Dispositifs Vasculaires Périphériques et Accessoires
- Juillet 2026 : Abbott a reçu l'approbation de la FDA américaine pour le système Esprit BTK de longueur accrue (76 mm) destiné à l'ischémie critique chronique des membres sous le genou. La longueur de traitement accrue vise à réduire les changements de dispositifs et à simplifier les flux de travail dans les lésions longues sous le genou, favorisant l'adoption dans les centres axés sur le débit et la cohérence des résultats.
- Mai 2026 : Boston Scientific a traité le premier patient avec son système de lithotripsie intravasculaire (IVL) Seismiq dans le registre ELEGANCE. La constitution de preuves basée sur ce registre soutient des discussions plus larges sur l'adoption clinique dans l'artériopathie périphérique et renforce la position de l'IVL comme segment concurrentiel de préparation des lésions.
- Avril 2025 : Boston Scientific a finalisé l'acquisition de Bolt Medical pour un montant pouvant atteindre 664 millions USD, ajoutant la technologie IVL par ondes acoustiques. L'opération a élargi la profondeur de la plateforme IVL de Boston Scientific et renforcé sa capacité à proposer des solutions complémentaires de thérapie périphérique et de préparation vasculaire au sein d'un même portefeuille.


Marché des Dispositifs Vasculaires Périphériques et Accessoires Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus des dispositifs vasculaires périphériques et de leurs accessoires utilisés pour diagnostiquer, accéder à et traiter les troubles des vaisseaux sanguins hors du cœur et du cerveau. Nous comptabilisons la valeur au prix de vente fabricant, liée à l'utilisation réelle des procédures.
Exclusions du périmètre : nous excluons les produits cardiaques implantables et neuro-interventionnels, les équipements reconditionnés, et les consommables hospitaliers généraux qui ne sont pas spécifiques aux procédures vasculaires périphériques.
Aperçu de la segmentation
- Par type de produit
- Dispositif (valeur)
- Ballons d'angioplastie transluminale percutanée (ATP)
- Endoprothèses périphériques (métal nu, à élution de médicaments, couvertes)
- Dispositifs d'athérectomie
- Dispositifs de thrombectomie
- Filtres de veine cave inférieure (VCI)
- Dispositifs de protection embolique
- Accessoires (valeur)
- Fils-guides
- Introducteurs
- Dispositifs de fermeture vasculaire
- Dispositifs de compression
- Dispositif (valeur)
- Par application (valeur)
- Maladie artérielle périphérique
- Thrombose veineuse profonde
- Varices
- Accès pour hémodialyse
- Par utilisateur final (valeur)
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Cliniques spécialisées
- Par géographie (valeur)
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction de la logique de la demande et du parcours de soins pour les interventions vasculaires périphériques, puis par la cartographie des groupes de dispositifs présents dans ces procédures. Nous utilisons des sources publiques telles que les bases de données des dispositifs de la FDA américaine, les fichiers de couverture et de codage des Centers for Medicare and Medicaid Services américains, les statistiques sanitaires du CDC et les données de santé de l'OCDE pour comprendre les schémas de procédures et les contextes de soins associés.
Pour garder le modèle réaliste, nous consultons également des sources telles que des revues de radiologie vasculaire et interventionnelle évaluées par des pairs pour les tendances d'utilisation clinique, ainsi que des documents d'associations professionnelles décrivant les catégories de dispositifs et les normes. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse spécialisée en santé de bonne réputation sont utilisés pour recouper le mix produit, l'exposition régionale et les commentaires sur les prix. Si nécessaire, des abonnements payants pour les données financières d'entreprises et les bases de brevets sont utilisés pour combler les lacunes sur la répartition des revenus des fabricants et le rythme d'innovation. Ces sources sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification au cours des travaux.
Entretiens et enquêtes primaires
Les données primaires proviennent d'entretiens structurés et de courtes enquêtes auprès de responsables du côté des fabricants de dispositifs, des équipes commerciales et marketing, des distributeurs et des cliniciens impliqués dans les procédures endovasculaires périphériques. Nous utilisons ces échanges pour confirmer ce qui est habituellement utilisé par cas, comment les prix évoluent selon la région et les schémas d'appels d'offres, et quels groupes de produits sont substitués lorsque les budgets se resserrent. Ce marché étant mondial, les points de vue sont équilibrés entre les principales régions afin que les hypothèses ne soient pas dictées par un seul système de remboursement.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 36 % | Dirigeants (CXO) : 14 % | APAC : 41 % |
| Rang intermédiaire : 42 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 34 % |
| Acteurs plus petits : 22 % | Managers : 53 % | Amériques : 25 % |
Dimensionnement et prévisions du marché
Le dimensionnement est établi selon une approche descendante où les volumes de procédures et l'activité des contextes de soins sont reconstitués à partir des statistiques de santé, des signaux de remboursement et des schémas d'adoption clinique, puis traduits en demande de dispositifs. Pour éviter tout double comptage, nous appliquons des règles d'utilisation par type de procédure afin de n'inclure que les dispositifs et accessoires habituellement requis. Par exemple, les guides et gaines d'introduction sont comptabilisés lorsqu'ils font partie du flux standard d'accès et de délivrance.
Les totaux sont ensuite corroborés par des vérifications ascendantes sélectives, telles que l'agrégation d'un échantillon de revenus fournisseurs par groupe de produits, et la validation des prix de vente moyens implicites par rapport aux retours d'entretiens et aux signaux de prix publics. Les éléments clés qui font évoluer le modèle incluent les tendances de traitement de l'artériopathie périphérique et de la thromboembolie veineuse, le mix de procédures d'angioplastie et de stenting, l'adoption des ballons à élution médicamenteuse et de l'athérectomie, le glissement vers les contextes ambulatoires, et les pressions régionales de remboursement ou d'appels d'offres affectant les prix.
Pour les prévisions, une analyse de scénarios est utilisée afin de refléter différentes trajectoires de croissance des procédures, d'adoption technologique et de normalisation des prix. Lorsque des répartitions granulaires ne sont pas disponibles pour des catégories plus petites, nous comblons les lacunes à l'aide de ratios de substitution issus de groupes de dispositifs similaires, puis retestons ces ratios avec les retours primaires avant de finaliser les chiffres de marché définitifs.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation sur trois niveaux : les signaux de demande côté procédures, l'orientation des revenus côté fournisseurs, et les vérifications de vraisemblance des prix. Nous détectons les anomalies telles que des sauts soudains des prix de vente moyens implicites, des parts régionales incohérentes avec la capacité de soins, ou des taux de croissance en contradiction avec des changements connus de remboursement, et ces exceptions sont examinées et corrigées avant validation finale.
Chaque rapport passe par un examen interne à plusieurs étapes, et les hypothèses qui déterminent les plus grandes réserves de valeur sont revérifiées par des relances lorsque l'écart est significatif. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des actions réglementaires majeures, des changements de remboursement ou de nouveaux lancements de produits modifient sensiblement l'adoption. Avant la livraison, un analyste effectue une nouvelle passe afin que les clients reçoivent la vue la plus récemment actualisée.
Taille du marché des dispositifs vasculaires périphériques et accessoires selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les dispositifs vasculaires périphériques et leurs accessoires peuvent différer, même lorsque le sujet semble identique, car les ensembles de produits inclus et les points de tarification ne sont pas toujours alignés. Les plus grandes différences proviennent généralement du fait que les revenus d'accessoires soient comptabilisés largement ou non, de la manière dont les produits reconditionnés sont traités, et du fait que le chiffre soit construit à partir de signaux de demande de procédures ou d'allocations larges de revenus d'entreprise.
Certaines estimations intègrent également des éléments cardiaques ou neuro-interventionnels adjacents, ou rapportent une courbe d'adoption plus agressive pour les technologies à élution médicamenteuse dans toutes les régions. Chez Mordor Intelligence, les revenus d'accessoires ne sont comptabilisés que lorsqu'ils constituent des composants essentiels des kits procéduraux vasculaires périphériques, et les produits cardiaques, neuro et reconditionnés sont exclus afin que la valeur suive plus fidèlement le bassin de demande d'intervention périphérique.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 19,38 milliards USD (2026) | |
| Cabinet de conseil mondial A | 21,10 milliards USD (2026) | Utilise un ensemble plus large incluant couramment des outils d'intervention cardiaques ou neuro-adjacents et comptabilise un ensemble plus large de consommables d'accès généraux, ce qui gonfle les revenus liés aux accessoires. |
| Revue professionnelle B | 17,60 milliards USD (2026) | S'appuie davantage sur une cartographie des revenus des fabricants avec des hypothèses conservatrices pour la croissance des procédures et la réalisation des prix, et sous-estime souvent les catégories d'accessoires plus petites liées aux kits procéduraux. |
L'écart s'explique principalement par ce qui est comptabilisé comme accessoire lié à une procédure périphérique et par le degré de fidélité du modèle aux volumes d'intervention réels. En maintenant des règles d'inclusion des produits explicites et en recoupant ensuite les prix et taux de croissance implicites avec les retours de terrain, la valeur finale reste traçable à des données d'entrée claires et à des étapes reproductibles.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des dispositifs et accessoires vasculaires périphériques ?
Le marché est évalué à 19,38 milliards USD en 2026 et devrait atteindre 25,07 milliards USD d'ici 2031.
Quel segment de produit connaît la croissance la plus rapide ?
Les accessoires — tels que les fils-guides, les introducteurs et les dispositifs de fermeture — devraient progresser à un TCAC de 5,94 % jusqu'en 2031, dépassant les dispositifs principaux.
Pourquoi les centres chirurgicaux ambulatoires sont-ils importants pour la croissance future ?
Les CSA permettent de réaliser des procédures vasculaires complexes dans des environnements ambulatoires à moindre coût, et leur part augmente à un TCAC de 6,73 % sur la période 2026-2031, les payeurs récompensant les parcours de sortie le jour même.
Quelle région offre la plus grande opportunité de croissance ?
L'Asie-Pacifique est en tête avec un TCAC de 7,05 % jusqu'en 2031, portée par de larges pools de patients et une infrastructure de laboratoires de cathétérisme en expansion en Chine, en Inde et en Asie du Sud-Est.
Comment les technologies d'IA influencent-elles le marché ?
Les plateformes d'imagerie guidées par l'IA réduisent le temps de procédure, diminuent l'exposition aux rayonnements et abaissent les taux de défaillance du vaisseau cible, permettant aux fournisseurs de pratiquer des prix premium.
Dernière mise à jour de la page le:



