
Taille et part du marché des médicaments contre les ulcères peptiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 11.5 Milliards de dollars |
| Taille du Marché (2032) | 15.13 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.64 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des médicaments contre les ulcères peptiques par Mordor Intelligence
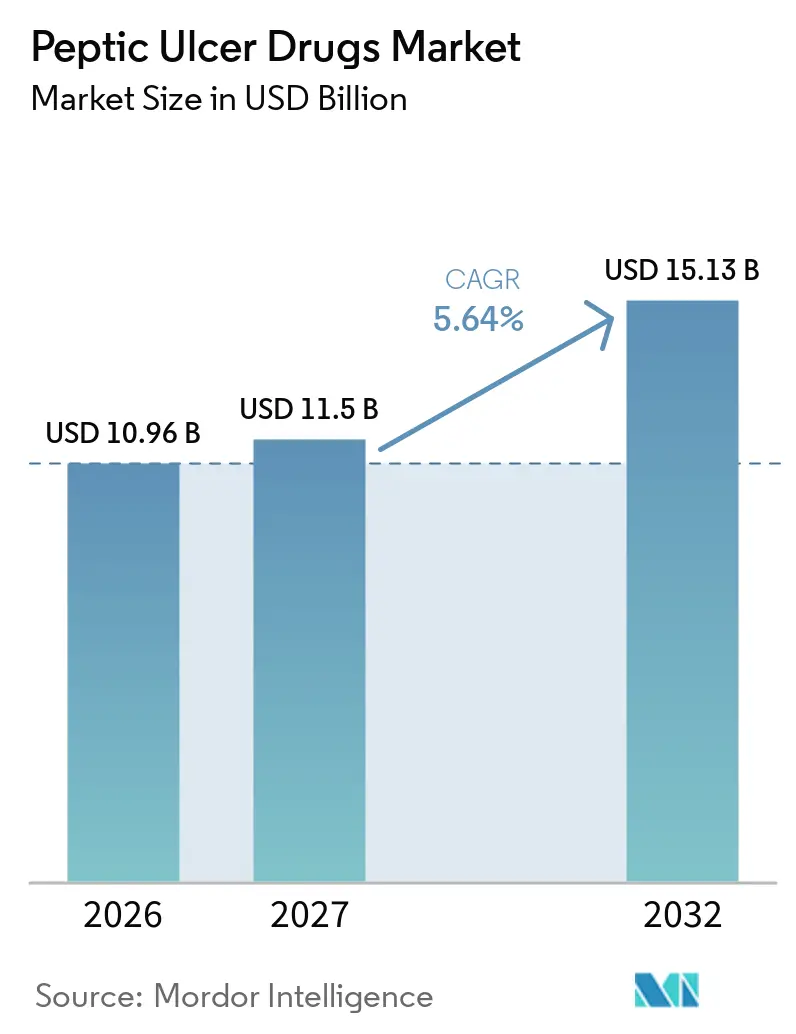
La taille du Marché des Médicaments contre les Ulcères Peptiques devrait passer de 10,96 milliards USD en 2026 à 11,5 milliards USD en 2027 et devrait atteindre 15,13 milliards USD d'ici 2032, à un CAGR de 5,64 % sur la période 2027-2032.
L'adoption premium des bloqueurs d'acide compétitifs du potassium (PCAB) compense le ralentissement des volumes d'inhibiteurs de la pompe à protons (IPP), les prescripteurs se tournant vers des thérapies à action plus rapide, avec moins de contraintes alimentaires et une meilleure sécurité à long terme. L'attention réglementaire portée aux risques cardiovasculaires et oncologiques liés à l'exposition chronique aux IPP accélère ce pivot thérapeutique et intensifie la concurrence sur le marché des médicaments contre les ulcères peptiques. L'émergence de schémas thérapeutiques combinés pour l'éradication d'Helicobacter pylori, le déploiement plus large des programmes de dépistage d'H. pylori et la croissance rapide des canaux de distribution en ligne soutiennent davantage l'expansion du chiffre d'affaires. Dans le même temps, l'entrée agressive des génériques à la suite des prochaines falaises de brevets des IPP freine le pouvoir de fixation des prix global et intensifie la pression en faveur de la diversification des portefeuilles.
Principaux enseignements du rapport
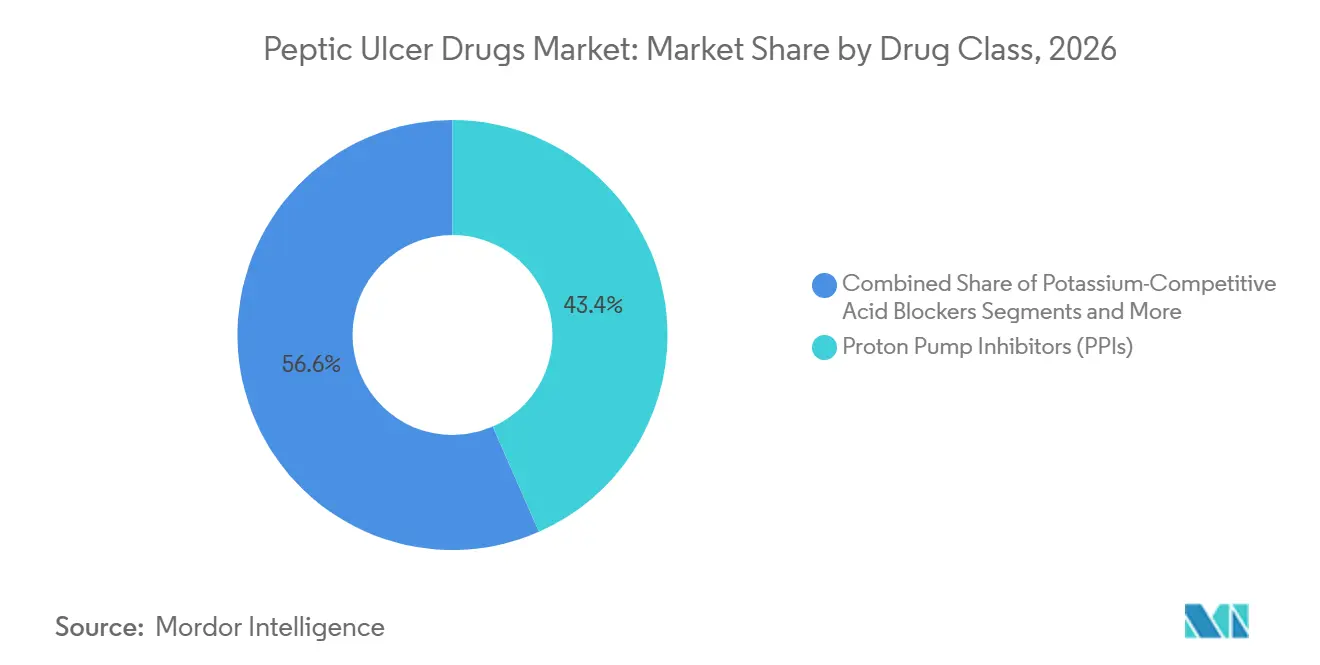
- Par classe thérapeutique, les inhibiteurs de la pompe à protons ont conservé 43,44 % de la part du marché des médicaments contre les ulcères peptiques en 2026, tandis que les bloqueurs d'acide compétitifs du potassium (PCAB) devraient afficher le CAGR le plus élevé, soit 12,43 %, jusqu'en 2032.
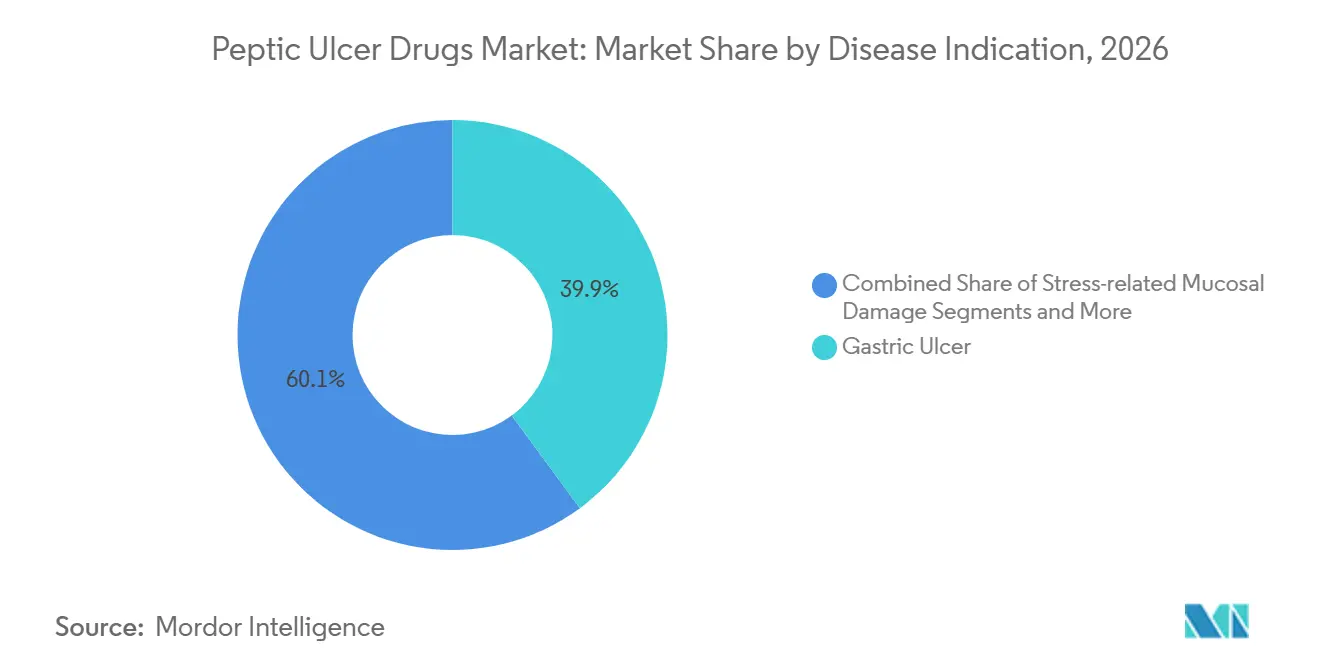
- Par indication thérapeutique, les ulcères gastriques représentaient 39,86 % de la taille du marché des médicaments contre les ulcères peptiques en 2026, tandis que les lésions muqueuses liées au stress progressent à un CAGR de 7,89 % sur la même période.
- Par canal de distribution, les pharmacies hospitalières étaient en tête avec une contribution aux revenus de 47,51 % en 2026 ; les pharmacies en ligne et le commerce électronique devraient progresser à un CAGR de 8,29 % jusqu'en 2032.
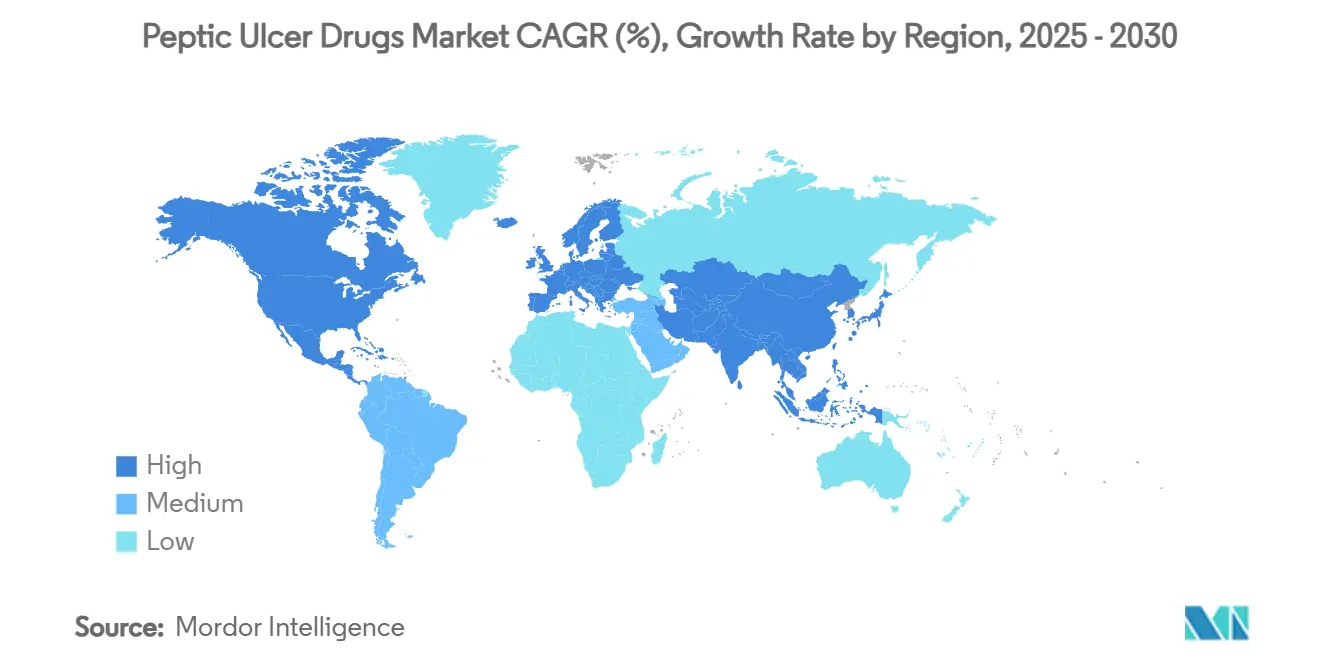
- Par zone géographique, l'Amérique du Nord représentait 40,90 % des revenus de 2026, mais la région Asie-Pacifique devrait enregistrer le CAGR le plus élevé, soit 7,51 %, jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des infections à Helicobacter pylori dans les marchés émergents | +1.20% | Asie-Pacifique, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Vieillissement croissant de la population et utilisation des AINS | +0.80% | Mondial, concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Avancées dans les thérapies de suppression acide de nouvelle génération (BACP) | +1.50% | Mondial, adoption précoce en Amérique du Nord et au Japon | Court terme (≤ 2 ans) |
| Adoption croissante des thérapies combinées d'éradication d'H. pylori | +0.70% | Mondial, particulièrement en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des pharmacies en ligne dans les pays à revenu faible et intermédiaire | +0.60% | Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Repositionnement médicamenteux assisté par l'IA pour les agents gastro-protecteurs | +0.30% | Mondial, concentré dans les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des infections à Helicobacter pylori dans les marchés émergents
L'infection à H. pylori persiste chez 57,1 % des patients atteints d'ulcères peptiques et chez 76,4 % des personnes diagnostiquées avec une maladie ulcéreuse peptique dans de nombreux pays d'Asie-Pacifique, perpétuant un bassin de traitement considérable. Le développement économique n'a pas encore engendré d'améliorations parallèles en matière d'assainissement dans plusieurs économies à revenu intermédiaire inférieur, de sorte que le nombre absolu de cas reste élevé.[1] Les campagnes de dépistage financées par les gouvernements en Chine, au Japon et en Corée du Sud ont augmenté les taux de diagnostic précoce, entraînant des volumes de prescriptions plus élevés pour les schémas d'éradication qui associent fréquemment des BACP à des combinaisons multi-antibiotiques. La mise à jour 2024 des recommandations de l'American College of Gastroenterology (ACG) en faveur de la quadrithérapie au bismuth obligatoire multiplie davantage les unités médicamenteuses dispensées par patient, ce qui profite aux fabricants disposant de larges portefeuilles d'antibiotiques et d'agents gastro-protecteurs. À mesure que les marchés émergents continuent de s'urbaniser, la hausse des revenus disponibles renforce les taux d'observance, préservant la dynamique de la demande sur le marché des médicaments contre les ulcères peptiques.
Vieillissement croissant de la population et utilisation des AINS
Un vieillissement rapide de la population intensifie la vulnérabilité de la muqueuse gastrique tout en stimulant simultanément la consommation chronique d'anti-inflammatoires non stéroïdiens (AINS) pour l'arthrose et d'autres troubles dégénératifs. Les données épidémiologiques montrent que les personnes âgées présentent un taux d'incidence des ulcères trois fois supérieur à celui des cohortes plus jeunes.[2] En Amérique du Nord et en Europe, les cliniciens co-prescrivent fréquemment des agents gastro-protecteurs avec des AINS à long terme, créant des cycles de renouvellement prévisibles et à haute fréquence. Les personnes âgées présentant une sensibilité accrue aux événements rénaux et squelettiques indésirables attribués à l'exposition prolongée aux IPP, les prescripteurs se tournent vers les BACP, qui offrent un meilleur contrôle de l'acidité sans contraintes d'horaires de prise alimentaire. Les formulations premium adaptées aux personnes âgées obtiennent ainsi des marges supérieures à la moyenne et renforcent la fidélité à la marque sur le marché des médicaments contre les ulcères peptiques.
Avancées dans les thérapies de suppression acide de nouvelle génération (BACP)
Le vonoprazan a démontré un taux de cicatrisation de 93 % contre 85 % pour le lansoprazole dans des essais comparatifs directs sur l'œsophagite érosive, tout en offrant un délai d'action nettement plus rapide et un contrôle du pH sur 24 heures.[3] L'approbation par la FDA en juillet 2024 du VOQUEZNA a marqué la première nouvelle classe de suppression acide en trois décennies et a validé l'avantage mécanistique de la liaison compétitive au potassium. Le tégoprazan a depuis rapporté une non-infériorité en phase 3 avec un profil de sécurité plus favorable, et le fexuprazan a atteint >95 % de cicatrisation dans la surveillance post-commercialisation en Asie. Ces données catalysent l'inclusion dans les formulaires à des niveaux de prix premium, réorientant les prescriptions des IPP banalisés et augmentant le chiffre d'affaires global par ordonnance sur le marché des médicaments contre les ulcères peptiques.
Adoption croissante des thérapies combinées d'éradication d'H. pylori
La mise à jour 2024 de l'ACG déconseille la trithérapie à base de clarithromycine dans les régions présentant une résistance >15 %, imposant à la place la quadrithérapie au bismuth. Les schémas quadruples nécessitent quatre principes actifs — incluant souvent un BACP — sur 10 à 14 jours, augmentant le coût et la complexité du traitement. Les entreprises pharmaceutiques proposant des associations à doses fixes ou des blisters pratiques enregistrent une adoption élevée, notamment en Asie-Pacifique, où l'éradication s'inscrit dans les efforts de prévention du cancer gastrique. La quadrithérapie à base de vonoprazan a atteint un taux d'éradication de 90,6 % contre 85,2 % pour les comparateurs à base de lansoprazole, renforçant le positionnement des BACP comme base de suppression acide préférée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expirations de brevets entraînant une érosion des prix par les génériques | -1.80% | Mondial, particulièrement en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Préoccupations de sécurité à long terme des IPP déclenchant un examen réglementaire | -1.10% | Mondial, concentré dans les marchés développés | Moyen terme (2-4 ans) |
| Résistance antimicrobienne croissante à H. pylori | -0.70% | Mondial, particulièrement en Asie-Pacifique | Moyen terme (2-4 ans) |
| Glissement des consommateurs vers les remèdes à base de plantes / naturels contre les ulcères | -0.40% | Mondial, concentré dans les marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expirations de brevets entraînant une érosion des prix par les génériques
Le pantoprazole perd son exclusivité en décembre 2026, et l'ésoméprazole fait face aux dernières expirations de brevets secondaires en 2025 dans les principales juridictions européennes, exposant plus de 350 milliards USD de ventes de marques agrégées à une compression rapide des prix de 80 à 90 %. Les multinationales concentrent leurs dépenses promotionnelles avant l'expiration pour maximiser la valeur, puis pivotent vers des lancements de BACP, des passages en vente libre ou une pénétration des marchés émergents. Cette manœuvre amortit le déclin du chiffre d'affaires mais ne peut pas compenser entièrement la compression des marges liée aux volumes qui se répand désormais sur le marché des médicaments contre les ulcères peptiques.
Préoccupations de sécurité à long terme des IPP déclenchant un examen réglementaire
Un examen de pharmacovigilance de 2024 a répertorié 3 133 événements tumoraux liés aux IPP, le cancer gastrique représentant 19,05 % des signalements ; près de 30 % de ces cas ont été fatals. Incités par ces résultats, la FDA et l'EMA ont élargi les mises en garde sur les étiquettes concernant les fractures, l'infection à C. difficile et la maladie rénale chronique. Les cliniciens limitent de plus en plus les traitements à 8-12 semaines, créant un espace pour les BACP et les antagonistes des récepteurs H2 positionnés comme des options de maintenance à long terme plus sûres, remodelant ainsi les schémas de demande sur le marché des médicaments contre les ulcères peptiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe thérapeutique :
les BACP défient la domination des IPPLes IPP ont généré 43,44 % des revenus mondiaux en 2026, mais leur emprise sur le marché des médicaments contre les ulcères peptiques s'amenuise à mesure que les PCAB affichent un CAGR de 12,43 % jusqu'en 2032. L'approbation du vonoprazan aux États-Unis a validé la pharmacologie des PCAB, tandis que le Japon, la Corée du Sud et, plus récemment, l'Inde ont accueilli des lancements locaux à des prix catalogue premium. Plusieurs organismes d'évaluation des technologies de santé considèrent désormais les PCAB comme rentables en tenant compte de taux de guérison plus élevés et de coûts de retraitement inférieurs. Les antagonistes des récepteurs H2 de l'histamine conservent un rôle dans le contrôle des symptômes nocturnes pour les patients sensibles aux coûts, tandis que les antiacides fonctionnent principalement comme des aides adjuvantes en vente libre.
La diversité du pipeline élargit les stratégies défensives. Les sachets à libération retardée de magnésium d'ésoméprazole d'AstraZeneca répondent aux besoins pédiatriques, Takeda fait progresser les associations à dose fixe de tégoprazan et d'antibiotiques, et Pfizer explore des reformulations guidées par l'intelligence artificielle visant une posologie hebdomadaire. Ces projets visent à maintenir leur pertinence à mesure que le marché des médicaments contre les ulcères peptiques évolue vers des suppresseurs d'acide différenciés et des packs d'éradication multi-mécanistiques.

Par canal de distribution :
la transformation numérique s'accélèreLes pharmacies hospitalières ont capté 47,51 % des ventes de 2026 en raison de la complexité de la prise en charge des hémorragies aiguës et de l'induction d'une quadrithérapie nécessitant une surveillance en milieu hospitalier. Néanmoins, les canaux en ligne s'accélèrent à un CAGR de 8,29 %, dépassant les points de vente au détail et siphonnant les volumes des chaînes traditionnelles en dur. Les pharmacies numériques intègrent la vérification des ordonnances électroniques, des rappels de renouvellement automatisés et la livraison à domicile, des fonctionnalités qui résonnent fortement auprès des patients souffrant de gastrite chronique et de reflux gastro-œsophagien qui exigent commodité et transparence des prix. En réponse, les principales chaînes aux États-Unis et en Allemagne ont déployé des modèles omnicanaux hybrides combinant des téléconsultations avec un retrait le jour même, une tactique qui préserve le trafic en magasin tout en captant la part numérique sur le marché des médicaments contre les ulcères peptiques.
Par indication pathologique :
les lésions liées au stress émergentLes ulcères gastriques sont restés la principale indication avec 39,86 % des prescriptions mondiales en 2026, mais les lésions muqueuses liées au stress progressent le plus rapidement à un CAGR de 7,89 %. Le stress professionnel croissant, la polymédication des personnes âgées et l'utilisation généralisée des AINS alimentent cette hausse. Les protocoles cliniques préconisent désormais une co-thérapie prophylactique par PCAB pour les patients cardiovasculaires à haut risque recevant une double antiplaquettaire, élargissant ainsi la prophylaxie au-delà des cohortes d'ulcères classiques. Les ulcères duodénaux et le syndrome de Zollinger-Ellison constituent des segments de niche, mais leur haute intensité de traitement maintient des revenus par patient à deux chiffres. Le positionnement préventif s'aligne sur l'évolution des incitations des payeurs qui récompensent la réduction des hospitalisations pour hémorragie digestive haute, renforçant la demande d'agents puissants et à action rapide sur le marché des médicaments contre les ulcères peptiques.
Analyse géographique
Marché des Médicaments contre les Ulcères Peptiques en Amérique du Nord
L'Amérique du Nord a représenté 30,2 % des revenus de 2024, soutenue par le remboursement premium des nouveaux PCAB, le diagnostic rapide de H. pylori et une chaîne d'approvisionnement en biologiques mature. L'adoption rapide du vonoprazan dans les formulaires et la demande d'autorisation imminente du tégoprazan ont dynamisé la concurrence, atténuant la perte de volumes liée à l'expiration des brevets des IPP. L'érosion des prix reste prononcée dès l'entrée des génériques, mais les fabricants compensent cette érosion par des programmes d'aide aux patients qui favorisent la fidélisation à la marque.
Marché des Médicaments contre les Ulcères Peptiques en Europe
L'Europe s'est classée deuxième par la taille, mais a enregistré une croissance modérée en raison des plafonnements de prix imposés par les politiques d'austérité et des appels d'offres agressifs favorisant les génériques. Les exigences de pharmacovigilance de l'EMA augmentent les coûts des essais, ralentissant l'entrée des PME tout en bénéficiant aux multinationales dotées d'une infrastructure de conformité solide. Les systèmes de santé nationaux remboursent largement la thérapie quadruple à base de bismuth, encourageant l'achat de packs groupés qui s'inscrivent dans la gestion de la résistance aux antimicrobiens.
Marché des Médicaments contre les Ulcères Peptiques en APAC, MEA et Amérique du Sud
L'Asie-Pacifique a affiché le CAGR le plus rapide à 5,17 %, porté par l'initiative Healthy Stomach de la Chine, l'héritage ancré des PCAB au Japon et la classe moyenne indienne en forte croissance qui valorise les génériques de marque. Les campagnes de dépistage menées par les gouvernements stimulent la détection de H. pylori, se traduisant par des volumes élevés de thérapies d'éradication. Les incitations à la fabrication locale, telles que le programme d'incitation liée à la production en Inde, réduisent les coûts unitaires et améliorent l'accessibilité, accélérant la conversion des patients au sein du marché des médicaments contre les ulcères peptiques. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud contribuent à des parts plus modestes, mais affichent une adoption croissante des pharmacies en ligne dans les zones urbaines, une tendance qui devrait accroître la pénétration des thérapies malgré la volatilité macroéconomique.
Paysage concurrentiel
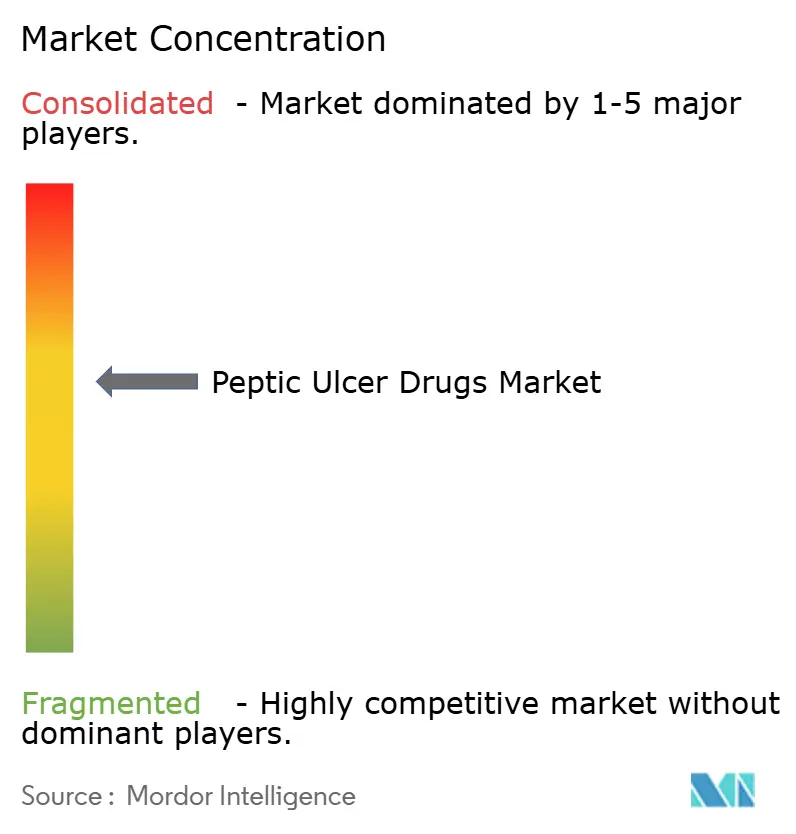
Le marché des médicaments contre les ulcères peptiques présente une fragmentation modérée. La part combinée des cinq plus grandes entreprises avoisine 45 %, laissant de la place aux entrants spécialisés. AstraZeneca, Takeda et Pfizer défendent leurs franchises IPP historiques tout en réinvestissant dans l'expansion des BACP. Phathom Pharmaceuticals a tiré parti d'une exclusivité de type médicament orphelin pour assurer une adoption rapide du VOQUEZNA. Le lancement national de fexuprazan par Sun Pharma en Inde et le prochain dépôt de tégoprazan aux États-Unis par Sebela illustrent la montée en puissance régionale de la classe des BACP.
Les thèmes stratégiques comprennent l'innovation en matière d'associations à doses fixes, la recherche de molécules assistée par l'IA et l'engagement omnicanal des patients. Les grandes entreprises investissent dans des algorithmes de diagnostic compagnon qui adaptent les schémas d'éradication aux profils de résistance locaux, améliorant ainsi les taux de succès et justifiant des prix premium. Parallèlement, les plateformes numériques d'observance collectent des données probantes en vie réelle qui alimentent les bases de données de sécurité post-commercialisation, soutenant le renouvellement favorable des formulaires. Les opportunités inexploitées comprennent les comprimés à croquer pédiatriques, les gélules à saupoudrer à faible dose pour personnes âgées et les kits de prévention des ulcères de stress pour les unités de soins intensifs, chaque segment promettant des sources de revenus différenciées sur le marché des médicaments contre les ulcères peptiques.
Leaders du secteur des médicaments contre les ulcères peptiques
-
Takeda Pharmaceutical
-
AstraZeneca
-
Pfizer
-
Dr. Reddy's Laboratories
-
GlaxoSmithKline
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des médicaments contre les ulcères peptiques
- AstraZeneca
- Takeda Pharmaceuticals
- Pfizer
- Abbott Laboratories
- GlaxoSmithKline
- Dr. Reddy’s Laboratories
- Novartis
- Teva Pharmaceutical Industries
- Johnson & Johnson
- Sanofi
- Bayer
- Daewoong Pharmaceutical Co.
- Eisai
- Mitsubishi Tanabe Pharma Corp.
- Sun Pharmaceuticals Industries
- Cadila Healthcare (Zydus)
- Lupin
- Perrigo Company
- Fresenius
Recent Industry Developments in Marché des médicaments contre les ulcères peptiques
- Avril 2025 : Sebela Pharmaceuticals a annoncé des données positives de Phase 3 TRIUMpH pour le tégoprazan, préparant une soumission FDA prévue au quatrième trimestre 2025.
- Avril 2025 : Sun Pharmaceutical a introduit des comprimés de fexuprazan 40 mg en Inde sous la marque Fexuclue, réalisant la première entrée d'un PCAB dans le pays.
- Mars 2025 : Phathom Pharmaceuticals a lancé une campagne de sensibilisation VOQUEZNA mettant en vedette l'acteur Kenan Thompson pour renforcer l'engagement des patients dans le traitement du reflux gastro-œsophagien.
- Février 2025 : Takeda a conclu une licence de brevet non exclusive avec Lupin pour commercialiser le vonoprazan en Inde, ouvrant un marché émergent à fort volume.
- Septembre 2026 : Akums Drugs & Pharmaceuticals a développé un kit de trithérapie combinée approuvé par le DCGI pour l'infection à Helicobacter pylori chez l'adulte. Le schéma thérapeutique associe vonoprazan 20 mg, clarithromycine 500 mg et amoxicilline 1 000 mg dans un pack de traitement organisé.
Périmètre du rapport mondial sur le marché des médicaments contre les ulcères peptiques
Selon le périmètre du rapport, les médicaments contre les ulcères peptiques, également connus sous le nom d'anti-ulcéreux ou d'agents anti-peptiques, sont utilisés pour traiter et prévenir les ulcères peptiques, qui sont des plaies se développant dans la muqueuse de l'estomac, de l'intestin grêle (duodénum) ou de l'œsophage. Le marché des médicaments contre les ulcères peptiques est segmenté par classe thérapeutique, indication thérapeutique, canal de distribution et zone géographique. Par classe thérapeutique, le marché est segmenté en inhibiteurs de la pompe à protons (IPP), bloqueurs d'acide compétitifs du potassium (PCAB), antagonistes des récepteurs H2 de l'histamine (ARH2), antiacides, antibiotiques et agents protecteurs de la muqueuse. Par indication thérapeutique, le marché est segmenté en ulcère gastrique, ulcère duodénal, lésions muqueuses liées au stress et autres. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail/officines et pharmacies en ligne & commerce électronique. Par zone géographique, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport offre la valeur (en USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Inhibiteurs de la pompe à protons (IPP) |
| Bloqueurs d'acide compétitifs du potassium (BACP) |
| Antagonistes des récepteurs à l'histamine-2 (ARH2) |
| Antiacides |
| Antibiotiques |
| Agents protecteurs de la muqueuse |
| Ulcère gastrique |
| Ulcère duodénal |
| Lésions muqueuses liées au stress |
| Autres |
| Pharmacies hospitalières |
| Pharmacies de détail / officines |
| Pharmacies en ligne et commerce électronique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par classe thérapeutique | Inhibiteurs de la pompe à protons (IPP) | |
| Bloqueurs d'acide compétitifs du potassium (BACP) | ||
| Antagonistes des récepteurs à l'histamine-2 (ARH2) | ||
| Antiacides | ||
| Antibiotiques | ||
| Agents protecteurs de la muqueuse | ||
| Par indication pathologique | Ulcère gastrique | |
| Ulcère duodénal | ||
| Lésions muqueuses liées au stress | ||
| Autres | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail / officines | ||
| Pharmacies en ligne et commerce électronique | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des médicaments contre les ulcères peptiques ?
La taille du marché des médicaments contre les ulcères peptiques a atteint 10,96 milliards USD en 2026 et devrait croître jusqu'à 15,13 milliards USD d'ici 2032 à un CAGR de 5,64 %.
Quelle classe thérapeutique connaît la croissance la plus rapide sur le marché des médicaments contre les ulcères peptiques ?
Les bloqueurs d'acide compétitifs du potassium progressent à un CAGR de 12,43 %, dépassant les inhibiteurs de la pompe à protons traditionnels.
Pourquoi les BACP sont-ils préférés aux IPP pour le traitement à long terme ?
Les BACP offrent une suppression acide plus rapide, une posologie flexible sans contrainte d'horaire de prise alimentaire et moins de préoccupations de sécurité à long terme associées aux risques cardiovasculaires et oncologiques.
Quelle région affichera la croissance la plus élevée sur le marché des médicaments contre les ulcères peptiques d'ici 2032 ?
L'Asie-Pacifique devrait afficher le CAGR le plus rapide, soit 7,51 %, en raison de l'expansion des classes moyennes, d'une utilisation plus élevée des AINS et de programmes proactifs de dépistage d'H. pylori.
Comment les expirations de brevets influenceront-elles la dynamique concurrentielle ?
L'expiration des brevets du pantoprazole et de l'ésoméprazole déclenchera une érosion des prix par les génériques, contraignant les fabricants d'origine à accélérer les lancements de BACP et à explorer des associations à doses fixes.
Quel canal de distribution gagne en importance pour les thérapies gastro-intestinales chroniques ?
Les pharmacies en ligne et les plateformes de commerce électronique progressent à un CAGR de 8,29 %, portées par la commodité, la transparence des prix et les services de renouvellement automatisé pour les thérapies d'entretien.