
Taille et Part du Marché des Infrastructures Pétrolières et Gazières
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2030 |
|---|---|
| Taille du Marché (2025) | 411.90 Milliards de dollars |
| Taille du Marché (2030) | 494.91 Milliards de dollars |
| Taux de croissance (2025 - 2030) | 3.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché des Infrastructures Pétrolières et Gazières par Mordor Intelligence
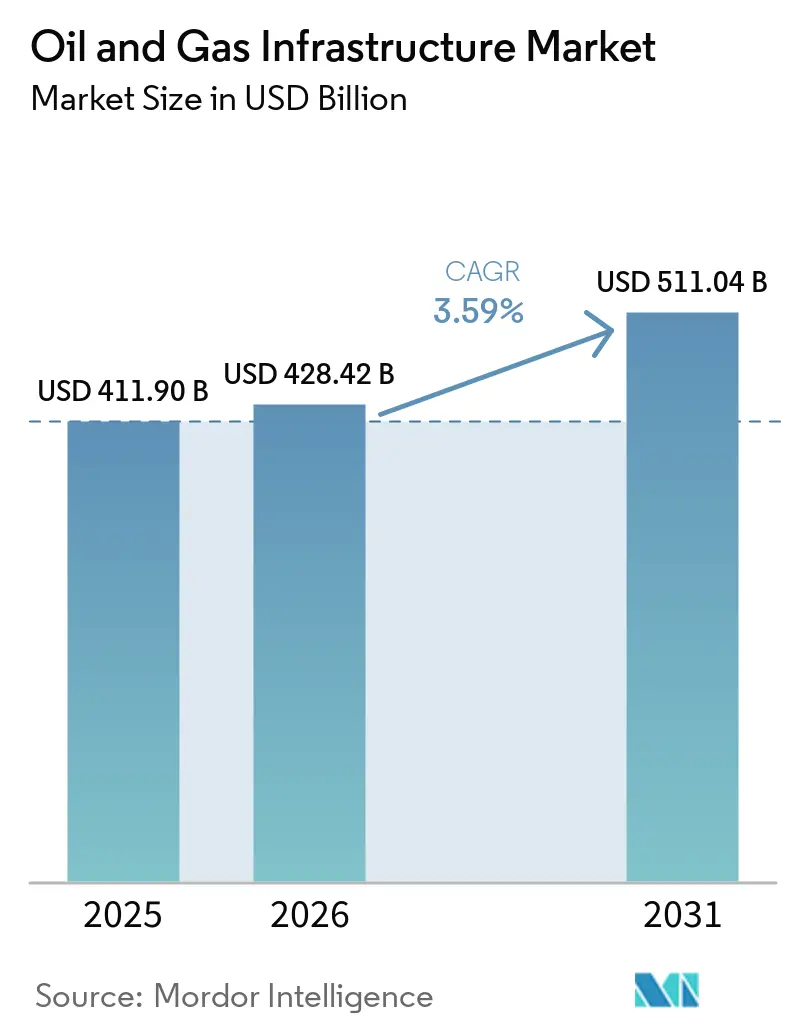
La taille du marché des infrastructures pétrolières et gazières est estimée à 411,90 milliards USD en 2025, et devrait atteindre 494,91 milliards USD d'ici 2030, à un TCAC de 3,74 % durant la période de prévision (2025-2030).
La taille du marché des infrastructures pétrolières et gazières était de 411,90 milliards USD en 2025 et devrait atteindre 428,42 milliards USD en 2026 et 511,04 milliards USD d'ici 2031, avec un TCAC de 3,59% sur la période 2026-2031. Les préoccupations accrues en matière de sécurité énergétique à la suite de l'incident du détroit d'Ormuz de mars 2026, qui a retiré jusqu'à 7 millions de barils par jour de l'approvisionnement mondial, incitent les opérateurs à orienter leurs capitaux vers les terminaux GNL, les plateformes en eaux profondes et les pipelines prêts pour l'hydrogène, plutôt que d'étendre exclusivement les lignes existantes. Les majors intégrées ont alloué environ 110 milliards USD à des projets en amont et en milieu de chaîne en 2025, avec une orientation notable vers les usines de liquéfaction et les développements en eaux profondes visant à rendre les chaînes d'approvisionnement plus résilientes aux chocs géopolitiques. Les pipelines dominent toujours la base installée, mais le pivot rapide de l'Europe pour s'éloigner du gaz russe et la demande persistante de l'Asie pour des cargaisons flexibles propulsent les infrastructures GNL à un rythme nettement plus rapide. Parallèlement, l'adoption technologique s'accélère : le déploiement de jumeaux numériques sur 15 plateformes a réduit le temps non productif de 12% en 2025, illustrant comment la maintenance prédictive devient un levier courant de maîtrise des coûts.
Principaux Enseignements du Rapport
- Par type, les pipelines ont capté 42,5 % de la part du marché des infrastructures pétrolières et gazières en 2024, tandis que les terminaux d'importation-exportation de GNL sont prêts à se développer à un TCAC de 7,2 % jusqu'en 2030.
- Par application, le transport a représenté 39,3 % des revenus en 2024, tandis que le stockage et la distribution devraient mener la croissance à un TCAC de 6,8 % jusqu'en 2030.
- Par géographie, l'Amérique du Nord a représenté 34,9 % de la valeur de 2024, mais l'Asie-Pacifique est en passe d'enregistrer le TCAC le plus rapide de 6,5 % durant la période de prévision.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Cycle de remplacement des pipelines vieillissants | +1.20% | Mondial ; gains précoces en Amérique du Nord, en Europe | Long terme (≥ 4 ans) |
| Hausse du commerce mondial de GNL | +2.10% | Mondial ; répercussions sur l'Asie-Pacifique, l'Amérique du Nord | Moyen terme (2-4 ans) |
| Hausse des dépenses d'investissement en eaux profondes et ultra-profondes | +0.80% | Golfe du Mexique, mer du Nord, Brésil | Moyen terme (2-4 ans) |
| Programmes nationaux de sécurité énergétique | +1.50% | Amérique du Nord, Moyen-Orient | Court terme (≤ 2 ans) |
| Retrofits de mélange d'hydrogène dans les pipelines | +0.60% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Maintenance et exploitation prédictives basées sur les jumeaux numériques | +0.40% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Ageing Pipeline Replacement Cycle Accelerates Infrastructure Renewal
Les opérateurs nord-américains ont ajouté 6,3 milliards de pieds cubes par jour de nouvelle capacité de gazoducs en 2025, bien que la majeure partie de la construction ait simplement consisté à remplacer des segments corrodés installés dans les années 1960 et 1970 [1]Administration américaine d'information sur l'énergie, « Ajouts de capacité des gazoducs de gaz naturel 2025 », eia.gov. Washington a versé 196 millions USD de subventions fédérales à 19 États pour le contrôle de la corrosion et la modernisation des conduites en acier la même année [2]Département américain des Transports, « Subventions fédérales pour la sécurité des pipelines 2025 », transportation.gov. De l'autre côté de l'Atlantique, environ 40 % du réseau haute pression européen est antérieur à 1980, ce qui incite les régulateurs à resserrer les intervalles d'inspection en vertu de la norme ISO 16708, une mesure qui stimule la demande à court terme d'acier de haute qualité et d'équipements de soudage automatisés. Gazprom prévoit de mettre hors service 8 000 kilomètres de conduites principales d'ici 2028 et de réorienter les fonds vers de nouvelles routes arctiques, illustrant ainsi comment les actifs vieillissants sont dépriorisés au profit de projets correspondant à l'évolution des flux commerciaux. Dans l'ensemble, la vague de remplacement constitue un catalyseur durable pour les aciéries et les fournisseurs de protection contre la corrosion, même si les hausses des prix de l'acier retardent occasionnellement les commandes.
Rising Global LNG Trade Transforms Export Infrastructure
Le commerce du GNL a atteint 412 millions de tonnes en 2025, une hausse de 4,8% en glissement annuel reflétant le besoin de l'Europe de compenser la perte de 155 milliards de mètres cubes de volumes de gazoducs russes et la transition charbon-gaz en cours en Asie [3]Union Internationale du Gaz, "Rapport mondial sur le GNL 2026," igu.org. Trois terminaux d'exportation américains, Calcasieu Pass 2, Golden Pass et Plaquemines, ont obtenu leur approbation finale en 2025 et ajouteront collectivement 39,6 millions de tonnes par an de capacité nominale d'ici la fin de la décennie. L'Europe a mis en service 85 milliards de mètres cubes supplémentaires de capacité de regazéification entre 2022 et 2025, dont un tiers a été réalisé via des unités flottantes de stockage et de regazéification, permettant un déploiement rapide et réduisant les coûts initiaux [4]ENTSOG, "Carte européenne du GNL et du stockage 2025," entsog.eu. Le Qatar a conservé une part de 20% des exportations mondiales en 2025, mais a été contraint de déclarer la force majeure sur des cargaisons spécifiques lors de la perturbation du détroit d'Ormuz en mars 2026, exposant le risque de concentration dans la voie de navigation étroite du détroit. Bien que l'expansion renforce la résilience du système, elle amplifie également les préoccupations relatives aux actifs échoués si la pénétration des énergies renouvelables venait à freiner la demande gazière à long terme.
Deep- & Ultra-Deep-Water CAPEX Upswing Drives Platform Innovation
Petrobras au Brésil a sanctionné les unités de production flottantes Búzios 9 et Mero 4 en 2025, chacune conçue pour traiter 180 000 barils par jour, et a simultanément attribué 1,2 milliard USD de travaux sous-marins à McDermott et Subsea 7. En Afrique, le navire GNL flottant Coral Norte du Mozambique est entré en service, traitant 3,4 millions de tonnes par an à partir du bloc Area 4, soulignant que le gaz en eaux ultra-profondes peut être compétitif lorsqu'il est associé à une liquéfaction modulaire. Chevron s'est engagé à hauteur de 7 milliards USD dans un portefeuille de projets en eaux profondes en 2025, notamment la plateforme Anchor à haute pression dans le golfe du Mexique américain. Ces projets techniquement complexes soutiennent la demande d'équipements de traitement sous-marin avancés, de véhicules téléopérés et de navires d'installation spécialisés. Cependant, les dépassements de coûts restent fréquents lorsque les contractants se heurtent à une géologie inattendue ou à des retards d'autorisation.
National Energy-Security Programs Accelerate Domestic Infrastructure
L'Inde a dévoilé une feuille de route d'investissement dans le secteur énergétique de 500 milliards USD à l'horizon 2030, allouant environ 100 milliards USD à l'exploration en amont pour réduire la dépendance aux importations, qui s'établissait à 85% en 2025. De nouvelles raffineries côtières au Gujarat et en Odisha porteront la production nationale de raffinage vers 300 millions de tonnes par an d'ici 2028 et créeront une demande supplémentaire pour des extensions de jetées et des pipelines de produits. Le Japon et la Corée du Sud ont relevé leurs minimums obligatoires de stockage de GNL à 90 jours en 2025, déclenchant une vague de location de cavernes souterraines et de réservoirs hors sol. Parallèlement, l'Union européenne a légiféré une règle de remplissage des stockages à 90% chaque 1er novembre, un objectif testé avec succès pour la première fois en 2024-2025 malgré la baisse des flux de gaz russe. Ces programmes créent une demande immédiate pour des cavernes de stockage, des jetées d'importation et des connecteurs intra-régionaux, même s'ils exposent les budgets des États aux fluctuations des prix.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité extrême des prix du pétrole | -0.90% | Mondial | Court terme (≤ 2 ans) |
| Changements d'allocation de capital vers le zéro net et les critères ESG | -1.10% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Concurrence des GNL flottants modulaires | -0.30% | Asie-Pacifique ; répercussions sur l'Afrique | Moyen terme (2-4 ans) |
| Retards de projets liés à la cybersécurité | -0.20% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Extreme Oil-Price Volatility Constrains Long-Term Investment Planning
Le Brent oscille au-dessus de 100 USD/baril en 2025 et en dessous de 70 USD/baril en 2024, forçant les opérateurs à reporter les projets greenfield à long cycle, favorisant les expansions brownfield qui atteignent les flux de trésorerie en moins de trois ans. Le déboulonnage de la raffinerie de Beaumont d'ExxonMobil illustre la préférence pour une capacité incrémentale liée aux infrastructures existantes, atténuant l'exposition aux fluctuations des prix. Les systèmes de production flottants avec des superstructures modulaires gagnent également du terrain car ils permettent une mise en service par étapes synchronisée avec les signaux du marché. La consolidation s'accélère également à mesure que les majors bien capitalisées acquièrent des indépendants à court de liquidités, intégrant des actifs dans des portefeuilles plus importants pour réduire les coûts unitaires moyens et limiter le risque de volatilité.(3)Administration américaine d'information sur l'énergie, « Perspectives énergétiques internationales 2024 », eia.gov Ces changements tempèrent la croissance immédiate et stabilisent le marché des infrastructures pétrolières et gazières grâce aux économies d'échelle et à une gestion disciplinée du capital.
Net-Zero & ESG Capital-Allocation Shifts Create Selective Funding Challenges
BP a réduit son budget dans les énergies renouvelables de 5 milliards USD en 2025, réorientant les liquidités vers des projets en amont dans le golfe du Mexique à la suite d'appels des actionnaires en faveur de versements plus rapides. Shell a suspendu une cession de sa participation dans Sprng Energy en Inde d'une valeur de 1,55 milliard USD en septembre 2025, invoquant des conditions de marché défavorables et une reconsidération stratégique des énergies renouvelables. Des prêteurs européens tels que BNP Paribas et ING ont annoncé en 2025 qu'ils ne financeraient de nouveaux pipelines d'hydrocarbures ou d'installations d'exportation de GNL que si les projets s'alignaient sur les trajectoires de l'accord de Paris, augmentant ainsi effectivement le coût de la dette pour les développeurs dans les économies émergentes. Bien que la réduction des dépenses bas carbone puisse ralentir les réseaux d'hydrogène et de captage du carbone, elle prolonge la durée de vie utile des actifs conventionnels, soutenant paradoxalement la demande à court terme pour les projets du marché des infrastructures pétrolières et gazières.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
By Type:
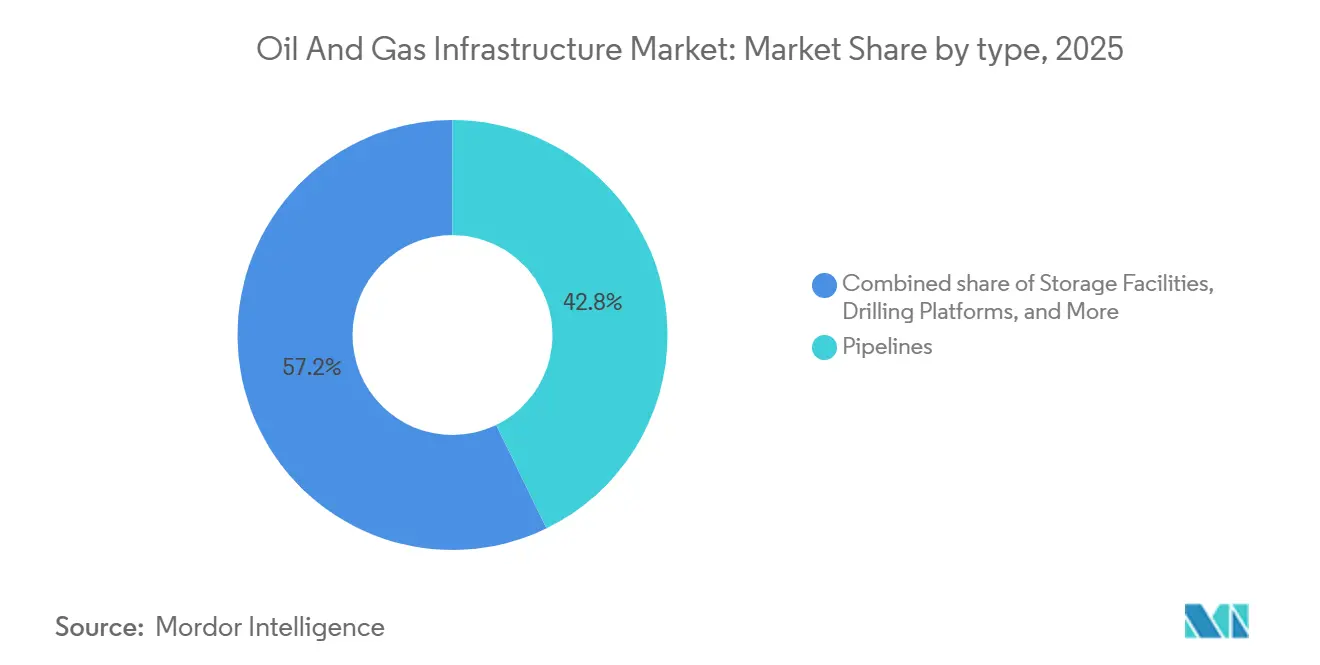
LNG Terminals Drive Infrastructure ModernizationLes terminaux GNL connaissent la croissance la plus rapide parmi les classes d'actifs, affichant un taux de croissance annuel de 7,0 % jusqu'en 2031, même si les pipelines détenaient encore 42,8 % de la part du marché des infrastructures pétrolières et gazières en 2025. L'Europe à elle seule a ajouté 85 milliards de mètres cubes de capacité de regazéification entre 2022 et 2025, s'appuyant largement sur des unités flottantes de stockage et de regazéification pouvant être amarrées en moins d'un an. Les infrastructures de stockage progressent en parallèle, car Bruxelles impose un objectif d'inventaire de 90 % chaque 1er novembre, encourageant les conversions de cavernes et le lessivage de nouveaux dômes de sel. Les unités de raffinage et de traitement font face à des perspectives mitigées : la capacité nominale mondiale a atteint 102 millions de barils par jour en 2025, mais le taux d'utilisation de l'OCDE oscillait autour de 82 % en raison de la pénétration croissante des véhicules électriques, signalant une rationalisation potentielle sur les marchés matures.
Les plateformes de forage et les systèmes sous-marins bénéficient toutefois d'une renaissance des eaux profondes. Petrobras a passé des commandes pour quatre navires de production, de stockage et de déchargement flottants en 2025, d'une valeur cumulée de 14 milliards USD, chacun prévu pour un débit de 180 000 barils par jour. Les stations de compression font l'objet de modernisations d'électrification ; Cenovus a installé 25 unités électriques totalisant 16 mégawatts à Foster Creek en 2025, réduisant la consommation de gaz combustible de 18 %. Technip Energies a remporté un contrat EPC de 1,2 milliard USD pour l'expansion GNL North Field West du Qatar en 2026, un projet adoptant des trains modulaires qui réduisent les délais de montage sur site de 18 mois par rapport aux mégaprojets construits sur place. La taille du marché des infrastructures pétrolières et gazières pour les terminaux GNL est donc sur le point de dépasser celle des nouveaux pipelines longue distance au cours de la prochaine décennie, remodelant l'allocation des dépenses d'investissement tout au long de la chaîne de valeur.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


By Application:
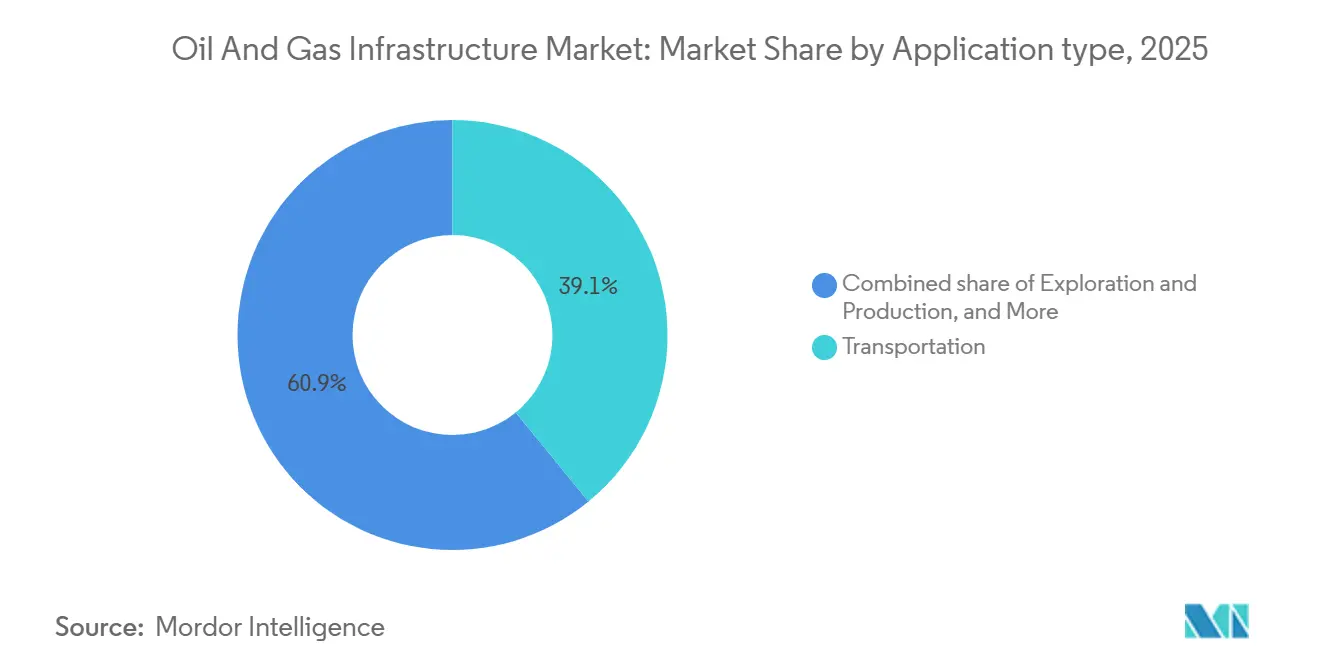
Transportation Dominance Faces Storage Growth ChallengeLes actifs de transport ont dominé avec une contribution aux revenus de 39,1% en 2025, reflétant des décennies d'investissements dans les pipelines, les pétroliers et le transport ferroviaire qui acheminent les hydrocarbures de la tête de puits vers les centres de consommation. Pourtant, le stockage et la distribution progressent de 6,6% par an, alimentés par la couverture contre la volatilité des prix et les exigences de réserves réglementaires. L'initiative indienne de 70 000 crores INR (8,4 milliards USD) visant à construire 15 méthaniers d'ici 2030 illustre la manière dont les nations dépendantes des importations recherchent une autonomie logistique. Les infrastructures d'exploration et de production ont bénéficié d'un soutien matériel grâce à l'allocation de 7 milliards USD de Chevron en 2025 pour des plateformes en eaux profondes équipées d'équipements sous-marins à 20 000 psi, validant le rôle de la technologie dans la mise en valeur de barils auparavant inexploités.
Le traitement et le raffinage restent essentiels dans les régions à forte croissance. L'Inde est en bonne voie pour porter sa capacité de raffinage vers 300 millions de tonnes par an d'ici 2028, grâce à de nouveaux complexes côtiers conçus pour traiter des bruts plus lourds et exporter davantage de diesel. Les Émirats arabes unis ont étendu le stockage de Fujairah de 50% en 2025 via un projet supplémentaire de 42 millions de barils, visant à sécuriser plus de la moitié des nouveaux stockages du Moyen-Orient d'ici 2028. Ces exemples illustrent comment la taille du marché des infrastructures pétrolières et gazières pour les applications de stockage prend de l'importance par rapport aux seules constructions de transport, notamment à mesure que les énergies renouvelables intermittentes et la tarification du carbone amplifient le besoin d'actifs d'équilibrage flexibles.
Analyse Géographique
Marché des Infrastructures Pétrolières et Gazières en Amérique du Nord
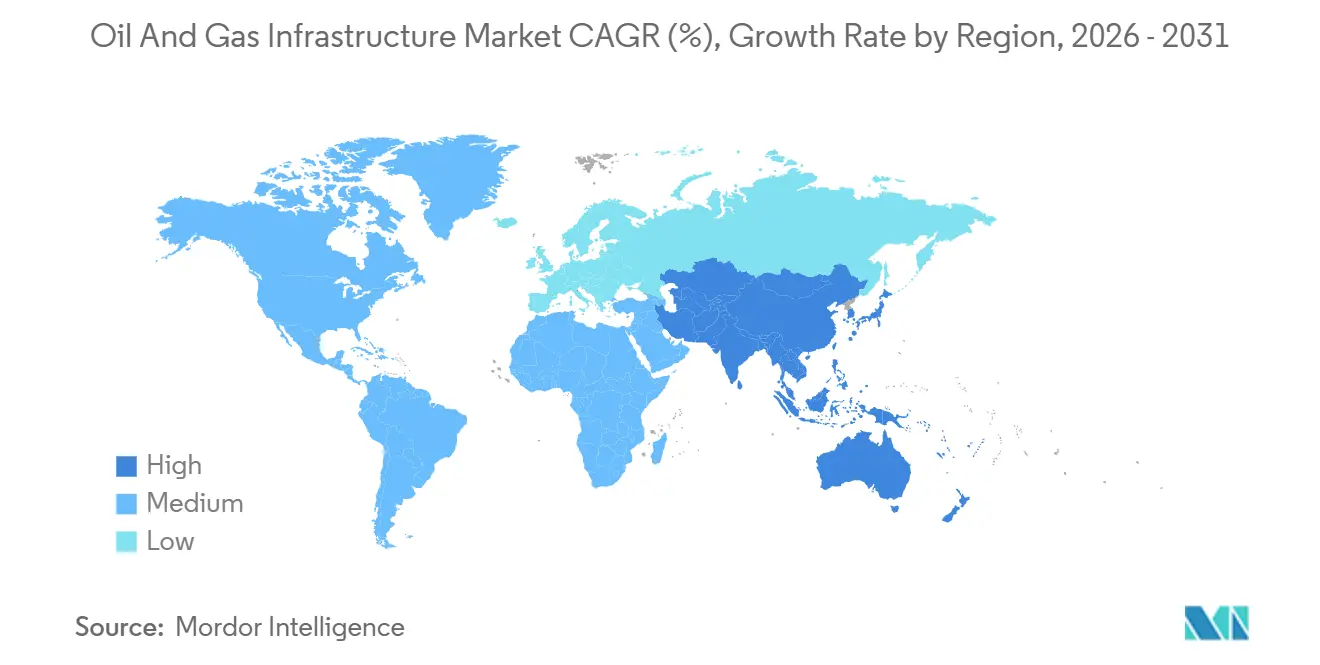
L'Amérique du Nord a capté 34,7 % des dépenses de 2025, portée par 5 à 5,5 milliards USD de dépenses d'investissement midstream d'Energy Transfer et par la sanction de trois grands terminaux d'exportation de GNL qui consolideront la position des États-Unis en tant que premier exportateur mondial de GNL d'ici 2030. TC Energy au Canada a mis en service 6 milliards USD d'actifs en 2025 et a donné son feu vert à 3,63 milliards USD supplémentaires, tout en achevant Coastal GasLink pour alimenter LNG Canada sur la côte Pacifique. Le sud-est industriel du Mexique reste tributaire de cargaisons de GNL spot coûteuses en raison d'une capacité de transport par gazoduc insuffisante face à la demande, ce qui met en évidence une opportunité inexploitée pour des expansions transfrontalières.
Marché des Infrastructures Pétrolières et Gazières en Asie-Pacifique
L'Asie-Pacifique est la zone à la croissance la plus rapide, avec un CAGR de 6,3 % jusqu'en 2031, portée par le programme d'infrastructures de plusieurs centaines de milliards de dollars de l'Inde et par l'approbation par l'Indonésie de plateformes offshore telles que Tangkulo et Mako. Le cluster BIGST de la Malaisie a atteint la décision finale d'investissement en 2025, avec une première production de gaz attendue en 2029, et le projet Rosmari-Marjoram de Petronas vise à livrer 800 millions de pieds cubes par jour. Le mandat plus strict de réserves de GNL de 90 jours imposé au Japon et à la Corée du Sud stimule des locations supplémentaires de cavernes, maintenant les carnets de commandes EPC des terminaux d'importation à un niveau soutenu.
Marché des Infrastructures Pétrolières et Gazières en EMEA et en Amérique du Sud
L'Europe continue d'orienter des capitaux vers les terminaux de regazéification et les extensions de stockage, dans le cadre de l'abandon progressif de 155 milliards de mètres cubes d'approvisionnement russe par gazoduc. Les stocks ont atteint 83 % au 1er octobre 2025, soit seulement un mois avant l'objectif de 90 % fixé par le bloc pour novembre, malgré la baisse des volumes russes, mais les taux de soutirage restent contraints lors des vagues de froid. La ligne prête à l'hydrogène de GASCADE et le plan de modernisation de 2 milliards EUR de Fluxys placent la région à l'avant-garde de la technologie de transport de gaz mixte. Les dépenses d'investissement en Amérique du Sud sont concentrées au Brésil, où Petrobras a attribué 1,2 milliard USD de travaux sous-marins en 2025 et accélère les commandes d'unités flottantes de production, bien que Vaca Muerta en Argentine reste entravée par des goulets d'étranglement dans les gazoducs. Le Moyen-Orient et l'Afrique combinent de vastes réserves à faible coût avec un risque géopolitique : le Qatar a maintenu une part de 20 % des exportations mondiales de GNL en 2025 malgré la perturbation des expéditions de mars 2026. Les Émirats arabes unis ont augmenté le stockage de Fujairah de 42 millions de barils, et le projet Coral Norte au Mozambique démontre que le GNL flottant peut débloquer des champs en eaux profondes sans méga-projets terrestres.

Paysage Concurrentiel
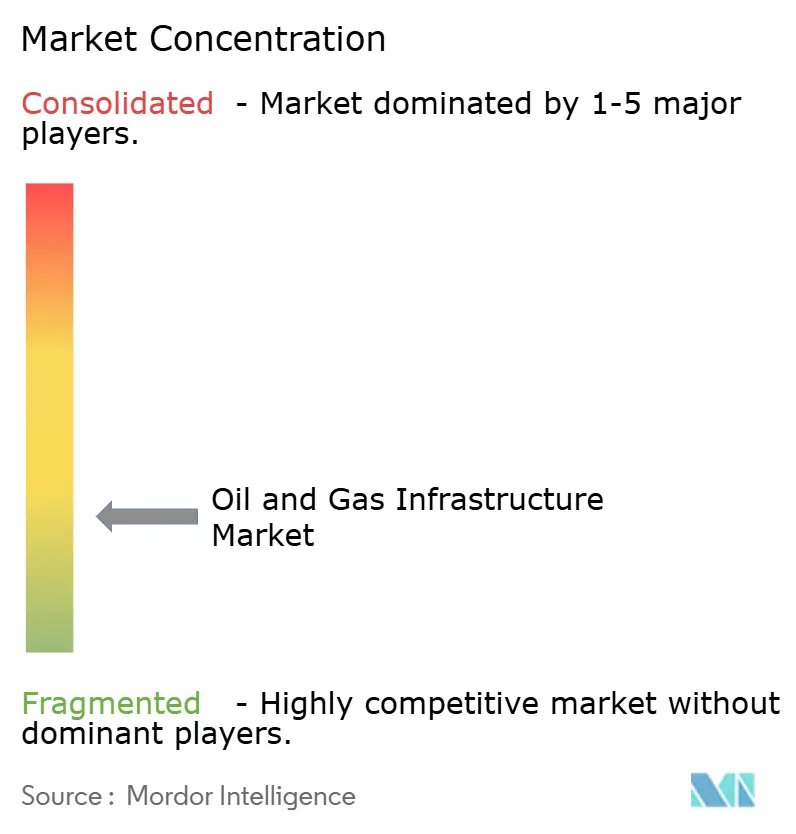
Le marché des infrastructures pétrolières et gazières est fragmenté. SLB a remporté un contrat de services de forage d'une valeur de 1,5 milliard USD sur cinq ans auprès de Kuwait Oil Company en février 2026 pour des puits à haute pression et haute température, illustrant comment les opérateurs externalisent le risque technique auprès des majors de services. L'acquisition par Keyera de Plains Midstream Canada pour 5 milliards USD en juin 2025 a créé le plus grand acteur indépendant du milieu de chaîne de l'Ouest canadien, regroupant 4 000 kilomètres de pipelines et une capacité de traitement de 190 000 barils par jour. Les entreprises d'ingénierie, d'approvisionnement et de construction se différencient par la fabrication modulaire : le contrat GNL North Field West de Technip Energies repose sur des trains standardisés construits en Corée du Sud et expédiés sur site, réduisant la durée du calendrier de 18 mois.
L'infrastructure hydrogène est un nouveau champ de bataille. La ligne prête pour l'hydrogène de 400 kilomètres de GASCADE a nécessité 180 millions EUR d'aides d'État, ce qui suggère que les capitaux privés perçoivent encore un risque politique. Le GNL flottant redessine également les frontières ; plusieurs commandes de navires affichent désormais une intensité en capital unitaire inférieure à 1 000 USD par tonne, compte tenu des taux d'utilisation élevés, les rendant compétitifs avec les petites installations terrestres. Des sous-traitants de niche trouvent leur place : le contrat d'installation sous-marine de McDermott pour les champs Papa-Terra et Atlanta au Brésil souligne la valeur de l'expertise régionale et du respect des exigences de contenu local. La cybersécurité devient rapidement un facteur de différenciation ; Conpet en Roumanie a subi un arrêt de 72 heures dû à un rançongiciel en février 2026, incitant les assureurs à exiger des architectures à confiance zéro avant de souscrire de futures infrastructures.
Enfin, la technologie nivelle le terrain de jeu. Les économies réalisées grâce aux jumeaux numériques de Precision Drilling illustrent comment les sous-traitants de taille intermédiaire peuvent être compétitifs sur les coûts grâce à l'analyse de données. De même, les retrofits hydrogène de Fluxys la positionnent en avance sur des pairs plus importants qui évaluent encore l'économie du mélange. Le secteur des infrastructures pétrolières et gazières migre ainsi des avantages d'échelle pure vers des services intégrés, des compétences numériques et des options bas carbone.
Leaders du Secteur des Infrastructures Pétrolières et Gazières
-
Technip Energies NV
-
Saipem SpA
-
Schlumberger NV
-
Halliburton Co
-
Baker Hughes Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Infrastructures Pétrolières et Gazières
- Schlumberger
- Halliburton
- Baker Hughes
- Technip Energies
- Saipem
- Wood PLC
- Fluor Corporation
- Worley
- Petrofac
- National Oilwell Varco
- McDermott International
- CPECC
- KBR Inc.
- Bechtel Corporation
- Subsea 7
- Aker Solutions
- JGC Corporation
- Larsen & Toubro
- Samsung Engineering
- TC Energy
- Kinder Morgan
- Enbridge

Recent Industry Developments in Marché des Infrastructures Pétrolières et Gazières
- Juin 2026 : Delfin Midstream a approuvé la décision finale d'investissement (DFI) pour Delfin FLNG 1, le premier projet d'exportation de GNL flottant offshore aux États-Unis. Situé au large de la Louisiane, l'installation devrait avoir une capacité d'exportation de GNL de 4,4 millions de tonnes par an (MTPA) et est projetée comme le plus grand projet de GNL flottant (FLNG) au monde.
- Juin 2025 : Cheniere Energy a annoncé une décision finale d'investissement positive pour le projet Corpus Christi Midscale Trains 8 et 9, ajoutant une capacité de 5 millions de tonnes par an et visant un flux de trésorerie distribuable annualisé supérieur à 25 USD par action d'ici le début des années 2030.
- Mai 2025 : Saudi Aramco a attribué plus de 25 milliards USD de contrats d'expansion gazière stratégique, visant une augmentation de 60% de la production de gaz commercialisé d'ici 2030 grâce au développement du champ Jafurah et à l'expansion du système gazier principal.
- Avril 2025 : Enstor Gas a reçu l'approbation du certificat de la Commission fédérale de réglementation de l'énergie pour le projet d'expansion du Mississippi Hub, ajoutant 33,5 milliards de pieds cubes de capacité de stockage de gaz de travail pour renforcer la sécurité énergétique de la côte du Golfe.


Portée du Rapport sur le Marché Mondial des Infrastructures Pétrolières et Gazières
| Pipelines |
| Installations de Stockage |
| Unités de Traitement et de Raffinage |
| Plateformes de Forage |
| Terminaux d'Importation/Exportation de GNL |
| Stations de Compression et de Pompage |
| Exploration et Production |
| Transport |
| Traitement et Raffinage |
| Stockage et Distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type | Pipelines | |
| Installations de Stockage | ||
| Unités de Traitement et de Raffinage | ||
| Plateformes de Forage | ||
| Terminaux d'Importation/Exportation de GNL | ||
| Stations de Compression et de Pompage | ||
| Par Application | Exploration et Production | |
| Transport | ||
| Traitement et Raffinage | ||
| Stockage et Distribution | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la valeur actuelle du marché des infrastructures pétrolières et gazières ?
La taille du marché des infrastructures pétrolières et gazières s'élevait à 395,75 milliards USD en 2024 et devrait atteindre 494,91 milliards USD d'ici 2030.
Quel segment connaît la croissance la plus rapide au sein des infrastructures pétrolières et gazières ?
Les terminaux d'importation-exportation de GNL mènent la croissance, se développant à un TCAC de 7,2 % en raison de la hausse du commerce mondial du gaz et des nouvelles capacités en Amérique du Nord, au Moyen-Orient et en Asie-Pacifique.
Comment le stockage s'intègre-t-il dans les futures stratégies de sécurité énergétique ?
Les actifs de stockage et de distribution croissent à un TCAC de 6,8 % alors que les gouvernements imposent des réserves stratégiques plus importantes et que les réseaux ont besoin de flexibilité pour équilibrer les énergies renouvelables intermittentes.
Pourquoi les jumeaux numériques sont-ils importants pour les opérateurs intermédiaires ?
Les plateformes de jumeaux numériques réduisent les temps d'arrêt non planifiés jusqu'à 40 % et permettent d'économiser 15 à 25 % sur les coûts de maintenance, donnant aux premiers adoptants des avantages significatifs en matière d'opex et d'émissions.
Quelle région offre le plus grand potentiel de croissance ?
L'Asie-Pacifique affiche le TCAC le plus rapide de 6,5 %, portée par l'expansion industrielle, la substitution charbon-gaz et les nouveaux investissements GNL-vers-électricité.
Comment les entreprises font-elles face aux contraintes de financement ESG ?
Les promoteurs de projets intègrent la préparation à la capture du carbone, la compatibilité avec l'hydrogène et des objectifs d'émissions vérifiés dans les conceptions pour débloquer le financement par obligations vertes et maintenir l'intérêt des investisseurs.
Dernière mise à jour de la page le:



