
Taille et Part du Marché des Équipements de Médecine Nucléaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.97 Milliards de dollars |
| Taille du Marché (2031) | 8.39 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.80 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Équipements de Médecine Nucléaire par Mordor Intelligence
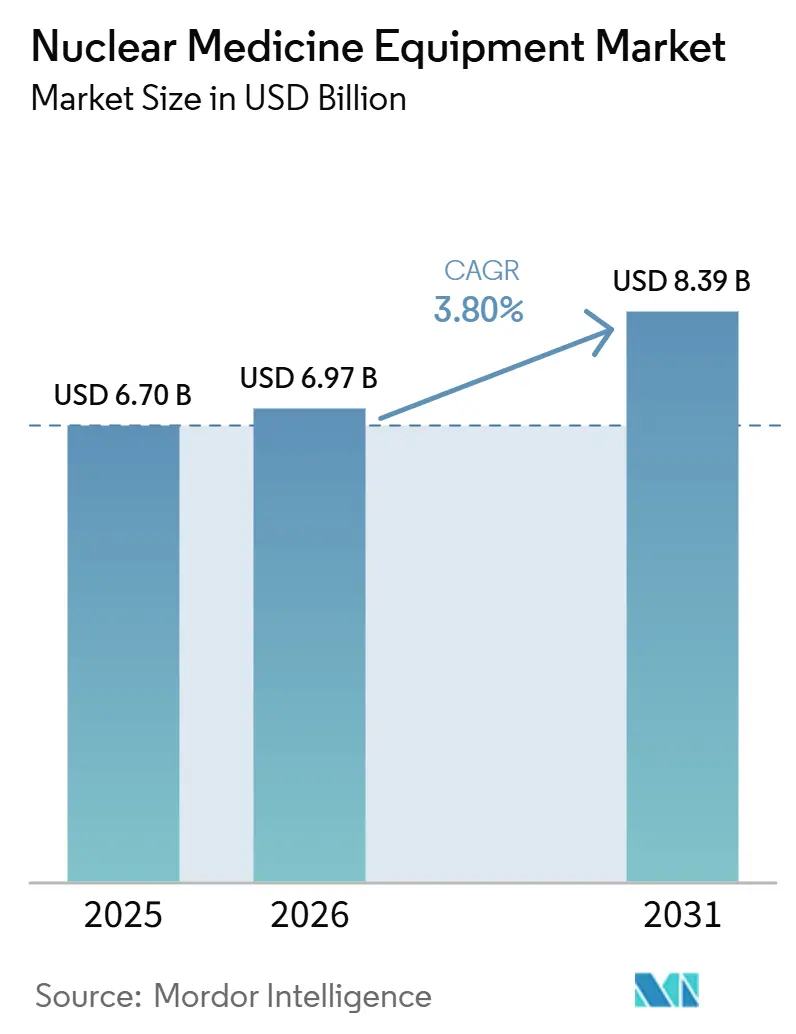
La taille du marché des équipements de médecine nucléaire est estimée à 6,70 milliards USD en 2025, 6,97 milliards USD en 2026, et devrait atteindre 8,39 milliards USD d'ici 2031, avec un CAGR de 3,80 % de 2026 à 2031.
La demande augmente à mesure que le diagnostic moléculaire devient central dans la prise en charge oncologique et cardiologique, et que les scanners hybrides combinent données anatomiques et fonctionnelles en une seule session. Les évolutions réglementaires accélèrent cette tendance, notamment la règle américaine de 2025 qui accorde des remboursements distincts pour les radiopharmaceutiques à coût élevé, mettant ainsi fin à une contrainte de regroupement de longue date. Les établissements hospitaliers renouvellent leurs équipements afin de réduire les temps d'acquisition et les doses de rayonnement, tandis que les gouvernements investissent dans la production d'isotopes pour sécuriser les chaînes d'approvisionnement après la pénurie de Mo-99 de 2024. Les pénuries de personnel qualifié et les prix élevés des équipements contrebalancent cette dynamique, mais le marché des équipements de médecine nucléaire continue de se développer, car les cliniciens considèrent l'imagerie moléculaire comme une infrastructure essentielle plutôt qu'un service discrétionnaire.
Principaux Enseignements du Rapport
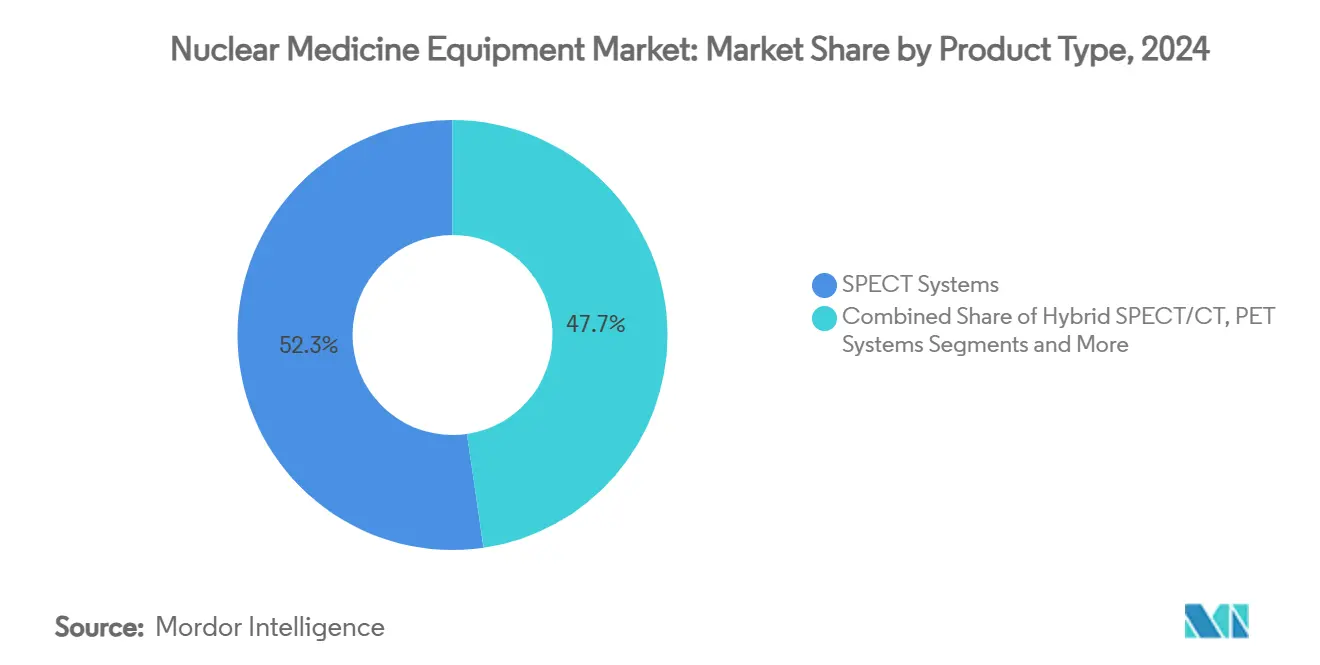
- Par type de produit, les systèmes SPECT ont dominé avec une part de revenus de 52,3 % en 2025 ; les systèmes hybrides TEP/TDM devraient se développer à un TCAC de 7,9 % jusqu'en 2031.
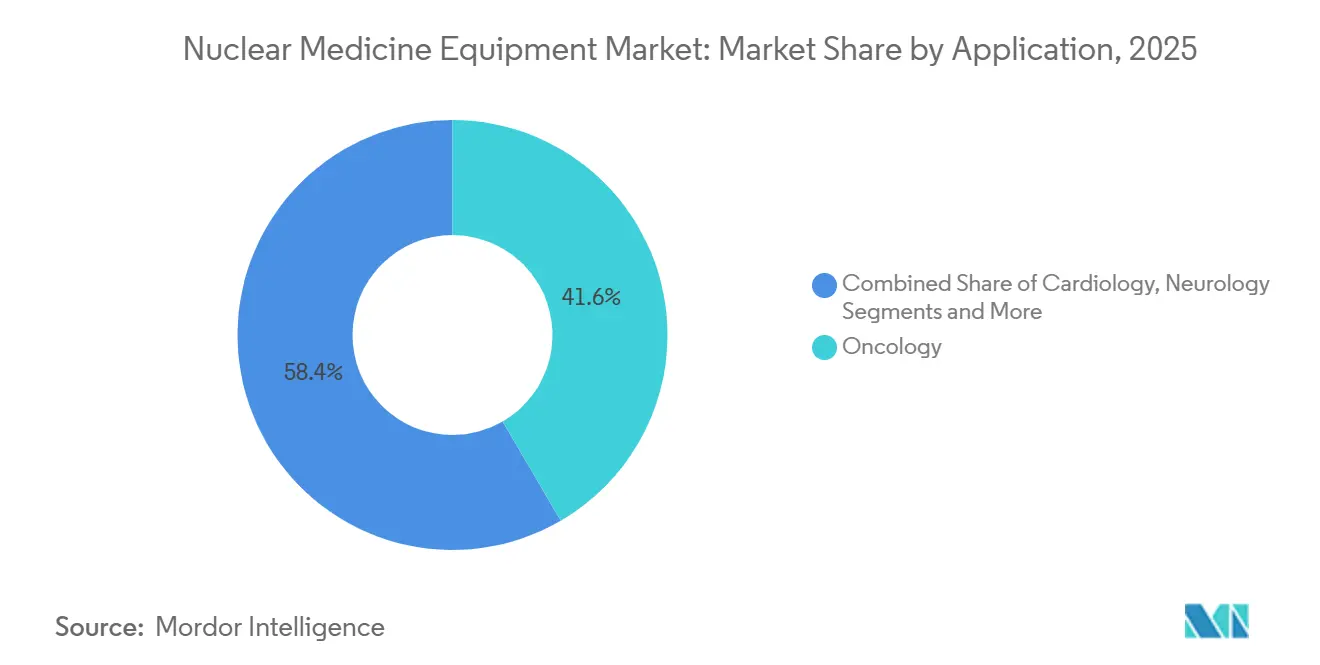
- Par application, l'oncologie représentait une part de 41,6 % du marché des équipements de médecine nucléaire en 2025, et la neurologie devrait progresser à un TCAC de 9,4 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux détenaient une part de 62,5 % en 2025, et les cliniques spécialisées devraient croître à un TCAC de 8,6 % jusqu'en 2031.
- Par technologie de détecteur, les caméras NaI détenaient une part de 68,1 % en 2025, tandis que les systèmes CZT devraient croître à un TCAC de 12,8 % jusqu'en 2031.
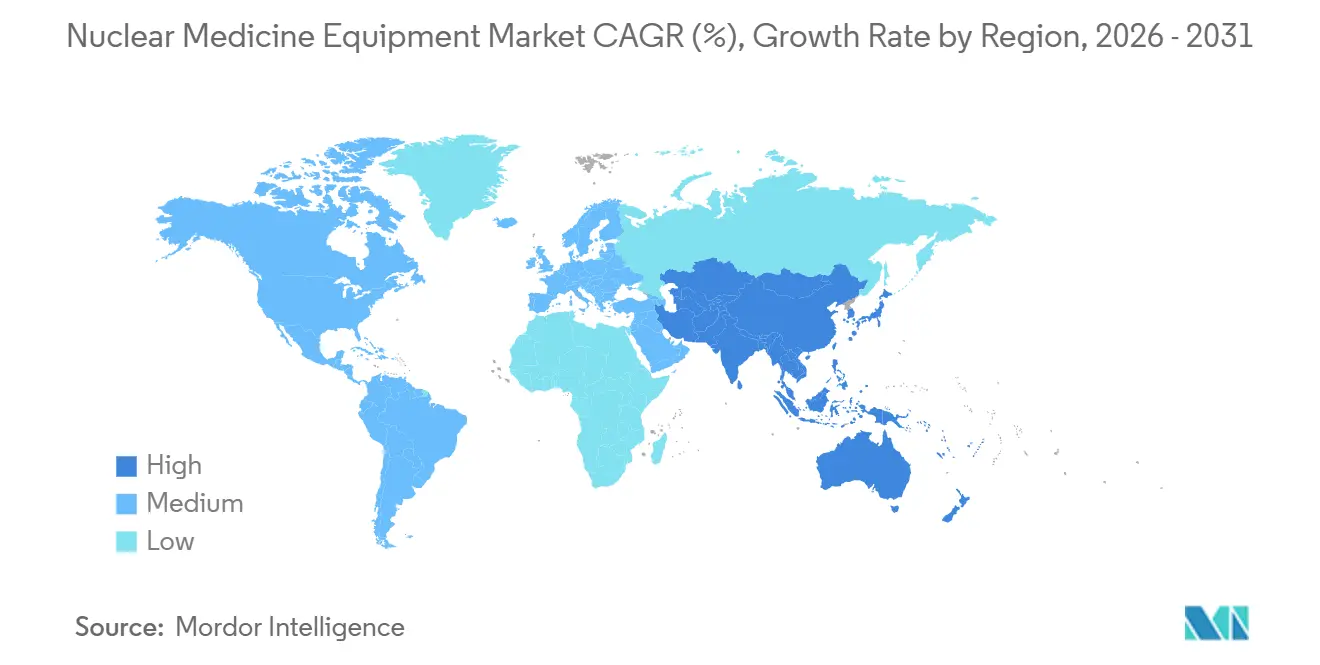
- Par géographie, l'Amérique du Nord détenait une part de 34,7 % du marché des équipements de médecine nucléaire en 2025, tandis que la région Asie-Pacifique devrait afficher le TCAC le plus rapide de 7,2 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des équipements de médecine nucléaire*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Charge croissante des cas d'oncologie et de cardiologie | +1.20% | Amérique du Nord, Europe, Asie développée | Long terme (≥ 4 ans) |
| Adoption rapide des scanners hybrides PET/CT et SPECT/CT | +0.80% | Amérique du Nord, UE, expansion en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion du remboursement de l'imagerie moléculaire dans l'OCDE | +0.60% | États-Unis et systèmes de santé européens | Court terme (≤ 2 ans) |
| Investissements gouvernementaux dans la production d'isotopes | +0.40% | États-Unis avec retombées mondiales | Moyen terme (2-4 ans) |
| Déploiement commercial des caméras SPECT numériques CZT | +0.30% | Marchés technologiquement avancés dans le monde entier | Moyen terme (2-4 ans) |
| PET/CT à grand champ de vue axial permettant des flux de travail à très faible dose | +0.20% | Initialement dans les grands centres de recherche | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge Croissante des Cas d'Oncologie et de Cardiologie
L'incidence du cancer devrait augmenter de 47 % d'ici 2050, poussant les cliniciens vers des techniques moléculaires capables de suivre de minuscules réponses thérapeutiques indétectables par scanner ou IRM.[1] L'approbation par la FDA en 2024 du flurpiridaz F-18 permet désormais aux équipes soignantes de réaliser des études PET d'effort avec une plus grande précision et un risque moindre de décroissance des isotopes, élargissant ainsi la portée de la cardiologie nucléaire. Étant donné que le vieillissement des populations est à l'origine à la fois du cancer et des maladies coronariennes, les hôpitaux mettent à jour leurs inventaires de traceurs et planifient des créneaux d'imagerie supplémentaires pour faire face à la demande combinée en oncologie et en cardiologie. Les études de perfusion par PET, bien que plus coûteuses que le SPECT, gagnent en faveur à mesure que les preuves s'accumulent en faveur de meilleurs résultats dans les maladies coronariennes complexes. Par conséquent, la croissance à long terme du volume de procédures reste résiliente indépendamment des fluctuations macroéconomiques à court terme, renforçant le marché des équipements de médecine nucléaire en tant que service essentiel.
Adoption Rapide des Scanners Hybrides PET/CT et SPECT/CT
Les scanners hybrides fusionnent les données métaboliques et anatomiques en une seule acquisition, éliminant les erreurs de recalage et réduisant de moitié le temps de passage des patients. Le Biograph Trinion PET/CT, homologué en 2024, illustre ce changement avec des détecteurs refroidis par air qui réduisent la consommation d'énergie de 46 % tout en offrant des performances de temps de vol de 239 ps. Les systèmes de santé considèrent ces gains comme stratégiques car des acquisitions plus rapides augmentent la capacité quotidienne sans augmenter les effectifs, un avantage crucial dans des marchés du travail tendus. Les systèmes hybrides simplifient également le compte rendu en synchronisant les repères anatomiques au niveau du voxel avec la captation du traceur, améliorant la confiance diagnostique dans la stadification oncologique et le suivi thérapeutique. Les conceptions à grand champ de vue axial, telles que l'uEXPLORER, couvrent l'ensemble du corps en moins de 60 secondes et réduisent la dose de radiopharmaceutique de plus de 80 %. Ces avantages opérationnels et cliniques positionnent les plateformes hybrides comme le moteur de croissance du marché des équipements de médecine nucléaire.
Expansion du Remboursement de l'Imagerie Moléculaire dans l'OCDE
La règle CMS de 2025 dissocie enfin les radiopharmaceutiques dont le prix dépasse 630 USD des paiements d'imagerie groupés, supprimant la pénalité financière qui freinait l'adoption du PET dans les sites communautaires. Les agents à haute valeur ajoutée comme le piflufolastat F-18 pour le cancer de la prostate peuvent désormais atteindre davantage de patients car les hôpitaux sont remboursés à la fois pour l'examen et le traceur. Des réformes parallèles progressent dans les systèmes européens, avec le NICE élargissant la couverture de l'imagerie amyloïde et PSMA en 2024. Ces changements de politique créent une boucle de rétroaction : un accès plus large génère des ensembles de données cliniques plus riches, qui à leur tour soutiennent une inclusion supplémentaire dans les recommandations. À mesure que les payeurs acceptent l'équilibre coût-bénéfice de l'imagerie moléculaire, les volumes de procédures dans les hôpitaux de niveau intermédiaire augmentent, poussant le marché des équipements de médecine nucléaire vers une diffusion géographique plus large.
TEP/TDM à champ de vue axial étendu permettant des flux de travail à très faible dose
Les systèmes TEP/TDM corps entier étendent la couverture axiale au-delà de 180 cm, permettant un mouvement de table continu unique qui capture la cinétique dynamique du traceur dans l'ensemble des organes. Les chercheurs peuvent désormais étudier la pharmacocinétique corps entier avec une sensibilité à l'échelle femtomolaire en utilisant seulement une fraction des doses traditionnelles, ce qui s'avère précieux en pédiatrie et pour les essais médicamenteux longitudinaux. Les premiers adoptants comprennent des centres académiques qui exploitent des protocoles à très faible dose pour élargir le recrutement des études sans les préoccupations éthiques associées aux rayonnements élevés. À terme, à mesure que les coûts d'investissement diminuent et que les codes de remboursement s'alignent, les centres de cancérologie de proximité devraient adopter ces scanners pour le bilan d'extension de routine. La capacité de cette technologie à offrir une résolution temporelle sans précédent la positionne comme un futur standard, constituant une nouvelle plateforme d'accélération des revenus sur le marché des équipements de médecine nucléaire.
Analyse de l'impact des freins du marché des équipements de médecine nucléaire*
| Frein | Impact (~ %) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement élevés et contrats de maintenance des scanners | -0.70% | Mondial, plus aigu dans les économies émergentes | Long terme (≥ 4 ans) |
| Fragilité de la chaîne d'approvisionnement en radio-isotopes à courte durée de vie | -0.50% | Mondial avec des dépendances à source unique | Court terme (≤ 2 ans) |
| Renforcement des réglementations relatives à l'élimination des déchets radioactifs | -0.30% | Principalement les marchés développés | Moyen terme (2-4 ans) |
| Pénurie de technologues certifiés en médecine nucléaire | -0.40% | Amérique du Nord, Europe, Asie développée | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement élevés et contrats de maintenance des scanners
Un système TEP/TDM de dernière génération peut coûter entre 2 et 4 millions USD, et les frais annuels de maintenance atteignent souvent 10 % du prix d'achat, ce qui grève les budgets des établissements hospitaliers de taille modeste. Les travaux de blindage requis, les mises à niveau des systèmes de ventilation et les interfaces informatiques doublent les dépenses de projet, rendant les calculs de retour sur investissement difficiles. Les modèles de financement évoluent ; le plan de location de Positron pour le NeuSight PET-CT réduit les décaissements initiaux, mais engage néanmoins les prestataires sur de longues dures de contrat de maintenance. Les logiciels complexes nécessitent l'intervention d'ingénieurs du fabricant pour les mises à jour de routine, et les pénalités liées aux temps d'arrêt réduisent les marges. Ces réalités ralentissent la pénétration dans les pays à revenu intermédiaire, tempérant la croissance globale du marché des équipements de médecine nucléaire.
Fragilité de la chaîne d'approvisionnement en radio-isotopes à courte durée de vie
Le retard de réacteur survenu en Europe en octobre 2024 a réduit les exportations de Mo-99 et contraint les cliniques à chercher en urgence des doses de Tc-99m, illustrant la vulnérabilité de la logistique isotopique en flux tendu. La demi-vie de 66 heures du Mo-99 empêchant tout stockage, le moindre incident de transport entraîne l'annulation de rendez-vous patients en quelques jours. Les retards de vols cargo, les blocages douaniers et les perturbations météorologiques aggravent ce risque. La production alternative par cyclotrons ou accélérateurs linéaires reste à plusieurs années d'une viabilité à grande échelle. Tant que la redondance ne s'améliore pas, les chocs d'approvisionnement réduisent périodiquement les volumes d'examens et entament la confiance dans le marché des équipements de médecine nucléaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché des équipements de médecine nucléaire
Par Type de Produit :
Les Systèmes Hybrides Dépassent les Modalités TraditionnellesLes scanners SPECT représentaient 52,3 % des revenus en 2025, car ils restent abordables et fiables pour les examens cardiaques et osseux de routine. Les systèmes hybrides TEP/TDM, quant à eux, devraient se développer à un TCAC de 7,9 % à mesure que les cliniciens privilégient le diagnostic de précision. Le marché des équipements de médecine nucléaire bénéficie des dispositifs hybrides, qui renforcent la confiance clinique tout en optimisant les flux de travail. Des avancées telles que la sélection de protocoles assistée par intelligence artificielle et la reconstruction itérative augmentent la sensibilité tout en réduisant les doses, renforçant ainsi la demande. Dans une tendance parallèle, les caméras planaires restent stables pour l'imagerie thyroïdienne et du ganglion sentinelle, bien que leur part diminue à mesure que les modalités 3D se multiplient.
Sur l'ensemble de la période de prévision, les fournisseurs intègrent des détecteurs numériques et des analyses activées par le cloud dans toutes les classes de scanners. Le lancement par GE HealthCare du protocole TEP compatible avec le flurpiridaz en 2025 incite les hôpitaux de niveau intermédiaire à ajouter des unités TEP, stimulant ainsi la taille du marché des équipements de médecine nucléaire pour l'imagerie cardiaque haute résolution. Les systèmes TEP/TDM à grand champ de vue axial étendent les cas d'utilisation aux études dynamiques de traceurs et à la dosimétrie corps entier, captant de nouveaux budgets de recherche et accroissant la diversité des revenus.


Par Technologie de Détecteur :
La Transition Numérique Prend de l'AmpleurLes caméras NaI Anger représentaient 68,1 % des expéditions de 2025, reflétant des décennies d'une large base installée et un prix unitaire bas. Pourtant, la technologie CZT progresse à un TCAC de 12,8 % et capte de plus en plus les cycles de remplacement. Les prestataires adoptent le CZT car une meilleure résolution en énergie permet de distinguer les isotopes qui se chevauchent dans les protocoles à double isotope, améliorant ainsi le diagnostic cardiaque. Les détecteurs TEP à base de SiPM enregistrent également une hausse des commandes pour leur synchronisation à la picoseconde, qui améliore la qualité des images. Les configurations PMT analogiques restent répandues dans les environnements sensibles aux coûts, contribuant à maintenir le volume de base sur le marché des équipements de médecine nucléaire.
Les essais cliniques soulignent la supériorité du CZT, notamment en perfusion coronarienne, où la sensibilité de comptage informe directement les plans de traitement. La baisse des coûts des semi-conducteurs et la concurrence entre plusieurs fournisseurs compriment les prix, élargissant l'accès. La R&D en cours sur les substrats CdTe et HgI₂ laisse entrevoir de nouvelles améliorations de la résolution. L'intégration avec des logiciels de débruitage alimentés par l'intelligence artificielle signifie que les systèmes futurs offriront une clarté accrue à des doses administrées plus faibles, consolidant la transition numérique au sein du marché des équipements de médecine nucléaire.
Par Application :
L'Oncologie Domine Tandis que la Neurologie AccélèreL'oncologie détenait une part de 41,6 % en 2025, les protocoles de médecine de précision s'appuyant sur les traceurs TEP pour la caractérisation des tumeurs et le suivi thérapeutique. L'introduction des agents PSMA et de la tomographie TEP corps entier élargit les capacités de stadification clinique. La neurologie devrait croître à un TCAC de 9,4 %, portée par l'imagerie amyloïde et tau pour la recherche sur la maladie d'Alzheimer et l'évolution du remboursement dans les cliniques de la mémoire. La cardiologie reste centrale grâce aux études de perfusion qui guident les décisions de revascularisation, bien qu'une partie du volume migre vers la TDM cardiaque dans les cohortes à faible risque.
Les voies théranostiques associent l'imagerie à la thérapie ciblée, approfondissant le flux de revenus de l'oncologie sur le marché des équipements de médecine nucléaire. Des agents tels que le PSMA au lutétium-177 fournissent à la fois des examens diagnostiques et des doses thérapeutiques, créant une demande d'imagerie cyclique tout au long des traitements. En neurologie, l'acquisition du NAV-4694 par Lantheus propulse la détection de la bêta-amyloïde dans les établissements communautaires, élargissant les volumes d'examens au-delà des centres académiques. La combinaison du vieillissement démographique et de l'innovation en matière de traceurs garantit une croissance multi-segments soutenue.
Par Utilisateur Final :
Les Hôpitaux Dominent mais les Centres Ambulatoires Progressent RapidementLes hôpitaux représentaient 62,5 % des examens en 2025 grâce à leur infrastructure complète, leur capacité d'urgence et leurs programmes d'oncologie. Les cliniques spécialisées, en revanche, devraient croître à un TCAC de 8,6 % car les payeurs favorisent les sites ambulatoires pour la maîtrise des coûts. Les centres d'imagerie diagnostique optimisent la planification et les effectifs pour maximiser l'utilisation des scanners, réduisant ainsi le coût par examen. Les établissements académiques restent des pôles d'innovation où de nouveaux traceurs et des protocoles à très faible dose entrent en pratique, semant la demande future sur l'ensemble du marché des équipements de médecine nucléaire.
Les unités mobiles comblent les lacunes rurales en transportant des systèmes SPECT ou TEP sur des itinéraires planifiés, élargissant ainsi l'accès géographique sans nécessiter d'installations permanentes. L'essor des centres théranostiques autonomes met en évidence un glissement vers des modèles de soins intégrés, où l'imagerie et la thérapie convergent sous un même toit. Ces établissements s'appuient sur un approvisionnement régulier en isotopes et un personnel spécialisé, renforçant à la fois les priorités de la chaîne d'approvisionnement et de la main-d'œuvre sur le marché des équipements de médecine nucléaire.
Analyse Géographique
L'Amérique du Nord a généré 34,7 % des revenus de 2025 à la suite de la mise en œuvre de la réforme du remboursement du CMS et du financement continu de la recherche, qui ont accéléré les renouvellements d'équipements. Les prestataires aux États-Unis intègrent rapidement des outils d'intelligence artificielle pour rationaliser la sélection des protocoles, tandis que les hôpitaux canadiens investissent dans des cyclotrons pour atteindre l'autonomie dans la production d'isotopes. Le Mexique modernise ses parcs d'imagerie dans les zones métropolitaines pour attirer les touristes médicaux, ajoutant des volumes supplémentaires.
L'Europe se classe deuxième en termes de taille de marché, ancrée par le réseau des hôpitaux universitaires allemands et les réacteurs à isotopes des Pays-Bas. Cependant, la pénurie de Mo-99 de 2024 a mis en évidence la dépendance à l'égard de réacteurs uniques et a stimulé les subventions de l'Union européenne pour une production diversifiée. Le Service national de santé du Royaume-Uni intègre des voies d'imagerie moléculaire dans les plans nationaux de lutte contre le cancer, stabilisant les volumes de procédures même en période de rigueur budgétaire. Les pays d'Europe centrale et orientale connaissent une croissance à deux chiffres à mesure qu'ils modernisent leur infrastructure diagnostique, générant ainsi une nouvelle demande d'équipements de médecine nucléaire.
La région Asie-Pacifique est la région à la croissance la plus rapide, avec un TCAC de 7,2 %, portée par la hausse de l'incidence des maladies chroniques et les programmes gouvernementaux de renforcement des capacités. La Chine exploite plus de 1 200 sites de médecine nucléaire au service de millions de patients chaque année.[3] L'écosystème mature du Japon bénéficie désormais de l'acquisition de Nihon Medi-Physics par GE HealthCare, qui sécurise l'approvisionnement domestique en traceurs. L'Inde développe la capacité TEP-TDM dans les villes de deuxième rang, et l'Australie soutient des essais théranostiques ciblant les cancers rares. Ces initiatives se combinent pour générer un élan régional robuste sur le marché des équipements de médecine nucléaire.

Paysage Concurrentiel
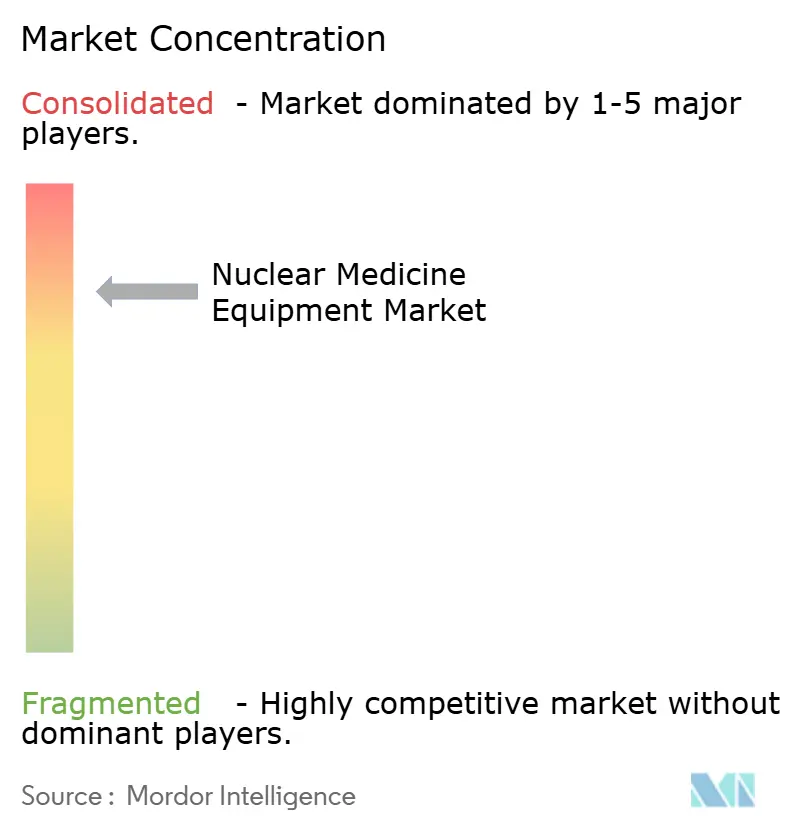
Le champ des fournisseurs présente une concentration modérée, les principaux fabricants intégrant des partenaires radiopharmaceutiques dans leurs structures d'entreprise. L'acquisition de Nihon Medi-Physics par GE HealthCare pour 183 millions USD assure le contrôle des chaînes d'approvisionnement asiatiques et soutient la croissance du marché des équipements de médecine nucléaire. Siemens Healthineers alloue un budget d'innovation pluriannuel dépassant 27 milliards USD, soulignant son engagement envers l'intégration hybride et l'IA. Canon Medical collabore avec Hermes pour élargir ses portefeuilles logiciels, tandis que l'acquisition de Monrol par Curium renforce la capacité en lutétium-177 à travers l'Europe.
Les petites entreprises se taillent des niches. Positron se concentre sur des scanners PET à moindre coût, associés à un financement locatif, pour combler les lacunes là où les budgets d'investissement sont serrés. Spectrum Dynamics exploite son expertise CZT pour défier les acteurs établis dans le SPECT cardiaque. United Imaging exploite la différenciation du PET/CT corps entier pour remporter des projets phares dans les hôpitaux de recherche. La dynamique concurrentielle dépend donc de l'intégration verticale, des avancées en matière de détecteurs numériques et des écosystèmes de services plutôt que du prix du matériel, façonnant un avantage durable sur le marché des équipements de médecine nucléaire.
La sophistication des services est un nouveau champ de bataille. Les accords d'entreprise pluriannuels, tels que le partenariat Sutter Health–GE de 2025, couvrent plus de 300 établissements et incluent l'IA, la formation et des garanties de disponibilité. Ces contrats fidélisent les marques tout en fournissant des flux de revenus prévisibles qui amortissent les ventes cycliques d'équipements. À mesure que davantage de prestataires exigent des solutions clés en main, les fournisseurs orientés vers les écosystèmes renforcent leur position sur le marché des équipements de médecine nucléaire.
Leaders du Secteur des Équipements de Médecine Nucléaire
-
GE HealthCare
-
Siemens Healthineers
-
Philips Healthcare
-
Canon Medical Systems
-
Shimadzu Medical
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le marché des équipements de médecine nucléaire
- GE Healthcare
- Siemens Healthineers
- Koninklijke Philips
- Canon
- United Imaging Healthcare
- Spectrum Dynamics Medical
- Digirad
- Mediso
- Neusoft Medical Systems
- DDD-Diagnostics
- Positron
- Oncovision
- CMR Naviscan
- SurgicEye
- Curium Cameras (Sentinella)
- Shimadzu
- FUJIFILM
- Cubresa Inc.
- Bruker BioSpin
- Molecular Devices

Développements récents du secteur sur le marché des équipements de médecine nucléaire
- Mars 2025 : GE HealthCare a finalisé son acquisition de Nihon Medi-Physics pour 183 millions USD, renforçant l'approvisionnement en radiopharmaceutiques en Asie.
- Mars 2025 : Curium a finalisé l'acquisition de Monrol, augmentant la production de lutétium-177 et l'empreinte PET en Europe et au Moyen-Orient.
- Février 2025 : Positron a obtenu des accords multi-scanners pour le NeuSight PET-CT dans le cadre de son modèle de location principal.
- Janvier 2025 : Sutter Health et GE HealthCare ont annoncé un partenariat stratégique de sept ans pour déployer l'imagerie alimentée par l'IA dans plus de 300 établissements.


Portée du Rapport Mondial sur le Marché des Équipements de Médecine Nucléaire
Aperçu de la segmentation
| Systèmes SPECT |
| Systèmes SPECT/CT Hybrides |
| Systèmes PET |
| Systèmes PET/CT Hybrides |
| Caméras de Scintigraphie Planaire |
| Caméras à Scintillation NaI (Anger) |
| Caméras SPECT Numériques CZT |
| Détecteurs PET à Base de SiPM |
| Détecteurs PET PMT Analogiques |
| Autres (CdTe, HgI₂) |
| Oncologie |
| Cardiologie |
| Neurologie |
| Orthopédie et Musculo-Squelettique |
| Autres Domaines Cliniques |
| Hôpitaux |
| Centres d'Imagerie Diagnostique |
| Instituts Académiques et de Recherche |
| Cliniques Spécialisées |
| Prestataires de Services d'Imagerie Mobile |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Systèmes SPECT | |
| Systèmes SPECT/CT Hybrides | ||
| Systèmes PET | ||
| Systèmes PET/CT Hybrides | ||
| Caméras de Scintigraphie Planaire | ||
| Par Technologie de Détecteur | Caméras à Scintillation NaI (Anger) | |
| Caméras SPECT Numériques CZT | ||
| Détecteurs PET à Base de SiPM | ||
| Détecteurs PET PMT Analogiques | ||
| Autres (CdTe, HgI₂) | ||
| Par Application | Oncologie | |
| Cardiologie | ||
| Neurologie | ||
| Orthopédie et Musculo-Squelettique | ||
| Autres Domaines Cliniques | ||
| Par Utilisateur Final | Hôpitaux | |
| Centres d'Imagerie Diagnostique | ||
| Instituts Académiques et de Recherche | ||
| Cliniques Spécialisées | ||
| Prestataires de Services d'Imagerie Mobile | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions Clés Répondues dans le Rapport
Quelle est la valeur actuelle du marché des équipements de médecine nucléaire ?
La taille du marché des équipements de médecine nucléaire est de 6,97 milliards USD en 2026 et devrait atteindre 8,39 milliards USD d'ici 2031.
Quel type de produit domine le marché en termes de revenus ?
Les systèmes SPECT ont dominé avec une part de revenus de 52,3 % en 2025, reflétant leur rôle ancré dans le diagnostic de routine.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
La région Asie-Pacifique affiche un TCAC de 7,2 % jusqu'en 2031, car les gouvernements investissent massivement dans l'infrastructure d'imagerie et le vieillissement de la population de la région entraîne une demande plus élevée pour le diagnostic en oncologie et en cardiologie.
Comment les nouvelles politiques de remboursement affecteront-elles la croissance du marché ?
La règle américaine de 2025 qui sépare le paiement des radiopharmaceutiques à coût élevé supprime une barrière financière, permettant une adoption plus large du PET et accélérant la croissance globale des procédures.
Quel développement technologique est le plus disruptif ?
Les caméras SPECT numériques CZT et les scanners PET/CT à grand champ de vue axial remodèlent les flux de travail en offrant une sensibilité plus élevée, une dose plus faible et des acquisitions plus rapides.
Qu'est-ce qui limite l'expansion du marché malgré une demande croissante ?
Les coûts en capital élevés, la fragilité de l'approvisionnement en isotopes et la pénurie de technologues certifiés restent les principaux freins à l'adoption rapide.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

