
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 2.05 Milliards de dollars |
| Taille du Marché (2031) | 5.54 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 22.00 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des analyses de la vente au détail en Amérique du Nord par Mordor Intelligence
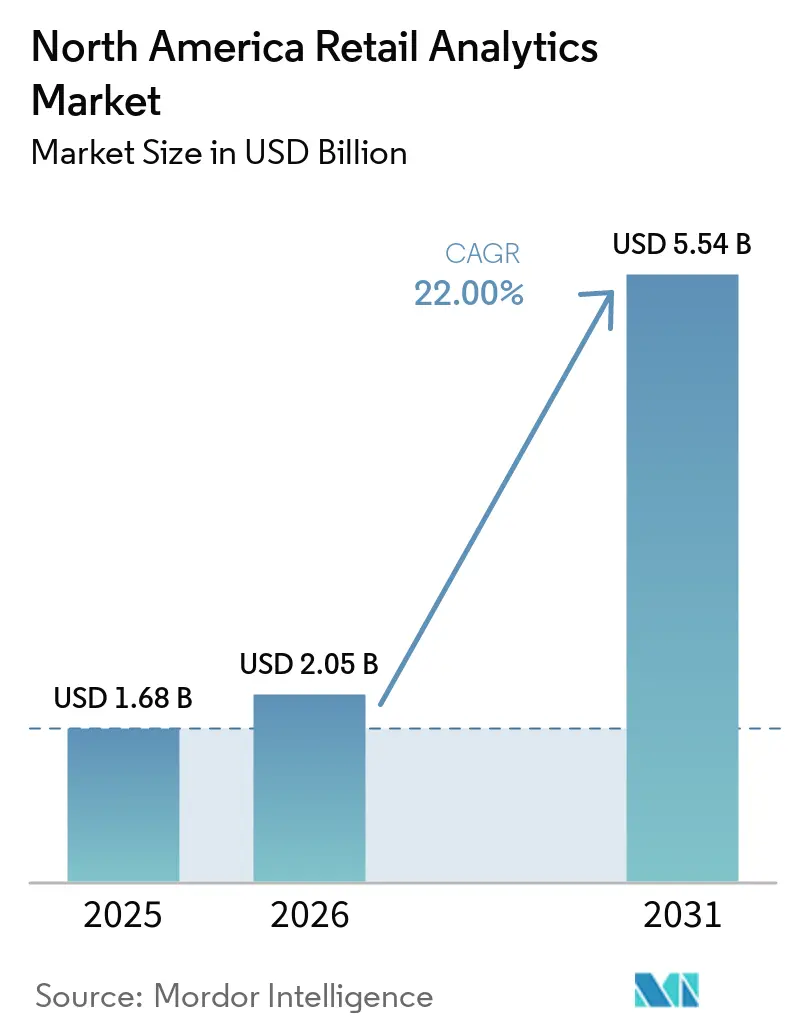
La taille du marché de l'analytique du commerce de détail en Amérique du Nord est projetée à 1,68 milliard USD en 2025, 2,05 milliards USD en 2026, et devrait atteindre 5,54 milliards USD d'ici 2031, avec un CAGR de 22 % de 2026 à 2031. Le paysage du commerce de détail en Amérique du Nord connaît une transformation numérique significative, portée par l'adoption croissante de solutions avancées d'analytique du commerce de détail et de technologies intelligentes. Les grands détaillants tels que Walmart, Costco, Kroger, Home Depot et Target exploitent des chariots intelligents équipés de balises de localisation, de caméras miniaturisées et de réseaux Wi-Fi en magasin pour recueillir des informations complètes sur le commerce de détail. Selon NewGenApps, les détaillants qui exploitent pleinement les capacités d'analytique des données du commerce de détail peuvent optimiser leurs marges opérationnelles de près de 60 %. Cette transformation va au-delà de la simple collecte de données pour inclure une analyse sophistiquée des schémas de déplacement des clients, le profilage démographique et le suivi des comportements d'achat, permettant aux détaillants de prendre des décisions fondées sur les données concernant l'agencement des magasins et le placement des marchandises.
Le secteur du commerce de détail connaît un changement de paradigme dans la manière dont les données clients sont collectées et utilisées, notamment à la lumière de l'évolution des réglementations en matière de confidentialité. La mise en œuvre du California Consumer Privacy Act et du Consumer Data Protection Act de Virginie a incité les détaillants à repenser leurs stratégies de gestion des données du commerce de détail, en se concentrant davantage sur les données de première partie plutôt que sur les sources tierces traditionnelles. Ce changement a conduit à des approches innovantes en matière de suivi et d'analytique des clients, les détaillants développant des méthodes plus transparentes et basées sur le consentement pour recueillir des informations sur les clients tout en maintenant la conformité avec les réglementations sur la confidentialité.
L'intégration de technologies avancées dans les espaces de vente au détail physiques crée de nouvelles opportunités d'engagement client et d'efficacité opérationnelle. En juin 2022, Amazon a lancé son service Store Analytics, marquant une étape importante dans la commercialisation des données des magasins physiques. Ce service fournit aux spécialistes du marketing des informations précieuses sur l'analytique des clients du commerce de détail concernant les habitudes d'achat et les interactions en magasin, démontrant la sophistication croissante des solutions d'analytique en magasin. Le Bureau of Labor Statistics des États-Unis prévoit une augmentation de 27,9 % de la demande d'emploi pour les data scientists d'ici 2026, soulignant l'importance croissante de l'expertise en analytique des données dans le secteur du commerce de détail.
Le secteur connaît une transformation significative du marché du travail, le Département du travail des États-Unis signalant une pénurie de main-d'œuvre généralisée parmi les détaillants en épicerie. Ce défi a accéléré l'adoption de solutions d'intelligence commerciale automatisées et de technologies en libre-service. Les détaillants se tournent de plus en plus vers les technologies d'intelligence artificielle et d'apprentissage automatique pour optimiser leurs opérations, de la gestion des stocks au service client. Ces technologies permettent aux détaillants de maintenir leur efficacité opérationnelle tout en offrant des expériences d'achat améliorées grâce à des recommandations personnalisées, des systèmes de paiement automatisés et une gestion des stocks en temps réel, malgré les contraintes liées à la main-d'œuvre.
Tendances et Analyses du Marché
Augmentation du volume de données dans les opérations en magasin
Le secteur de la vente au détail connaît une augmentation sans précédent de la génération de données provenant de diverses opérations en magasin, créant un besoin impérieux de solutions d'analyse avancées pour la vente au détail. Les systèmes de point de vente, les outils de gestion des stocks, les technologies de suivi des clients et les points de contact numériques génèrent d'immenses quantités de données opérationnelles que les détaillants doivent traiter et analyser efficacement. Par exemple, les grands détaillants mettent en œuvre des systèmes sophistiqués qui capturent des données provenant de sources multiples — des transactions traditionnelles aux points de vente jusqu'aux sources plus nouvelles telles que les capteurs en magasin, les systèmes de surveillance et les interactions mobiles des clients. Cette richesse de données permet aux détaillants de prendre des décisions plus fiables concernant la gestion des stocks, la planification des effectifs, l'agencement des magasins et les stratégies promotionnelles.
La complexité croissante des opérations de vente au détail et la nécessité de traiter des données en temps réel ont rendu les solutions d'analyse de la vente au détail indispensables pour les détaillants modernes. Les grands détaillants comme Walmart tirent parti de l'analyse de données pour optimiser leurs opérations, comme en témoigne leur solide performance avec un chiffre d'affaires atteignant 141,6 milliards USD au premier trimestre 2022, représentant une augmentation de 2,4 % en glissement annuel. Des solutions comme la plateforme Sterling Store Engagement d'IBM sont adoptées pour fournir une visibilité en temps réel sur les stocks en magasin et les données clients, accessibles via les comptoirs de vente et les appareils mobiles. De plus, des technologies comme SCOPIX Store Operations Analytics transforment les séquences vidéo en informations commerciales exploitables pour la vente au détail, aidant les détaillants à surveiller les conditions en magasin et à comparer les indicateurs de performance en temps réel.
Besoin d'un meilleur service client et d'une expérience d'achat améliorée
L'évolution des attentes des consommateurs et la concurrence dans le secteur de la vente au détail ont fait du service client supérieur et des expériences d'achat améliorées des facteurs déterminants pour l'adoption des analyses en magasin. Les détaillants se concentrent de plus en plus sur la création d'expériences d'achat fluides et personnalisées en s'appuyant sur des informations de la vente au détail fondées sur les données concernant les préférences des clients, les comportements d'achat et les attributs comportementaux. L'importance du secteur de la vente au détail en tant que premier employeur du secteur privé de la nation, contribuant à hauteur de 3,9 billions USD au PIB annuel et soutenant 52 millions d'Américains actifs, souligne l'importance cruciale de l'amélioration du service client par l'innovation technologique.
Le passage vers des structures d'achat hybrides et des expériences de vente au détail omnicanal a amplifié le besoin de solutions d'analyse sophistiquées. Avec le commerce électronique représentant 14,8 % du total des ventes au détail aux États-Unis au troisième trimestre 2022, les détaillants tirent parti des analyses en magasin pour combler le fossé entre les expériences d'achat numériques et physiques. Des solutions comme l'analyse vidéo et les systèmes de suivi des clients aident les détaillants à comprendre les schémas de déplacement des clients, à optimiser l'agencement des magasins et à améliorer les stratégies de placement des produits. De plus, la pénurie de main-d'œuvre persistante dans le secteur de la vente au détail a accéléré l'adoption de l'automatisation et des technologies numériques, rendant les outils d'analyse prédictive de la vente au détail essentiels pour maintenir la qualité du service tout en opérant avec des effectifs réduits. Ces outils permettent aux détaillants de fournir des recommandations personnalisées, de réduire les temps d'attente aux caisses et d'assurer une disponibilité optimale des produits, améliorant ainsi l'expérience d'achat globale.
Analyse des segments
Segment des logiciels sur le marché des analyses de la vente au détail en Amérique du Nord
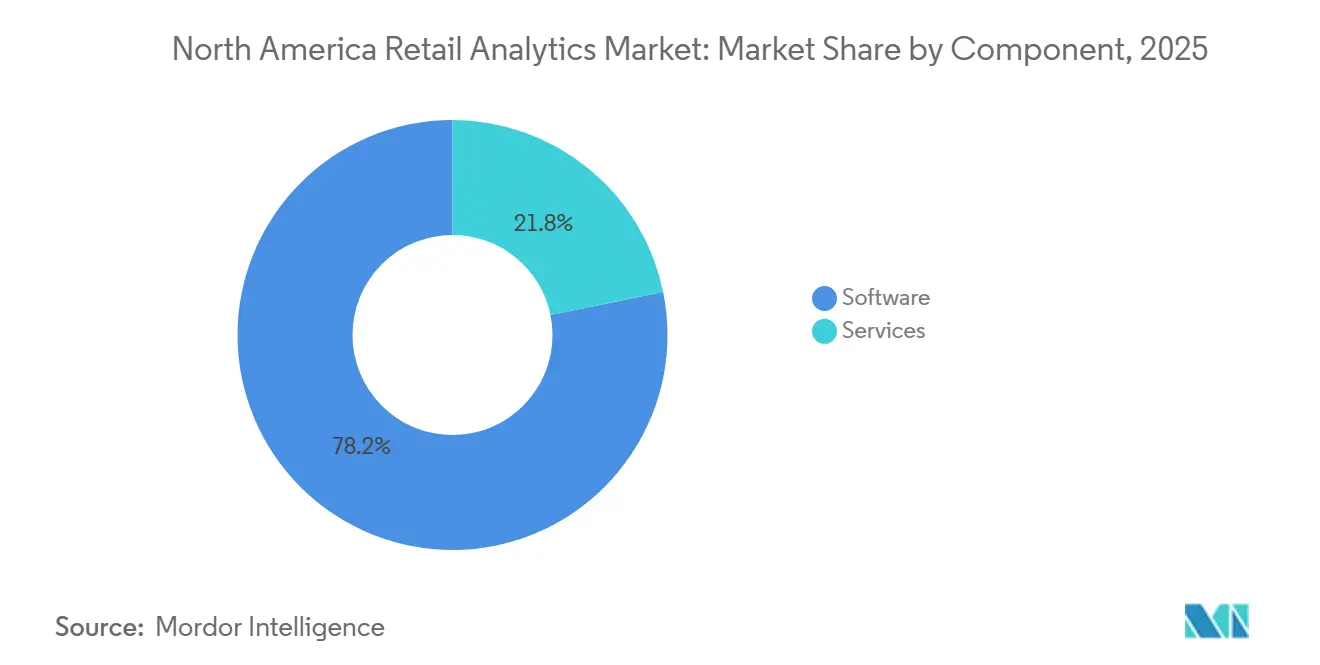
Le segment des logiciels domine le marché de l'analytique du commerce de détail en Amérique du Nord, détenant environ 78,2 % de la part de marché en 2025. Cette position significative sur le marché est portée par l'adoption croissante de logiciels d'analytique du commerce de détail qui permettent une communication client en temps réel tout en réduisant les dépenses excessives. Les solutions logicielles sur ce marché aident les détaillants à optimiser leurs ventes grâce à une planification stratégique des emplacements, une meilleure gestion des stocks et des assortiments, et un suivi du comportement des consommateurs. Ces solutions sont particulièrement précieuses pour l'analytique du merchandising de détail, permettant aux détaillants de prévoir avec précision les tendances du marché en évaluant l'impact des promotions de vente et en maintenant un meilleur contrôle des niveaux de stocks. L'intégration des capacités d'intelligence artificielle et d'apprentissage automatique au sein de ces solutions logicielles a encore renforcé leur position sur le marché, permettant une analyse plus sophistiquée du comportement des clients et des habitudes d'achat.


Segment des services sur le marché des analyses de la vente au détail en Amérique du Nord
Le segment des services s'impose comme le composant à la croissance la plus rapide du marché de l'analytique du commerce de détail en Amérique du Nord, avec une croissance projetée d'environ 24 % durant la période 2026-2031. Cette croissance rapide est principalement attribuée à la demande croissante de services professionnels et gérés intégrés aux solutions d'analytique en magasin. Le segment englobe des services d'assistance essentiels, des services de maintenance et des services de mise à jour régulière qui deviennent de plus en plus indispensables pour les détaillants. La croissance est également alimentée par la transformation du secteur du commerce de détail, qui passe d'un modèle centré sur le produit à un modèle centré sur l'expérience client, où la technologie numérique et les différents canaux de communication créent des opportunités d'expériences plus nuancées et personnalisées. Les prestataires de services se concentrent sur la fourniture de solutions d'analytique en temps réel, notamment pour les boutiques éphémères et les environnements de vente au détail spécialisés, démontrant la capacité d'adaptation du segment aux formats de vente au détail en évolution.
Analyse des segments : par déploiement
Segment sur site sur le marché des analyses de la vente au détail en Amérique du Nord
Le segment de déploiement sur site continue de dominer le marché de l'analytique du commerce de détail en Amérique du Nord, détenant environ 70 % de la part de marché en 2025. Cette position significative sur le marché est principalement portée par la préférence des détaillants pour un contrôle total de leurs plateformes, applications, systèmes et données via leur personnel informatique interne. La possibilité de personnaliser les logiciels en fonction des besoins changeants d'une organisation a été un facteur clé favorisant l'expansion du déploiement sur site. De nombreux détaillants gérant des identifiants clients sensibles préfèrent cette stratégie de déploiement, car les systèmes peuvent être gérés directement par les employés de l'entreprise. De plus, les solutions sur site comprennent souvent des services complets tels que la conception et l'intégration de réseaux, l'installation et la gestion du matériel, la maintenance des systèmes, la planification de projets et la formation informatique, permettant aux organisations d'améliorer leur productivité, leur sécurité, leur conformité, leur responsabilité et leur rentabilité.
Segment cloud sur le marché des analyses de la vente au détail en Amérique du Nord
Le segment de déploiement en nuage connaît une croissance rapide sur le marché de l'analytique du commerce de détail en Amérique du Nord, avec un taux de croissance attendu d'environ 24 % durant la période 2026-2031. Cette croissance accélérée est portée par l'adoption croissante de systèmes d'analytique du commerce de détail basés sur le nuage qui combinent l'intelligence artificielle et l'analytique des données pour aider les détaillants à créer des produits alignés sur les retours des clients. L'informatique en nuage permet aux entreprises de rationaliser leurs chaînes d'approvisionnement et leurs opérations tout en offrant aux clients des expériences de haute qualité et sans friction. La technologie permet aux détaillants de traiter et d'analyser de grandes quantités de données en temps réel pour obtenir des informations stratégiques, particulièrement précieuses pour gérer les périodes de forte demande et les saisons de fêtes. L'intégration de l'informatique en nuage dans le secteur du commerce de détail est devenue un outil essentiel pour accroître la demande des consommateurs et fidéliser une base de clients en constante expansion.
Analyse des segments : par taille d'organisation
Segment des grandes entreprises sur le marché des analyses de la vente au détail en Amérique du Nord
Les grandes entreprises continuent de dominer le marché de l'analytique du commerce de détail en Amérique du Nord, détenant environ 65 % de la part de marché en 2025. Cette présence significative sur le marché peut être attribuée à leurs ressources financières substantielles et à leur capacité à investir dans des solutions d'analytique complètes sur plusieurs emplacements de magasins. Les grandes entreprises comme Walmart, Costco et Target exploitent des capacités avancées d'analytique en magasin pour optimiser leurs opérations, améliorer l'expérience client et favoriser la prise de décision fondée sur les données à travers leurs vastes réseaux de vente au détail. Ces organisations se concentrent particulièrement sur la mise en œuvre de solutions à l'échelle de l'entreprise pouvant s'intégrer à leur infrastructure technologique existante tout en offrant des capacités d'analytique évolutives. La domination du segment est encore renforcée par la capacité de ces entreprises à déployer des solutions basées sur le nuage et sur site, en fonction de leurs exigences spécifiques et de leurs protocoles de sécurité. Les grands détaillants investissent de plus en plus dans des outils d'analytique sophistiqués pour comprendre le comportement des clients, optimiser l'agencement des magasins et améliorer l'analytique des stocks du commerce de détail dans leurs nombreux emplacements.
Segment des petites et moyennes entreprises sur le marché des analyses de la vente au détail en Amérique du Nord
Le segment des petites et moyennes entreprises (PME) s'impose comme le segment à la croissance la plus rapide du marché de l'analytique du commerce de détail en Amérique du Nord, avec un taux de croissance attendu d'environ 23 % durant la période 2026-2031. Cette croissance accélérée est principalement portée par la disponibilité croissante de solutions d'analytique rentables spécifiquement conçues pour les petites opérations de vente au détail. Les PME reconnaissent de plus en plus la valeur de la prise de décision fondée sur les données pour rivaliser avec les grands détaillants et adoptent des solutions d'analytique basées sur le nuage qui offrent flexibilité et évolutivité sans nécessiter d'investissements initiaux importants. La croissance du segment est également alimentée par la disponibilité croissante de modèles de logiciels en tant que service (SaaS) qui rendent les outils d'analytique sophistiqués plus accessibles aux petits détaillants. Ces entreprises s'intéressent particulièrement aux solutions qui peuvent les aider à comprendre le comportement des clients, à optimiser la gestion des stocks et à améliorer l'efficacité opérationnelle tout en maintenant un avantage concurrentiel sur leurs marchés respectifs.
Analyse des segments : par application
Segment de la gestion des clients sur le marché des analyses de la vente au détail en Amérique du Nord
La gestion de la clientèle s'est imposée comme le segment dominant du marché de l'analytique du commerce de détail en Amérique du Nord, représentant environ 34 % de la part de marché totale en 2025. Cette position significative sur le marché est portée par l'attention croissante des détaillants à la collecte et à l'analyse des données clients pour améliorer les expériences d'achat et stimuler la croissance des ventes. La prééminence du segment est renforcée par l'adoption de technologies avancées telles que les systèmes d'estimation d'occupation et les solutions de surveillance des files d'attente, qui fournissent des informations en temps réel sur le comportement des clients et les opérations en magasin. Les grandes chaînes de vente au détail en Amérique du Nord exploitent l'analytique de gestion de la clientèle pour comprendre les habitudes d'achat, optimiser l'agencement des magasins et offrir des expériences personnalisées. La mise en œuvre de ces solutions est devenue particulièrement cruciale alors que les détaillants cherchent à combler le fossé entre les expériences d'achat en ligne et hors ligne, leur permettant de suivre les parcours clients, d'analyser les décisions d'achat et d'améliorer les niveaux de satisfaction des clients.
Segment de la gestion des opérations en magasin sur le marché des analyses de la vente au détail en Amérique du Nord
La gestion des opérations en magasin représente le deuxième segment à la croissance la plus rapide du marché de l'analytique du commerce de détail en Amérique du Nord, avec un taux de croissance projeté d'environ 22 % de 2026 à 2031. Cette croissance robuste est attribuée à l'adoption croissante de technologies numériques pour rationaliser les opérations en magasin et améliorer l'efficacité opérationnelle. Les détaillants investissent de plus en plus dans des solutions d'analytique avancées pour optimiser la gestion de la main-d'œuvre, le contrôle des stocks et l'optimisation de l'agencement des magasins. La croissance du segment est également alimentée par l'intégration des technologies d'intelligence artificielle et d'apprentissage automatique, permettant des capacités de surveillance et de prise de décision en temps réel. L'adoption de ces solutions est devenue particulièrement importante alors que les détaillants cherchent à réduire les coûts opérationnels, à améliorer la productivité du personnel et à renforcer les performances globales des magasins grâce à des informations fondées sur les données et à des processus automatisés.
Segments restants dans la segmentation du marché par application
Les segments restants du marché comprennent la gestion des risques et de la conformité, la gestion des marchandises et les autres applications, chacun jouant un rôle vital dans l'écosystème global des analyses en magasin. La gestion des risques et de la conformité se concentre sur le respect des réglementations et le maintien des protocoles de sécurité dans les environnements de vente au détail. La gestion des marchandises permet aux détaillants d'optimiser les niveaux de stocks, le placement des produits et les opérations de la chaîne d'approvisionnement grâce à des analyses avancées. Le segment des autres applications englobe diverses solutions spécialisées telles que les outils d'analyse financière, de gestion de la qualité et d'analyse des ventes. Ces segments contribuent collectivement à la création d'un cadre d'analyse complet qui permet aux détaillants de prendre des décisions éclairées dans divers aspects de leurs opérations, de la gestion des stocks à la prévention des pertes et à la conformité réglementaire.
Analyse géographique
Marché des analyses de la vente au détail en Amérique du Nord aux États-Unis
Les États-Unis continuent de dominer le paysage de l'analytique en magasin en Amérique du Nord, représentant environ 83 % de la part de marché totale en 2024. Le secteur de la distribution du pays a adopté la transformation numérique, les magasins physiques s'appuyant de plus en plus sur des solutions avancées d'analytique du commerce de détail pour améliorer l'expérience client et l'efficacité opérationnelle. Les grands distributeurs investissent dans des outils sophistiqués d'analytique en magasin afin de collecter des données essentielles sur le comportement des consommateurs, les habitudes d'achat et les performances des points de vente. L'intégration des capacités d'intelligence artificielle (IA) et d'apprentissage automatique (AA) a permis aux distributeurs de prendre des décisions fondées sur les données concernant l'agencement des magasins, la gestion des stocks et les stratégies de marketing personnalisé. La croissance du marché est également soutenue par l'adoption croissante de technologies d'achat intelligentes, notamment les chariots connectés, les systèmes de caisse automatique et les solutions avancées d'analyse vidéo qui fournissent des informations précieuses sur les déplacements et l'engagement des clients au sein des magasins.
Marché des analyses de la vente au détail en Amérique du Nord au Canada
Le Canada s'impose comme le marché à la croissance la plus rapide pour les solutions d'analytique en magasin, avec un CAGR projeté d'environ 25 % de 2024 à 2029. Le paysage de la distribution canadienne connaît une transformation numérique significative, les distributeurs adoptant activement des technologies innovantes pour améliorer leurs opérations en magasin. Le marché est le témoin d'une mise en œuvre accrue d'outils avancés d'analytique des données du commerce de détail pour l'analyse du comportement des clients, l'optimisation des stocks et le suivi des performances des points de vente. Les distributeurs canadiens sont particulièrement axés sur l'exploitation de l'intelligence du commerce de détail afin de créer des expériences d'achat plus personnalisées et d'améliorer l'efficacité opérationnelle. Le soutien du gouvernement aux initiatives numériques et à l'innovation technologique dans le secteur de la distribution a créé un environnement favorable à la croissance du marché. L'intégration de solutions d'analytique en nuage et la demande croissante d'informations clients en temps réel stimulent l'adoption de l'analytique en magasin dans divers segments de la distribution à travers le pays.
Marché des analyses de la vente au détail en Amérique du Nord dans les autres pays
Le marché des analyses de la vente au détail en Amérique du Nord se concentre principalement sur les États-Unis et le Canada, ces deux pays représentant les principaux marchés de la vente au détail dans la région. Les deux marchés démontrent une forte adoption de technologies de vente au détail avancées et de solutions d'analyse, bien qu'avec des degrés variables de maturité et des modèles de croissance différents. Les secteurs de la vente au détail dans les deux pays se caractérisent par leur ouverture à l'innovation technologique et leur engagement à améliorer l'expérience client grâce à des informations fondées sur les données. Le paysage concurrentiel sur ces marchés est marqué par la présence à la fois de fournisseurs de technologie mondiaux et de développeurs de solutions locaux, créant un écosystème dynamique pour l'innovation dans les analyses commerciales de la vente au détail. L'accent croissant mis sur les stratégies de vente au détail omnicanal et la demande croissante d'expériences d'achat fluides continuent de stimuler l'évolution des solutions d'analyse en magasin dans la région.
Paysage concurrentiel
Concentration du Marché
Principales entreprises sur le marché des analyses de la vente au détail en Amérique du Nord
Le marché des analyses de la vente au détail en Amérique du Nord compte des acteurs de premier plan tels que Capgemini SE, RetailNext Inc., Happiest Minds Technologies, Capillary Technologies, ThinkIN SRL et Trax Image Recognition, qui dominent le paysage concurrentiel. Ces entreprises investissent massivement dans l'innovation produit, notamment dans les domaines de l'intelligence artificielle, de l'apprentissage automatique et des technologies de vision par ordinateur pour améliorer leurs capacités d'analyse de la vente au détail. L'agilité opérationnelle est démontrée par des déploiements basés sur le cloud et des architectures de solutions flexibles pouvant être adaptées à divers environnements de vente au détail. Les partenariats stratégiques avec des géants technologiques tels que Google Cloud, AWS et Microsoft deviennent de plus en plus courants pour renforcer les offres de services et la portée sur le marché. Les entreprises étendent leur présence par une croissance organique et des acquisitions stratégiques, en mettant particulièrement l'accent sur le développement de suites complètes d'intelligence commerciale de la vente au détail combinant des capteurs matériels, des plateformes logicielles et des services professionnels.
Marché dominé par des acteurs mondiaux axés sur la technologie
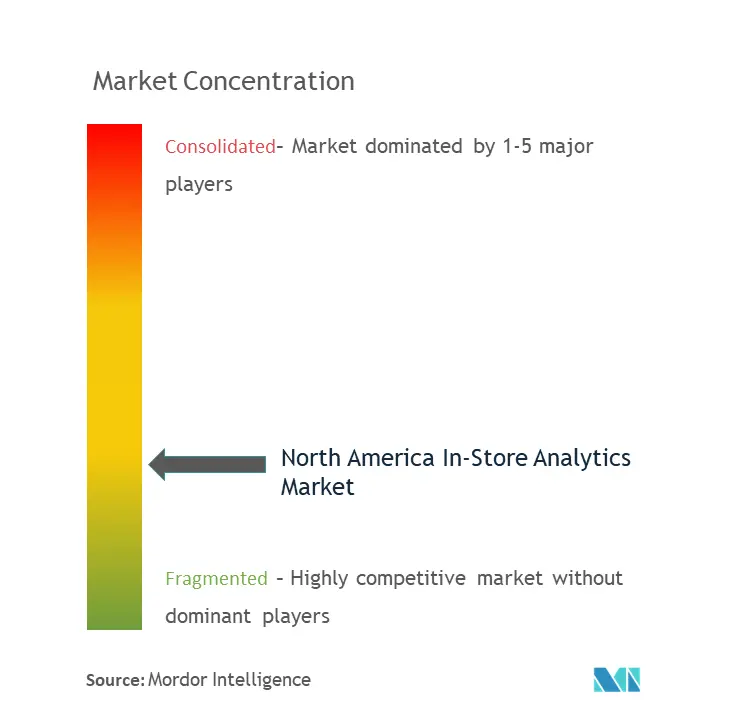
Le paysage concurrentiel est caractérisé par un mélange de conglomérats technologiques mondiaux et de fournisseurs spécialisés dans les analyses de la vente au détail, les premiers détenant une part de marché significative en raison de leur infrastructure établie et de leurs capacités d'intégration approfondies. Les grands acteurs comme SAP SE, Cisco Meraki et Capgemini tirent parti de leurs vastes réseaux de partenaires et de leur expertise technologique pour proposer des solutions de bout en bout, tandis que les fournisseurs spécialisés comme RetailNext et Trax se concentrent sur le développement de solutions d'analyse innovantes et spécifiques à la vente au détail. Le marché présente une consolidation modérée, les grands acteurs acquérant activement des entreprises plus petites et innovantes pour améliorer leurs capacités technologiques et élargir leurs portefeuilles de solutions.
L'activité de fusions et acquisitions sur le marché est principalement motivée par la nécessité d'acquérir des capacités spécialisées dans des domaines tels que la vision par ordinateur, l'intelligence artificielle et l'apprentissage automatique. Les entreprises forment également des alliances et des partenariats stratégiques pour combiner des forces complémentaires, les fournisseurs de technologie s'associant à des spécialistes de la vente au détail pour créer des solutions plus complètes. La structure du marché favorise les entreprises disposant de solides fondements technologiques et capables de fournir des solutions évolutives et intégrées dans de multiples environnements de vente au détail.
L'innovation et l'intégration stimulent le succès sur le marché
Pour que les acteurs en place maintiennent et augmentent leur part de marché, l'accent doit être mis sur l'innovation continue dans des domaines tels que l'intelligence artificielle, l'apprentissage automatique et l'analyse prédictive. Les entreprises doivent investir dans le développement d'outils d'analyse du comportement des clients plus sophistiqués tout en assurant une intégration transparente avec l'infrastructure de vente au détail existante. La capacité à fournir des solutions complètes répondant à de multiples aspects des opérations de vente au détail, de l'analyse des clients à la gestion des stocks, tout en maintenant la confidentialité et la sécurité des données, sera cruciale pour le leadership sur le marché.
Les nouveaux entrants et les challengers peuvent gagner du terrain en se concentrant sur des niches spécialisées dans l'espace des analyses en magasin, telles que des segments de vente au détail spécifiques ou des capacités analytiques particulières. Le marché présente une concentration d'acheteurs relativement modérée, les grandes chaînes de vente au détail disposant d'un pouvoir de négociation significatif. Bien que le risque de substitution soit relativement faible en raison du caractère essentiel des analyses dans la vente au détail moderne, les préoccupations réglementaires, notamment en ce qui concerne la confidentialité des clients et la protection des données, deviennent des facteurs de plus en plus importants dans le développement et le déploiement des solutions. Le succès sur ce marché dépendra de plus en plus de la capacité à équilibrer des capacités analytiques avancées avec des mesures robustes de protection de la vie privée tout en offrant un retour sur investissement clair pour les détaillants. Les entreprises qui excellent dans la visualisation des données de la vente au détail et l'exploration des données de la vente au détail verront probablement des opportunités de croissance significatives.
Leaders du secteur des analyses de la vente au détail en Amérique du Nord
-
Capgemini
-
RetailNext
-
Happiest Minds Technologies Limited
-
Capillary Technologies
-
ThinkIN
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Analytique du Commerce de Détail en Amérique du Nord Entreprises couvertes dans ce rapport
- Capgemini Se
- Retailnext Inc.
- Happiest Minds Technologies
- Capillary Technologies
- Thinkin Srl
- Trax Image Recognition
- Cloud4wi Inc.
- Amoobi
- SAP SE
- Shoppertrak(sensormatic Solutions)
- Analytiks AI
- Cisco Meraki (Cisco Systems Inc.)
- C2ro
Développements industriels récents dans Marché de l'Analytique du Commerce de Détail en Amérique du Nord
- Juillet 2023 : Acosta, une agence du Groupe Acosta et fournisseur de solutions axées sur le commerce pour le marché moderne au profit des détaillants, des marques et des prestataires de services de restauration, et Pensa Systems, fournisseur de solutions numériques de gestion des stocks en rayon, se sont associés pour stimuler la croissance des revenus des détaillants et des marques de produits de grande consommation grâce à une visibilité des rayons hautement précise, des informations commerciales stratégiques ainsi qu'une exécution en magasin. L'intelligence des rayons de la marque Pensa est intégrée dans ce nouveau partenariat par les solutions d'analyse, de collecte de données en magasin, d'intelligence commerciale et de marchandisage d'Acosta pour tous les détaillants sur le marché.
- Janvier 2023 : Google Cloud a lancé quatre nouvelles technologies d'intelligence artificielle améliorées conçues pour aider les détaillants à automatiser les vérifications des stocks en magasin et à améliorer leurs sites de commerce électronique avec des expériences d'achat plus fluides et naturelles pour leurs clients. Cette nouvelle solution d'intelligence artificielle de vérification des rayons, construite à l'aide de Vertex AI Vision de Google Cloud, utilise la base de données de faits de Google sur les personnes, les lieux et les choses, permettant aux détaillants de reconnaître des milliards de produits pour s'assurer que les rayons en magasin sont bien dimensionnés et bien approvisionnés.
Périmètre du rapport sur le marché des analyses de la vente au détail en Amérique du Nord
Les analyses en magasin désignent les solutions et processus utilisés par les détaillants pour mesurer différentes métriques, telles que le flux de visiteurs, le temps de séjour et le taux de conversion, entre autres, au sein d'un magasin de vente au détail. Ces solutions permettent donc aux détaillants de résoudre des problèmes clés et d'accroître la productivité des effectifs, les opérations et une meilleure expérience consommateur grâce au marchandisage, entre autres cas d'utilisation.
Le marché des analyses de la vente au détail en Amérique du Nord est segmenté par composant (logiciels, services), par déploiement (cloud, sur site), par taille d'organisation (grandes entreprises, petites et moyennes entreprises), par application (gestion des clients, gestion des risques et de la conformité, gestion des opérations, gestion des marchandises) et par pays (États-Unis et Canada). Les tailles et prévisions du marché sont fournies en termes de valeur (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
Par composant
| Logiciels |
| Services |
Par déploiement
| Cloud |
| Sur site |
Par taille d'organisation
| Grandes entreprises |
| Petites et moyennes entreprises |
Par application
| Gestion des clients |
| Gestion des risques et de la conformité |
| Gestion des opérations en magasin |
| Marketing et marchandisage |
| Autres applications |
Par pays
| États-Unis |
| Canada |
| Par composant | Logiciels |
| Services | |
| Par déploiement | Cloud |
| Sur site | |
| Par taille d'organisation | Grandes entreprises |
| Petites et moyennes entreprises | |
| Par application | Gestion des clients |
| Gestion des risques et de la conformité | |
| Gestion des opérations en magasin | |
| Marketing et marchandisage | |
| Autres applications | |
| Par pays | États-Unis |
| Canada |
Questions clés traitées dans le rapport
Quelle est la taille du marché des analyses de la vente au détail en Amérique du Nord ?
La taille du marché de l'analytique du commerce de détail en Amérique du Nord devrait atteindre 1,68 milliard USD en 2025 et croître à un CAGR de 22 % pour atteindre 5,54 milliards USD d'ici 2031.
Quelle est la taille actuelle du marché des analyses de la vente au détail en Amérique du Nord ?
En 2026, la taille du marché de l'analytique du commerce de détail en Amérique du Nord devrait atteindre 2,05 milliards USD.
Quels sont les acteurs clés du marché des analyses de la vente au détail en Amérique du Nord ?
Capgemini, RetailNext, Happiest Minds Technologies Limited, Capillary Technologies et ThinkIN sont les principales entreprises opérant sur le marché des analyses en magasin en Amérique du Nord.
Quelles années couvre ce marché de l'analytique du commerce de détail en Amérique du Nord, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché de l'analytique du commerce de détail en Amérique du Nord était estimée à 1,68 milliard USD. Le rapport couvre la taille historique du marché de l'analytique en magasin en Amérique du Nord pour les années : 2020, 2021, 2022, 2023, 2024 et 2025. Le rapport prévoit également la taille du marché de l'analytique en magasin en Amérique du Nord pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.