
Taille et part du marché nord-américain de la lingerie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
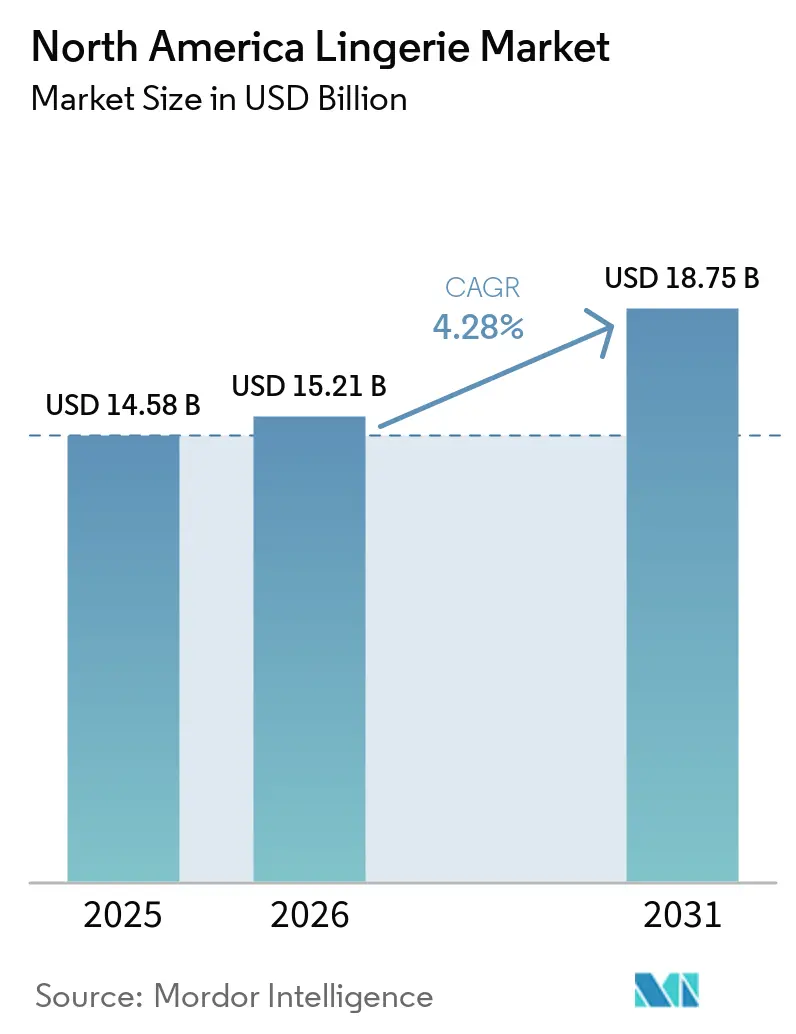
| Taille du marché de l'année de base (2025) | 14.58 Milliards de dollars |
| Taille du Marché (2026) | 15.21 Milliards de dollars |
| Taille du Marché (2031) | 18.75 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.28 % |
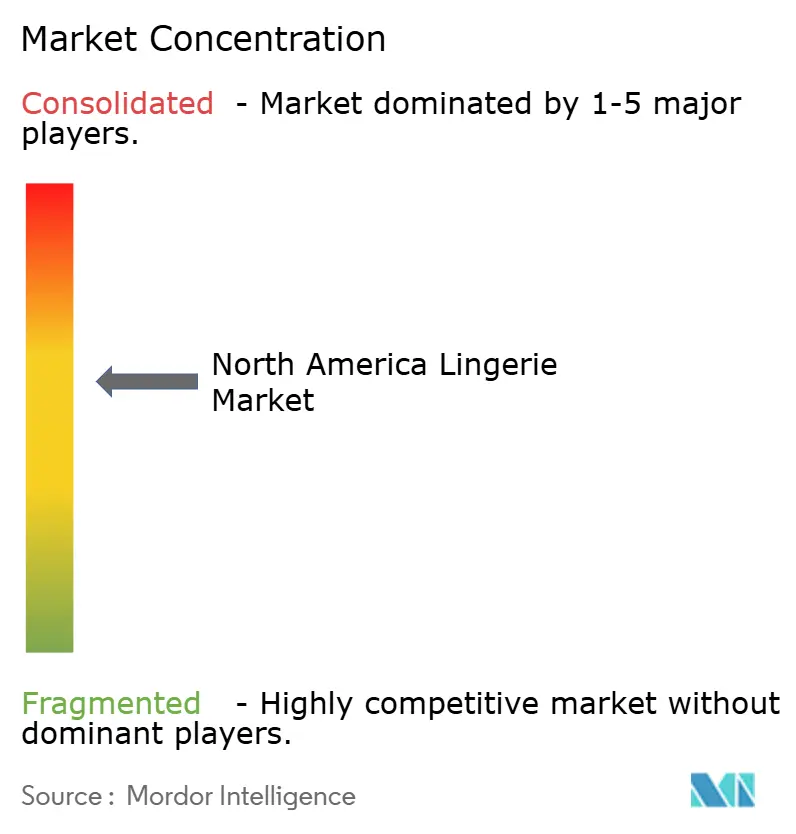
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché nord-américain de la lingerie par Mordor Intelligence
La taille du marché nord-américain de la lingerie en 2026 est estimée à 15,21 milliards USD, en progression par rapport à la valeur de 2025 de 14,58 milliards USD, avec des projections pour 2031 indiquant 18,75 milliards USD, croissant à un CAGR de 4,28 % sur la période 2026-2031. Cette trajectoire de croissance reflète un marché en pleine transformation fondamentale, portée par l'évolution des attentes des consommateurs en matière de positivité corporelle, l'innovation technologique dans les tissus et l'accélération du passage vers les canaux de vente directe aux consommateurs. L'expansion modérée mais régulière du marché masque des perturbations sous-jacentes significatives, notamment le déclin des modèles de distribution en gros traditionnels et l'essor des marques nativement numériques qui privilégient les tailles inclusives et les solutions de coupe personnalisée. Les marques nativement numériques érodent la primauté de la distribution en gros grâce à des algorithmes de coupe personnalisée, des essayages virtuels et des campagnes sur les réseaux sociaux riches en récits qui améliorent la conversion et la fidélisation. Parallèlement, les impératifs de durabilité accélèrent la substitution des fibres, et le rythme des fusions, acquisitions et partenariats commerciaux souligne un marché qui récompense l'agilité. L'intensité concurrentielle est modérée mais significative ; un score de concentration du marché de 6 indique une marge suffisante pour que les acteurs établis et les perturbateurs puissent gagner des parts grâce à un positionnement différencié.
Principaux enseignements du rapport
- Par catégorie de produit, les soutiens-gorge détenaient 52,05 % de la part du marché nord-américain de la lingerie en 2025, tandis que les culottes devraient croître à un CAGR de 4,96 % jusqu'en 2031.
- Par gamme de prix, le segment grande consommation représentait 70,18 % de la taille du marché nord-américain de la lingerie en 2025 ; les produits premium progressent à un CAGR de 6,05 % jusqu'en 2031.
- Par matière, le coton représentait 54,86 % de la taille du marché nord-américain de la lingerie en 2025, tandis que les fibres recyclées et biosourcées se développent à un CAGR de 5,58 %.
- Par canal de distribution, les magasins spécialisés étaient en tête avec 40,27 % de part de revenus en 2025, mais les boutiques de vente en ligne devraient afficher un CAGR de 6,53 % jusqu'en 2031.
- Par géographie, les États-Unis captaient 83,62 % de la part du marché nord-américain de la lingerie en 2025, tandis que le Canada devrait enregistrer un CAGR de 6,42 % de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché nord-américain de la lingerie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de lingerie confortable et tendance | +1.2% | Amérique du Nord, avec la plus forte adoption dans les centres urbains | Moyen terme (2 à 4 ans) |
| Croissance de la positivité corporelle et de l'inclusivité des tailles | +0.8% | États-Unis et Canada, en expansion vers le Mexique | Long terme (≥ 4 ans) |
| Impact des réseaux sociaux et du marketing d'influence | +0.6% | Amérique du Nord, particulièrement auprès des données démographiques de la génération Z et des millennials | Court terme (≤ 2 ans) |
| Accent croissant sur la durabilité et les matériaux écologiques | +0.5% | États-Unis et Canada, avec une influence réglementaire des normes GOTS et OEKO-TEX | Long terme (≥ 4 ans) |
| Innovations dans les technologies de tissu et de conception | +0.4% | Amérique du Nord, avec une adoption technologique portée par les marques premium | Moyen terme (2 à 4 ans) |
| Expansion du commerce électronique et des ventes en ligne | +0.9% | Amérique du Nord, accélérée par l'adoption numérique post-pandémique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande de lingerie confortable et tendance
La convergence du confort et du style représente un changement fondamental dans les priorités des consommateurs, qui passent des décisions d'achat traditionnellement axées sur l'esthétique à des choix guidés par la fonctionnalité. Cette tendance a pris un élan considérable pendant la pandémie, lorsque le télétravail a normalisé les vêtements privilégiant le confort, les consommateurs refusant de plus en plus de faire des compromis entre apparence et portabilité. La technologie de fibre ADAPTIV de The LYCRA Company illustre cette évolution, offrant une compression dynamique qui s'adapte au mouvement tout en maintenant les propriétés gainantes, répondant ainsi à la tension fondamentale entre maintien et confort. La marque Aerie d'American Eagle a capitalisé sur ce changement, atteignant un chiffre d'affaires trimestriel record de 539,7 millions USD au quatrième trimestre 2024 grâce à des collections mettant l'accent sur les tissus doux et les modèles sans armatures qui privilégient le confort sans sacrifier le style. Ce moteur impacte particulièrement le segment premium, où les consommateurs se montrent prêts à payer des prix plus élevés pour des matériaux innovants et des techniques de construction qui offrent un confort supérieur. La tendance s'étend au-delà des caractéristiques du produit pour englober le message des marques, les entreprises performantes positionnant le confort comme une forme de soin de soi plutôt que comme un compromis.
Croissance de la positivité corporelle et de l'inclusivité des tailles
Le mouvement de positivité corporelle a évolué de l'activisme social vers un impératif commercial fondamental, remodelant en profondeur le développement des produits, les stratégies marketing et le positionnement des marques dans l'ensemble du secteur. Cette transformation va au-delà de l'élargissement des gammes de tailles pour englober des principes de conception inclusive, une représentation diversifiée dans les campagnes marketing et le rejet des standards de beauté traditionnels qui dominaient historiquement la publicité pour la lingerie. La marque Aerie d'American Eagle démontre la viabilité commerciale de cette approche, atteignant 21 trimestres consécutifs de croissance des ventes comparables à deux chiffres jusqu'en 2024 en adoptant la photographie non retouchée et l'inclusivité des tailles. L'impact du mouvement transcende l'esthétique marketing, entraînant des changements substantiels dans les processus de développement des produits, avec des marques investissant dans des études de coupe sur des morphologies diverses et élargissant les gammes de tailles pour répondre à des segments précédemment mal desservis. Des recherches indiquent que plus d'un tiers des femmes se situent entre les tailles de bonnet standard, créant d'importantes opportunités de marché pour les marques proposant des demi-bonnets et des solutions de coupe personnalisée. Ce moteur bénéficie particulièrement aux marques de vente directe aux consommateurs qui peuvent rapidement faire évoluer leurs offres de produits en fonction des retours clients et de l'analyse des données.
Impact des réseaux sociaux et du marketing d'influence
Les plateformes de réseaux sociaux ont transformé le marketing de la lingerie, passant de la publicité traditionnelle à la construction de marque portée par la communauté, permettant un engagement direct avec les consommateurs et une recommandation authentique des produits via des partenariats avec des influenceurs. Ce changement s'avère particulièrement puissant dans le domaine des sous-vêtements, où la publicité traditionnelle semblait souvent déconnectée des expériences réelles des consommateurs et de la diversité corporelle. Des plateformes comme Instagram et TikTok permettent aux marques de présenter leurs produits sur des morphologies diverses, de démontrer la coupe et le confort à travers du contenu généré par les utilisateurs, et de construire des communautés autour de valeurs partagées plutôt que sur la seule imagerie aspirationnelle. L'efficacité de cette approche est attestée par des marques nativement numériques qui atteignent une pénétration significative du marché malgré des budgets publicitaires traditionnels limités, en s'appuyant sur du contenu social organique et des partenariats avec des micro-influenceurs pour stimuler la notoriété et la conversion. Le pivot stratégique de Victoria's Secret illustre l'urgence de cette transformation, avec le lancement de campagnes mettant en scène des talents diversifiés et une narration authentique pour renouer avec des consommateurs qui avaient migré vers des marques plus inclusives. L'impact de ce canal s'étend au-delà du marketing jusqu'au développement des produits, les retours des réseaux sociaux influençant directement les décisions de conception et les élargissements de gammes de tailles.
Innovations dans les technologies de tissu et de conception
Les avancées technologiques en ingénierie textile ont ouvert de nouvelles capacités de performance qui répondent aux points de douleur persistants des consommateurs tout en permettant l'émergence de catégories de produits et de segments de marché entièrement nouveaux. Les textiles intelligents intégrant des matériaux à changement de phase, des propriétés d'évacuation de l'humidité et la régulation thermique représentent la convergence de la mode et de la fonctionnalité, créant des avantages concurrentiels pour les marques qui intègrent avec succès ces innovations. La technologie de régulation thermique d'Outlast Technologies, utilisant de la cire à changement de phase microencapsulée, démontre comment des matériaux avancés peuvent offrir des avantages de confort mesurables, revendiquant jusqu'à 48 % de réduction de la transpiration. Ces innovations impactent particulièrement les segments des soutiens-gorge de sport et des vêtements de sport, où les exigences de performance justifient des prix premium et la différenciation des marques. Le développement par Nike de soutiens-gorge de sport compatibles avec une pompe pour les mères illustre comment la technologie peut répondre à des besoins spécifiques des consommateurs tout en créant de nouvelles catégories de marché. L'impact à moyen terme de ce moteur reflète le temps nécessaire à l'adoption technologique et à l'éducation des consommateurs, mais les précurseurs acquièrent des avantages concurrentiels significatifs grâce à la protection par brevet et à l'association de la marque à l'innovation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence de la mode rapide et des marques distributeurs | -0.7% | Amérique du Nord, avec une pression particulière au Mexique de la part des plateformes chinoises | Court terme (≤ 2 ans) |
| Prolifération des produits contrefaits et de mauvaise qualité | -0.4% | États-Unis et Canada, avec des difficultés d'application dans le commerce électronique transfrontalier | Moyen terme (2 à 4 ans) |
| Problèmes de coupe lors des achats en ligne | -0.5% | Amérique du Nord, affectant tous les groupes démographiques mais particulièrement les consommateurs plus âgés | Moyen terme (2 à 4 ans) |
| Évolution rapide des tendances de la mode | -0.3% | Amérique du Nord, avec l'impact le plus rapide sur les segments de consommateurs plus jeunes | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prolifération des produits contrefaits et de mauvaise qualité
Les sous-vêtements contrefaits posent des défis multidimensionnels englobant la sécurité des consommateurs, l'intégrité des marques et l'érosion des parts de marché, avec une complexité d'application amplifiée par le commerce électronique transfrontalier et des réseaux de distribution sophistiqués. Les douanes et la protection des frontières américaines ont saisi des marchandises contrefaites d'une valeur de près de 1,3 milliard USD au cours de l'exercice 2020, les vêtements et accessoires représentant 26,2 % des lignes de saisie en nombre, indiquant l'ampleur du commerce illicite affectant les acteurs légitimes du marché [1]Source : Douanes et protection des frontières américaines, "La vérité sur les contrefaçons", cbp.gov. La plus grande saisie de marchandises contrefaites de l'histoire des États-Unis a eu lieu en 2023, impliquant environ 219 000 articles avec un prix de vente conseillé estimé à environ 1,03 milliard USD, démontrant les opérations sophistiquées qui sapent les marques authentiques [2]Source : Bureau du procureur des États-Unis, district sud de New York, "Les plus grandes saisies de marchandises contrefaites jamais réalisées aboutissent à des inculpations pour trafic contre deux individus", justice.gov. Les plateformes de commerce électronique facilitent la distribution de contrefaçons, plus de 90 % des saisies de droits de propriété intellectuelle ayant lieu dans le courrier international et les envois express, compliquant les efforts d'application et la protection des consommateurs. Ce frein impacte particulièrement les marques premium dont les prix élevés constituent des cibles attrayantes pour les contrefacteurs, tandis que des préoccupations de sécurité des consommateurs surgissent en raison de matériaux de qualité inférieure qui peuvent ne pas satisfaire aux normes d'inflammabilité requises par la loi sur les tissus inflammables de la Commission de sécurité des produits de consommation des États-Unis [3]Source : Commission de sécurité des produits de consommation des États-Unis, "Loi sur les tissus inflammables", cpsc.gov.
Évolution rapide des tendances de la mode
L'accélération des cycles de tendances, portée par les réseaux sociaux et la mode rapide, a comprimé les délais de développement des produits tout en augmentant le risque de stocks, obligeant les marques à équilibrer la réactivité aux tendances avec des pratiques commerciales durables et des standards de qualité. Cette dynamique met particulièrement à l'épreuve les marques de lingerie qui opéraient traditionnellement sur des collections saisonnières et des cycles de vie de produits plus longs, confrontées désormais à la pression d'introduire de nouveaux styles et coloris à une fréquence sans précédent. La tension entre la demande portée par les tendances et la nature intime des achats de lingerie crée des schémas de comportement des consommateurs complexes, où certains segments privilégient des designs avant-gardistes tandis que d'autres recherchent des pièces intemporelles et de haute qualité qui transcendent les tendances saisonnières. Les plateformes de réseaux sociaux amplifient la vitesse des tendances en permettant une diffusion rapide des styles et en créant des moments viraux qui peuvent provoquer des pics de demande soudains pour des produits ou des esthétiques spécifiques, nécessitant des capacités sophistiquées de prévision de la demande et une chaîne d'approvisionnement agile. Les marques doivent naviguer dans cet environnement tout en maintenant leur identité de marque et leurs standards de qualité, car la nature intime de la catégorie signifie que des pièces tendance de mauvaise qualité peuvent nuire aux relations clients à long terme plus sévèrement que dans d'autres catégories de mode. L'impact à court terme de ce frein reflète la pression immédiate sur la gestion des stocks et les cycles de développement des produits, tandis que les implications à long terme incluent une dilution potentielle de la marque et une complexité opérationnelle accrue.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les soutiens-gorge dominent malgré l'innovation dans les culottes
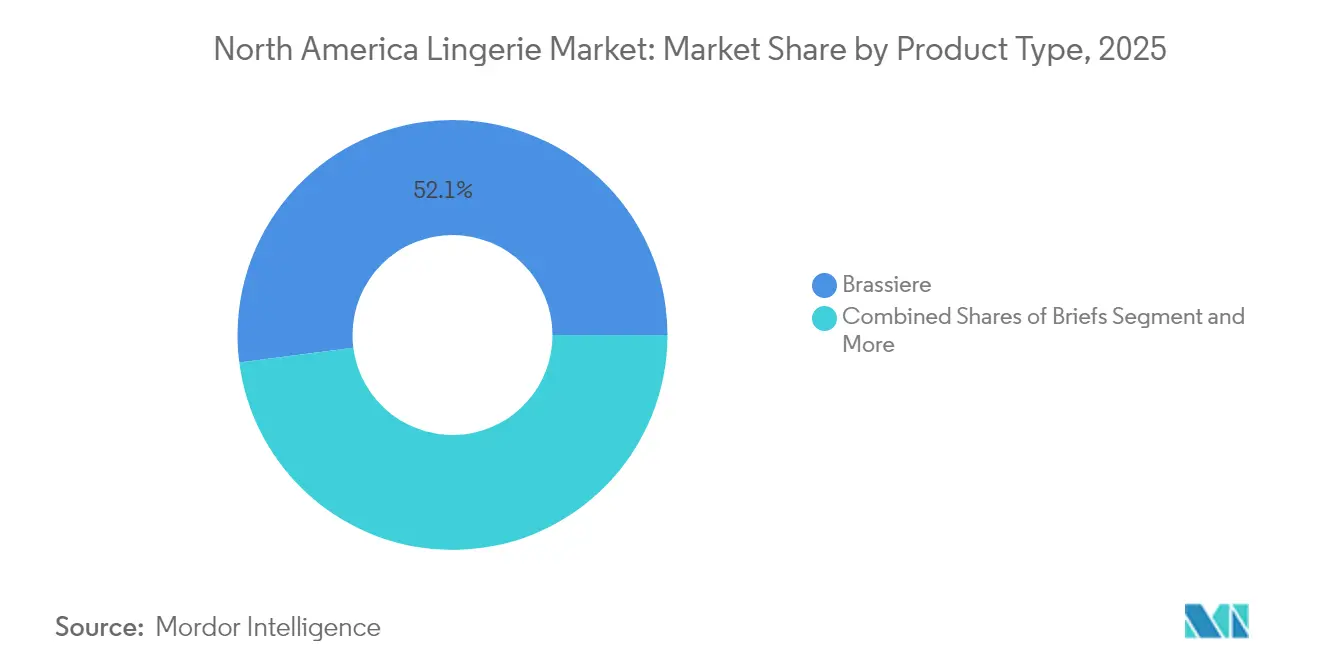
Les soutiens-gorge représentent 52,05 % de la part de marché en 2025, reflétant leur rôle fondamental dans la garde-robe des femmes et l'innovation continue de la catégorie en matière de confort, de maintien et d'intégration stylistique. Cependant, les culottes émergent comme le segment à la croissance la plus rapide avec un CAGR de 4,96 % jusqu'en 2031, portées par les avancées technologiques dans les tissus évacuant l'humidité, la construction sans couture et les approches de tailles body-positive qui répondent à des segments de marché jusqu'alors mal desservis. La domination du segment des soutiens-gorge découle de prix de vente moyens plus élevés et de cycles de remplacement fréquents, les consommateurs étant de plus en plus disposés à investir dans des options premium offrant un ajustement et un confort supérieurs. Le lancement de la collection Dream de Victoria's Secret en 2024, présentant la dentelle ForeverStretch et le rembourrage en mousse à mémoire Marshmallow dans les tailles de bonnets 32-40 et A-G, illustre la manière dont les acteurs établis innovent au sein des catégories traditionnelles pour maintenir leur leadership sur le marché.
Les autres types de produits, notamment la lingerie gainante, les vêtements d'intérieur et les articles spécialisés, représentent des opportunités émergentes à mesure que les préférences des consommateurs s'étendent au-delà des catégories traditionnelles de lingerie. La convergence des vêtements de sport et de la lingerie a créé des produits hybrides remplissant plusieurs fonctions, séduisant les consommateurs en quête de polyvalence et de valeur dans leurs achats. Le développement par Nike de soutiens-gorge de sport compatibles avec les pompes démontre comment les grandes marques s'étendent vers des segments spécialisés répondant à des besoins spécifiques des consommateurs tout en affichant des prix premium. Les facteurs de conformité réglementaire, notamment les normes d'inflammabilité de la Consumer Product Safety Commission en vertu du 16 CFR Part 1610, influencent le développement des produits dans tous les segments du marché des sous-vêtements, obligeant les fabricants à s'assurer que les matériaux répondent aux exigences de sécurité tout en préservant les propriétés esthétiques et fonctionnelles.


Par gamme de prix : la croissance du premium dépasse celle du marché grande consommation
Le segment grande consommation maintient 70,18 % de part en 2025, reflétant la large base de consommateurs à la recherche de prix accessibles pour les sous-vêtements essentiels, mais les offres premium progressent avec un CAGR de 6,05 %, indiquant des opportunités significatives pour les marques qui se différencient avec succès par la qualité, l'innovation et le positionnement de marque. Cette divergence reflète un marché qui se bifurque, où les consommateurs soucieux de la valeur se tournent vers des options fonctionnelles et abordables tandis qu'un segment croissant privilégie les caractéristiques premium, les matériaux durables et les expériences personnalisées justifiant des prix plus élevés. La marque Aerie d'American Eagle illustre un positionnement premium réussi dans le luxe accessible, atteignant des revenus records grâce à des tailles inclusives, un message de positivité corporelle et une construction de qualité qui justifie des suppléments de prix par rapport aux alternatives de mode rapide.
La collaboration de Victoria's Secret avec le designer Joseph Altuzarra, lançant des pièces en édition limitée à des prix compris entre 95 et 500 USD, démontre comment les marques établies explorent les segments ultra-premium pour capter les consommateurs prêts à payer des prix de luxe pour des designs exclusifs et un savoir-faire supérieur. La trajectoire de croissance du segment premium bénéficie d'innovations technologiques comme la fibre LYCRA ADAPTIV, qui permet aux marques d'offrir des améliorations de performance mesurables justifiant des prix plus élevés grâce à un confort et une durabilité accrus. Les marques de vente directe aux consommateurs bénéficient particulièrement de cette tendance, car elles peuvent capturer la structure de marge complète tout en investissant dans des matériaux premium, des techniques de construction innovantes et des expériences client personnalisées que les modèles de distribution en gros traditionnels ne peuvent pas soutenir économiquement.
Par matière : le coton en tête tandis que les fibres durables gagnent du terrain
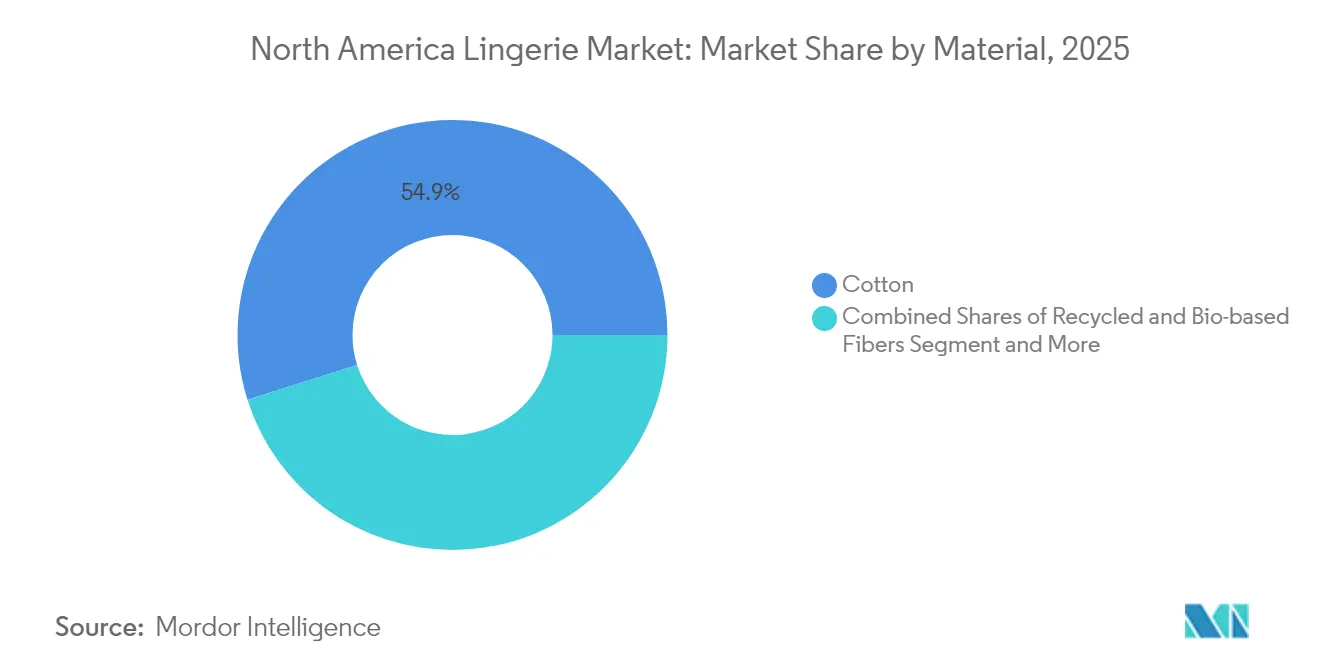
Le coton maintient 54,86 % de part de marché en 2025 grâce à sa respirabilité naturelle, ses propriétés de confort et la familiarité des consommateurs, mais les fibres recyclées et biosourcées représentent le segment à la croissance la plus rapide avec un CAGR de 5,58 %, reflétant l'accélération des exigences de durabilité et les pressions réglementaires en faveur de l'adoption d'une économie circulaire. Cette trajectoire de croissance indique un changement fondamental dans les valeurs des consommateurs, particulièrement chez les jeunes générations qui privilégient la responsabilité environnementale et sont prêtes à payer des prix premium pour des matériaux durables certifiés. Les certifications OEKO-TEX et Global Organic Textile Standard (GOTS) sont devenues des facteurs de différenciation essentiels, fournissant une vérification par des tiers des revendications de responsabilité environnementale et sociale qui influencent de plus en plus les décisions d'achat.
Les segments soie et satin servent des marchés de niche de luxe où l'attrait esthétique et le positionnement premium justifient des prix plus élevés, tandis que les matières synthétiques continuent d'évoluer grâce aux avancées technologiques en matière de gestion de l'humidité, de durabilité et de propriétés de confort. Le segment synthétique bénéficie d'innovations comme les fibres de régulation thermique d'Outlast Technologies, qui offrent des améliorations de performance mesurables que les matières naturelles ne peuvent pas égaler. L'utilisation par Between the Sheets de fibres modal certifiées FSC et la fabrication nationale illustrent comment les marques premium construisent des propositions de valeur entières autour de l'approvisionnement en matériaux durables et de chaînes d'approvisionnement transparentes. Les facteurs de conformité réglementaire, notamment les tests OEKO-TEX Standard 100 pour les substances nocives, influencent de plus en plus le choix des matériaux, les marques cherchant à minimiser les risques pour la sécurité des consommateurs tout en répondant aux normes environnementales qui séduisent les consommateurs responsables.
Par canal de distribution : la transformation numérique s'accélère
Les magasins spécialisés commandent 40,27 % de part de marché en 2025, en s'appuyant sur des services d'essayage personnalisés, une consultation d'experts et des sélections de produits soigneusement choisies qui répondent à la nature intime des achats de lingerie, mais les boutiques de vente en ligne projettent une croissance de CAGR de 6,53 %, représentant le canal en expansion la plus rapide à mesure que les natifs du numérique arrivent à maturité et que les technologies d'essayage virtuel s'améliorent. Cette évolution des canaux reflète une transformation plus large du commerce de détail accélérée par les changements comportementaux induits par la pandémie, les consommateurs qui avaient initialement adopté les achats en ligne par nécessité intégrant désormais de façon permanente les canaux numériques dans leurs comportements d'achat. L'expansion de ThirdLove, passant du modèle purement direct aux consommateurs vers des partenariats de distribution en gros avec Neiman Marcus et une présence sur la marketplace Amazon, illustre comment les marques nativement numériques adoptent des stratégies omnicanales pour saisir de plus larges opportunités de marché.
Les supermarchés et hypermarchés servent les segments de commodité et de valeur, proposant des sous-vêtements de base aux côtés d'autres produits ménagers essentiels, tandis que les autres canaux de distribution comprennent les grands magasins, les centres d'usine et les services d'abonnement émergents qui offrent une curation personnalisée et un réapprovisionnement automatique. La trajectoire de croissance du canal en ligne bénéficie de solutions technologiques répondant aux préoccupations traditionnelles de coupe, avec des outils de dimensionnement virtuel et des politiques de retour complètes réduisant les obstacles à l'achat qui limitaient historiquement l'adoption numérique. Le moteur de recommandation de taille de Fit Analytics, alimenté par l'apprentissage automatique et des milliards d'enregistrements d'achats, démontre comment la technologie peut relever le défi fondamental des achats de lingerie en ligne. La transformation des canaux impacte particulièrement la gestion des stocks et les coûts d'acquisition des clients, les marques devant équilibrer l'efficacité de l'exécution numérique avec les investissements marketing plus importants nécessaires pour stimuler la découverte et la conversion en ligne.
Analyse géographique
Les États-Unis ancrent le marché nord-américain de la lingerie avec 83,62 % de part en 2025, portés par une base de consommateurs mature, une infrastructure de vente au détail sophistiquée et un leadership culturel dans les tendances de la lingerie qui influencent les orientations du marché mondial. Les consommateurs américains font preuve d'une sophistication croissante dans leurs décisions d'achat, privilégiant la coupe, le confort et les valeurs de la marque par rapport aux considérations traditionnellement axées sur le prix, créant des opportunités pour un positionnement premium et un développement de produits innovants. Le repositionnement stratégique de Victoria's Secret à travers des collaborations avec des designers et des tailles inclusives, combiné aux gains continus de parts de marché d'Aerie grâce à un message de positivité corporelle, illustre les dynamiques concurrentielles qui remodèlent le marché américain. Le marché bénéficie d'une solide infrastructure de commerce électronique et d'une aisance des consommateurs avec les achats de lingerie en ligne, soutenue par des politiques de retour complètes et des technologies d'essayage virtuel émergentes qui répondent aux préoccupations traditionnelles de taille.
Le Canada émerge comme la géographie à la croissance la plus rapide avec un CAGR de 6,42 % jusqu'en 2031, reflétant l'augmentation du revenu disponible, la sensibilisation croissante aux options de lingerie premium et l'adoption croissante de marques de vente directe aux consommateurs qui offrent des tailles élargies et un message inclusif. Les consommateurs canadiens manifestent un intérêt particulier pour la lingerie durable et produite de manière éthique, créant des opportunités pour les marques capables de communiquer de manière crédible leur responsabilité environnementale et sociale tout au long de leurs chaînes d'approvisionnement. Les systèmes de classification de Statistique Canada pour la lingerie, les vêtements de nuit et les sous-vêtements féminins fournissent des cadres structurés pour l'analyse du marché, tandis que les données sur les ventes au détail indiquent une demande résiliente malgré la volatilité économique. L'expansion de ThirdLove vers la livraison au Canada avec une tarification et un service client localisés démontre comment les marques performantes adaptent leurs modèles de vente directe aux consommateurs pour une croissance transfrontalière.
Le Mexique représente une opportunité émergente au sein du marché nord-américain, bien que la croissance soit freinée par des défis économiques, des fluctuations monétaires et une concurrence intense des importations à bas coût qui exercent une pression sur la fabrication nationale et les structures de prix de détail. L'industrie textile mexicaine a perdu environ 80 000 emplois par rapport aux niveaux d'emploi maximaux, les plateformes de mode rapide chinoises comme Shein et Temu captant des parts de marché grâce à des prix ultra-bas rendus possibles par des réglementations d'importation favorables. Les réponses gouvernementales comprennent un tarif de 35 % sur les importations textiles en provenance de pays sans accords de libre-échange et des exigences de traçabilité renforcées pour les commandes de commerce électronique, mais les défis d'application persistent dans les canaux numériques. Les données sur les dépenses des consommateurs mexicains montrent une croissance modeste, avec une augmentation de la consommation privée de 0,2 % d'un mois sur l'autre en août 2024, indiquant des tendances de demande prudentes mais positives qui pourraient soutenir un positionnement de lingerie premium. Le potentiel à long terme du marché dépend de la stabilité économique, de l'expansion de la classe moyenne et d'une différenciation réussie par rapport aux alternatives à bas coût grâce à la qualité, la coupe et les stratégies de positionnement de marque.
Paysage réglementaire
En Amérique du Nord, la lingerie vendue via les circuits de détail et de commerce électronique est régie par un ensemble d'exigences fédérales de sécurité des produits, de conformité à l'importation et de restrictions chimiques au niveau des États. Aux États-Unis, la Consumer Product Safety Commission (CPSC) administre le Flammable Fabrics Act et les exigences connexes de tests et de certification applicables aux textiles d'habillement, ce qui peut affecter le choix des matériaux et l'étiquetage des sous-vêtements. Un changement majeur en matière de conformité est l'exigence de dépôt électronique de la CPSC en vertu du 16 CFR Part 1110, effective à partir du 8 juillet 2026, qui impose aux importateurs de produits réglementés de transmettre les données du Certificat général de conformité (GCC) et, le cas échéant, du Certificat de produit pour enfants (CPC) au U.S. Customs and Border Protection (CBP) via l'Automated Commercial Environment (ACE), ce qui renforce la rigueur documentaire des chaînes d'approvisionnement transfrontalières.
Les règles de durabilité et de gestion des substances chimiques continuent de se durcir via les actions étatiques et les normes sectorielles utilisées dans les décisions d'approvisionnement. Les restrictions relatives aux PFAS dans l'habillement, y compris la loi californienne AB 1817 et les mesures de l'État de New York, sont entrées en vigueur le 1er janvier 2025 et influencent les traitements des tissus et les déclarations des fournisseurs pour les marques et les marques de distributeur. Parallèlement aux exigences légales, de grands propriétaires de marques d'habillement tels que PVH Corp et Nike maintiennent des cadres internes de conformité de la chaîne d'approvisionnement (codes de conduite, évaluations d'usines, exigences de remédiation), tandis que des organismes professionnels tels que l'American Apparel & Footwear Association (AAFA) et la United States Fashion Industry Association (USFIA) fournissent des orientations sur l'évolution de l'étiquetage, des tests de sécurité et des sujets de conformité commerciale pertinents pour les sous-vêtements.
Paysage concurrentiel
Le marché nord-américain de la lingerie présente une concentration modérée, indiquant des opportunités significatives tant pour la consolidation par les acteurs établis que pour l'entrée sur le marché de nouveaux venus innovants capables de se différencier par la technologie, la durabilité ou un positionnement inclusif. Les acteurs historiques comme Victoria's Secret mettent en œuvre des initiatives de repositionnement stratégique, notamment des collaborations avec des designers et des gammes de tailles élargies, tout en faisant face simultanément à une érosion de leurs parts de marché au profit de marques nativement numériques qui s'alignent mieux sur l'évolution des valeurs des consommateurs en matière de positivité corporelle et de message de marque authentique.
La marque Aerie d'American Eagle illustre une disruption réussie au sein des cadres de vente au détail établis, atteignant 21 trimestres consécutifs de croissance à deux chiffres en adoptant la photographie non retouchée, les tailles inclusives et un développement de produits axé sur le confort qui résonne auprès des jeunes générations. Le paysage concurrentiel récompense de plus en plus les marques capables d'intégrer avec succès des stratégies de distribution omnicanales, les entreprises de commerce électronique pur comme ThirdLove s'étendant vers des partenariats de distribution en gros tandis que les détaillants traditionnels améliorent leurs capacités numériques et leurs offres de vente directe aux consommateurs. Les facteurs de conformité réglementaire, notamment les normes d'inflammabilité de la Commission de sécurité des produits de consommation et les certifications OEKO-TEX, créent des barrières à l'entrée qui favorisent les acteurs établis dotés de capacités sophistiquées de gestion de la chaîne d'approvisionnement, tout en offrant simultanément des opportunités de différenciation pour les marques qui dépassent les exigences minimales.
L'adoption technologique est devenue un facteur de différenciation concurrentielle essentiel, les marques performantes s'appuyant sur des solutions d'essayage virtuel, des recommandations de taille alimentées par l'intelligence artificielle et des innovations avancées dans les tissus pour répondre aux points de douleur persistants des consommateurs en matière de coupe et de confort. La cession par PVH Corp. de son activité de lingerie féminine Heritage Brands en novembre 2023 illustre comment les grands conglomérats de prêt-à-porter concentrent leurs ressources sur des marques phares comme Calvin Klein tout en se retirant des opérations de lingerie à plus faibles marges. Des opportunités existent dans le positionnement de luxe durable, la lingerie adaptée à des besoins spécifiques des consommateurs et la personnalisation permise par la technologie qui va au-delà du dimensionnement traditionnel pour englober les préférences individuelles en matière de maintien, de couverture et d'attrait esthétique.
Leaders du secteur nord-américain de la lingerie
PVH Corp.
Nike Inc.
Victoria's Secret & Co.
HANESBRANDS INC.
AEO Management Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La croissance tirée par le canal en ligne continue de dépendre des solutions d'ajustement, car les préoccupations liées à la coupe restent un frein persistant dans l'achat de lingerie en ligne, tandis que l'essayage en magasin spécialisé soutient toujours une part importante des ventes. Cela laisse aux marques une marge de développement des outils de recommandation de taille, de l'assistance virtuelle d'ajustement et des architectures de tailles inclusives, renforçant ainsi la dynamique déjà visible des approches directes au consommateur et omnicanales sur le marché. Victoria's Secret a utilisé les campagnes et les mises à jour d'assortiment de 2026 pour mettre en avant la technologie des soutiens-gorge et le confort, et PVH a souligné que les sous-vêtements constituaient une catégorie phare en vente directe au consommateur pour Calvin Klein, indiquant un investissement continu axé sur les catégories intimes clés à fort potentiel de rachat.
L'approvisionnement conforme aux réglementations et les allégations de durabilité justifiées offrent également une opportunité concrète. Les règles chimiques au niveau des États, y compris les restrictions relatives aux PFAS effectives depuis le 1er janvier 2025, ainsi qu'un examen plus large des allégations environnementales et sociales, augmentent les attentes en matière de documentation et de tests fournisseurs. Les marques capables d'opérationnaliser la traçabilité, des tests de produits cohérents et un étiquetage plus clair peuvent réduire les frictions dans le commerce électronique transfrontalier et les flux d'importation, notamment à mesure que les exigences américaines telles que le dépôt électronique de la CPSC (effectif au 8 juillet 2026) formalisent la transmission des données de certificats dans les systèmes du CBP. Par ailleurs, l'incertitude tarifaire et de politique commerciale, y compris les évolutions potentielles liées aux outils commerciaux américains tels que la Section 301 et la Section 232, continue de susciter des réévaluations d'approvisionnement et de logistique, créant ainsi de l'espace pour des stratégies de relocalisation de proximité et de double approvisionnement dans les chaînes d'approvisionnement de sous-vêtements.
Développements récents du secteur
- Juillet 2026 : Victoria's Secret PINK lance la collection Marshmallow Bra avec quatre silhouettes sans armature. Le lancement élargit la gamme de produits de Victoria's Secret PINK avec des silhouettes sans armature conçues pour le confort au quotidien. Il soutient le positionnement de marque axé sur la vente directe au consommateur pour PINK, avec un accent continu sur le confort quotidien.
- Juin 2026 : Calvin Klein a fait croître l'ensemble des catégories phares dans les canaux de vente directe au consommateur, en particulier les sous-vêtements. L'expansion vers les canaux de vente directe au consommateur renforce la dynamique de vente directe de la marque. Cela soutient l'orientation stratégique de PVH+ et une amélioration potentielle des marges grâce à l'expansion du canal de vente directe au consommateur.
- Avril 2026 : La campagne et la collection Season of Strapless de Victoria's Secret ont été lancées, mettant en vedette la collection Invisible by Victoria Strapless. Cette initiative saisonnière élargit la technologie des soutiens-gorge sans bretelles et les options de style pour les consommateurs. Elle renforce l'innovation produit et la portée omnicanale pour stimuler la croissance de la catégorie.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché est défini comme le chiffre d'affaires généré par les produits de lingerie vendus aux consommateurs en Amérique du Nord via les canaux hors ligne et en ligne, comptabilisé au niveau de la marque ou du fabricant et exprimé en USD.
Exclusions du périmètre : les articles considérés comme des vêtements adjacents, tels que les produits gainants exclusifs et les vêtements d'intérieur généraux non positionnés comme de la lingerie, ne sont pas comptabilisés dans ce marché.
Aperçu de la segmentation
- Par type de produit
- Soutien-gorge
- Culottes
- Autres types de produits
- Par gamme de prix
- Grande consommation
- Premium
- Par matière
- Coton
- Soie et satin
- Synthétique
- Fibres recyclées et biosourcées
- Par canal de distribution
- Supermarchés/Hypermarchés
- Magasins spécialisés
- Boutiques de vente en ligne
- Autres canaux de distribution
- Par géographie
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par constituer une base factuelle fiable sur la demande, les flux commerciaux et les signaux de la distribution pour la lingerie et les catégories de vêtements étroitement liées, puis nous la cartographions sur l'Amérique du Nord et ses principaux pays. Les statistiques publiques et les sources de référence, telles que le Bureau du recensement des États-Unis, Statistique Canada, l'INEGI (Mexique) et UN Comtrade, nous aident à comprendre les importations au niveau des catégories, l'orientation des dépenses des ménages et les schémas d'approvisionnement transfrontaliers.
Pour ancrer la modélisation, nous examinons également le contexte des canaux de distribution et des consommateurs à partir de sources telles que le Bureau of Labor Statistics (séries IPC et dépenses de consommation), les communiqués gouvernementaux sur le commerce et les publications pertinentes des associations du secteur de l'habillement et du textile. Les rapports annuels des entreprises, les notes de résultats, les présentations aux investisseurs et la presse économique réputée sont utilisés pour vérifier les évolutions de prix, l'intensité promotionnelle et les changements de distribution. Dans certains cas, nous complétons avec des abonnements payants fournissant des informations financières sur les entreprises, des détails commerciaux au niveau des expéditions et une veille financière et d'actualités étendue, puis nous recoupons les résultats avant de les utiliser. Les sources de recherche documentaire mentionnées ici sont données à titre illustratif uniquement, et nous avons utilisé de nombreuses autres références publiques et payantes pour la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Ensuite, nous validons la vision documentaire par des entretiens d'experts et des enquêtes structurées auprès de propriétaires de marques, de distributeurs, de spécialistes des achats, de détaillants et de responsables de catégories qui perçoivent les signaux réels de vente et d'écoulement. Nous nous entretenons également avec des acteurs des matériaux et de la fabrication pour vérifier les tendances en matière de coûts et de disponibilité, et nous répartissons la couverture entre les États-Unis, le Canada, le Mexique et les corridors commerciaux transfrontaliers afin que les différences régionales ne soient pas lissées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 40 % |
| Petits acteurs : 15 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante dans laquelle les séries de consommation et d'échanges de vêtements sont utilisées pour reconstituer le bassin de demande en lingerie par pays, suivie d'ajustements pour le mix de canaux et l'allocation par catégorie issus des vérifications auprès des détaillants et des experts. Une fois le total régional établi, nous le corroborons à l'aide d'approximations ascendantes sélectives, telles que les informations publiées sur les revenus de marques échantillonnées, les vérifications de distribution et une vue prix de vente moyen par volume pour les principaux groupes de produits afin de vérifier si les totaux semblent réalistes.
Parmi les données importantes pour ce marché figurent l'inflation des prix de la lingerie et la cadence des remises, les évolutions entre le positionnement grande distribution et premium, la progression de la part en ligne par rapport aux ventes en magasin, la dépendance aux importations et les changements d'approvisionnement, ainsi que les signaux démographiques ou de mode de vie affectant les achats de renouvellement. Lorsque les signaux de volume directs sont faibles, les lacunes sont comblées en utilisant des indicateurs de substitution tels que les valeurs unitaires des échanges commerciaux, les répartitions des parts de catégories issues des entretiens et les vérifications de cohérence par rapport à l'orientation des dépenses en habillement.
Les prévisions sont réalisées à l'aide d'une analyse de scénarios appuyée par un lissage des tendances, le scénario de base étant ancré aux évolutions attendues des prix, des parts de canaux et du mix produit que les répondants anticipent pour les prochaines années. La croissance est ensuite soumise à des tests de résistance à l'aide de trajectoires alternatives pour les promotions et la confiance des consommateurs afin que la fourchette reste pratique et explicable.
Validation des données et cycle de mise à jour
Les résultats sont validés en comparant les totaux du modèle à des signaux indépendants, notamment les mouvements commerciaux, les indices d'inflation et les indicateurs de performance des catégories rapportés dans les commentaires publics des entreprises, puis en examinant les écarts. Si un total par pays semble hors norme, nous réexaminons les hypothèses relatives au mix de prix, aux répartitions par canal et à la dépendance aux importations, puis un nouveau contact est déclenché lorsque les retours des entretiens sont en contradiction avec les indicateurs documentaires.
Avant validation finale, le modèle fait l'objet de révisions analytiques en plusieurs étapes au cours desquelles les vérifications arithmétiques, les évolutions d'une année sur l'autre et la cohérence des économies unitaires sont contrôlées. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs peuvent modifier les prix, l'approvisionnement ou l'accès aux canaux de distribution, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Estimation du marché de la lingerie en Amérique du Nord par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la lingerie en Amérique du Nord peuvent sembler très éloignées les unes des autres, car différentes études comptabilisent des paniers de produits différents, utilisent des points de prix différents et mélangent parfois les dépenses des consommateurs avec le chiffre d'affaires des marques. Même lorsque la géographie semble identique, les articles inclus et la base annuelle peuvent faire varier considérablement le chiffre final.
Le chiffre d'affaires des produits gainants exclusifs est un ajout courant dans les études plus larges sur la lingerie, et il se situe en dehors du périmètre de Mordor Intelligence pour ce marché de la lingerie, ce qui explique pourquoi certains totaux publiés sont plus élevés. Les autres écarts proviennent généralement de la normalisation ou non des remises, de la prise en compte complète ou non des marques exclusivement en ligne, et du traitement des taux de change pour le Canada et le Mexique lors de la conversion des moyennes annuelles en USD.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,58 milliards USD (2025) | |
| Journal professionnel A | 34,00 milliards USD (2024) | Ce chiffre semble traiter le marché comme des dépenses plus larges en « lingerie et sous-vêtements », ce qui peut inclure les produits gainants et les vêtements adjacents, et peut également refléter un point différent de la chaîne de valeur (dépenses des consommateurs par rapport au chiffre d'affaires des marques). L'année de base antérieure et le traitement différent des prix peuvent également gonfler le total par rapport à une définition strictement lingerie. |
| Cabinet de conseil régional B | 5,93 milliards USD (2025) | Cette estimation réduit probablement le périmètre à un sous-ensemble de la lingerie (par exemple, la lingerie intime uniquement, ou une couverture des canaux plus restreinte), ce qui peut exclure une partie du marché de masse et de la distribution non spécialisée. Les différences dans la prise en compte des ventes en ligne et des expéditions transfrontalières peuvent également tirer le chiffre vers le bas. |
Pris ensemble, l'écart pointe principalement vers l'alignement du périmètre et de la chaîne de valeur plutôt que vers de simples différences de calcul. En rendant explicites les inclusions de produits, en vérifiant les prix et les répartitions par canal lors des entretiens, et en réconciliant les totaux avec les signaux commerciaux et d'inflation, la taille de marché obtenue reste traçable à des données d'entrée claires et à des étapes reproductibles.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché nord-américain de la lingerie ?
Le marché était évalué à 15,21 milliards USD en 2026 et devrait atteindre 18,75 milliards USD d'ici 2031.
Quelle catégorie de produit mène les ventes ?
Les soutiens-gorge détiennent la plus grande part avec 52,05 % des revenus de 2025.
Quel canal connaît la croissance la plus rapide pour les ventes de lingerie en Amérique du Nord ?
Les boutiques de vente en ligne devraient se développer à un CAGR de 6,53 % jusqu'en 2031.
Quelle géographie affiche les meilleures perspectives de croissance jusqu'en 2031 ?
Le Canada devrait afficher un CAGR de 6,42 %, dépassant la moyenne régionale.
Dernière mise à jour de la page le:



