
Größe und Marktanteil des nordamerikanischen Dessousmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 14.58 Milliarden US-Dollar |
| Marktgröße (2026) | 15.21 Milliarden US-Dollar |
| Marktgröße (2031) | 18.75 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.28 % |
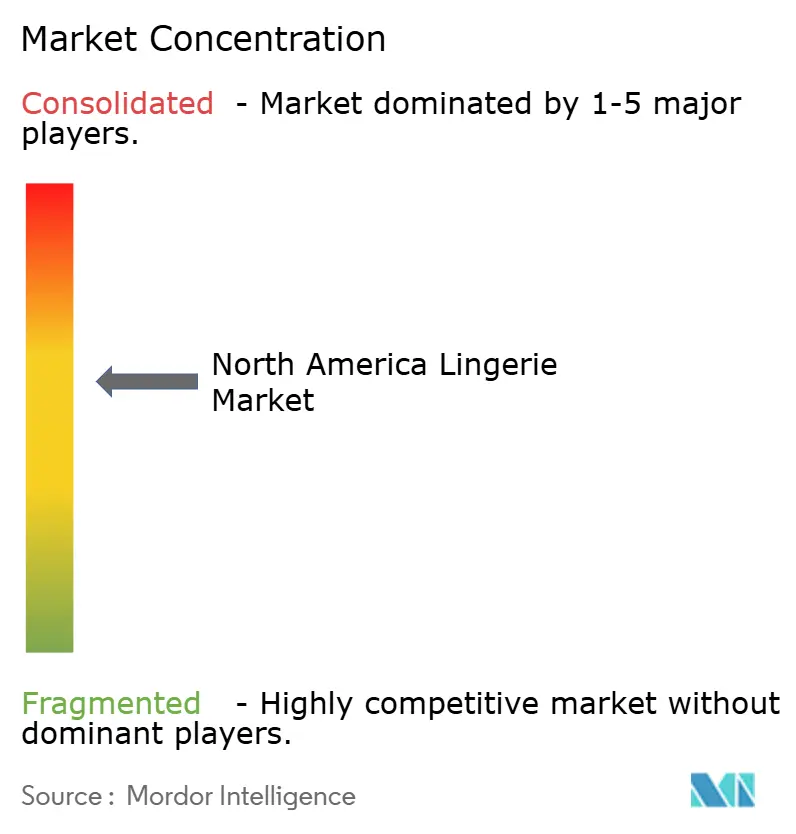
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Dessousmarktes von Mordor Intelligence
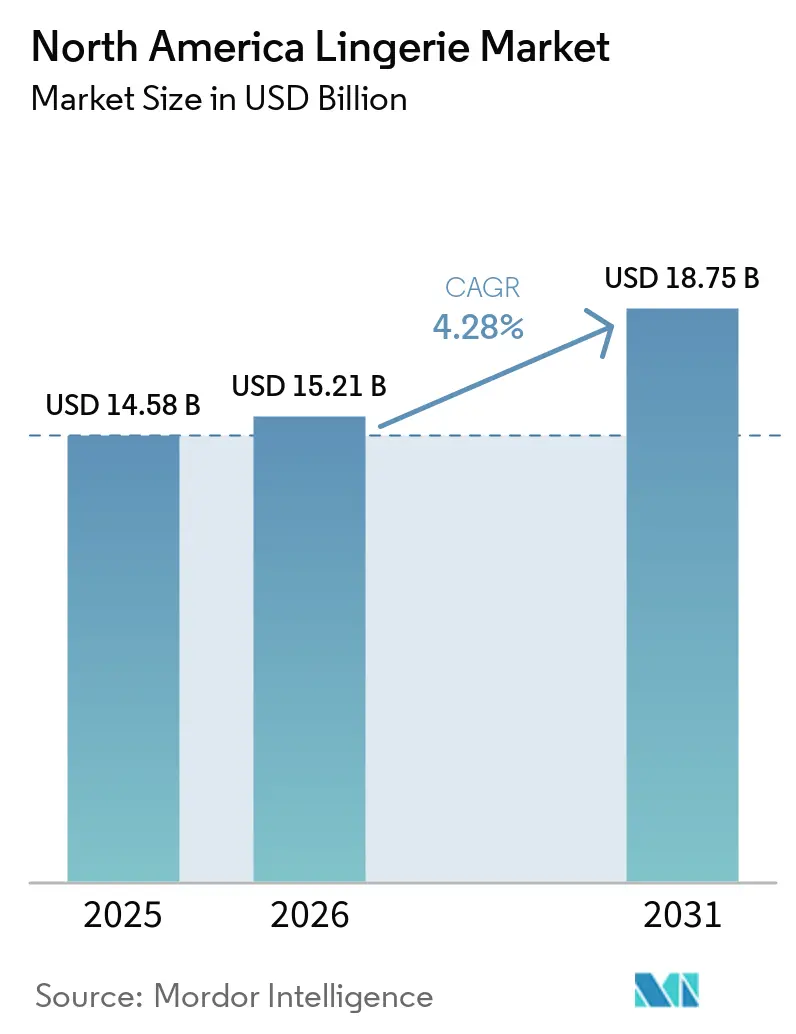
Die Größe des nordamerikanischen Dessousmarktes wird im Jahr 2026 auf 15,21 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 14,58 Milliarden USD, mit Projektionen für 2031 von 18,75 Milliarden USD, was einem Wachstum von 4,28 % CAGR über den Zeitraum 2026–2031 entspricht. Diese Wachstumsdynamik spiegelt einen Markt wider, der sich in einem grundlegenden Wandel befindet, angetrieben durch sich verändernde Verbrauchererwartungen hinsichtlich Körperpositivität, technologische Innovationen bei Stoffen und die zunehmende Verlagerung hin zu Direktvertriebskanälen. Die moderate, aber stetige Expansion des Marktes verdeckt erhebliche strukturelle Verwerfungen, insbesondere den Rückgang traditioneller Großhandelsmodelle und den Aufstieg digital geborener Marken, die inklusive Größen und personalisierte Passformlösungen in den Vordergrund stellen. Digital geborene Labels untergraben die Vorrangstellung des Großhandelsvertriebs, da personalisierte Passformlgorithmen, virtuelle Anproben und narrativ reiche Social-Media-Kampagnen Konversion und Kundenbindung steigern. Gleichzeitig beschleunigen Nachhaltigkeitsanforderungen die Fasersubstitution, und das Tempo von Fusionen, Übernahmen und Einzelhandelspartnerschaften unterstreicht einen Markt, der Agilität belohnt. Die Wettbewerbsintensität ist moderat, aber bedeutsam; ein Marktkonzentrationsindex von 6 zeigt, dass sowohl etablierte Akteure als auch Disruptoren ausreichend Spielraum haben, um durch differenzierte Positionierung Marktanteile zu gewinnen.
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie hielten Büstenhalter im Jahr 2025 einen Marktanteil von 52,05 % am nordamerikanischen Dessousmarkt, während Slips bis 2031 voraussichtlich mit einer CAGR von 4,96 % wachsen werden.
- Nach Preissegment dominierte das Massenmarktsegment im Jahr 2025 mit 70,18 % der Marktgröße des nordamerikanischen Dessousmarktes; Premiumprodukte verzeichnen bis 2031 eine CAGR von 6,05 %.
- Nach Material entfiel im Jahr 2025 ein Anteil von 54,86 % der Marktgröße des nordamerikanischen Dessousmarktes auf Baumwolle, während recycelte und biobasierte Fasern mit einer CAGR von 5,58 % expandieren.
- Nach Vertriebskanal führten Fachgeschäfte im Jahr 2025 mit einem Umsatzanteil von 40,27 %, doch Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich eine CAGR von 6,53 % verzeichnen.
- Nach Geografie entfielen im Jahr 2025 83,62 % des nordamerikanischen Dessousmarktanteils auf die Vereinigten Staaten, während für Kanada von 2026 bis 2031 eine CAGR von 6,42 % erwartet wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des nordamerikanischen Dessousmarktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach komfortabler und stilvoller Dessous | +1.2% | Nordamerika, mit stärkster Akzeptanz in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Wachstum der Körperpositivität und Größeninklusion | +0.8% | Vereinigte Staaten und Kanada, mit Ausweitung auf Mexiko | Langfristig (≥ 4 Jahre) |
| Auswirkung von sozialen Medien und Influencer-Marketing | +0.6% | Nordamerika, insbesondere unter den demografischen Gruppen der Generation Z und Millennials | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Fokus auf Nachhaltigkeit und umweltfreundliche Materialien | +0.5% | Vereinigte Staaten und Kanada, mit regulatorischem Einfluss durch GOTS- und OEKO-TEX-Standards | Langfristig (≥ 4 Jahre) |
| Innovationen in der Stoff- und Designtechnologie | +0.4% | Nordamerika, mit technologischer Vorreiterrolle durch Premiummarken | Mittelfristig (2–4 Jahre) |
| Expansion des E-Commerce und des Online-Vertriebs | +0.9% | Nordamerika, beschleunigt durch die digitale Akzeptanz nach der Pandemie | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach komfortabler und stilvoller Dessous
Die Konvergenz von Komfort und Stil stellt einen grundlegenden Wandel in den Verbraucherprioritäten dar, der über traditionelle ästhetisch orientierte Kaufentscheidungen hinausgeht und sich hin zu funktionalitätsgetriebenen Entscheidungen bewegt. Dieser Trend gewann während der Pandemie erheblich an Dynamik, als die Heimarbeit komfortorientierte Kleidung normalisierte und Verbraucher zunehmend nicht mehr bereit waren, zwischen Erscheinungsbild und Tragbarkeit zu kompromittieren. Die ADAPTIV-Fasertechnologie von The LYCRA Company veranschaulicht diese Entwicklung: Sie liefert dynamische Kompression, die sich an Bewegungen anpasst und dabei formgebende Eigenschaften beibehält, und adressiert damit die grundlegende Spannung zwischen Halt und Komfort. American Eagles Marke Aerie nutzte diesen Wandel und erzielte im vierten Quartal 2024 mit Kollektionen, die weiche Stoffe und kabellose Designs betonen, einen Rekordquartalsumsatz von 539,7 Millionen USD. Dieser Treiber wirkt sich besonders auf das Premiumsegment aus, in dem Verbraucher eine höhere Zahlungsbereitschaft für innovative Materialien und Verarbeitungstechniken zeigen, die überlegenen Komfort bieten. Der Trend geht über Produktmerkmale hinaus und umfasst auch die Markenkommunikation, wobei erfolgreiche Unternehmen Komfort als eine Form der Selbstfürsorge und nicht als Kompromiss positionieren.
Wachstum der Körperpositivität und Größeninklusion
Die Körperpositivitätsbewegung hat sich von sozialem Aktivismus zu einem zentralen Geschäftsimperativ entwickelt und gestaltet Produktentwicklung, Marketingstrategien und Markenpositionierung in der gesamten Branche grundlegend um. Diese Transformation geht über erweiterte Größenbereiche hinaus und umfasst inklusive Designprinzipien, vielfältige Repräsentation in Marketingkampagnen und die Ablehnung traditioneller Schönheitsstandards, die historisch die Dessouswerbung dominiert haben. American Eagles Marke Aerie demonstriert die kommerzielle Tragfähigkeit dieses Ansatzes: Durch unbearbeitete Fotografie und Größeninklusion erzielte die Marke bis 2024 21 aufeinanderfolgende Quartale mit zweistelligem Wachstum bei vergleichbaren Umsätzen. Die Auswirkungen der Bewegung gehen über Marketingästhetik hinaus und treiben substanzielle Veränderungen in Produktentwicklungsprozessen voran, wobei Marken in Passformstudien über diverse Körpertypen hinweg investieren und Größenbereiche erweitern, um bisher unterversorgte Segmente zu bedienen. Untersuchungen zeigen, dass mehr als ein Drittel der Frauen zwischen Standard-Körbchengrößen liegt, was erhebliche Marktchancen für Marken schafft, die halbe Körbchengrößen und personalisierte Passformlösungen anbieten. Dieser Treiber kommt insbesondere Direktvertriebsmarken zugute, die Produktangebote auf Basis von Kundenfeedback und Datenanalysen schnell anpassen können.
Auswirkung von sozialen Medien und Influencer-Marketing
Social-Media-Plattformen haben das Dessousmarketing von traditioneller Werbung hin zu gemeinschaftsgetriebenem Markenaufbau transformiert und ermöglichen direkte Verbraucherinteraktion sowie authentische Produktempfehlungen durch Influencer-Partnerschaften. Dieser Wandel erweist sich besonders im Bereich der Unterwäsche als wirkungsvoll, wo traditionelle Werbung oft losgelöst von realen Verbrauchererfahrungen und körperlicher Vielfalt wirkte. Plattformen wie Instagram und TikTok ermöglichen es Marken, Produkte auf diversen Körpertypen zu präsentieren, Passform und Komfort durch nutzergenerierte Inhalte zu demonstrieren und Gemeinschaften rund um gemeinsame Werte statt nur um Wunschbilder aufzubauen. Die Wirksamkeit dieses Ansatzes zeigt sich daran, dass digital geborene Marken trotz begrenzter traditioneller Werbebudgets eine erhebliche Marktdurchdringung erzielen, indem sie organische Social-Media-Inhalte und Micro-Influencer-Partnerschaften nutzen, um Bekanntheit und Konversion zu steigern. Victoria's Secrets strategischer Kurswechsel veranschaulicht die Dringlichkeit dieser Transformation: Die Marke startete Kampagnen mit vielfältigen Talenten und authentischem Storytelling, um Verbraucher zurückzugewinnen, die zu inklusiveren Marken gewechselt hatten. Die Wirkung des Kanals erstreckt sich über das Marketing hinaus auf die Produktentwicklung, wobei Social-Media-Feedback Designentscheidungen und Erweiterungen des Größenangebots direkt beeinflusst.
Innovationen in der Stoff- und Designtechnologie
Technologische Fortschritte in der Textiltechnik haben neue Leistungsfähigkeiten erschlossen, die langjährige Verbraucherschmerzpunkte adressieren und gleichzeitig völlig neue Produktkategorien und Marktsegmente ermöglichen. Intelligente Textilien, die Phasenwechselmaterialien, feuchtigkeitsableitende Eigenschaften und Temperaturregulierung integrieren, repräsentieren die Konvergenz von Mode und Funktion und schaffen Wettbewerbsvorteile für Marken, die diese Innovationen erfolgreich integrieren. Die Temperaturregulierungstechnologie von Outlast Technologies, die mikroverkapselte Phasenwechselwachse nutzt, demonstriert, wie fortschrittliche Materialien messbare Komfortvorteile liefern können, und beansprucht eine Reduzierung der Schweißproduktion um bis zu 48 %. Diese Innovationen wirken sich besonders auf die Segmente Sport-BH und Aktivbekleidung aus, wo Leistungsanforderungen Premiumpreise und Markendifferenzierung vorantreiben. Nikes Entwicklung von pumpkompatiblen Sport-BHs für Mütter veranschaulicht, wie Technologie spezifische Verbraucherbedürfnisse adressieren und gleichzeitig neue Marktkategorien schaffen kann. Die mittelfristige Auswirkung dieses Treibers spiegelt die Zeit wider, die für die Technologieakzeptanz und Verbraucheraufklärung erforderlich ist, doch frühe Akteure gewinnen durch Patentschutz und Markenassoziation mit Innovation erhebliche Wettbewerbsvorteile.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch Fast Fashion und Eigenmarken | -0.7% | Nordamerika, mit besonderem Druck in Mexiko durch chinesische Plattformen | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Fälschungen und minderwertigen Produkten | -0.4% | Vereinigte Staaten und Kanada, mit Durchsetzungsproblemen im grenzüberschreitenden E-Commerce | Mittelfristig (2–4 Jahre) |
| Passformbezogene Bedenken bei Online-Käufen | -0.5% | Nordamerika, betrifft alle demografischen Gruppen, insbesondere ältere Verbraucher | Mittelfristig (2–4 Jahre) |
| Sich schnell ändernde Modetrends | -0.3% | Nordamerika, mit schnellster Auswirkung auf jüngere Verbrauchersegmente | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Fälschungen und minderwertigen Produkten
Gefälschte Unterwäsche stellt vielschichtige Herausforderungen dar, die Verbrauchersicherheit, Markenintegrität und Marktanteilserosion umfassen, wobei die Durchsetzungskomplexität durch grenzüberschreitenden E-Commerce und ausgefeilte Vertriebsnetzwerke verstärkt wird. Der US-amerikanische Zoll- und Grenzschutzdienst beschlagnahmte im Haushaltsjahr 2020 gefälschte Waren im Wert von fast 1,3 Milliarden USD, wobei Bekleidung und Accessoires 26,2 % der Beschlagnahmezeilen nach Anzahl ausmachten, was das Ausmaß des illegalen Handels verdeutlicht, der legitime Marktteilnehmer beeinträchtigt [1]Quelle: US-amerikanischer Zoll- und Grenzschutzdienst, "Die Wahrheit hinter Fälschungen", cbp.gov. Die größte Beschlagnahme gefälschter Waren in der Geschichte der USA ereignete sich im Jahr 2023 und umfasste rund 219.000 Artikel mit einem geschätzten unverbindlichen Verkaufspreis von etwa 1,03 Milliarden USD, was die ausgefeilten Operationen verdeutlicht, die authentische Marken untergraben [2]Quelle: Staatsanwaltschaft der Vereinigten Staaten, Südlicher Bezirk von New York, "Größte Beschlagnahmen gefälschter Waren führen zu Anklagen wegen Schmuggels gegen zwei Personen", justice.gov. E-Commerce-Plattformen erleichtern den Vertrieb von Fälschungen, wobei über 90 % der Beschlagnahmen von Rechten des geistigen Eigentums in internationalen Post- und Expresssendungen erfolgen, was die Durchsetzungsbemühungen und den Verbraucherschutz erschwert. Das Hemmnis betrifft insbesondere Premiummarken, deren höhere Preispunkte attraktive Ziele für Fälscher darstellen, während Verbrauchersicherheitsbedenken durch minderwertige Materialien entstehen, die möglicherweise nicht die Entflammbarkeitsstandards erfüllen, die gemäß dem Gesetz über entflammbare Stoffe der US-amerikanischen Verbraucherproduktsicherheitskommission erforderlich sind [3]Quelle: US-amerikanische Verbraucherproduktsicherheitskommission, "Gesetz über entflammbare Stoffe (FFA)", cpsc.gov.
Sich schnell ändernde Modetrends
Beschleunigte Trendzyklen, die durch soziale Medien und Fast Fashion angetrieben werden, haben die Produktentwicklungszeiten verkürzt und gleichzeitig das Bestandsrisiko erhöht, was Marken dazu zwingt, Trendreaktionsfähigkeit mit nachhaltigen Geschäftspraktiken und Qualitätsstandards in Einklang zu bringen. Diese Dynamik stellt insbesondere Dessousmarken vor Herausforderungen, die traditionell auf saisonalen Kollektionen und längeren Produktlebenszyklen operierten und nun unter Druck stehen, neue Stile und Farbvarianten in beispielloser Häufigkeit einzuführen. Die Spannung zwischen trendgetriebenem Bedarf und dem intimen Charakter von Dessous-Käufen erzeugt komplexe Verhaltensmuster, bei denen einige Segmente modisch avantgardistische Designs priorisieren, während andere zeitlose, hochwertige Stücke suchen, die saisonale Trends überdauern. Social-Media-Plattformen verstärken die Trendgeschwindigkeit, indem sie eine schnelle Stilverbreitung ermöglichen und virale Momente schaffen, die plötzliche Nachfragespitzen für bestimmte Produkte oder Ästhetiken auslösen können, was ausgefeilte Nachfrageprognosen und agile Lieferkettenkapazitäten erfordert. Marken müssen dieses Umfeld navigieren und dabei Markenidentität und Qualitätsstandards aufrechterhalten, da der intime Charakter der Kategorie bedeutet, dass minderwertige Trendstücke langfristige Kundenbeziehungen stärker schädigen können als in anderen Modekategorien. Die kurzfristige Auswirkung des Hemmnisses spiegelt den unmittelbaren Druck auf Bestandsmanagement und Produktentwicklungszyklen wider, während die langfristigen Implikationen potenzielle Markenverwässerung und erhöhte operative Komplexität umfassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Büstenhalter dominieren trotz Innovationen im Slip-Segment
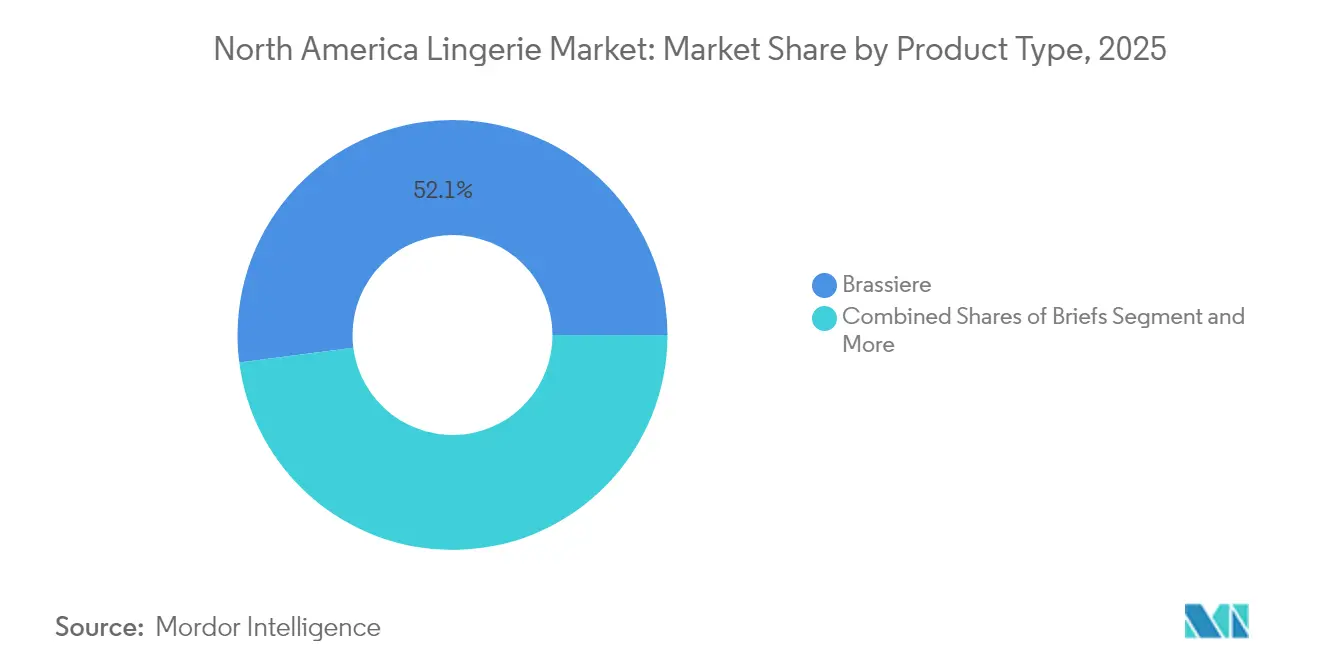
Büstenhalter haben 2025 einen Marktanteil von 52,05 % und spiegeln damit ihre grundlegende Rolle in der Garderobe von Frauen sowie die anhaltende Innovation der Kategorie in den Bereichen Komfort, Unterstützung und Stilintegration wider. Slips hingegen entwickeln sich mit einem CAGR von 4,96 % bis 2031 zum am schnellsten wachsenden Segment, angetrieben durch technologische Fortschritte bei feuchtigkeitsableitenden Stoffen, nahtloser Konstruktion und körperpositiven Größenansätzen, die bisher unterversorgte Marktsegmente ansprechen. Die Dominanz des Büstenhalter-Segments resultiert aus höheren durchschnittlichen Verkaufspreisen und häufigen Ersatzzyklen, wobei Verbraucherinnen zunehmend bereit sind, in Premium-Optionen zu investieren, die eine überlegene Passform und Komfort bieten. Die Einführung der Dream Collection von Victoria's Secret im Jahr 2024, die ForeverStretch-Spitze und Marshmallow-Memory-Foam-Polsterung in den Größen 32–40 Unterbrustweiten und A–G Körbchen umfasst, veranschaulicht, wie etablierte Akteure innerhalb traditioneller Kategorien innovieren, um die Marktführerschaft zu behaupten.
Andere Produkttypen, darunter Shapewear, Loungewear und Spezialprodukte, stellen aufkommende Chancen dar, da sich die Verbraucherpräferenzen über traditionelle Kategorien der Unterwäsche hinaus ausweiten. Die Konvergenz von Aktivbekleidung und Unterwäsche hat Hybridprodukte hervorgebracht, die mehrere Funktionen erfüllen und Verbraucherinnen ansprechen, die Vielseitigkeit und Wert bei ihren Käufen suchen. Die Entwicklung von pumpenkompatiblen Sport-BHs durch Nike zeigt, wie große Marken in spezialisierte Segmente expandieren, die spezifische Verbraucherbedürfnisse ansprechen und gleichzeitig Premium-Preise erzielen. Regulatorische Compliance-Faktoren, insbesondere die Entflammbarkeitsnormen der Consumer Product Safety Commission gemäß 16 CFR Part 1610, beeinflussen die Produktentwicklung in allen Segmenten des Unterwäschemarkts und verpflichten Hersteller dazu, sicherzustellen, dass Materialien Sicherheitsanforderungen erfüllen und gleichzeitig ästhetische und funktionale Eigenschaften beibehalten.


Nach Preissegment: Premiumwachstum übertrifft den Massenmarkt
Das Massenmarktsegment hält im Jahr 2025 einen Anteil von 70,18 % und spiegelt die breite Verbraucherbasis wider, die zugängliche Preise für wesentliche Unterwäsche sucht, doch Premiumangebote eilen mit einer CAGR von 6,05 % voraus und signalisieren erhebliche Chancen für Marken, die sich erfolgreich durch Qualität, Innovation und Markenpositionierung differenzieren. Diese Divergenz spiegelt einen sich aufspaltenden Markt wider, in dem preisbewusste Verbraucher zu funktionalen, erschwinglichen Optionen tendieren, während ein wachsendes Segment Premiumfunktionen, nachhaltige Materialien und personalisierte Erlebnisse priorisiert, die höhere Preispunkte rechtfertigen. American Eagles Marke Aerie exemplifiziert erfolgreiche Premiumpositionierung im Bereich des zugänglichen Luxus und erzielt Rekordumsätze durch inklusive Größen, körperpositive Botschaften und hochwertige Verarbeitung, die Preisaufschläge gegenüber Fast-Fashion-Alternativen rechtfertigt.
Victoria's Secrets Zusammenarbeit mit Designer Joseph Altuzarra, bei der limitierte Stücke zu Preisen zwischen 95 und 500 USD eingeführt wurden, demonstriert, wie etablierte Marken Ultra-Premium-Segmente erkunden, um Verbraucher anzusprechen, die bereit sind, Luxuspreise für exklusive Designs und überlegene Handwerkskunst zu zahlen. Die Wachstumsdynamik des Premiumsegments profitiert von technologischen Innovationen wie der LYCRA-ADAPTIV-Faser, die es Marken ermöglicht, messbare Leistungsverbesserungen zu liefern, die höhere Preise durch verbesserten Komfort und Langlebigkeit rechtfertigen. Direktvertriebsmarken profitieren besonders von diesem Trend, da sie die volle Margenstruktur erfassen können, während sie in Premiummaterialien, innovative Verarbeitungstechniken und personalisierte Kundenerlebnisse investieren, die traditionelle Großhandelsmodelle wirtschaftlich nicht unterstützen können.
Nach Material: Baumwolle führt, während nachhaltige Fasern an Bedeutung gewinnen
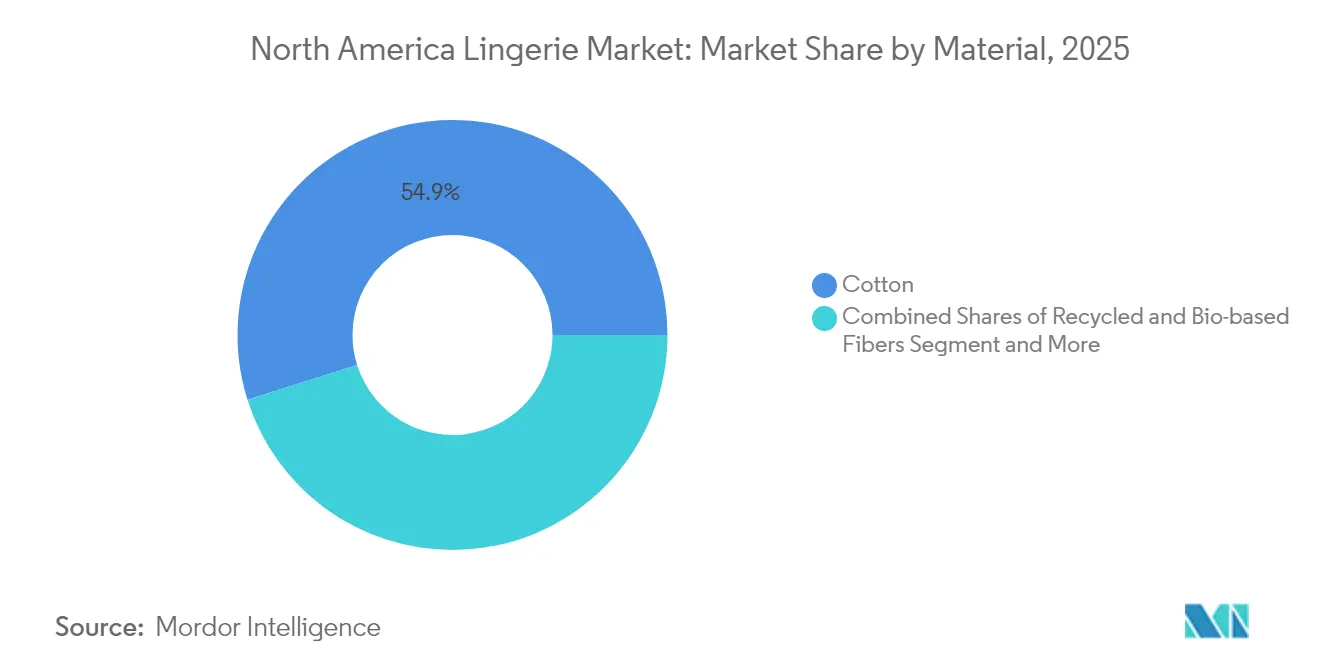
Baumwolle hält im Jahr 2025 einen Marktanteil von 54,86 % aufgrund ihrer natürlichen Atmungsaktivität, Komforteigenschaften und Verbrauchervertrautheit, doch recycelte und biobasierte Fasern stellen mit einer CAGR von 5,58 % das am schnellsten wachsende Segment dar und spiegeln die zunehmenden Nachhaltigkeitsanforderungen und regulatorischen Drücke für die Kreislaufwirtschaft wider. Diese Wachstumsdynamik deutet auf einen grundlegenden Wandel in den Verbraucherwerten hin, insbesondere bei jüngeren demografischen Gruppen, die ökologische Verantwortung priorisieren und bereit sind, Premiumpreise für verifizierte nachhaltige Materialien zu zahlen. OEKO-TEX- und Global Organic Textile Standard (GOTS)-Zertifizierungen sind zu entscheidenden Differenzierungsmerkmalen geworden und bieten Drittanbieterverifizierung von Umwelt- und Sozialverantwortungsansprüchen, die Kaufentscheidungen zunehmend beeinflussen.
Seide- und Satinsegmente bedienen Nischenluxusmärkte, in denen ästhetische Attraktivität und Premiumpositionierung höhere Preispunkte rechtfertigen, während synthetische Materialien durch technologische Fortschritte in Feuchtigkeitsmanagement, Langlebigkeit und Komforteigenschaften weiterentwickelt werden. Das synthetische Segment profitiert von Innovationen wie den Temperaturregulierungsfasern von Outlast Technologies, die messbare Leistungsverbesserungen liefern, die natürliche Materialien nicht erreichen können. Die Verwendung von FSC-zertifizierten Modalfasern und inländischer Fertigung durch Between the Sheets veranschaulicht, wie Premiummarken gesamte Wertversprechen rund um nachhaltige Materialbeschaffung und transparente Lieferketten aufbauen. Regulatorische Compliance-Faktoren, einschließlich OEKO-TEX Standard 100-Tests auf Schadstoffe, beeinflussen die Materialauswahl zunehmend, da Marken Verbrauchersicherheitsrisiken minimieren und gleichzeitig Umweltstandards erfüllen wollen, die bewusste Verbraucher ansprechen.
Nach Vertriebskanal: Digitale Transformation beschleunigt sich
Fachgeschäfte halten im Jahr 2025 einen Marktanteil von 40,27 % und nutzen personalisierte Anpassungsservices, Fachberatung und kuratierte Produktauswahl, die dem intimen Charakter des Dessous-Kaufs gerecht werden, doch Online-Einzelhandelsgeschäfte prognostizieren ein CAGR-Wachstum von 6,53 % und stellen den am schnellsten expandierenden Kanal dar, da digital aufgewachsene Verbraucher reifen und virtuelle Anprobtechnologien sich verbessern. Diese Kanalentwicklung spiegelt den breiteren Einzelhandelswandel wider, der durch pandemiebedingten Verhaltensänderungen beschleunigt wurde, wobei Verbraucher, die Online-Käufe zunächst aus der Not heraus annahmen, digitale Kanäle nun dauerhaft in ihr Einkaufsverhalten integriert haben. ThirdLoves Expansion vom reinen Direktvertrieb hin zu Großhandelspartnerschaften mit Neiman Marcus und einer Präsenz auf dem Amazon-Marktplatz veranschaulicht, wie digital geborene Marken Omnichannel-Strategien übernehmen, um breitere Marktchancen zu erschließen.
Supermärkte und Hypermärkte bedienen die Komfort- und Wertsegmente und bieten grundlegende Unterwäsche neben anderen Haushaltswaren an, während andere Vertriebskanäle Kaufhäuser, Outlet-Center und aufkommende Abonnementdienste umfassen, die personalisierte Kuration und automatische Nachbestellung bieten. Die Wachstumsdynamik des Online-Kanals profitiert von technologischen Lösungen, die traditionelle Passformbedenken adressieren, wobei virtuelle Größenwerkzeuge und umfassende Rückgaberichtlinien Kaufbarrieren reduzieren, die die digitale Akzeptanz historisch eingeschränkt haben. Die Größenempfehlungsmaschine von Fit Analytics, die durch maschinelles Lernen und Milliarden von Kaufdatensätzen betrieben wird, demonstriert, wie Technologie die grundlegende Herausforderung des Online-Dessous-Kaufs adressieren kann. Der Kanaltransformationsprozess wirkt sich besonders auf das Bestandsmanagement und die Kundenakquisitionskosten aus, da Marken die Effizienz der digitalen Auftragsabwicklung mit den höheren Marketinginvestitionen in Einklang bringen müssen, die erforderlich sind, um Online-Entdeckung und Konversion zu fördern.
Geografische Analyse
Die Vereinigten Staaten verankern den nordamerikanischen Dessousmarkt mit einem Anteil von 83,62 % im Jahr 2025, angetrieben durch eine reife Verbraucherbasis, eine ausgereifte Einzelhandelsinfrastruktur und kulturelle Führerschaft bei Dessoustrends, die globale Marktrichtungen beeinflussen. Amerikanische Verbraucher zeigen eine zunehmende Anspruchshaltung bei ihren Kaufentscheidungen und priorisieren Passform, Komfort und Markenwerte gegenüber traditionellen preisorientierten Überlegungen, was Chancen für Premiumpositionierung und innovative Produktentwicklung schafft. Victoria's Secrets strategische Neupositionierung durch Designerkooperationen und inklusive Größen, kombiniert mit Aeries anhaltenden Marktanteilsgewinnen durch körperpositive Botschaften, veranschaulicht die Wettbewerbsdynamik, die den US-Markt umgestaltet. Der Markt profitiert von einer starken E-Commerce-Infrastruktur und dem Komfort der Verbraucher beim Online-Kauf von Unterwäsche, unterstützt durch umfassende Rückgaberichtlinien und aufkommende virtuelle Anprobtechnologien, die traditionelle Größenbedenken adressieren.
Kanada entwickelt sich mit einer CAGR von 6,42 % bis 2031 zur am schnellsten wachsenden Geografie und spiegelt steigende verfügbare Einkommen, zunehmendes Bewusstsein für Premiumdessousoptionen und wachsende Akzeptanz von Direktvertriebsmarken wider, die erweiterte Größen und inklusive Botschaften anbieten. Kanadische Verbraucher zeigen besonderes Interesse an nachhaltiger und ethisch produzierter Unterwäsche und schaffen damit Chancen für Marken, die Umwelt- und Sozialverantwortung glaubwürdig in ihrer gesamten Lieferkette kommunizieren können. Die Klassifizierungssysteme von Statistics Canada für Damendessous, Schlafbekleidung und Unterwäsche bieten strukturierte Rahmenbedingungen für die Marktanalyse, während Einzelhandelsumsatzdaten eine widerstandsfähige Nachfrage trotz wirtschaftlicher Volatilität anzeigen. ThirdLoves Expansion in den kanadischen Versand mit lokalisierten Preisen und Kundenservice demonstriert, wie erfolgreiche Marken ihre Direktvertriebsmodelle für grenzüberschreitendes Wachstum anpassen.
Mexiko stellt eine aufkommende Chance innerhalb des nordamerikanischen Marktes dar, obwohl das Wachstum durch wirtschaftliche Herausforderungen, Währungsschwankungen und intensiven Wettbewerb durch kostengünstige Importe gebremst wird, die sowohl die inländische Fertigung als auch die Einzelhandelspreisstrukturen unter Druck setzen. Die mexikanische Textilindustrie hat ausgehend vom Beschäftigungshöchststand rund 80.000 Arbeitsplätze verloren, da chinesische Fast-Fashion-Plattformen wie Shein und Temu durch ultra-niedrige Preise, die durch günstige Importvorschriften ermöglicht werden, Marktanteile gewinnen. Staatliche Reaktionen umfassen einen Zoll von 35 % auf Textilimporte aus Ländern ohne Freihandelsabkommen und erweiterte Rückverfolgbarkeitsanforderungen für E-Commerce-Bestellungen, doch Durchsetzungsprobleme bestehen in digitalen Kanälen fort. Mexikanische Verbrauchsausgabendaten zeigen ein moderates Wachstum, wobei der private Konsum im August 2024 um 0,2 % gegenüber dem Vormonat gestiegen ist, was vorsichtige, aber positive Nachfragetrends anzeigt, die eine Premiumpositionierung bei Unterwäsche unterstützen könnten. Das langfristige Potenzial des Marktes hängt von wirtschaftlicher Stabilität, der Expansion der Mittelschicht und einer erfolgreichen Differenzierung von kostengünstigen Alternativen durch Qualität, Passform und Markenpositionierungsstrategien ab.
Regulatorisches Umfeld
In Nordamerika unterliegt über den Einzelhandel und E-Commerce verkaufte Dessous einer Mischung aus föderalen Produktsicherheitsanforderungen, Importvorschriften und bundesstaatlichen Chemikalienbeschränkungen. In den Vereinigten Staaten verwaltet die Consumer Product Safety Commission (CPSC) den Flammable Fabrics Act sowie damit verbundene Test- und Zertifizierungsanforderungen für Bekleidungstextilien, die die Materialauswahl und Kennzeichnung von Dessous beeinflussen können. Eine wichtige Compliance-Änderung ist die CPSC-eFiling-Anforderung gemäß 16 CFR Part 1110, die ab dem 8. Juli 2026 in Kraft tritt und Importeure regulierter Produkte verpflichtet, Daten des General Certificate of Conformity (GCC) sowie gegebenenfalls des Children's Product Certificate (CPC) über das Automated Commercial Environment (ACE) an die U.S. Customs and Border Protection (CBP) zu übermitteln, was die Dokumentationsanforderungen für grenzüberschreitende Lieferketten erhöht.
Nachhaltigkeits- und Chemikalienmanagementvorschriften werden durch bundesstaatliche Maßnahmen und in Beschaffungsentscheidungen genutzte Industriestandards weiter verschärft. PFAS-Beschränkungen für Bekleidung, einschließlich Kaliforniens AB 1817 und Maßnahmen des Bundesstaats New York, traten am 1. Januar 2025 in Kraft und beeinflussen Stoffausrüstungen und Lieferantenerklärungen für Marken und Handelsmarken. Neben gesetzlichen Anforderungen unterhalten große Bekleidungsunternehmen wie PVH Corp und Nike interne Compliance-Rahmenwerke für die Lieferkette (Verhaltenskodizes, Fabrikbewertungen, Erwartungen an Abhilfemaßnahmen), während Branchenverbände wie die American Apparel & Footwear Association (AAFA) und die United States Fashion Industry Association (USFIA) Orientierungshilfen zu sich weiterentwickelnden Themen der Kennzeichnung, Sicherheitsprüfung und Handelskonformität bieten, die für Dessous relevant sind.
Wettbewerbslandschaft
Der nordamerikanische Dessousmarkt weist eine moderate Konzentration auf, was erhebliche Chancen sowohl für die Konsolidierung durch etablierte Akteure als auch für den Markteintritt innovativer Neueinsteiger bietet, die sich durch Technologie, Nachhaltigkeit oder inklusive Positionierung differenzieren können. Etablierte Akteure wie Victoria's Secret führen strategische Neupositionierungsinitiativen durch, darunter Designerkooperationen und erweiterte Größenbereiche, während sie gleichzeitig Marktanteilsverluste an digital geborene Marken hinnehmen müssen, die besser mit den sich entwickelnden Verbraucherwerten rund um Körperpositivität und authentische Markenbotschaften übereinstimmen.
American Eagles Marke Aerie exemplifiziert erfolgreiche Disruption innerhalb etablierter Einzelhandelsrahmen und erzielte 21 aufeinanderfolgende Quartale mit zweistelligem Wachstum durch unbearbeitete Fotografie, inklusive Größen und komfortorientierte Produktentwicklung, die bei jüngeren demografischen Gruppen Anklang findet. Die Wettbewerbslandschaft belohnt zunehmend Marken, die Omnichannel-Vertriebsstrategien erfolgreich integrieren können, wobei reine E-Commerce-Unternehmen wie ThirdLove in Großhandelspartnerschaften expandieren, während traditionelle Einzelhändler ihre digitalen Fähigkeiten und Direktvertriebsangebote ausbauen. Regulatorische Compliance-Faktoren, insbesondere die Entflammbarkeitsstandards der US-amerikanischen Verbraucherproduktsicherheitskommission und OEKO-TEX-Zertifizierungen, schaffen Markteintrittsbarrieren, die etablierte Akteure mit ausgereiften Lieferkettenmanagementfähigkeiten begünstigen, und bieten gleichzeitig Differenzierungsmöglichkeiten für Marken, die Mindestanforderungen übertreffen.
Die Technologieakzeptanz ist zu einem entscheidenden Wettbewerbsdifferenzierungsmerkmal geworden, wobei erfolgreiche Marken virtuelle Anprobelösungen, KI-gestützte Größenempfehlungen und fortschrittliche Stofffinnnovationen nutzen, um langjährige Verbraucherschmerzpunkte rund um Passform und Komfort zu adressieren. PVH Corps Veräußerung seines Heritage-Brands-Damenunterwäschegeschäfts im November 2023 veranschaulicht, wie große Bekleidungskonzerne Ressourcen auf Kernmarken wie Calvin Klein konzentrieren und gleichzeitig margenschwächere Unterwäscheoperationen aufgeben. Chancen bestehen in der nachhaltigen Luxuspositionierung, adaptiver Unterwäsche für spezifische Verbraucherbedürfnisse und technologiegestützter Personalisierung, die über traditionelle Größenanpassung hinausgeht und individuelle Präferenzen für Halt, Bedeckung und ästhetische Attraktivität umfasst.
Marktführer der nordamerikanischen Dessousbranche
PVH Corp.
Nike Inc.
Victoria's Secret & Co.
HANESBRANDS INC.
AEO Management Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Das online-getriebene Wachstum bleibt weiterhin von Passform-Lösungen abhängig, da Passformbedenken ein anhaltendes Hindernis beim digitalen Dessous-Kauf darstellen, während die Anpassung im Fachgeschäft weiterhin einen großen Anteil der Verkäufe unterstützt. Dies lässt Raum für Marken, Größenberatungstools, virtuelle Anpassungshilfen und inklusive Größenarchitekturen auszubauen, was die bereits im Markt sichtbare Dynamik hinter Direct-to-Consumer- und Omnichannel-Ansätzen verstärkt. Victoria's Secret nutzte 2026-Kampagnen und Sortimentsaktualisierungen, um BH-Technologie und Komfort hervorzuheben, und PVH stellte Unterwäsche als Direct-to-Consumer-Vorzeigekategorie für Calvin Klein heraus, was auf einen fortgesetzten Investitionsschwerpunkt auf Kern-Dessous-Kategorien mit höherem Wiederholungspotenzial hinweist.
Compliance-gesteuerte Beschaffung und belegte Nachhaltigkeitsaussagen bieten ebenfalls eine praktische Chance. Bundesstaatliche Chemikalienvorschriften, einschließlich der ab 1. Januar 2025 geltenden PFAS-Beschränkungen, sowie eine breitere Prüfung von Umwelt- und Sozialaussagen erhöhen die Erwartungen an Lieferantendokumentation und Prüfungen. Marken, die Rückverfolgbarkeit, konsistente Produktprüfungen und klarere Kennzeichnung operationalisieren können, können Reibungsverluste im grenzüberschreitenden E-Commerce und bei Importströmen reduzieren, insbesondere da US-Anforderungen wie CPSC-eFiling (gültig ab 8. Juli 2026) die Übermittlung von Zertifikatsdaten an CBP-Systeme formalisieren. Getrennt davon führt die Unsicherheit bei Zöllen und Handelspolitik, einschließlich möglicher Verschiebungen im Zusammenhang mit US-Handelsinstrumenten wie Section 301 und Section 232, weiterhin zu Neubewertungen von Beschaffung und Logistik, was Raum für Nearshoring- und duale Beschaffungsstrategien in Dessous-Lieferketten schafft.
Aktuelle Branchenentwicklungen
- Juli 2026: Victoria's Secret PINK bringt die Marshmallow Bra Collection mit vier bügellosen Silhouetten auf den Markt. Die Einführung erweitert das Produktsortiment von Victoria's Secret PINK um bügellose Silhouetten, die für alltäglichen Komfort entwickelt wurden. Sie unterstützt die DTC-geführte Markenpositionierung bei PINK mit anhaltendem Schwerpunkt auf alltäglichem Komfort.
- Juni 2026: Calvin Klein steigerte die vollständigen Vorzeigekategorien in Direct-to-Consumer-Kanälen, insbesondere Unterwäsche. Die Expansion in DTC-Kanäle stärkt die direkte Einzelhandelsdynamik der Marke. Dies unterstützt den strategischen Vorstoß von PVH+ und potenzielle Margensteigerungen durch DTC-Kanalexpansion.
- April 2026: Die Kampagne und Kollektion Season of Strapless von Victoria's Secret wurde eingeführt, mit der Invisible by Victoria Strapless Collection. Der saisonale Vorstoß erweitert die Technologie und Stiloptionen für trägerlose BHs für Verbraucher. Er stärkt Produktinnovation und Omnichannel-Ansprache, um das Kategoriewachstum voranzutreiben.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als Umsatz definiert, der aus Dessous-Produkten erzielt wird, die über Offline- und Online-Kanäle in Nordamerika an Verbraucher verkauft werden, gemessen auf Marken- oder Herstellerebene und in USD ausgewiesen.
Ausschlüsse aus dem Umfang: Artikel, die als angrenzende Bekleidung behandelt werden, wie ausschließlich als Shapewear positionierte Produkte und allgemeine Loungewear, die nicht als Dessous positioniert ist, werden in diesem Markt nicht berücksichtigt.
Segmentierungsübersicht
- Nach Produkttyp
- Büstenhalter
- Slips
- Andere Produkttypen
- Nach Preissegment
- Massenmarkt
- Premium
- Nach Material
- Baumwolle
- Seide und Satin
- Synthetisch
- Recycelte und biobasierte Fasern
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Fachgeschäfte
- Online-Einzelhandelsgeschäfte
- Andere Vertriebskanäle
- Nach Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen damit, eine saubere Faktenbasis zu Nachfrage, Handelsströmen und Einzelhandelssignalen für Dessous und eng verwandte Bekleidungskategorien aufzubauen und ordnen diese dann Nordamerika und seinen wichtigsten Ländern zu. Öffentliche Statistiken und Referenzquellen wie das US Census Bureau, Statistics Canada, INEGI (Mexiko) und UN Comtrade helfen uns, Importe auf Kategorieebene, die Richtung der Haushaltsausgaben und grenzüberschreitende Versorgungsmuster zu verstehen.
Um die Modellierung zu verankern, überprüfen wir auch den Kanal- und Verbraucherkontext aus Quellen wie dem Bureau of Labor Statistics (VPI- und Verbraucherausgabenreihen), staatlichen Handelsveröffentlichungen sowie relevanten Publikationen von Bekleidungs- und Textilverbänden. Jahresberichte von Unternehmen, Ergebnismitteilungen, Investorenpräsentationen und seriöse Wirtschaftspresse werden verwendet, um Preisbewegungen, Promotionsintensität und Vertriebsverschiebungen zu überprüfen. In einigen Fällen ergänzen wir dies durch kostenpflichtige Abonnements, die finanzielle Unternehmensinformationen, handelsseitige Detaildaten auf Sendungsebene sowie umfassende Nachrichten- und Finanzscreenings bereitstellen, und überprüfen die Ergebnisse vor der Verwendung. Die hier genannten Desk-Research-Quellen sind nur illustrativ; wir haben viele weitere öffentliche und kostenpflichtige Referenzen für Erhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Anschließend validieren wir die Desk-Research-Erkenntnisse durch Experteninterviews und strukturierte Umfragen mit Markeninhabern, Distributoren, Beschaffungsspezialisten, Einzelhändlern und Kategorie-Managern, die reale Abverkaufs- und Durchverkaufssignale wahrnehmen. Wir sprechen auch mit Material- und Fertigungsteilnehmern, um Kosten- und Verfügbarkeitstrends zu plausibilisieren, und verteilen die Abdeckung auf die Vereinigten Staaten, Kanada, Mexiko und grenzüberschreitende Handelskorridore, damit regionale Unterschiede nicht durch Mittelwertbildung verloren gehen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | Führungskräfte (CXOs): 15 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Akteure: 15 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Bekleidungskonsum- und Handelsreihen verwendet werden, um den Dessous-Nachfragepool nach Ländern zu rekonstruieren, gefolgt von Anpassungen für den Kanalmix und die Kategoriezuteilung, die aus Einzelhändler- und Expertenprüfungen stammen. Sobald das regionale Gesamtergebnis gebildet ist, bestätigen wir es mithilfe selektiver Bottom-up-Näherungen, wie z. B. stichprobenartig erfasster Umsatzangaben von Marken, Vertriebsprüfungen und einer Betrachtung des durchschnittlichen Verkaufspreises nach Volumen für wichtige Produktgruppen, um zu prüfen, ob die Gesamtwerte realistisch erscheinen.
Einige wichtige Eingangsgrößen in diesem Markt umfassen Preisinflation und Rabattrhythmus bei Dessous, Verschiebungen zwischen Massen- und Premium-Positionierung, Bewegungen des Online-Anteils gegenüber dem stationären Handel, Importabhängigkeit und Beschaffungsveränderungen sowie demografische oder Lebensstilsignale, die das Nachkaufverhalten beeinflussen. Wo direkte Volumensignale schwach sind, werden Lücken durch Proxy-Indikatoren wie Handelseinheitswerte, Kategorieanteilsaufteilungen aus Interviews und Konsistenzprüfungen gegenüber der Richtung der Bekleidungsausgaben geschlossen.
Die Prognose wird mithilfe einer Szenarioanalyse durchgeführt, die durch Trendglättung unterstützt wird, wobei der Basisfall an erwarteten Preis-, Kanalanteil- und Produktmixveränderungen verankert ist, die die Befragten für die nächsten Jahre erwarten. Das Wachstum wird dann mithilfe alternativer Pfade für Promotionen und Verbrauchervertrauen einem Stresstest unterzogen, damit die Bandbreite praktisch und nachvollziehbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden validiert, indem Modelltotale mit unabhängigen Signalen verglichen werden, darunter Handelsbewegungen, Inflationsindizes und gemeldete Kategorieleistungshinweise aus öffentlichen Unternehmenskommentaren, und anschließend werden etwaige Abweichungen untersucht. Wenn ein Ländertotal außerhalb der Norm liegt, überprüfen wir die Annahmen hinter Preismix, Kanalaufteilungen und Importabhängigkeit, und dann wird eine erneute Kontaktaufnahme ausgelöst, wenn das Interview-Feedback mit den Desk-Indikatoren in Konflikt steht.
Vor der Freigabe durchläuft das Modell mehrstufige Analytikerprüfungen, bei denen Rechenprüfungen, Vorjahresveränderungen und die Konsistenz der Stückökonomie verifiziert werden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse Preisgestaltung, Beschaffung oder Kanalzugang verschieben können, und ein abschließender Durchgang vor der Lieferung wird abgeschlossen, damit Kunden die aktuellste Ansicht erhalten.
Schätzung des Nordamerika Dessous-Markts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Dessous in Nordamerika können weit auseinanderliegen, da verschiedene Studien unterschiedliche Produktkörbe zählen, unterschiedliche Preispunkte verwenden und manchmal Verbraucherausgaben mit Markenumsätzen vermischen. Selbst wenn die Geografie gleich klingt, können die enthaltenen Artikel und die Jahresbasis die Endzahl erheblich verschieben.
Shapewear-only-Umsätze sind ein häufiger Zusatz in breiteren Intimwäsche-Studien und liegen außerhalb des Umfangs von Mordor Intelligence für diesen Dessous-Markt, weshalb einige veröffentlichte Gesamtwerte höher ausfallen. Weitere Unterschiede entstehen in der Regel dadurch, ob Rabatte normalisiert werden oder nicht, ob Online-only-Marken vollständig erfasst werden und wie das Währungstiming für Kanada und Mexiko bei der Umrechnung von Jahresdurchschnittswerten in USD gehandhabt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,58 Milliarden USD (2025) | |
| Fachzeitschrift A | 34,00 Milliarden USD (2024) | Diese Zahl scheint den Markt als breitere Ausgaben für ‚Intimwäsche' zu behandeln, was Shapewear und angrenzende Bekleidung einschließen kann und möglicherweise auch einen anderen Wertschöpfungspunkt widerspiegelt (Verbraucherausgaben gegenüber Markenumsatz). Das frühere Basisjahr und die unterschiedliche Preisbehandlung können den Gesamtwert im Vergleich zu einer reinen Dessous-Definition ebenfalls aufblähen. |
| Regionale Unternehmensberatung B | 5,93 Milliarden USD (2025) | Diese Schätzung begrenzt den Umfang wahrscheinlich auf eine Teilmenge von Dessous (zum Beispiel nur Intim-Dessous oder eine engere Kanalabdeckung), was Teile des Massenmarkts und des Nicht-Fachhandels ausschließen kann. Unterschiede in der Erfassung von Online-Verkäufen und grenzüberschreitenden Sendungen können die Zahl weiter nach unten ziehen. |
Zusammengenommen weist die Streuung hauptsächlich auf Unterschiede in Umfang und Wertschöpfungskettenausrichtung hin und nicht auf einfache rechnerische Differenzen. Indem Produkteinschlüsse explizit gehalten, Preis- und Kanalaufteilungen durch Interviews überprüft und die Gesamtwerte mit Handels- und Inflationssignalen abgeglichen werden, bleibt die resultierende Marktgröße auf klare Eingaben und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des nordamerikanischen Dessousmarktes?
Der Markt wurde im Jahr 2026 auf 15,21 Milliarden USD geschätzt und soll bis 2031 einen Wert von 18,75 Milliarden USD erreichen.
Welche Produktkategorie führt beim Umsatz?
Büstenhalter halten mit 52,05 % des Umsatzes im Jahr 2025 den größten Anteil.
Welcher Kanal wächst beim Dessousverkauf in Nordamerika am schnellsten?
Online-Einzelhandelsgeschäfte werden voraussichtlich bis 2031 mit einer CAGR von 6,53 % expandieren.
Welche Geografie weist bis 2031 die höchsten Wachstumsaussichten auf?
Kanada wird voraussichtlich eine CAGR von 6,42 % verzeichnen und damit den regionalen Durchschnitt übertreffen.
Seite zuletzt aktualisiert am:



