
Taille et part du marché de la lingerie en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 5.57 Milliards de dollars |
| Taille du Marché (2026) | 6.03 Milliards de dollars |
| Taille du Marché (2031) | 8.95 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.22 % |
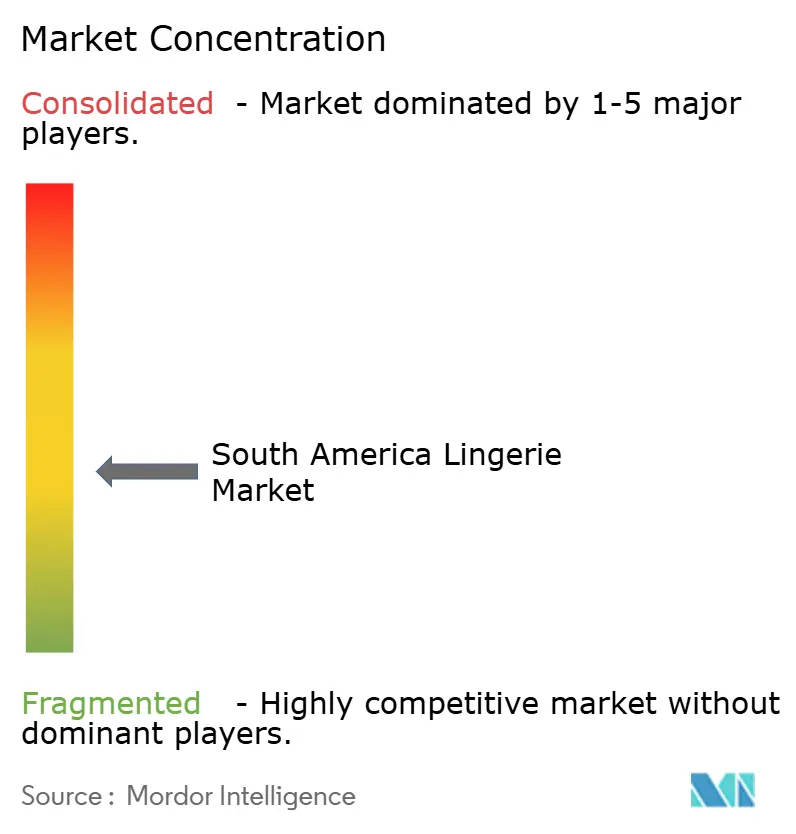
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la lingerie en Amérique du Sud par Mordor Intelligence
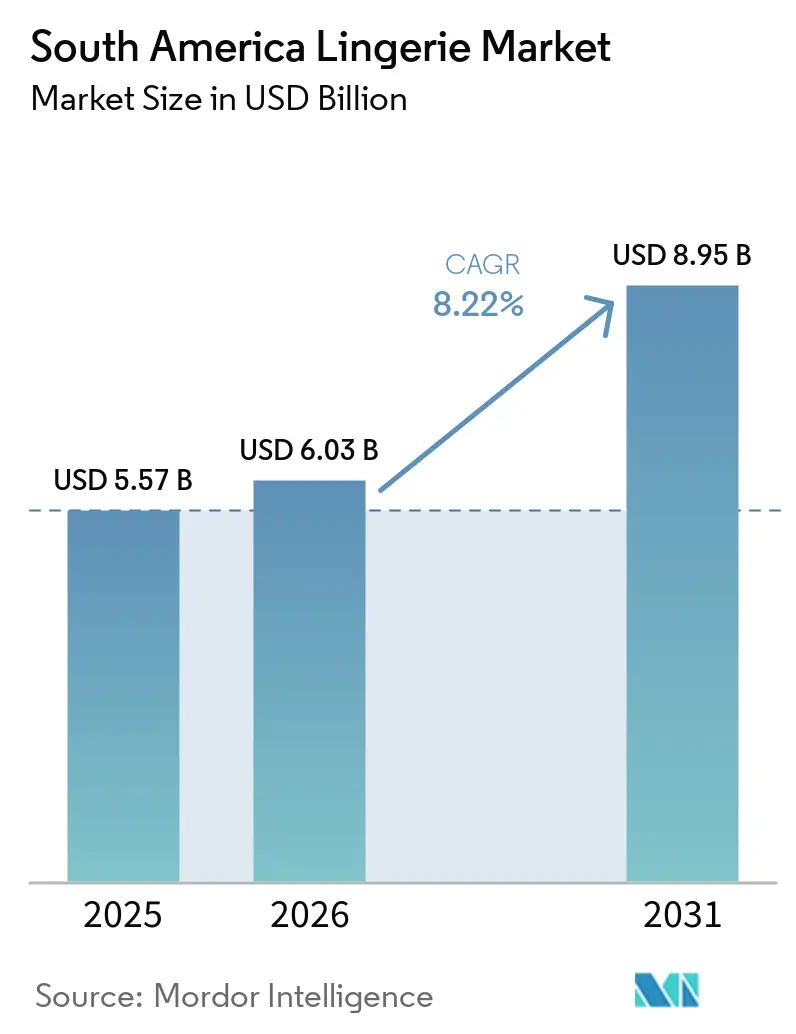
La taille du marché de la lingerie en Amérique du Sud était évaluée à 5,57 milliards USD en 2025 et devrait croître de 6,03 milliards USD en 2026 pour atteindre 8,95 milliards USD d'ici 2031, à un CAGR de 8,22 % durant la période de prévision (2026-2031). Un rebond résilient des dépenses discrétionnaires, une fluidification du commerce transfrontalier et une connectivité mobile généralisée soutiennent cette trajectoire. Le commerce en ligne connaît la croissance la plus rapide, aidé par le système de paiement instantané Pix qui a traité 40 % des transactions de commerce électronique brésiliennes en 2025. La durabilité n'est plus une préoccupation de niche : les fibres recyclées et biosourcées progressent à un CAGR de 10,71 %, dépassant la part de revenus du coton de 42,87 %. L'intensité concurrentielle s'accroît à mesure que les multinationales ouvrent des boutiques phares à São Paulo et Buenos Aires, tandis que des champions régionaux tels que Leonisa misent sur l'intégration verticale. L'application des mesures anticontrefaçon s'est améliorée — les douanes brésiliennes ont saisi plus de 785 000 pièces illicites en 2025 — mais les importations parallèles continuent de peser sur les marges des marques.
Points clés du rapport
- Par type de produit, les soutiens-gorge ont dominé avec une part de revenus de 51,23 % en 2025, tandis que la catégorie devrait se développer à un CAGR de 8,96 % jusqu'en 2031.
- Par gamme de prix, le segment de masse représentait 72,35 % des ventes en 2025, et le segment premium devrait enregistrer un CAGR de 9,21 % jusqu'en 2031.
- Par matière, le coton a capté 42,87 % du chiffre d'affaires 2025, tandis que les fibres recyclées et biosourcées devraient progresser à un CAGR de 10,71 % sur 2026-2031.
- Par canal de distribution, les magasins spécialisés détenaient 44,77 % des recettes en 2025, tandis que le commerce en ligne devrait progresser à un CAGR de 9,42 % jusqu'en 2031.
- Par zone géographique, le Brésil détenait une part de 46,76 % en 2025, et l'Argentine devrait être le marché à la croissance la plus rapide avec un CAGR de 8,37 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la lingerie en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénétration croissante du commerce électronique offrant une plus grande variété de produits | +2.1% | Brésil, Argentine, Chili ; répercussions sur la Colombie et le Pérou | Court terme (≤ 2 ans) |
| Influence des réseaux sociaux et du marketing d'influence | +1.8% | Brésil (dominant), Argentine, Colombie | Court terme (≤ 2 ans) |
| Accent croissant sur la durabilité et la mode éthique | +1.5% | Brésil, Chili, Argentine ; centres urbains à travers la région | Moyen terme (2-4 ans) |
| Intérêt croissant pour les soins personnels et le bien-être dans le soin de soi | +1.3% | Mondial ; plus fort au sein des cohortes à revenus intermédiaires du Brésil et de l'Argentine | Moyen terme (2-4 ans) |
| Innovations en matière de technologie des tissus et du design | +1.0% | Brésil (pôle de fabrication), Colombie (Leonisa, producteurs locaux) | Moyen terme (2-4 ans) |
| Participation accrue des femmes à la vie active stimulant les besoins en matière de style | +0.9% | Brésil, Chili, Argentine ; centres d'emploi urbains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la pénétration du commerce électronique offrant une plus grande variété de produits
Le commerce numérique comble les lacunes de distribution dans les villes de deuxième et troisième rang, où les magasins spécialisés font face à des contraintes économiques. En 2025, les ventes de lingerie en ligne au Brésil ont connu une forte hausse, portées par les appareils mobiles qui ont permis une découverte et des achats fluides. Les systèmes de paiement locaux tels que Pix, qui captent 40 % des transactions en ligne, ont réduit les frictions lors du paiement et l'abandon de panier, notamment pour les articles à faible coût comme les culottes et les bralettes[1]. Des places de marché telles que Mercado Libre et Shopee ont agrégé des références variées de marques régionales, permettant aux consommateurs de comparer coupe, tissu et prix en une seule session — un avantage que le commerce physique ne peut égaler. L'essor de TikTok Shop illustre l'influence croissante du commerce social, qui grignote des parts de marché aux magasins physiques. Cette évolution alimente la croissance du segment premium, les plateformes en ligne attirant des consommateurs aisés en quête de tissus uniques, de tailles inclusives et d'histoires de marques en vente directe.
Influence des médias sociaux et du marketing d'influence
La découverte par les influenceurs redéfinit le parcours de la prise de conscience à l'achat, bouleversant l'entonnoir marketing traditionnel. Le contenu des créateurs génère désormais l'engagement en ligne, les consommateurs effectuant de plus en plus leurs achats via des formats interactifs tels que les diffusions en direct. L'expansion de l'écosystème des créateurs a ouvert des canaux marketing aux marques plus petites et régionales, réduisant la dépendance aux grands budgets publicitaires. Les collaborations avec des micro-influenceurs s'avèrent rentables, stimulant l'engagement et la croissance du nombre d'abonnés. Les plateformes sociales ciblant les jeunes audiences portées par les tendances favorisent l'émergence de labels qui privilégient la durabilité, l'inclusivité et l'authenticité plutôt que l'image de marque établie. Les plateformes axées sur le visuel deviennent des moteurs de découverte, où le contenu généré par les pairs façonne la perception des produits et les décisions d'achat. Les magasins spécialisés peinent à rivaliser avec l'influence personnalisée et fondée sur la confiance que les créateurs exercent à grande échelle.
Accent croissant sur la durabilité et la mode éthique
La circularité passe du statut d'outil de communication de marque à celui de priorité opérationnelle critique, à mesure que les déchets textiles et l'application des mesures anti-contrefaçon se recoupent. En 2024, les déchets textiles mondiaux ont atteint 120 millions de tonnes métriques, mais moins de 1 % ont été recyclés en nouvelles fibres. S'ajoutant à ce défi, le polyester recyclé coûte plus du double du matériau vierge, créant des pressions significatives sur les marges pour les marques qui s'efforcent de mettre en œuvre des chaînes d'approvisionnement en boucle fermée. La production par Leonisa de plus de 10 000 pièces de maillots de bain à partir de filets de pêche recyclés sur deux ans illustre l'échelle nécessaire pour réaliser la substitution des matériaux tout en maintenant la compétitivité des coûts. Le lancement prévu en janvier 2025 par The LYCRA Company de la collection LIVE! Upfit, intégrant la fibre LYCRA EcoMade d'origine biosourcée, représente un développement charnière. Cette fibre, la première du genre à être échantillonnée à l'échelle mondiale et en Amérique latine, reflète les efforts des fournisseurs de fibres pour localiser les intrants durables, réduire les empreintes carbone et répondre à la demande régionale. Le Grupo Boticário brésilien, avec son réseau de plus de 4 000 points de collecte de logistique inverse et un investissement dépassant environ 2,4 millions USD dans des initiatives de circularité, démontre comment les secteurs de biens de consommation adjacents construisent des infrastructures dont les marques de lingerie peuvent tirer parti. Au Chili, le désert d'Atacama accumule environ 66 000 tonnes de déchets vestimentaires par an, dont une grande partie provient des importations de mode rapide. Avec l'intensification des pressions réglementaires en faveur de régimes de responsabilité élargie des producteurs, les marques dépourvues de programmes de reprise risquent de faire face à des pénalités.
Accent croissant sur les soins personnels et le bien-être dans le soin de l'apparence
Après la pandémie, la lingerie premium est passée d'une nécessité fonctionnelle à une forme d'expression personnelle, stimulant les dépenses accrues des groupes à revenus intermédiaires. Ipsos Flair Brazil 2025 met en avant la personnalisation par l'IA, les essayages virtuels et l'analyse beauté-morphologie comme innovations clés, la génération Z exigeant des produits inclusifs en termes de genre pour des types de corps et des identités diversifiés. La marque brésilienne Ouseuse illustre cette tendance avec des culottes doublées d'ions de cuivre qui éliminent 99 % des champignons et bactéries, ainsi que des lignes de fitness en nylon biodégradable avec protection UV50+, alliant bien-être et technologie pour justifier un positionnement premium. L'accent mis par Maria Fernanda Lingerie sur l'autonomisation, l'amour de soi et les soins personnels à travers des designs inclusifs et élégants correspond aux consommatrices qui considèrent la lingerie comme un soin de soi plutôt qu'un achat basique. Au Brésil, où les femmes achètent en moyenne 7,6 articles de lingerie par an, les marques ont de multiples opportunités de vendre des produits à marges plus élevées tels que les bralettes en dentelle, les camisoles en soie et les sous-vêtements gainants. Positionner la lingerie dans le cadre du bien-être aide les marques premium à éviter la concurrence par les prix, les consommatrices percevant ces achats comme des investissements dans la confiance en soi et le bien-être.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Forte concurrence des importations non marquées et à faible coût | -1.4% | Brésil, Argentine, Chili ; concentrée dans le segment grande consommation | Court terme (≤ 2 ans) |
| Produits contrefaits affectant la valeur des marques | -1.1% | Brésil, Pérou, Chili, Argentine ; canaux de vente en ligne et informels | Court terme (≤ 2 ans) |
| Les acheteurs en ligne peinent avec les problèmes liés à la taille | -0.8% | Brésil, Argentine ; marchés à forte présence du commerce électronique | Moyen terme (2-4 ans) |
| Variations réglementaires et obstacles à la conformité selon les pays | -0.5% | Régional ; commerce électronique transfrontalier et opérations d'import/export | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte concurrence des importations non marquées et à faible coût
Les importations non marquées en provenance d'Asie compriment les marges dans le segment grande consommation, où la majeure partie des revenus de 2025 est concentrée. Ces importations proposent des prix 30 à 50 % inférieurs à ceux des marques nationales, sans investissements équivalents dans le développement de la coupe ou la qualité des tissus. En 2025, l'Argentine a réduit les droits de douane sur plus de 90 lignes de produits, dont le polyester et les tissus. Si cette mesure a réduit les coûts des intrants pour les fabricants locaux, elle a également facilité l'entrée de produits finis importés qui sous-cotent la production régionale. En janvier 2025, le taux d'utilisation des capacités textiles brésiliennes en Argentine n'était que de 33,9 %. Cette sous-utilisation chronique entrave la capacité des acteurs nationaux à réaliser des économies d'échelle et à être compétitifs sur les prix. Des places de marché comme Shopee et Shein, qui agrègent des fabricants chinois et livrent directement aux consommateurs, contournent les droits d'importation traditionnels et les contrôles de qualité, créant un terrain de jeu inégal. L'opération FRONPIAS de l'Organisation mondiale des douanes, menée en janvier 2025, a saisi 13,8 millions de pièces dans 332 affaires dans 14 pays des Amériques. Les accessoires et les vêtements ont fait l'objet de 71 saisies chacun. Cependant, l'application de ces mesures varie considérablement d'une frontière à l'autre. En conséquence, les acteurs de marques font face à un dilemme : concurrencer sur les prix et éroder les marges brutes, ou investir massivement dans la différenciation de marque. Cette différenciation passe par la durabilité, les partenariats avec des influenceurs et les expériences omnicanales, tous visant à justifier un positionnement premium.
Les acheteurs en ligne aux prises avec des problèmes de taille
Les incohérences de taille entraînent des retours de lingerie, représentant en moyenne 20 % à l'échelle du secteur, les coûts de logistique inverse en Amérique du Sud dépassant souvent les marges par article en raison de la géographie fragmentée. La solution d'ajustement par IA de Brarista, avec plus de 20 000 enregistrements de taille confirmés et une précision de 80 %, prétend réduire les taux de retour à 3 % et augmenter les valeurs de commande de 61 %. Cependant, l'adoption est limitée aux marques nativement numériques comme Lemonade Dolls, tandis que les acteurs du marché de masse sont à la traîne. L'absence de standardisation des tailles entre les marques aggrave le problème, car une taille M au Brésil peut équivaloir à une taille L en Colombie ou en Argentine, incitant les consommateurs à acheter plusieurs tailles et à retourner les surplus, ce qui gonfle les coûts. La technologie d'essayage virtuel, nécessitant des scans 3D et des algorithmes coûteux, reste inaccessible aux acteurs plus petits. L'opération Crète II d'INTERPOL (août-septembre 2024) a saisi plus de 11 millions de produits contrefaits d'une valeur de 225 millions USD, soulignant comment les faux produits, imitant les emballages de marque mais offrant une mauvaise coupe et qualité, érodent la confiance dans les achats en ligne. L'ADI n° 03/2025 du Brésil, en vigueur en décembre 2025, permet aux douanes de confisquer des marchandises contrefaites sans ordonnances judiciaires, soutenant la protection des marques. Pourtant, avec plus de 785 000 produits saisis en 2025 jusqu'à présent, l'application peine à suivre le rythme des entrées de contrefaçons.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les soutiens-gorge commandent une prime à l'innovation
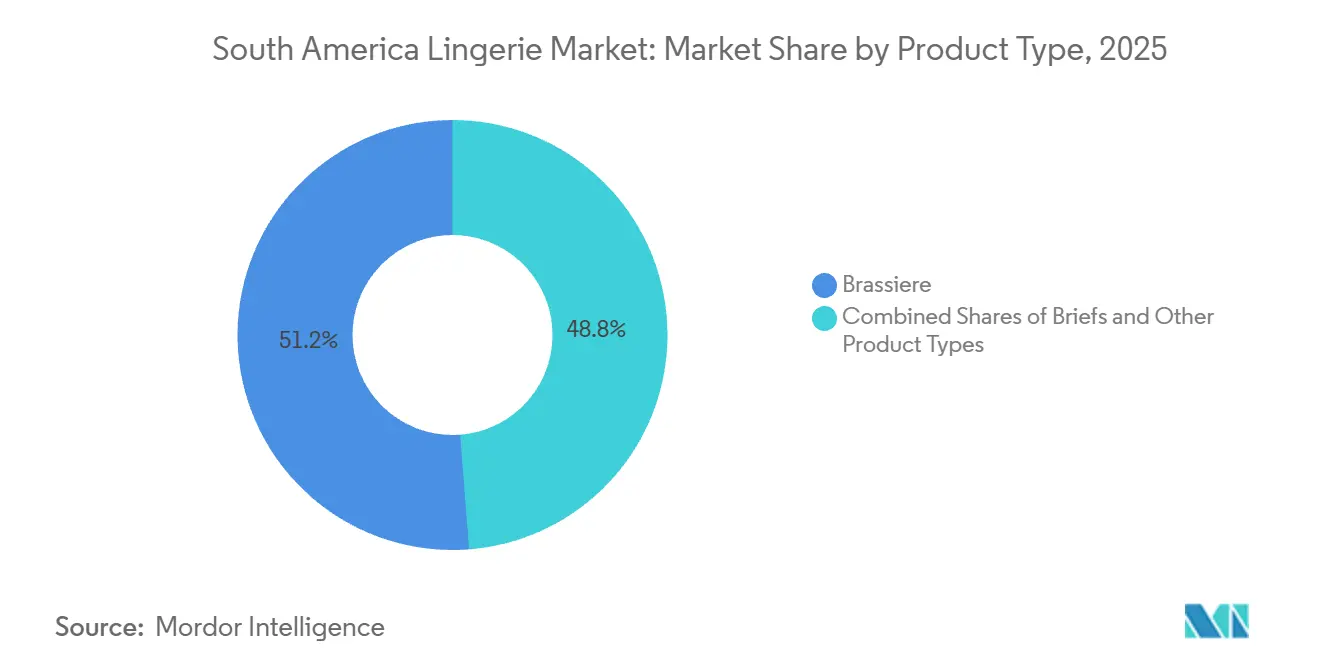
En 2025, les soutiens-gorge ont contribué à hauteur de 51,23 % du chiffre d'affaires par type de produit et devraient croître à un rythme annuel de 8,96 % jusqu'en 2031, portés par des innovations telles que les modèles sans armatures, les tailles adaptatives et les tissus évacuant l'humidité, adaptés aux climats humides. Cette catégorie reste un article d'achat récurrent, les femmes brésiliennes achetant en moyenne 7,6 articles de lingerie par an, dont 40 à 50 % sont des soutiens-gorge. L'évolution vers le confort, favorisée par le télétravail, a stimulé la demande de soutiens-gorge sans armatures, des marques comme Leonisa menant la tendance grâce à des messages valorisant la positivité corporelle et une production à grande échelle. La marque brésilienne Ouseuse se distingue avec des doublures aux ions de cuivre qui éliminent jusqu'à 99 % des champignons et bactéries. Par ailleurs, la fibre LYCRA EcoMade biosourcée de The LYCRA Company, lancée dans la collection LIVE! Upfit au Brésil en janvier 2025, combine des caractéristiques de performance telles que la compression et la protection solaire UPF50+, fusionnant lingerie et vêtements de sport tout en soutenant une tarification premium.
Les culottes et autres catégories — camisoles, gaines et vêtements de nuit — représentent 48,77 % du chiffre d'affaires mais croissent plus lentement, les consommateurs se concentrant sur les produits essentiels. Les culottes, avec leurs prix plus bas et leurs achats fréquents, servent de point d'entrée pour les nouvelles marques, mais subissent une pression sur les marges due aux importations non marquées. La gaine connaît une croissance avec la participation croissante des femmes à la vie active au Brésil et au Chili, bien que les défis liés aux tailles et les besoins d'essayage en personne limitent l'expansion. Les camisoles et les vêtements de nuit, positionnés comme des indulgences de soin de soi, progressent modestement grâce aux tendances de premiumisation, mais restent une niche avec des achats récurrents limités. La convergence de la lingerie et des vêtements de sport, illustrée par la collection « Mais Sustentável Fitness » de Riachuelo en février 2021 utilisant du polyamide biodégradable, élargit le marché tout en compliquant la segmentation.

Par gamme de prix : la domination de la grande consommation face à l'accélération du premium
En 2025, le segment de masse a dominé avec 72,35 % du chiffre d'affaires, reflétant la distribution des revenus en Amérique du Sud et l'accent mis par les magasins spécialisés et les hypermarchés sur le volume plutôt que sur la marge. Parallèlement, le segment premium croît à un rythme annuel de 9,21 % jusqu'en 2031. La hausse des revenus disponibles, les tendances portées par les influenceurs et les messages axés sur la durabilité stimulent la demande auprès des groupes urbains à revenus intermédiaires. Au Brésil, la lingerie premium est de plus en plus perçue comme une indulgence accessible. L'ouverture de la boutique phare de Victoria's Secret à Buenos Aires en novembre 2025 témoigne de la confiance dans la demande premium, malgré les difficultés économiques. Les ventes de la marque au troisième trimestre 2025 ont progressé de 9,21 % en glissement annuel pour atteindre 1,471 milliard USD, reflétant le succès des acteurs mondiaux dans le segment premium. Le commerce électronique alimente la croissance premium en offrant une variété de références et des comparaisons de prix indisponibles en magasin physique. Avec des marges brutes supérieures de 20 à 30 points de pourcentage à celles du marché de masse, le segment premium attire de nouveaux entrants.
Les marques du marché de masse répondent par l'intégration verticale, la production localisée et des prix compétitifs, mais les pressions sur les marges entraînent une consolidation. L'acquisition de HanesBrands par Gildan pour 4,4 milliards USD, annoncée en août 2025 et finalisée début 2026, créera une entité combinée avec plus de 40 sites de production en Amérique centrale, permettant des délais de livraison plus courts et 200 millions USD d'économies annuelles. La marque brésilienne Nayane, qui a enregistré une croissance de son chiffre d'affaires de 30 % au premier semestre 2025 et s'est développée auprès de 4 000 clients grossistes, mise sur l'automatisation et prévoit d'ouvrir une troisième usine au second semestre 2025. Cependant, les importations asiatiques non marquées, dont les prix sont inférieurs de 30 à 50 % à ceux des marques nationales, compriment les marges, forçant les acteurs du marché de masse à investir dans la différenciation ou à se retirer. Les réductions tarifaires de l'Argentine sur plus de 90 lignes de produits, dont le polyester et les tissus, ont réduit les coûts des intrants, mais ont également accru la concurrence des importations de produits finis, mettant à l'épreuve les producteurs locaux[2].
Par matière : le coton en tête, les fibres durables en plein essor
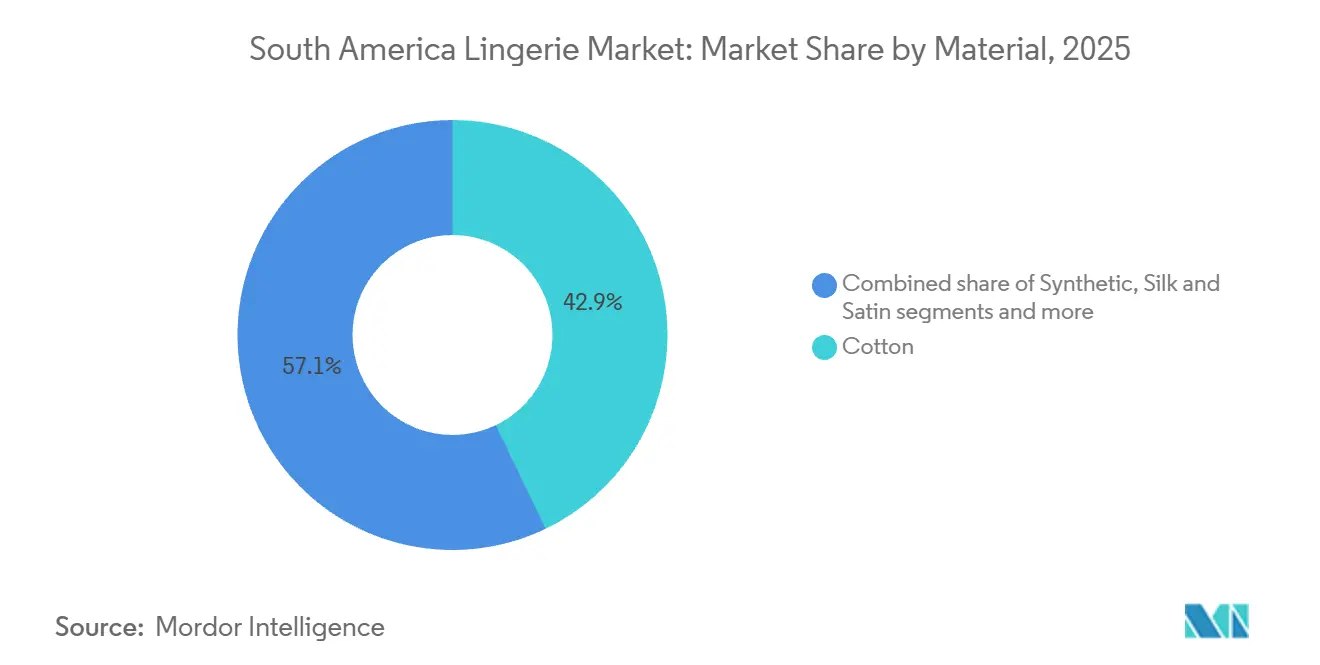
En 2025, le coton représentait 42,87 % des revenus par matière, porté par sa respirabilité, ses propriétés hypoallergéniques et la confiance des consommateurs. Les fibres recyclées et biosourcées, qui croissent à un rythme annuel de 10,71 % jusqu'en 2031, constituent le segment à la croissance la plus rapide, reflétant les pressions réglementaires, la demande croissante de circularité et les intrants durables des fournisseurs locaux. La fibre LYCRA EcoMade d'origine biosourcée de The LYCRA Company, lancée dans la collection LIVE! Upfit au Brésil en janvier 2025, égale le spandex traditionnel en termes de performance tout en réduisant l'impact environnemental. Sa reconnaissance à l'ISPO 2024 souligne la compétitivité croissante des fibres durables.
La soie, le satin et les matières synthétiques représentent les 57,13 % restants des revenus. Les synthétiques dominent le marché de masse en raison de leur accessibilité et de leur durabilité, tandis que la soie et le satin se concentrent sur le segment premium. Dans les climats humides d'Amérique du Sud, les synthétiques comme le nylon et le polyester excellent grâce à leurs propriétés d'évacuation de l'humidité et de séchage rapide, prolongeant la durée de vie des vêtements et réduisant la fréquence de lavage. La collection « Mais Sustentável Fitness » de Riachuelo, lancée en février 2021, utilise le polyamide biodégradable Amni Soul Eco de Rhodia, qui se décompose en environ trois ans, répondant aux préoccupations environnementales liées aux synthétiques. La soie et le satin restent de niche en raison de coûts plus élevés et de besoins d'entretien particuliers, mais connaissent une croissance dans le segment premium en tant qu'indulgences de soins personnels. Les matières hybrides, telles que le polyester recyclé mélangé à du coton biologique, équilibrent coût, confort et durabilité.
Par canal de distribution : les magasins spécialisés résistent, le commerce en ligne perturbe
En 2025, les magasins spécialisés ont contribué à hauteur de 44,77 % du chiffre d'affaires des canaux de distribution, portés par des services d'ajustement personnalisés, des évaluations tactiles des produits et la gratification immédiate. Cependant, la vente en ligne connaît une croissance rapide de 9,42 % par an jusqu'en 2031, la plus rapide de ce segment. Le commerce électronique comble les lacunes de distribution dans les villes de taille moyenne, agrège des références de niche et s'appuie sur le commerce social pour rationaliser l'entonnoir marketing. Les systèmes de paiement locaux tels que Pix, qui ont traité 40 % des transactions en ligne en 2025, ont réduit les frictions lors du paiement et l'abandon de panier. TikTok Shop devrait capter entre 5 et 9 % du volume du commerce électronique brésilien d'ici 2028, soit l'équivalent de 25 à 39 milliards BRL, signalant l'impact croissant du commerce social sur la dynamique des canaux.
Les supermarchés et les hypermarchés stimulent les volumes du segment de masse grâce à une forte fréquentation et aux achats impulsifs, mais peinent à répondre à la demande premium en raison d'assortiments limités et de l'absence de services d'ajustement. Le lancement par H&M de quatre magasins à São Paulo en 2025, avec quatre autres prévus en 2026 à Rio de Janeiro et Porto Alegre, illustre la priorité accordée par les marques de mode rapide au commerce physique pour renforcer la notoriété de marque et attirer les acheteurs omnicanaux. De même, Victoria's Secret a ouvert son premier magasin phare en Argentine à Buenos Aires en novembre 2025, soulignant le rôle des magasins spécialisés dans la délivrance d'expériences premium. Toutefois, la hausse des loyers pèse sur l'économie du commerce physique, incitant les marques à utiliser leurs points de vente comme outils marketing pour stimuler le trafic en ligne et la valeur vie client plutôt que comme centres de profit autonomes.
Analyse géographique
En 2025, le Brésil détenait une part de marché de 46,76 %, portée par sa solide économie et son infrastructure de distribution avancée qui soutient la croissance des marques nationales et internationales. Leader du commerce électronique en 2024 avec une pénétration de la mode de 15 à 20 %, le marché favorise les marques de lingerie axées sur le numérique, tandis que les distributeurs établis renforcent leurs stratégies omnicanales (Association brésilienne du commerce électronique). Le système de paiement Pix simplifie les transactions en ligne, stimulant les ventes d'articles de lingerie premium. São Paulo et Rio de Janeiro assurent une distribution efficace, tandis que les villes secondaires offrent des opportunités de croissance pour la diversification géographique.
L'Argentine devrait croître à un CAGR de 8,37 % de 2026 à 2031, malgré les difficultés économiques. Le soutien gouvernemental aux textiles issus du chanvre et aux textiles durables (Ministère de l'Agriculture argentin) favorise la modernisation. Le patrimoine de la mode et l'expertise en design du pays donnent aux marques locales un avantage en alliant l'esthétique européenne aux sensibilités régionales. Cependant, les fluctuations monétaires ont des effets contrastés, améliorant la compétitivité à l'exportation tout en augmentant les coûts des matières importées.
La Colombie, le Chili et le Pérou affichent un fort potentiel de croissance, soutenus par la reprise économique et une classe moyenne croissante disposant d'un pouvoir d'achat plus élevé. La concentration urbaine de la Colombie et sa dépendance aux importations créent des opportunités pour les marques locales et internationales (Département national des statistiques de Colombie). Les réglementations chiliennes axées sur la durabilité encouragent l'adoption précoce de fibres recyclées et biosourcées, tandis que la fabrication textile péruvienne offre une alternative régionale à l'approvisionnement asiatique. Le succès sur ces marchés nécessite des stratégies localisées tenant compte des préférences des consommateurs, des réglementations et de la distribution, tout en tirant parti des accords commerciaux régionaux pour l'expansion transfrontalière.
Paysage Concurrentiel
Le marché de la lingerie en Amérique du Sud est modérément consolidé, permettant aux marques mondiales et régionales de s'assurer des positions solides grâce à des stratégies distinctives. Les acteurs mondiaux tels que Victoria's Secret, Triumph International et Hanesbrands tirent parti de leur envergure pour optimiser leurs chaînes d'approvisionnement et leurs actions marketing. Les marques régionales telles que Leonisa et CLO Intimo misent sur leur connaissance locale et leur alignement culturel pour établir un lien avec les consommateurs. Le marché bénéficie de canaux diversifiés, les magasins spécialisés soutenant les produits premium et les grandes surfaces de distribution portant les stratégies axées sur les prix.
La technologie constitue un facteur concurrentiel clé, les marques adoptant des outils d'essayage virtuel, des textiles intelligents et l'analyse de données pour améliorer l'expérience client et les opérations. En 2024, Redwood Capital Management a acquis Hunkemöller, témoignant de l'intérêt du capital-investissement pour le développement des marques de lingerie axées sur le numérique. Les brevets portant sur les conceptions sans coutures et les fibres durables protègent les marques premium, tandis que les producteurs de produits standardisés subissent la pression de l'uniformisation. Les opportunités résident dans le luxe durable et les services personnalisés combinant des matières premium et une optimisation de l'ajustement fondée sur les données.
Le marché cible à la fois les segments de masse et premium. Les produits du marché de masse privilégient l'accessibilité tarifaire via le commerce électronique et les partenariats de distribution, tandis que les produits premium mettent en avant le luxe, le confort et le design, souvent mis en valeur dans des magasins phares et des collections exclusives. Le coton reste populaire pour son confort, tandis que les tissus synthétiques gagnent du terrain grâce à des caractéristiques telles que l'évacuation de l'humidité et l'élasticité. Les matières durables, telles que le coton biologique et les tissus biodégradables, suscitent un intérêt croissant à mesure que la demande pour une mode éthique progresse. Ces stratégies permettent aux marques de répondre aux besoins variés des consommateurs à travers l'Amérique du Sud.
Leaders du secteur de la lingerie en Amérique du Sud
-
Victoria's Secret & Co.
-
CLO intimo
-
Global Intimates LLC (Leonisa)
-
PVH Corp.
-
Lojas Renner (Valisere)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Périmètre et Méthodologie
La chaîne de valeur de la lingerie en Amérique du Sud s'étend de la fibre et du fil (coton, synthétiques et intrants émergents recyclés et biosourcés) à la formation du tissu, la teinture et la finition, la fabrication en coupe-couture, la construction de marque, et la distribution multicanal (magasins spécialisés, grande distribution et places de marché en ligne). Le Brésil fonctionne à la fois comme un pôle de demande et de distribution, tandis que l'approvisionnement régional mélange la production nationale avec les importations de tissus, de garnitures et de produits finis, transitant généralement par des systèmes d'importation formels (par exemple, les processus SISCOMEX/RADAR du Brésil) avant d'atteindre les grossistes, les détaillants et les réseaux de livraison du dernier kilomètre qui soutiennent le commerce électronique.
La captation de valeur et la gestion des risques varient selon le modèle d'affaires. Les opérateurs verticalement intégrés tels que Leonisa en Colombie contrôlent plusieurs étapes, opérant à grande échelle (40 usines) depuis la préparation des matières premières jusqu'à la fabrication et la distribution, ce qui favorise une itération produit plus rapide et un contrôle qualité plus strict. L'entreprise fait également état de contrôles environnementaux opérationnels tels que le traitement à 100 % des eaux usées et la réutilisation de 20 % de l'eau de traitement. Les grands détaillants influencent également les pratiques en amont via des programmes fournisseurs et des cadres d'audit. Lojas Renner S.A. mène des initiatives d'approvisionnement responsable (y compris un soutien à la qualification des fournisseurs via son Programme de réseau responsable, issu du Cleaner Production 4.0) et déclare une certification socio-environnementale à 100 % de sa chaîne d'approvisionnement de revente, façonnant la sélection des matériaux, la documentation de conformité et les attentes de performance des usines pour les marques de lingerie vendant via la distribution organisée.
Leaders du Secteur de la Lingerie en Amérique du Sud
Le marché de la lingerie en Amérique du Sud est modérément consolidé, permettant aux marques mondiales et régionales de s'assurer de solides positions grâce à des stratégies distinctives. Les acteurs mondiaux tels que Victoria's Secret, Triumph International et Hanesbrands exploitent leur envergure pour des chaînes d'approvisionnement et un marketing efficaces. Les marques régionales telles que Leonisa et CLO Intimo misent sur la connaissance locale et l'alignement culturel pour se connecter aux consommateurs. Le marché bénéficie de canaux diversifiés, les magasins spécialisés soutenant les produits premium et les grandes surfaces de distribution favorisant les stratégies axées sur les coûts.
La technologie est un facteur concurrentiel clé, les marques adoptant des outils d'essayage virtuel, des textiles intelligents et l'analyse de données pour améliorer l'expérience client et les opérations. En 2024, Redwood Capital Management a acquis Hunkemöller, soulignant l'intérêt du capital-investissement pour le développement des marques de lingerie axées sur le numérique. Les brevets pour les designs sans coutures et les fibres durables protègent les marques premium, tandis que les producteurs de produits de base subissent la pression des produits standardisés. Les opportunités résident dans le luxe durable et les services personnalisés qui combinent des matières premium avec une optimisation de la coupe basée sur les données.
Le marché cible à la fois les segments de masse et premium. Les produits du marché de masse misent sur l'accessibilité via le commerce électronique et les partenariats de distribution, tandis que les produits premium mettent l'accent sur le luxe, le confort et le design, souvent présentés dans des boutiques phares et des collections exclusives. Le coton reste populaire pour son confort, tandis que les tissus synthétiques progressent grâce à des caractéristiques telles que l'évacuation de l'humidité et l'élasticité. Les matières durables, telles que le coton biologique et les tissus biodégradables, gagnent du terrain à mesure que la demande de mode éthique augmente. Ces stratégies aident les marques à répondre aux besoins variés des consommateurs à travers l'Amérique du Sud.
Opportunités de marché et perspectives d'avenir
La durabilité motivée par la conformité crée un espace blanc à court terme pour les marques de lingerie capables d'opérationnaliser la circularité, la traçabilité et la discipline des stocks à travers l'Amérique du Sud. Le Chili offre un déclencheur concret : dans le cadre de sa Responsabilité élargie du producteur (REP), la fin de la destruction des vêtements invendus est obligatoire à compter de juillet 2026, poussant les marques et détaillants à améliorer la planification de la demande, établir des voies de liquidation ou de recyclage, et documenter les flux de produits. L'infrastructure de marché déjà en construction peut réduire les frictions d'exécution, y compris les objectifs publics 2030 de Lojas Renner S.A. liés à l'économie circulaire et à la décarbonation de la chaîne d'approvisionnement, ainsi que son Programme de réseau responsable qui qualifie et subventionne les fournisseurs pour une production durable. Cela peut accélérer l'adoption de matériaux à moindre impact et de pratiques de production vérifiables parmi les fournisseurs de lingerie approvisionnant la distribution grand format.
Le commerce numérique et l'accompagnement à l'ajustement restent des domaines d'opportunité à fort impact car ils répondent à des lacunes structurelles de distribution et à un facteur connu de retours lié à la taille et à l'ajustement. Au Brésil, Pix a traité 40 % des transactions de commerce électronique en 2025, contribuant à soutenir un paiement à faible friction pour la lingerie de masse et premium. L'agrégation par places de marché, telle que Mercado Libre et Shopee, élargit également la disponibilité des références au-delà des grandes métropoles. Du côté produit, la premiumisation continue d'être renforcée par la construction de marque menée par des magasins phares, y compris l'entrée de Victoria's Secret via un magasin à assortiment complet à Buenos Aires, et par le positionnement performance ou bien-être d'acteurs régionaux tels que Ouseuse. Cette combinaison soutient des assortiments différenciés associant des matériaux à marge plus élevée avec une personnalisation numérique et des outils de taille conçus pour réduire le taux d'attrition lié à l'ajustement.
Développements récents du secteur
- Juin 2026 : Leonisa a étendu son réseau de distribution au détail au Pérou de 19 à 40 magasins d'ici 2027. Cette expansion a élargi l'accès au marché latino-américain et s'aligne sur l'intégration verticale pour se prémunir contre la volatilité de la chaîne d'approvisionnement.
- Mars 2026 : Leonisa a annoncé un chiffre d'affaires 2025 de 1,71 billion COP, en hausse par rapport à 1,63 billion COP en 2024, à l'approche de son 70e anniversaire. Cette dynamique de revenus a soutenu les plans d'expansion et d'investissement dans le cadre de sa trajectoire de croissance.
- Avril 2025 : Victoria's Secret a ouvert son premier magasin à assortiment complet en Argentine à Alto Palermo. Cette expansion de boutique phare marque la pénétration en Amérique latine et la présence de la marque premium dans la région.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Cette méthodologie de marché couvre la valeur de la lingerie vendue aux consommateurs en Amérique du Sud. Elle inclut les soutiens-gorge, les culottes, les gaines et les sous-vêtements associés, mesurés via les canaux de distribution hors ligne et en ligne.
Le périmètre exclut les maillots de bain, la bonneterie en tant que catégorie vestimentaire autonome, et les articles de bien-être sexuel non vestimentaires de la valeur du marché de la lingerie.
Aperçu de la segmentation
- Par type de produit
- Soutien-gorge
- Slip
- Autres types de produits
- Par gamme de prix
- Grande consommation
- Premium
- Par matière
- Coton
- Soie et satin
- Synthétique
- Fibres recyclées et biosourcées
- Par canal de distribution
- Supermarchés/Hypermarchés
- Magasins spécialisés
- Boutiques en ligne
- Autres canaux de distribution
- Par géographie
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Avoine
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la cartographie de la demande et des flux commerciaux pour les sous-vêtements en Amérique du Sud, puis en se concentrant sur la lingerie. Les statistiques commerciales d'UN Comtrade, les autorités douanières ou fiscales nationales, et les séries de taux de change des banques centrales ont été utilisées pour maintenir la cohérence des importations, des exportations et du calendrier des devises. Des organismes officiels tels que l'IBGE au Brésil et l'INDEC en Argentine ont été utilisés pour vérifier la direction des tendances des dépenses de consommation et de la production vestimentaire.
Afin d'éviter de s'appuyer sur une seule source, nous avons ajouté le contexte d'associations professionnelles et de chambres (organismes du textile et de l'habillement), de revues académiques spécialisées dans le textile et l'habillement, et de publications gouvernementales sur le travail et les prix lorsqu'elles étaient disponibles. Les rapports d'entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour comprendre les évolutions du mix de canaux et les actions tarifaires dans la région. Dans certains cas, des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et des enregistrements d'importations-exportations au niveau des expéditions ont été consultés pour clarifier l'empreinte des fournisseurs et les catégories de produits. Ces sources documentaires sont illustratives, et nous avons examiné de nombreux autres documents et ensembles de données publics pour recouper et clarifier les hypothèses.
Entretiens primaires et enquêtes
Nous nous entretenons avec des fabricants, des distributeurs, des détaillants, des spécialistes du commerce électronique et des conseillers sectoriels à travers l'Amérique du Sud. Les entretiens et les enquêtes testent les ventes effectives, le mix de canaux, les mouvements de prix, l'exposition aux importations et les lacunes des données par pays, nous aidant à valider les signaux secondaires et à trianguler le modèle final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Directeurs généraux et assimilés : 17 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs de plus petite taille : 25 % | Responsables : 48 % |
Dimensionnement du marché et prévisions
Nous avons construit le dimensionnement en utilisant une approche descendante. Les bassins de demande en sous-vêtements par pays ont d'abord été reconstitués, puis filtrés vers la lingerie à l'aide de parts de catégories validées lors d'entretiens et de vérifications des canaux. Nous avons corroboré les totaux obtenus avec des approximations ascendantes sélectives, en utilisant des prix de vente moyens échantillonnés par catégorie multipliés par des volumes estimés pour les canaux clés, puis en les recoupant avec les fournisseurs et les détaillants pour maintenir des estimations réalistes.
Les principales données analytiques comprenaient l'inflation et les mouvements de devises par pays, les évolutions du mix de ventes en ligne par rapport aux ventes hors ligne, la dépendance aux importations visible dans les flux commerciaux, l'intensité promotionnelle habituelle et les mouvements entre les gammes de prix premium et de masse. Lorsque les définitions de produits ou les gammes de prix variaient selon les pays, nous avons utilisé des ratios de substitution issus de marchés comparables dans la région, puis nous avons soumis ces ratios à des tests de résistance avec des répondants locaux. Pour les prévisions, nous avons eu recours à une analyse de scénarios, car le pouvoir d'achat, les taux de change et l'expansion du commerce de détail peuvent varier d'une année à l'autre. La trajectoire finale a été sélectionnée après alignement avec les attentes des personnes interrogées concernant la tarification et la croissance des canaux.
Cycle de validation des données et de mise à jour
Nous avons vérifié les résultats par rapport à des signaux indépendants tels que la direction des échanges commerciaux, les tendances des dépenses en habillement, et si les dépenses implicites par habitant en lingerie restaient raisonnables par pays et par gamme de prix. Lorsque des écarts apparaissaient, nous révisions les données d'entrée telles que le mix de catégories, les répartitions par canal ou le calendrier des devises, et nous recontactions les sources lorsqu'une hypothèse clé ne pouvait pas être clairement défendue.
Avant la validation finale, le modèle et les hypothèses clés font l'objet d'examens analytiques en plusieurs étapes, ce qui permet de détecter rapidement les erreurs de saisie de données et les ruptures logiques. Les rapports sont actualisés sur un cycle annuel, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, tels que des dévaluations brutales, des changements de politique affectant les importations ou des perturbations soudaines du commerce de détail. Une dernière vérification est effectuée juste avant la livraison afin que les clients reçoivent la vue la plus actuelle, étayée par les données disponibles les plus récentes.
Taille du marché de la lingerie en Amérique du Sud selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la lingerie en Amérique du Sud diffèrent souvent parce que les chercheurs ne comptabilisent pas toujours le même ensemble de produits, n'appliquent pas les mêmes limites de distribution, ou n'utilisent pas le même calendrier pour la conversion des devises et l'inflation. Un autre facteur courant est que certaines estimations s'appuient sur un seul indicateur, ce qui peut manquer ce qui se passe dans des canaux tels que les magasins spécialisés ou les places de marché en ligne.
Les maillots de bain sont exclus ici, et ils se situent en dehors du périmètre de Mordor Intelligence, ce qui explique clairement pourquoi certains totaux plus larges de sous-vêtements apparaissent plus importants que le chiffre de ce rapport. Nous observons également des écarts lorsque d'autres appliquent une croissance agressive des prix sans la vérifier par rapport à l'intensité promotionnelle, à la part importée et aux mouvements réels des taux de change, ce qui peut faire progresser les revenus plus vite que les ventes effectives ne le justifient. Enfin, la fréquence d'actualisation est importante en Amérique du Sud, car les évolutions macroéconomiques peuvent modifier rapidement les valeurs en USD déclarées, même lorsque la demande en monnaie locale est relativement stable.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,57 milliards USD (2025) | |
| Cabinet de conseil régional A | 6,40 milliards USD (2025) | Souvent publié comme un ensemble plus large de sous-vêtements, où les maillots de bain et la bonneterie sont inclus puis non clairement séparés de la lingerie dans la valeur finale. |
| Association professionnelle du secteur B | 4,90 milliards USD (2025) | Tend à s'ancrer sur la production nationale et les rapports du commerce de détail formel, ce qui peut sous-estimer les importations, les canaux informels et le commerce électronique transfrontalier qui atteint néanmoins les consommateurs. |
L'écart entre les trois chiffres s'explique principalement par ce qui est comptabilisé comme lingerie, la manière dont les ventes importées et informelles sont traitées, et la façon dont les résultats en monnaie locale sont convertis en USD pour l'année indiquée. En maintenant des variables telles que le mix de canaux, les flux commerciaux et les mouvements de prix liés à des vérifications au niveau national, l'estimation reste traçable et plus facile à reproduire lorsque de nouvelles données ou des événements nécessitent une mise à jour.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché de la lingerie en Amérique du Sud ?
Le marché s'élevait à 6,03 milliards USD en 2026 selon les estimations de Mordor Intelligence.
À quelle vitesse la lingerie premium va-t-elle croître en Amérique du Sud ?
Les gammes premium devraient enregistrer un CAGR de 9,21 % entre 2026 et 2031, le rythme le plus rapide parmi les segments de prix.
Quel pays connaîtra la plus forte croissance des ventes jusqu'en 2031 ?
L'Argentine devrait être le marché à la croissance la plus rapide avec un CAGR de 8,37 % à mesure que l'inflation se calme et que les droits de douane baissent.
Comment le commerce électronique transforme-t-il la distribution de la lingerie ?
Le commerce en ligne se développe à un CAGR de 9,42 % grâce aux innovations en matière de paiement comme Pix et aux moteurs de découverte du commerce social.