
Taille et Part du Marché des SSD pour Centres de Données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
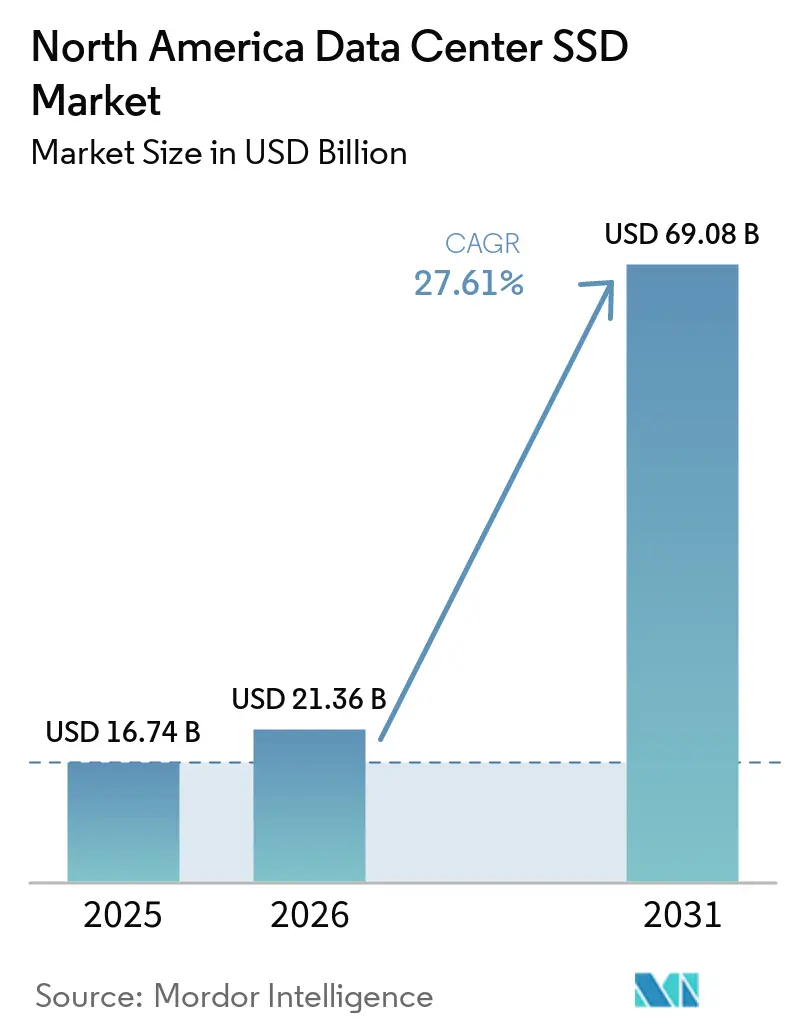
| Taille du Marché (2026) | 21.36 Milliards de dollars |
| Taille du Marché (2031) | 69.08 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 26.46 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des SSD pour Centres de Données en Amérique du Nord par Mordor Intelligence
La taille du marché des SSD pour centres de données en Amérique du Nord devrait passer de 16,74 milliards USD en 2025 à 21,36 milliards USD en 2026, pour atteindre 69,08 milliards USD d'ici 2031, avec un TCAC de 26,46 % sur la période 2026-2031.
La formation d'IA générative, la transition rapide vers la bande passante PCIe Gen5 et les mandats ESG des entreprises en faveur des baies 100 % flash convergent pour redéfinir les priorités d'approvisionnement et les cycles de renouvellement. Les fournisseurs de cloud hyperscale représentent la majeure partie des installations, tandis que le déploiement de centres de données en périphérie ouvre de nouvelles opportunités de demande pour les disques NVMe durcis. La migration des capacités vers ≥ 4 To, les évolutions architecturales favorisant les conceptions à forte intensité d'écriture 10-DWPD, et l'innovation technologique NAND autour du QLC renforcent tous une hausse soutenue des expéditions unitaires et des prix de vente moyens. Par ailleurs, le CHIPS Act catalyse la fabrication locale, réduisant le risque géopolitique et raccourcissant les délais d'approvisionnement, bien que la volatilité des prix NAND et les défis thermiques liés au PCIe Gen5/6 demeurent des vents contraires persistants.
Points Clés du Rapport
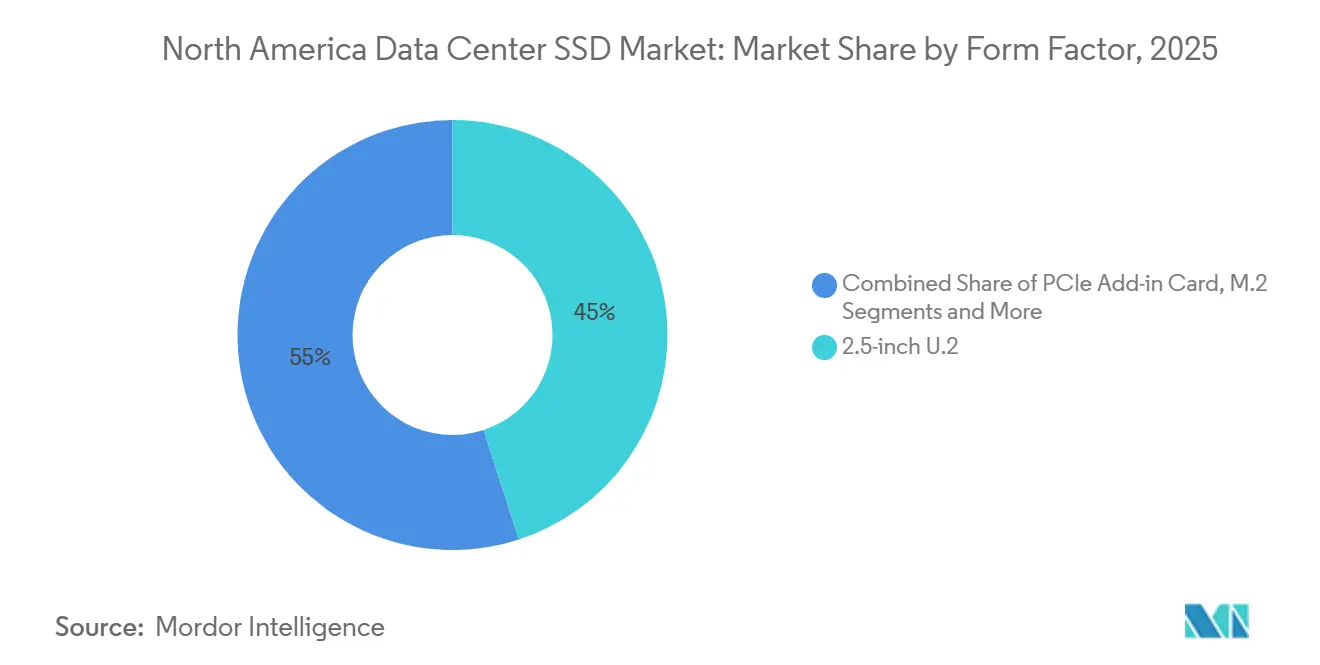
- Par facteur de forme, le format 2,5 pouces U.2 détenait 45 % de la part du marché des SSD pour centres de données en Amérique du Nord en 2025, tandis que le format E1.S devrait se développer à un TCAC de 27 % jusqu'en 2031.
- Par interface, le PCIe Gen4 a capturé 55 % de la part des revenus en 2025, tandis que le PCIe Gen5 devrait croître à un TCAC de 30 % jusqu'en 2031.
- Par technologie NAND, le TLC a dominé avec une part de 70 % en 2025 ; le QLC progresse à un TCAC de 29 % sur la même période.
- Par architecture de disque, les solutions à usage mixte 3-DWPD représentaient 53 % de la taille du marché des SSD pour centres de données en Amérique du Nord en 2025 ; les solutions à forte intensité d'écriture 10-DWPD affichent la croissance la plus rapide avec un TCAC de 28 % jusqu'en 2031.
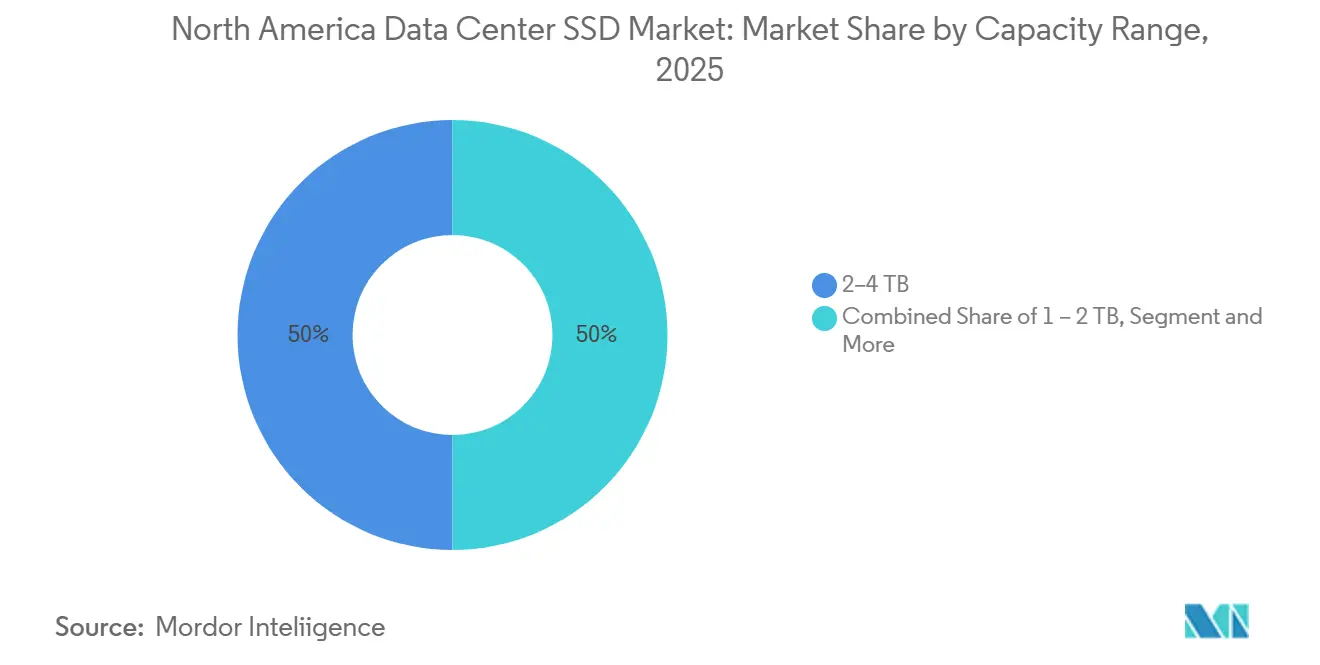
- Par capacité, la classe 2-4 To commandait 50 % de la taille du marché des SSD pour centres de données en Amérique du Nord en 2025, tandis que les disques ≥ 4 To devraient progresser à un TCAC de 27,81 %.
- Par utilisateur final, les fournisseurs de cloud hyperscale ont contribué à hauteur de 60 % des revenus en 2025, tandis que les centres de données en périphérie enregistrent la croissance la plus rapide avec un TCAC de 28 % jusqu'en 2031.
Tendances et Perspectives du Marché des SSD pour Centres de Données en Amérique du Nord
Analyse de l'Impact des Moteurs*
| MOTEUR | (~) % D'IMPACT SUR LA PRÉVISION DU TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Explosion des charges de travail d'IA et d'IA générative stimulant la demande de SSD NVMe | +8.5% | Amérique du Nord (Virginie du Nord, Oregon, Texas) | Court terme (≤ 2 ans) |
| Transition rapide vers les interfaces PCIe Gen4/5 accélérant les cycles de renouvellement | +6.2% | Amérique du Nord et marchés hyperscale mondiaux | Moyen terme (2-4 ans) |
| Baisse du $/Go du NAND 3D TLC/QLC atteignant la parité de prix avec les HDD | +4.8% | Mondial, Amérique du Nord en tête | Moyen terme (2-4 ans) |
| Mandats de neutralité carbone ESG favorisant les baies entièrement flash à faible consommation d'énergie | +3.1% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Déploiements de centres de données en périphérie nécessitant des lecteurs NVMe durcis | +2.9% | Marchés secondaires d'Amérique du Nord | Moyen terme (2-4 ans) |
| Loi CHIPS et incitations IRS §179 localisant la fabrication de SSD | +2.2% | Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Explosion des charges de travail d'IA et d'IA générative stimulant la demande de SSD NVMe
La formation de grands modèles de langage consomme désormais des ensembles de données à l'échelle du pétaoctet qui nécessitent une latence de stockage inférieure à la milliseconde. Le déploiement par Meta de 350 000 GPU NVIDIA H100 a entraîné une transition interne vers des niveaux NVMe à haute bande passante pour maintenir l'utilisation des GPU au-dessus de 90 %.[1] Les prix contractuels des SSD d'entreprise augmentent de 10 % d'un trimestre à l'autre en 2025, les hyperscalers bloquant les capacités, une tendance qui raccourcit les cycles de qualification et accélère l'adoption du PCIe Gen5. Les SSD optimisés pour l'IA mettent l'accent sur la performance par watt, supplantant le coût par Go comme indicateur dominant. Il en résulte un rythme de renouvellement prononcé sur le marché des SSD pour centres de données en Amérique du Nord, avec les stocks SATA hérités rapidement mis hors service. La demande élevée a également accru le risque de la chaîne d'approvisionnement pour les composants clés tels que les retimeurs PCIe Gen5, incitant les opérateurs à adopter des cadres d'approvisionnement multi-sources.
Transition rapide vers les interfaces PCIe Gen4/5 accélérant les cycles de renouvellement
Le PCIe Gen5 double la bande passante du Gen4 à 14 Go/s et réduit la latence pour les charges de travail de bases de données et d'inférence d'IA. Le SSD d'entreprise 64 To de Western Digital présente un débit Gen5 optimisé pour les environnements à forte intensité de calcul[2]. Les processeurs Intel Xeon 6 associés aux SSD Micron Gen5 enregistrent des gains de latence mesurables de 12 % dans des pilotes réels. Par ailleurs, Silicon Motion a présenté un contrôleur PCIe 6.0 avec une capacité de 28 Go/s, soulignant une feuille de route d'interface qui rend les appareils Gen3 obsolètes d'ici la fin de la décennie. Bien que le Gen5 augmente la consommation d'énergie, un IOPS par watt plus élevé justifie son adoption pour les clusters d'IA. Par conséquent, le marché des SSD pour centres de données en Amérique du Nord enregistre des intervalles de remplacement plus courts, stimulant les expéditions en valeur avant même que la croissance unitaire ne soit comptabilisée.
Baisse du $/Go du NAND 3D TLC/QLC atteignant la parité de prix avec les HDD
La voie de Samsung vers le QLC à 1 000 couches utilise des ferroélectriques à base d'hafnia pour produire des lecteurs à l'échelle du pétaoctet qui rivalisent avec l'économie des HDD tout en surpassant en latence d'accès.[3] Pure Storage et Micron ont démontré des économies de coûts de 74 % par rapport aux baies HDD en exploitant le NAND QLC G9 et des algorithmes de compression avancés. Les Académies nationales des sciences projettent un prix de vente moyen des SSD à 60 USD par To en 2025, comblant l'écart avec les offres HDD d'entreprise. Les migrations vers le tout-flash pivotent donc du tactique au défaut pour les nouvelles charges de travail sur le marché des SSD pour centres de données en Amérique du Nord. Les référentiels de stockage d'objets, autrefois centrés sur les HDD, adoptent désormais les SSD QLC, améliorant la récupération des données chaudes sans compromettre le coût total de possession.
Mandats de neutralité carbone ESG favorisant les baies entièrement flash à faible consommation d'énergie
Les divulgations d'entreprise lient de plus en plus la rémunération des dirigeants aux indicateurs de réduction du carbone, élevant l'efficacité énergétique du stockage au niveau du conseil d'administration. La plateforme DirectFlash de Pure Storage réduit la consommation d'énergie de 75 % par rapport aux systèmes HDD et réduit les interventions liées aux pannes, réduisant à la fois les émissions d'énergie et de portée 3. Solidigm a dévoilé des lecteurs refroidis par liquide qui permettent des serveurs sans ventilateur et des économies de coûts de refroidissement de 40 %, une conception qui résonne auprès des fournisseurs de colocation axés sur la durabilité. Les gestionnaires de centres de données citent l'efficacité énergétique comme le principal critère d'approvisionnement, un changement qui guide les fournisseurs de SSD à publier des tableaux de bord de performance par watt plutôt que des fiches techniques traditionnelles. Au fil du temps, les règles de comptabilité carbone dans l'UE et certains États américains intégreront le stockage à faible consommation d'énergie dans les listes de contrôle de conformité, approfondissant la demande pour les niveaux NVMe à faible puissance.
Analyse de l'Impact des Contraintes*
| CONTRAINTES | (~) % D'IMPACT SUR LA PRÉVISION DU TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Volatilité des prix NAND compliquant la planification des achats à long terme | -4.3% | Mondial avec exposition en Amérique du Nord | Court terme (≤ 2 ans) |
| Défis de gestion thermique des SSD PCIe Gen5/6 à haute puissance | -2.8% | Amérique du Nord et marchés hyperscale mondiaux | Moyen terme (2-4 ans) |
| Pénurie de retimeurs PCIe Gen5 retardant l'adoption massive de l'EDSFF | -2.1% | Chaîne d'approvisionnement en Amérique du Nord | Court terme (≤ 2 ans) |
| Pénurie de talents en micrologiciel et en sécurité prolongeant les cycles de qualification | -1.9% | Amérique du Nord (Silicon Valley) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix NAND compliquant la planification des achats à long terme
Les pénuries de substrats ont déclenché des fluctuations de prix trimestrielles à deux chiffres en 2024, forçant les opérateurs à renégocier les contrats d'approvisionnement avec des périodes de blocage plus courtes. La direction de Phison a désigné les goulots d'étranglement des substrats comme le principal moteur des pics de coûts, un avis repris dans les perspectives 2025 de TrendForce. Les petites entreprises de colocation, manquant de levier de volume, peinent à couvrir la volatilité, ce qui fait pencher le pouvoir d'achat vers les hyperscalers. Certains acheteurs adoptent un approvisionnement de type enchères qui réévalue les prix tous les 60 jours, mais une telle agilité augmente les frais administratifs. Par conséquent, la planification des dépenses d'investissement sur le marché des SSD pour centres de données en Amérique du Nord fait face à des distorsions qui pourraient retarder les conversions tout-flash malgré des avantages démontrables en termes de coût total de possession.
Défis de gestion thermique des SSD PCIe Gen5/6 à haute puissance
Alors que les contrôleurs de SSD PCIe Gen5 dépassent les enveloppes de 20 watts, le flux d'air traditionnel ne parvient pas à maintenir les températures de jonction dans les seuils de 70 °C. Les plaques froides à ressort de Solidigm illustrent la transition du secteur vers le refroidissement liquide au niveau du dispositif, apportant une réduction de 40 % de l'énergie de refroidissement au niveau du rack. Pourtant, la modernisation des salles de données existantes est capitalistique, ralentissant la pénétration du Gen5 dans les installations héritées. Les opérateurs sous-cadencent parfois les lecteurs ou laissent des baies vides pour respecter les contraintes de puissance de conception thermique, sacrifiant les gains de densité promis par l'EDSFF. Ces compromis tempèrent le taux d'expansion à court terme du marché des SSD pour centres de données en Amérique du Nord jusqu'à ce que les modernisations de refroidissement avancées deviennent courantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Facteur de Forme : Les Lecteurs EDSFF Représentent la Densité de Nouvelle Génération
Le marché nord-américain des SSD pour centres de données représentait 45 % des revenus issus du format 2,5 pouces U.2 en 2025, tandis que le format E1.S est en passe d'atteindre un CAGR de 27 % jusqu'en 2031. Les ingénieurs de Facebook ont obtenu une densité de stockage supérieure de 67 % en adoptant le format E1.S, en intégrant 1,2 Po par châssis 1U et en améliorant l'efficacité du flux d'air. Les prototypes E3 de Kioxia projettent 128 To par lecteur d'ici 2026, en accord avec les feuilles de route de densité hyperscale. Parallèlement, l'offre E3.S de 122 To de Solidigm consomme 84 % moins d'énergie que les baies de disques durs, illustrant le bond en termes de capacité par watt exigé par les clusters d'intelligence artificielle.
Le format M.2 reste l'option privilégiée pour les serveurs lames où l'encombrement prime sur la capacité, tandis que les cartes d'extension PCIe répondent aux nœuds HPC nécessitant une bande passante maximale. Le marché nord-américain des SSD pour centres de données s'oriente vers une spécialisation par facteur de forme : U.2 pour la compatibilité de remplacement, E1.S pour la maintenabilité frontale à grande échelle, et E3 pour les baies ultra-denses. Les fournisseurs conçoivent désormais les systèmes thermiques autour d'un flux d'air horizontal et proposent des supports sans outil qui réduisent les temps de remplacement à moins de deux minutes.

Par Interface : Le PCIe Gen5 Accélère l'Évolution de la Bande Passante
PCIe Gen4 détenait une part de marché de 55 % en 2025, mais les appareils Gen5 devraient croître à un CAGR de 30 %, redessinant la trajectoire du marché nord-américain des SSD pour centres de données. Le modèle 6550 ION de Micron a démontré des vitesses de lecture de 12 Go/s et d'écriture de 5 Go/s à 20 watts, soit une progression de 179 % par rapport aux lecteurs de génération précédente. Le SATA persiste dans les niveaux de colocation à contrainte de coût, tandis que le SAS trouve une demande de niche dans les applications bancaires critiques qui privilégient la fiabilité à double port.
La pénurie de retimers a constitué un goulot d'étranglement, mais l'assouplissement de l'approvisionnement soutient l'adoption massive de l'EDSFF. À l'avenir, les contrôleurs PCIe 6.0 promettent un débit de 28 Go/s, ce qui s'alignera sur les vitesses d'interconnexion des GPU de nouvelle génération. Par conséquent, le choix de l'interface est de plus en plus lié aux budgets d'alimentation au niveau du rack, obligeant les opérateurs à peser les performances par rapport à la capacité de refroidissement.
Par Technologie NAND : Le QLC Gagne en Dynamique dans les Applications Axées sur la Capacité
La TLC représentait 70 % des revenus en 2025, mais la QLC croît à un CAGR de 29 % à mesure que les contrôleurs améliorent la correction d'erreurs et le nivellement de l'usure. La QLC à base d'hafnia à 1 000 couches de Samsung annonce une ère de lecteurs de classe pétaoctet qui réinitialisent l'économie du secteur. La technologie de placement flexible des données de DapuStor réduit l'amplification des écritures jusqu'à 38 %, prolongeant la durée de vie de la QLC aux niveaux des références entreprise. Des recherches publiées dans des revues d'électronique confirment que les améliorations du ramasse-miettes peuvent réduire la latence de queue de 8 % à 833 % dans les lecteurs QLC, les rendant adaptés aux charges de travail d'intelligence artificielle à forte utilisation du cache. Sur le marché nord-américain des SSD pour centres de données, la SLC et la MLC ne persistent que dans les cas d'utilisation liés au trading à haute fréquence et à la capture de journaux, où l'endurance prime sur la capacité.
Par Architecture de Lecteur : Les Solutions à Écriture Intensive Répondent aux Charges de Travail d'IA
Les solutions à usage mixte 3-DWPD détenaient une part de 53 % en 2025, tandis que les produits à écriture intensive 10-DWPD se développeront à un CAGR de 28 %. Le D5-P5336 de Solidigm offre une endurance d'écriture aléatoire illimitée, adapté à l'entraînement de modèles à forte utilisation de points de contrôle. Des recherches publiées dans Electron montrent que la révision des techniques d'exploitation améliore la durée de vie et réduit la latence de 12 %, soulignant la valeur de l'innovation efficace en matière de contrôleurs.
Les espaces de noms NVMe prennent désormais en charge les commandes de stockage zonées, permettant aux applications de diriger les écritures séquentielles afin de minimiser l'usure. Alors que l'entraînement de l'intelligence artificielle génère quotidiennement des téraoctets de points de contrôle, les entreprises spécifient de plus en plus le 10-DWPD comme référence, poussant les fournisseurs à associer un micrologiciel avancé à une conception thermique robuste.
Par Plage de Capacité : Les Lecteurs à Haute Capacité Mènent la Croissance
La taille du marché nord-américain des SSD pour centres de données pour les lecteurs de 2-4 To représentait 50 % des revenus en 2025, tandis que les unités ≥4 To sont positionnées pour un CAGR de 27,81 %. La feuille de route V-NAND à plus de 400 couches de Samsung et le lecteur de 122 To de Solidigm illustrent un pivot vers des appareils moins nombreux mais plus grands, qui réduisent le câblage et la consommation d'énergie par téraoctet. Les opérateurs consolident les baies, libérant de l'espace en rack pour les GPU.
Les objectifs d'ingénierie se concentrent désormais sur la conception pétaoctet par rack, aidée par les facteurs de forme E3 qui dissipent la chaleur de manière plus uniforme. Les capacités plus petites subsistent principalement dans les serveurs de démarrage et de journaux, mais à mesure que le prix par Go se comprime, les gains de consolidation les élimineront progressivement.
Par Utilisateur Final : Les Centres de Données en Périphérie Émergent comme Moteur de Croissance
Les hyperscalers ont conservé 60 % des revenus en 2025, tandis que les sites en périphérie croissent à un CAGR de 28 % en raison des véhicules autonomes, de la réalité augmentée/virtuelle et des analyses à latence critique qui nécessitent un calcul local. La gamme NVMe à large plage de températures de SSSTC soutient les déploiements robustes, tandis que la pile de Discord fusionne les SSD locaux avec les disques cloud pour équilibrer la latence et la redondance. Taboola traite 100 To par jour dans neuf centres de données, soulignant la dépendance de la diffusion de contenu aux flottes de SSD à haute endurance.
Les installations de colocation font le lien entre l'hyperscale et la périphérie, offrant une capacité flexible aux entreprises qui recherchent des modèles en dépenses d'exploitation. Les centres de données des services financiers maintiennent des exigences de conformité strictes, maintenant le SAS à double port et le chiffrement au repos sur les listes de sélection des achats. Dans tous les segments, les achats passent de cadres à fournisseur unique à des portefeuilles diversifiés qui couvrent le risque d'approvisionnement et optimisent les coûts.
Analyse Géographique
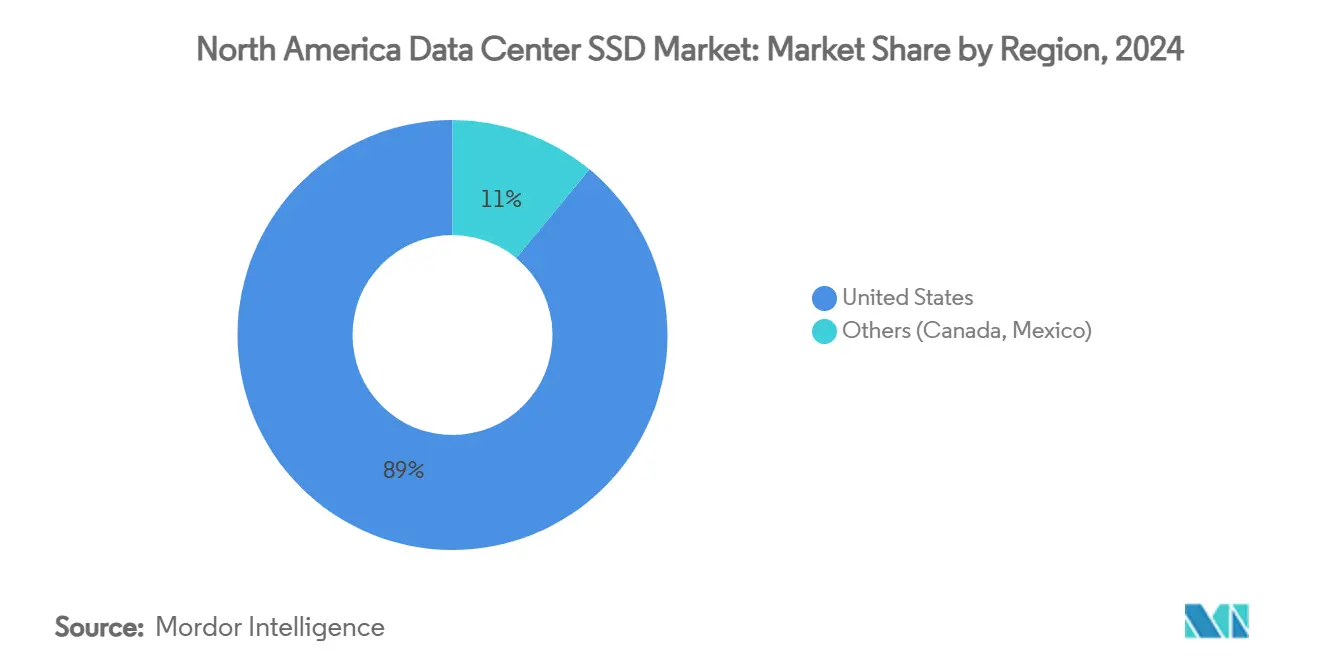
Le marché des SSD pour centres de données en Amérique du Nord ancre la demande mondiale, porté par 3 046,1 MW de capacité en Virginie du Nord et un taux de vacance de seulement 0,76 % en 2025. AWS a contribué à hauteur de 108 milliards USD en dépenses cumulées d'infrastructure aux États-Unis, ajoutant 38 milliards USD au PIB annuel et soutenant 30 000 emplois. La Virginie seule a enregistré un impact sur le PIB de 21,31 milliards USD, soulignant la concentration des investissements hyperscale.
Les principaux pôles contraints en énergie orientent la croissance vers les métropoles secondaires. Atlanta a triplé ses stocks en 2025, tandis que Phoenix et Chicago ont enregistré des hausses de tarifs supérieures à 15 % alors que l'offre peinait à suivre la demande. Columbus et Reno attirent les développements grâce à des conditions favorables en matière d'énergie et de foncier, soutenues par des incitations fiscales dédiées aux centres de données.
La diversification régionale s'accompagne de déploiements en périphérie le long des corridors 5G. Les opérateurs de télécommunications déploient de nouvelles dorsales en fibre optique, et les campus dédiés à l'IA dans le cadre du Projet Stargate prévoient des empreintes alimentées par des énergies renouvelables dépassant 500 MW. Malgré 6 350 MW en cours de construction dans la région, la demande dépasse constamment l'offre, renforçant l'expansion à long terme du marché des SSD pour centres de données en Amérique du Nord.
Paysage Concurrentiel
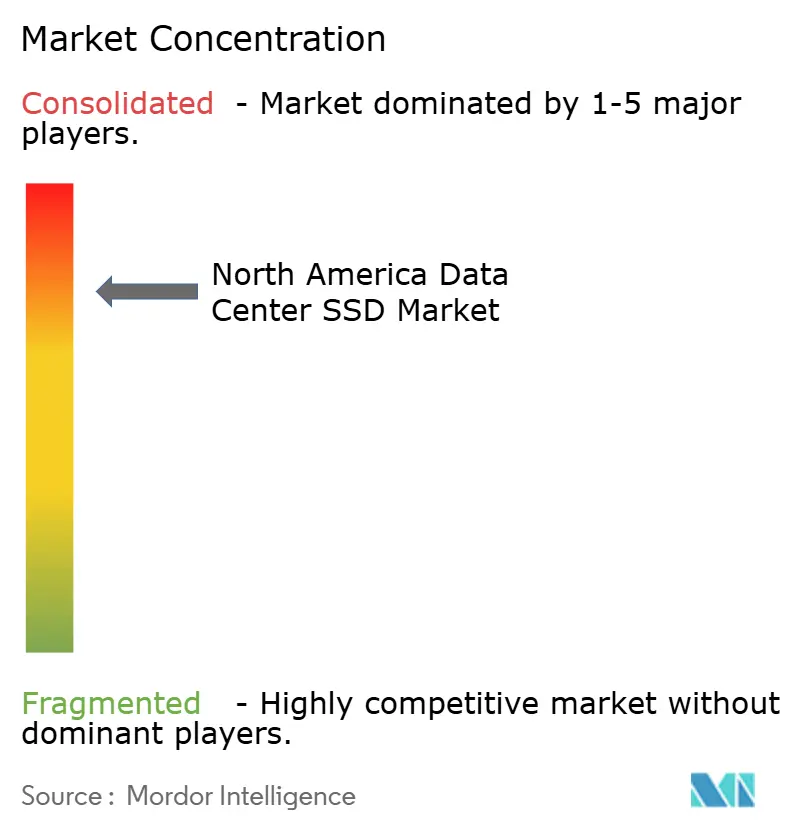
Samsung, Micron, Western Digital et Kioxia exploitent l'intégration verticale — des usines NAND à la propriété intellectuelle des contrôleurs — pour ancrer un marché à concentration modérée. Solidigm, soutenu par SK hynix, perturbe les acteurs établis grâce à des lecteurs de plus de 100 To adaptés à l'IA. Pure Storage a investi dans CoreWeave pour intégrer sa plateforme entièrement flash directement dans des clouds d'IA spécialisés, mêlant stratégies matérielles et d'infrastructure en tant que service.
La concurrence pivote vers des références optimisées pour les charges de travail. Les fournisseurs déposent des brevets autour du placement flexible des données NVMe qui réduisent l'empreinte carbone et améliorent l'endurance, positionnant la durabilité comme un avantage concurrentiel. L'innovation en matière de refroidissement liquide émerge comme un facteur de différenciation ; Supermicro associe les lecteurs Solidigm au refroidissement par immersion pour permettre des racks de 100 kW pour les clusters GPU.
Le silicium personnalisé des hyperscalers ajoute de la pression : les SSD Nitro d'Amazon et la série de contrôleurs Axion de Google internalisent la propriété intellectuelle de performance, érodant le marché adressable total pour les fournisseurs marchands. Par conséquent, le marché des SSD pour centres de données en Amérique du Nord favorise les fournisseurs qui co-conçoivent le micrologiciel, l'analytique et la sécurité pour conserver de la valeur face à une commoditisation croissante.
Leaders du Secteur des SSD pour Centres de Données en Amérique du Nord
-
Samsung Electronics
-
Solidigm (SK hynix)
-
Micron Technology
-
Western Digital
-
Kioxia
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Juillet 2025 : CoreWeave a acquis Core Scientific dans le cadre d'un accord en actions de 9 milliards USD, ajoutant 1,3 GW de capacité.
- Juillet 2025 : TeamGroup a lancé le SSD NVMe P250Q avec un circuit d'auto-destruction instantanée pour les charges de travail de défense.
- Mai 2025 : Supermicro s'est associé à DataVolt pour construire des campus d'IA en Arabie Saoudite en utilisant le refroidissement liquide direct.
- Mars 2025 : Solidigm a lancé un SSD d'entreprise entièrement refroidi par liquide, réduisant les coûts de refroidissement de 40 %.
Portée du Rapport sur le Marché des SSD pour Centres de Données en Amérique du Nord
| 2,5 pouces (U.2/U.3) |
| M.2 |
| Carte d'Extension PCIe |
| EDSFF (E1.S/E1.L/E3) |
| SATA | |
| SAS | |
| PCIe | PCIe/NVMe Gen3 |
| PCIe/NVMe Gen4 | |
| PCIe/NVMe Gen5 | |
| PCIe/NVMe Gen6 |
| SLC |
| MLC |
| TLC |
| QLC |
| Lecture Intensive (1-DWPD) |
| Usage Mixte (3-DWPD) |
| Écriture Intensive (10-DWPD) |
| ≤1 To |
| 1 – 2 To |
| 2 – 4 To |
| ≥4 To |
| Fournisseurs de Cloud Hyperscale / Auto-construits |
| Installations de Colocation / Neutres vis-à-vis des Opérateurs |
| Centres de Données d'Entreprise et en Périphérie |
| Par Facteur de Forme | 2,5 pouces (U.2/U.3) | |
| M.2 | ||
| Carte d'Extension PCIe | ||
| EDSFF (E1.S/E1.L/E3) | ||
| Par Interface | SATA | |
| SAS | ||
| PCIe | PCIe/NVMe Gen3 | |
| PCIe/NVMe Gen4 | ||
| PCIe/NVMe Gen5 | ||
| PCIe/NVMe Gen6 | ||
| Par Technologie NAND | SLC | |
| MLC | ||
| TLC | ||
| QLC | ||
| Par Architecture de Lecteur | Lecture Intensive (1-DWPD) | |
| Usage Mixte (3-DWPD) | ||
| Écriture Intensive (10-DWPD) | ||
| Par Plage de Capacité | ≤1 To | |
| 1 – 2 To | ||
| 2 – 4 To | ||
| ≥4 To | ||
| Par Utilisateur Final | Fournisseurs de Cloud Hyperscale / Auto-construits | |
| Installations de Colocation / Neutres vis-à-vis des Opérateurs | ||
| Centres de Données d'Entreprise et en Périphérie | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché des SSD pour centres de données en Amérique du Nord ?
Le marché est évalué à 16,74 milliards USD en 2025 et devrait bondir à 69,08 milliards USD d'ici 2031.
Quelle interface SSD connaît la croissance la plus rapide dans les centres de données nord-américains ?
Le PCIe Gen5 se développe à environ 30 % de TCAC alors que les opérateurs recherchent une bande passante plus élevée pour les charges de travail d'IA.
Pourquoi les lecteurs NAND QLC gagnent-ils en popularité ?
Le QLC a atteint la parité de coût avec les HDD tout en offrant des temps d'accès plus rapides, permettant des déploiements tout-flash rentables.
Comment les mandats ESG influencent-ils l'adoption des SSD ?
Les baies entièrement flash à faible consommation d'énergie aident les organisations à atteindre leurs objectifs de réduction du carbone, faisant de la performance par watt un critère d'achat prioritaire.
Qu'est-ce qui stimule la demande de SSD pour les centres de données en périphérie ?
Les applications sensibles à la latence telles que la 5G et l'analytique en temps réel nécessitent un stockage NVMe durci à proximité des utilisateurs finaux, alimentant un TCAC de 28 % pour les déploiements en périphérie.
Quelles entreprises mènent le marché des SSD pour centres de données en Amérique du Nord ?
Samsung, Micron, Western Digital et Kioxia détiennent les plus grandes parts, avec Solidigm qui émerge comme un challenger à haute capacité.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA dans toutes les régions, réparties par type d'installation, composant et niveau.
- Marché du refroidissement des centres de données Refroidissement dans toutes les régions, réparti par technologie de refroidissement, composants de refroidissement et type d'installation.
- Marché de la construction de centres de données Demande mondiale de construction, répartie par niveau, taille d'installation et type d'installation.
- Marché du refroidissement des centres de données aux États-Unis La demande de refroidissement aux États-Unis, couvrant le type d'installation, le niveau (tier) et la technologie de refroidissement.
- Marché du Stockage des Centres de Données en Inde Stockage en Inde, réparti par technologie de stockage, type de stockage et type d'installation.
- Marché du refroidissement liquide des centres de données Refroidissement liquide dans toutes les régions, réparti par taille des installations et niveau (tier).
- Marché de l'Alimentation des Centres de Données à Hong Kong Systèmes d'alimentation de Hong Kong, répartis par composant, type d'installation et taille d'installation.
- Marché des data centers hyperscale Les sites hyperscale à l'échelle mondiale, couvrant le composant et le niveau.
- Marché du refroidissement par immersion des centres de données Refroidissement par immersion dans toutes les régions, réparti par type, fluide de refroidissement et application.
- Marché de la construction de data centers en Amérique du Nord La construction en Amérique du Nord, par tier, taille de l'installation et type d'installation.