
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 17.55 Milliards de dollars |
| Taille du Marché (2026) | 19.93 Milliards de dollars |
| Taille du Marché (2031) | 37.68 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.59 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la surveillance de la glycémie en Amérique du Nord par Mordor Intelligence
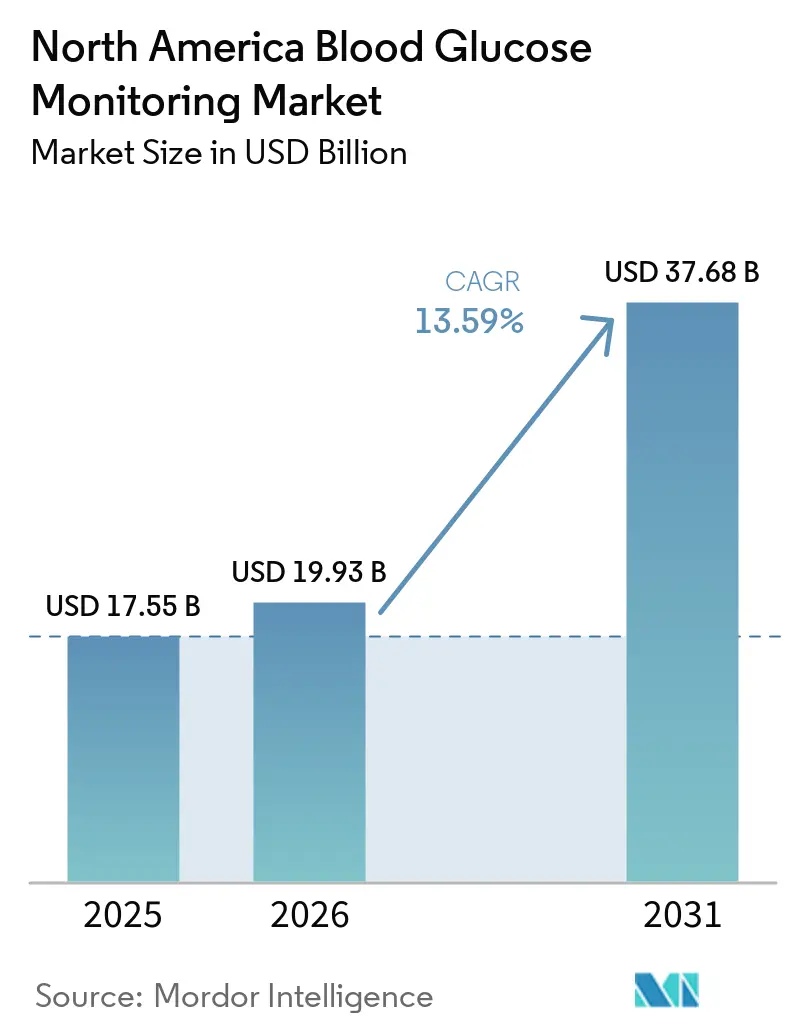
La taille du marché de la surveillance de la glycémie en Amérique du Nord est projetée à 17,55 milliards USD en 2025, 19,93 milliards USD en 2026, et devrait atteindre 37,68 milliards USD d'ici 2031, avec un TCAC de 13,59 % de 2026 à 2031.
Les extensions de remboursement des capteurs, les avancées technologiques en matière de capteurs à longue durée de port et l'intégration des données en temps réel dans les plateformes de diabète basées sur l'intelligence artificielle compriment les délais d'adoption et détournent les revenus des glucomètres traditionnels à piqûre au doigt. L'élargissement de l'éligibilité Medicare a ajouté 3,5 millions d'utilisateurs potentiels de surveillance continue du glucose (SCG) en 2024, tandis que l'entrée des SCG en vente libre (OTC) a ouvert le canal de distribution au détail aux adultes atteints de diabète de type 2 ne nécessitant pas d'ordonnance. Ensemble, ces changements de politique et de canal catalysent une croissance à deux chiffres du marché de la surveillance de la glycémie en Amérique du Nord.
Principaux enseignements du rapport
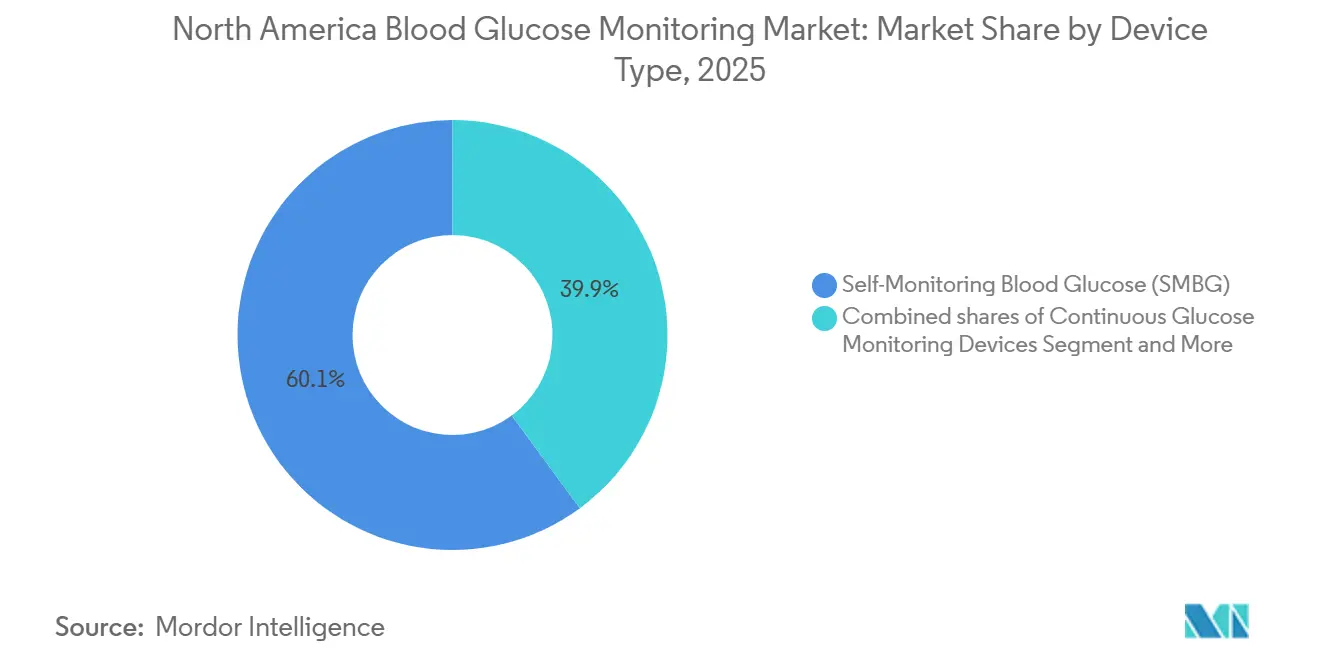
- Par appareil, les dispositifs d'autosurveillance de la glycémie (ASGM) ont représenté 60,1 % de la part du marché de la surveillance de la glycémie en 2025, tandis que la SCG devrait progresser à un TCAC de 13,76 % jusqu'en 2031.
- Par applications, les applications de gestion du diabète ont représenté 73,21 % de la taille du marché de la surveillance de la glycémie en 2025, tandis que la surveillance de la santé et du bien-être devrait croître à 14,78 % entre 2026 et 2031.
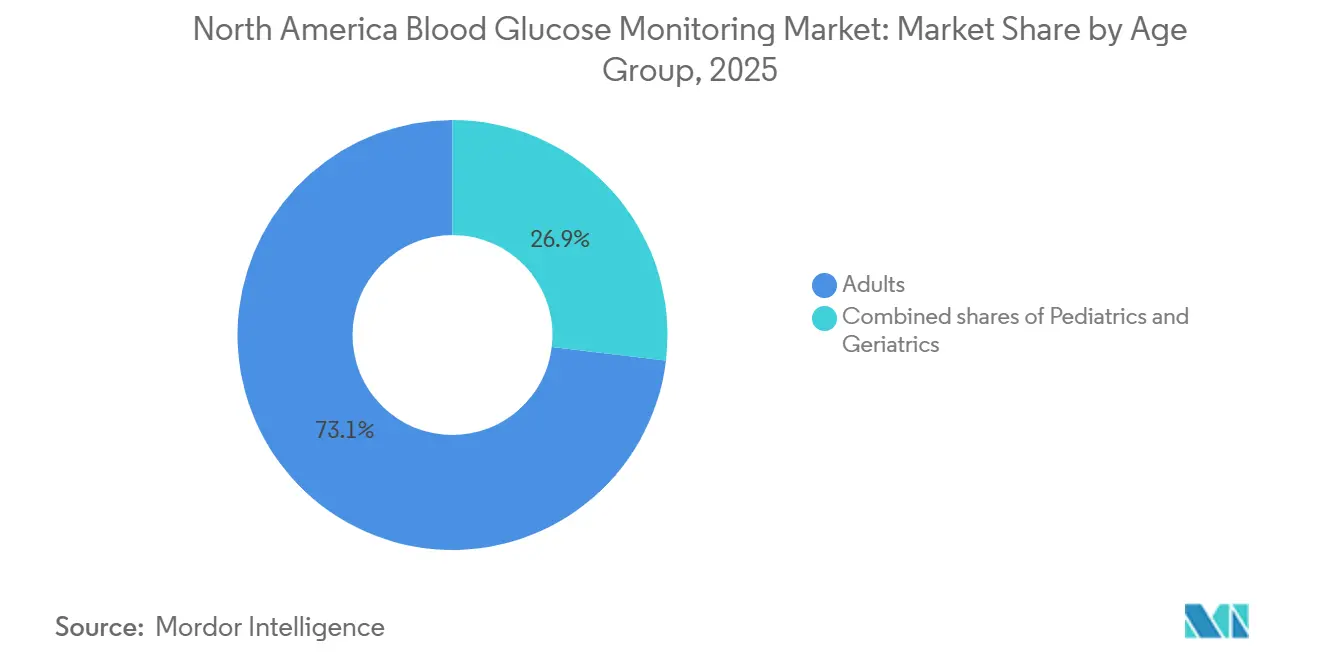
- Par groupe d'âge, les adultes représentaient 73,1 % des utilisateurs en 2025 ; la cohorte pédiatrique devrait croître à un TCAC de 15,6 % jusqu'en 2031.
- Par type de test, les méthodes de test invasives ont capturé 61,65 % de la part en 2025, tandis que les systèmes non invasifs devraient afficher un taux de croissance de 14,21 % d'ici 2031.
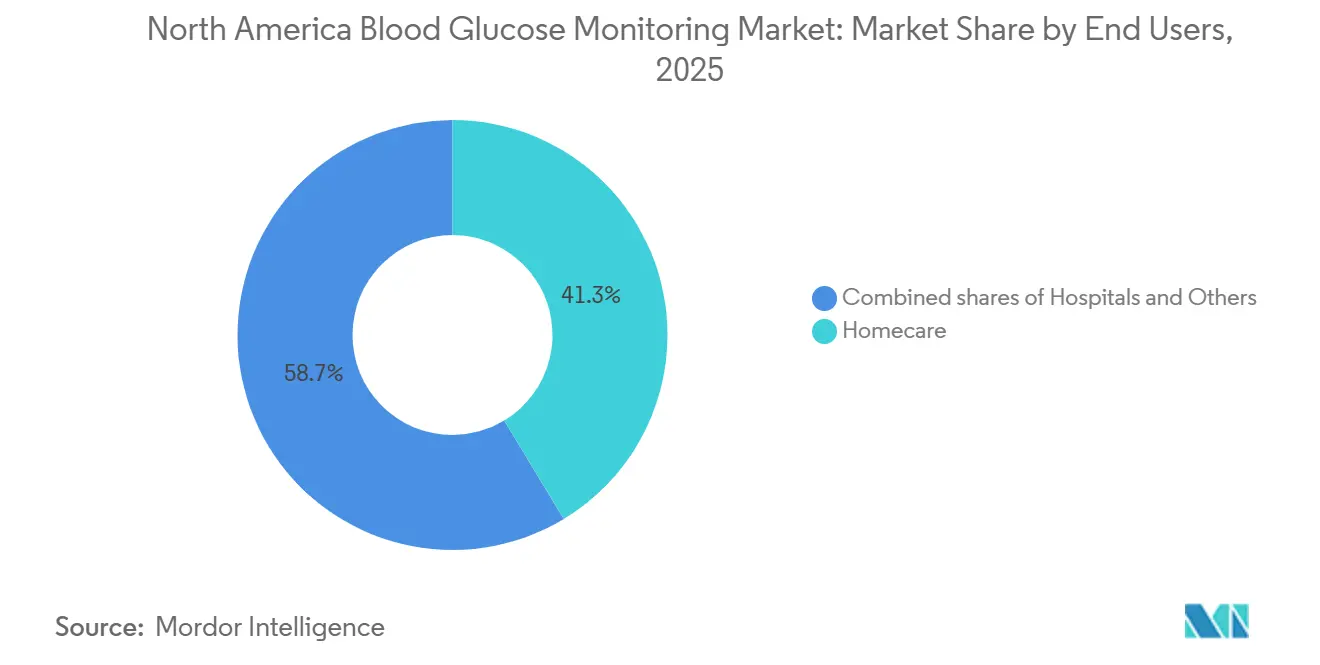
- Par utilisateurs finaux, les environnements de soins à domicile ont représenté 41,34 % des revenus de 2025 et sont sur une trajectoire d'expansion de 15,11 % jusqu'en 2031.
- Par pays, les États-Unis ont contribué à hauteur de 83,1 % de la valeur régionale en 2025, tandis que le Mexique est prêt à progresser à un TCAC de 14,32 % à mesure que les achats du secteur public élargissent l'accès.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Extensions favorables du remboursement (CMS, payeurs privés) | +3.2% | États-Unis, avec répercussions sur les régimes provinciaux canadiens | Court terme (≤ 2 ans) |
| Avancées technologiques dans les capteurs SCG à longue durée de port | +2.8% | Amérique du Nord, portée par les approbations de la FDA américaine et les autorisations de Santé Canada | Moyen terme (2-4 ans) |
| Adoption croissante de la SCG par les patients de type 2 au-delà des utilisateurs d'insuline | +2.5% | États-Unis et Canada, adoption précoce dans les zones urbaines du Mexique (Mexico, Monterrey, Guadalajara) | Moyen terme (2-4 ans) |
| Déploiement du canal de distribution au détail et OTC pour les dispositifs SCG | +1.8% | États-Unis, concentré dans les réseaux de pharmacies CVS, Walgreens et Walmart | Court terme (≤ 2 ans) |
| Transition vers des plateformes de diabète pilotées par les données et activées par l'IA | +1.9% | États-Unis et Canada, programmes pilotes à Mexico et Monterrey | Long terme (≥ 4 ans) |
| Délocalisation de proximité de la fabrication de capteurs réduit le risque de chaîne d'approvisionnement | +1.2% | Amérique du Nord, avec des pôles de fabrication en Illinois, Arizona et Monterrey | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Extensions favorables du remboursement (CMS, payeurs privés)
La règle Medicare de 2024 qui a élargi la couverture SCG aux utilisateurs d'insuline non intensifs a supprimé un obstacle historique, doublant la population senior éligible à 5,3 millions et entraînant une hausse de 47 % des prescriptions parmi les membres Medicare Advantage au 1er semestre 2025. Les assureurs commerciaux ont reproduit ce changement et réduit les obstacles à l'autorisation préalable, permettant aux pharmacies de stocker des SCG en vente libre à l'échelle nationale. Les organisations de soins responsables tirent parti de ces avantages pour réduire les visites aux urgences, accélérant la migration des revenus de l'ASGM vers la SCG et renforçant la dynamique globale du marché de la surveillance de la glycémie.
Avancées technologiques dans les capteurs SCG à longue durée de port
Les capteurs de quatorze et quinze jours tels que FreeStyle Libre 3 et Dexcom G7 atteignent des scores de différence relative absolue moyenne (DRAM) inférieurs à 8,5 %, répondant aux normes de dosage de l'insuline sans confirmation par piqûre au doigt. Les gains de fabrication issus de l'impression d'électrodes en rouleau à rouleau ont réduit les coûts unitaires d'environ 25 % depuis 2024. Des coûts de surveillance quotidiens plus faibles rendent la SCG compétitive en termes de prix par rapport à l'ASGM multi-piqûres, stimulant les projets pilotes hospitaliers et l'adoption au détail sur le marché de la surveillance de la glycémie.
Adoption croissante de la SCG par les patients de type 2 au-delà des utilisateurs d'insuline
Les normes actualisées de l'ADA recommandent désormais la SCG pour les adultes qui peinent à atteindre leurs objectifs glycémiques, indépendamment de l'intensité de l'insulinothérapie. Les données du monde réel de Kaiser Permanente ont montré des réductions de l'HbA1c de 0,8 point pour les non-utilisateurs d'insuline contre 0,3 point avec l'ASGM. Les employeurs auto-assurés ont réagi en supprimant les quotes-parts, pariant que le report de la progression vers l'insuline compense les coûts du programme. Ces mesures élargissent collectivement le marché de la surveillance de la glycémie en attirant une cohorte jusqu'alors mal desservie.
Transition vers des plateformes de diabète pilotées par les données et activées par l'IA
L'analytique en nuage transforme les flux bruts de glucose en informations prédictives. La version 2025 de Dexcom Clarity avertit les utilisateurs jusqu'à 60 minutes avant une hypoglycémie projetée. Les données Libre d'Abbott alimentent désormais l'algorithme Control-IQ de Tandem, permettant aux pompes d'ajuster les débits basaux toutes les cinq minutes. Les orientations de la FDA sur les logiciels en tant que dispositif médical imposent une rigueur de validation, mais la valeur de l'écosystème l'emporte sur les coûts de conformité, soutenant l'expansion à long terme du marché de la surveillance de la glycémie.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts récurrents élevés des capteurs et bandelettes pour les utilisateurs à faibles revenus | -1.8% | États-Unis, notamment dans les zones rurales et les États ayant élargi Medicaid ; population non assurée du Mexique | Court terme (≤ 2 ans) |
| Préoccupations relatives à la précision / calibration dans les plages de glucose extrêmes | -0.9% | Amérique du Nord, affectant tous les marchés avec un accent sur les populations pédiatriques et gériatriques | Moyen terme (2-4 ans) |
| Disparités de couverture Medicaid d'un État à l'autre | -1.2% | États-Unis, concentré dans les États n'ayant pas élargi Medicaid (Texas, Floride, Géorgie, Alabama) | Moyen terme (2-4 ans) |
| Coûts de conformité en matière de cybersécurité et de confidentialité des données (HIPAA, FDA) | -1.0% | États-Unis et Canada, affectant tous les fabricants de dispositifs connectés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts récurrents élevés des capteurs et bandelettes pour les utilisateurs à faibles revenus
Les adultes non assurés ou sous-assurés font face à des prix catalogue de 350 USD par mois pour les capteurs SCG et de 60 à 150 USD pour les bandelettes ASGM de marque [1]. Le fardeau financier conduit au rationnement des tests, augmentant les risques d'hypoglycémie et d'hyperglycémie non détectées. Bien que les fabricants proposent des plans de réduction, les plafonds d'inscription en excluent beaucoup, tempérant la pénétration à court terme du marché de la surveillance de la glycémie dans les segments à faibles revenus.
Disparités de couverture Medicaid d'un État à l'autre
Seuls 10 États offrent un accès SCG sans restriction, tandis que 22 limitent la couverture aux utilisateurs intensifs d'insuline [2]. Les délais d'approbation s'étendent jusqu'à 90 jours au Texas et en Floride, déprimant les taux d'adoption parmi les 12 millions de bénéficiaires Medicaid atteints de diabète dans ces juridictions. La fragmentation oblige les fournisseurs à gérer 50 règles de remboursement, alourdissant les frais administratifs et freinant la croissance du marché de la surveillance de la glycémie jusqu'à ce qu'une harmonisation des politiques se concrétise.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'appareil :
la SCG progresse tandis que l'ASGM maintient ses volumesLes revenus de la SCG sont sur le point d'éclipser ceux de l'ASGM malgré la part de marché de 60,1 % de l'ASGM sur le marché de la surveillance de la glycémie en 2025. Le taux de croissance de 13,76 % de la SCG reflète les capteurs à port prolongé, la disponibilité en vente libre et l'expansion Medicare. La taille du marché de la surveillance de la glycémie pour la SCG devrait se composer plus rapidement à mesure que le coût par jour diminue et que la précision clinique augmente [3]. L'ASGM reste bien implanté dans les hôpitaux où les glucomètres de point de soins s'intègrent aux dossiers de santé électroniques, mais même ici, les glucomètres connectés visent à reproduire un flux de données continu.
Un schéma d'adoption bifurqué émerge : la majorité des enfants nouvellement diagnostiqués de type 1 commencent avec la SCG dans les trois mois, mais l'adoption chez les personnes âgées est à la traîne en raison de la complexité de l'interface. Les fabricants répondent avec des récepteurs simplifiés et des capteurs implantables de six mois, modérant l'attrition. Combinées, ces dynamiques maintiennent un pipeline sain pour les dispositifs SCG haut de gamme et les dispositifs ASGM axés sur la valeur au sein du marché plus large de la surveillance de la glycémie.



Par applications :
la gestion du diabète domine, la surveillance du bien-être émergeLes applications thérapeutiques de gestion du diabète ont représenté 73,21 % de la valeur 2025, constituant la plus grande part du marché de la surveillance de la glycémie. Les pompes en boucle fermée, les consultations de télésanté et les tableaux de bord de santé populationnelle intensifient l'utilisation des données, soutenant une trajectoire de croissance prospective de 14,78 %.
La surveillance axée sur le bien-être via des modèles d'abonnement tels que Levels Health introduit la SCG aux amateurs de fitness et aux prédiabétiques, développant la sensibilisation au-delà des indications cliniques. Bien qu'encore une part modeste de la taille du marché de la surveillance de la glycémie, l'adoption liée au mode de vie contribue à un volume incrémental de capteurs et pourrait orienter les utilisateurs vers des parcours thérapeutiques lors du diagnostic.
Par groupe d'âge :
essor pédiatrique, base adulteLes adultes ont maintenu une part de 73,1 % en 2025, reflétant la prévalence du diabète de type 2. Le segment pédiatrique, cependant, devrait afficher un TCAC de 15,6 % à mesure que les politiques scolaires permettent la surveillance en classe et que les étiquettes FDA s'étendent aux enfants dès l'âge de deux ans. Les fabricants simplifient l'insertion et permettent la visualisation par les aidants, améliorant l'observance chez les mineurs.
Dans le domaine gériatrique, la SCG a une pénétration limitée chez les personnes de plus de 75 ans par rapport à une adoption élevée dans la cohorte des 65-74 ans. La fragilité cutanée et les obstacles à la maîtrise des smartphones ralentissent la conversion, mais les options implantables et les lecteurs simplifiés pourraient libérer un potentiel de croissance, soutenant une croissance incrémentale pour le marché de la surveillance de la glycémie.

Par type de test :
l'invasif domine, le non invasif attire l'attentionLes modalités invasives ont capturé 61,65 % de la part en 2025, mais des prototypes non invasifs tels que le Bio-RFID de Know Labs ciblent des dépôts auprès de la FDA d'ici 2026. Si les essais atteignent une DRAM inférieure à 10 %, les dispositifs portables non invasifs pourraient élargir la taille du marché de la surveillance de la glycémie en séduisant les utilisateurs réticents aux capteurs.
Les méthodes optiques font toujours face à des interférences liées à la pigmentation et à l'hydratation, rendant l'autorisation clinique difficile à obtenir. Néanmoins, 420 millions USD de financement par capital-risque en 2025 témoignent de la confiance des investisseurs dans une percée éventuelle. Pendant ce temps, la SCG invasive continue d'affiner sa chimie et d'étendre la durée de vie des capteurs, renforçant la position des acteurs établis.
Par utilisateur final :
les soins à domicile dominent, les hôpitaux se modernisentLes soins à domicile ont représenté 41,34 % des revenus de 2025 grâce aux incitations à la télésanté et aux nouveaux codes de facturation de surveillance à distance des patients qui rémunèrent les cliniciens 64 USD pour 20 minutes d'interprétation mensuelle des données SCG. La préférence pour les consultations d'endocrinologie virtuelles soutient une perspective de croissance de 15,11 %.
Les hôpitaux restent indispensables pour les soins aigus, s'appuyant sur des glucomètres centralisés répondant aux normes de la Commission mixte. Des études pilotes à Johns Hopkins montrent une réduction significative de l'hypoglycémie avec la SCG en hospitalisation, suggérant une pénétration future une fois que la FDA approuvera les décisions de dosage en service hospitalier. Les établissements de soins de longue durée et les établissements pénitentiaires représentent des segments plus petits mais spécialisés qui exigent des dispositifs robustes et facilement auditables, complétant les opportunités sur le marché de la surveillance de la glycémie.
Analyse géographique
Marché américain de la surveillance de la glycémie
Les États-Unis ancrent le marché de la surveillance de la glycémie avec 83,1 % de la valeur de 2025. Une large couverture par Medicare et les assureurs commerciaux, combinée à 37,3 millions de diabétiques diagnostiqués, maintient des avantages d'échelle pour les fournisseurs. La relocalisation de la fabrication s'intensifie ; l'usine d'Abbott en Arizona, d'une valeur de 150 millions USD, approvisionnera la demande américaine et canadienne, réduisant le risque d'expédition depuis l'Europe.
Marché canadien de la surveillance de la glycémie
Le Canada bénéficie de programmes de MCG financés par les provinces, mais des disparités de politiques interprovinciales persistent. L'Ontario et la Colombie-Britannique remboursent les utilisateurs de type 2 sous insuline intensive, mais le Québec applique des seuils d'HbA1c stricts, retardant l'adoption et plafonnant la contribution globale du Canada au marché de la surveillance de la glycémie.
Marché mexicain de la surveillance de la glycémie
Le Mexique est la zone géographique à la croissance la plus rapide avec un TCAC de 14,32 % jusqu'en 2031, porté par un programme national qui vise 500 000 placements de MCG d'ici 2028. Le centre de distribution d'Abbott à Monterrey réduit les délais de livraison, tandis que les premiers projets pilotes auprès des assureurs privés dans les centres urbains laissent entrevoir une demande commerciale naissante. Malgré des dépenses par habitant plus faibles, la croissance des volumes positionne le Mexique comme un contributeur montant au marché nord-américain de la surveillance de la glycémie.
Paysage réglementaire
En Amérique du Nord, les produits de surveillance de la glycémie relèvent à la fois des réglementations relatives aux DIV/dispositifs médicaux (pour l'auto-surveillance glycémique et la SGC utilisées dans la prise en charge du diabète) et des politiques de santé numérique (pour les applications connectées et les allégations de bien-être général). Aux États-Unis, les systèmes de surveillance continue du glucose intégrés (iCGM) sont réglementés par la FDA en tant que dispositifs de classe II (contrôles spéciaux) au titre de 21 CFR 862.1355, qui encadre les attentes en matière de précision clinique, de tests de performance et de contrôles de cybersécurité/transmission de données. La FDA a également renforcé les limites concernant les dispositifs portables non invasifs, notamment via une communication de sécurité de février 2024 mettant en garde les consommateurs contre l'utilisation de montres intelligentes ou d'anneaux intelligents pour mesurer la glycémie, ces produits n'étant pas autorisés à cette fin.
La clarification des politiques concernant le positionnement bien-être est devenue plus pertinente à mesure que l'activité des circuits OTC et de détail se développe. Le 6 janvier 2026, la FDA a publié des lignes directrices révisées sur les produits de bien-être général, soulignant que les produits estimant des paramètres physiologiques (y compris la glycémie) ne peuvent rester dans la catégorie à faible risque de bien-être général que s'ils évitent les allégations diagnostiques/de prise en charge et respectent des critères de risque définis. Au Canada, Santé Canada réglemente les systèmes de surveillance du glucose au titre du Règlement sur les instruments médicaux (DORS/98-282), en utilisant une classification basée sur le risque et des exigences proportionnelles en matière de preuves cliniques pour les dispositifs de classe II à IV, ainsi que des exigences explicites d'étiquetage pour les dispositifs diagnostiques in vitro. Ensemble, ces exigences influencent le calendrier de lancement ainsi que les stratégies d'étiquetage bilingue et d'IFU pour les fournisseurs opérant dans plusieurs provinces.
Paysage concurrentiel
Concentration du Marché
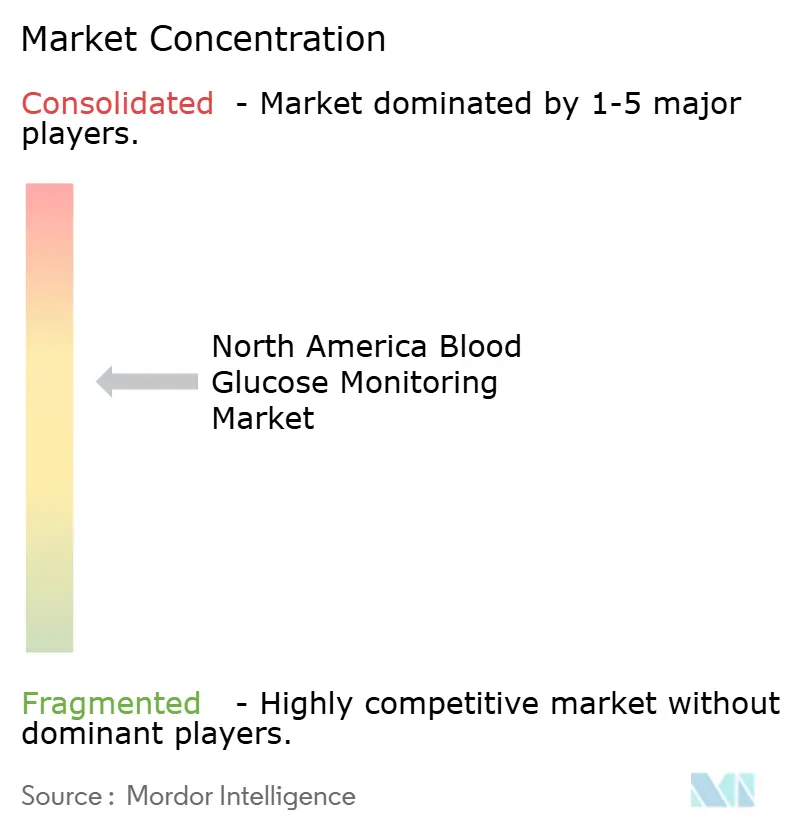
La concentration des revenus SCG est élevée : Abbott, Dexcom et Medtronic commandent la majorité des ventes de la catégorie, reflétant l'intensité capitalistique et la complexité réglementaire. La franchise FreeStyle Libre d'Abbott a enregistré des revenus significatifs dans les ventes mondiales de 2025, dont une part importante provient d'Amérique du Nord. La base installée de Dexcom a dépassé 2,5 millions d'utilisateurs, et son Stelo en vente libre vise 500 000 utilisateurs supplémentaires d'ici fin 2026. La pompe Guardian 4 plus MiniMed 780G de Medtronic crée un système en boucle fermée qui fidélise les revenus des consommables.
L'ASGM reste fragmenté avec des marques de bandelettes à marque propre et des glucomètres connectés d'Ascensia et LifeScan. Senseonics cible la SCG implantable à longue durée de port, répondant aux problèmes d'observance des personnes âgées. Les plateformes de bien-être en vente directe aux consommateurs telles que Levels Health suscitent une sensibilisation inter-catégories, alimentant potentiellement la croissance future des prescriptions. Les dépôts de brevets mettent l'accent sur la longévité des capteurs et la surveillance à double analyte, présageant une innovation continue qui façonnera la trajectoire du marché de la surveillance de la glycémie.
Leaders du secteur de la surveillance de la glycémie en Amérique du Nord
-
Dexcom
-
Johnson & Johnson
-
F. Hoffmann-La Roche AG
-
Abbott Diabetes Care
-
Medtronic
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché nord-américain de la surveillance de la glycémie Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Acon Laboratories
- AgaMatrix
- Arkray
- Ascensia
- B. Braun
- Bionime
- Dexcom
- Roche
- GlySens
- Insulet
- Johnson & Johnson
- Medtronic
- Nipro Diagnostics
- Nova Biomedical
- Rossmax
- Senseonics Holdings
- Tandem Diabetes Care
- Trividia Health
- Ypsomed
Opportunités de marché et perspectives d'avenir
L'extension du remboursement et l'accès via les circuits de détail/OTC élargissent l'opportunité au sein des cohortes de type 2 et des flux de travail à domicile, faisant évoluer les exigences des lecteurs autonomes vers des solutions connectées et intégrant des services. Un espace blanc clé est l'interopérabilité entre la SGC, l'analytique et l'administration automatisée d'insuline, les fabricants évoluant vers des couplages d'appareils qui réduisent les frictions liées au verrouillage propriétaire pour les cliniques et les patients. Les soumissions FDA 510(k) de Medtronic en avril 2025 pour que le MiniMed 780G fonctionne comme un contrôleur glycémique automatisé interopérable constituent un point d'ancrage factuel pour cette orientation, aux côtés d'efforts plus larges visant à rendre les composants de pompe et de SGC davantage interchangeables entre les principales gammes de capteurs.
L'opportunité liée au cycle produit se concentre également autour d'une durée de port prolongée, d'une prise en main simplifiée et de mises à niveau logicielles des fonctionnalités, ce qui favorise la montée en puissance dans les circuits pharmacie et de vente directe au consommateur sans augmentation proportionnelle de la charge de travail clinique. En février 2026, l'homologation FDA 510(k) du Dexcom G7 (K253737) a confirmé le rythme des mises à niveau itératives de la SGC dans le cadre des contrôles spéciaux établis de classe II. La structuration réglementaire de 2024 autour de codes de produits de consommation dédiés pour les SGC OTC a également élargi le marché adressable sans nécessiter une nouvelle voie réglementaire. Pour les fournisseurs, le potentiel commercial à court terme est le plus visible là où ces évolutions réglementaires et de circuits de distribution convergent avec l'expansion active de la couverture des payeurs, notamment les modifications de politique de Medicare qui ont ajouté 3,5 millions d'utilisateurs potentiels de SGC en 2024 et accéléré l'élan des prescriptions en 2025. Cette combinaison crée de la place pour des offres différenciées telles que des programmes d'accessibilité tarifaire, des outils de conformité en matière de confidentialité des données et des analyses destinées aux cliniques qui transforment les données continues en plans de soins actionnables.
Développements industriels récents dans Marché nord-américain de la surveillance de la glycémie
- Juillet 2026 : Dexcom a reçu l'autorisation de Santé Canada pour le moniteur de glucose en continu Dexcom G7 15 Day destiné aux adultes canadiens. Cette autorisation de port prolongé favorise la continuité de la surveillance et réduit la fréquence de changement des capteurs, renforçant le positionnement de Dexcom dans les circuits de remboursement provinciaux et de pharmacie.
- Juin 2026 : Medtronic MiniMed a annoncé un accord élargi avec Abbott pour commercialiser des capteurs intégrés doubles glucose-cétone conçus pour fonctionner exclusivement avec les systèmes de dosage intelligent MiniMed. Cette initiative fait de la détection des cétones une fonctionnalité de sécurité différenciante et renforce les liens d'écosystème entre la détection SGC et les plateformes de dosage automatisé.
- Juillet 2025 : Abbott a lancé le FreeStyle Libre 3 Plus au Canada, étendant l'accès à son SGC compact dans un marché provincial clé en matière de remboursement. Ce déploiement soutient une adoption plus large dans les programmes de soins à domicile et de prise en charge du diabète, où le confort et la facilité d'utilisation du capteur influencent l'adhésion.
Marché nord-américain de la surveillance de la glycémie Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les dispositifs de surveillance de la glycémie et les consommables associés utilisés pour mesurer les niveaux de glucose dans le cadre de la gestion du diabète et de la surveillance de santé de routine en Amérique du Nord. Il comprend les systèmes d'autosurveillance de la glycémie et les systèmes de surveillance continue du glucose, avec des valeurs suivies en USD pour la période d'étude définie.
Exclusions du périmètre : L'étude exclut les dispositifs d'administration d'insuline, les médicaments généraux contre le diabète et les diagnostics de laboratoire hospitalier plus larges qui ne sont pas destinés à la surveillance de routine de la glycémie.
Aperçu de la segmentation
- Par appareil
- Dispositifs d'autosurveillance de la glycémie
- Dispositifs de surveillance continue du glucose
- Dispositifs portables non invasifs émergents
- Par applications
- Gestion du diabète
- Surveillance de la santé et du bien-être
- Autre
- Par groupe d'âge
- Pédiatrie
- Adultes
- Gériatrie
- Par type de test
- Invasif
- Non invasif
- Par utilisateur final
- Hôpitaux
- Soins à domicile
- Autres
- Par pays
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour délimiter ce qui constitue la surveillance de la glycémie et pour collecter des données de référence stables pouvant être vérifiées d'année en année. Nous avons utilisé des sources publiques telles que les statistiques sur le diabète des CDC, la base de données des dispositifs de la FDA américaine pour les autorisations de produits, les mises à jour de couverture et de remboursement du CMS, ainsi que les indicateurs de santé de Statistique Canada pour comprendre les signaux d'adoption et d'accès.
Pour rendre le modèle pratique, nous avons également construit un contexte de prix et de volumes à partir des rapports annuels et des présentations aux investisseurs des entreprises, des mises à jour des principales pharmacies et distributeurs, ainsi que de revues médicales crédibles traitant de la fréquence des tests et de la durée de port des capteurs de surveillance continue du glucose. Le cas échéant, nous avons utilisé un abonnement payant pour les données financières des entreprises et une base de données de brevets afin d'organiser des indications comparables sur les revenus par produit et la cadence technologique. Les sources répertoriées ici ne sont pas exhaustives, et nous avons eu recours à d'autres documents publics pour la collecte de données supplémentaires, la validation et la clarification.
Entretiens primaires et enquêtes
Des discussions primaires ont été menées avec un ensemble de fabricants de dispositifs, de distributeurs, de parties prenantes liées aux payeurs, de cliniciens, d'éducateurs spécialisés dans le diabète, ainsi que de responsables des achats et des canaux de distribution aux États-Unis, au Canada et au Mexique. Ces contributions ont permis de confirmer quelles catégories de produits devaient être comptabilisées, comment évoluent les cycles de remplacement des capteurs de surveillance continue du glucose et les hypothèses relatives à la durée de port des capteurs, et où les prix diffèrent entre les canaux de vente au détail et les canaux remboursés. Nous avons ensuite utilisé les réponses pour ajuster le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 19 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 21 % |
| Acteurs de plus petite taille : 20 % | Managers : 60 % |
Dimensionnement du marché et prévisions
Notre dimensionnement commence par une construction ascendante du bassin de demande qui relie la prévalence du diabète et la population traitée à l'intensité probable de la surveillance, puis convertit cela en consommation de dispositifs et de consommables. En pratique, le modèle suit les facteurs unitaires tels que la base estimée d'utilisateurs de surveillance continue du glucose, la fréquence de changement des capteurs (jours de port et nombre annuel de capteurs), les cycles de remplacement des émetteurs ou des dispositifs durables, l'utilisation des bandelettes d'autosurveillance de la glycémie par patient, et l'évolution de la répartition entre les approches invasives et non invasives.
Une fois les volumes établis, les prix de vente moyens sont appliqués à l'aide d'une vision mixte qui reflète la dynamique des remboursements, les signaux de prix au détail et la compression de prix attendue dans les produits de surveillance continue du glucose arrivés à maturité. Nous corroborons les totaux à l'aide de vérifications ascendantes sélectives, notamment en échantillonnant les répartitions régionales des revenus déclarées par les fournisseurs, en validant la composition des canaux grâce aux retours des distributeurs, et en vérifiant la cohérence des dépenses implicites par patient par rapport aux normes de tests cliniques. Pour les prévisions, une analyse de scénarios est utilisée et guidée par les données primaires sur l'extension de la couverture, la disponibilité en vente libre et l'adoption attendue dans le diabète de type 2. Le travail sur les scénarios est ensuite converti en une trajectoire de cas de base qui reste cohérente avec les schémas de remplacement observés. Si une vérification ascendante laisse des lacunes, nous les comblons en utilisant des fourchettes de parts et de prix conservatrices, que nous élargissons uniquement lorsque plusieurs répondants confirment la même orientation.
Validation des données et cycle de mise à jour
La validation est effectuée par couches afin que les totaux du marché ne reposent pas sur une seule hypothèse. Nous vérifions les ruptures d'une année sur l'autre dans les ratios clés tels que le nombre implicite de capteurs par utilisateur, le nombre de bandelettes par utilisateur d'autosurveillance de la glycémie et le calendrier de remplacement des dispositifs durables, et nous examinons tout écart en remontant à la logique source avant validation finale.
Nous effectuons également une deuxième revue analytique pour l'alignement du périmètre et la cohérence mathématique, et nous déclenchons des appels de suivi lorsqu'un point de données change de manière significative ou lorsqu'un événement de politique pourrait modifier l'accès. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont ajoutées en cas d'événements majeurs liés au remboursement, à la réglementation ou aux prix. Avant la livraison, une passe finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché de la surveillance de la glycémie en Amérique du Nord selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour la surveillance de la glycémie en Amérique du Nord peuvent varier considérablement, même lorsque les études publiées semblent décrire la même catégorie de produits. L'écart provient généralement de ce qui est comptabilisé comme surveillance, de la manière dont les consommables récurrents sont traités, et de la rapidité avec laquelle les hypothèses de prix et d'adoption sont actualisées.
Nous effectuons des recoupements avec la cadence de remplacement des capteurs de surveillance continue du glucose, la part de la gestion du diabète qui correspond à l'utilisation de la surveillance, et les signaux d'adoption au niveau des pays afin de maintenir Mordor Intelligence ancré à un bassin de demande combinant dispositifs et consommables, plutôt qu'à une vision plus étroite centrée uniquement sur les dispositifs ou à un panier plus large de dispositifs pour le diabète. En pratique, les différences apparaissent généralement dans la question de savoir si les bandelettes de test et les capteurs de surveillance continue du glucose sont pleinement inclus, à quelle vitesse on suppose que les prix moyens baissent, et si le Mexique est modélisé avec les mêmes calendriers de remboursement et d'approvisionnement que les États-Unis.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 17,55 milliards USD (2025) | |
| Cabinet de conseil mondial A | 6,52 milliards USD (2025) | Ce chiffre semble refléter un périmètre centré sur les dispositifs et peut sous-estimer les consommables récurrents tels que les capteurs et les bandelettes, ce qui réduit les dépenses annuelles modélisées par utilisateur actif. |
| Cabinet de conseil régional B | 32,47 milliards USD (2025) | Cette estimation utilise probablement un cadrage plus large des dispositifs avec des dépenses supposées plus élevées par utilisateur ou un ensemble d'inclusions plus vaste, ce qui peut gonfler les totaux si les cycles de remplacement et la compression des prix ne sont pas strictement encadrés. |
L'écart entre les trois valeurs s'explique principalement par les limites du périmètre et par la manière dont l'utilisation récurrente est convertie en valeur annuelle. En ancrant les volumes dans les cycles de remplacement, puis en appliquant des prix vérifiés grâce aux retours sur les remboursements et les canaux de distribution, le chiffre obtenu reste traçable à partir de facteurs simples pouvant être réexaminés chaque année.
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la surveillance de la glycémie en Amérique du Nord en 2031 ?
Le marché de la surveillance de la glycémie devrait atteindre 37,68 milliards USD d'ici 2031.
Quelle catégorie d'appareils connaît la croissance la plus rapide en Amérique du Nord ?
Les systèmes de surveillance continue du glucose progressent à un TCAC de 13,76 % jusqu'en 2031, le plus élevé parmi les principales catégories.
Comment la politique Medicare a-t-elle affecté l'adoption de la SCG ?
Le CMS a élargi l'éligibilité en 2024, doublant instantanément la population senior adressable et augmentant les prescriptions de SCG de 47 % parmi les membres Medicare Advantage en 2025.
Quel pays d'Amérique du Nord affiche la croissance de marché la plus rapide ?
Le Mexique est en tête avec un TCAC prévu de 14,32 % alors que son programme national de diabète déploie largement des dispositifs SCG.