
Taille et part du marché du stamping automobile en acier en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 20.13 Milliards de dollars |
| Taille du Marché (2031) | 24.09 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.65 % |
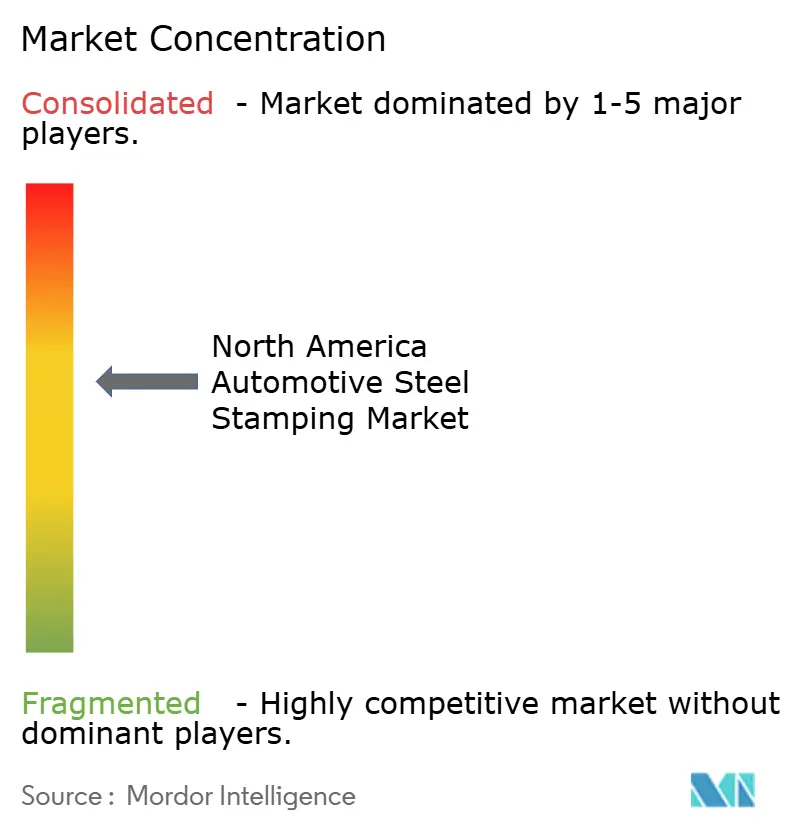
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du stamping automobile en acier en Amérique du Nord par Mordor Intelligence
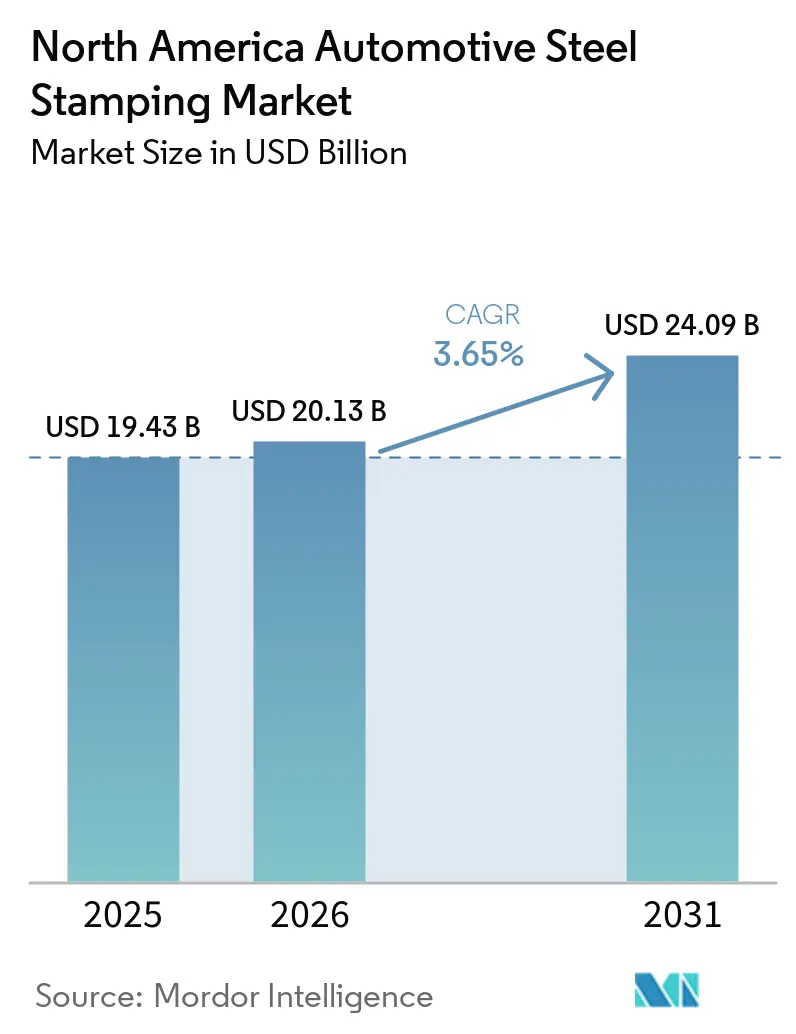
La taille du marché nord-américain du stamping automobile en acier était évaluée à 19,43 milliards USD en 2025, estimée à 20,13 milliards USD en 2026, et devrait atteindre 24,09 milliards USD d'ici 2031, avec un CAGR de 3,65 % de 2026 à 2031. Les exigences de contenu régional de l'USMCA rapatrient les capacités de stamping sur le territoire, tandis que les composants en acier à très haute résistance (UHSS) emboutis à chaud aident les équipementiers à réduire le poids des véhicules sans perturber les chaînes d'approvisionnement établies. L'automatisation par presses servo réduit les coûts par pièce et atténue l'impact de la hausse des prix de l'acier plat. Le passage de Tesla du gigacasting en aluminium aux mégastampings en acier a mis en évidence la moindre intensité capitalistique des architectures en acier multi-pièces, incitant les équipementiers historiques à investir dans des lignes de stamping avancées. Cependant, la stabilité de la production de véhicules légers et le ralentissement de l'adoption des véhicules électriques à batterie (BEV) continuent de freiner la demande à court terme pour les boîtiers de batteries emboutis.
Principaux enseignements du rapport
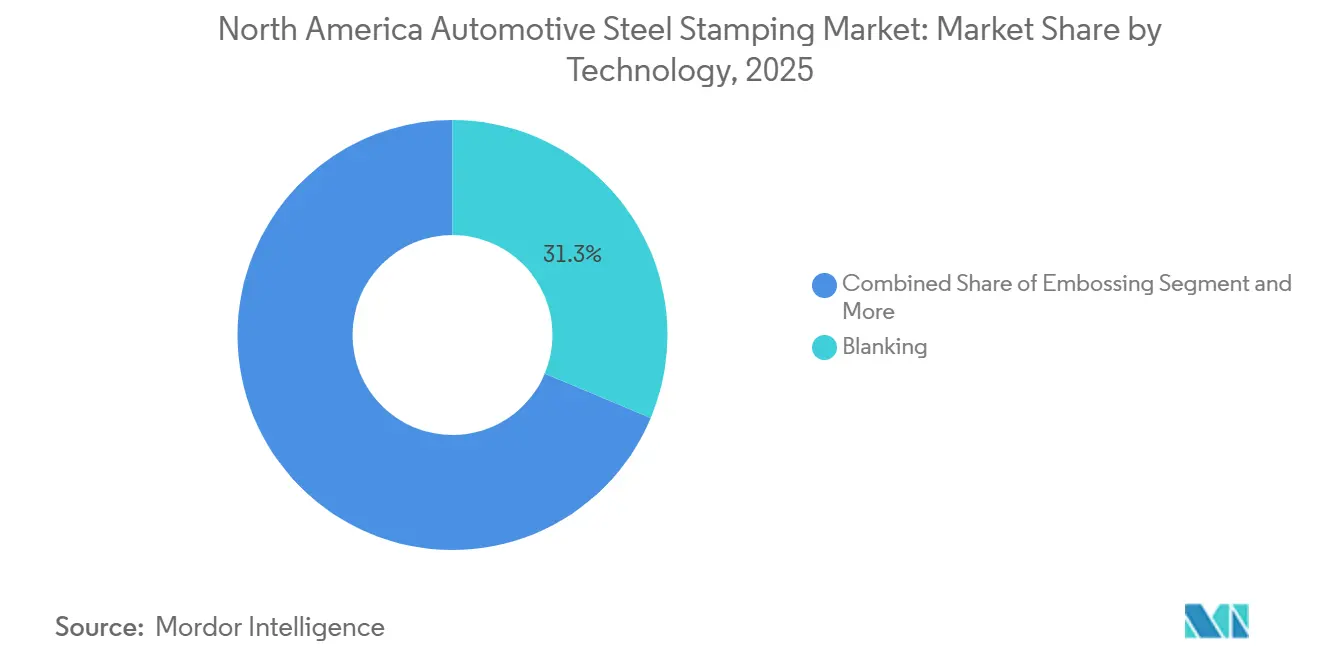
- Par technologie, le découpage a dominé avec 31,28 % de la part de marché du stamping automobile en acier en Amérique du Nord en 2025, tandis que l'embossage devrait enregistrer le CAGR le plus élevé à 4,67 % jusqu'en 2031.
- Par procédé, le formage de tôle a dominé avec 38,15 % de la part de marché du stamping automobile en acier en Amérique du Nord en 2025, tandis que l'emboutissage à chaud devrait croître à un CAGR de 4,69 % jusqu'en 2031.
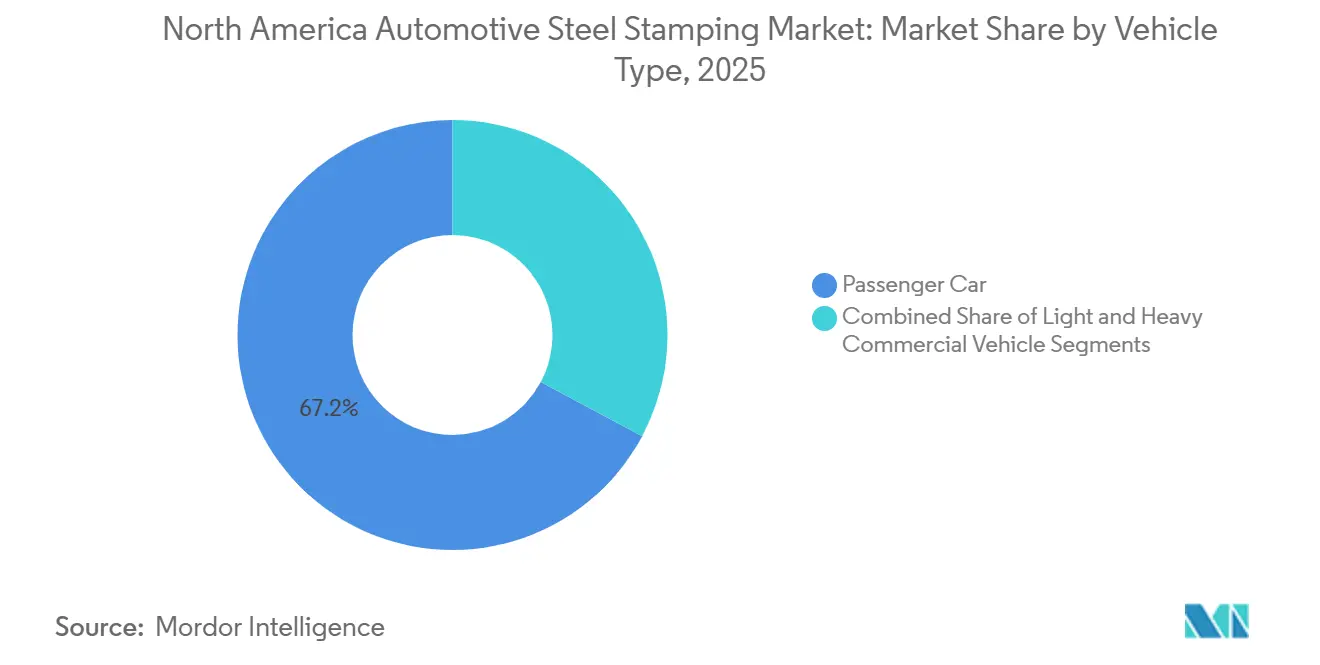
- Par type de véhicule, les voitures particulières représentaient 67,17 % de la taille du marché du stamping automobile en acier en Amérique du Nord en 2025, et les véhicules utilitaires légers devraient se développer à un CAGR de 4,73 % jusqu'en 2031.
- Par motorisation, les plateformes à moteur à combustion interne détenaient 71,26 % de la demande en 2025 ; les stampings pour véhicules électriques afficheront la croissance la plus rapide à un CAGR de 5,77 % sur 2026-2031.
- Par pays, les États-Unis ont conservé une part de revenus de 61,23 % en 2025, tandis que le Mexique devrait enregistrer le CAGR le plus élevé de 5,81 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La pression des équipementiers en faveur de l'allègement stimule la demande | +1.1% | Amérique du Nord, avec adoption précoce aux États-Unis et au Canada | Long terme (≥ 4 ans) |
| Des règles de contenu régional ACEUM plus strictes favorisant les stampeurs d'acier locaux | +0.9% | Mexique (corridor Bajío), États frontaliers des États-Unis | Moyen terme (2-4 ans) |
| Rebond de la production nord-américaine de véhicules légers | +0.8% | États-Unis, Canada, Mexique | Moyen terme (2-4 ans) |
| Relocalisation du stamping des boîtiers de batteries | +0.7% | États-Unis (Michigan, Ohio, Tennessee) | Moyen terme (2-4 ans) |
| Investissements en automatisation réduisant le coût par pièce | +0.6% | États-Unis, Canada (corridor automobile de l'Ontario) | Court terme (≤ 2 ans) |
| Demande de mégastampings en acier en remplacement du « gigacasting » | +0.5% | États-Unis, Mexique (usines Tesla et équipementiers historiques) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La Pression des Équipementiers en Faveur de l'Allègement Stimule la Demande de Stampings en Acier AHSS et UHSS
Cleveland-Cliffs a certifié un acier trempé sous presse de 1 500 MPa en 2025, permettant des économies de masse de 20 à 25 % sur les montants B et les cadres de portes par rapport aux nuances conventionnelles. De même, le Docol 2200 MPa de SSAB et les produits à 2,2 GPa de Tata Steel sont disponibles commercialement, mais leur adoption dépend de lignes d'estampage à chaud coûteuses pouvant atteindre 8 à 12 millions USD chacune. L'usine d'estampage à chaud de Gestamp à San Luis Potosí, d'une valeur de 74 millions EUR, exploitera sa technologie Ges-Multistep pour combiner le formage et la trempe en un seul cycle, réduisant les coûts d'outillage et améliorant la répétabilité dimensionnelle. Les équipementiers de rang 1 disposant du capital nécessaire pour financer de telles modernisations capteront les programmes UHSS à haute marge, tandis que les stampeurs régionaux plus petits risquent d'être cantonnés aux panneaux en acier doux ordinaires.
Des Règles de Contenu Régional ACEUM Plus Strictes Favorisant les Stampeurs d'Acier Locaux
Les exigences de contenu en valeur régionale et d'approvisionnement en acier de l'USMCA sont pleinement entrées en vigueur, orientant les activités vers les fournisseurs situés à proximité des pôles d'équipementiers dans le Corridor Bajío au Mexique et dans les usines de fabrication des États frontaliers américains. Le Mexique a renforcé sa position en tant que principale source d'importations de pièces automobiles aux États-Unis, gagnant des parts par rapport aux autres pays fournisseurs et attirant d'importants nouveaux investissements directs étrangers dans le secteur automobile. Cette tendance reflète l'importance croissante des chaînes d'approvisionnement régionales, la proximité des centres de production des équipementiers et la conformité aux exigences d'approvisionnement de l'USMCA. La prochaine révision du traité introduit une incertitude politique ; cependant, des règles de contenu en valeur de main-d'œuvre plus strictes encourageraient probablement davantage la délocalisation de proximité et bénéficieraient aux emboutisseurs disposant d'une empreinte manufacturière établie aux États-Unis, au Mexique et au Canada.
Rebond de la Production Nord-Américaine de Véhicules Légers Après la Pandémie
La rénovation multi-usines de GM au Mexique pour 1 milliard USD et la modernisation hybride de Toyota pour 912 millions USD dans cinq États américains illustrent la confiance des équipementiers dans la capacité régionale, même s'ils couvrent leurs délais d'électrification [1]. Les fournisseurs de stamping font donc face à une croissance unitaire faible à un chiffre et doivent s'appuyer sur l'automatisation et la fabrication allégée pour protéger leurs marges. Les équipementiers de rang 1 capables d'absorber la demande incrémentale sans augmentation proportionnelle de la main-d'œuvre conserveront un levier de prix, tandis que les ateliers plus petits risquent d'être relégués à des contrats à coût majoré avec un potentiel de hausse limité.
Investissements dans l'automatisation réduisant le coût par pièce dans les presses de stamping
La nouvelle presse servo SIMPAC de 3 000 tonnes de Martinrea en Ontario délivre 15 coups par minute avec alimentation automatisée en flans, réduisant le coût de main-d'œuvre par pièce de 22 % et prolongeant la durée de vie des matrices jusqu'à 40 % [2]. Trans-Matic exploite 119 presses transfert et 15 presses progressives au Michigan et à Monterrey, permettant des lots en production automatisée de gonfleurs d'airbags et de modules de freinage. Les fournisseurs dont les volumes annuels dépassent 500 000 pièces par référence peuvent désormais justifier les dépenses d'investissement en presses servo, tandis que les ateliers de sous-traitance plus petits font face à une consolidation ou à une sortie du marché.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption des BEV plus lente que prévu, freinant les volumes de stamping incrémentaux | -0.7% | États-Unis (principalement), Canada, Mexique | Moyen terme (2-4 ans) |
| Volatilité des prix de l'acier plat nord-américain | -0.6% | États-Unis, Canada, Mexique | Court terme (≤ 2 ans) |
| Pression sur la trésorerie des équipementiers de rang 1 due aux mandats de « réduction des coûts » des équipementiers | -0.4% | États-Unis, Canada (corridor de l'Ontario) | Court terme (≤ 2 ans) |
| Concurrence des substituts en extrusion d'aluminium et en moulage de composites | -0.3% | États-Unis, Canada (équipementiers axés sur l'allègement) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption des BEV Plus Lente que Prévu Freinant les Volumes de Stamping Incrémentaux
L'abrogation des incitations fédérales aux véhicules électriques fin 2025 a entraîné une baisse significative des ventes d'un trimestre à l'autre. La part de marché des BEV a également diminué début 2026 par rapport à l'année précédente. Ford a déprécié plusieurs programmes de véhicules électriques, tandis que GM a reporté ses plans d'expansion des capacités et a recentré ses priorités à court terme sur les hybrides, qui nécessitent des boîtiers de batteries plus petits et moins de stampings en acier à très haute résistance (UHSS). En l'absence de soutien politique, les fournisseurs risquent de se retrouver avec des outillages spécifiques aux véhicules électriques devenus obsolètes. Cependant, les matrices flexibles pouvant prendre en charge à la fois les programmes à moteur à combustion interne et BEV nécessitent un investissement initial nettement plus élevé.
Volatilité des Prix de l'Acier Plat Nord-Américain
La bobine laminée à chaud a atteint en moyenne 950 à 1 012 USD par tonne au premier trimestre 2026, sous la pression de coûts de ferraille élevés et de droits de douane à l'importation de 25 à 50 % instaurés en avril 2025 [3]. Les marges EBIT typiques des emboutisseurs se situent entre 4 et 6 % — Valeo a affiché 4,7 % en 2025 — laissant peu de marge pour absorber les hausses de matières premières sans renégocier les contrats. Les accords à prix fixe signés pendant le creux risquent désormais d'afficher des marges négatives, incitant les équipementiers à envisager l'emboutissage en interne pour les pièces à fort volume et réduisant le marché adressable des fournisseurs indépendants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Technologie :
Le Découpage Ancre les Volumes, l'Embossage Gagne du TerrainLe découpage a généré 31,28 % des revenus de 2025 en raison de son omniprésence dans les supports, les flans plats et les préformes utilisés en aval. L'embossage, cependant, devrait se développer à un CAGR de 4,67 % à mesure que les équipementiers ajoutent des nervures de rigidification qui éliminent les renforts soudés, réduisant la masse de 8 à 12 % par panneau. L'embossage de l'UHSS accélère l'usure des matrices jusqu'à 50 %, portant les budgets annuels de maintenance des outillages jusqu'à 200 000 USD pour les lignes à fort volume, mais les emboutisseurs maîtrisant la maintenance prédictive captent la prime. Le matriçage, le bridage et le pliage restent des niches mais essentiels pour les contacts de précision, la préparation des bords et les longerons de châssis, respectivement.
Une évolution parallèle s'opère vers des presses multi-stations intégrées combinant découpage, embossage et bridage en un seul coup, réduisant les étapes de manutention et assurant la traçabilité IATF 16949. Trans-Matic propose déjà 119 presses transfert en Amérique du Nord capables d'une telle consolidation, permettant aux équipementiers de rationaliser leurs panels de fournisseurs et de pérenniser les économies de coûts.

Par Procédé :
Le Formage de Tôle Domine, l'Estampage à Chaud s'AccélèreLe formage de tôle a conservé 38,15 % des revenus de 2025 grâce aux panneaux extérieurs et aux pièces de fermeture à fort volume. L'emboutissage à chaud devrait progresser à un CAGR de 4,69 %, occupant des rôles structurels exigeant une résistance de 1 500 à 2 200 MPa. La nouvelle ligne de San Luis Potosí de Gestamp, dont la mise en service est prévue en 2026, fournira à GM et Stellantis des anneaux de porte durcis sous presse réduisant le poids de 20 à 25 % par rapport à leurs équivalents emboutis à froid. Les investissements élevés maintiennent la capacité d'emboutissage à chaud concentrée parmi les grands équipementiers de rang 1, tandis que le formage de tôle continue de dominer les volumes de commodités. Les fournisseurs combinant les deux procédés bénéficient d'une couverture de programmes plus large et d'un pouvoir de négociation accru.
Le profilage par rouleaux et la fabrication métallique couvrent respectivement les profils longs et les faibles volumes. Néanmoins, la réduction du nombre de pièces par les équipementiers favorise les mégastampings intégrés, exerçant une pression croissante sur ces procédés secondaires, à moins qu'ils ne s'alignent sur des plateformes commerciales électrifiées de niche.
Par Type de Véhicule :
Les Voitures Particulières en Tête, les VUL en Hausse Grâce à la Demande du Commerce ÉlectroniqueLes voitures particulières ont contribué à hauteur de 67,17 % de l'acier embouti en 2025 et resteront l'ancre du marché, portées par les programmes d'hybridation qui préservent les architectures de carrosserie en blanc héritées. Cependant, les véhicules utilitaires légers (VUL) devraient les surpasser avec un CAGR de 4,73 % à mesure qu'Amazon, UPS et FedEx électrifient leurs flottes de livraison. Le marché nord-américain du stamping automobile en acier pour les applications VUL devrait dépasser plusieurs milliards de dollars d'ici la fin de la période de prévision. Le Ford E-Transit et les fourgonnettes BrightDrop de GM utilisent des plateaux de batteries emboutis en acier à très haute résistance, qui génèrent des marges nettement plus élevées que leurs équivalents pour voitures particulières. Les véhicules utilitaires lourds restent en retrait en raison des limitations d'autonomie et d'un soutien réglementaire moins contraignant. Cependant, la règle californienne sur les camions propres avancés indique un potentiel de croissance à long terme pour les cabines et les longerons de châssis emboutis.
La modularité des plateformes est un thème de conception croissant ; les soubassements partagés entre les dérivés SUV et fourgonnette permettent aux équipementiers d'amortir plus rapidement les outillages, orientant les contrats vers les emboutisseurs qui approvisionnent les deux segments et peuvent répondre à des spécifications mixtes de résistance aux chocs.
Par Propulsion :
Le Moteur à Combustion Interne Domine, les Véhicules Électriques s'Accélèrent Malgré les ObstaclesLes conceptions à moteur à combustion interne ont absorbé 71,26 % de la part de marché en 2025, les équipementiers s'appuyant sur les hybrides pour atteindre les objectifs d'efficacité avec des dépenses d'investissement gérables. Les stampings pour véhicules électriques enregistreront néanmoins la croissance la plus forte du segment à un CAGR de 5,77 %, bien que depuis une base réduite.
Le marché nord-américain du stamping automobile en acier pour les boîtiers de batteries de véhicules électriques devrait connaître une croissance substantielle sur la période de prévision, sous réserve de la parité des coûts des matériaux et du développement des infrastructures de recharge. Les fournisseurs qui maintiennent une capacité pour les moteurs à combustion interne (MCI) pour des composants tels que les berceaux moteurs et les tunnels de transmission, tout en ajoutant des outillages flexibles pour les plateaux de batteries, peuvent se prémunir contre la volatilité de la demande et élargir l'adoption par les clients.
Analyse géographique
Marché américain de l'emboutissage d'acier automobile
Les États-Unis continuent de dominer les attributions de contrats en raison des installations d'assemblage d'équipementiers bien établies dans le Michigan, l'Ohio et le Tennessee. Cependant, les mandats de réduction des coûts et la hausse des prix de l'acier ont comprimé l'EBIT des équipementiers de rang 1 en dessous de 5 %, stimulant des investissements en automatisation tels que l'installation de presses servo de Martinrea en Ontario, qui a réduit les temps de cycle de 18 %. La consolidation s'accélère : l'acquisition de LSI Group par Worthington Enterprises pour 205 millions USD en janvier 2026 reflète une course à la taille qui améliore le pouvoir de négociation tant vis-à-vis des aciéries que des équipementiers. L'approvisionnement domestique en boîtiers de batteries soutient la résilience future, même si l'adoption des véhicules électriques à batterie reste modérée.
Marché mexicain de l'emboutissage d'acier automobile
Le Mexique est le moteur de croissance de la région. Des conditions économiques de main-d'œuvre attractives, combinées à la règle de contenu national de 15 % s'ajoutant aux exigences de l'ACEUM, incitent les équipementiers à co-localiser leurs opérations de carrosserie et d'emboutissage dans le corridor du Bajío. L'installation d'emboutissage à chaud de Gestamp, d'une valeur de 74 millions EUR, qui entrera en service en 2026, approvisionnera les SUV de GM et Stellantis, illustrant la montée en gamme du pays. Cependant, la maturité des systèmes qualité est insuffisante ; les équipementiers exigent désormais un Cpk ≥ 1,67 et des protocoles Safe-Launch complets, éliminant les maquiladoras sous-capitalisées.
Marché canadien de l'emboutissage d'acier automobile
Le Canada demeure le plus petit acteur de la région, mais se distingue dans les architectures multi-matériaux. Une coentreprise AISIN-Toyota Tsusho-Minth d'une valeur de 40 millions USD livrera des pièces de structure de carrosserie en aluminium depuis Windsor à partir de 2027, renforçant la spécialisation du pays dans l'allègement des structures plutôt que dans les volumes. Les emboutisseurs canadiens s'appuient sur l'automatisation par presses servo pour compenser les surcoûts salariaux et sur la proximité géographique des centres d'ingénierie de Detroit pour des cycles de développement produit rapides. La divergence des politiques — notamment les éventuels droits de douane américains sur les pièces canadiennes — constitue le principal risque stratégique.
Paysage concurrentiel
Le marché reste fragmenté, aucun acteur ne détenant une part de revenus dominante et le niveau de concentration étant faible. Gestamp, Magna et Martinrea dominent le paysage des intégrateurs de rang 1 avec des empreintes mondiales d'emboutissage à chaud. Les acteurs régionaux, notamment Shiloh, Flex-N-Gate et Trans-Matic, se concentrent sur des capacités de procédés spcialisées ou sur la livraison locale en flux tendu (JIT). Les initiatives de réduction des coûts des équipementiers continuent de peser sur les marges, comme en témoigne la rentabilité contrainte de Valeo. La volatilité des prix des intrants intensifie encore la concurrence. L'intégration verticale remodèle également les flux de valeur : ArcelorMittal Tailored Blanks a étendu la production d'anneaux de porte et prévoit une croissance substantielle supplémentaire à long terme, internalisant ainsi une part significative du segment structurel à haute résistance.
Les capacités technologiques définissent de plus en plus l'avantage concurrentiel. Les fournisseurs de rang 1 qui installent des lignes servo et d'emboutissage à chaud avancées décrochent des contrats pour les composants de sécurité en acier à très haute résistance (UHSS). En revanche, les fabricants s'appuyant sur des presses mécaniques pour les panneaux en acier doux font face à une commoditisation croissante. Les exigences de conformité deviennent également plus strictes. La certification IATF, la surveillance en temps réel du contrôle statistique des procédés (SPC) et les tests Run@Rate couvrant un volume élevé de pièces sans défaut représentent les exigences minimales d'entrée pour les nouveaux programmes d'équipementiers.
L'activité de fusions-acquisitions devrait se poursuivre. L'acquisition de LSI Group par Worthington et la fusion planifiée d'American Axle avec Dowlais Group illustrent une évolution stratégique vers une plus grande échelle, des opportunités de ventes croisées et des dépenses d'investissement partagées pour l'automatisation. Les fournisseurs qui maintiennent des capacités pour les moteurs à combustion interne (MCI) tout en développant des lignes de production prêtes pour les véhicules électriques et en opérant dans les pays de l'ALENA sont susceptibles de bénéficier de flux de revenus diversifiés et d'un pouvoir de négociation renforcé.
Leaders du secteur du stamping automobile en acier en Amérique du Nord
-
Magna International Inc.
-
Gestamp Automoción S.A.
-
Martinrea International Inc.
-
Flex-N-Gate Corporation
-
Autokiniton US Holdings, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché nord-américain de l'emboutissage d'acier automobile
- Magna International Inc.
- Gestamp Automocion S.A.
- Martinrea International Inc.
- Autokiniton US Holdings, Inc.
- Shiloh Industries LLC
- Flex-N-Gate Corporation
- Aisin World Corp. of America
- Trans-Matic Manufacturing Co.
- Anchor Manufacturing Group Inc.
- Worthington Industries Inc.
- Multimatic Inc.
- American Axle and Manufacturing Holdings Inc.
- ThyssenKrupp North America
- Kenmode Precision Metal Stamping
- NIDEC ARISA (press solutions)
- U.S. Steel Automotive Center
- ArcelorMittal Tailored Blanks
- JIER North America (press lines)
Recent Industry Developments in Marché nord-américain de l'emboutissage d'acier automobile
- Juillet 2026 : Stellantis a renforcé son dispositif de fabrication domestique de plusieurs milliards de dollars en ajoutant une presse de découpage de pointe à son usine de stamping de Warren (WSP) au Michigan. L'expansion augmente la capacité de stamping interne pour les fermetures de carrosserie critiques (capots, portes et hayons) dans les chaînes d'approvisionnement américaines, canadiennes et mexicaines.
- Juillet 2026 : La Hoffmann Family of Companies a finalisé l'acquisition d'Allred Metal Stamping Works, élargissant son portefeuille de fabrication lourde sur mesure et de fabrication automobile de précision.
- Mars 2026 : Magna International a lancé ses dernières plateformes de véhicules structurels multi-matériaux, introduisant des boîtiers de batteries emboutis en acier à très haute résistance hautement optimisés. Ces boîtiers offrent une protection maximale contre l'emballement thermique et les chocs pour les camionnettes nord-américaines de nouvelle génération, tout en optimisant le poids structurel.
Portée du rapport sur le marché du stamping automobile en acier en Amérique du Nord
Le périmètre du rapport comprend la Technologie (Découpage, Embossage, Matriçage, Bridage, Pliage et Autres Technologies), le Procédé (Profilage par Rouleaux, Emboutissage à Chaud, Formage de Tôle et Plus), le Type de Véhicule (Voiture Particulière et Plus), la Motorisation (Moteur à Combustion Interne et Véhicule Électrique) et le Pays (États-Unis et Plus). Les Prévisions de Marché sont Fournies en Termes de Valeur (USD).
| Découpage |
| Emboutissage |
| Frappe |
| Bridage |
| Pliage |
| Autres technologies |
| Formage par rouleau |
| Estampage à chaud |
| Formage de tôle |
| Fabrication métallique |
| Autres procédés |
| Voiture particulière |
| Véhicule utilitaire léger |
| Véhicule utilitaire lourd |
| Moteur à combustion interne (MCI) |
| Véhicule électrique (VE) |
| États-Unis |
| Canada |
| Mexique |
| Par technologie | Découpage |
| Emboutissage | |
| Frappe | |
| Bridage | |
| Pliage | |
| Autres technologies | |
| Par procédé | Formage par rouleau |
| Estampage à chaud | |
| Formage de tôle | |
| Fabrication métallique | |
| Autres procédés | |
| Par type de véhicule | Voiture particulière |
| Véhicule utilitaire léger | |
| Véhicule utilitaire lourd | |
| Par propulsion | Moteur à combustion interne (MCI) |
| Véhicule électrique (VE) | |
| Par pays | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle ampleur pourrait atteindre la demande de stamping automobile en acier en Amérique du Nord d'ici 2031 ?
Le marché devrait atteindre 24,09 milliards USD d'ici 2031, progressant à un CAGR de 3,65 % à partir de 2026.
Quel procédé de stamping connaît la croissance la plus rapide ?
L'emboutissage à chaud devrait enregistrer un CAGR de 4,69 %, porté par les pièces structurelles à haute résistance pour les plateformes de véhicules électriques et hybrides.
Pourquoi le Mexique attire-t-il de nouveaux investissements en stamping ?
Les règles de contenu de l'USMCA, les coûts de main-d'œuvre plus bas et les investissements directs étrangers font du Mexique le pôle de stamping à la croissance la plus rapide de la région avec un CAGR prévisionnel de 5,81 %.
Quelles sont les perspectives de rentabilité pour les stampeurs face à la volatilité des prix de l'acier ?
Les marges EBIT restent serrées autour de 4 à 6 % ; les fournisseurs dotés d'une automatisation par presses servo et de contrats flexibles atténuent les fluctuations des matières premières.
Comment les objectifs d'allègement des équipementiers influencent-ils le choix des matériaux ?
L'adoption de l'UHSS de 1 500 à 2 200 MPa permet une réduction de masse de 20 à 25 % sans conversions coûteuses vers l'aluminium, maintenant la domination de l'acier dans les structures critiques pour la sécurité.
Quelle est la concentration du pouvoir des fournisseurs sur ce marché ?
Le marché présente une concentration modérée, les principaux constructeurs automobiles et fournisseurs de rang 1 détenant une part significative aux côtés d'une base fragmentée de stampeurs indépendants.