
Taille et part de marché des MNO des télécommunications au Nigéria
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
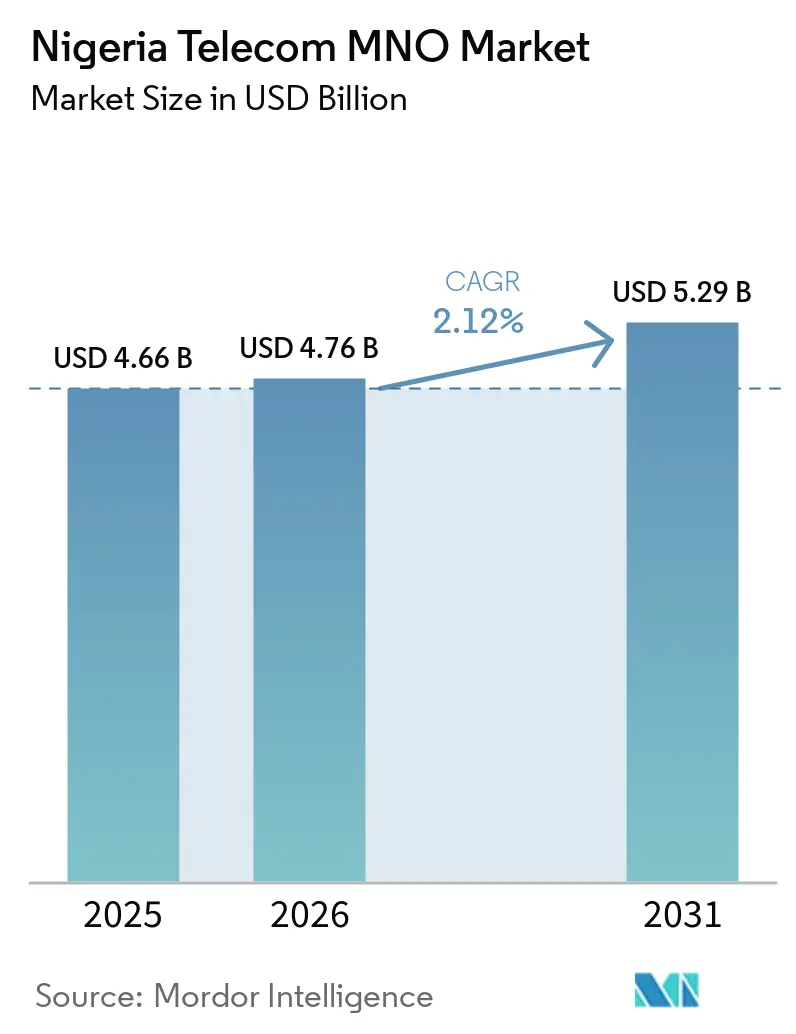
| Taille du marché de l'année de base (2025) | 4.66 Milliards de dollars |
| Taille du Marché (2026) | 4.76 Milliards de dollars |
| Taille du Marché (2031) | 5.29 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 2.12 % |
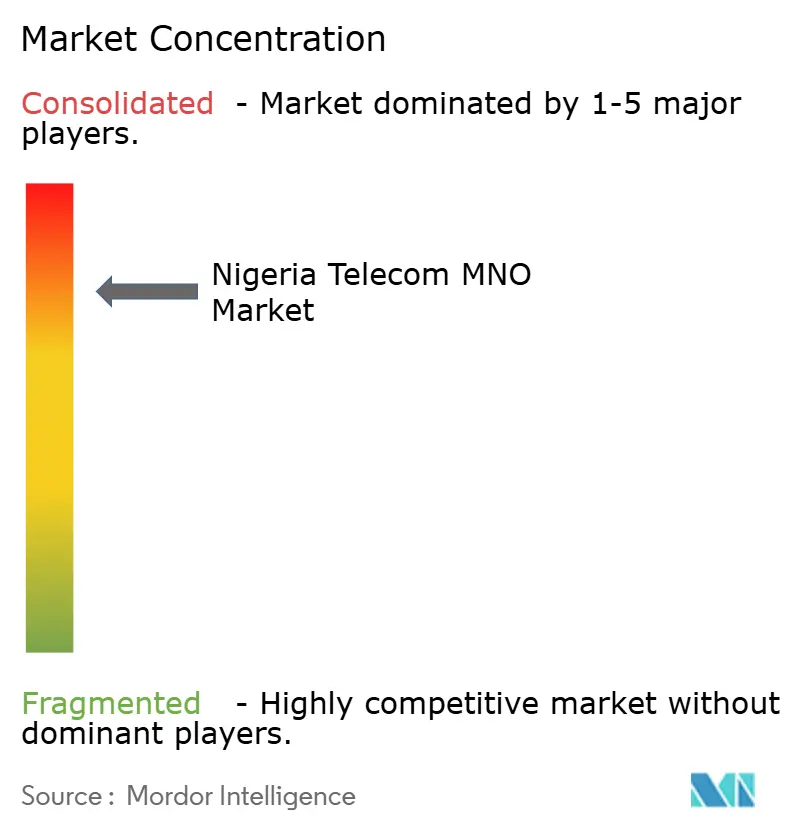
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des MNO des télécommunications au Nigéria par Mordor Intelligence
La taille du marché des MNO des télécommunications au Nigéria est estimée à 4,76 milliards USD en 2026, en progression par rapport à la valeur de 4,66 milliards USD en 2025, avec des projections atteignant 5,29 milliards USD en 2031, soit une croissance à un TCAC de 2,12 % sur la période 2026-2031. Cette trajectoire régulière reflète les réformes tarifaires qui ont conduit les opérateurs à passer de plafonds de prix défensifs vers une tarification durable, élargissant les marges brutes même lorsque la volatilité des devises étrangères compresse les coûts opérationnels. Des déploiements de fibre optique robustes dans le cadre du Projet Bridge, des déploiements 5G plus larges et des renégociations agressives de baux de tours ancrent les améliorations de la qualité de connectivité qui attirent des abonnés à plus grande valeur ajoutée. La migration rapide des espèces vers la monnaie mobile, conjuguée à la montée en puissance du streaming vidéo et du trafic de jeux vidéo, fait évoluer les mix de revenus vers des offres groupées centrées sur les données. Les accords stratégiques de partage de réseau entre les opérateurs historiques témoignent d'un environnement concurrentiel en maturité dans lequel les économies d'échelle l'emportent sur la rivalité traditionnelle, positionnant les opérateurs pour répondre à la demande croissante des entreprises en matière de liaisons à ultra-faible latence et hautement fiables.
Principaux enseignements du rapport
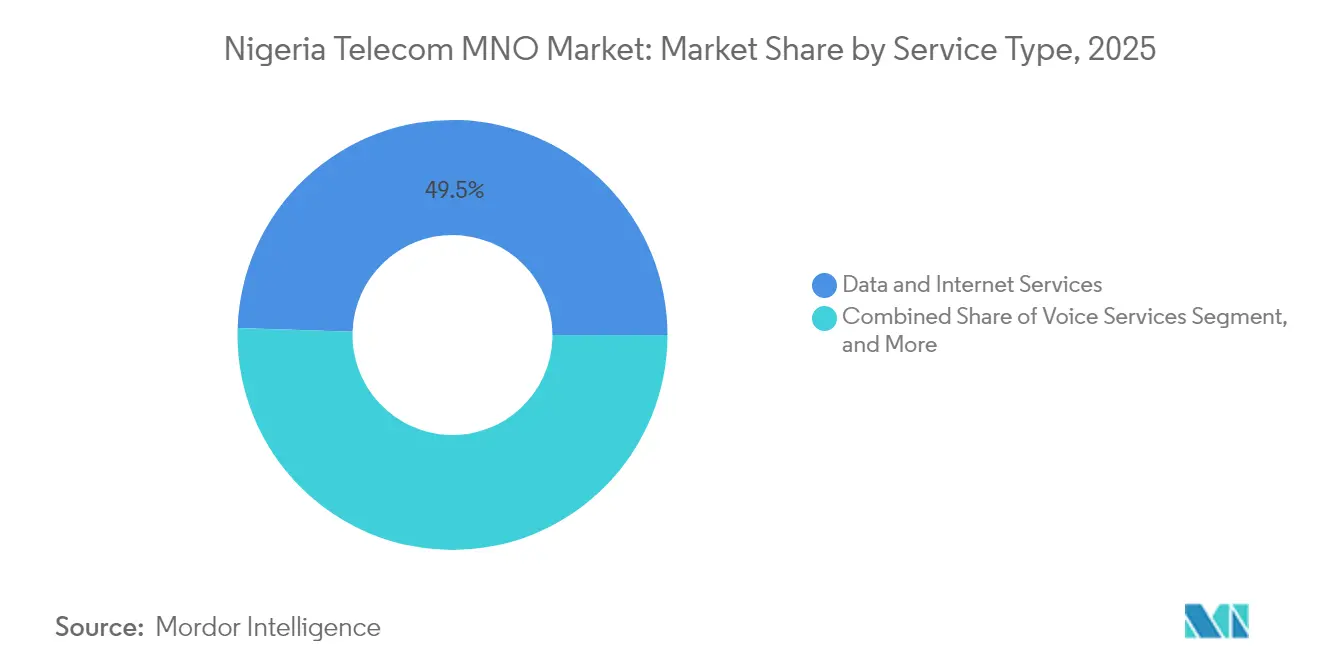
- Par type de service, les services de données et internet ont représenté 49,48 % de la part de marché des MNO des télécommunications au Nigéria en 2025.
- Les services IoT et M2M devraient se développer à un TCAC de 2,29 % jusqu'en 2031, soit la croissance la plus rapide parmi les offres de services.
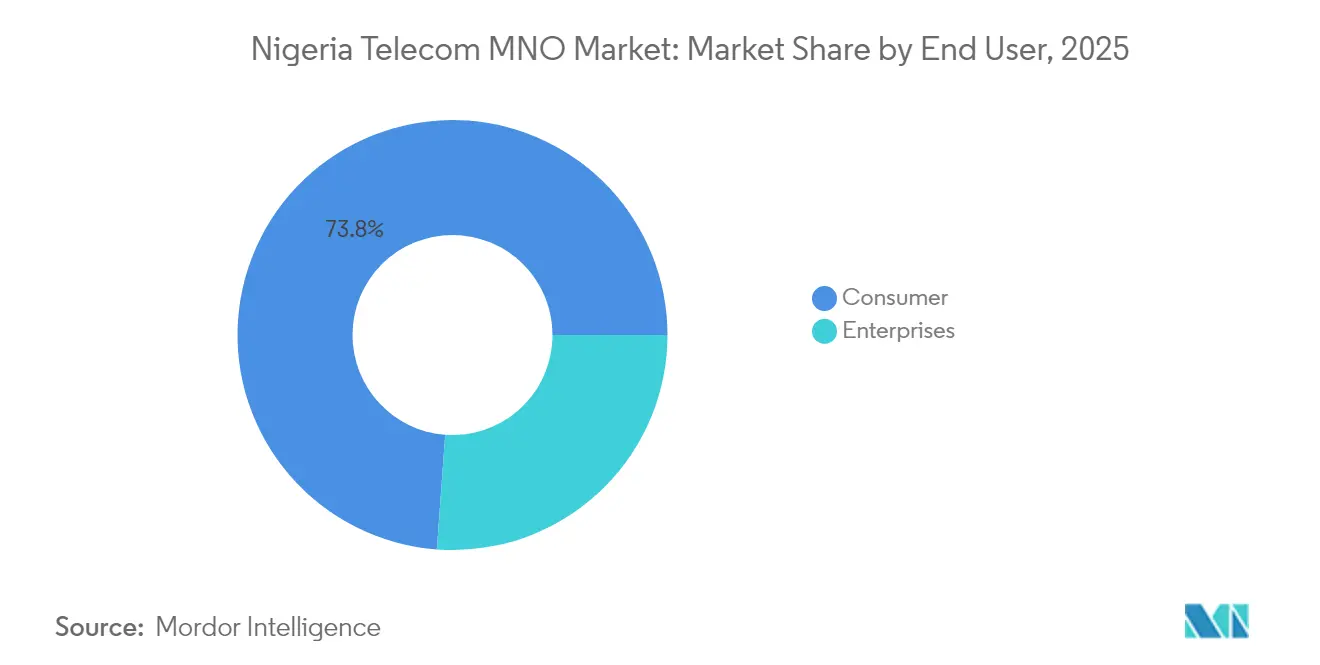
- Par utilisateur final, les abonnements grand public ont représenté 73,84 % de la part de marché des MNO des télécommunications au Nigéria en 2025.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des MNO des télécommunications au Nigéria
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante des smartphones et demande en données mobiles | +0.3% | Lagos, Abuja, Port Harcourt et autres zones urbaines à forte densité | Moyen terme (2-4 ans) |
| Plan national pour le haut débit visant 70 % de pénétration d'ici 2025 | +0.5% | À l'échelle nationale, avec priorité accordée aux zones rurales mal desservies | Court terme (≤ 2 ans) |
| Adoption rapide de la monnaie mobile et des services fintech | +0.3% | Centres commerciaux urbains à travers le Nigéria | Moyen terme (2-4 ans) |
| Attribution du spectre 5G et premiers déploiements par MTN et Airtel | +0.4% | Grandes métropoles en expansion | Long terme (≥ 4 ans) |
| Partenariats fibre-services publics réduisant les coûts de transport | +0.2% | Couloirs d'infrastructure nationaux | Long terme (≥ 4 ans) |
| Cessions-bails de tours libérant le capex pour la couverture rurale | +0.2% | Zones rurales et mal desservies | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des smartphones et demande en données mobiles
La pénétration des smartphones a atteint 58,2 % des abonnés mobiles en 2024, catalysant une hausse de 33,6 % en glissement annuel de l'utilisation moyenne des données à 10,9 Go par mois. MTN Nigeria a réduit ses dépenses opérationnelles annuelles liées aux tours de 70 millions USD grâce à une révision de l'indexation énergétique, réorientant les économies vers 2 500 nouveaux secteurs 4G.[1]Ralph Mupita, "Rapport intégré du Groupe MTN 2025," Groupe MTN, mtn.com Une croissance soutenue de 42,9 % du trafic de données a accéléré les mises à niveau du transport et engendré des dispositifs de financement d'appareils qui améliorent l'accessibilité financière des smartphones. Les services de données compensent déjà le déclin des recettes vocales, représentant 45,3 % des revenus de services au premier trimestre 2025. La forte monétisation des contenus numériques, des jeux vidéo et de la vidéo financée par la publicité laisse présager que la tarification centrée sur les données demeurera le principal levier de revenus sur le marché des MNO des télécommunications au Nigéria. [2]Isa Pantami, "Note de mise en œuvre du Projet Bridge," Ministère fédéral des Communications et de l'Économie numérique, fmcide.gov.ng
Plan national pour le haut débit visant 70 % de pénétration d'ici 2025
Le Ministère fédéral des Communications a alloué 2 milliards USD au Projet Bridge, un réseau dorsal en fibre optique de 90 000 km qui avait atteint 40 % de complétion à mi-2025. Cette initiative réduit les tarifs de transport de gros jusqu'à 35 %, ouvrant la voie aux investissements dans le dernier kilomètre par des consortiums d'opérateurs Internet régionaux. IHS Towers a ajouté 10 000 km de nouvelle fibre optique au cours de 2024, offrant des itinéraires diversifiés qui réduisent la latence pour les charges de travail en nuage. Les modèles de co-construction public-privé, combinés à des exemptions de droits de passage, ont réduit les coûts de déploiement de 18 % pour les opérateurs s'engageant à atteindre des jalons de couverture rurale. L'adoption du haut débit progresse désormais de 7,4 points de pourcentage par an, rapprochant l'objectif d'accès à 70 % et renforçant la visibilité des flux de trésorerie futurs pour les opérateurs.
Adoption rapide de la monnaie mobile et des services fintech
Les portefeuilles actifs sur la plateforme MoMo de MTN Nigeria ont bondi à 5,5 millions en 2025, soutenant une augmentation de 21,6 % des revenus fintech locaux malgré des règles KYC plus strictes. La valeur des transactions a dépassé 19 milliards USD, les montants moyens des transactions ayant augmenté à la suite des politiques de démonétisation ayant supprimé les billets de grande valeur. Les mandats d'interopérabilité de la Banque centrale ont réduit les frais de transfert inter-opérateurs de 20 %, stimulant la croissance des paiements multiplateforme. Les opérateurs s'appuient sur des couches de repli USSD pour garantir une disponibilité du service de 99,95 % lors des interruptions de données, renforçant la confiance des consommateurs. Les paiements numériques étant projetés pour remplacer 32 % du volume des espèces d'ici 2030, les gains fintech devraient constituer une couverture durable des bénéfices contre la volatilité des devises étrangères sur le marché des MNO des télécommunications au Nigéria.
Attribution du spectre 5G et premiers déploiements par MTN et Airtel
Les utilisateurs commerciaux de la 5G ont dépassé 4 millions dans les deux ans suivant le lancement, portés par les premiers déploiements dans les quartiers d'affaires de Lagos et d'Abuja. La vitesse de téléchargement médiane 5G de MTN, de 235 Mbit/s, surpasse la 4G de 6,4 fois, permettant des services d'entreprise soutenus par des accords de niveau de service, tels que la vidéosurveillance en nuage et la collaboration immersive. Airtel a signé 150 accords pilotes de réseau privé avec des industriels cherchant une latence déterministe pour l'automatisation des processus. Les règles d'utilisation du spectre obligent désormais les opérateurs à couvrir 60 % des zones de collectivités locales dans un délai de quatre ans, encourageant un partage innovant d'hôte neutre avec 9mobile. Bien que les augmentations de l'ARPU 5G grand public restent modestes, la demande d'entreprise à faible latence soutient une expansion des marges à long terme pour le marché des MNO des télécommunications au Nigéria.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Fiscalité multiple et frais réglementaires complexes | −0.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Dévaluation du naira gonflant les opex du réseau | −0.7% | À l'échelle nationale, centres de coûts indexés en USD | Court terme (≤ 2 ans) |
| Insécurité d'approvisionnement en diesel menaçant la disponibilité des tours | −0.3% | Sites de tours hors réseau et péri-urbains | Moyen terme (2-4 ans) |
| Lien plus strict SIM-NIN provoquant un désabonnement | −0.3% | Secteurs informels à l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fiscalité multiple et frais réglementaires complexes
Les titulaires de licences de télécommunications supportent 46 prélèvements fédéraux, étatiques et municipaux distincts, allant de la TVA à 7,5 % aux droits de passage qui ajoutent 0,60 USD par mètre aux déploiements de fibre optique. Bien que le gouvernement fédéral ait abandonné une proposition de taxe télécom de 5 % en septembre 2025, des exigences qui se chevauchent continuent de réduire les marges d'EBIT d'environ 200 points de base.[3]: Abigail Ogbonna, "Revue du cadre fiscal des télécommunications 2025," Commission nigériane des communications, ncc.gov.ng MTN Nigeria a contesté un redressement de TVA de 135,7 millions USD, soulignant des ambiguïtés d'audit qui découragent les entrées de capitaux. Des projets de lignes directrices d'harmonisation émanant de la Commission fédérale de la concurrence et de la protection des consommateurs visent à consolider les frais dans un guichet électronique unique, mais les calendriers restent flous. Une incertitude prolongée détourne l'attention des dirigeants des plans d'expansion du réseau et obscurcit les références de valorisation pour les nouveaux entrants potentiels dans le secteur des MNO des télécommunications au Nigéria.
Dévaluation du naira gonflant les opex du réseau
Le naira s'est établi en moyenne à 1 508 N pour 1 USD en 2024, contre 481 N l'année précédente, faisant gonfler les charges de location des tours qui sont libellées à 70 % en dollars. MTN a renégocié son contrat avec IHS Towers pour convertir les charges énergétiques en une formule mixte indexée sur le diesel, économisant 40 millions USD annuellement et introduisant des plafonds d'escalade. Les fournisseurs d'équipements cotent désormais en EUR pour échapper à la volatilité du dollar, poussant les opérateurs à augmenter leurs couvertures en monnaie locale via des contrats à terme liés aux revenus. Les fluctuations des taux de change alourdissent également les charges du service de la dette, le ratio de couverture des intérêts sectoriel tombant en dessous de 2,5 fois. La persistance de l'illiquidité des devises comprime les flux de trésorerie disponibles, retardant les déploiements 5G à l'échelle nationale et la densification de la fibre optique, essentielles aux besoins de capacité à long terme du marché des MNO des télécommunications au Nigéria.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service – La dominance des données stimule la transformation numérique
Les produits de données et internet ont représenté 49,48 % de la part de marché des MNO des télécommunications au Nigéria en 2025, alors que les opérateurs se sont réorientés vers des expériences numériques qui monétisent l'utilisation croissante des smartphones. La taille du marché des MNO des télécommunications au Nigéria pour les services de données devrait atteindre 2,75 milliards USD d'ici 2031 à un TCAC de 2,98 %, soit deux fois la vitesse de croissance des flux vocaux traditionnels. L'appétit persistant pour la vidéo à la demande et le commerce social accélère les mises à niveau de la capacité 4G dans le spectre de bande moyenne et hâte le déploiement de cœurs de réseau natifs en nuage. Les solutions IoT et M2M sont appelées à constituer le segment de revenus à la croissance la plus rapide, progressant à un TCAC de 2,29 % alors que les entreprises automatisent les chaînes d'approvisionnement, surveillent la conformité des entrepôts frigorifiques et déploient des compteurs intelligents dans les services publics municipaux.
La voix contribue encore à plus d'un milliard USD de chiffre d'affaires brut annuel, mais a reculé de 6,8 % en glissement annuel en raison de la substitution par les services OTT. Les revenus de messagerie continuent de reculer mais offrent des opportunités de vente croisée via des API de marketing basées sur RCS. La vidéo OTT, les jeux en nuage et le PayTV ont connu un regain d'intérêt après l'approbation réglementaire du zero-rating pour les contenus éducatifs, ce qui stimule l'inclusion sans cannibaliser les offres groupées premium. Les opérateurs affinent les partenariats de curation de contenus pour se différencier dans un contexte d'accès banalisé. La location de transport de gros et la revente de bande passante internationale ont collectivement amélioré les marges des autres services, fournissant des amortisseurs supplémentaires contre les chocs de devises étrangères et soutenant les ratios d'intensité du capital essentiels à la pérennité du marché des MNO des télécommunications au Nigéria.


Par utilisateur final – L'échelle grand public rencontre la croissance des entreprises
Les consommateurs représentaient 73,84 % des lignes d'abonnement en 2025 et demeurent le socle du marché des MNO des télécommunications au Nigéria. Les comptes prépayés de faible valeur dominent, mais les récentes réformes tarifaires ont créé une marge élastique pour une augmentation de l'ARPU, comme en témoigne la hausse de 28 % de l'ARPU mixte de MTN à 4 800 N au deuxième trimestre 2025. Les données démographiques jeunes de la population garantissent un vivier prévisible de primo-adoptants de smartphones, tandis que les liens avec la monnaie mobile améliorent la fidélisation. Les offres groupées convergentes incluant le microcrédit, l'assurance appareil et la musique sans publicité ont prolongé la durée de vie moyenne des clients de trois trimestres, réduisant le désabonnement induit par les vérifications d'enregistrement de SIM. La taille du marché des MNO des télécommunications au Nigéria pour les services grand public s'établissait à 3,44 milliards USD en 2025 et progresse à un TCAC de 2,02 % jusqu'en 2031.
Le segment entreprises se développe plus rapidement à un TCAC de 2,58 %, soutenu par l'externalisation en nuage, les mandats de cybersécurité et les directives de localisation des données émanant du NITDA. Les entreprises font appel aux opérateurs pour des services SD-WAN gérés, l'informatique en périphérie et des réseaux LTE privés de campus, à mesure que les charges de travail sur site migrent vers des centres de données locaux. Les revenus entreprises de MTN ont progressé de 54,7 % au premier trimestre 2025, reflétant la vente croisée de connectivité IoT dans les secteurs de l'énergie, des biens de grande consommation et de la logistique. Les opérateurs proposent désormais des tranches à faible latence déterministe aux traders financiers du quartier Marina de Lagos, offrant des accords de niveau de service différenciés tarifés avec une prime de 25 % par rapport aux ARPU haut débit. Les installations de niveau III certifiées, telles que le centre de données Dabengwa de MTN, jouent un rôle essentiel dans la captation de la demande hyperscale tout en assurant la conformité réglementaire en matière de résidence des données.
Analyse géographique
L'opportunité télécom au Nigeria est inégalement répartie entre 774 zones de gouvernement local qui varient considérablement en termes de revenus, d'alphabétisation et de fiabilité de l'alimentation électrique. Lagos et Abuja représentent 31 % des revenus du secteur et accueillent la couverture 5G la plus dense, soutenue par des ratios fibre-vers-tour atteignant en moyenne 96 %, contre seulement 31 % dans le Nord-Est rural. Ces agglomérations attirent des contrats d'entreprise allant des nœuds de commutation fintech aux plateformes de distribution de contenu médiatique, dont les objectifs de performance exigent des latences aller-retour inférieures à 15 millisecondes.
Le backbone de 90 000 km du Projet Bridge relie les communautés pétrolières sous-desservies du Delta aux centres de données nationaux, faisant baisser les prix de la bande passante de gros de 22 % et améliorant les rendements marginaux des déploiements LTE ruraux. Les incitations fédérales qui subventionnent les systèmes d'alimentation solaire hybride pour les sites hors réseau ont porté le taux de disponibilité des tours dans les zones de l'arrière-pays à 98,5 %, réduisant ainsi la fracture numérique urbain-rural. Parallèlement, la campagne d'enregistrement de la Commission nationale de gestion de l'identité a enregistré 123 millions de citoyens pour le NIN, facilitant la vérification des cartes SIM, ce qui renforce la confiance dans le réseau et soutient une croissance dynamique de la finance numérique.
Les ceintures agricoles du Nord affichent une croissance à trois chiffres du micro-crédit basé sur USSD, les petits agriculteurs accédant au crédit saisonnier via des portefeuilles mobiles. Le Delta du Niger exploite des anneaux micro-ondes à haute capacité pour relier les plateformes offshore aux centres d'opérations à terre, générant un activité de backhaul d'entreprise à forte marge. Dans le marché des opérateurs de réseau mobile des télécommunications au niger, Maradi, Zinder et Tahoua suivent, chacune affichant une densification qui prend en charge l'agrégation de porteuses et les anneaux micro-ondes à haute capacité. Par ailleurs, les corridors commerciaux transfrontaliers vers le Bénin et le Niger acheminent de plus en plus le trafic vocal international via les hôtels d'opérateurs nigérians, renforçant la position centrale du pays au sein de la carte de connectivité de l'Afrique de l'Ouest. Collectivement, ces dynamiques régionales constituent le socle de perspectives d'expansion durable pour le marché des opérateurs de réseau mobile des télécommunications au Nigeria.
Paysage réglementaire
La Nigerian Communications Commission (NCC) est le principal régulateur chargé de l'octroi des licences et de la supervision technique des opérateurs de réseaux mobiles, tandis que les questions de protection des consommateurs et de concurrence relèvent de plus en plus de la compétence croisée avec la Federal Competition and Consumer Protection Commission (FCCPC). En juillet 2026, une Federal High Court à Lagos (affaire n° FHC/L/CS/760/2026) a clarifié cette limite en confirmant la compétence de la FCCPC en matière de concurrence et de protection des consommateurs dans le prêt de temps de communication, tout en renforçant l'autorité exclusive de la NCC pour l'octroi de licences aux opérateurs de télécommunications. Ce cadrage affecte la manière dont les produits de crédit numérique liés aux opérateurs mobiles sont régis.
Les mises à jour politiques et réglementaires en 2026 portent également sur la résilience des infrastructures et la structure du secteur. La NCC fait progresser la classification des actifs de télécommunications en Infrastructure d'Information Nationale Critique (CNII) afin de renforcer la protection juridique contre le vandalisme et les coupures de fibre optique, tout en maintenant des exigences telles que l'approbation réglementaire préalable pour tout changement dans la structure actionnariale ou la propriété des entreprises de communication. L'engagement du secteur passe en grande partie par l'Association of Licensed Telecommunications Operators of Nigeria (ALTON), qui a activement plaidé pour une clarification des rôles entre agences afin d'éviter des actions répressives susceptibles de perturber l'accès et la continuité des services.
Paysage concurrentiel
Le marché des MNO des télécommunications au Nigéria fonctionne comme un oligopole mené par MTN, Airtel, Globacom et 9mobile, qui desservent ensemble 203 millions de SIM actives, représentant 96 % des connexions mobiles. MTN à lui seul détient 84,1 millions d'abonnements et a réalisé une hausse de 17 % des revenus de services au premier semestre 2025 après une refonte tarifaire qui a renforcé la rentabilité vocale. Airtel améliore l'expérience client en déployant des filtres anti-spam alimentés par l'IA qui ont réduit le trafic SMS non sollicité de 84 % en six mois. Globacom se différencie grâce à des anneaux de fibre optique nationaux qui transportent 56 % de ses radios LTE, permettant des forfaits de données à tarif fixe compétitifs dans les villes de deuxième rang.
Le partage d'infrastructure remodèle l'économie de l'investissement. Un accord de partage réciproque de RAN conclu en mars 2025 entre MTN et Airtel couvre 4 200 sites, générant des économies de capex estimées à 150 millions USD sur trois ans tout en accélérant les obligations de couverture 5G. MTN et 9mobile ont commencé des essais de partage actif de réseau en juillet 2025, permettant aux utilisateurs de 9mobile d'accéder à un réseau compatible 5G, consolidant le flux de revenus wholesale de MTN et améliorant l'utilisation du spectre. IHS Towers a renouvelé 13 500 baux de sites jusqu'en 2032, verrouillant les revenus locataires et assurant la présence à long terme des clients d'ancrage.
La libéralisation réglementaire a introduit 46 licences MVNO en 2025, encourageant des marques spécialisées telles que Telness Tech à cibler les niches de la diaspora et des PME. Bien que les MVNO contribuent aujourd'hui à moins de 1 % des SIM, leur intégration d'abord via application et leur gamification de fidélité pourraient pousser les opérateurs historiques à accélérer leur transformation numérique. L'investissement des opérateurs dans les centres de données de niveau III — illustré par l'installation Dabengwa de MTN — vise à capter les charges de travail hyperscale se relocalisent onshore en raison des règles de résidence des données. Dans l'ensemble, la coopération stratégique en matière d'infrastructure équilibre une concurrence de niveau de service qui s'intensifie, garantissant que le marché des MNO des télécommunications au Nigéria continue de délivrer de l'innovation sans sacrifier la rentabilité.
Leaders du secteur des MNO des télécommunications au Nigéria
MTN Nigeria Plc
Airtel Networks Ltd (Airtel Nigeria)
Globacom Ltd
Emerging Markets Telecommunication Services Ltd (9mobile)
Smile Communications Nigeria Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les programmes réglementaires et l'élaboration de règles en 2026 créent des marges de manœuvre pour de nouvelles offres et de nouveaux modèles opérationnels au sein du marché des opérateurs de réseaux mobiles des télécommunications au Nigeria, notamment autour de l'accès de gros, de l'inclusion numérique et des services de niveau entreprise. La feuille de route spectrale de la NCC (2026 à 2030) offre un cadre de planification des fréquences pour l'expansion des capacités, tandis que la révision par la Commission de la Politique Nationale des Télécommunications (2000) intègre l'IA, le haut débit satellitaire et l'IoT dans le programme politique. Parallèlement, l'activation des MVNO constitue une opportunité concrète : 46 licences MVNO ont déjà été délivrées à travers les niveaux opérationnels, et la révision en cours par la NCC des règles commerciales des MVNO contribue à ancrer une voie permettant aux marques axées sur les applications (diaspora, PME et offres liées au contenu) de développer des propositions de niche sur les réseaux des opérateurs historiques plutôt que de dupliquer l'infrastructure radio.
Les initiatives du côté de la demande soutiennent également la traction pour les offres axées sur les données et la couverture des campus. L'orientation soutenue par la NCC vers un accès à tarif zéro aux plateformes éducatives, associée aux efforts d'inclusion numérique tels que le Universal Service Provision Fund (USPF) et les Parcs Numériques dans les établissements d'enseignement supérieur, est liée à la croissance du trafic dans les segments de l'apprentissage et des jeunes. Cela offre également aux opérateurs un canal pour proposer un accès aux données abordable, un enrôlement lié à l'identité et des partenariats fintech. Par ailleurs, la protection des infrastructures liée au statut CNII renforce l'argument commercial en faveur d'investissements plus importants dans la fibre et le backhaul dans le cadre de programmes tels que Project Bridge, complétant les stratégies de partage de réseau entre opérateurs historiques et améliorant l'économie de l'extension d'une couverture de meilleure qualité au-delà de Lagos et d'Abuja.
Développements récents du secteur
- Juillet 2026 : la NCC a tenu une séance d'enquête publique le 9 juillet 2026 à l'annexe du siège de la NCC concernant le projet de règles commerciales des MVNO. Cet événement témoigne de l'engagement du régulateur dans ce segment en évolution et pourrait façonner l'intégration des MVNO dans les licences et l'accès au marché.
- Juin 2026 : la NCC et la Corporate Affairs Commission (CAC) ont mis en œuvre une directive conjointe exigeant que les entreprises de communication titulaires de licences obtiennent une lettre de non-objection de la NCC avant de finaliser tout transfert d'actions ou toute restructuration de propriété impliquant 10 % ou plus du capital social. Cette règle renforce la surveillance des changements de propriété, ce qui pourrait affecter l'activité de fusion et la consolidation du marché.
- Juin 2026 : la NCC a entamé une révision complète des tarifs de terminaison mobile, la première depuis 2018, en nommant KPMG pour conduire un processus de consultation de quatre mois afin d'évaluer les modèles de coûts pour l'USSD, les SMS A2P et la tarification des MVNO. Cette révision vise à clarifier les signaux de prix et l'alignement des coûts de service à travers les interconnexions, influençant la dynamique concurrentielle.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché est défini comme la valeur des services de télécommunications fournis au Nigeria, capturée à travers les revenus des opérateurs liés à la voix, aux données, à la messagerie et aux services de connectivité associés utilisés par les consommateurs et les entreprises.
Exclusions du périmètre : Nous excluons les ventes de combinés et d'appareils, les revenus purement logiciels informatiques et la production de médias non télécom, même si ceux-ci peuvent influencer l'utilisation des données.
Aperçu de la segmentation
- Revenus globaux des télécommunications et ARPU
- Type de service
- Services vocaux
- Services de données et internet
- Services de messagerie
- Services IoT et M2M
- Services OTT et PayTV
- Autres services (services à valeur ajoutée, itinérance et services internationaux, services aux entreprises et services wholesale, etc.)
- Utilisateur final
- Entreprises
- Consommateurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à définir les limites strictes du marché et à constituer des séries d'entrées fiables avant toute prévision. Nous nous sommes appuyés sur des statistiques télécom publiques et des communications réglementaires pour comprendre les niveaux d'abonnés, la composition des services et les indicateurs de qualité qui influencent les dépenses.
Les sources utilisées comprenaient des publications officielles telles que la Commission nigériane des communications (y compris les statistiques sectorielles et les rapports de performance), le Bureau national des statistiques, la Banque centrale du Nigeria pour le contexte des changes et de l'inflation, l'Union internationale des télécommunications pour des indicateurs télécom comparables, et les séries macroéconomiques de la Banque mondiale qui aident à normaliser la demande. Nous avons également examiné les dépôts d'opérateurs, les présentations aux investisseurs, la couverture de presse réputée, et avons utilisé des abonnements payants pour les données financières des entreprises, les actualités et données financières, les recherches de brevets le cas échéant, et le contexte des importations et exportations au niveau des expéditions pour les équipements réseau lorsque cela étayait les hypothèses de coûts et de déploiement. Les sources mentionnées sont données à titre indicatif, et de nombreuses autres références publiques et propriétaires ont été utilisées pour la collecte de données, la vérification croisée et la clarification.
Entretiens primaires et enquêtes
Au Nigeria, les entretiens avec les opérateurs télécom, les spécialistes des infrastructures, les acheteurs d'entreprise, les participants aux canaux de distribution et les régulateurs permettent de clarifier les lignes actives, l'utilisation par connexion, l'ARPU, les tarifs, le taux de désabonnement, le trafic de données et les revenus des services. Les discussions avec des experts et les enquêtes aident également à combler les retards dans les rapports publics. Lorsque les réponses sont contradictoires, les hypothèses pertinentes sont revérifiées avant que les résultats finaux ne soient triangulés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs de moindre envergure : 25 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante axée sur le marché, dans laquelle la base d'abonnés, le comportement des SIM actives et les tendances d'utilisation des services sont traduits en pools de revenus pour la voix et les données, puis ajustés en fonction des réalités tarifaires propres au Nigeria. Pour rester ancré dans la réalité, des approximations ascendantes sélectives sont utilisées comme vérifications, telles que les agrégations de revenus des opérateurs issues des communications publiques, des tests de cohérence ARPU x abonnés par échantillonnage, et des retours des canaux de distribution sur les évolutions des prix des forfaits.
Les principaux intrants qui façonnent le modèle comprennent les abonnés télécom et les indicateurs haut débit déclarés, la direction de la croissance du trafic de données, les réinitialisations des tarifs et des prix des forfaits, la migration des offres voix traditionnelles vers des plans à forte composante données, et les signaux d'expansion du réseau tels que les déploiements 4G et 5G et l'avancement du réseau dorsal en fibre. Pour les prévisions, une analyse de scénarios est appliquée afin que les évolutions macroéconomiques telles que la volatilité des changes et l'inflation puissent se refléter dans différentes trajectoires d'ARPU, puis la vision finale est alignée sur ce que les praticiens considèrent comme réaliste pour le Nigeria. Lorsqu'une donnée est manquante ou incohérente, elle est comblée à l'aide des tendances des périodes adjacentes et vérifiée par rapport aux totaux de revenus réglementaires afin que les lacunes ne gonflent pas silencieusement le résultat.
Validation des données et cycle de mise à jour
La validation est effectuée par plusieurs vérifications afin que le chiffre final reste lié aux signaux observables du marché. Les résultats sont comparés à des indicateurs indépendants tels que la direction des revenus déclarés par le régulateur, les évolutions du nombre d'abonnés et les actions tarifaires connues, puis les écarts sont examinés avant validation finale.
Nous effectuons également des contrôles d'anomalies sur les variations d'une année sur l'autre au niveau des services, suivis d'une étape de révision interne où les hypothèses et les calculs sont revérifiés par un second analyste. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, tels que des modifications tarifaires majeures ou des changements macroéconomiques ayant un impact sur la conversion en USD. Avant la livraison, une passe finale est effectuée afin que les clients reçoivent une vue actualisée reflétant les informations les plus récentes disponibles.
Comparaison du dimensionnement du marché télécom au Nigeria par Mordor Intelligence avec d'autres estimations publiées
Les différentes tailles de marché publiées pour les télécommunications au Nigeria divergent souvent parce qu'elles ne s'accordent pas sur les revenus comptabilisés et sur la manière dont les valeurs en monnaie locale sont converties en USD pour une année donnée. L'écart peut sembler important même lorsque la performance sous-jacente des opérateurs est similaire, en particulier dans les périodes de fluctuation des changes et de réinitialisations tarifaires.
Les principaux facteurs sont généralement le calendrier et le périmètre, par exemple si un chiffre suit le reporting annuel du régulateur ou un modèle d'année de prévision, s'il mélange les revenus des services des opérateurs avec la location d'infrastructures, et si l'ARPU est projeté en utilisant une tarification fixe ou un chemin d'ajustement tarifaire par paliers. En fixant le calendrier des changes à l'année indiquée, en examinant la progression de l'ARPU après les actions tarifaires connues et en revalidant les intrants clés selon un calendrier de mise à jour défini, Mordor Intelligence réduit le bruit qui peut provenir de taux de conversion obsolètes ou d'hypothèses de prix non testées.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,76 milliards USD (2026) | |
| Association sectorielle A | 5,11 milliards USD (2024) | Construit à partir des revenus en naira déclarés par le régulateur et convertis en USD à un taux ponctuel, ce qui peut diverger d'une conversion sur l'année moyenne et ne correspond pas clairement à la composition des services de l'année de prévision utilisée dans les modèles des opérateurs. |
| Base de données sectorielle B | 2,70 milliards USD (2024) | Applique souvent un périmètre de services plus étroit et peut traiter différemment certaines parties de la connectivité d'entreprise, des recettes liées aux infrastructures ou certaines lignes à valeur ajoutée, ce qui réduit le pool de revenus capturés même si les indicateurs d'abonnés sont similaires. |
La comparaison montre que le calendrier, le traitement des devises et ce qui est comptabilisé comme revenu de service télécom expliquent la majeure partie des différences entre les chiffres. Notre approche reste reproductible car chaque étape est ancrée dans des années déclarées, des signaux observables d'abonnés et de tarification, et des vérifications croisées qui limitent la surestimation lorsqu'une série de données évolue fortement.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des télécommunications au Nigéria ?
La taille du marché des télécommunications au Nigéria est de 4,76 milliards USD en 2026.
À quelle vitesse le secteur va-t-il croître au cours des cinq prochaines années ?
Il devrait se développer à un TCAC de 2,12 %, atteignant 5,29 milliards USD d'ici 2031.
Quelle catégorie de services génère le plus de revenus ?
Les services de données et internet sont en tête avec une part de marché de 49,48 % en 2025.
Quel segment affiche les meilleures perspectives de croissance ?
La connectivité IoT et M2M devrait croître à un TCAC de 2,29 % jusqu'en 2031.
Quelle est l'ampleur de l'opportunité pour les entreprises ?
La connectivité d'entreprise devrait enregistrer un TCAC de 2,58 % à mesure que les entreprises nigérianes numérisent leurs opérations.
Quel rôle jouera la 5G dans les années à venir ?
Plus de 4 millions d'abonnés 5G existent déjà, et les modèles de partage d'infrastructure accélèrent la couverture nationale, en particulier pour les applications d'entreprise.
Dernière mise à jour de la page le:


