
Taille et parts du marché des triglycérides à chaîne moyenne (MCT)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.66 Milliards de dollars |
| Taille du Marché (2031) | 2.46 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.09 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des triglycérides à chaîne moyenne (MCT) par Mordor Intelligence
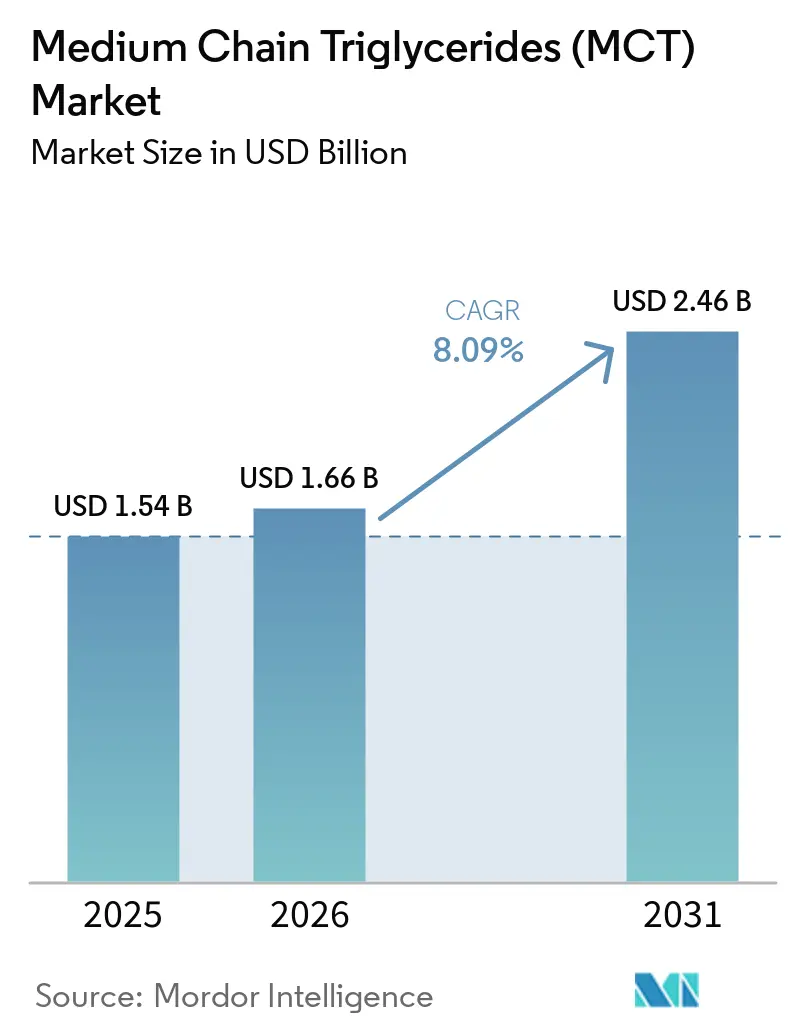
La taille du marché des triglycérides à chaîne moyenne devrait croître de 1,54 milliard USD en 2025 à 1,66 milliard USD en 2026 et devrait atteindre 2,46 milliards USD d'ici 2031, à un CAGR de 8,09 % sur la période 2026-2031. La croissance est portée par l'élargissement des usages en nutrition sportive, les régimes cétogènes, les préparations infantiles premium et les systèmes d'administration de médicaments à base de lipides. Les formats liquides, notamment ceux issus de l'huile de coco, sous-tendent l'adoption grand public car ils se mélangent facilement aux aliments et aux boissons tout en fournissant une énergie rapide et digestive. Les formulateurs pharmaceutiques valorisent la voie d'absorption par la veine porte des triglycérides à chaîne moyenne (MCT), qui améliore la biodisponibilité des principes actifs peu solubles, et les marques cosmétiques apprécient leur texture légère et leur positionnement « étiquette propre ». Les stratégies côté offre se concentrent désormais sur la diversification des sources — notamment vers l'huile de palmiste certifiée et les cultures oléagineuses émergentes — pour se couvrir contre les fluctuations de prix liées au climat, tandis que les investissements technologiques portent sur l'amélioration de la pureté et les mélanges d'acides gras sur mesure. L'intensité concurrentielle reste modérée à mesure que les acteurs intégrés verticalement augmentent leur production, tandis que les innovateurs de niche obtiennent des contrats premium en nutrition clinique et en cosmétiques de spécialité.
Principaux enseignements du rapport
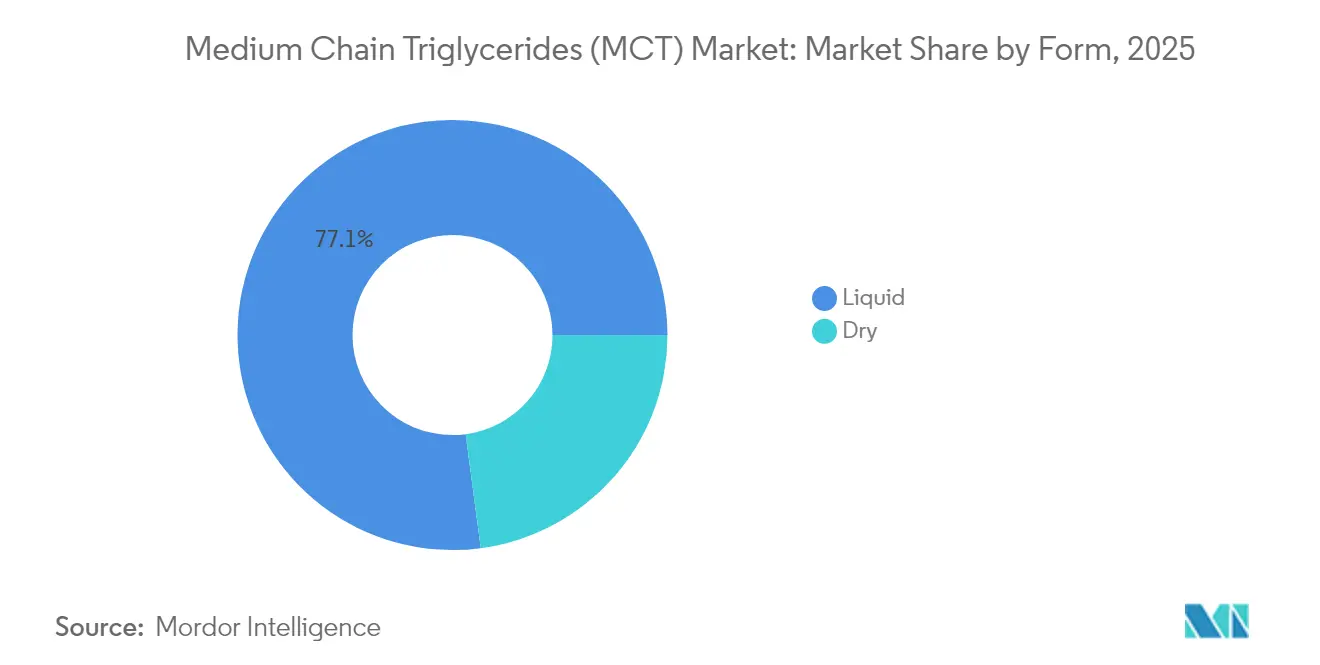
- Par forme, les produits liquides détenaient 77,10 % de la part de marché des triglycérides à chaîne moyenne en 2025 et devraient progresser à un CAGR de 8,74 % jusqu'en 2031.
- Par source, l'huile de coco représentait 75,60 % de la part de marché des triglycérides à chaîne moyenne en 2025, tandis que l'huile de palmiste devrait progresser à un CAGR de 8,56 % jusqu'en 2031, le plus rapide parmi toutes les catégories de matières premières.
- Par type d'acide gras, l'acide caprylique détenait 65,30 % de la taille du marché des triglycérides à chaîne moyenne en 2025 et est en voie de croître à un CAGR de 8,61 % jusqu'en 2031.
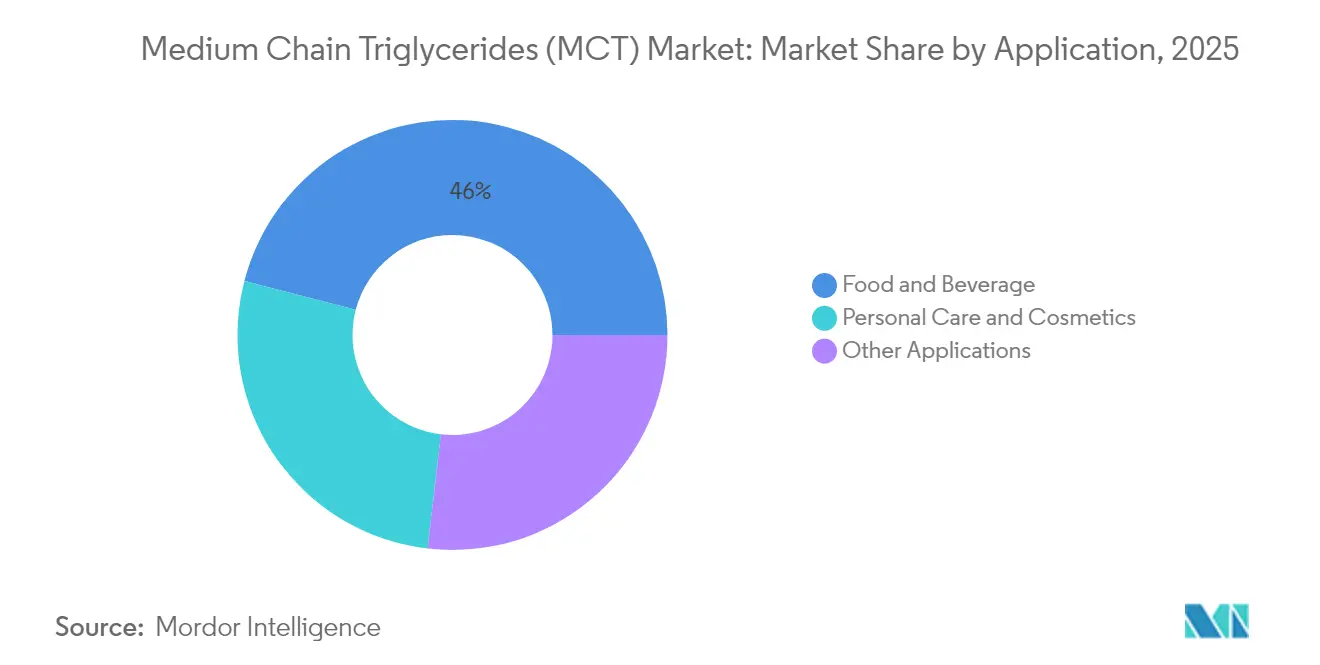
- Par application, l'alimentation et les boissons ont généré 45,95 % du chiffre d'affaires en 2025 et devraient enregistrer un CAGR de 8,21 % durant 2026-2031.
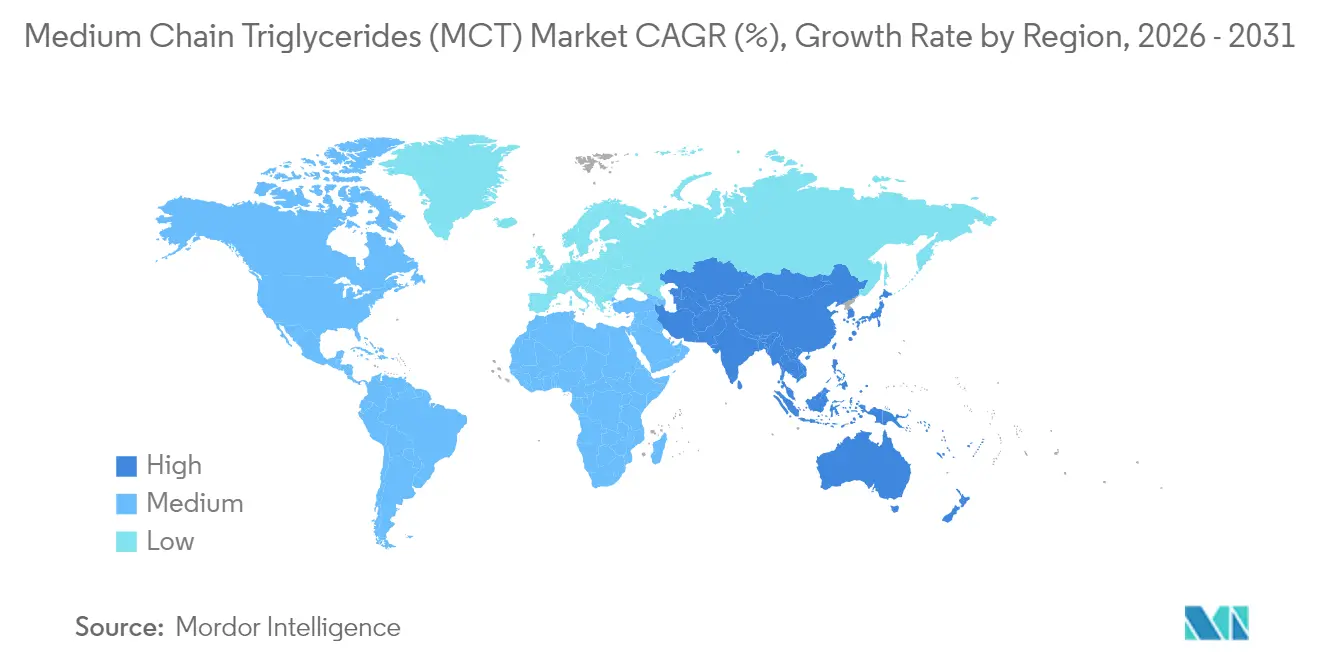
- Par géographie, l'Amérique du Nord détenait 37,90 % du chiffre d'affaires en 2025. L'Asie-Pacifique est en passe de croître à un CAGR de 8,76 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des triglycérides à chaîne moyenne (MCT)
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Utilisation croissante des triglycérides à chaîne moyenne (MCT) en nutrition sportive et de performance | +1.80% | Mondial, avec l'Amérique du Nord et l'Europe en tête de l'adoption | Moyen terme (2-4 ans) |
| Adoption croissante des régimes cétogènes et pauvres en glucides | +1.50% | Amérique du Nord et Europe au cœur, expansion vers les centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion dans les applications de soins personnels et cosmétiques | +1.20% | Mondial, avec des segments premium sur les marchés développés | Long terme (≥ 4 ans) |
| Les triglycérides à chaîne moyenne (MCT) dans les systèmes d'administration de médicaments à base de lipides | +0.90% | Marchés réglementés en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Demande de préparations infantiles premium en Asie | +1.10% | Asie-Pacifique au cœur, notamment la Chine, l'Inde et l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Utilisation croissante en nutrition sportive et de performance
Les athlètes remplacent de plus en plus les graisses à longue chaîne et les glucides simples par des gels, shots et poudres enrichis en triglycérides à chaîne moyenne (MCT), car les huiles à dominance caprylique génèrent des corps cétoniques en quelques minutes, soutenant l'endurance sans pic glycémique. Des travaux cliniques chez les personnes âgées montrent qu'une supplémentation quotidienne en triglycérides à chaîne moyenne (MCT) améliore la qualité musculaire tout en réduisant l'oxydation du glucose, laissant entrevoir des bénéfices croisés pour la récupération et le vieillissement en bonne santé[1]Tatsushi Mutoh, "Les compléments alimentaires à base de triglycérides à chaîne moyenne réduisent le métabolisme du glucose," Nutrients, mdpi.com . Des recherches indiquent qu'une part significative des acheteurs de nutrition sportive sont prêts à payer une prime pour des lipides d'origine unique et identifiables, alignés avec les régimes à étiquette propre. Les propriétaires de marques indiquent désormais des ratios de longueur de chaîne spécifiques sur les allégations en face avant pour différencier les profils de performance, poussant les transformateurs vers des spécifications de fractionnement et de pureté plus strictes. Les sous-traitants nord-américains signalent une croissance à deux chiffres des commandes de boissons prêtes-à-boire cétogènes qui reposent sur les triglycérides à chaîne moyenne (MCT) liquides pour une texture en bouche agréable et une stabilité en rayon. Les chaînes d'approvisionnement durables en huile de palmiste certifiées RSPO sont mobilisées pour maîtriser les coûts tout en atteignant les objectifs environnementaux, sociaux et de gouvernance (ESG) dans les gammes de produits destinées aux athlètes.
Adoption croissante des régimes cétogènes et pauvres en glucides
L'intérêt généralisé pour l'alimentation cétogène remodèle les rayons des épiceries à mesure que les consommateurs recherchent des ingrédients qui élèvent rapidement les corps cétoniques circulants. La tricaprylique à dominance caprylique offre la réponse cétogène la plus efficace comparée à l'huile de coco traditionnelle, renforçant sa dominance dans les gouttes et shots concentrés[2]Lucia Gabriny, "Huile MCT d'origine coco : ses bénéfices potentiels pour la santé au-delà de l'huile de coco traditionnelle," Springer, springer.com . Les professionnels de santé prescrivent désormais des plans de repas enrichis en triglycérides à chaîne moyenne (MCT) aux patients épileptiques, car les formulations à base de triglycérides à chaîne moyenne permettent une prise en glucides plus élevée que les protocoles cétogènes classiques sans compromettre le contrôle des crises. Les influenceurs de recettes sur les réseaux sociaux amplifient cet aval clinique, accélérant la pénétration dans les foyers aux États-Unis, au Canada et en Europe occidentale. Les consommateurs urbains asiatiques rejoignent la tendance à mesure que les plateformes de commerce électronique associent l'huile de triglycérides à chaîne moyenne (MCT) à des fibres de glucomannane dans des packs de démarrage pauvres en glucides, incitant les raffineurs régionaux à ajouter des UGS plus petites et des variantes aromatisées. Cette évolution alimentaire soutient une demande de base robuste et atténue la saisonnalité, ancrant les flux de revenus des producteurs intégrés verticalement.
Expansion dans les applications de soins personnels et cosmétiques
Les formulateurs cosmétiques valorisent les triglycérides à chaîne moyenne (MCT) pour leur profil sensoriel à absorption rapide et non gras, ainsi que pour leur capacité à solubiliser des principes actifs liposolubles tels que le rétinol et la CoQ10. De nouveaux mélanges émollients combinent des fractions C8/C10 avec des esters naturels pour créer des huiles visage légères comme l'eau qui retiennent l'humidité sans obstruer les pores, une exigence clé pour les consommateurs sujets aux imperfections. Dans les gammes anti-âge, les triglycérides à chaîne moyenne (MCT) servent de vecteurs pour les peptides stimulant le collagène, améliorant la pénétration dermique et l'efficacité des produits. Les réglementations beauté propre dans l'Union européenne — qui restreignent certaines silicones — poussent les marques vers des bases lipidiques biodégradables, et les triglycérides à chaîne moyenne (MCT) issus de palmiste certifié durable répondent à ce critère. La marge supplémentaire est substantielle : les prix unitaires des triglycérides à chaîne moyenne (MCT) de qualité cosmétique sont supérieurs de 25 à 35 % à ceux de qualité alimentaire, soutenant les investissements en capitaux dans l'ultra-raffinage et la technologie de désodorisation. La croissance à long terme est attendue des produits hybrides soin de la peau-nutraceutiques tels que les gouttes de beauté comestibles, brouillant la frontière entre les formats topiques et ingérables.
Les triglycérides à chaîne moyenne (MCT) dans les systèmes d'administration de médicaments à base de lipides
Les innovateurs pharmaceutiques se tournent vers les triglycérides à chaîne moyenne (MCT) lorsqu'ils sont chargés d'améliorer la solubilité des principes actifs pharmaceutiques (API) lipophiles. Les systèmes d'auto-émulsification pour l'administration de médicaments (SEDDS) contenant des huiles C8/C10 de haute pureté ont triplé la biodisponibilité orale de composés tels que la CoQ10 dans des essais de phase II. Les dépôts de brevets pour des compositions d'hormones stéroïdiennes solubilisées dans des huiles de triglycérides à chaîne moyenne (MCT) ont régulièrement augmenté, soulignant le rôle de la molécule à la fois comme vecteur et comme amplificateur de perméabilité. Les organisations de développement et de fabrication sous contrat (CDMO) nord-américaines maintiennent désormais des cuves dédiées aux triglycérides à chaîne moyenne (MCT) de qualité pharmaceutique, exempts de résidus de pesticides et de contaminants 3-MCPD, pour satisfaire aux directives strictes de la Food and Drug Administration (FDA) américaine. À mesure que les pipelines biologiques s'étoffent, la demande de nanoparticules lipidiques intégrant des triglycérides à longueur de chaîne contrôlée est en passe d'augmenter, étendant la pertinence des triglycérides à chaîne moyenne (MCT) au-delà de l'administration de petites molécules. Les approbations européennes de nouveaux aliments permettant l'utilisation des triglycérides à chaîne moyenne (MCT) comme agent de normalisation pour les bioactifs simplifient davantage les voies réglementaires pour les produits combinés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'huile de coco et de l'huile de palmiste | -1.40% | Mondial, avec les régions productrices d'Asie-Pacifique les plus touchées | Court terme (≤ 2 ans) |
| Disponibilité de lipides fonctionnels alternatifs | -0.80% | Amérique du Nord et Europe où l'innovation est concentrée | Moyen terme (2-4 ans) |
| Coûts de certification de durabilité pour l'approvisionnement en palmiste | -0.60% | Chaînes d'approvisionnement mondiales avec un accent sur la conformité réglementaire de l'Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'huile de coco et de l'huile de palmiste
Les chocs d'approvisionnement liés aux conditions météorologiques font fréquemment monter les prix des matières premières. Des modélisations statistiques montrent qu'une hausse de 1 % du prix de l'huile de palmiste peut accroître la demande d'huile de coco de 1,89 % alors que les acheteurs substituent l'un à l'autre, amplifiant la volatilité. Des précipitations irrégulières en Indonésie et en Malaisie, les deux piliers de l'offre en huile de palme, déprime les rendements en régimes de fruits frais et se répercute sur les prix des oléochimiques raffinés. De tels pics compriment les marges brutes des raffineurs de triglycérides à chaîne moyenne (MCT) qui opèrent sur des contrats à prix fixe de trois mois avec les fabricants alimentaires. L'intégration verticale dans les plantations offre une couverture naturelle, mais les petits transformateurs sans superficie doivent recourir à des produits dérivés financiers ou à des accords d'approvisionnement à long terme, ce qui peut alourdir les besoins en fonds de roulement.
Disponibilité de lipides fonctionnels alternatifs
Les lipides structurés et les huiles issues de la fermentation présentent des vents contraires concurrentiels. Les émulsions de graisses intelligentes conçues par des sociétés biotechnologiques européennes réduisent les graisses saturées jusqu'à 50 % tout en conservant la texture en bouche appréciée dans les viandes végétales, remettant en question la position des triglycérides à chaîne moyenne (MCT) dans cette catégorie. Les huiles d'oméga-3 dérivées des microalgues séduisent les consommateurs soucieux de la durabilité et offrent une stabilité à l'oxydation similaire dans les boissons à longue conservation. Les mélanges de triacylglycérols à chaîne moyenne et longue (MLCT) optimisent la densité énergétique et la digestion des lipides dans les boissons de nutrition médicale, empiétant sur le territoire traditionnel des triglycérides à chaîne moyenne (MCT)[3]Xingguo Wang, "Triacylglycérol à chaîne moyenne et longue : préparation, bénéfices pour la santé," Annual Review of Food Science and Technology, annualreviews.org . À mesure que les pipelines de recherche et développement (R&D) s'élargissent, les formulateurs peuvent réduire les niveaux d'inclusion des triglycérides à chaîne moyenne (MCT), limitant la croissance en volume, bien que les avantages bien établis des données cétogènes et cliniques tempèrent le risque de substitution totale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme : La dominance du liquide stimule la pénétration du marché
Les produits liquides représentaient 77,10 % des ventes en 2025, une avance significative qui s'élargira à mesure que les marques de boissons sportives, de café prêt-à-boire (RTD) et de nutrition médicale préfèrent les formats versables pour une dispersion rapide. Le sous-segment liquide devrait croître à un CAGR de 8,74 %, surpassant les poudres. Les ampoules unitaires ciblant les athlètes d'endurance illustrent la tendance : les formulateurs obtiennent des profils isotoniques sans émulsifiants, préservant la simplicité de l'étiquette. En revanche, les poudres répondent aux besoins des barres, mélanges de boulangerie et sachets, où la faible humidité et la longue durée de conservation sont essentielles. Les avancées en séchage par atomisation et en encapsulation ont considérablement amélioré la capacité de chargement en huile, réduisant le coût par gramme de lipide actif. Cependant, des défis tels que la densité apparente et les limitations de texture en bouche continuent de confiner ces poudres à des applications spécialisées. Des innovations telles que les granulés agglomérés avec des vecteurs à base de lécithine pourraient élargir la pénétration dans les boissons instantanées.


Par source : La position dominante de l'huile de coco face au défi de l'huile de palmiste
L'huile de coco a conservé une part de 75,60 % en 2025 grâce à la perception positive des consommateurs et aux chaînes d'approvisionnement bien établies aux Philippines, en Indonésie et en Inde. Cette domination masque des gains rapides de l'huile de palmiste : cette dernière est prévue à un CAGR de 8,56 %. Les raffineurs malaisiens investissent dans le fractionnement en milieu de chaîne pour fournir des coupes C8/C10 de qualité pharmaceutique, érodant les préjugés des propriétaires de marques. Les matières premières alternatives comme la macauba et les esters synthétiques attirent l'attention en raison de leurs rendements résilients face au climat, malgré une adoption limitée. Les multinationales expérimentent des stratégies d'approvisionnement multi-sources pour se couvrir contre les risques climatiques et harmoniser les spectres d'acides gras, signe que la diversification de l'approvisionnement deviendra la norme d'ici la fin de la décennie.
Par type d'acide gras : L'acide caprylique maintient son avantage thérapeutique
L'acide caprylique a représenté 65,30 % du chiffre d'affaires en 2025 et maintiendra sa position dominante car il génère la réponse cétonique plasmatique la plus élevée, un argument de vente clé pour les compléments cétogènes. Les concentrés C8 premium sont tarifés 30 à 35 % au-dessus des mélanges C8/C10 classiques, mais la demande reste soutenue dans les circuits d'alimentation médicale. Les triglycérides capriques offrent une courbe d'énergie plus lente et soutenue, appréciée dans les boissons de récupération, tandis que les propriétés antimicrobiennes de l'acide laurique le maintiennent pertinent dans les crèmes dermatologiques et les bains de bouche. L'utilisation de l'acide caproïque reste marginale en raison de ses inconvénients sensoriels, bien que les développeurs pharmaceutiques l'utilisent dans des capsules à masquage de goût pour les formules pédiatriques destinées aux maladies de stockage du glycogène. Les fournisseurs affinent la distillation fractionnée et l'évaporation à court trajet pour personnaliser les ratios de longueur de chaîne, ouvrant la voie à des mélanges sur mesure pour des résultats ciblés.
Par application : Le segment alimentation et boissons face à une pression de diversification
La taille du marché des triglycérides à chaîne moyenne (MCT) pour l'alimentation et les boissons devrait croître à un CAGR de 8,21 % à mesure que les grandes marques lancent des produits cétogènes grand public. Néanmoins, sa part diminuera légèrement à mesure que les segments à haute marge — cosmétiques et produits pharmaceutiques — se développent plus rapidement. Dans le secteur de la beauté, les triglycérides à chaîne moyenne (MCT) permettent des baumes nettoyants transparents et des sérums sans silicone qui résonnent avec les consommateurs éco-responsables. L'adoption pharmaceutique dépend des systèmes d'administration protégés par brevet et des régimes nutritionnels pour maladies rares, qui commandent tous deux des prix de transfert premium. Les usages industriels — encres, lubrifiants et agrochimiques — constituent des débouchés stables mais à faible croissance, absorbant principalement les coupes de moindre pureté qui s'accumulent lors des cycles de production de haute qualité.
Analyse géographique
L'Amérique du Nord a capté 37,90 % du chiffre d'affaires en 2025. La région bénéficie de réglementations GRAS (Généralement Reconnu comme Sûr) bien définies de la Food and Drug Administration (FDA), permettant une adoption rapide toutes catégories confondues. Les réglementations canadiennes sur les aliments fonctionnels simplifient également le lancement de compléments à base de triglycérides à chaîne moyenne (MCT), consolidant le leadership régional.
L'Asie-Pacifique est le territoire à la croissance la plus rapide avec un CAGR de 8,76 %. La politique de double circulation de la Chine encourage la production nationale d'oléochimiques à haute valeur ajoutée, catalysant des investissements tels que l'expansion de la raffinerie de KLK à Jiangsu. La hausse des taux de natalité en Inde et en Indonésie soutient une demande robuste en préparations infantiles, tandis que le vieillissement de la population japonaise alimente la consommation de nutrition clinique. Les droits de douane à l'importation sur l'huile de coco raffinée ont été réduits au Viêt Nam et en Thaïlande en 2024, facilitant les échanges intra-ASEAN et réduisant les coûts à l'arrivée pour les mélangeurs locaux.
L'Europe maintient un marché axé sur la technologie. L'Allemagne, la France et le Royaume-Uni s'approvisionnent en triglycérides à chaîne moyenne (MCT) de haute pureté pour les plateformes d'administration de médicaments et les cosméceutiques. Les approbations de nouveaux aliments de l'Union européenne en 2024 consolident la certitude réglementaire, mais la prochaine réglementation sur la déforestation soulève des obstacles de conformité pour les matières à base de palmiste non ségrégées ; en conséquence, les fournisseurs accélèrent le déploiement de systèmes de traçabilité par satellite. Les transformateurs d'Europe de l'Est importent de plus en plus d'huile de coco brute via le corridor de la mer Noire, puis fractionnent en interne pour contourner les surcoûts RSPO, une tactique qui réduit les coûts mais exige des audits de durabilité internes rigoureux.
L'Amérique du Sud affiche une croissance régulière à mesure que la catégorie de nutrition sportive au Brésil s'élargit et que les plantations nationales de macauba promettent une résilience future en matières premières. Le Moyen-Orient et l'Afrique restent des marchés naissants mais s'ouvrent via des appels d'offres de nutrition médicale et des lancements de soins personnels certifiés halal dans les États du Conseil de coopération du Golfe. Les incitations commerciales dans la Zone de libre-échange continentale africaine pourraient favoriser le développement de pôles de fractionnement locaux au cours de la prochaine décennie, bien que les infrastructures et la disponibilité des matières premières en soient encore à un stade précoce.

Analyse de la chaîne de valeur
La chaîne de valeur des MCT commence par les matières premières triglycéridiques, principalement l'huile de coco et l'huile de palmiste, issues de systèmes de plantation et transformées en huiles brutes et raffinées. Les étapes oléochimiques en milieu de chaîne comprennent l'hydrolyse ou le fractionnement pour libérer les acides gras à chaîne moyenne, le fractionnement pour isoler les coupes C8 et C10, ainsi que l'estérification chimique ou enzymatique ultérieure avec du glycérol pour produire des mélanges de MCT sur mesure. La purification, la désodorisation et le contrôle des contaminants, y compris un positionnement à faible teneur en 3-MCPD pour les usages finaux sensibles, sont utilisés pour différencier les produits à plus forte valeur ajoutée. L'Asie du Sud-Est, en particulier la Malaisie et l'Indonésie, reste un pôle de fabrication et d'exportation central en raison de la proximité des matières premières. Des groupes intégrés verticalement tels que Wilmar International, Musim Mas et KLK Oleo couvrent l'ensemble de la chaîne, de l'accès aux matières premières à la production d'esters spécialisés.
En aval, les MCT sont fournis par le biais de distributeurs d'ingrédients spécialisés et de contrats d'approvisionnement directs auprès des marques alimentaires et de boissons (RTD, produits keto, boulangerie et nutrition médicale), des formulateurs de soins personnels et de cosmétiques, ainsi que des chaînes d'approvisionnement d'excipients pharmaceutiques et de systèmes d'administration de médicaments. Dans ces circuits réglementés, la qualification des fournisseurs se renforce autour des spécifications (alignement USP/EP/BP, cGMP, contrôles des allergènes et des résidus). La logistique et la conformité sont également devenues centrales dans la sélection des fournisseurs, et les discussions commerciales de 2026 ont fait état de frictions aux nœuds d'exportation tels que Port Klang et Surabaya, ainsi que d'étapes supplémentaires d'inspection et de validation des certifications. Les acheteurs répondent de plus en plus par un approvisionnement multi-origines et des réseaux d'achat redondants. Les mises à niveau technologiques remodèlent également la participation en milieu de chaîne, avec des investissements dans les capacités de poudrage et d'encapsulation, y compris l'ajout de séchage par atomisation par des transformateurs de niche, permettant l'entrée dans les formats de poudre MCT utilisés dans les applications nutraceutiques et d'aliments fonctionnels.
Paysage concurrentiel
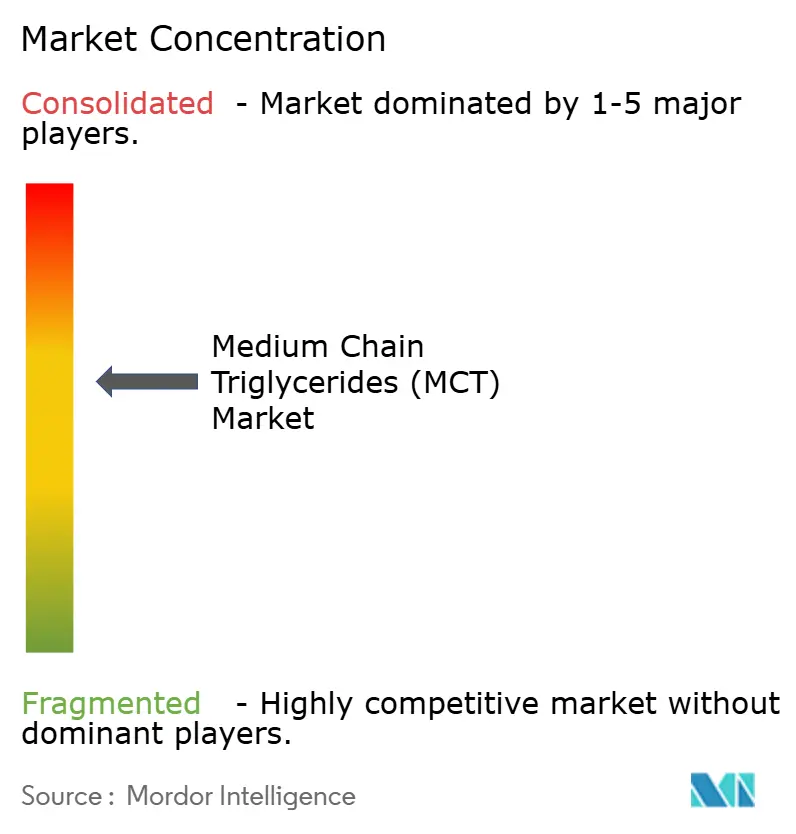
Le marché des triglycérides à chaîne moyenne (MCT) présente une concentration modérément consolidée. Le marché accueille un mélange d'agroalimentaires intégrés verticalement et d'acteurs spécialisés dans les oléochimiques. Wilmar International s'appuie sur ses actifs de plantation et ses raffineries de pointe pour offrir des économies d'échelle ; son EBIT des produits alimentaires a augmenté de 77 % au premier semestre 2024, porté par un débit solide en triglycérides à chaîne moyenne (MCT). KLK Oleo a renforcé son empreinte européenne en acquérant Temix Oleo, ajoutant une capacité d'estérification adaptée aux fractions de qualité pharmaceutique. Stepan Company commercialise la gamme NEOBEE, soutenue par une technologie de purification propriétaire qui élimine les contaminants de process tout en préservant l'intégrité des triglycérides.
Les entreprises de taille intermédiaire se concentrent sur des niches différenciées : la société américaine Bioriginal est spécialisée dans les sachets cétogènes clés en main, tandis que IOI-Oleochemicals d'Allemagne propose des excipients pharmaceutiques certifiés aux bonnes pratiques de fabrication actuelles (cGMP). Les nouveaux entrants asiatiques mettent l'accent sur la compétitivité des coûts, mais beaucoup investissent également dans un approvisionnement ségrégué certifié RSPO pour satisfaire les acheteurs à l'export. Les dépôts de propriété intellectuelle ont augmenté autour de l'optimisation de la longueur de chaîne et de la microencapsulation, signalant que l'innovation de procédés, et pas seulement l'accès aux matières premières, définira l'avantage à long terme.
Leaders du secteur des triglycérides à chaîne moyenne (MCT)
Croda International Plc
IOI Oleo GmbH
KLK Oleo
Musim Mas Group
Stepan Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité claire réside dans la premiumisation via des grades de MCT à plus haute pureté et spécifiques à l'application, en particulier lorsque la demande pharmaceutique et de nutrition clinique exige un contrôle plus strict des contaminants, des ratios C8/C10 définis, et une documentation sur les excipients. Cette tendance se manifeste par des mises à niveau de capacité et de capabilité chez les fournisseurs oléochimiques établis. Par exemple, IOI Corporation Berhad a achevé une usine d'estérification améliorée en Allemagne en juin 2025 pour soutenir la production à pleine capacité de MCT à faible teneur en 3-MCPD, ce qui s'aligne sur des exigences d'usage final plus strictes et soutient un approvisionnement à marge plus élevée dans des circuits réglementés tels que les denrées alimentaires destinées à des fins médicales spéciales dans l'UE.
La conformité en matière de durabilité et de traçabilité constitue un autre espace blanc concret pour les chaînes d'approvisionnement en MCT dérivé du palmier, car l'accès au marché dépend de plus en plus d'un approvisionnement auditable et d'une préparation aux certifications. La transition de la RSPO vers ses exigences Certification Systems 2025, qui entrera en vigueur en mai 2026, crée une étape de conformité spécifique pour les producteurs de dérivés et pousse les fabricants et partenaires de distribution à ajuster leurs processus d'audit et leur documentation pour les intrants à base de palmiste. Avec une disponibilité des matières premières concentrée en Malaisie et en Indonésie, il existe également une marge pour la diversification des sources et la couverture du risque d'approvisionnement, notamment un approvisionnement mixte entre intrants de coco et de palmiste, tandis que les expansions de distribution localisées peuvent réduire les délais de livraison aux formulateurs de nutrition et de soins personnels dans les régions de demande prioritaires.
Développements récents du secteur
- Juillet 2026 : IOI Oleo GmbH a acquis Imperial-Oel-Import Handelsgesellschaft mbH, renforçant ses capacités d'approvisionnement et de négoce ainsi que son empreinte dans les lipides spécialisés. L'acquisition soutient une couverture de portefeuille plus large dans des catégories de lipides adjacentes et peut améliorer la flexibilité des matières premières pour les programmes de MCT en aval et d'esters spécialisés connexes. Elle renforce également la capacité d'IOI Oleo à servir les clients qui préfèrent un approvisionnement intégré, une documentation et une continuité de l'offre.
- Mai 2025 : Musim Mas Group, par l'intermédiaire de sa filiale Masurf Inc., a signé un accord pour acquérir une installation de fabrication de tensioactifs à Bauan, Batangas, Philippines, auprès de Stepan Philippines Quaternaries, Inc. Cette transaction représente un ajustement de l'empreinte de fabrication régionale au sein de l'écosystème oléochimique plus large, qui partage des matières premières, des services publics et une logistique avec les chaînes de valeur des MCT. Elle signale également un rééquilibrage continu des capacités parmi les principaux acteurs oléochimiques en Asie du Sud-Est.
- Juin 2024 : Azelis a établi un partenariat de distribution avec BASF pour distribuer les produits de triglycérides à chaîne moyenne de BASF pour des applications telles que la boulangerie et les boissons. L'accord renforce la couverture des voies d'accès au marché pour les ingrédients MCT et peut accélérer l'adoption des formulations en associant le soutien technique à la disponibilité locale. Les options de distribution élargies augmentent également la pression concurrentielle sur les fournisseurs en place dans les comptes clés de l'alimentation et de la nutrition.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Pour ce rapport, le marché couvre les triglycérides à chaîne moyenne utilisés comme huiles ingrédients ou poudres dans les aliments, les produits nutritionnels, les articles de soin personnel et les formulations associées. La valeur est mesurée au point de vente des producteurs de MCT vers les circuits en aval, dans les principales régions.
Exclusions du périmètre : ce dimensionnement exclut les produits de consommation finis dans lesquels le MCT n'est qu'un ingrédient parmi d'autres, ainsi que les huiles de triglycérides à longue chaîne pures et les mélanges qui ne sont pas commercialisés en tant que MCT.
Aperçu de la Segmentation
- Par forme
- Sec
- Liquide
- Par source
- Huile de coco
- Huile de palmiste
- Autres
- Par type d'acide gras
- Caprylique (C8)
- Caprique (C10)
- Laurique (C12)
- Caproïque (C6)
- Par application
- Alimentation et boissons
- Soins personnels et cosmétiques
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Viêt Nam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Turquie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Afrique du Sud
- Nigéria
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par l'élaboration d'une cartographie claire de l'offre, de la demande et des références de prix pouvant être vérifiées d'une année à l'autre. Nous nous sommes appuys sur des sources publiques telles que les statistiques de l'USDA sur les oléagineux et les huiles végétales, les séries de production de la FAOSTAT, les flux commerciaux d'UN Comtrade, les orientations de la FDA et de l'EFSA sur les ingrédients alimentaires, ainsi que des articles évalués par des pairs portant sur la digestion et les cas d'usage des MCT.
Par la suite, les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse réputés ont été utilisés pour confirmer les ajouts de capacité, les lancements de produits et les évolutions des volumes par utilisation finale. Lorsque cela a contribué à affiner les fourchettes, des abonnements payants à des bases de données financières d'entreprises et de brevets ont été consultés pour vérifier quelles entreprises sont actives et quelles revendications chimiques sont déposées. Les sources documentaires listées ici sont illustratives, de nombreux autres documents publics ayant également été consultés pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur le comblement des lacunes que les sources documentaires laissent généralement ouvertes, par exemple la répartition des MCT vendus dans la nutrition par rapport aux soins personnels, et l'évolution des prix en fonction de la pureté, du type d'acide gras et de la forme. Nous avons échangé avec un panel de producteurs, de distributeurs d'ingrédients, de fabricants sous contrat et de formulateurs en aval dans les zones APAC, EMEA et Amériques, afin de pouvoir remettre en question les hypothèses avant de finaliser les totaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 13 % | APAC : 41 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 35 % |
| Acteurs de plus petite taille : 17 % | Managers : 59 % | Amériques : 24 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante qui reconstitue la demande en MCT à partir des chaînes d'approvisionnement en huiles comestibles et en lipides spéciaux, puis l'affine en utilisant l'adoption au niveau des applications et les équilibres régionaux corrigés des échanges commerciaux. Les totaux ont ensuite été recoupés avec des approximations ascendantes sélectives, dans lesquelles les revenus de fournisseurs échantillonnés et les vérifications des circuits ont été traduits en volumes et en valeur à l'aide de fourchettes de prix de vente moyens typiques, puis ajustés lorsque des risques de chevauchement ou de double comptage sont apparus.
Les principaux paramètres utilisés dans le modèle comprenaient la direction des importations et des exportations pour les dérivés de noix de coco et de palmiste, la répartition entre les formats MCT liquides et secs, les évolutions du prix de vente moyen par pureté et type d'acide gras (C8, C10 et mélanges), les signaux de demande issus des lancements dans la nutrition sportive et les aliments fonctionnels, ainsi que l'activité de formulation dans les soins personnels. Lorsque les données directes étaient insuffisantes, les lacunes ont été comblées à l'aide de ratios proxy conservateurs issus des entretiens (par exemple, les taux d'utilisation typiques par application), puis testés par rapport aux contraintes commerciales et de production.
Pour les prévisions, nous avons utilisé une analyse de scénarios étayée par un lissage exponentiel des tendances de valeur historiques. Les scénarios ont été ancrés aux avis d'experts sur la disponibilité des matières premières, le comportement de répercussion des prix et la dynamique d'adoption dans la nutrition et les cosmétiques. Cette approche rend les prévisions explicables et sensibles aux variables qui font évoluer le march d'une année à l'autre.
Validation des Données et Cycle de Mise à Jour
Les résultats du modèle ont été triangulés à travers plusieurs vérifications afin qu'une donnée d'entrée faible ne détermine pas le chiffre final. Nous avons comparé les volumes implicites aux signaux du côté de l'offre, testé les totaux régionaux par rapport aux flux commerciaux et aux tendances de consommation, et retraité les valeurs aberrantes qui ne correspondaient pas à ce que les personnes interrogées décrivaient en termes de capacité, de prix ou de demande finale.
Avant validation, une revue par un second analyste est effectuée et les écarts inhabituels sont signalés pour des appels de suivi ou des vérifications documentaires supplémentaires. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des variations importantes des prix des matières premières ou des changements majeurs de capacité. Juste avant la livraison, nous effectuons une dernière vérification pour nous assurer que les dernières mises à jour publiques sont reflétées dans la vision du marché.
Taille du Marché des Triglycérides à Chaîne Moyenne (MCT) de Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les différents chiffres publiés sur le marché des MCT peuvent sembler très éloignés les uns des autres, même lorsqu'ils décrivent le même ingrédient, car le périmètre est souvent délimité différemment. Les principaux facteurs tendent à être la question de savoir si l'estimation comptabilise uniquement les ingrédients MCT purs ou inclut également les produits finis, et si les valeurs sont rapportées au prix de vente du fabricant ou au prix de détail.
En suivant les volumes par type d'acide gras et par forme, et en actualisant les filtres de périmètre lors des entretiens, Mordor Intelligence maintient l'estimation liée aux ventes de MCT de qualité ingrédient plutôt qu'aux revenus plus larges des produits nutritionnels. Les différences proviennent également de la manière dont les variations des prix de vente moyens sont traitées, certaines sources appliquant une tendance de prix unique à toutes les régions au lieu de refléter les fluctuations des matières premières et les primes de pureté, ainsi que du calendrier d'actualisation lorsque les signaux commerciaux et de prix des huiles évoluent rapidement.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,66 milliard USD (2026) | |
| Revue Professionnelle A | 1,25 milliard USD (2024) | Utilise une année de base antérieure et semble se concentrer principalement sur l'huile MCT, ce qui peut sous-estimer les formats secs et une partie de la demande applicative en dehors de la nutrition grand public. |
| Plateforme Sectorielle B | 3,20 milliards USD (2025) | Inclut probablement des produits finis adjacents dans la nutrition et les soins personnels contenant des MCT, et le point de valeur semble plus proche des ventes en aval que de la tarification des producteurs d'ingrédients. |
L'écart entre les sources s'explique principalement par les limites du périmètre et par l'endroit où la valeur est mesurée dans la chaîne. Lorsque le marché est maintenu au niveau des ingrédients, puis vérifié par rapport aux échanges commerciaux, aux liens avec les matières premières et à l'adoption par application, les totaux deviennent plus faciles à tracer et à reproduire dans le temps.


Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule la croissance rapide du marché des triglycérides à chaîne moyenne (MCT) ?
L'adoption en nutrition sportive, la popularité des régimes cétogènes et l'expansion des usages pharmaceutiques propulsent un CAGR de 8,09 % jusqu'en 2031.
Quelle forme de triglycérides à chaîne moyenne (MCT) domine les ventes aujourd'hui ?
Les produits liquides représentent 77,10 % du chiffre d'affaires mondial grâce à une biodisponibilité supérieure et à la facilité d'incorporation dans les boissons et les shots.
Pourquoi l'acide caprylique (C8) est-il très valorisé ?
Le C8 génère la réponse cétonique la plus rapide, soutenant les allégations cognitives et d'endurance et captant 65,30 % du chiffre d'affaires des acides gras en 2025.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique est en tête avec un CAGR de 8,76 % jusqu'en 2031, portée par la demande de préparations infantiles premium et la sensibilisation croissante à la santé en milieu urbain.
Les lipides alternatifs constituent-ils une menace sérieuse pour les triglycérides à chaîne moyenne (MCT) ?
Les graisses structurées et les huiles de microalgues offrent une concurrence fonctionnelle, mais les données cliniques bien établies et l'efficacité cétogène préservent pour l'instant les avantages des triglycérides à chaîne moyenne (MCT).
Dernière mise à jour de la page le:



