
Taille et Part du Marché des Parcomètres Multiespaces
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.71 Milliards de dollars |
| Taille du Marché (2031) | 2.35 Milliards de dollars |
| Taux de croissance (2025 - 2031) | 6.60 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Parcomètres Multiespaces par Mordor Intelligence
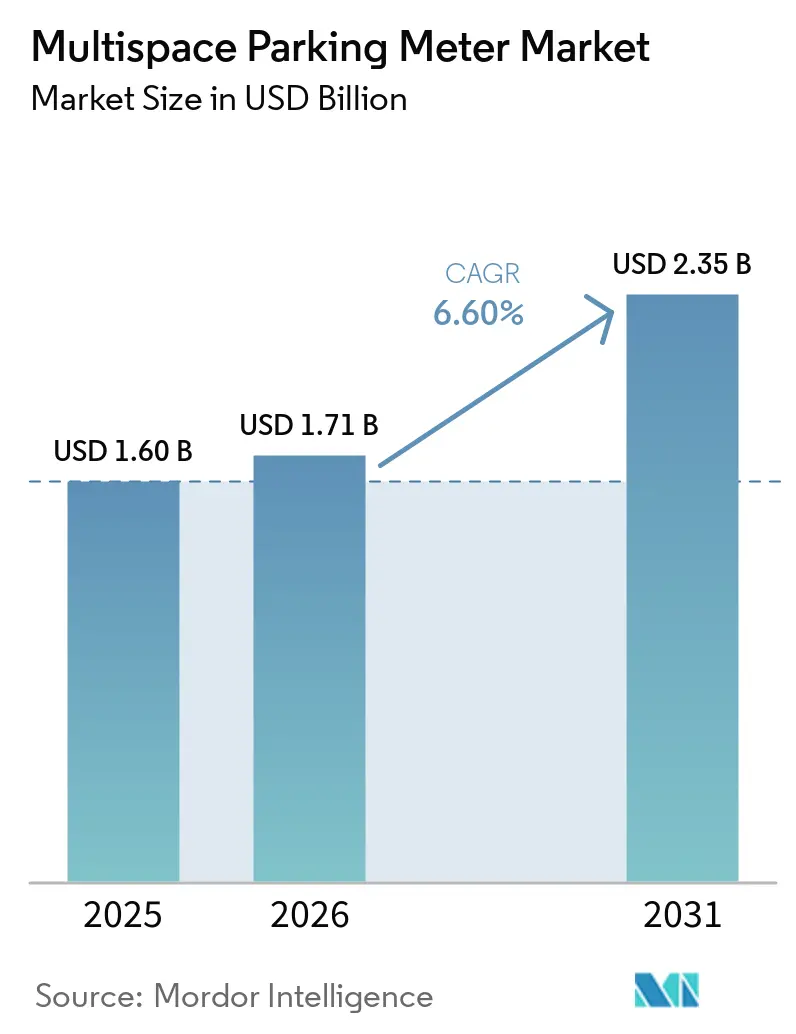
La taille du marché des parcomètres multiespaces devrait passer de 1,60 milliard USD en 2025 à 1,71 milliard USD en 2026 et devrait atteindre 2,35 milliards USD d'ici 2031, à un TCAC de 6,60 % sur la période 2026-2031.
La pression fiscale croissante sur les budgets municipaux, l'adoption rapide des mandats de paiement sans espèces et la disponibilité de subventions nationales et régionales pour les villes intelligentes poussent régulièrement les clients du secteur public à remplacer les équipements à emplacement unique par des bornes de paiement en réseau qui réduisent les coûts d'exploitation et permettent l'accès aux données de bord de voirie en temps réel. Les éditeurs de plateformes regroupent les parcomètres multiespaces avec des applications mobiles, des capteurs d'occupation et des tableaux de bord analytiques, permettant aux villes d'appliquer une tarification dynamique, d'automatiser le guidage et d'intégrer des projets pilotes de tarification de la congestion. Les cycles de renouvellement du matériel spécifient de plus en plus l'alimentation solaire, la connectivité cellulaire et les lecteurs de codes à réponse rapide ou de communication en champ proche, les utilisateurs finaux visant des opérations neutres en carbone, minimisant la manipulation des espèces et répondant à la préférence croissante des consommateurs pour le paiement sans contact. L'intensité concurrentielle s'accroît, les principaux fournisseurs poursuivant des fusions et acquisitions pour sécuriser la technologie de paiement, développer des plateformes de données et élargir leurs réseaux de partenaires régionaux, tandis que les entreprises plus petites se spécialisent dans des niches géographiques ou verticales pour se différencier par la rapidité du service ou la localisation.
Points Clés du Rapport
- Par mode de paiement, le segment paiement par plaque a dominé avec une part de revenus de 46 % en 2025, tandis que les interfaces de paiement sans contact et de portefeuille mobile progressent à un TCAC de 13,8 % jusqu'en 2031 sur le marché des parcomètres multiespaces.
- Par source d'alimentation, les systèmes solaires ont capté 61 % de la part du marché des parcomètres multiespaces en 2025, et les unités hybrides solaire-courant alternatif devraient croître à un TCAC de 11,2 % sur la période 2026-2031.
- Par site d'installation, les déploiements sur voirie ont représenté 54 % des revenus de 2025, tandis que les parkings et garages hors voirie progressent à un TCAC de 10,1 % jusqu'en 2031 sur le marché des parcomètres multiespaces.
- Par utilisateur final, les autorités municipales et urbaines ont représenté 48 % de la demande de 2025, mais les universités et les hôpitaux devraient se développer à un TCAC de 12,5 % au cours de la période de prévision sur le marché des parcomètres multiespaces.
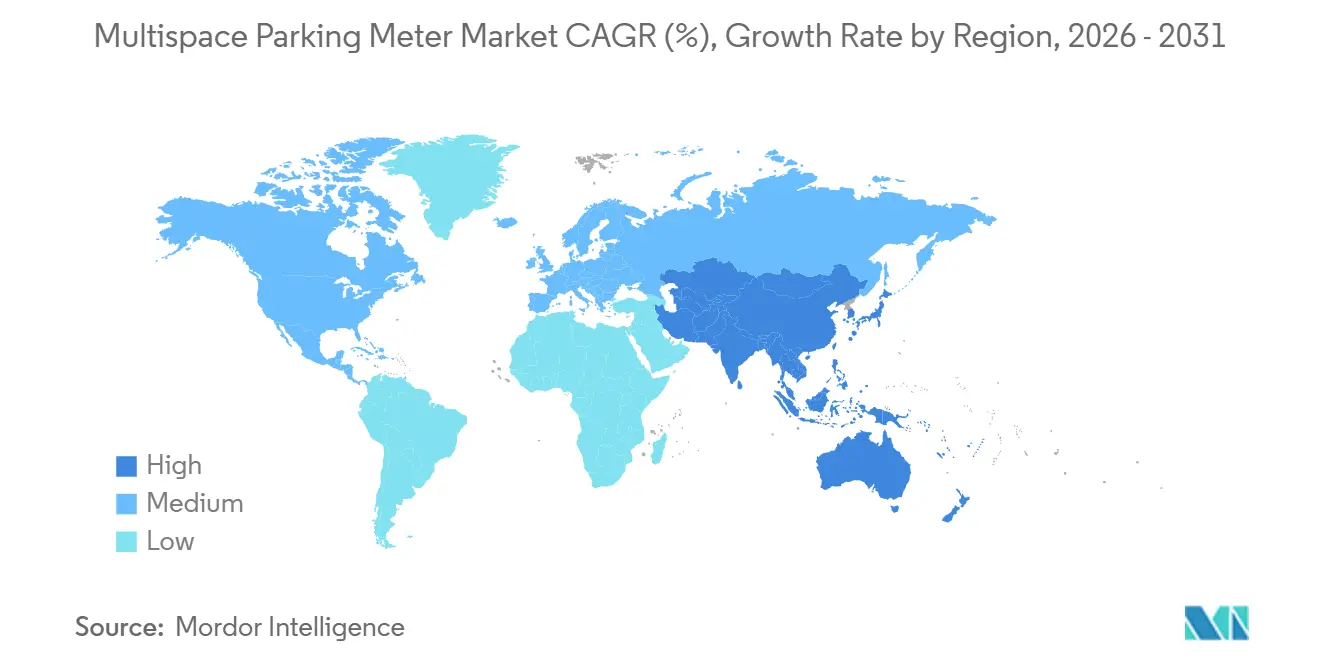
- Par géographie, l'Amérique du Nord a détenu 37 % de la valeur de 2025, mais l'Asie-Pacifique est en passe d'enregistrer la croissance régionale la plus rapide à un TCAC de 9,6 % jusqu'en 2031 sur le marché des parcomètres multiespaces.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Programmes de Villes Intelligentes Accélérant le Déploiement des Parcomètres | +1.8% | Mondial, plus élevé en Amérique du Nord, en Europe et dans les grandes villes d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Transition vers les Paiements Sans Espèces et Sans Contact | +1.5% | Mondial, porté par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Volonté Municipale d'Augmenter les Recettes de Stationnement | +1.2% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Préférence pour le Matériel Solaire à Faibles Coûts d'Exploitation | +0.9% | Mondial, plus fort au Moyen-Orient, en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Intégration des Données de Paiement par Plaque dans les Systèmes de Tarification de la Congestion | +0.6% | Projets pilotes en Amérique du Nord et en Europe ; stade précoce en Asie-Pacifique | Long terme (≥ 4 ans) |
| API de Commerce Embarqué Permettant les Paiements Automatiques de Stationnement | +0.4% | Premiers déploiements en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Programmes de Villes Intelligentes Accélérant le Déploiement des Parcomètres
Les programmes de subventions pour les villes intelligentes fédéraux, provinciaux et municipaux canalisent des capitaux directement vers des projets de bornes de paiement multiespaces, comprimant les délais d'approvisionnement et encourageant les contrats clés en main qui regroupent matériel, logiciel et analyse de données. Le programme SMART des États-Unis a financé Minneapolis, Seattle et Dubuque, permettant le déploiement de réseaux de capteurs intégrés et ouvrant la voie à des projets pilotes de tarification de la congestion.[1] Au Royaume-Uni, le Conseil du Borough de Reading a imposé des bornes de paiement sans espèces dans tout le centre-ville, invoquant des économies sur la collecte des espèces, tandis que Timmins, en Ontario, a sélectionné des bornes solaires pour s'aligner sur ses objectifs climatiques.[2] Ces initiatives renforcent l'argumentaire commercial des fournisseurs proposant des solutions groupées et réduisent la période de retour sur investissement pour les municipalités.
Transition vers les Paiements Sans Espèces et Sans Contact
La pénétration mondiale du paiement sans contact a atteint 86 % en 2025, contraignant les villes à équiper les parcomètres de lecteurs de communication en champ proche, de champ électromagnétique et de codes à réponse rapide. La borne multiespace MSX d'IPS Group intègre à la fois la communication en champ proche et les codes à réponse rapide pour répondre aux exigences de conformité des cartes de paiement, réduisant le temps de transaction et la maintenance liée aux bourrages de pièces. Tokyo a installé des unités de paiement sans espèces dans les arrondissements centraux, et Buenos Aires est passée à un système de stationnement entièrement numérique qui gère plus de 80 000 places via un portefeuille mobile, entraînant une rotation plus rapide et une réduction du vandalisme. La transition soutenue vers les canaux sans espèces sous-tend les cycles de renouvellement du matériel et accélère l'adoption des écosystèmes de données en temps réel.
Volonté Municipale d'Augmenter les Recettes de Stationnement
Les trésoreries municipales confrontées à des déficits structurels considèrent la tarification dynamique du stationnement en voirie et la collecte fiable comme un levier de revenus rapide et politiquement viable. Providence, dans le Rhode Island, a subi des pertes de revenus après la défaillance de la moitié de ses horodateurs, déclenchant une initiative de remplacement en masse, tandis que Santa Fe, en Argentine, a intégré des mécanismes d'augmentation tarifaire semestriels dans une concession pluriannuelle afin de transférer le risque à l'opérateur.[3] Les garanties de performance et les clauses de disponibilité dans le contrat décennal de Varsovie avec Flowbird illustrent en outre la pression que subissent les fournisseurs pour atteindre les objectifs de revenus. De tels contrats élèvent l'importance de la disponibilité pilotée par l'analyse et des flux de travail automatisés de gestion des infractions.
Préférence pour le Matériel Solaire à Faibles Coûts d'Exploitation
Les villes spécifient de plus en plus des panneaux solaires, des batteries à décharge profonde et des modems cellulaires pour réduire les coûts de tranchée, soutenir les engagements de neutralité carbone et pérenniser les actifs. Lisbonne, Bruxelles et Waldshut-Tiengen ont toutes déployé des modèles CitiLine ou Citea solaires monocristallins, atteignant une durée de vie de la batterie de plusieurs années et éliminant les frais d'utilité. La hausse des coûts du lithium-ion allonge cependant les périodes de retour sur investissement et encourage les unités hybrides dans les régions à faible ensoleillement. Le retrofit hybride Schaerbeek d'Hectronic montre comment les exploitants se couvrent contre le risque d'alimentation lié aux conditions météorologiques tout en tirant parti de l'infrastructure existante.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût en Capital Initial Élevé pour les Municipalités | -0.8% | Plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Transfert Modal vers le Covoiturage et la Micromobilité | -0.7% | Pic en Amérique du Nord et en Europe, centres urbains émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Conformité EMV 3-DS2 Retardant le Renouvellement du Matériel | -0.4% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Contraintes d'Approvisionnement en Batteries au Lithium | -0.5% | Mondial, aigu dans les centres d'approvisionnement d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût en Capital Initial Élevé pour les Municipalités
Les prix unitaires des bornes multifonctions vont de 8 000 à 15 000 USD, pesant sur les budgets d'investissement des villes. Le Conseil de District de New Plymouth a adopté un arrangement de location-financement étalant les paiements sur 7 ans, réduisant l'impact immédiat sur le bilan et économisant 1,2 million NZD (720 000 USD) en dépenses initiales. Au Royaume-Uni, l'attribution de 317 400 GBP (402 000 USD) au Borough de Waverley a nécessité 18 mois d'approbations en comité. Ces exemples montrent comment les modèles de financement, les concessions de partage des revenus ou les structures de location peuvent atténuer le choc tarifaire, mais ils allongent également les cycles d'approvisionnement.
Transfert Modal vers le Covoiturage et la Micromobilité
Des études académiques révèlent qu'un quart des trajets en covoiturage remplacent des trajets en voiture particulière qui auraient autrement engendré des frais de stationnement. Lyft a signalé 9 millions de voitures en moins possédées par ses utilisateurs et une hausse de 47 % du kilométrage en vélo électrique en 2024, indiquant une réduction progressive mais significative de la demande de stationnement. Bien que les volumes actuels de covoiturage n'aient pas provoqué d'effondrement, les taux d'occupation n'ont pas non plus augmenté. Les prévisions suggèrent un point d'inflexion des revenus d'ici 2028 si le nombre de trajets triple par rapport aux niveaux de 2016, poussant les villes à coupler le déploiement de parcomètres avec des péages de congestion et une tarification de l'accès au trottoir.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Mode de Paiement :
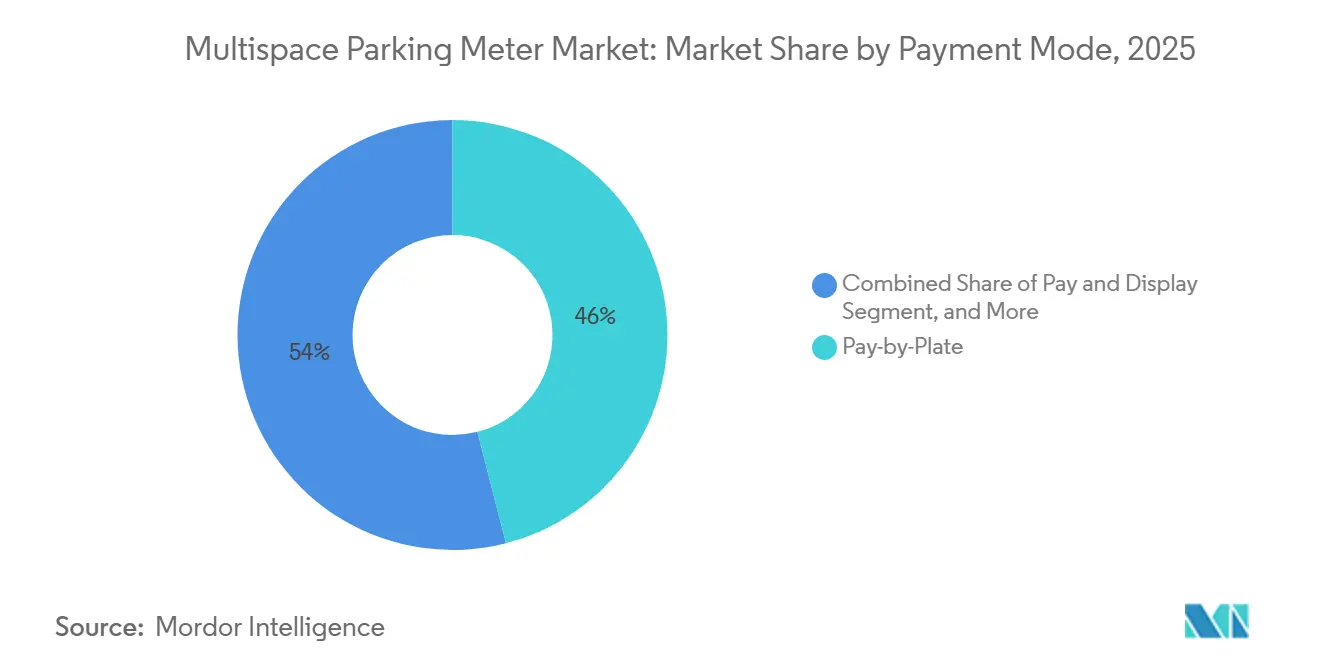
La Reconnaissance de Plaque Domine Aujourd'hui, les Portefeuilles Accélèrent DemainLa technologie de paiement par plaque d'immatriculation a représenté 46% du chiffre d'affaires 2025, s'assurant la plus grande part du marché des horodateurs multiespaces, alors que les villes cherchent à éliminer les reçus papier et à automatiser le contrôle. Le conseil municipal d'Ipswich a attribué un contrat de 2,51 millions AUD (1,67 million USD) pour 90 unités reliant la reconnaissance automatique des plaques d'immatriculation aux plateformes de gestion des infractions, démontrant l'attrait d'un nombre réduit de visites sur site et d'une fraude limitée. Le déploiement de Taichung City en septembre 2025 vise 27 000 emplacements sans papier d'ici 2030, confirmant l'évolutivité des architectures basées sur les plaques d'immatriculation.
La dynamique continue repose sur l'interopérabilité avec la reconnaissance de plaques d'immatriculation de tiers et l'intégration dans les systèmes de tarification de la congestion, notamment dans les marchés à développement accéléré d'Asie-Pacifique. Les fonctions de paiement sans contact et de portefeuille mobile devraient toutefois croître de 13,8% par an, portées par la préférence de 86% des consommateurs mondiaux pour les paiements sans contact et les lancements de services de commerce embarqué initiés par les constructeurs automobiles. Le service de paiement embarqué européen de BMW illustre comment les plateformes des équipementiers peuvent déplacer les transactions des bornes vers les tableaux de bord, créant un environnement à double canal dans lequel les horodateurs physiques servent de nœuds de contrôle et d'information tandis que les portefeuilles numériques captent les flux de paiement.


Note: Parts de segments de tous les segments individuels disponibles à l'achat du rapport
Par Source d'Alimentation :
Le Solaire Conserve le Leadership, les Hybrides Progressent dans les Régions NuageusesLes unités à alimentation solaire ont représenté 61% du chiffre d'affaires 2025, soulignant leur domination sur le marché des horodateurs multiespaces alors que les villes poursuivent la neutralité carbone et évitent les coûts de tranchée. Le parc de 1 200 unités de Lisbonne et la flotte de 9 000 unités de Bruxelles, toutes deux des installations de panneaux monocristallins de Hectronic, illustrent les économies opérationnelles et la durabilité des conceptions solaires. Des municipalités nord-américaines telles que Royal Oak, dans le Michigan, ont cité l'élimination des factures d'électricité comme principal moteur de leur décision d'opter pour des bornes de paiement entièrement hors réseau.
Les bornes hybrides solaires-courant alternatif se développent à un CAGR de 11,2%, comblant les lacunes dans les couloirs à haute latitude ou ombragés où l'irradiance hivernale descend en dessous des seuils de recharge. La rénovation de Schaerbeek par Hectronic a combiné de nouvelles stations hybrides avec des compléments solaires sur des unités existantes, assurant la redondance sans dépendance excessive au réseau. La volatilité des marchés du carbonate de lithium, où les prix au comptant sont passés de 10 798 USD par tonne en janvier 2025 à 16 882 USD en décembre 2025, pourrait inciter les responsables des achats à se tourner vers des solutions hybrides exploitant des batteries plus petites et utilisant le câblage secteur disponible pour la recharge d'appoint.
Par Site d'Installation :
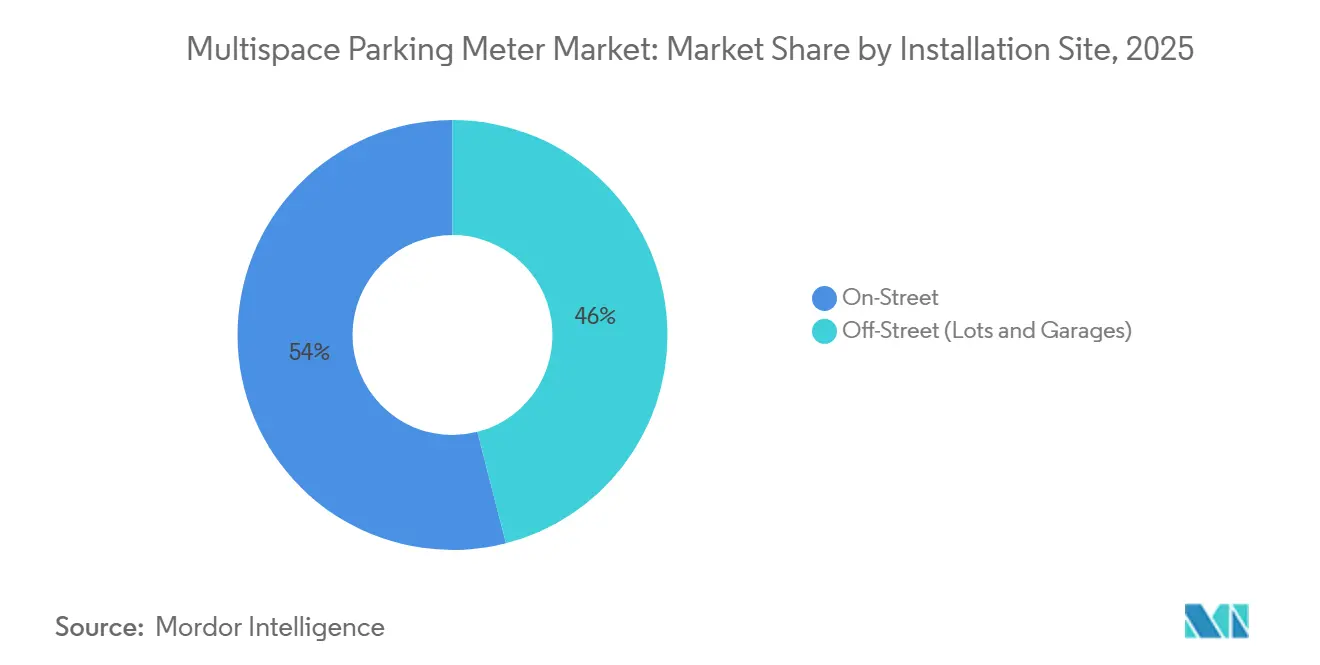
La Voirie Domine Toujours Tandis que les Campus Propulsent la Croissance Hors VoirieLes projets en voirie ont généré 54% du chiffre d'affaires 2025, reflétant les priorités municipales de longue date visant à remplacer les horodateurs à espace unique par des bornes de paiement desservant 8 à 12 emplacements chacune, à réduire la main-d'œuvre de maintenance et à soutenir la régulation dynamique du stationnement en voirie. Le contrat Strada S5 de Flowbird portant sur 1 910 horodateurs à Varsovie a réduit les remplacements de pièces et permis des ajustements tarifaires en temps réel liés aux capteurs d'occupation. Le passage de la Philadelphia Parking Authority en 2025 à la plateforme AP+ de Duncan Solutions a combiné des programmes de fidélité avec des données de contrôle, entraînant des taux de conformité plus élevés.
Les parkings couverts et les parcs de stationnement hors voirie devraient progresser à un CAGR de 10,1%, portés par les universités, les hôpitaux et les aéroports qui intègrent des bornes de paiement dans des écosystèmes plus larges de guidage et de contrôle d'accès. Le parking Hawkeye Ramp de 983 places de l'Université de l'Iowa et l'installation de 1 400 places de l'Université du Nouveau-Mexique Hospital intègrent tous deux des affichages d'occupation en temps réel qui réduisent les temps de recherche et améliorent la satisfaction des clients. Des constructions à grande échelle telles que la rénovation du système de guidage de l'aéroport international d'Orlando pour 13 millions USD couvrant 11 000 places illustrent comment les exploitants de parkings hors voirie traitent les bornes de paiement comme un nœud dans une infrastructure numérique de stationnement englobant capteurs, signalétique et pré-réservation mobile.

Par Utilisateur Final :
Les Municipalités Paient les Factures, les Hôpitaux et les Universités Donnent le RythmeLes autorités municipales et les collectivités locales ont acheté 48% de toutes les unités en 2025, témoignant d'une demande portée par les politiques publiques et des apports de capitaux liés aux subventions. L'attribution à Flowbird d'un contrat de 317 400 GBP avec le district de Waverley, d'un accord de 53 000 USD avec Mole Valley et d'un accord-cadre de 1,01 million USD avec Merton illustrent des acheteurs municipaux récurrents recherchant des contrats de service standardisés.
Les universités et les hôpitaux offrent cependant les perspectives les plus rapides, avec un CAGR de 12,5%. Les exigences en matière d'expérience patient ont conduit le Royal Derby Hospital à équiper son parking de 500 places de modules de validation, tandis que les programmes de mobilité étudiante de l'Université du Wisconsin-Madison et de l'Université de l'Illinois Chicago intègrent des capteurs de guidage et des options de paiement mobile pour réduire les temps de stationnement. Les exploitants de parkings et les concessionnaires, détenant 29% de part de marché, restent actifs dans des modèles de partage de revenus pluriannuels, tels que l'appel d'offres de 2,6 milliards ARS (2,9 millions USD) de Santa Fe, mais doivent faire face à la concurrence de secteurs d'utilisateurs finaux désireux de posséder les données et de personnaliser l'expérience de stationnement.
Analyse Géographique
Marché des Parcmètres Multiespaces en Amérique du Nord et en Europe
L'Amérique du Nord a conservé 37 % des revenus de 2025 grâce au financement SMART de la Federal Highway Administration, aux délais de conformité à la norme 3-Domain Secure 2 pour les champs électromagnétiques, et aux fusions telles que l'acquisition de Flowbird par EasyPark qui consolident le pouvoir des canaux de distribution. Les municipalités de Minneapolis, Seattle et Dubuque ancrent le statut de primo-adoptants, tandis que les projets universitaires et aéroportuaires diversifient la demande au-delà des trottoirs urbains. L'Europe a représenté 31 % grâce à des déploiements axés sur le solaire à Lisbonne, Munich et Bruxelles. Les revêtements anti-graffitis, les modems cellulaires de quatrième génération et l'alimentation hybride dans les villes nordiques atténuent les risques climatiques et de vandalisme, renforçant ainsi les listes d'exigences des fournisseurs.
Marché des Parcmètres Multiespaces en Asie-Pacifique
L'Asie-Pacifique devrait afficher la croissance la plus élevée à 9,6 % jusqu'en 2031, la Malaisie, la Corée du Sud, Taïwan et le Viêt Nam franchissant les étapes des plateformes à pièces et à cartes en adoptant la reconnaissance des plaques d'immatriculation et les portefeuilles mobiles. Le déploiement du système de contrôle de stationnement intelligent du comté de Hongcheon en 2026 et le système sans espèces de Sibu en 2025 montrent comment la tarification de la congestion, les mandats de paiement numérique et les programmes nationaux d'administration électronique compriment les courbes d'adoption.
Marché des Parcmètres Multiespaces au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique ont représenté 18 % de la valeur de 2025, portés par des partenariats public-privé saoudiens tels que le mémorandum de Parkin portant sur 195 000 places et l'apport de 26,7 millions USD de la société d'investissement saoudienne Merak Capital dans Arsann. L'Autorité des routes et des transports de Dubaï a enregistré près de 30 millions de tickets numériques en 2024 et a ajouté des kiosques solaires pour soutenir un canal mobile en pleine croissance. L'Amérique du Sud a représenté 14 % et progresse à un CAGR de 8,9 %, portée par le stationnement numérique à l'échelle de la ville de Buenos Aires et la loi sur la Zone Bleue Numérique de Rio de Janeiro, qui s'inspire du succès précoce de la ville voisine de Niterói.
Paysage Concurrentiel
Concentration du Marché
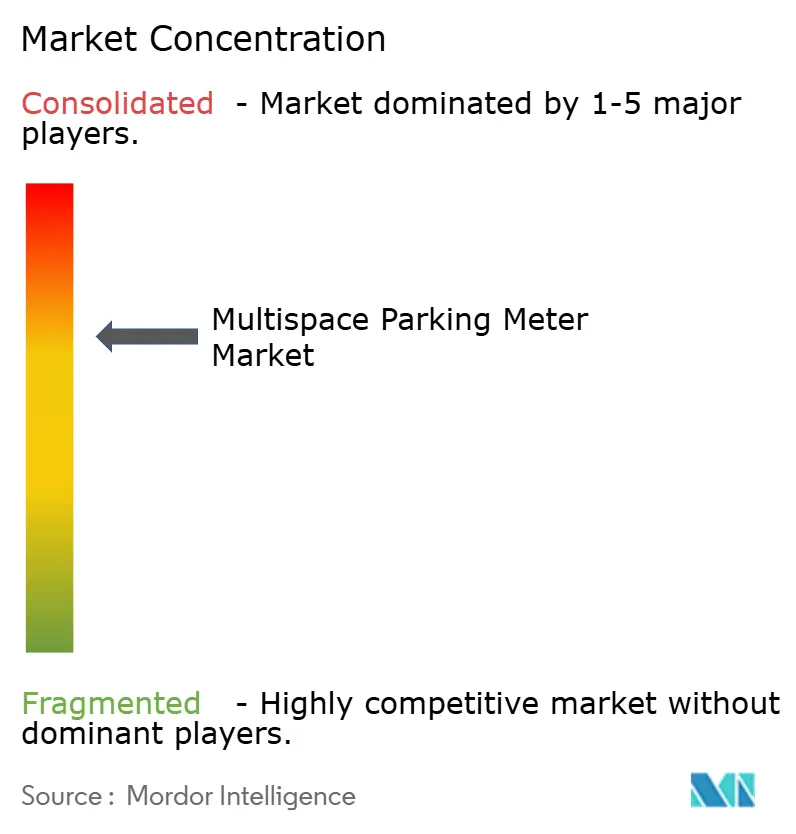
Les cinq premiers fournisseurs, Flowbird Group, IPS Group, Hectronic, Duncan Solutions et IEM SA, ont contrôlé 63,4 % des expéditions de 2025, soulignant un secteur modérément concentré. L'acquisition de Flowbird par EasyPark en janvier 2025, approuvée par les régulateurs français en novembre 2024, a créé un acteur hybride matériel-logiciel positionné pour vendre des analyses de données de trottoir à une base de clients élargie. L'acquisition de Populus Technologies par IPS Group en novembre 2025 a intégré le codage du trottoir et les données de mobilité dans sa pile de verbalisation, élargissant sa différenciation dans les flux de tarification dynamique.
Les spécialistes régionaux comblent les espaces blancs : Metric Group domine le paiement solaire avec affichage au Royaume-Uni et dans les pays du Golfe, Global Parking Solutions est en tête auprès des conseils de Nouvelle-Zélande, et Pacific Parking Systems adapte des bornes spécifiques à la Californie. La convergence technologique s'intensifie autour des modems 4G vers 5G, de l'analyse en périphérie et des API de commerce embarqué, BMW et Mercedes-Benz intégrant des flux de transactions dans les systèmes d'infodivertissement des véhicules. Cette évolution pourrait potentiellement éroder les revenus directs des bornes mais renforce l'empreinte globale du marché des parcomètres multiespaces.
Les obstacles à la conformité tels que les certifications Niveau 1 de l'Industrie des Cartes de Paiement et de champ électromagnétique 3-Domaine Sécurisé 2 constituent désormais des barrières à l'entrée à forte intensité capitalistique. Ces barrières favorisent les acteurs de grande taille capables de financer une recertification pluriannuelle, assurant leur domination continue sur le marché.
Leaders du Secteur des Parcomètres Multiespaces
-
Flowbird Group SA
-
IPS Group Inc.
-
Duncan Solutions Pty Ltd
-
MacKay Meters Inc.
-
Hectronic GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Parcmètres Multiespaces Entreprises couvertes dans ce rapport
- Flowbird Group SA
- IPS Group Inc.
- Duncan Solutions Pty Ltd
- MacKay Meters Inc.
- Hectronic GmbH
- IEM SA
- CAME Parkare S.L.
- Ventek International
- Global Parking Solutions Ltd
- Metric Group Ltd
- Pacific Parking Systems Inc.
- Amano McGann Inc.
- CivicSmart Inc.
- Precise ParkLink Inc.
- Parking BOXX Corp.
- Scheidt & Bachmann GmbH
- T2 Systems Inc.
- Guangzhou Coma Electronics Co., Ltd.
- Swarco AG
- Meypar S.A.
Développements industriels récents dans Marché des Parcmètres Multiespaces
- Avril 2026 : BMW a déployé une plateforme de paiement embarqué sur 12 marchés européens, prenant en charge le stationnement, le carburant, les péages et la recharge.
- Février 2026 : Le Comté de Hongcheon, en Corée du Sud, a lancé un système de stationnement intelligent avec reconnaissance de plaques d'immatriculation et collecte des frais à 500 wons par 30 minutes.
- Janvier 2026 : L'Hôpital de l'Université du Nouveau-Mexique a achevé un garage de 1 400 places avec des capteurs de guidage et des bornes multiespaces.
- Novembre 2025 : IPS Group a acquis Populus Technologies, intégrant les données de trottoir aux plateformes de verbalisation.
Portée du Rapport Mondial sur le Marché des Parcomètres Multiespaces
Le Rapport sur le Marché des Parcomètres Multiespaces est Segmenté par Mode de Paiement (Payer et Afficher, Paiement par Plaque, Paiement par Espace, Paiement sans Contact / Portefeuille Mobile), Source d'Alimentation (Solaire, Secteur CA, Hybride Solaire-CA), Site d'Installation (Sur Voirie, Hors Voirie), Utilisateur Final (Autorités Municipales et Urbaines, Exploitants de Parkings, Agences de Transport, Universités et Hôpitaux), et Géographie. Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Payer et Afficher |
| Paiement par Plaque |
| Paiement par Espace |
| Paiement sans Contact / Portefeuille Mobile |
| Solaire |
| Secteur CA |
| Hybride Solaire-CA |
| Sur Voirie |
| Hors Voirie (Parkings et Garages) |
| Autorités Municipales et Urbaines |
| Exploitants de Parkings et Concessionnaires |
| Agences de Transport et Aéroports |
| Universités et Hôpitaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | |
| Amérique du Sud |
| Par Mode de Paiement | Payer et Afficher | |
| Paiement par Plaque | ||
| Paiement par Espace | ||
| Paiement sans Contact / Portefeuille Mobile | ||
| Par Source d'Alimentation | Solaire | |
| Secteur CA | ||
| Hybride Solaire-CA | ||
| Par Site d'Installation | Sur Voirie | |
| Hors Voirie (Parkings et Garages) | ||
| Par Utilisateur Final | Autorités Municipales et Urbaines | |
| Exploitants de Parkings et Concessionnaires | ||
| Agences de Transport et Aéroports | ||
| Universités et Hôpitaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | ||
| Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur prévisionnelle du marché des parcomètres multiespaces en 2031 ?
La taille du marché des parcomètres multiespaces devrait atteindre 2,35 milliards USD d'ici 2031, avec une expansion à un TCAC de 6,60 %.
Quel mode de paiement mène actuellement l'adoption ?
Les systèmes de paiement par plaque ont capté 46 % des revenus de 2025, en faisant le mode de paiement dominant sur le marché, selon les conclusions de Mordor Intelligence.
Pourquoi les parcomètres solaires sont-ils importants pour les villes ?
Les unités solaires éliminent les coûts de raccordement au réseau et s'alignent sur les objectifs de neutralité carbone, représentant 61 % des revenus du marché en 2025 et générant des économies durables sur les coûts d'exploitation à long terme.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait afficher le TCAC régional le plus élevé à 9,6 % jusqu'en 2031, portée par des déploiements axés sur le numérique en Malaisie, en Corée du Sud, à Taïwan et au Viêt Nam.
Quelle est la concentration de la concurrence entre fournisseurs ?
Les cinq plus grands fournisseurs détenaient 63,4 % de part en 2025, indiquant une concentration modérée ; la fusion EasyPark-Flowbird resserre davantage le champ concurrentiel.
Quel segment d'utilisateurs finaux se développe le plus rapidement ?
Les universités et les hôpitaux mènent la croissance, progressant à un TCAC de 12,5 % alors qu'ils intègrent des bornes multiespaces dans les améliorations de l'expérience des patients et des étudiants.