
Marktgröße und Marktanteil für Multispace-Parkuhren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.71 Milliarden US-Dollar |
| Marktgröße (2031) | 2.35 Milliarden US-Dollar |
| Wachstumsrate (2025 - 2031) | 6.60 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Multispace-Parkuhren von Mordor Intelligence
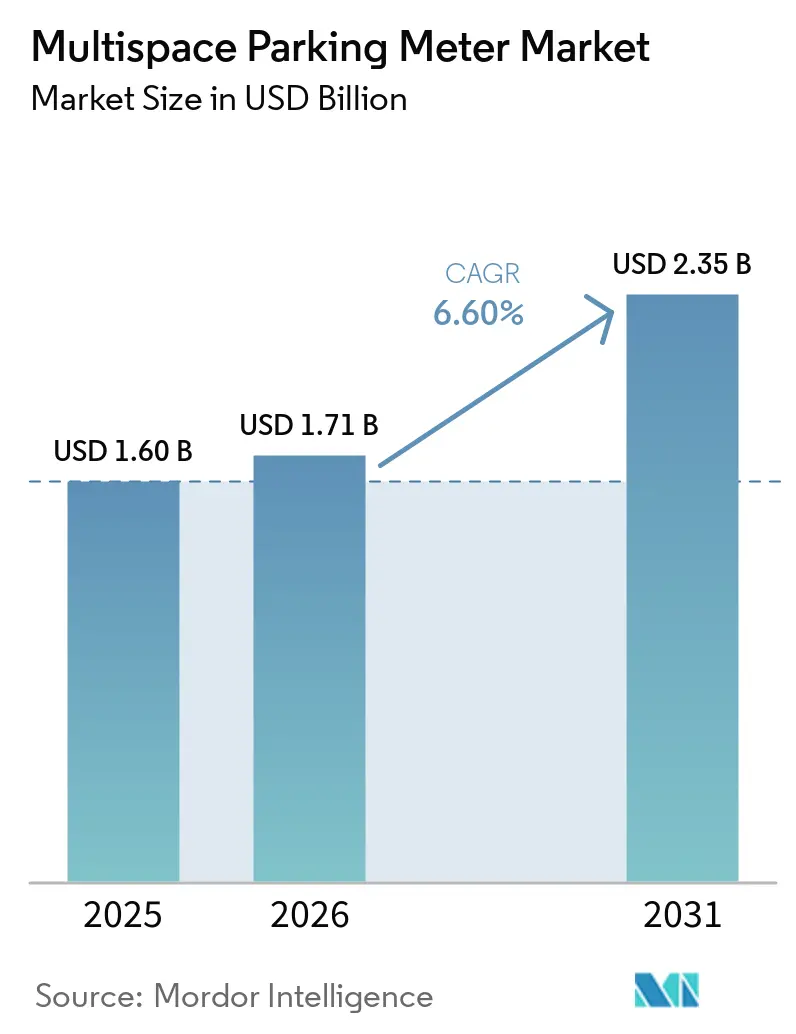
Die Größe des Multispace-Parkuhr-Marktes wird voraussichtlich von 1,60 Milliarden USD im Jahr 2025 auf 1,71 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 2,35 Milliarden USD bei einer CAGR von 6,60 % über den Zeitraum 2026–2031 erreichen.
Wachsender Finanzdruck auf kommunale Haushalte, die rasche Einführung bargeldloser Zahlungsvorschriften sowie die Verfügbarkeit nationaler und regionaler Smart-City-Fördermittel veranlassen öffentliche Auftraggeber zunehmend dazu, Einzelplatz-Hardware zugunsten vernetzter Zahlungsstationen abzulösen, die Betriebskosten senken und Echtzeit-Daten zum Straßenrandparken erschließen. Plattformanbieter bündeln Multispace-Parkuhren mit mobilen Anwendungen, Belegungssensoren und Analyse-Dashboards, sodass Städte dynamische Preisgestaltung durchsetzen, Routen automatisieren und Pilotprojekte zur Staugebührenerhebung integrieren können. Hardware-Erneuerungszyklen schreiben zunehmend Solarenergie, Mobilfunkanbindung sowie QR-Code- oder NFC-Lesegeräte vor, da Endnutzer einen CO₂-neutralen Betrieb anstreben, den Bargeldumgang minimieren und der wachsenden Verbraucherpräferenz für kontaktloses Bezahlen Rechnung tragen. Der Wettbewerbsdruck steigt, da führende Anbieter Fusionen und Übernahmen verfolgen, um Zahlungstechnologie zu sichern, Datenplattformen aufzubauen und regionale Vertriebspartner zu gewinnen, während sich kleinere Unternehmen auf geografische oder vertikale Nischen spezialisieren, um sich durch Servicegeschwindigkeit oder Lokalisierung zu differenzieren.
Wichtigste Erkenntnisse des Berichts
- Nach Zahlungsmodus führte das Segment Zahlen per Kennzeichen im Jahr 2025 mit einem Umsatzanteil von 46 %, während kontaktlose Bezahlmethoden und mobile Geldbörsen-Schnittstellen im Markt für Multispace-Parkuhren bis 2031 mit einem CAGR von 13,8 % zulegen.
- Nach Stromquelle entfielen im Jahr 2025 61 % des Marktanteils für Multispace-Parkuhren auf solarbetriebene Systeme, und Solar-Wechselstrom-Hybridgeräte sollen im Zeitraum 2026–2031 mit einem CAGR von 11,2 % wachsen.
- Nach Installationsort entfielen Installationen auf der Straße im Jahr 2025 auf 54 % des Umsatzes, während Parkplätze und Parkhäuser außerhalb der Straße im Markt für Multispace-Parkuhren bis 2031 mit einem CAGR von 10,1 % zulegen.
- Nach Endnutzer repräsentierten Kommunal- und Stadtbehörden im Jahr 2025 48 % der Nachfrage, doch wird für Universitäten und Krankenhäuser im Markt für Multispace-Parkuhren im Prognosezeitraum ein CAGR von 12,5 % erwartet.
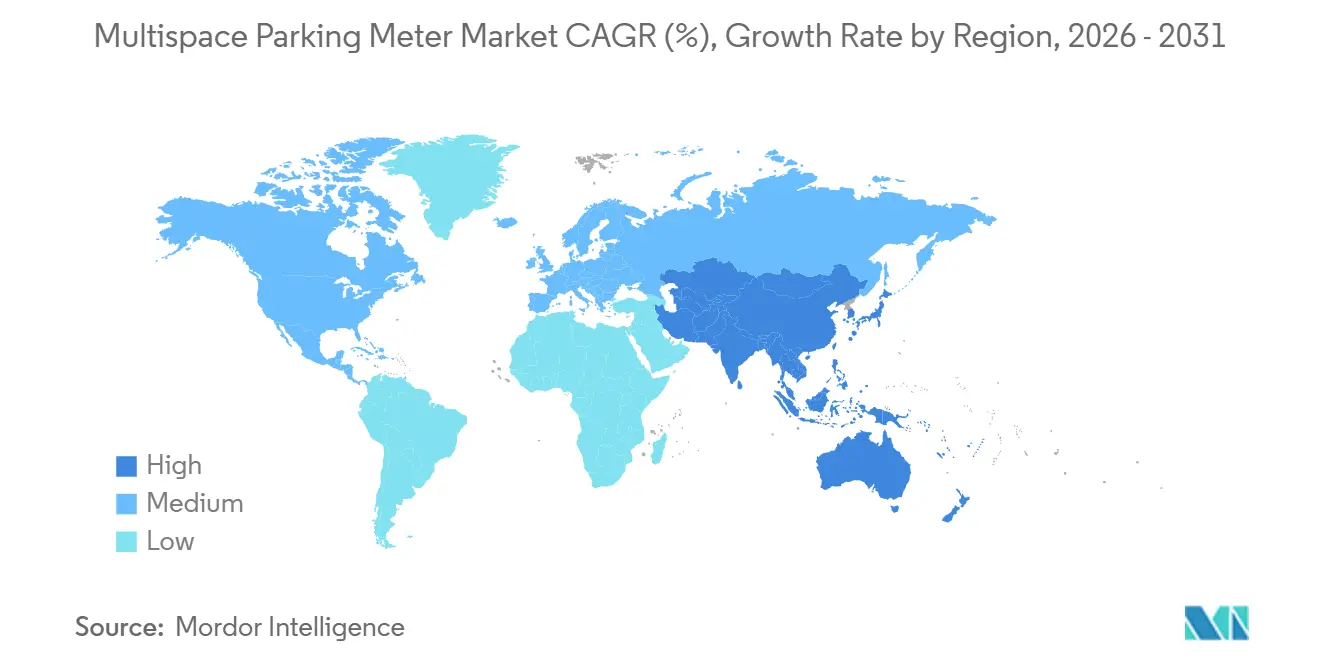
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 37 % am Wert, doch ist der asiatisch-pazifische Raum auf dem Weg zum schnellsten regionalen Wachstum mit einem CAGR von 9,6 % bis 2031 im Markt für Multispace-Parkuhren.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Smart-City-Programme beschleunigen die Einführung von Parkuhren | +1.8% | Global, am stärksten in Nordamerika, Europa und Kernstädten des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Wandel hin zu bargeldlosen und kontaktlosen Zahlungen | +1.5% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Kommunaler Antrieb zur Steigerung der Parkgebühreneinnahmen | +1.2% | Global, am ausgeprägtesten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Präferenz für solarbetriebene Hardware mit niedrigen Betriebskosten | +0.9% | Global, am stärksten im Nahen Osten, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Integration von Kennzeichenerkennungsdaten in Staugebührenmodelle | +0.6% | Pilotprojekte in Nordamerika und Europa; asiatisch-pazifischer Raum in früher Phase | Langfristig (≥ 4 Jahre) |
| APIs für In-Car-Commerce zur Ermöglichung automatischer Parkuhr-Zahlungen | +0.4% | Ersteinführungen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Smart-City-Programme beschleunigen die Einführung von Parkuhren
Bundes-, Landes- und städtische Smart-City-Förderprogramme leiten Kapital direkt in Multispace-Zahlungsstationsprojekte, verkürzen Beschaffungsfristen und fördern schlüsselfertige Verträge, die Hardware, Software und Datenanalyse bündeln. Das SMART-Programm des US-amerikanischen Verkehrsministeriums förderte Minneapolis, Seattle und Dubuque und ermöglichte den Einsatz integrierter Sensornetzwerke sowie die Vorbereitung von Pilotprojekten zur Staugebührenerhebung.[1] Im Vereinigten Königreich schrieb der Stadtrat von Reading bargeldlose Zahlungsstationen im gesamten Stadtzentrum vor und verwies auf Einsparungen bei der Bargeldabholung, während Timmins, Ontario, Solarkioske auswählte, um Klimaziele zu erfüllen.[2] Solche Initiativen stärken die Wirtschaftlichkeit für Anbieter, die gebündelte Lösungen anbieten, und verkürzen die Amortisationszeit für Kommunen.
Wandel hin zu bargeldlosen und kontaktlosen Zahlungen
Die globale Durchdringung kontaktloser Zahlungen erreichte im Jahr 2025 86 %, was Städte dazu zwingt, Parkuhren mit Nahfeldkommunikations-, Elektromagnetfeld- und QR-Code-Lesegeräten nachzurüsten. Der MSX-Multi-Space-Kiosk von IPS Group integriert sowohl NFC als auch QR-Codes, um die Anforderungen der Zahlungskartenkonformität zu erfüllen, die Transaktionszeit zu verkürzen und den Wartungsaufwand durch Münzstaus zu reduzieren. Tokio installierte bargeldlose Verkaufsautomaten in den zentralen Stadtbezirken, und Buenos Aires wechselte zu einem vollständig digitalen Parksystem, das mehr als 80.000 Stellplätze über eine mobile Geldbörse verwaltet, was zu schnellerer Umschlagshäufigkeit und weniger Vandalismus führte. Der anhaltende Wandel hin zu bargeldlosen Kanälen unterstützt Hardware-Erneuerungszyklen und beschleunigt die Einführung von Echtzeit-Datenökosystemen.
Kommunaler Antrieb zur Steigerung der Parkgebühreneinnahmen
Stadtkassen, die mit strukturellen Defiziten konfrontiert sind, betrachten dynamische Parkflächenpreisgestaltung und zuverlässige Einnahmenerhebung als schnellen und politisch durchsetzbaren Einnahmehebel. Providence, Rhode Island, verzeichnete Einnahmeverluste, nachdem die Hälfte seiner Parkuhren ausgefallen war, was eine umfassende Ersatzinitiative auslöste, während Santa Fe, Argentinien, halbjährliche Tariferhöhungen in eine mehrjährige Konzession einbettete, um das Risiko auf den Betreiber zu übertragen.[3] Leistungsgarantien und Verfügbarkeitsklauseln in Warschaus jahrzehntelangem Vertrag mit Flowbird verdeutlichen zusätzlich den Druck, dem Anbieter ausgesetzt sind, um Einnahmeziele zu sichern. Derartige Vereinbarungen erhöhen die Bedeutung von analysegestützter Betriebsverfügbarkeit und automatisierten Verwarnungsabläufen.
Präferenz für solarbetriebene Hardware mit niedrigen Betriebskosten
Städte schreiben zunehmend Solarpanele, Tiefzyklus-Batterien und Mobilfunkmodems vor, um Grabungskosten zu reduzieren, Netto-Null-Verpflichtungen zu unterstützen und Anlagen zukunftssicher zu machen. Lissabon, Brüssel und Waldshut-Tiengen führten alle monokristalline Solar-CitiLine- oder Citea-Modelle ein und erzielten eine mehrjährige Batterielebensdauer bei gleichzeitiger Eliminierung von Stromkosten. Steigende Lithium-Ionen-Kosten verlängern jedoch die Amortisationszeiten und fördern Hybridgeräte in Regionen mit geringer Sonneneinstrahlung. Hectronics Schaerbeek-Hybrid-Nachrüstung zeigt, wie Betreiber wetterbedingtes Stromrisiko absichern und gleichzeitig vorhandene Infrastruktur nutzen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für Kommunen | -0.8% | Am ausgeprägtesten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Modaler Wandel hin zu Fahrdienstvermittlern und Mikromobilität | -0.7% | Höchststand in Nordamerika und Europa, aufstrebende städtische Zentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| EMV-3-DS2-Konformität verzögert Hardware-Erneuerung | -0.4% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei der Lithium-Batterieversorgung | -0.5% | Global, ausgeprägt in Versorgungszentren des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für Kommunen
Die Stückpreise für funktionsreiche Kioske liegen zwischen 8.000 und 15.000 USD und belasten die kommunalen Investitionsbudgets erheblich. Der Stadtrat von New Plymouth District wählte eine Leasingvereinbarung, die Zahlungen über 7 Jahre verteilte, die unmittelbaren Auswirkungen auf die Bilanz reduzierte und anfängliche Ausgaben von 1,2 Millionen NZD (720.000 USD) einsparte. Im Vereinigten Königreich erforderte die Vergabe von 317.400 GBP (402.000 USD) durch den Stadtrat von Waverley Borough 18 Monate an Ausschussgenehmigungen. Diese Beispiele zeigen, wie Finanzierungsmodelle, Umsatzbeteiligungskonzessionen oder Leasingstrukturen den Preisschock abmildern können, aber auch die Beschaffungszyklen verlängern.
Modaler Wandel hin zu Fahrdienstvermittlern und Mikromobilität
Akademische Studien stellen fest, dass ein Viertel der Fahrten mit Fahrdienstvermittlern private Autofahrten ersetzt, die andernfalls Parkgebühren verursacht hätten. Lyft berichtete im Jahr 2024 von 9 Millionen weniger Fahrzeugen im Besitz seiner Nutzer und einem Anstieg der Elektrofahrrad-Kilometerleistung um 47 %, was auf eine schrittweise, aber bedeutsame Verringerung der Parknachfrage hindeutet. Während die aktuellen Volumina der Fahrdienstvermittler nicht eingebrochen sind, sind auch die Belegungsraten nicht gestiegen. Prognosen deuten auf einen Einnahme-Wendepunkt bis 2028 hin, wenn sich die Fahrtenzahlen gegenüber dem Stand von 2016 verdreifachen, was Städte dazu veranlasst, die Einführung von Parkuhren mit Staugebühren und Straßenrand-Zugangspreisen zu verbinden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsmodus:
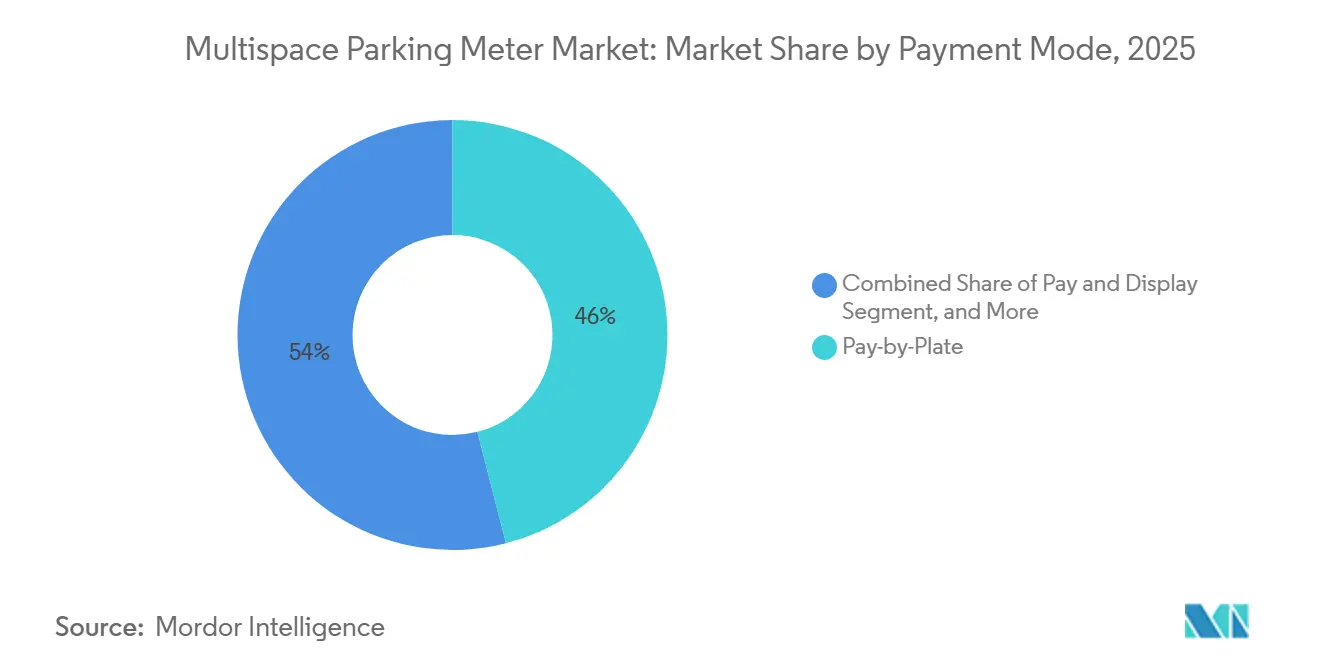
Kennzeichenerkennung dominiert heute, digitale Geldbörsen beschleunigen sich morgenDie Kennzeichenerkennungstechnologie (Pay-by-Plate) machte 2025 46 % des Umsatzes aus und sicherte sich den größten Anteil am Markt für Multispace-Parkuhren, da Städte Papierbelege abschaffen und die Überwachung automatisieren möchten. Der Ipswich City Council vergab einen Auftrag im Wert von 2,51 Millionen AUD (1,67 Millionen USD) für 90 Einheiten, die automatische Kennzeichenerkennung mit Back-Office-Plattformen für Verwarnungen verknüpfen, was die Attraktivität weniger Vor-Ort-Besuche und geringerer Betrugsanfälligkeit unterstreicht. Die im September 2025 gestartete Einführung in Taichung City zielt bis 2030 auf 27.000 beleglose Stellplätze ab und bestätigt die Skalierbarkeit von Kennzeichenarchitekturen.
Die weitere Dynamik hängt von der Interoperabilität mit Kennzeichenerkennungssystemen von Drittanbietern und der Integration in Staugebührensysteme ab, insbesondere in Märkten im asiatisch-pazifischen Raum, die technologische Entwicklungsstufen überspringen. Kontaktlose Zahlungs- und Mobile-Wallet-Funktionen werden jedoch voraussichtlich um 13,8 % pro Jahr wachsen, angetrieben von 86 % der weltweiten Verbraucher, die kontaktlose Zahlungen bevorzugen, sowie von fahrzeugherstellergeführten In-Car-Commerce-Einführungen. BMWs europäischer In-Car-Zahlungsdienst veranschaulicht, wie Erstausrüster-Plattformen Transaktionen von Kiosken auf Armaturenbretter verlagern können und so ein Zwei-Kanal-Umfeld schaffen, in dem physische Parkuhren als Überwachungs- und Informationsknoten dienen, während digitale Geldbörsen die Zahlungsströme erfassen.



Nach Stromquelle:
Solar behält die Führung, Hybridgeräte gewinnen in bewölkten KlimazonenSolarbetriebene Einheiten machten 2025 61 % des Umsatzes aus und unterstreichen ihre Dominanz im Markt für Multispace-Parkuhren, da Städte CO₂-Neutralität anstreben und Tiefbaukosten vermeiden möchten. Lissabons Portfolio mit 1.200 Einheiten und Brüssels Flotte mit 9.000 Einheiten, beides monokristalline Panelinstallationen von Hectronic, verdeutlichen die Betriebseinsparungen und Langlebigkeit von Solarlösungen. Nordamerikanische Kommunen wie Royal Oak, Michigan, nannten die Abschaffung von Stromrechnungen als zentralen Grund für ihre Entscheidung zugunsten vollständig netzunabhängiger Zahlungsstationen.
Hybride Solar-Wechselstrom-Kioske expandieren mit einem CAGR von 11,2 % und schließen Lücken in Korridoren mit hohen Breitengraden oder starker Beschattung, wo die Wintereinstrahlung unter die Ladeschwelle fällt. Hectronics Schaerbeek-Nachrüstung kombinierte neue Hybridstationen mit Solar-Nachrüstsätzen für Bestandseinheiten und erzielte so Redundanz ohne übermäßige Netzabhängigkeit. Die Volatilität auf den Lithiumcarbonat-Märkten, wo die Spotpreise von 10.798 USD pro Tonne im Januar 2025 auf 16.882 USD im Dezember 2025 stiegen, könnte Beschaffungsverantwortliche dazu veranlassen, Hybridlösungen zu bevorzugen, die kleinere Akkupacks nutzen und vorhandene Netzleitungen für das Nachladen verwenden.
Nach Installationsort:
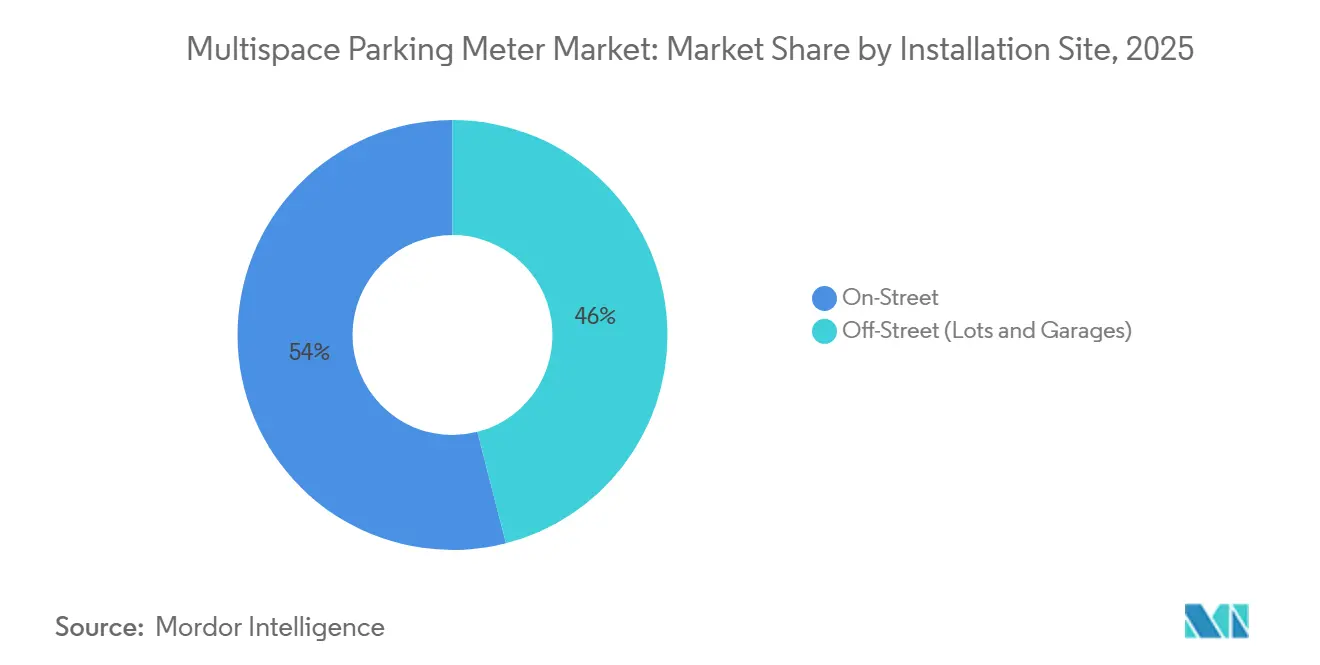
Auf der Straße dominiert weiterhin, während Campusse das Wachstum außerhalb der Straße vorantreibenStraßenprojekte generierten 2025 54 % des Umsatzes, was die langjährigen kommunalen Prioritäten widerspiegelt, Einzelplatz-Parkuhren durch Zahlungsstationen zu ersetzen, die jeweils 8 bis 12 Stellplätze bedienen, den Wartungsaufwand zu reduzieren und eine dynamische Bordsteinregulierung zu unterstützen. Flowbirds Strada-S5-Vertrag mit 1.910 Parkuhren in Warschau reduzierte Ersatzteilwechsel und ermöglichte Echtzeit-Gebührenanpassungen auf Basis von Belegungssensoren. Der Wechsel der Philadelphia Parking Authority im Jahr 2025 zur AP+-Plattform von Duncan Solutions verband Treueprogramme mit Überwachungsdaten und führte zu höheren Compliance-Raten.
Parkhäuser und Parkplätze außerhalb der Straße werden voraussichtlich mit einem CAGR von 10,1 % wachsen, angetrieben von Universitäten, Krankenhäusern und Flughäfen, die Zahlungsstationen in umfassendere Leit- und Zugangskontrollsysteme integrieren. Die Hawkeye-Rampe der University of Iowa mit 983 Stellplätzen und die 1.400-Stellplatz-Anlage des University of New Mexico Hospital integrieren beide Echtzeit-Belegungsanzeigen, die Suchzeiten verkürzen und die Kundenzufriedenheit steigern. Großprojekte wie die 13 Millionen USD teure Leitsystemaufrüstung am Orlando International Airport mit 11.000 Stellplätzen verdeutlichen, wie Betreiber von Parkflächen außerhalb der Straße Zahlungsstationen als einen Knoten in einem digitalen Parkverbund aus Sensoren, Beschilderung und mobiler Vorbuchung betrachten.

Nach Endnutzer:
Kommunen zahlen die Rechnungen, Krankenhäuser und Universitäten setzen das TempoKommunal- und Stadtbehörden erwarben 2025 48 % aller Einheiten – ein Beleg für die politisch getriebene Nachfrage und fördergebundene Kapitalzuflüsse. Flowbirds Auftrag über 317.400 GBP mit dem Waverley Borough, ein Geschäft über 53.000 USD mit Mole Valley und eine Rahmenvereinbarung über 1,01 Millionen USD mit Merton sind Beispiele für wiederkehrende kommunale Käufer, die standardisierte Serviceverträge anstreben.
Universitäten und Krankenhäuser bieten jedoch die stärksten Wachstumsaussichten mit einem CAGR von 12,5 %. Patientenerfahrungsmandate veranlassten das Royal Derby Hospital, sein 500-Stellplatz-Parkhaus mit Validierungsmodulen auszustatten, während Studenten-Mobilitätsprogramme an der University of Wisconsin-Madison und der University of Illinois Chicago Leitsensoren und mobile Zahlungsoptionen integrieren, um Aufenthaltszeiten zu verkürzen. Parkbetreiber und Konzessionäre mit einem Marktanteil von 29 % bleiben in mehrjährigen Umsatzbeteiligungsmodellen aktiv, wie etwa Santa Fes Ausschreibung über 2,6 Milliarden ARS (2,9 Millionen USD), müssen jedoch gegen Endnutzer-Vertikale konkurrieren, die Daten besitzen und das Parkerlebnis unter ihrer Marke gestalten möchten.
Geografische Analyse
Markt für Multispace-Parkuhren in Nordamerika und Europa
Nordamerika hielt 2025 einen Umsatzanteil von 37 %, bedingt durch die SMART-Förderung der Federal Highway Administration, die Compliance-Fristen für elektromagnetische 3-Domain-Secure-2-Standards sowie Fusionen wie die Flowbird-Übernahme durch EasyPark, die die Kanalmacht konsolidieren. Städte wie Minneapolis, Seattle und Dubuque gelten als frühe Anwender, während Universitäts- und Flughafenprojekte die Nachfrage über städtische Parkflächen hinaus diversifizieren. Europa erzielte einen Anteil von 31 %, begünstigt durch solarzentrierte Installationen in Lissabon, München und Brüssel. Anti-Graffiti-Beschichtungen, Mobilfunkmodems der vierten Generation und hybride Stromversorgung in nördlichen Städten mindern Klima- und Vandalismus-Risiken und stärken die Anforderungslisten der Anbieter.
Markt für Multispace-Parkuhren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer Rate von 9,6 % das stärkste Wachstum verzeichnen, da Malaysia, Südkorea, Taiwan und Vietnam Münz- und Kartenplattformen überspringen und auf Kennzeichenerkennungssysteme sowie mobile Geldbörsen setzen. Die Einführung des Smart Parking Control-Systems im Landkreis Hongcheon im Jahr 2026 und das bargeldlose System in Sibu im Jahr 2025 zeigen, wie Staugebühren, Mandate für digitale Zahlungen und nationale E-Government-Programme die Adoptionskurven verkürzen.
Markt für Multispace-Parkuhren im Nahen Osten, Afrika und Südamerika
Der Nahe Osten und Afrika hielten 2025 einen Wertanteil von 18 %, angetrieben durch öffentlich-private Partnerschaften in Saudi-Arabien, wie das Memorandum von Parkin ber 195.000 Stellplätze und die Kapitalzufuhr von 26,7 Millionen USD durch die saudi-arabische Investmentgesellschaft Merak Capital in Arsann. Die Straßen- und Verkehrsbehörde Dubais verzeichnete 2024 nahezu 30 Millionen digitale Tickets und ergänzte ihr Angebot um Solar-Kioske zur Unterstützung des wachsenden mobilen Kanals. Südamerika hielt einen Anteil von 14 % und wächst mit einem CAGR von 8,9 %, gestützt durch das stadtweite digitale Parksystem in Buenos Aires und das Gesetz zur Digitalen Blauen Zone in Rio de Janeiro, das an den frühen Erfolg des benachbarten Niterói anknüpft.
Wettbewerbslandschaft
Marktkonzentration
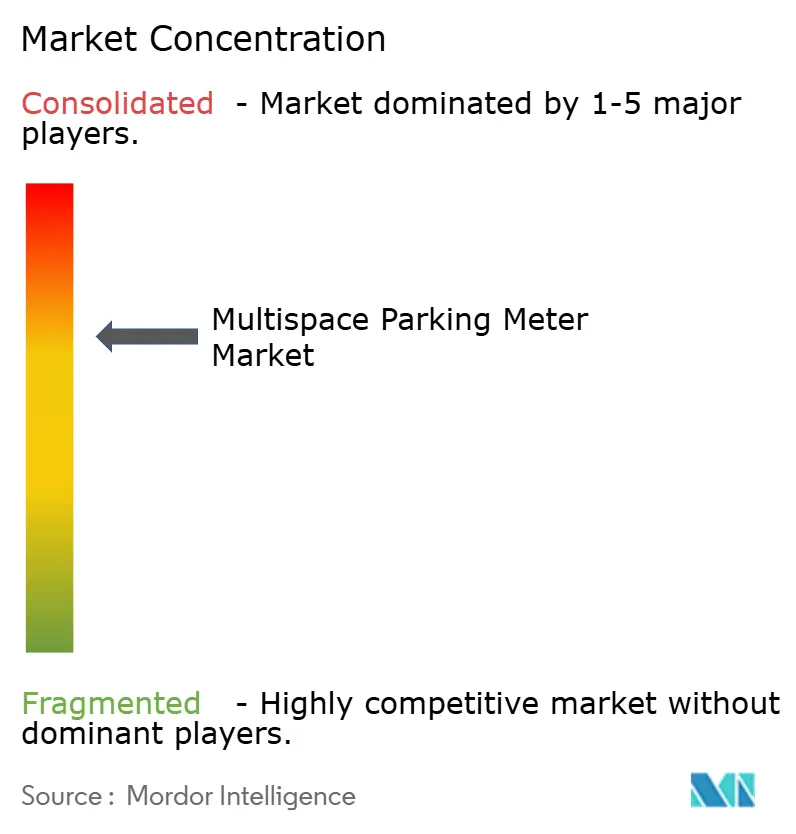
Die fünf größten Anbieter – Flowbird Group, IPS Group, Hectronic, Duncan Solutions und IEM SA – kontrollierten im Jahr 2025 63,4 % der Lieferungen und unterstreichen damit ein moderat konzentriertes Feld. Die Übernahme von Flowbird durch EasyPark im Januar 2025, die von den französischen Regulierungsbehörden im November 2024 genehmigt wurde, schuf ein hybrides Hardware-Software-Kraftwerk, das darauf ausgerichtet ist, Straßenrand-Datenanalysen an eine erweiterte Kundenbasis zu verkaufen. Der Kauf von Populus Technologies durch IPS Group im November 2025 integrierte Straßenrand-Codierung und Mobilitätsdaten in seinen Durchsetzungsstapel und erweiterte seine Differenzierung bei dynamischen Preisdatenfeeds.
Regionale Spezialisten füllen weiße Flecken: Metric Group dominiert solarbetriebene Zahlen-und-Anzeigen-Systeme im Vereinigten Königreich und in Golfstaaten, Global Parking Solutions führt bei neuseeländischen Stadträten, und Pacific Parking Systems passt Kioske speziell für Kalifornien an. Die technologische Konvergenz intensiviert sich rund um 4G-zu-5G-Modems, Edge-Analysen und In-Car-Commerce-APIs, wobei BMW und Mercedes-Benz Transaktionsabläufe in Fahrzeug-Infotainmentsysteme einbetten. Diese Entwicklung könnte direkte Kiosk-Einnahmen potenziell schmälern, stärkt jedoch den breiteren Marktfußabdruck für Multispace-Parkuhren.
Compliance-Hürden wie die Zertifizierungen nach Payment Card Industry Level 1 und EMV 3-Domain Secure 2 fungieren nun als kapitalintensive Markteintrittsbarrieren. Diese Barrieren begünstigen skalierbare Akteure, die mehrjährige Rezertifizierungen finanzieren können, und sichern deren anhaltende Dominanz im Markt.
Marktführer der Branche für Multispace-Parkuhren
-
Flowbird Group SA
-
IPS Group Inc.
-
Duncan Solutions Pty Ltd
-
MacKay Meters Inc.
-
Hectronic GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Multispace-Parkuhren Unternehmen in diesem Bericht
- Flowbird Group SA
- IPS Group Inc.
- Duncan Solutions Pty Ltd
- MacKay Meters Inc.
- Hectronic GmbH
- IEM SA
- CAME Parkare S.L.
- Ventek International
- Global Parking Solutions Ltd
- Metric Group Ltd
- Pacific Parking Systems Inc.
- Amano McGann Inc.
- CivicSmart Inc.
- Precise ParkLink Inc.
- Parking BOXX Corp.
- Scheidt & Bachmann GmbH
- T2 Systems Inc.
- Guangzhou Coma Electronics Co., Ltd.
- Swarco AG
- Meypar S.A.
Neueste Industrielle Entwicklungen in Markt für Multispace-Parkuhren
- April 2026: BMW führte eine In-Car-Zahlungsplattform in 12 europäischen Märkten ein, die Parken, Kraftstoff, Maut und Laden unterstützt.
- Februar 2026: Der Landkreis Hongcheon, Südkorea, startete ein intelligentes Parksystem mit Kennzeichenerkennung und Gebührenerhebung zu 500 Won pro 30 Minuten.
- Januar 2026: Das Universitätskrankenhaus New Mexico schloss ein Parkhaus mit 1.400 Stellplätzen mit Leitsensoren und Multispace-Kiosken ab.
- November 2025: IPS Group übernahm Populus Technologies und integrierte Straßenrand-Daten mit Durchsetzungsplattformen.
Umfang des globalen Berichts über den Markt für Multispace-Parkuhren
Der Bericht über den Markt für Multispace-Parkuhren ist segmentiert nach Zahlungsmodus (Zahlen und Anzeigen, Zahlen per Kennzeichen, Zahlen per Stellplatz, Kontaktloses Bezahlen/Mobile Geldbörse), Stromquelle (Solarstrom, Wechselstromnetz, Solar-Wechselstrom-Hybrid), Installationsort (Auf der Straße, Außerhalb der Straße), Endnutzer (Kommunal- und Stadtbehörden, Parkhausbetreiber, Verkehrsbetriebe und Flughäfen, Universitäten und Krankenhäuser) und Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Zahlen und Anzeigen |
| Zahlen per Kennzeichen |
| Zahlen per Stellplatz |
| Kontaktloses Bezahlen / Mobile Geldbörse |
| Solarstrom |
| Wechselstromnetz |
| Solar-Wechselstrom-Hybrid |
| Auf der Straße |
| Außerhalb der Straße (Parkplätze und Parkhäuser) |
| Kommunal- und Stadtbehörden |
| Parkhausbetreiber und Konzessionäre |
| Verkehrsbetriebe und Flughäfen |
| Universitäten und Krankenhäuser |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | |
| Südamerika |
| Nach Zahlungsmodus | Zahlen und Anzeigen | |
| Zahlen per Kennzeichen | ||
| Zahlen per Stellplatz | ||
| Kontaktloses Bezahlen / Mobile Geldbörse | ||
| Nach Stromquelle | Solarstrom | |
| Wechselstromnetz | ||
| Solar-Wechselstrom-Hybrid | ||
| Nach Installationsort | Auf der Straße | |
| Außerhalb der Straße (Parkplätze und Parkhäuser) | ||
| Nach Endnutzer | Kommunal- und Stadtbehörden | |
| Parkhausbetreiber und Konzessionäre | ||
| Verkehrsbetriebe und Flughäfen | ||
| Universitäten und Krankenhäuser | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | ||
| Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Marktes für Multispace-Parkuhren im Jahr 2031?
Die Marktgröße für Multispace-Parkuhren wird voraussichtlich bis 2031 einen Wert von 2,35 Milliarden USD erreichen und dabei mit einer CAGR von 6,60 % wachsen.
Welcher Zahlungsmodus führt derzeit bei der Einführung?
Kennzeichenerkennungssysteme erfassten im Jahr 2025 46 % des Umsatzes und sind damit der führende Zahlungsmodus im Markt, gemäß den Erkenntnissen von Mordor Intelligence.
Warum sind solarbetriebene Parkuhren für Städte wichtig?
Solarbetriebene Geräte eliminieren Netzanschlusskosten und entsprechen CO₂-neutralen Zielen, was im Jahr 2025 61 % des Marktumsatzes ermöglichte und langfristige Betriebskosteneinsparungen sichert.
Welche Region soll bis 2031 am schnellsten wachsen?
Der asiatisch-pazifische Raum soll mit einem CAGR von 9,6 % bis 2031 das höchste regionale Wachstum verzeichnen, angetrieben durch digital-erste Einführungen in Malaysia, Südkorea, Taiwan und Vietnam.
Wie konzentriert ist der Anbieterwettbewerb?
Die fünf größten Anbieter hielten im Jahr 2025 einen Anteil von 63,4 %, was auf eine moderate Konzentration hindeutet; die EasyPark-Flowbird-Fusion verschärft das Wettbewerbsfeld weiter.
Welches Endnutzersegment wächst am schnellsten?
Universitäten und Krankenhäuser führen das Wachstum an und wachsen mit einem CAGR von 12,5 %, da sie Multispace-Kioske in Verbesserungen des Patienten- und Studierendenerlebnisses integrieren.