
Taille et part du marché des bioréacteurs à lit mobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.62 Milliards de dollars |
| Taille du Marché (2031) | 9.61 Milliards de dollars |
| Growth Rate (2026 - 2031) | 15.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bioréacteurs à lit mobile par Mordor Intelligence
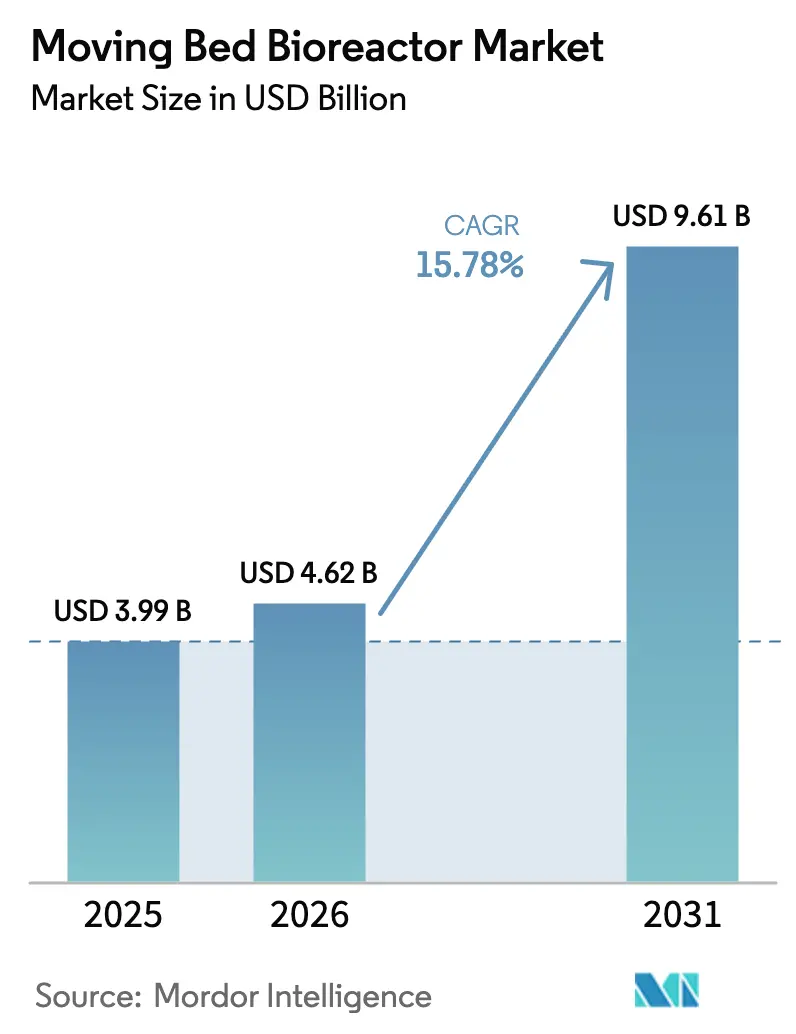
La taille du marché des bioréacteurs à lit mobile devrait passer de 3,99 milliards USD en 2025 à 4,62 milliards USD en 2026 et atteindre 9,61 milliards USD d'ici 2031, avec un CAGR de 15,78 % sur la période 2026-2031. La pression croissante exercée sur les services publics pour respecter des limites de rejet de nutriments plus strictes tout en maintenant des budgets énergétiques stables oriente les investissements vers des solutions biofilm compactes permettant de moderniser les bassins existants sans agrandir l'emprise des installations. Les municipalités des zones urbaines denses, où l'acquisition de terrains peut dépasser le coût des équipements, adoptent des supports offrant plus de 500 m² de surface par m³, permettant des mises à niveau secondaires à l'intérieur des bassins des années 1970. Les industriels accélèrent également l'adoption, car les amendes pour non-conformité relatives à la demande biochimique en oxygène (DBO) et à la demande chimique en oxygène (DCO) peuvent dépasser 50 000 USD par jour, éclipsant le différentiel de coût d'exploitation entre les bioréacteurs à lit mobile (MBBR) et les filières à boues conventionnelles. L'Asie-Pacifique a donné le rythme de croissance en 2025, portée par le programme de construction d'infrastructures de traitement des eaux usées de plusieurs milliers de milliards de yuans en Chine et par les mandats de revitalisation des rivières en Inde, qui favorisent la biologie plug-and-play plutôt que la construction civile.
Principaux enseignements du rapport
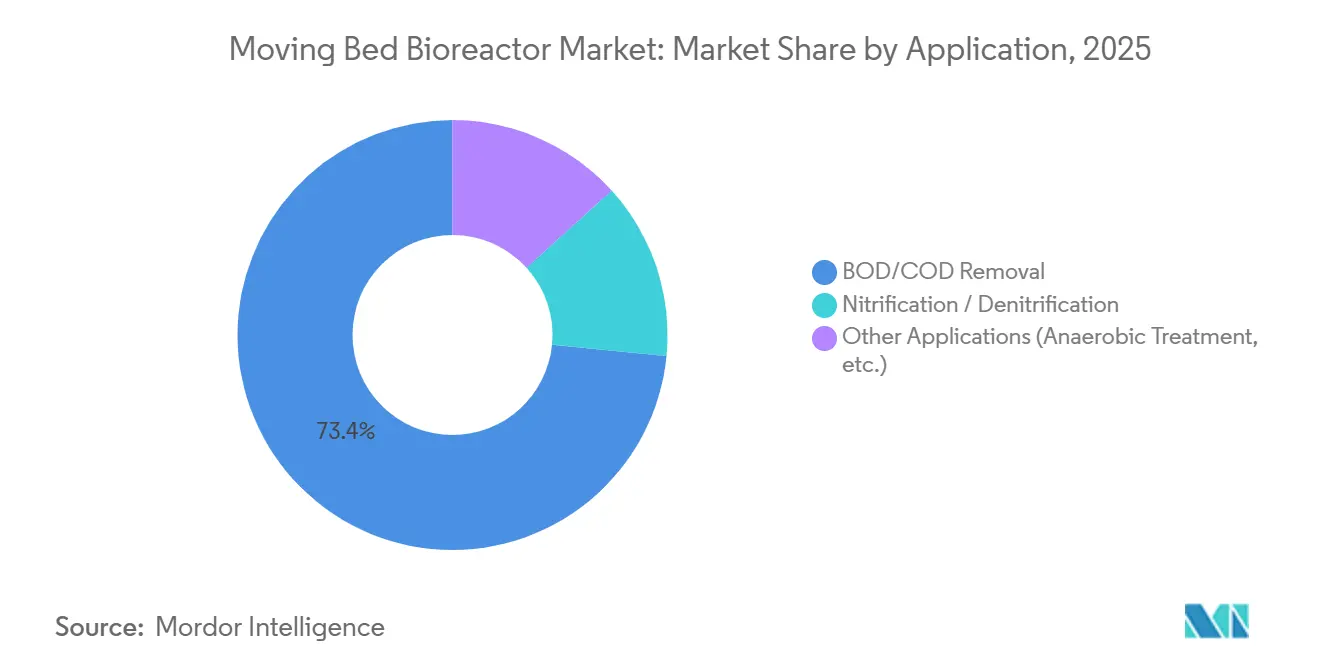
- Par application, l'élimination de la DBO/DCO a représenté 73,44 % de la part du marché des bioréacteurs à lit mobile en 2025 et devrait croître à un CAGR de 15,87 % jusqu'en 2031.
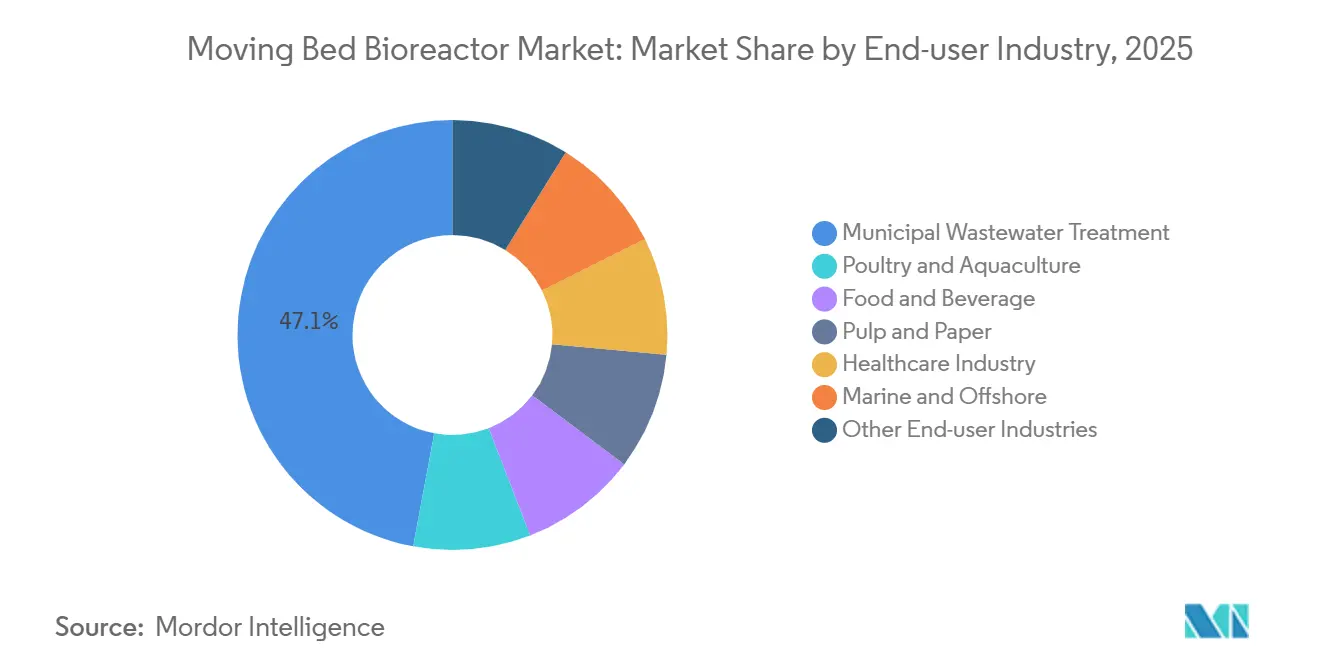
- Par secteur d'utilisation final, le traitement des eaux usées municipales a représenté 47,06 % des revenus en 2025, tandis que la volaille et l'aquaculture devraient afficher le CAGR le plus rapide, à 15,81 %, jusqu'en 2031.
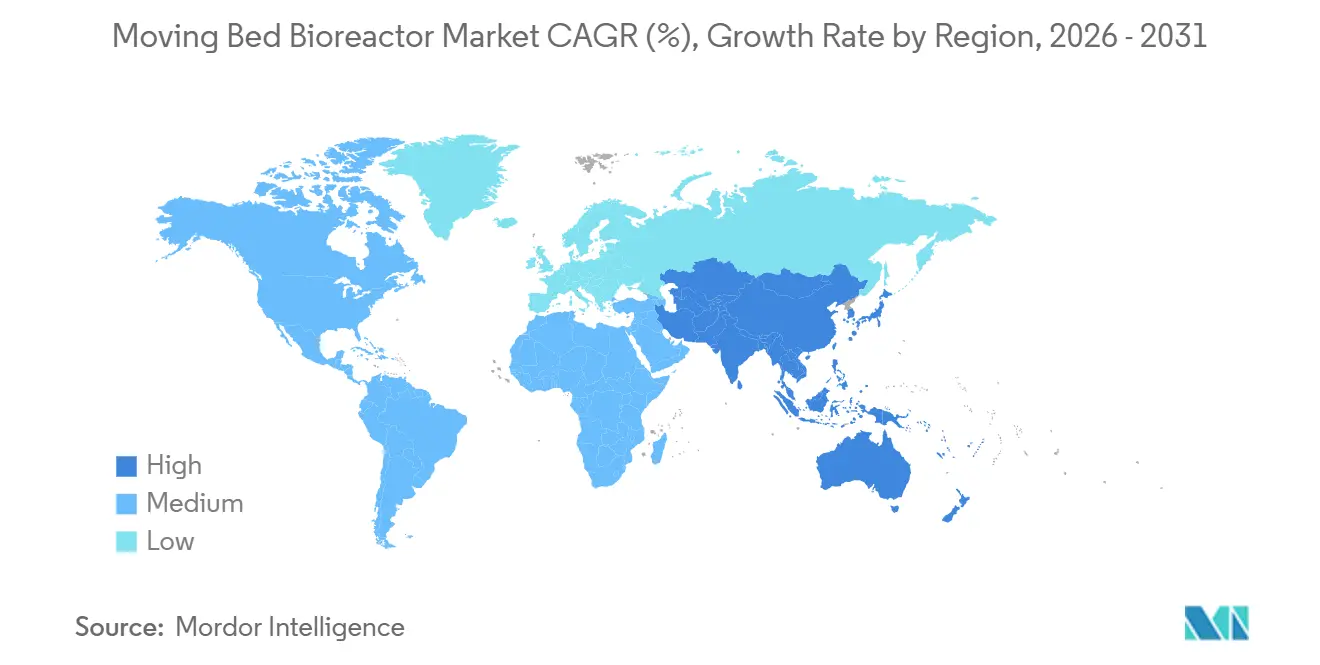
- Par géographie, l'Asie-Pacifique a capturé 30,04 % de la part en 2025 et devrait se développer à un CAGR de 18,04 %, dépassant toutes les autres régions.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Rareté des ressources en eau douce dans les régions soumises au stress hydrique | +3.2% | Cœur APAC, Moyen-Orient, Afrique du Nord, débordement vers l'Europe méditerranéenne | Long terme (≥ 4 ans) |
| Réglementations mondiales et régionales strictes sur le rejet des eaux usées | +4.1% | Mondial, avec une application maximale dans l'UE, l'Amérique du Nord et la Chine | Moyen terme (2-4 ans) |
| Intégration avec la digestion anaérobie pour des installations à bilan énergétique positif | +2.8% | Amérique du Nord, Europe, premiers pilotes au Brésil et en Afrique du Sud | Long terme (≥ 4 ans) |
| Intégration avec la digestion anaérobie pour des installations à bilan énergétique positif | +2.8% | Amérique du Nord, Europe, premiers pilotes au Brésil et en Afrique du Sud | Long terme (≥ 4 ans) |
| Adoption du traitement décentralisé en conteneurs pour les sites éloignés | +3.4% | APAC (couloirs miniers en Australie, Indonésie), Moyen-Orient (camps pétroliers et gaziers), Afrique subsaharienne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Rareté des ressources en eau douce dans les régions soumises au stress hydrique
Plus de 2,3 milliards de personnes vivent dans des bassins où l'approvisionnement renouvelable est inférieur à 500 m³ par habitant, obligeant les municipalités à considérer les eaux usées traitées comme une ressource stratégique en eau[1]. Le marché des bioréacteurs à lit mobile bénéficie de cette évolution, car les supports permettant d'atteindre une DBO inférieure à 5 mg/L sans clarificateurs tertiaires réduisent les étapes de conditionnement avant osmose inverse, diminuant les coûts de remplacement des membranes jusqu'à 40 %. La mission Jal Jeevan de l'Inde a piloté 12 modules MBBR ruraux de traitement des eaux grises au Rajasthan et au Gujarat en 2025 pour compenser les puits qui se trouvent désormais à 300 m de profondeur, où les coûts d'extraction au diesel dépassent 0,80 USD par m³. Le programme NEWater de Singapour s'appuie sur le préconditionnement par biofilm depuis 2024, maintenant un flux membranaire supérieur à 60 L m⁻² h⁻¹ dans les eaux d'alimentation tropicales. Dans les régions où le dessalement coûte en moyenne 0,50 USD par m³, l'effluent poli par MBBR peut être fourni pour 0,20 à 0,35 USD par m³, créant un écart de prix tangible pour les prospectus d'obligations des services publics.
Réglementations mondiales et régionales strictes sur le rejet des eaux usées
L'Union européenne a abaissé les limites d'azote total de 10 mg/L à 6 mg/L pour les agglomérations de plus de 10 000 équivalents-habitants en janvier 2025, affectant 4 200 installations qui ne peuvent pas atteindre les objectifs avec les seules boues activées conventionnelles. La norme chinoise de classe 1A plafonne désormais l'azote ammoniacal à 1,5 mg/L dans la ceinture économique du Yangtsé, avec suspension automatique des permis de rejet industriel pour les municipalités en retard. L'Agence américaine de protection de l'environnement (EPA) a fixé un seuil saisonnier de phosphore de 0,07 mg/L dans le bassin des Grands Lacs en 2025, orientant les budgets de modernisation vers les nitrifiants en biofilm qui évitent l'évacuation des boues d'alun. Les règles indiennes sur les eaux de baignade exigent des coliformes fécaux inférieurs à 100 NPP par 100 mL ; les données de terrain de 14 pilotes MBBR ont montré une réduction log-3 des agents pathogènes sans chloration, éliminant les risques de sous-produits de désinfection. Les prêteurs multilatéraux ont commencé à référencer les métriques de résilience des processus ISO 24511 dans les documents d'appel d'offres, faisant effectivement des plateformes tolérantes aux chocs de charge un prérequis pour le financement.
Volumes croissants d'eaux usées industrielles provenant de l'industrie des pâtes et papiers
Les usines américaines ont rejeté 4,1 milliards de m³ d'eaux de process en 2025, dont 68 % nécessitaient un polissage biologique avant le rejet en rivière. La densité de biomasse du MBBR de 12 g VSS L⁻¹ comprime le temps de rétention hydraulique à 6 heures, permettant aux usines de traiter les liqueurs kraft dans les clarificateurs existants. Les installations nordiques intègrent un prétraitement anaérobie pour récupérer le méthane, comme le démontre l'usine Oulu de Stora Enso, qui a généré 2,3 MW d'énergie sur site en 2025. L'Indonésie et le Vietnam ont adopté des skids conteneurisés portables qui évitent les actifs échoués lorsque les concessions déplacent les zones d'approvisionnement en bois. Les usines de fibres recyclées en Amérique du Nord, qui ont traité 38 millions de tonnes de papier récupéré en 2025, modernisent désormais les MBBR pour protéger les lignes d'ultrafiltration des fines de fibres.
Intégration avec la digestion anaérobie pour des installations à bilan énergétique positif
La Water Environment Federation a recensé 47 installations américaines à bilan net zéro en 2025, chacune associant un MBBR anaérobie à une cogénération pour exporter de l'énergie à 0,08 à 0,12 USD kWh⁻¹. Le marché des bioréacteurs à lit mobile bénéficie de cette tendance, car les supports biofilm colonisés par des méthanogènes convertissent 0,30 à 0,35 m³ de CH₄ kg⁻¹ de DCO éliminée, surpassant les digesteurs conventionnels jusqu'à 15 %. Le complexe Blue Plains de DC Water couvre désormais 33 % de sa charge électrique grâce à une ligne de digestion MBBR de 12 MW et économise 8,2 millions USD par an en évitant l'évacuation des boues. Les directives européennes sur les transports comptent doublement le biogaz issu des eaux usées dans les objectifs d'énergies renouvelables, créant un flux de crédits monétisables qui ramène le retour sur investissement du MBBR à 7 à 9 ans. La ceinture brésilienne de l'éthanol de canne à sucre a commencé à cumuler des crédits carbone sur la capture de méthane dans les usines de vinasse, Raízen ayant vérifié 14 000 t d'équivalent CO₂ de compensations en 2025.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Dépenses d'investissement initiales élevées pour les installations à grande échelle | -2.1% | Mondial, particulièrement aigu en Amérique du Sud, en Afrique subsaharienne et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Colmatage des supports biofilm et complexité de la maintenance | -1.4% | Mondial, avec un impact plus élevé dans les applications industrielles (agroalimentaire, pâtes et papiers) | Moyen terme (2-4 ans) |
| Pénurie d'opérateurs qualifiés pour les procédés à base de biofilm | -1.6% | APAC (hors Japon, Corée du Sud), Moyen-Orient, Afrique subsaharienne, Amérique du Nord rurale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement initiales élevées pour les installations à grande échelle
Les installations greenfield de 50 000 équivalents-habitants sont évaluées à 8 à 15 millions USD, soit une prime de 25 à 40 % par rapport aux filières à boues conventionnelles une fois les supports, les soufflantes à fines bulles et les grilles de rétention spécifiés. Les plafonds d'obligations des marchés émergents de 3 à 5 % des budgets annuels des services publics retardent les achats, laissant les municipalités exposées à des pénalités de rejet intermédiaires. Le plan d'assainissement du Brésil montre que 47 % des municipalités de moins de 100 000 habitants manquent de financement concessionnel pour l'élimination des nutriments, bloquant 23 projets dans le bassin amazonien malgré des limites d'azote total de 5 mg/L. En Afrique subsaharienne, l'intensité capitalistique de 600 à 900 USD m⁻³ dépasse largement le coût de 300 à 450 USD m⁻³ des bassins de stabilisation des déchets, même si ces derniers nécessitent 50 fois plus de terrain[2]Banque africaine de développement, « Perspectives de financement des infrastructures hydrauliques 2025 », afdb.org. Des modèles de financement mixte émergent - le Lake Victoria South Water Board du Kenya a conclu un accord de 42 millions USD en 2025 selon un partage public-privé de 60/40, mais les couvertures de change ajoutent 120 à 180 points de base au service de la dette, limitant la réplication.
Colmatage des supports biofilm et complexité de la maintenance
Les audits de la Water Research Foundation ont révélé que 41 % des 62 installations ont subi une entartrage minéral qui a réduit les taux de nitrification en dessous des valeurs de conception, forçant les soufflantes à fonctionner 15 à 25 % au-dessus des spécifications et ajoutant 12 000 à 18 000 USD de coûts d'énergie annuels par MGD. Les usines laitières constatent un décollement médié par les graisses qui obstrue les grilles de rétention, un site du Wisconsin ayant enregistré 340 heures de travail par an pour les lavages à l'acide. Les usines de pâtes à papier subissent une incrustration de lignine résistant au nettoyage chimique en place ; Weyerhaeuser a remplacé 30 % des supports de son usine de Longview pour 280 000 USD en 2025. Les analyses prédictives de colmatage, telles que la plateforme BioCarrier de Xylem lancée en 2025, utilisent des capteurs de turbidité pour prévoir l'entartrage 60 à 90 jours à l'avance, réduisant les temps d'arrêt non planifiés de 40 %, mais ajoutant un coût d'abonnement annuel de 8 000 à 12 000 USD. Les installations de moins de 5 MGD renoncent souvent à ce type de logiciel, absorbant des interventions de maintenance imprévues qui érodent les économies sur les coûts d'exploitation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
la charge organique représente les trois quarts de la demandeL'élimination de la DBO/DCO a représenté 73,44 % de la taille du marché des bioréacteurs à lit mobile en 2025 et conservera son élan avec un CAGR de 15,87 % jusqu'en 2031. Les effluents à forte charge provenant des brasseries, distilleries et usines laitières, dépassant souvent 1 000 mg/L de DBO, peuvent être polis en 4 à 8 heures de temps de rétention hydraulique, contre 18 à 24 heures pour les filières à boues traditionnelles, permettant un allègement des surtaxes qui amortit le capital en trois à cinq ans. Les chimies hybrides associant supports et ultrafiltration répondent désormais aux spécifications de réutilisation directe de l'eau potable, comme en témoigne la mise à niveau du système de recharge des eaux souterraines de 130 MGD en Californie, qui a réduit les remplacements de membranes de trois ans.
La niche nitrification/dénitrification s'élargit à mesure que les permis côtiers abaissent l'azote total en dessous de 3 mg/L, comme l'illustrent 18 installations de la baie de Chesapeake qui ont installé des modules MBBR en 2025 pour éviter 1,2 milliard USD de construction de clarificateurs. Les variantes anaérobies représentent moins de 10 % de la part mais attirent l'attention des industriels de l'agroalimentaire qui monétisent le méthane capturé ; le système de lactosérum de 1 200 m³ j⁻¹ de Danone en Argentine compense 420 kW d'énergie du réseau, démontrant la valorisation du biogaz. Dans toutes les applications, le marché des bioréacteurs à lit mobile offre une voie résiliente pour les services publics qui équilibrent les chocs de charge, l'intensité énergétique et la rareté des terres.


Par secteur d'utilisation final :
l'aquaculture dépasse la croissance municipaleLe traitement des eaux usées municipales a représenté 47,06 % de la part du marché des bioréacteurs à lit mobile en 2025, reflétant le volume de modernisation en Amérique du Nord et en Europe où les plafonds de nutriments ciblent les installations traditionnelles construites avant 1980. Pourtant, l'aquaculture et la volaille sont prévues pour le CAGR le plus rapide à 15,81 %, portées par les systèmes d'aquaculture en circuit fermé (RAS) qui exigent un taux d'ammoniac inférieur à 0,5 mg/L pour protéger la santé des branchies. La Norvège a délivré 22 permis de saumon terrestre en 2025, chacun nécessitant des biofiltres traitant jusqu'à 2 kg d'aliments m⁻³ j⁻¹ ; les taux de nitrification du MBBR de 0,8 à 1,2 g N m⁻² j⁻¹ permettent des densités de peuplement supérieures à 80 kg m⁻³, doublant les rendements en flux continu.
En Chine, les éleveurs de crevettes ont pivoté des étangs vers les RAS intérieurs pour endiguer le virus des taches blanches, installant des lignes de 500 à 1 000 m³ j⁻¹ dans le Guangdong et le Fujian où les terres dépassent 200 000 USD ha⁻¹. Les industriels de l'agroalimentaire intègrent désormais le MBBR pour éliminer 1 800 mg/L de DBO dans des brasseries comme l'installation Baldwinsville d'Anheuser-Busch, réduisant les surtaxes d'égout de 2,1 millions USD par an. Les unités marines et offshore commandent des prix premium — 800 000 à 1,2 million USD par conteneur — car les alliages résistants à la corrosion et les entraînements antidéflagrants sont standard. Les établissements de santé pilotent des supports à rétention prolongée qui co-métabolisent les résidus pharmaceutiques, affichant une élimination de 60 à 75 % de l'aténolol et du sulfaméthoxazole lors d'essais sur le terrain en Allemagne, contribuant au marché des bioréacteurs à lit mobile.
Analyse géographique
Marché des Bioréacteurs à Lit Mobile en Asie-Pacifique
L'Asie-Pacifique détenait 30,04 % de la part de marché des bioréacteurs à lit mobile en 2025 et affiche un CAGR de 18,04 % jusqu'en 2031, portée par le fonds d'assainissement des eaux usées rurales de la Chine d'un montant de 240 milliards CNY et les attributions du programme Namami Gange en Inde pour une capacité de 1 240 MLD. Les corridors industriels de l'ASEAN, où les effluents ont augmenté de 11 % en 2025, ont installé des hubs centralisés à biofilm ; la seule province vietnamienne de Dong Nai a mis en service 85 000 m³ j⁻¹ de capacité de traitement des effluents de teinture afin de protéger les prises d'eau potable en aval.
Marché des Bioréacteurs à Lit Mobile en Amérique du Nord
L'Amérique du Nord poursuit un cycle intensif de modernisation, 40 % de ses 14 780 stations datant d'avant 1980 ; la station Jones Island de Milwaukee a économisé 180 millions USD en optant pour une ligne MBBR de 60 MGD plutôt que de nouveaux clarificateurs, et a atteint un effluent de 0,06 mg/L en phosphore en 2025. La réglementation canadienne favorise l'adoption de solutions conteneurisées dans les villes arctiques isolées ; le Nunavut a installé cinq unités sur châssis dimensionnées pour 800 à 2 000 habitants, rejetant leurs effluents en toute sécurité dans les eaux marines sous couverture de glace. Les villes frontalières du Mexique ont bénéficié de subventions fédérales pour 18 unités afin de ramener la DBO transfrontalière à 30 mg/L, conformément aux traités bilatéraux conclus avec les États-Unis.
Marché des Bioréacteurs à Lit Mobile en Europe, en Amérique du Sud et au Moyen-Orient
Le cadre d'économie circulaire de l'Europe privilégie la récupération des nutriments ; 47 installations bavaroises ont couplé le MBBR à des réacteurs à struvite en 2025, commercialisant 8 200 t d'engrais à EUR 450–600 t⁻¹, compensant ainsi 12 à 18 % des coûts d'exploitation. Les installations nordiques intègrent des pompes à chaleur qui ont extrait 180 GWh des effluents à Stockholm en 2025, réduisant les importations de gaz naturel de 18 millions de m³. L'Amérique du Sud s'appuie sur des digesteurs à biofilm dans les sucreries brésiliennes, où 12 unités ont déplacé 34 000 MWh d'électricité du réseau en 2025. Les champs pétroliers du Moyen-Orient déploient des châssis conteneurisés ; le champ de Shaybah de Saudi Aramco a traité 4 200 m³ j⁻¹ pour la réinjection dans les aquifères, mettant fin aux coûts de transport d'eau douce de 12 USD par m³, soutenant ainsi le marché des bioréacteurs à lit mobile.

Cadre réglementaire
La réglementation sur les eaux usées continue de se renforcer autour des nutriments et des polluants prioritaires, favorisant l'adoption de mises à niveau compactes à film fixe. Dans l'Union européenne, la directive révisée sur le traitement des eaux urbaines résiduaires (Directive 2024/3019) est entrée en vigueur le 1er janvier 2025 et est prévue pour remplacer la Directive 91/271/CEE à partir du 1er août 2027, rehaussant les exigences de performance et de surveillance pour les systèmes municipaux et renforçant la demande de procédés biologiques adaptés à la modernisation tels que le MBBR.
Des contrôles plus larges de la qualité de l'eau élargissent également l'univers des polluants à surveiller et à gérer. La Directive 2026/805 (30 mars 2026) modifie les directives sur le cadre de l'eau, les eaux souterraines et les normes de qualité environnementale pour mettre à jour les listes de polluants, les États membres étant tenus de transposer les amendements avant le 22 décembre 2027. Aux États-Unis, l'Agence de protection de l'environnement (EPA) continue de promouvoir la déclaration électronique et la modernisation de la conformité dans le cadre du programme NPDES eRule Phase 2 (soumissions électroniques de permis généraux et délais de rapports de programme ancrés au 21 décembre 2025, avec des alternatives s'étendant jusqu'au 21 décembre 2028). Parallèlement, l'EPA a publié en 2026 des orientations préliminaires pour réduire les risques liés aux PFOA et PFOS dans les boues d'épuration, ajoutant une couche de conformité supplémentaire pour les installations qui combinent un traitement biologique avancé avec la gestion des solides en aval et les voies d'épandage agricole.
Analyse de la chaîne de valeur
La chaîne de valeur du MBBR commence par les intrants matériels en amont et les composants essentiels, menée par la production de supports en utilisant des formulations de PEHD vierge, soutenue par des collecteurs d'aération en acier inoxydable, des ensembles de soufflantes et d'aération à fines bulles, et des assemblages de grilles de rétention qui aident à prévenir la perte de supports. Les fournisseurs de supports et les fabricants comprennent des producteurs de supports dédiés (par exemple, HNS Watertech et AquaSust) ainsi que des propriétaires de technologies et des équipementiers qui intègrent des supports propriétaires avec un savoir-faire de procédé (par exemple, AnoxKaldnes sous Veolia). Des fournisseurs de systèmes tels que World Water Works et Ecologix Environmental Systems contribuent également à la sélection et à l'intégration des composants.
Les participants en aval de la chaîne comprennent les constructeurs de packages de réacteurs, les intégrateurs de skids et de conteneurs, et les contractants EPC qui conçoivent des modernisations dans les bassins existants. Ces packages regroupent souvent les contrôles, l'instrumentation et la formation des opérateurs ainsi que le support à la mise en service. En aval, les services publics municipaux et les utilisateurs finaux industriels (agroalimentaire, pâtes et papiers, textile et teinture, pétrochimique et sites éloignés) procèdent à des achats par appels d'offres ou contrats clés en main, puis s'appuient sur des services d'exploitation et de maintenance pour la gestion des supports, l'entretien des grilles et l'optimisation des soufflantes. Les goulots d'étranglement qui influencent les résultats des projets comprennent le colmatage et l'entartrage des supports, la fluidisation non uniforme, et les lacunes dans la conception ou la maintenance des tamis qui peuvent entraîner une perte de supports et une dérive des performances. Cette dynamique accroît la valeur des tests de supports validés (par exemple, les méthodes ISO 24519 référencées dans les achats) et du support intégré d'exploitation et de maintenance.
Paysage concurrentiel
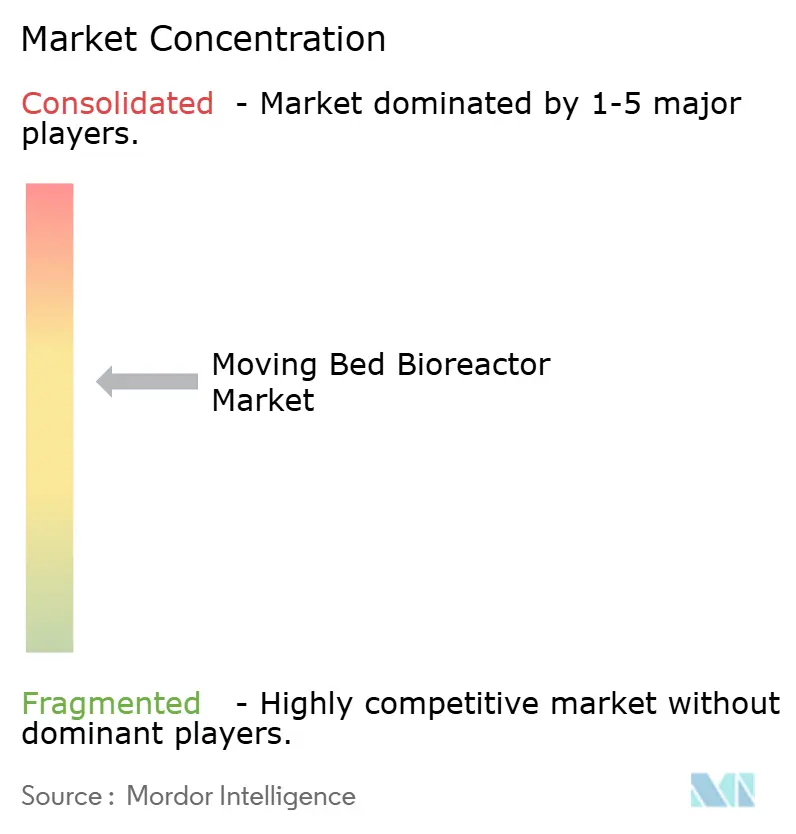
Les cinq premiers fournisseurs — Veolia, Xylem, Genesis Water Solutions, World Water Works et Headworks International — contrôlaient environ 56 % des revenus de 2025, conférant au marché des bioréacteurs à lit mobile un profil de concentration modéré. Les portefeuilles de brevets sur les supports restent le principal avantage concurrentiel ; l'acquisition d'AnoxKaldnes par Veolia en 2021 a fusionné les supports des séries K et Z sous un même toit, tandis que les supports chinois à faible coût revendiquent désormais une surface de 800 m² m⁻³, bien que les données de colmatage à long terme restent limitées. Le lancement par Xylem en 2025 de supports de nitrifiants pré-colonisés a réduit la mise en service de huit à trois semaines, répondant aux besoins des services publics confrontés à des amendes de décret de consentement de 25 000 USD par jour.
Les jumeaux numériques constituent le nouveau champ de bataille. La suite NIROBOX MABR de Fluence utilise un retour d'information sur l'oxygène dissous par zone pour réduire les soufflantes de 40 %, remportant le contrat Tuas Nexus de Singapour en tant que plus grande installation de récupération intégrée au monde prévue pour 2027. La norme ISO 24519, publiée en 2024, standardise désormais les tests de surface des supports, nivelant les spécifications d'achat et poussant les petites entreprises à valider leurs métriques auprès de laboratoires certifiés. Des spécialistes des conditions climatiques extrêmes comme Biowater Technology proposent des supports à canal thermique qui évitent le gel du biofilm à -15 °C, sécurisant des contrats au Groenland et dans le nord du Canada où les bâtiments chauffés sont trop coûteux.
Leaders du secteur des bioréacteurs à lit mobile
Veolia
Genesis Water Solution Pvt. Ltd.
Xylem
Headworks International
World Water Works
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Bioréacteurs à Lit Mobile
- Aqseptence Group
- Aquapoint Inc.
- Aquatech
- Biowater Technology AS
- EnviroChemie GmbH
- Fluence Corporation Limited
- Genesis Water Solution Pvt. Ltd.
- Headworks International
- Kubota Corporation
- Kurita Water Industries Ltd.
- Mitsubishi Chemical Group Corporation
- OVIVO USA LLC.
- SUSBIO
- Veolia
- Wock-Oliver Inc.
- World Water Works
- Xylem

Opportunités de marché et perspectives d'avenir
Les modernisations de conformité industrielle et les ajouts de capacité constituent un domaine d'opportunité visible, notamment là où les contraintes d'espace et les délais de construction courts limitent l'expansion civile. Un exemple est l'intégration par WaterNext Group d'une unité MBBR compacte de 550 m³ pour Avante Textil au Mexique (juillet 2026), décrite comme portant la capacité de traitement à 1 700 m³/jour pour soutenir la conformité aux exigences de rejet NOM-001. Le projet illustre la niche adressable pour les mises à niveau modulaires dans le textile et d'autres corridors industriels à forte charge.
Des espaces technologiques émergent également autour des conceptions de supports et de procédés ciblant la résistance au colmatage et un traitement à débit plus élevé sans sacrifier l'opérabilité. L'activité de recherche en 2026 met en évidence des géométries de supports à haute densité hydrodynamiquement optimisées (y compris des concepts en forme de V) visant le contrôle du colmatage. Les configurations de procédés hybrides (MLE-MBBR, SBR-MBBR et MBBR-MBR) continuent d'être évaluées pour les matrices industrielles difficiles et les effluents de qualité réutilisable. À mesure que les acheteurs municipaux et industriels spécifient de plus en plus des métriques de résilience et des résultats plus stricts en matière de nutriments, les fournisseurs qui associent des performances de supports validées à l'instrumentation, à la maintenance prédictive et à des modèles de déploiement packagés (y compris des systèmes conteneurisés pour les sites décentralisés) ont des voies plus claires pour remporter des projets où la disponibilité des opérateurs et les coûts d'exploitation sur le cycle de vie sont des facteurs différenciateurs dans les appels d'offres.
Recent Industry Developments in Marché des Bioréacteurs à Lit Mobile
- Juillet 2026 : WaterNext Group a achevé l'intégration d'une unité MBBR compacte de 550 m³ pour Avante Textil au Mexique, décrite comme portant la capacité de traitement à 1 700 m³/jour pour soutenir la conformité aux exigences de rejet NOM-001. Le projet illustre comment les utilisateurs industriels ajoutent de la capacité et une marge de conformité avec des trains MBBR modulaires tout en limitant les travaux civils. Il renforce également le rôle des mises à niveau biologiques compactes dans des secteurs tels que le textile, où les charges variables et les défis liés aux couleurs/DCO mettent à l'épreuve la fiabilité du traitement.
- Septembre 2025 : Veolia a annoncé un accord pour fournir la technologie MBBR AnoxKaldnes dans le cadre d'une installation de traitement et de recyclage des eaux industrielles de 500 millions USD pour SATORP à Jubail Industrial City, en Arabie saoudite, avec une capacité annuelle déclarée d'environ 8,8 millions de mètres cubes. L'ampleur et l'accent mis sur l'intégration indiquent une demande croissante pour le MBBR dans des schémas de recyclage et de réutilisation industriels complexes, et pas seulement dans les modernisations municipales. Les structures de livraison à long terme et d'exploitation et maintenance liées à de tels projets peuvent également influencer la référençabilité des fournisseurs et le positionnement dans les appels d'offres dans d'autres clusters pétrochimiques et de raffinage.
- Avril 2025 : SUSBIO a lancé SUSBIO ECOTREAT, une station de traitement des eaux usées packagée à base de MBBR en Inde, destinée aux immeubles résidentiels, hôtels, hôpitaux, complexes commerciaux et petites unités industrielles. Les systèmes packagés élargissent le marché adressable pour les installations décentralisées plus petites qui ont besoin de performances prévisibles avec une bande passante opérateur limitée. Le lancement signale également une productisation croissante du MBBR en modules standardisés conçus pour comprimer les délais de déploiement sur site.


Marché des Bioréacteurs à Lit Mobile Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Ce marché couvre les revenus générés par les solutions de traitement des eaux usées par bioréacteur à lit mobile (MBBR), y compris les réacteurs principaux et les supports associés utilisés pour réduire la charge organique et les nutriments dans les effluents municipaux et industriels.
Exclusions du périmètre : Nous excluons les méthodes de traitement de l'eau non biologiques (telles que la filtration physique pure ou les systèmes de dosage chimique autonomes) lorsqu'elles ne font pas partie d'une filière de traitement basée sur le MBBR.
Aperçu de la segmentation
- Par application
- Élimination de la DBO/DCO
- Nitrification / Dénitrification
- Autres applications (traitement anaérobie, etc.)
- Par secteur d'utilisation final
- Traitement des eaux usées municipales
- Volaille et aquaculture
- Agroalimentaire
- Pâtes et papiers
- Secteur de la santé
- Marine et offshore
- Autres secteurs d'utilisation final (chimie et pétrochimie, textile et teinture, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par la cartographie du bassin de demande pour les mises à niveau du traitement des eaux usées et les nouvelles capacités, puis par l'alignement avec les domaines où le MBBR est couramment spécifié (élimination de la DBO/DCO et nitrification/dénitrification). Nous nous sommes appuyés sur des sources publiques telles que les publications du programme sur les eaux usées de l'EPA américaine, les statistiques sur l'eau d'Eurostat, les rapports sur les ressources en eau des Nations Unies, les indicateurs d'eau et d'assainissement de la Banque mondiale, et la base de données Comtrade des Nations Unies pour les signaux commerciaux autour des équipements de traitement.
Pour rendre les chiffres pratiques, nous avons également examiné des sources accessibles telles que les rapports annuels d'entreprises, les présentations aux investisseurs, les annonces de conformité environnementale et les sites web d'associations qui suivent les tendances de la qualité de l'eau et du traitement. Lorsqu'elles étaient disponibles, nous avons utilisé des abonnements payants axés sur les données financières et le renseignement des entreprises, ainsi que des bases de données commerciales au niveau des expéditions et des bases de données de brevets pour repérer la dynamique technologique et vérifier la présence des fournisseurs par région. Ces sources de recherche documentaire sont uniquement illustratives, et de nombreuses autres références ont été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour confirmer quelle part des projets nouveaux et de modernisation adopte réalistement le MBBR, et comment les prix varient avec l'échelle de l'installation et l'objectif de traitement. Nous avons parlé avec un mélange équilibré de fournisseurs de technologies, de sociétés d'ingénierie et d'intégration, et d'opérateurs utilisateurs finaux dans les principales régions, et les retours ont été utilisés pour valider les hypothèses, résoudre les signaux documentaires contradictoires, puis affiner les totaux finaux du marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux : 13 % | APAC : 41 % |
| Niveau intermédiaire : 60 % | Responsables fonctionnels/d'unité : 43 % | EMEA : 34 % |
| Acteurs plus petits : 15 % | Responsables : 44 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction de la demande descendante, où les constructions de traitement des eaux usées municipales et industrielles, l'activité de mise à niveau et les besoins de conformité à l'élimination des nutriments sont traduits en un bassin d'adoption MBBR adressable. Ensuite, des vérifications ascendantes sélectives sont effectuées en utilisant des valeurs de projets échantillonnés, des charges typiques de supports par ajout de capacité, et un cumul limité de l'exposition aux revenus des fournisseurs, ce qui aide à ajuster les totaux là où les signaux documentaires semblent exagérés.
Les principaux intrants qui font évoluer le modèle comprennent la répartition des projets par objectif de traitement (élimination de la DBO/DCO par rapport à la nitrification et à la dénitrification), la part des travaux de modernisation par rapport aux constructions neuves, la composition par échelle d'installation, le resserrement régional spécifique des rejets d'eaux usées, et la progression observée des prix pour les supports et les systèmes de réacteurs. Les prévisions sont réalisées à l'aide d'une analyse de scénarios soutenue par les avis d'experts sur les cycles de dépenses d'investissement, la dynamique des appels d'offres municipaux et les dépenses de conformité industrielle, puis les résultats sont lissés pour éviter des changements par paliers irréalistes. Là où les preuves ascendantes sont minces, les lacunes sont traitées en utilisant des plages de proxy conservatrices liées aux indicateurs d'investissement régionaux dans le traitement des eaux usées, puis réconciliées avec le bassin de demande.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que la direction des dépenses de traitement des eaux usées, les mouvements commerciaux pour les équipements pertinents, et les commentaires sur le pipeline de projets recueillis lors des entretiens. Lorsqu'un pays ou un modèle d'utilisation final semble incorrect, nous revérifions les hypothèses, revisitions les étapes de conversion et recontactons certains participants pour confirmer ce qui a changé.
Avant la validation finale, le travail passe par une révision analytique en plusieurs étapes afin que les valeurs aberrantes, les effets de timing des devises et les changements de composition soient expliqués et corrigés si nécessaire. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements réglementaires ou des changements brusques dans l'activité des appels d'offres municipaux. Juste avant la livraison, nous effectuons une dernière vérification afin que les chiffres finaux reflètent les informations les plus récentes disponibles.
Comparaison de la taille du marché des bioréacteurs à lit mobile MBBR de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour le MBBR peuvent varier considérablement, même lorsqu'elles semblent traiter du même sujet. Les différences proviennent généralement de la façon dont le marché est défini, de l'année traitée comme base, et des hypothèses sur l'évolution des prix et de l'adoption dans le temps.
L'écart principal provient de ce qui est comptabilisé comme revenu MBBR par rapport aux ensembles d'équipements de traitement des eaux usées plus larges, et de la rapidité avec laquelle la part d'adoption est supposée augmenter dans les modernisations par rapport aux nouvelles constructions. Certaines estimations semblent appliquer une progression de prix plus agressive ou traiter les procédés biologiques adjacents comme faisant partie du même ensemble, tandis que d'autres utilisent un cycle de dépenses d'investissement plus lent qui comprime la valeur à court terme.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,99 milliards USD (2025) | |
| Cabinet de conseil mondial A | 4,49 milliards USD (2025) | Utilise une cartographie d'applications plus large qui peut regrouper davantage de valeur des systèmes de traitement des eaux usées dans la ligne MBBR, et peut appliquer une hypothèse d'adoption à court terme plus rapide pour les mises à niveau municipales. |
| Éditeur sectoriel B | 5,77 milliards USD (2025) | Inclut probablement un ensemble plus large de types de réacteurs et d'équipements de support dans la valeur comptabilisée, et affiche également un profil de croissance beaucoup plus faible, ce qui suggère un traitement différent des prix et du cycle de remplacement. |
L'écart dans le tableau s'explique principalement par la portée et la logique de tarification, et non par un désaccord sur le fait que l'adoption du MBBR est en augmentation. L'écart principal provient de ce qui est comptabilisé dans la valeur du système MBBR, où Mordor Intelligence comptabilise les revenus conformément aux applications MBBR définies (telles que l'élimination de la DBO/DCO et la nitrification/dénitrification) et valide ensuite les changements d'adoption et de prix de vente moyen par des vérifications répétées avec les contributions des projets et des opérateurs. En maintenant chaque étape traçable aux indicateurs de demande et aux hypothèses raisonnables, l'estimation reste plus facile à reproduire et à mettre à jour à mesure que de nouveaux signaux apparaissent.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des bioréacteurs à lit mobile ?
La taille du marché des bioréacteurs à lit mobile s'élève à 4,62 milliards USD en 2026 et devrait progresser à un CAGR de 15,78 %, pour atteindre 9,61 milliards USD d'ici 2031.
Quelle application détient la plus grande part de revenus ?
L'élimination de la DBO/DCO est en tête avec 73,44 % des revenus de 2025 et conserve son élan jusqu'en 2031.
Quel segment d'utilisation final se développe le plus rapidement ?
Les installations de volaille et d'aquaculture sont prévues pour un CAGR de 15,81 % durant 2026-2031.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
Les dépenses publiques massives en Chine et en Inde, couplées aux expansions industrielles à travers l'ASEAN, génèrent un CAGR régional de 18,04 %.
Dernière mise à jour de la page le:



