
Tamaño y Participación del Mercado de Biorreactores de Lecho Móvil
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.61 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 15.78 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Biorreactores de Lecho Móvil por Mordor Intelligence
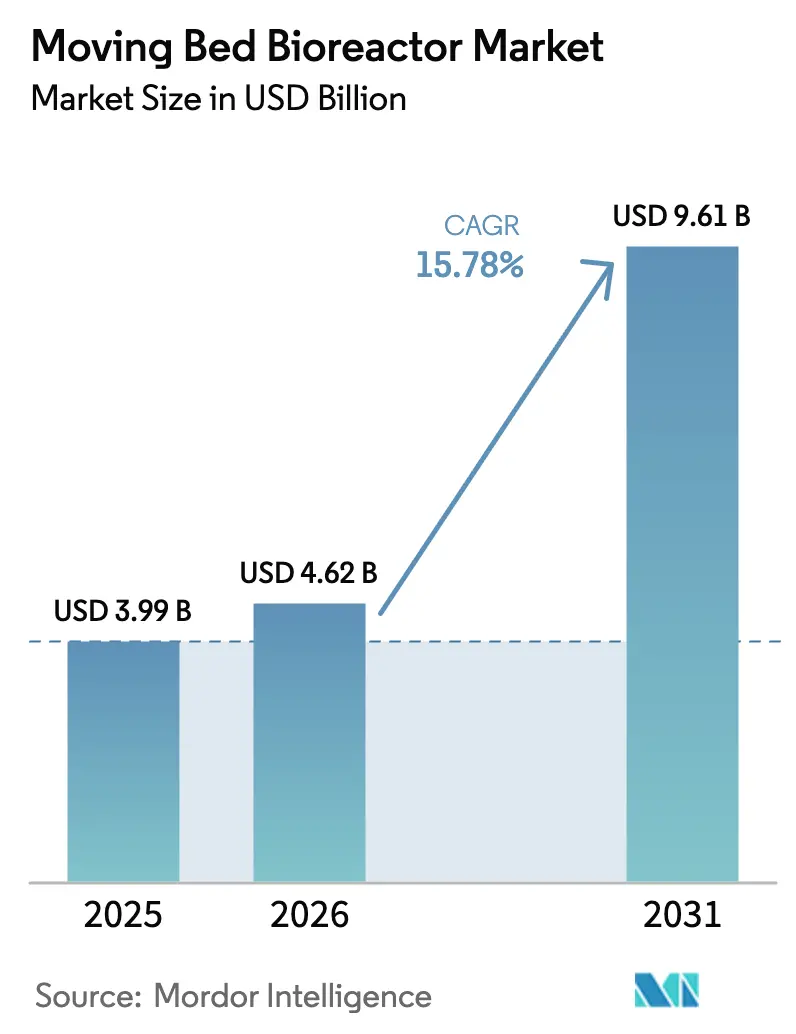
Se espera que el tamaño del Mercado de Biorreactores de Lecho Móvil aumente de 3,99 mil millones de USD en 2025 a 4,62 mil millones de USD en 2026 y alcance los 9,61 mil millones de USD para 2031, creciendo a un CAGR del 15,78% durante 2026-2031. La creciente presión sobre las empresas de servicios públicos para cumplir con límites más estrictos de descarga de nutrientes mientras mantienen los presupuestos energéticos estables está desplazando el capital hacia soluciones compactas de biopelícula que se adaptan a los tanques existentes sin ampliar la huella de las plantas. Los municipios en zonas urbanas densas, donde la adquisición de terrenos puede superar el costo del equipo, están adoptando portadores que suministran más de 500 m² de área superficial por m³, lo que permite mejoras secundarias dentro de las paredes de cuencas de la década de 1970. Los procesadores industriales también están acelerando la adopción porque las multas por incumplimiento de la demanda bioquímica de oxígeno (DBO) y la demanda química de oxígeno (DQO) pueden superar los 50.000 USD por día, eclipsando el diferencial de costo operativo entre los biorreactores de lecho móvil y las líneas de lodos convencionales. Asia-Pacífico marcó el ritmo de crecimiento en 2025, impulsado por la construcción de infraestructura de aguas residuales de China por varios billones de dólares y los mandatos de rejuvenecimiento de ríos de India que favorecen la biología de instalación inmediata sobre la construcción civil.
Conclusiones Clave del Informe
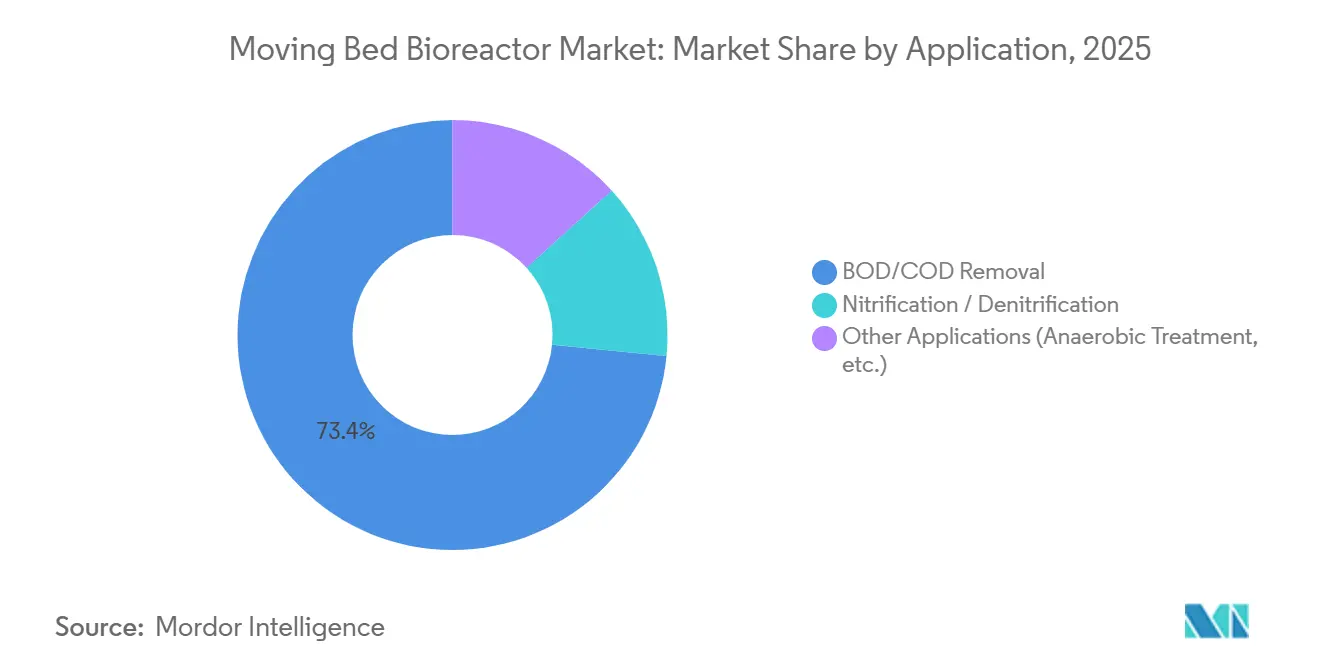
- Por aplicación, la eliminación de DBO/DQO lideró con el 73,44% de la participación del mercado de Biorreactores de Lecho Móvil en 2025 y se prevé que crezca a un CAGR del 15,87% hasta 2031.
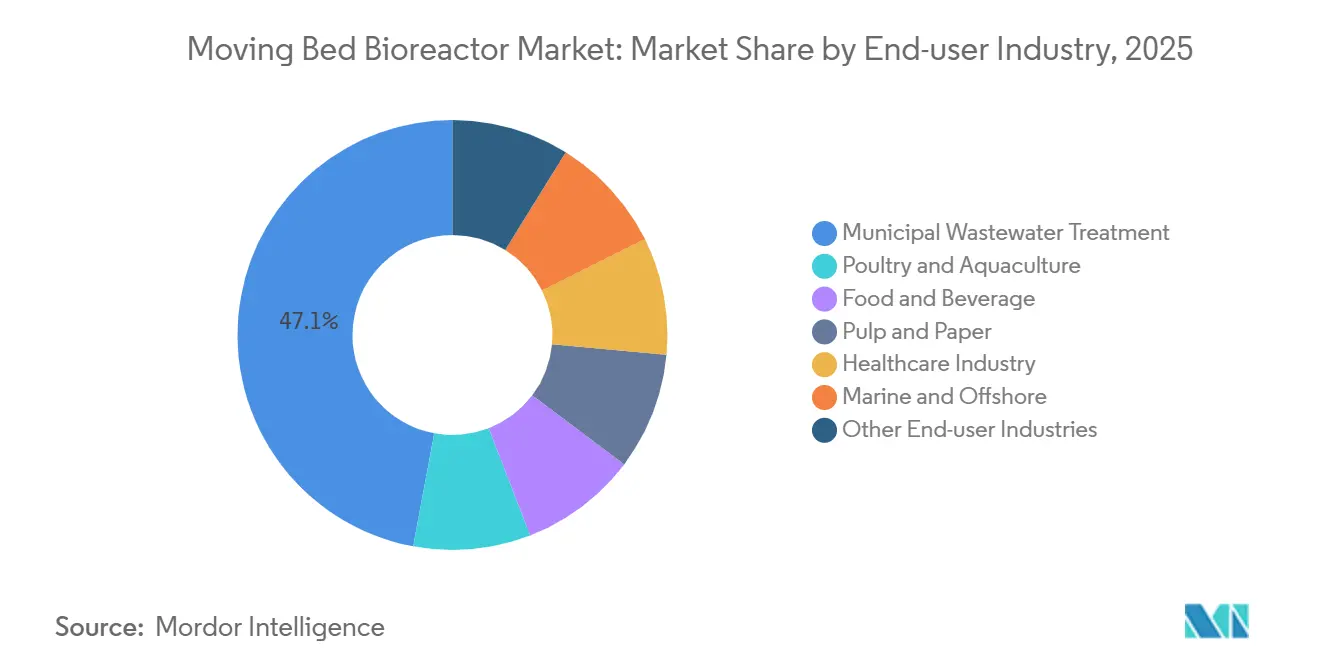
- Por industria de usuario final, el tratamiento municipal de aguas residuales representó el 47,06% de los ingresos en 2025, mientras que se espera que la avicultura y la acuicultura registren el CAGR más rápido del 15,81% hasta 2031.
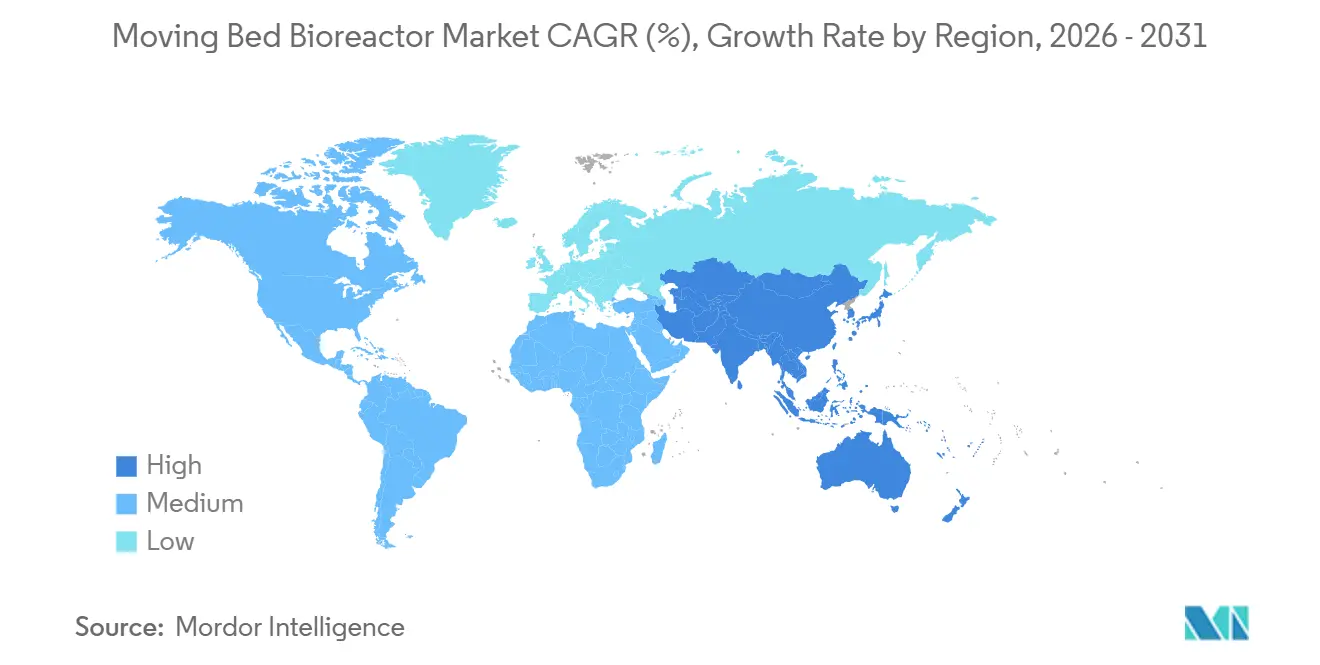
- Por geografía, Asia-Pacífico capturó el 30,04% de la participación en 2025 y se proyecta que se expanda a un CAGR del 18,04%, superando a todas las demás regiones.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Recursos de Agua Dulce en Regiones con Estrés Hídrico | +3.2% | Núcleo de APAC, Oriente Medio, Norte de África, extensión al Mediterráneo europeo | Largo plazo (≥ 4 años) |
| Regulaciones Estrictas Globales y Regionales de Descarga de Aguas Residuales | +4.1% | Global, con mayor aplicación en la UE, América del Norte, China | Mediano plazo (2-4 años) |
| Integración con la Digestión Anaerobia para Plantas con Balance Energético Positivo | +2.8% | América del Norte, Europa, proyectos piloto iniciales en Brasil y Sudáfrica | Largo plazo (≥ 4 años) |
| Integración con la Digestión Anaerobia para Plantas con Balance Energético Positivo | +2.8% | América del Norte, Europa, proyectos piloto iniciales en Brasil y Sudáfrica | Largo plazo (≥ 4 años) |
| Adopción en Tratamiento Descentralizado en Contenedores para Sitios Remotos | +3.4% | APAC (corredores mineros en Australia, Indonesia), Oriente Medio (campamentos de petróleo y gas), África Subsahariana | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Recursos de Agua Dulce en Regiones con Estrés Hídrico
Más de 2.300 millones de personas viven en cuencas donde el suministro renovable cae por debajo de los 500 m³ per cápita, lo que obliga a los municipios a considerar las aguas residuales tratadas como una fuente estratégica de agua[1]. El mercado de biorreactores de lecho móvil se está beneficiando de este cambio, ya que los portadores que logran una DBO inferior a 5 mg/L sin clarificadores terciarios reducen los pasos de acondicionamiento previos a la ósmosis inversa, recortando los costos de reemplazo de membranas hasta en un 40%. La Misión Jal Jeevan de India puso en marcha 12 módulos rurales de biorreactores de lecho móvil para aguas grises en Rajastán y Guyarat en 2025 para compensar los pozos que ahora se encuentran a 300 m de profundidad, donde los costos de extracción con diésel superan los 0,80 USD por m³. El programa NEWater de Singapur ha dependido del preacondicionamiento de biopelícula desde 2024, manteniendo el flujo de membrana por encima de 60 L m⁻² h⁻¹ en agua de alimentación tropical. En regiones donde la desalinización promedia 0,50 USD por m³, el efluente pulido con biorreactores de lecho móvil puede entregarse por 0,20 – 0,35 USD por m³, creando un diferencial de precio tangible para los prospectos de bonos de servicios públicos.
Regulaciones Estrictas Globales y Regionales de Descarga de Aguas Residuales
La Unión Europea redujo los límites de nitrógeno total de 10 mg/L a 6 mg/L para aglomeraciones de más de 10.000 PE en enero de 2025, afectando a 4.200 plantas que no pueden cumplir los objetivos solo con lodos activados convencionales. El estándar Clase 1A de China ahora limita el nitrógeno amoniacal a 1,5 mg/L en el Cinturón Económico del Yangtsé, con suspensión automática de los permisos de descarga industrial para los municipios rezagados. La EPA de EE. UU. estableció un umbral estacional de fósforo de 0,07 mg/L en la cuenca de los Grandes Lagos en 2025, orientando los presupuestos de modernización hacia nitrificadores de biopelícula que evitan el transporte de lodos de alumbre. Las normas de agua de baño de India requieren coliformes fecales por debajo de 100 NMP por 100 mL; los datos de campo de 14 proyectos piloto de biorreactores de lecho móvil mostraron una reducción de patógenos de 3 logaritmos sin cloración, eliminando los riesgos de subproductos de desinfección. Los prestamistas multilaterales han comenzado a referenciar las métricas de resiliencia de procesos de la norma ISO 24511 en los documentos de licitación, lo que efectivamente convierte las plataformas tolerantes a cargas de choque en un requisito previo para la financiación.
Aumento de los Volúmenes de Aguas Residuales Industriales de la Industria de Pulpa y Papel
Las plantas de EE. UU. descargaron 4.100 millones de m³ de agua de proceso en 2025, el 68% de los cuales requirió pulido biológico antes de la descarga al río. La densidad de biomasa del biorreactor de lecho móvil de 12 g VSS L⁻¹ comprime el tiempo de retención hidráulica a 6 horas, lo que permite a las plantas tratar licores kraft dentro de los clarificadores existentes. Las instalaciones nórdicas integran el pretratamiento anaerobio para capturar metano, como se demostró en la planta de Stora Enso en Oulu, que generó 2,3 MW de energía in situ en 2025. Indonesia y Vietnam adoptaron módulos portátiles en contenedores que evitan activos varados a medida que las concesiones desplazan las zonas de suministro de madera. Las plantas de fibra reciclada en América del Norte, que procesaron 38 millones de t de papel recuperado en 2025, ahora instalan biorreactores de lecho móvil para proteger las líneas de ultrafiltración de las fibras finas.
Integración con la Digestión Anaerobia para Plantas con Balance Energético Positivo
La Federación del Medio Ambiente del Agua contabilizó 47 plantas de EE. UU. con emisiones netas cero en 2025, cada una combinando biorreactores de lecho móvil anaerobios con cogeneración para exportar energía a 0,08 – 0,12 USD kWh⁻¹. El mercado de biorreactores de lecho móvil se está beneficiando de esta tendencia, ya que los portadores de biopelícula colonizados por metanógenos convierten 0,30 – 0,35 m³ CH₄ kg⁻¹ de DQO eliminada, superando a los digestores convencionales hasta en un 15%. El complejo Blue Plains de DC Water ahora cubre el 33% de su carga eléctrica a través de una línea de digestión de biorreactores de lecho móvil de 12 MW y ahorra 8,2 millones de USD anuales en costos evitados de transporte de lodos. Las directivas de transporte de la UE cuentan doble el biogás derivado de aguas residuales hacia los objetivos de energías renovables, creando un flujo de créditos monetizables que reduce el período de recuperación de la inversión de los biorreactores de lecho móvil a 7 – 9 años. El cinturón de etanol de caña de azúcar de Brasil comenzó a acumular créditos de carbono sobre la captura de metano en plantas de vinaza, con Raízen verificando 14.000 t CO₂e de compensaciones en 2025.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Gasto de Capital Inicial para Instalaciones a Escala Completa | -2.1% | Global, agudo en América del Sur, África Subsahariana, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Obstrucción del Portador de Biopelícula y Complejidad del Mantenimiento | -1.4% | Global, con mayor impacto en aplicaciones industriales (alimentos y bebidas, pulpa y papel) | Mediano plazo (2-4 años) |
| Escasez de Operadores Calificados para Procesos Basados en Biopelícula | -1.6% | APAC (excluyendo Japón, Corea del Sur), Oriente Medio, África Subsahariana, América del Norte rural | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital Inicial para Instalaciones a Escala Completa
Las plantas de nueva construcción de 50.000 PE tienen un precio de 8 – 15 millones de USD, una prima del 25 – 40% respecto a las líneas de lodos convencionales una vez que se especifican los portadores, los sopladores de burbuja fina y las mallas de retención. Los límites de bonos de los mercados emergentes del 3 – 5% de los presupuestos anuales de servicios públicos retrasan la adquisición, dejando a los municipios expuestos a penalizaciones por descarga provisional. El plan de saneamiento de Brasil muestra que el 47% de los municipios de menos de 100.000 habitantes carecen de financiación concesional para la eliminación de nutrientes, paralizando 23 proyectos en la cuenca del Amazonas a pesar de los límites de nitrógeno total de 5 mg/L. En África Subsahariana, la intensidad de capital de 600 – 900 USD m⁻³ supera ampliamente el costo de 300 – 450 USD m⁻³ de las lagunas de estabilización de residuos, aunque las lagunas requieren 50 veces más terreno[2]Banco Africano de Desarrollo, "Perspectivas de Financiación de Infraestructura Hídrica 2025," afdb.org. Están surgiendo modelos de financiación combinada: la Junta de Agua del Sur del Lago Victoria de Kenia cerró un acuerdo de 42 millones de USD en 2025 bajo una división público-privada del 60/40, pero las coberturas cambiarias añaden 120-180 puntos básicos al servicio de la deuda, lo que limita su replicación.
Obstrucción del Portador de Biopelícula y Complejidad del Mantenimiento
Las auditorías de la Fundación de Investigación del Agua encontraron que el 41% de 62 plantas sufrieron incrustaciones minerales que redujeron las tasas de nitrificación por debajo del diseño, forzando a los sopladores entre un 15-25% por encima de las especificaciones y añadiendo entre 12.000 – 18.000 USD en energía anual por MGD. Las plantas lácteas experimentan desprendimiento mediado por grasa que obstruye las mallas de retención, con un sitio en Wisconsin registrando 340 horas de trabajo al año en lavados ácidos. Las plantas de pulpa experimentan incrustaciones de lignina que resisten la limpieza química in situ; Weyerhaeuser reemplazó el 30% de los portadores en su planta de Longview por 280.000 USD en 2025. Los análisis predictivos de obstrucción, como la Plataforma BioCarrier de Xylem lanzada en 2025, utilizan sensores de turbidez para pronosticar incrustaciones con 60–90 días de anticipación, reduciendo el tiempo de inactividad no programado en un 40%, aunque añaden un costo de suscripción anual de 8.000 – 12.000 USD. Las plantas de menos de 5 MGD a menudo prescinden de dicho software, absorbiendo impactos de mantenimiento no planificados que erosionan los ahorros en costos operativos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
La Carga Orgánica Impulsa las Tres Cuartas Partes de la DemandaLa eliminación de DBO/DQO representó el 73,44% del tamaño del mercado de Biorreactores de Lecho Móvil en 2025 y mantendrá su impulso con un CAGR del 15,87% hasta 2031. Los efluentes de alta carga de cervecerías, destilerías y plantas lácteas, que a menudo superan los 1.000 mg/L de DBO, pueden pulirse en tiempos de retención hidráulica de 4 – 8 h, en comparación con las 18 – 24 h de las líneas de lodos convencionales, lo que libera alivio de recargos que recupera el capital en tres a cinco años. Las químicas híbridas que combinan portadores con ultrafiltración ahora cumplen las especificaciones de reutilización potable directa, como se evidencia en la actualización del Sistema de Recarga de Aguas Subterráneas de 130 MGD de California, que redujo los cambios de membrana en tres años.
El nicho de nitrificación/desnitrificación se está ampliando a medida que los permisos costeros reducen el nitrógeno total por debajo de 3 mg/L, como ilustran las 18 plantas de la Bahía de Chesapeake que instalaron módulos de biorreactores de lecho móvil en 2025 para evitar 1.200 millones de USD en construcción de clarificadores. Las variantes anaerobias permanecen por debajo del 10% de participación, pero están atrayendo la atención de los procesadores de alimentos y bebidas que monetizan el metano capturado; el sistema de suero de leche de 1.200 m³ d⁻¹ de Danone en Argentina compensa 420 kW de energía de la red, demostrando el valor acumulado del biogás. En todas las aplicaciones, el mercado de Biorreactores de Lecho Móvil presenta una vía resiliente para los servicios públicos que equilibran los choques de carga, la intensidad energética y la escasez de terreno.


Por Industria de Usuario Final:
La Acuicultura Supera el Crecimiento MunicipalEl tratamiento municipal de aguas residuales representó el 47,06% de la participación del mercado de Biorreactores de Lecho Móvil en 2025, lo que refleja el volumen de modernización en América del Norte y Europa, donde los límites de nutrientes se dirigen a plantas heredadas construidas antes de 1980. Sin embargo, se prevé que la acuicultura y la avicultura registren el CAGR más rápido del 15,81%, impulsadas por los sistemas de acuicultura en recirculación (RAS) que exigen amoniaco por debajo de 0,5 mg/L para proteger la salud de las branquias. Noruega emitió 22 permisos de salmón en tierra en 2025, cada uno requiriendo biofiltros que procesan hasta 2 kg de alimento m⁻³ d⁻¹; las tasas de nitrificación de los biorreactores de lecho móvil de 0,8 – 1,2 g N m⁻² d⁻¹ permiten densidades de siembra superiores a 80 kg m⁻³, duplicando los rendimientos de flujo continuo.
En China, los camaroneros pasaron de estanques a sistemas de acuicultura en recirculación en interiores para frenar el virus de la mancha blanca, instalando líneas de 500–1.000 m³ d⁻¹ en Guangdong y Fujian, donde el terreno supera los 200.000 USD ha⁻¹. Los procesadores de alimentos y bebidas ahora integran biorreactores de lecho móvil para eliminar 1.800 mg/L de DBO en cervecerías como la instalación de Baldwinsville de Anheuser-Busch, reduciendo los recargos de alcantarillado en 2,1 millones de USD por año. Las unidades marinas y offshore tienen precios premium —800.000–1,2 millones de USD por contenedor— porque las aleaciones resistentes a la corrosión y los accionamientos a prueba de explosiones son estándar. Los centros de atención médica están probando portadores de retención extendida que co-metabolizan residuos farmacéuticos, registrando una eliminación del 60–75% de atenolol y sulfametoxazol en pruebas de campo alemanas, contribuyendo al mercado de biorreactores de lecho móvil.
Análisis Geográfico
Mercado de Biorreactor de Lecho Móvil en APAC
Asia-Pacífico representó el 30,04% de la cuota del mercado de Biorreactor de Lecho Móvil en 2025 y registra una CAGR del 18,04% hasta 2031, impulsada por el fondo chino de saneamiento rural de CNY 240 mil millones y los contratos del programa Namami Gange de India para una capacidad de 1.240 MLD. Los corredores industriales de la ASEAN, donde los efluentes crecieron un 11% en 2025, instalaron centros de biopelícula centralizados; solo la provincia vietnamita de Dong Nai puso en marcha 85.000 m³ d⁻¹ de capacidad para efluentes de tintes con el fin de proteger las tomas de agua potable aguas abajo.
Mercado de Biorreactor de Lecho Móvil en América del Norte
América del Norte continúa un ciclo intensivo de modernización, dado que el 40% de sus 14.780 plantas son anteriores a 1980; la planta Jones Island de Milwaukee ahorró 180 millones de USD al optar por una línea MBBR de 60 MGD en lugar de nuevos decantadores y alcanzó un efluente de P de 0,06 mg/L en 2025. La normativa canadiense impulsa la adopción de unidades en contenedor en localidades remotas del Ártico; Nunavut instaló cinco unidades modulares dimensionadas para entre 800 y 2.000 habitantes, con descarga segura en aguas marinas bajo cubierta de hielo. Las ciudades fronterizas de México aprovecharon subvenciones federales para 18 unidades con el objetivo de reducir la DBO transfronteriza a 30 mg/L, cumpliendo los tratados binacionales con los Estados Unidos.
Mercado de Biorreactor de Lecho Móvil en Europa, América del Sur y Oriente Medio
El enfoque de economía circular de Europa prioriza la recuperación de nutrientes; 47 plantas bávaras combinaron el MBBR con reactores de estruvita en 2025, vendiendo 8.200 t de fertilizante a EUR 450–600 t⁻¹, lo que compensó entre el 12% y el 18% de los OPEX. Las plantas nórdicas integran bombas de calor que extrajeron 180 GWh del efluente en Estocolmo en 2025, reduciendo las importaciones de gas natural en 18 millones de m³. América del Sur apuesta por los digestores de biopelícula en los ingenios azucareros de Brasil, donde 12 unidades desplazaron 34.000 MWh de electricidad de la red en 2025. Los campos petrolíferos de Oriente Medio despliegan módulos en contenedor; el campo Shaybah de Saudi Aramco trató 4.200 m³ d⁻¹ para reinyección en acuíferos, eliminando los costes de transporte de agua dulce de 12 USD por m³ y apoyando el mercado de biorreactor de lecho móvil.

Panorama Regulatorio
La regulación de aguas residuales continúa endureciéndose en torno a los nutrientes y los contaminantes prioritarios, impulsando la adopción de mejoras compactas de película fija. En la Unión Europea, la Directiva revisada sobre el Tratamiento de Aguas Residuales Urbanas (Directiva 2024/3019) entró en vigor el 1 de enero de 2025 y está programada para reemplazar la Directiva 91/271/CEE a partir del 1 de agosto de 2027, elevando las expectativas de rendimiento y seguimiento para los sistemas municipales y reforzando la demanda de procesos biológicos aptos para la modernización, como los biorreactores de lecho móvil.
Los controles más amplios de calidad del agua también están ampliando el universo de contaminantes para el seguimiento y la gestión. La Directiva 2026/805 (30 de marzo de 2026) modifica las directivas Marco del Agua, Aguas Subterráneas y Normas de Calidad Ambiental para actualizar las listas de contaminantes, con los Estados Miembros obligados a transponer las enmiendas antes del 22 de diciembre de 2027. En los Estados Unidos, la EPA continúa impulsando la presentación de informes electrónicos y la modernización del cumplimiento a través del programa NPDES eRule Fase 2 (presentaciones electrónicas de permisos generales y plazos de informes de programas anclados al 21 de diciembre de 2025, con alternativas que se extienden hasta el 21 de diciembre de 2028). En paralelo, la EPA emitió orientación preliminar en 2026 para reducir el riesgo de PFOA y PFOS en biosólidos, añadiendo otra capa de cumplimiento para las plantas que combinan tratamiento biológico avanzado con manejo de sólidos aguas abajo y vías de aplicación en tierra.
Análisis de la Cadena de Valor
La cadena de valor de los biorreactores de lecho móvil comienza con los insumos de materiales aguas arriba y los componentes principales, liderados por la producción de medios portadores utilizando formulaciones de HDPE virgen, respaldados por colectores de aireación de acero inoxidable, paquetes de aireación de burbuja fina y sopladores, y conjuntos de mallas de retención que ayudan a prevenir la pérdida de medios. Los proveedores de medios y fabricantes incluyen productores de portadores dedicados (por ejemplo, HNS Watertech y AquaSust), así como propietarios de tecnología y fabricantes de equipos originales que integran medios propietarios con conocimiento del proceso (por ejemplo, AnoxKaldnes bajo Veolia). Los proveedores de sistemas como World Water Works y Ecologix Environmental Systems también contribuyen a la selección e integración de componentes.
Los participantes intermedios incluyen constructores de paquetes de reactores, integradores de módulos y contenedores, y contratistas de ingeniería, adquisición y construcción que diseñan modernizaciones en cuencas existentes. Estos paquetes a menudo incluyen controles, instrumentación y capacitación de operadores junto con soporte de puesta en marcha. Aguas abajo, los servicios públicos municipales y los usuarios finales industriales (alimentos y bebidas, pulpa y papel, textil y tintorería, petroquímica y operadores de sitios remotos) adquieren a través de licitaciones o contratos llave en mano y luego dependen de los servicios de operación y mantenimiento para la gestión de portadores, el mantenimiento de mallas y la optimización de sopladores. Los cuellos de botella que determinan los resultados del proyecto incluyen la obstrucción y la incrustación de portadores, la fluidización no uniforme y las deficiencias en el diseño o mantenimiento de tamices que pueden causar pérdida de medios y desviación del rendimiento. Esta dinámica aumenta el valor de las pruebas validadas de portadores (por ejemplo, los métodos ISO 24519 referenciados en las adquisiciones) y el soporte integrado de operación y mantenimiento.
Panorama Competitivo
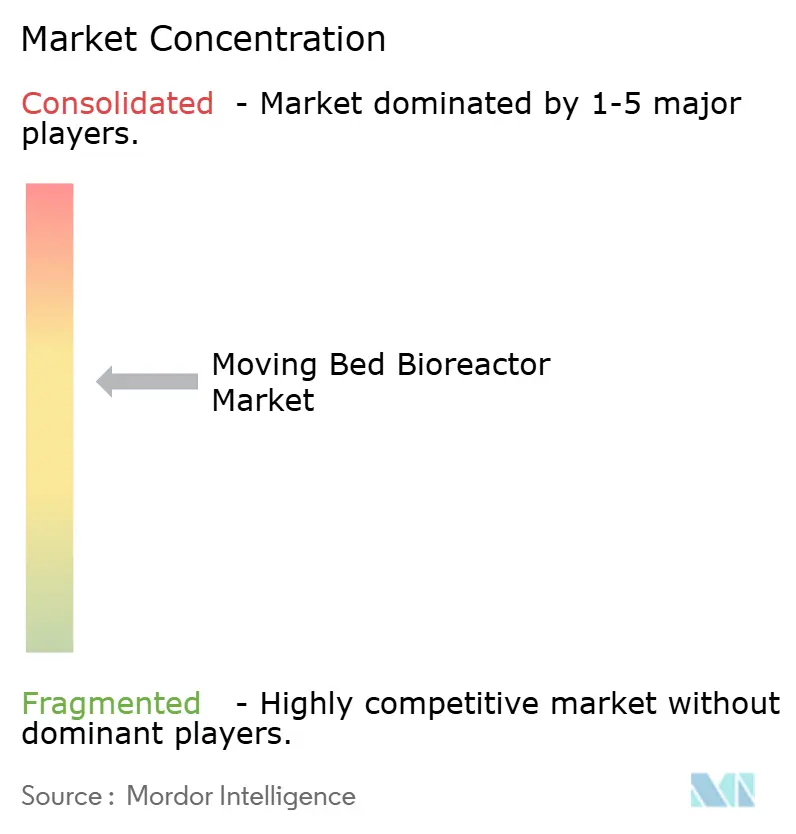
Los cinco principales proveedores —Veolia, Xylem, Genesis Water Solutions, World Water Works y Headworks International— controlaron aproximadamente el 56% de los ingresos de 2025, lo que otorga al mercado de Biorreactores de Lecho Móvil un perfil de concentración moderado. Las carteras de patentes de portadores siguen siendo la principal barrera de entrada; la adquisición de AnoxKaldnes por parte de Veolia en 2021 fusionó los medios de la serie K y la serie Z bajo un mismo paraguas, mientras que los portadores chinos de bajo costo ahora afirman tener un área superficial de 800 m² m⁻³, aunque los datos de obstrucción a largo plazo aún son escasos. El lanzamiento de Xylem en 2025 de portadores de nitrificadores precolonizados redujo la puesta en marcha de ocho a tres semanas, resonando con los servicios públicos que enfrentan multas por decreto de consentimiento de 25.000 USD día⁻¹.
Los gemelos digitales son el nuevo campo de batalla. La suite NIROBOX MABR de Fluence utiliza retroalimentación de oxígeno disuelto por zonas para reducir los sopladores en un 40%, ganando el contrato de Tuas Nexus de Singapur como la planta de recuperación integrada más grande del mundo prevista para 2027. La norma ISO 24519, publicada en 2024, ahora estandariza las pruebas de área superficial de portadores, nivelando las especificaciones de adquisición y empujando a las empresas más pequeñas a validar las métricas a través de laboratorios certificados. Los especialistas en climas extremos como Biowater Technology utilizan portadores de canal térmico que evitan la congelación de la biopelícula a -15 °C, asegurando contratos en Groenlandia y el norte de Canadá donde los edificios calefaccionados son prohibitivamente costosos.
Líderes de la Industria de Biorreactores de Lecho Móvil
-
Veolia
-
Genesis Water Solution Pvt. Ltd.
-
Xylem
-
Headworks International
-
World Water Works
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Biorreactor de Lecho Móvil
- Aqseptence Group
- Aquapoint Inc.
- Aquatech
- Biowater Technology AS
- EnviroChemie GmbH
- Fluence Corporation Limited
- Genesis Water Solution Pvt. Ltd.
- Headworks International
- Kubota Corporation
- Kurita Water Industries Ltd.
- Mitsubishi Chemical Group Corporation
- OVIVO USA LLC.
- SUSBIO
- Veolia
- Wock-Oliver Inc.
- World Water Works
- Xylem

Oportunidades de Mercado y Perspectivas Futuras
Las modernizaciones de cumplimiento industrial y las ampliaciones de capacidad son un área de oportunidad visible, especialmente donde las limitaciones de espacio y los cortos plazos de construcción limitan la expansión civil. Un ejemplo es la integración por parte de WaterNext Group de una unidad compacta de biorreactor de lecho móvil de 550 m³ para Avante Textil en México (julio de 2026), descrita como el aumento de la capacidad de tratamiento a 1.700 m³/día para apoyar el cumplimiento de los requisitos de descarga de la NOM-001. El proyecto ilustra el nicho direccionable para las mejoras modulares en los corredores industriales textiles y de otras cargas elevadas.
También está surgiendo un espacio tecnológico en torno a diseños de portadores y procesos que apuntan a la resistencia a la obstrucción y al tratamiento de mayor velocidad sin sacrificar la operabilidad. La actividad de investigación en 2026 destaca geometrías de medios de alta densidad hidrodinámicamente optimizadas (incluidos conceptos en forma de V) orientadas al control de obstrucciones. Las configuraciones de procesos híbridos (MLE-MBBR, SBR-MBBR y MBBR-MBR) continúan siendo evaluadas para matrices industriales difíciles y efluentes de calidad para reutilización. A medida que los compradores municipales e industriales especifican cada vez más métricas de resiliencia y resultados de nutrientes más estrictos, los proveedores que combinan el rendimiento validado de los medios con instrumentación, mantenimiento predictivo y modelos de despliegue empaquetados (incluidos sistemas en contenedores para sitios descentralizados) tienen caminos más claros para ganar proyectos donde la disponibilidad del operador y el costo operativo del ciclo de vida son diferenciadores en las licitaciones.
Recent Industry Developments in Mercado de Biorreactor de Lecho Móvil
- Julio de 2026: WaterNext Group completó la integración de una unidad compacta de biorreactor de lecho móvil de 550 m³ para Avante Textil en México, descrita como el aumento de la capacidad de tratamiento a 1.700 m³/día para apoyar el cumplimiento de los requisitos de descarga de la NOM-001. El proyecto destaca cómo los usuarios industriales están añadiendo capacidad y margen de cumplimiento con trenes modulares de biorreactores de lecho móvil mientras limitan las obras civiles. También refuerza el papel de las mejoras biológicas compactas en sectores como el textil, donde las cargas variables y los desafíos de color/DQO ponen a prueba la fiabilidad del tratamiento.
- Septiembre de 2025: Veolia anunció un acuerdo para suministrar tecnología MBBR AnoxKaldnes como parte de una planta de tratamiento y reciclaje de agua industrial de 500 millones de USD para SATORP en la Ciudad Industrial de Jubail, Arabia Saudita, con una capacidad anual declarada de aproximadamente 8,8 millones de metros cúbicos. La escala y el enfoque de integración apuntan a una creciente demanda de biorreactores de lecho móvil en esquemas complejos de reciclaje y reutilización industrial, no solo en modernizaciones municipales. Las estructuras de entrega a largo plazo y de operación y mantenimiento vinculadas a dichos proyectos también pueden influir en la referenciabilidad del proveedor y el posicionamiento en licitaciones en otros grupos petroquímicos y de refinería.
- Abril de 2025: SUSBIO lanzó SUSBIO ECOTREAT, una planta de tratamiento de aguas residuales empaquetada basada en biorreactores de lecho móvil en India, dirigida a edificios residenciales, hoteles, hospitales, complejos comerciales y pequeñas unidades industriales. Los sistemas empaquetados amplían el mercado direccionable para instalaciones descentralizadas más pequeñas que necesitan un rendimiento predecible con un ancho de banda limitado de operadores. El lanzamiento tambin señala una creciente productización de los biorreactores de lecho móvil en módulos estandarizados diseñados para comprimir los plazos de despliegue en el sitio.


Mercado de Biorreactor de Lecho Móvil Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado cubre los ingresos generados por las soluciones de tratamiento de aguas residuales mediante reactores de biopelícula de lecho móvil (MBBR), incluidos los reactores principales y los medios asociados utilizados para reducir la carga orgánica y los nutrientes en el efluente municipal e industrial.
Exclusiones del alcance: Excluimos los métodos de tratamiento de agua no biológicos (como la filtración física pura o los sistemas de dosificación química independientes) cuando no forman parte de un tren de tratamiento basado en MBBR.
Descripción General de la Segmentación
-
Por Aplicación
- Eliminación de DBO/DQO
- Nitrificación / Desnitrificación
- Otras Aplicaciones (Tratamiento Anaerobio, etc.)
-
Por Industria de Usuario Final
- Tratamiento Municipal de Aguas Residuales
- Avicultura y Acuicultura
- Alimentos y Bebidas
- Pulpa y Papel
- Industria de la Salud
- Marina y Offshore
- Otras Industrias de Usuario Final (Química y Petroquímica, Textil y Tintorería, etc.)
-
Por Geografía
-
Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
-
América del Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Resto de Europa
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
-
Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con el mapeo del conjunto de demanda de mejoras en el tratamiento de aguas residuales y nueva capacidad, y luego alineando eso con donde los biorreactores de lecho móvil se especifican comúnmente (eliminación de DBO/DQO y nitrificación/desnitrificación). Nos basamos en fuentes públicas como las publicaciones del programa de aguas residuales de la EPA de EE. UU., las estadísticas de agua de Eurostat, los informes de recursos hídricos de ONU-Agua, los indicadores de agua y saneamiento del Banco Mundial, y la base de datos Comtrade de las Naciones Unidas para señales comerciales en torno a equipos de tratamiento.
Para hacer que los números sean prácticos, también revisamos fuentes accesibles como informes anuales de empresas, presentaciones para inversores, anuncios de cumplimiento ambiental y sitios web de asociaciones que rastrean las tendencias de calidad del agua y tratamiento. Donde estuvo disponible, utilizamos suscripciones de pago centradas en información financiera e inteligencia empresarial, además de bases de datos de comercio a nivel de envíos y bases de datos de patentes para detectar el impulso tecnológico y verificar la presencia de proveedores por región. Estas fuentes de investigación documental son meramente ilustrativas, y se utilizaron muchas otras referencias para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y Encuestas Primarias
El trabajo primario se utilizó para confirmar qué proporción de proyectos nuevos y de modernización están adoptando de manera realista los biorreactores de lecho móvil, y cómo cambian los precios con la escala de la planta y el objetivo de tratamiento. Hablamos con una combinación equilibrada de proveedores de tecnología, empresas de ingeniería e integración, y operadores de usuarios finales en las principales regiones, y los comentarios se utilizaron para validar los supuestos, resolver señales documentales contradictorias y luego ajustar los totales finales del mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos: 13% | APAC: 41% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 43% | EMEA: 34% |
| Actores más pequeños: 15% | Gerentes: 44% | Américas: 25% |
Dimensionamiento del Mercado y Pronósticos
El dimensionamiento comienza con una reconstrucción de la demanda de arriba hacia abajo, donde las ampliaciones de tratamiento de aguas residuales municipales e industriales, la actividad de mejora y las necesidades de cumplimiento de eliminación de nutrientes se traducen en un conjunto de adopción de biorreactores de lecho móvil direccionable. Después de eso, se realizan verificaciones selectivas de abajo hacia arriba utilizando valores de proyectos muestreados, carga típica de medios por adición de capacidad y una consolidación limitada de la exposición de ingresos de los proveedores, lo que ayuda a ajustar los totales donde las señales documentales parecen exageradas.
Los insumos clave que mueven el modelo incluyen la división de proyectos por objetivo de tratamiento (eliminación de DBO/DQO versus nitrificación y desnitrificación), la proporción de trabajo de modernización versus nueva construcción, la combinación de escala de plantas, el endurecimiento de la descarga de aguas residuales específico de cada región y la progresión de precios observada para los sistemas de medios y reactores. Los pronósticos se realizan mediante análisis de escenarios respaldados por opiniones de expertos sobre los ciclos de gasto de capital, el impulso de las licitaciones municipales y el gasto en cumplimiento industrial, y luego los resultados se suavizan para evitar cambios escalonados poco realistas. Donde la evidencia de abajo hacia arriba es escasa, las brechas se manejan utilizando rangos de proxy conservadores vinculados a indicadores de inversión en aguas residuales regionales y luego se reconcilian con el conjunto de demanda.
Validación de Datos y Ciclo de Actualización
Los resultados del modelo se verifican con señales independientes como la dirección del gasto en tratamiento de aguas residuales, el movimiento comercial de equipos relevantes y los comentarios sobre el flujo de proyectos capturados durante las entrevistas. Cuando un patrón de país o usuario final parece incorrecto, revisamos los supuestos, revisitamos los pasos de conversión y volvemos a contactar a participantes seleccionados para confirmar qué cambió.
Antes de la aprobación final, el trabajo pasa por una revisión analítica de múltiples pasos para que los valores atípicos, los efectos de temporalidad cambiaria y los cambios en la combinación se expliquen y corrijan cuando sea necesario. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios o cambios bruscos en la actividad de licitaciones municipales. Justo antes de la entrega, realizamos un repaso final para que los números finales reflejen la información más reciente disponible.
Tamaño del Mercado de Biorreactores de Lecho Móvil de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los biorreactores de lecho móvil pueden variar mucho, incluso cuando parecen estar hablando de lo mismo. Las diferencias generalmente provienen de cómo se enmarca el mercado, qué año se trata como base y cómo se asume que los precios y la adopción evolucionan con el tiempo.
La brecha principal proviene de qué se cuenta como ingresos de biorreactores de lecho móvil frente a paquetes más amplios de equipos de tratamiento de aguas residuales, y qué tan rápido se asume que aumenta la participación de adopción en las modernizaciones en comparación con las nuevas construcciones. Algunas estimaciones parecen aplicar una rampa de precios más agresiva o tratar los procesos biológicos adyacentes como parte del mismo conjunto, mientras que otras utilizan un ciclo de gasto de capital más lento que comprime el valor a corto plazo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,99 mil millones de USD (2025) | |
| Consultora Global A | 4,49 mil millones de USD (2025) | Utiliza un mapeo de aplicaciones más amplio que puede agrupar más valor del sistema de tratamiento de aguas residuales en la línea de biorreactores de lecho móvil, y puede aplicar un supuesto de adopción a corto plazo más rápido para las mejoras municipales. |
| Editorial de la Industria B | 5,77 mil millones de USD (2025) | Probablemente incluye un conjunto más amplio de tipos de reactores y equipos de soporte en el valor contabilizado, y también muestra un perfil de crecimiento mucho más bajo, lo que sugiere un tratamiento diferente del ciclo de precios y reemplazo. |
La dispersión en la tabla se explica principalmente por la lógica de alcance y precios, no por un desacuerdo sobre si la adopción de biorreactores de lecho móvil está aumentando. La brecha principal proviene de qué se cuenta dentro del valor del sistema de biorreactores de lecho móvil, donde Mordor Intelligence contabiliza los ingresos en línea con las aplicaciones definidas de biorreactores de lecho móvil (como la eliminación de DBO/DQO y la nitrificación/desnitrificación) y luego valida los cambios de adopción y precio de venta promedio a través de verificaciones repetidas con insumos de proyectos y operadores. Al mantener cada paso rastreable a los indicadores de demanda y supuestos razonables, la estimación es más fácil de reproducir y actualizar a medida que aparecen nuevas señales.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Biorreactores de Lecho Móvil?
El tamaño del mercado de Biorreactores de Lecho Móvil se sitúa en 4,62 mil millones de USD en 2026 y se prevé que avance a un CAGR del 15,78%, alcanzando los 9,61 mil millones de USD para 2031.
¿Qué aplicación tiene la mayor participación en los ingresos?
La eliminación de DBO/DQO lidera con el 73,44% de los ingresos de 2025 y mantiene su impulso hasta 2031.
¿Qué segmento de usuario final se está expandiendo más rápidamente?
Se proyecta que las instalaciones de avicultura y acuicultura registren un CAGR del 15,81% durante 2026-2031.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
El masivo gasto público en China e India, junto con las expansiones industriales en toda la ASEAN, impulsa un CAGR regional del 18,04%.
Última actualización de la página el:



