
Taille et part du marché des pignons de chaîne de moto
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.89 Milliards de dollars |
| Taille du Marché (2031) | 3.76 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.41 % |
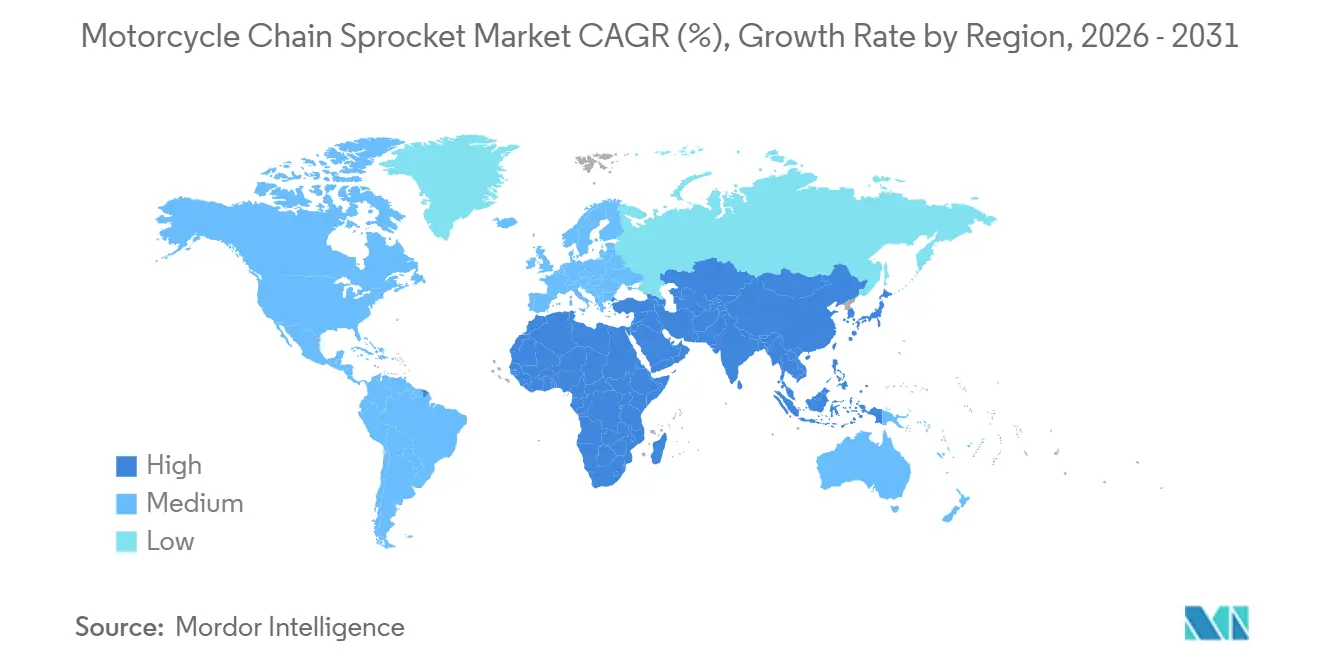
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
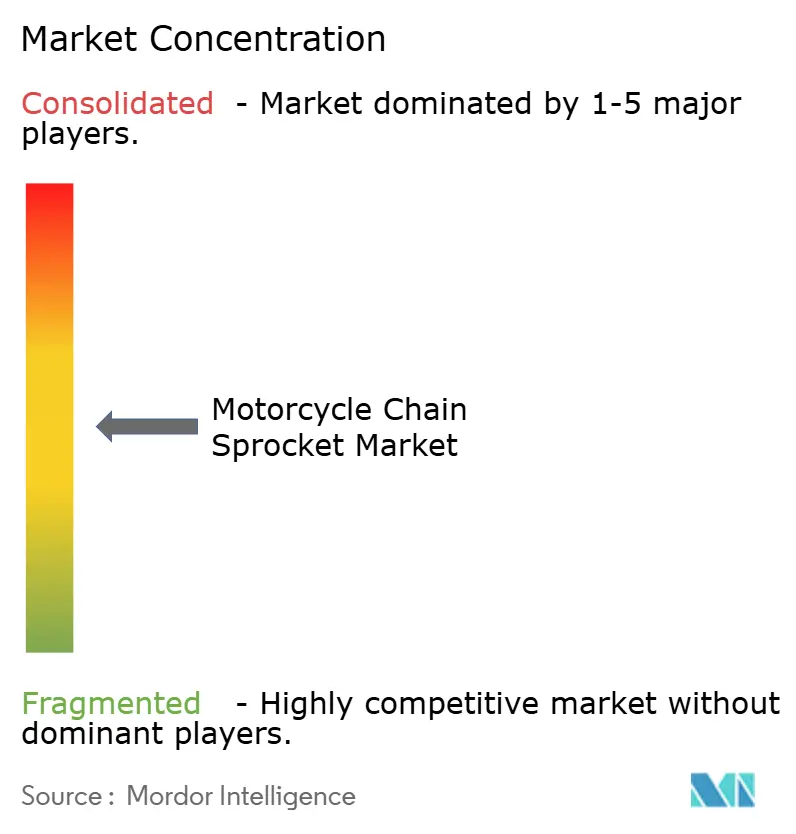
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pignons de chaîne de moto par Mordor Intelligence
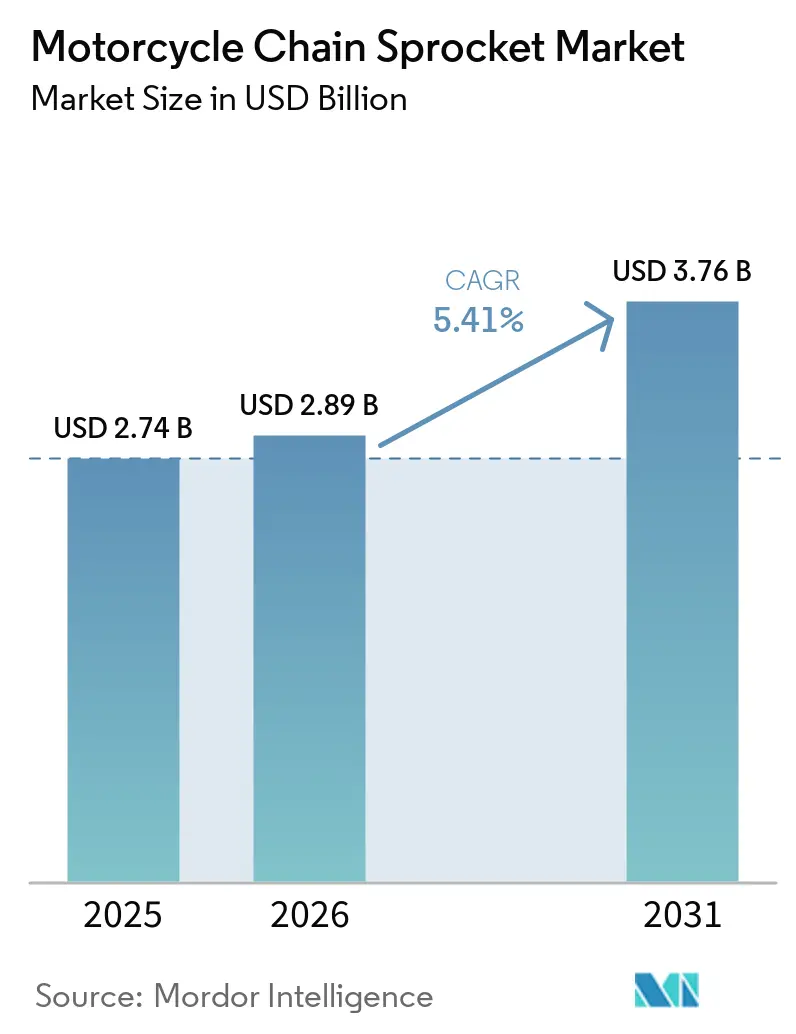
Le marché des pignons de chaîne de moto était évalué à 2,74 milliards USD en 2025 et devrait croître de 2,89 milliards USD en 2026 à 3,76 milliards USD d'ici 2031, enregistrant un CAGR de 5,41 % au cours de la période de prévision (2026-2031). Cette croissance indique des perspectives saines à long terme malgré les pressions liées à la diversification des transmissions. La robustesse des ventes de deux-roues en Asie, les cycles de remplacement réguliers et les améliorations technologiques des chaînes étanches et des pignons allégés soutiennent la dynamique de la demande. L'acier reste le matériau dominant, mais les variantes hybrides et composites se développent rapidement à mesure que les équipementiers et les marques du marché secondaire cherchent à réduire le poids. L'intensité concurrentielle s'accroît à mesure que les fournisseurs de transmissions par courroie promeuvent des alternatives longue durée et silencieuses, mais les chaînes conservent un avantage net en termes d'efficacité, de flexibilité de démultiplication et de coût. Sur le plan régional, l'Asie-Pacifique représente près de la moitié du chiffre d'affaires mondial. Dans le même temps, la région Moyen-Orient et Afrique devrait afficher la croissance la plus rapide, portée par l'urbanisation croissante et le déploiement des infrastructures qui stimulent l'adoption des motos.
Principaux enseignements du rapport
- Par type de matériau, l'acier détenait 72,03 % de la part du marché des pignons de chaîne de moto en 2025, tandis que les autres matériaux (titane, composites à infusion de carbone, etc.) devraient se développer à un CAGR de 8,91 % jusqu'en 2031.
- Par type de pignon, les pignons de chaîne standard détenaient 64,52 % de la part du marché des pignons de chaîne de moto en 2025, tandis que les pignons de chaîne non standard devraient se développer à un CAGR de 7,18 % jusqu'en 2031.
- Par type de chaîne, la chaîne O-Ring détenait 46,04 % de la part du marché des pignons de chaîne de moto en 2025, tandis que la chaîne X-Ring devrait se développer à un CAGR de 6,82 % jusqu'en 2031.
- Par type de véhicule, les motos standard détenaient 51,31 % de la part du marché des pignons de chaîne de moto en 2025, tandis que les motos de sport devraient se développer à un CAGR de 7,53 % jusqu'en 2031.
- Par type de propulsion, les modèles à moteur à combustion interne détenaient 88,01 % de la part du marché des pignons de chaîne de moto en 2025, tandis que les modèles électriques devraient se développer à un CAGR de 12,39 % jusqu'en 2031.
- Par canal de distribution, le marché secondaire détenait 62,41 % de la part du marché des pignons de chaîne de moto en 2025, tandis que les ventes aux équipementiers d'origine devraient se développer à un CAGR de 6,32 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 49,11 % de la part du marché des pignons de chaîne de moto en 2025, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 7,92 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| L'expansion du parc de motos en Asie stimule la demande de remplacement | +1.8% | Asie-Pacifique au cœur du marché, expansion vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Passage aux alliages légers pour la performance et l'efficacité énergétique | +1.2% | Mondial, avec adoption précoce en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Popularité croissante des motos sportives et de performance à l'échelle mondiale | +0.9% | Mondial, concentré dans les marchés développés | Moyen terme (2 à 4 ans) |
| Croissance rapide des plateformes de marché secondaire en ligne | +0.7% | Mondial, accéléré en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Adoption de pignons en titane et en composite carbone pour la réduction du bruit des véhicules électriques | +0.6% | Mondial, avec pénétration précoce dans les motos électriques haut de gamme | Moyen terme (2 à 4 ans) |
| Intégration de capteurs intelligents d'usure de chaîne dans les équipements d'origine | +0.4% | Mondial, porté par les modèles de motos haut de gamme et connectés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion du parc de motos en Asie stimule la demande de remplacement
Un parc moto important soutient une demande de remplacement répétée pour les chaînes et les pignons. Le marché des pignons de chaîne de moto est exposé aux conditions d'utilisation dans les couloirs de navetteurs, où les déplacements en stop-and-go et la qualité des routes peuvent accroître l'usure de la transmission. Les ateliers de réparation indépendants restent importants car de nombreux motards font appel à des prestataires de services locaux plutôt qu'aux ateliers des constructeurs. Cette structure soutient la demande même lorsque les achats de nouvelles motos ralentissent. Le marché des pignons de chaîne de moto dispose donc d'une large opportunité liée au parc installé sur les marchés asiatiques. Il crée également une demande pour des kits de remplacement facilement disponibles à plusieurs niveaux de prix.
Passage aux alliages légers pour la performance et l'efficacité énergétique
Les pignons allégés sont pertinents pour les pilotes qui accordent de l'importance au maniement, à l'accélération et à la réduction de la masse en rotation. Les produits en aluminium peuvent répondre à ce besoin, mais ils nécessitent des revêtements et des traitements de surface adaptés pour gérer l'usure. Les conceptions en titane et en composite carbone répondent également aux besoins des motos électriques, où la transmission du couple et le comportement acoustique influencent la conception des composants. La surveillance intelligente de l'usure pourrait à terme accroître le rôle des kits de remplacement homologués par les équipementiers. D.I.D. a présenté un produit de chaîne forgée pour motos de route en 2026, montrant comment les méthodes de fabrication issues de la compétition s'intègrent dans les produits destinés à un usage routierYellow and Silver Product Draws Great Attention [Tokyo MC Show]!, Webike+, japan.webike.net">[1]. Ces développements élargissent les choix techniques disponibles pour les fournisseurs de composants.
Popularité croissante des motos sportives et de performance à l'échelle mondiale
Les motos de performance utilisent des composants de transmission qui privilégient le poids, la durabilité et la réactivité. Les pilotes de motos sportives peuvent également remplacer des composants lors du réglage de leur moto, sans attendre qu'une pièce soit usée. Ce comportement soutient l'intérêt pour les pignons en aluminium, en composite et à usage spécifique. L'activité en compétition offre aux fournisseurs un moyen de démontrer les capacités de leurs produits auprès des passionnés. Le partenariat technique de Regina avec KTM pour une chaîne orientée circuit illustre le lien entre l'utilisation en compétition et la fourniture en première monte spécialiséeRegina Catene Calibrate and KTM Form Technical Partnership, CycleNews, www.cyclenews.com">[2]. Cette association peut influencer les attentes des pilotes en matière de produits de remplacement haut de gamme.
Croissance rapide des plateformes de marché secondaire en ligne
La vente de pièces en ligne permet aux motards et aux ateliers de comparer des kits chaîne-pignon compatibles entre différentes marques. Les catalogues numériques peuvent aider les acheteurs à identifier le nombre de dents, le pas de chaîne et la compatibilité avec le véhicule avant l'achat. Cela est particulièrement utile lorsque les distributeurs physiques proposent une gamme limitée de pièces. Le marché des pignons de chaîne de moto peut bénéficier de ce canal car un catalogue plus large est plus facile à présenter en ligne que sur un présentoir en magasin. L'Auto Care Association et la MEMA ont noté que le commerce électronique remodèle la distribution des pièces du marché secondaire, renforçant l'importance de l'accès numérique et des informations de compatibilité. Des informations produit claires peuvent également réduire le risque d'achat d'un kit de remplacement incompatible.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Passage vers la transmission finale par courroie ou par arbre dans les motos haut de gamme | -1.1% | Amérique du Nord et UE, segments premium à l'échelle mondiale | Long terme (≥ 4 ans) |
| Volatilité des prix des matières premières (acier, aluminium) | -0.8% | Mondial, concentré dans les pôles de fabrication | Court terme (≤ 2 ans) |
| Utilisation croissante de transmissions étanches sans entretien | -0.7% | Mondial, s'accélérant dans les segments de motos urbaines et de navetteurs | Moyen terme (2 à 4 ans) |
| Réglementations émergentes sur les émissions de débris d'usure métalliques | -0.6% | UE et marchés asiatiques développés, répercussions mondiales progressives | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Passage vers la transmission finale par courroie ou par arbre dans les motos haut de gamme
Les systèmes à courroie et à arbre sont utilisés dans une partie du parc de motos de tourisme et de customs. Ils séduisent les motards qui privilégient un entretien réduit et un fonctionnement en douceur. Leur utilisation réduit l'opportunité de la transmission par chaîne sur certains modèles haut de gamme. L'effet est plus visible en Amérique du Nord et en Europe, où ces catégories de motos sont plus présentes. Les systèmes à chaîne restent bien adaptés aux motos de sport, tout-terrain et de navettage, ce qui protège la base de volume plus importante du marché des pignons de chaîne de moto. Les fournisseurs peuvent réduire leur exposition en maintenant un large éventail d'applications véhicules.
Volatilité des prix des matières premières (acier, aluminium)
Les coûts de l'acier et de l'aluminium peuvent affecter les marges des fournisseurs de composants, car ces deux matériaux sont au cœur des conceptions de produits courantes. Les fabricants de plus petite taille peuvent avoir moins de capacité à gérer des variations brusques des coûts des intrants ou à obtenir des conditions d'approvisionnement à long terme. Les transmissions étanches peuvent également allonger les intervalles d'entretien, réduisant ainsi la fréquence des achats de remplacement. Des réglementations potentielles sur les débris d'usure métalliques pourraient accroître les exigences en matière de développement et de conformité au fil du temps. Ces conditions incitent les fabricants à se différencier par la qualité des matériaux, les revêtements, le support de compatibilité et la fiabilité de la distribution. Le marché des pignons de chaîne de moto pourrait récompenser les fournisseurs capables de maintenir une qualité de produit constante en période de variations de coûts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Matériau :
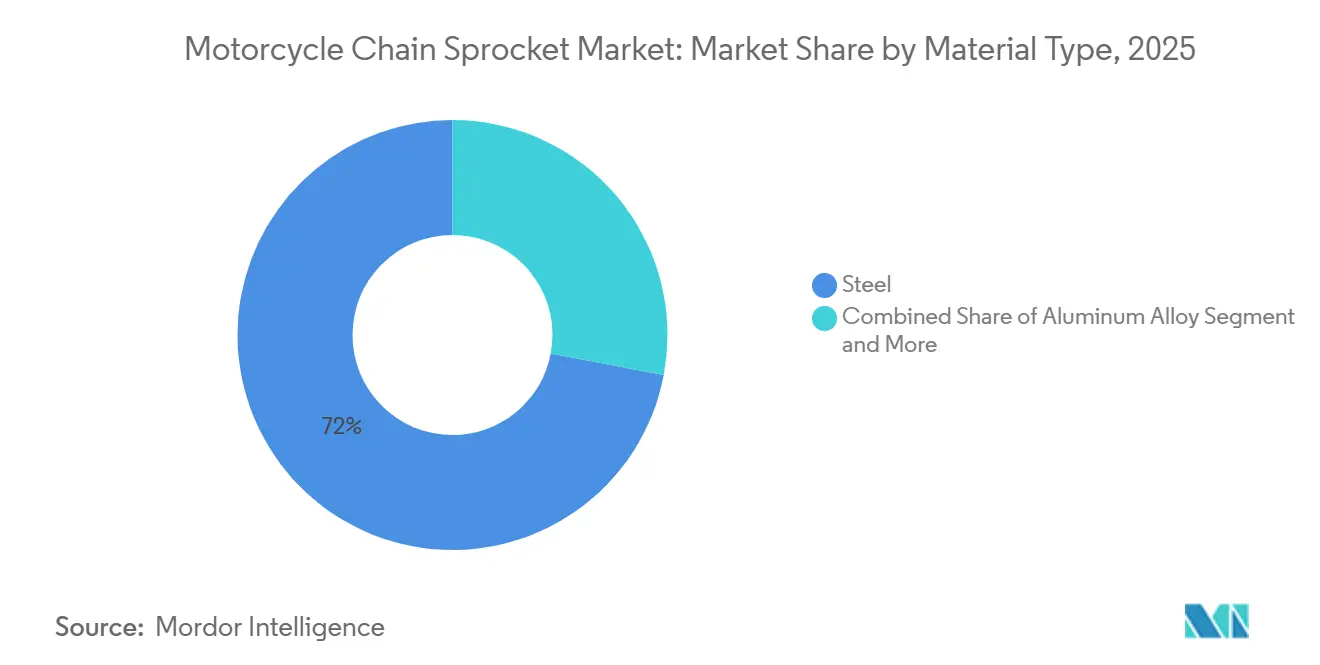
L'Acier Conserve une Large Base Tandis que les Composites Répondent à des Besoins SpécialisésL'acier détenait 72,03 % de la part du marché des pignons de chaîne de moto en 2025. Sa position reflète sa durabilité, ses méthodes de fabrication éprouvées et son utilisation sur les motos de navettage à fort volume. L'acier est compatible avec les configurations courantes de chaînes étanches et est bien connu des constructeurs de véhicules et des ateliers de réparation. Il prend également en charge un large éventail d'applications de remplacement. Ces attributs maintiennent l'acier au cœur du marché des pignons de chaîne de moto malgré l'intérêt croissant pour des matériaux plus légers. Sa large disponibilité soutient également l'activité de service au-delà des grandes villes.
Les produits composites en titane et en carbone devraient croître à un CAGR de 8,91 % jusqu'en 2031. Ces matériaux sont pertinents pour les motos haut de gamme et les applications électriques qui privilégient un poids réduit et une ingénierie avancée. L'aluminium occupe une position intermédiaire pour les motards qui recherchent un composant plus léger sans passer aux options les plus spécialisées. La résistance à l'usure reste une considération importante pour les pignons allégés. Les fournisseurs utilisent donc des revêtements et des traitements de surface pour équilibrer les performances et la durée de vie de remplacement. Le choix du matériau dépend de la plateforme moto, des conditions de conduite et des besoins d'entretien prévus.

Par Type de Pignon :
Les Produits Standard Dominent Tandis que les Formats Spécialisés Gagnent du TerrainLes pignons standard détenaient 64,52 % de la part du marché des pignons de chaîne de moto en 2025. Leur large compatibilité les rend adaptés aux motos de navettage, standard et de sport d'entrée de gamme. Les ateliers peuvent stocker ces produits efficacement car ils répondent aux besoins de remplacement courants. Leur profil de coût correspond également à la possession de motos à fort volume sur les marchés sensibles aux prix. Les spécifications standard resteront importantes pour le marché des pignons de chaîne de moto à mesure que le parc installé continuera à nécessiter un entretien de routine. Leur familiarité peut également simplifier les commandes pour les ateliers de réparation indépendants.
Les pignons non standard devraient croître à un CAGR de 7,18 % jusqu'en 2031. Ils s'adressent aux motos qui nécessitent des conceptions de dents spécifiques, des pas inhabituels, des configurations de moyeu spécialisées ou des combinaisons de matériaux hybrides. Les motos de motocross, d'aventure, de performance et électriques peuvent chacune créer des exigences de compatibilité différentes. Les conceptions hybrides peuvent combiner la résistance à l'usure de l'acier avec la masse réduite de l'aluminium. Une gamme plus large de plateformes motos devrait soutenir une demande continue pour des configurations spécialisées. L'identification précise de l'application moto visée est particulièrement importante pour ces produits.
Par Type de Chaîne :
Les Produits O-Ring Restent Courants Tandis que les Conceptions X-Ring ProgressentLes produits O-Ring détenaient 46,04 % de la part du marché des pignons de chaîne de moto en 2025. Leur conception d'étanchéité aide à retenir la lubrification entre les composants clés de la chaîne lors d'une utilisation normale. Cela soutient leur utilisation sur de nombreuses motos de route de milieu de gamme et dans les kits de remplacement. Les motards et les ateliers connaissent leurs caractéristiques de coût et d'entretien. La compatibilité O-Ring maintiendra ce format pertinent sur l'ensemble du marché des pignons de chaîne de moto. Le format offre un choix familier pour les motards qui souhaitent des performances d'entretien équilibrées.
Les produits X-Ring devraient croître à un CAGR de 6,82 % jusqu'en 2031. Leur géométrie d'étanchéité est conçue pour réduire les frottements tout en retenant le lubrifiant. Cela les rend pertinents pour les motards qui recherchent des performances et des intervalles d'entretien plus longs. L'amélioration de la précision de fabrication accroît leur utilisation au-delà des catégories de motos les plus onéreuses. EK Chain a introduit des produits de chaîne étanche orientés performance en 2026, reflétant l'attention continue portée à cette catégorie. Ce format peut soutenir une option de remplacement plus haut de gamme pour les motos compatibles.
Par Type de Véhicule :
Les Motos Standard Fournissent le Volume Tandis que les Motos de Sport Améliorent le Mix ProduitLes motos standard détenaient 51,31 % de la part du marché des pignons de chaîne de moto en 2025. Elles sont largement utilisées pour les déplacements domicile-travail et le transport local en Asie, en Amérique du Sud et dans certaines régions d'Afrique. Les déplacements urbains fréquents peuvent nécessiter le remplacement régulier des pièces de transmission. Les ateliers indépendants constituent un canal majeur pour l'entretien de ces motos. Cette large base de véhicules soutient une demande constante sur le marché des pignons de chaîne de moto. La disponibilité des pièces et un entretien abordable restent importants pour ces motards.
Les motos de sport devraient croître à un CAGR de 7,53 % jusqu'en 2031. Leurs utilisateurs valorisent souvent des caractéristiques de performance telles que la réduction du poids, l'accélération réactive et des systèmes de chaîne durables. Ils peuvent également remplacer des composants de transmission lors de mises à niveau ou de préparations pour la piste. Ce comportement soutient la demande de kits haut de gamme et de matériaux spécialisés. Les partenariats de compétition et les accords de fourniture technique aident les marques à asseoir leur crédibilité auprès de ce groupe de clients. La sélection des produits reflète souvent les préférences du motard ainsi que les exigences d'entretien normales.
Par Type de Propulsion :
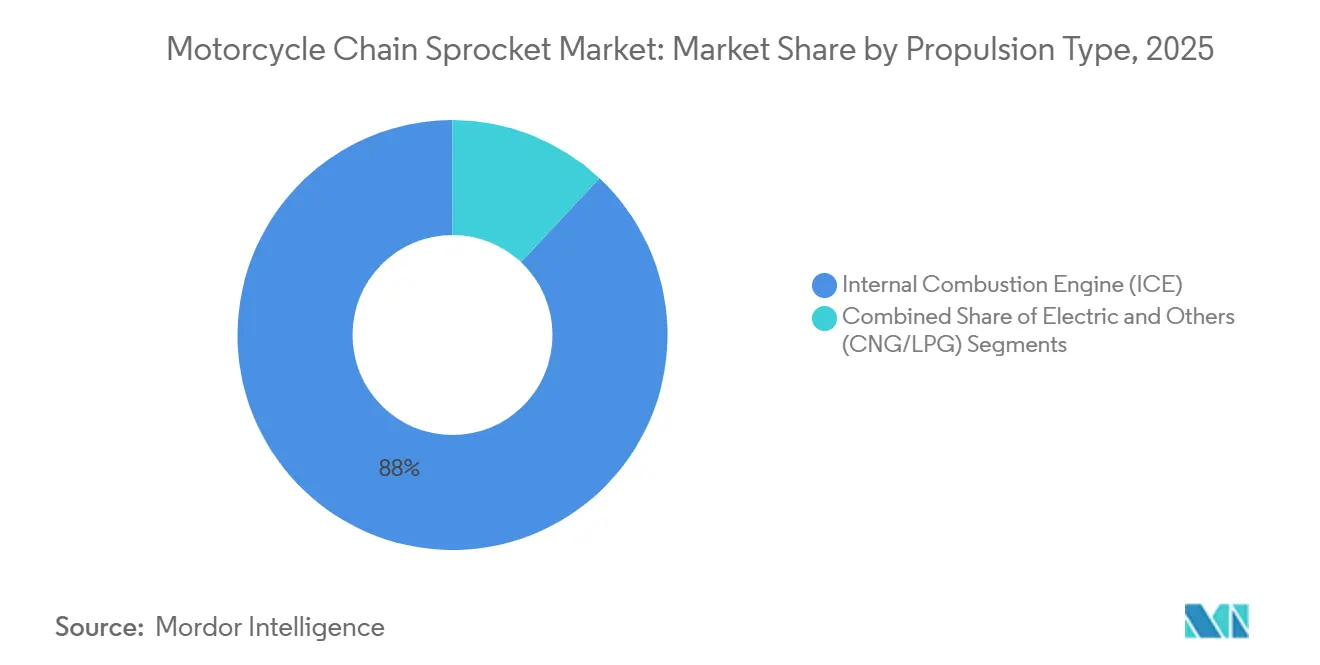
Le Moteur à Combustion Interne Domine la Demande Actuelle Tandis que les Modèles Électriques Créent de Nouveaux BesoinsLes motos à moteur à combustion interne (MCI) détenaient 88,01 % de la part du marché des pignons de chaîne de moto en 2025. Le parc installé de motos conventionnelles reste important, notamment sur les grands marchés de navettage. Les systèmes chaîne-pignon font partie intégrante de ces transmissions. Ce parc installé continuera à nécessiter des pièces de remplacement lors des entretiens normaux. Il reste le principal fondement du marché des pignons de chaîne de moto. Les pratiques d'entretien familières facilitent également le remplacement de routine pour les ateliers.
Les motos électriques devraient croître à un CAGR de 12,39 % jusqu'en 2031. Leur couple immédiat peut créer des charges différentes pour les composants de transmission. Cela soutient l'intérêt pour des pignons présentant une résistance à la fatigue appropriée et des conceptions spécifiques à l'application. Les considérations de légèreté et acoustiques peuvent également orienter la sélection des produits. La transition permet aux fournisseurs spécialisés de développer des produits avant que les conceptions ne se standardisent davantage. Les choix de conception peuvent différer selon la disposition du moteur, la transmission de puissance et l'utilisation prévue.
Par Canal de Distribution :
Le Marché Secondaire Domine Tandis que les Programmes Équipementiers Gagnent en ImportanceLe marché secondaire détenait 62,41 % de la part du marché des pignons de chaîne de moto en 2025. Il dessert les motos déjà en circulation, y compris les modèles qui ne sont plus en production courante. Les ateliers indépendants et les revendeurs de pièces sont des acteurs importants de ce canal. Le marché secondaire permet également aux marques spécialisées de répondre à différents budgets et styles de conduite. La commande numérique facilite l'accès à ce canal pour les consommateurs et les ateliers de réparation. Il offre aux entreprises de service un accès à un choix plus large de composants compatibles.
Les ventes aux équipementiers d'origine devraient croître à un CAGR de 6,32 % jusqu'en 2031. Les constructeurs de véhicules peuvent proposer des kits de remplacement homologués dans le cadre de programmes de service et de garantie. Les fonctionnalités connectées des motos pourraient renforcer le lien entre la surveillance de l'usure et les pièces de remplacement autorisées. Les fournisseurs renforcent également leurs relations avec les distributeurs pour préserver la disponibilité sur le marché secondaire. Bickers Powersports est devenu distributeur officiel de JT Sprockets en 2026, élargissant l'accès aux assemblages de kits chaîne-pignon pour les revendeurs. Les kits homologués peuvent offrir aux motards des indications plus claires sur la compatibilité des pièces.
Analyse géographique
L'Asie-Pacifique détenait 49,11 % de la part du marché des pignons de chaîne de moto en 2025. La région combine une forte possession de motos, une production de véhicules à grande échelle et une activité de réparation indépendante étendue. L'Inde, la Chine, l'Indonésie, le Vietnam et les Philippines soutiennent la demande de composants pour motos de navettage. Les conditions routières et la circulation urbaine peuvent accroître le besoin d'un entretien régulier de la transmission. Les fournisseurs japonais bénéficient également de relations étroites avec les constructeurs de véhicules nationaux. Le marché des pignons de chaîne de moto bénéficie du dense réseau de revendeurs de pièces et d'ateliers de réparation de la région.
L'Europe et l'Amérique du Nord restent importantes pour les applications à plus haute valeur ajoutée dans les segments performance, sport, enduro, aventure, tourisme et custom. Ces régions soutiennent les ventes de kits de remplacement en aluminium, en composite et orientés performance. L'Amérique du Nord dispose d'un solide marché secondaire de performance et d'une culture de la compétition. L'utilisation de la courroie sur certaines motos custom limite la demande de composants à transmission par chaîne dans une partie du parc haut de gamme. L'Amérique du Sud est soutenue par l'assemblage de motos de navettage et la demande de remplacement, notamment pour les systèmes à chaîne étanche couramment utilisés. Les préférences des motards varient considérablement selon ces régions, nécessitant des gammes de produits adaptées.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 7,92 % jusqu'en 2031. Les motos sont utilisées pour les déplacements domicile-travail, la livraison et le transport local dans de nombreux marchés de la région. La croissance urbaine et une population plus jeune soutiennent une base plus large d'utilisateurs de motos. Les importations de motos haut de gamme et l'intérêt pour le sport automobile créent une opportunité distincte dans certains pays du Moyen-Orient. Les normes d'importation et les exigences de conformité routière peuvent progressivement favoriser les composants de remplacement de marque par rapport aux alternatives sans marque. Les distributeurs locaux resteront importants pour atteindre les communautés de motards dispersées.
Paysage concurrentiel
Le marché des pignons de chaîne de moto présente une concentration de marché modérée, avec un niveau supérieur défini de fournisseurs et un large groupe de spécialistes régionaux. JT Sprockets, Renthal, RK Takasago, D.I.D. et Tsubaki font partie du groupe de fournisseurs établis. AFAM, Supersprox, Regina, ESJOT et EK Chain se distinguent également par leur couverture de compatibilité, leur expertise en matériaux et leurs références en matière de performance. La concurrence est façonnée par la durabilité des produits, la qualité du catalogue, la portée de la distribution et les relations avec les équipementiers d'origine. Le marché des pignons de chaîne de moto reste ouvert aux spécialistes car de nombreuses applications nécessitent une connaissance détaillée spécifique au véhicule. Les fournisseurs régionaux peuvent également se démarquer en offrant une disponibilité locale fiable.
Le développement de produits est de plus en plus axé sur la fabrication dérivée de la compétition, la réduction du poids, les performances d'étanchéité et la gestion de l'usure. Le partenariat technique de Regina avec KTM montre comment les fournisseurs peuvent obtenir des programmes d'équipement d'origine spécialisés pour les modèles haute performance. Tsubakimoto Chain a accepté d'acquérir la participation restante dans Daido Kogyo, plaçant ainsi la société mère de D.I.D. sous une propriété unifiée. Ces mouvements montrent que la capacité technique et l'envergure des entreprises comptent toutes deux sur le marché des pignons de chaîne de moto. Ils incitent également les fournisseurs à protéger leurs connaissances techniques et leurs relations clients.
Les ventes en ligne accroissent l'importance des données d'application correctes et d'une exécution fiable des commandes. Un catalogue de compatibilité large et à jour peut aider les fournisseurs à réduire les erreurs d'achat et à fidéliser la clientèle. Cela favorise les entreprises capables de maintenir des données produit sur de nombreux modèles de motos et années de modèle. Les pignons en acier à fort volume restent exposés à la concurrence par les prix des producteurs à moindre coût. Les fournisseurs doivent également équilibrer une large couverture de catalogue avec une gestion fiable des stocks. Les fournisseurs qui combinent une qualité fiable, une spécialisation des matériaux et un soutien aux distributeurs sont mieux positionnés pour protéger leur rôle sur le marché des pignons de chaîne de moto.
Leaders du secteur des pignons de chaîne de moto
-
JT Sprockets (HMA Group)
-
Renthal
-
RK Takasago Chain
-
DID (Daido Kogyo Co. Ltd.)
-
Tsubaki
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Pignons de Chaîne de Moto Entreprises couvertes dans ce rapport
- JT Sprockets (HMA Group)
- Renthal
- RK Takasago Chain
- DID (Daido Kogyo Co. Ltd.)
- Tsubaki
- Sunstar Engineering
- Regina Chain
- Vortex Racing
- PBR Sprockets
- AFAM
- Supersprox
- Driven Racing
- EK Chain (Enuma)
- ESJOT
- Triple S Sprockets
- RK Excel America
- Wiseco Powersports
- CZ Chains
- Motul (Transmission Components)
- KMC Chain
Développements industriels récents dans Marché des Pignons de Chaîne de Moto
- Septembre 2026 : Beta a ajouté davantage d'électronique à ses motos de compétition tout en conservant le carburateur. Toutes les motos ont reçu des réglages de suspension KYB révisés, un guide-chaîne renforcé, une protection du pignon avant redessinée, des poignées plus souples, un nouveau masque de phare LED et un écran Trail Tech plus grand.
- Novembre 2025 : Diamond Chains, une marque TIDC India du groupe Murugappa, a présenté ses solutions chaîne-pignon pour deux-roues à l'Expo Auto de Trichy 2025, mettant en avant son portefeuille de produits et son support sur le marché secondaire.
- Août 2025 : Oriental Chain Industry Co., Ltd. a annoncé une alliance commerciale stratégique avec Katayama Chain Co., Ltd. afin de consolider leurs capacités de fabrication et de distribution en réponse aux pénuries de main-d'œuvre nationales et à l'intensification de la concurrence mondiale. Dans le cadre du partenariat, Oriental fournit des chaînes à rouleaux de marque à KANA, tout en recevant des pignons et en tirant parti du réseau logistique de KANA. L'alliance pourrait renforcer la position des deux entreprises sur le marché en améliorant l'efficacité opérationnelle et en élargissant leurs offres de produits.
Portée du rapport mondial sur le marché des pignons de chaîne de moto
Le marché des pignons de chaîne de moto est segmenté par type de matériau, type de pignon, type de chaîne, type de véhicule, type de propulsion, canal de distribution et région. Par type de matériau, le marché est segmenté en acier, alliage d'aluminium et autres (titane, fibre de carbone, etc.). Par type de pignon, le marché est segmenté en pignon de chaîne standard et pignon de chaîne non standard. Par type de chaîne, le marché est segmenté en chaîne à joint torique, chaîne à joint en X et chaîne à rouleaux standard. Par type de véhicule, le marché est segmenté en motos standard, motos sportives, cruisers et motos tout-terrain. Par type de propulsion, le marché est segmenté en moteur à combustion interne, électrique et autres (GNC/GPL). Par canal de distribution, le marché est segmenté en équipementiers (OEM) et marché secondaire (Aftermarket). Par région, le marché est segmenté en Amérique du Nord (États-Unis, Canada et reste de l'Amérique du Nord), Amérique du Sud (Brésil, Argentine et reste de l'Amérique du Sud), Europe (Royaume-Uni, Allemagne, Espagne, Italie, France, Russie et reste de l'Europe), Asie-Pacifique (Inde, Chine, Japon, Corée du Sud et reste de l'Asie-Pacifique) et Moyen-Orient et Afrique (Émirats arabes unis, Arabie saoudite, Turquie, Égypte, Afrique du Sud et reste du Moyen-Orient et de l'Afrique). Les prévisions de marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Acier |
| Alliage d'aluminium |
| Autres (titane, composites à base de carbone, etc.) |
| Pignon de chaîne standard |
| Pignon de chaîne non standard |
| Chaîne à joint torique |
| Chaîne à joint en X |
| Chaîne à rouleaux standard |
| Motos standard |
| Motos sportives |
| Cruisers |
| Motos tout-terrain |
| Moteur à combustion interne (MCI) |
| Électrique |
| Autres (GNC/GPL) |
| Équipementier d'origine |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Acier | |
| Alliage d'aluminium | ||
| Autres (titane, composites à base de carbone, etc.) | ||
| Par type de pignon | Pignon de chaîne standard | |
| Pignon de chaîne non standard | ||
| Par type de chaîne | Chaîne à joint torique | |
| Chaîne à joint en X | ||
| Chaîne à rouleaux standard | ||
| Par type de véhicule | Motos standard | |
| Motos sportives | ||
| Cruisers | ||
| Motos tout-terrain | ||
| Par type de propulsion | Moteur à combustion interne (MCI) | |
| Électrique | ||
| Autres (GNC/GPL) | ||
| Par canal de distribution | Équipementier d'origine | |
| Marché secondaire | ||
| Par région | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| Italie | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché et le taux de croissance du marché des pignons de chaîne de moto ?
Le marché des pignons de chaîne de moto était évalué à 2,74 milliards USD en 2025 et devrait croître de 2,89 milliards USD en 2026 à 3,76 milliards USD d'ici 2031, enregistrant un CAGR de 5,41 % au cours de la période de prévision (2026-2031).
Quel matériau est le plus largement utilisé dans les pignons de chaîne de moto ?
L'acier détenait une part de 72,03 % en 2025 car il offre durabilité, fabrication éprouvée et large compatibilité avec les motos de navettage. Il reste adapté à de nombreuses applications d'équipement d'origine et de remplacement.
Pourquoi les pignons de moto composites sont-ils en croissance ?
Les produits composites en titane et en carbone devraient croître à un CAGR de 8,91 % jusqu'en 2031. Leur poids réduit et leurs propriétés spécialisées sont pertinents pour les motos haut de gamme et électriques.
Comment les motos électriques affectent-elles la demande de composants de transmission ?
Les motos électriques devraient croître à un CAGR de 12,39 % jusqu'en 2031. Leurs caractéristiques de couple soutiennent des conceptions spécifiques à l'application avec une résistance à la fatigue et des performances matérielles appropriées.
Quel est l'impact des tarifs douaniers américains sur les prix ?
Le tarif douanier de 25 % sur les pièces importées appliqué en 2024 a augmenté les coûts de réparation de 18 à 30 %, orientant les distributeurs vers des sources conformes à l'ACEUM pour atténuer les hausses de prix.