
Taille et part de marché de l'agriculture verticale au Moyen-Orient
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
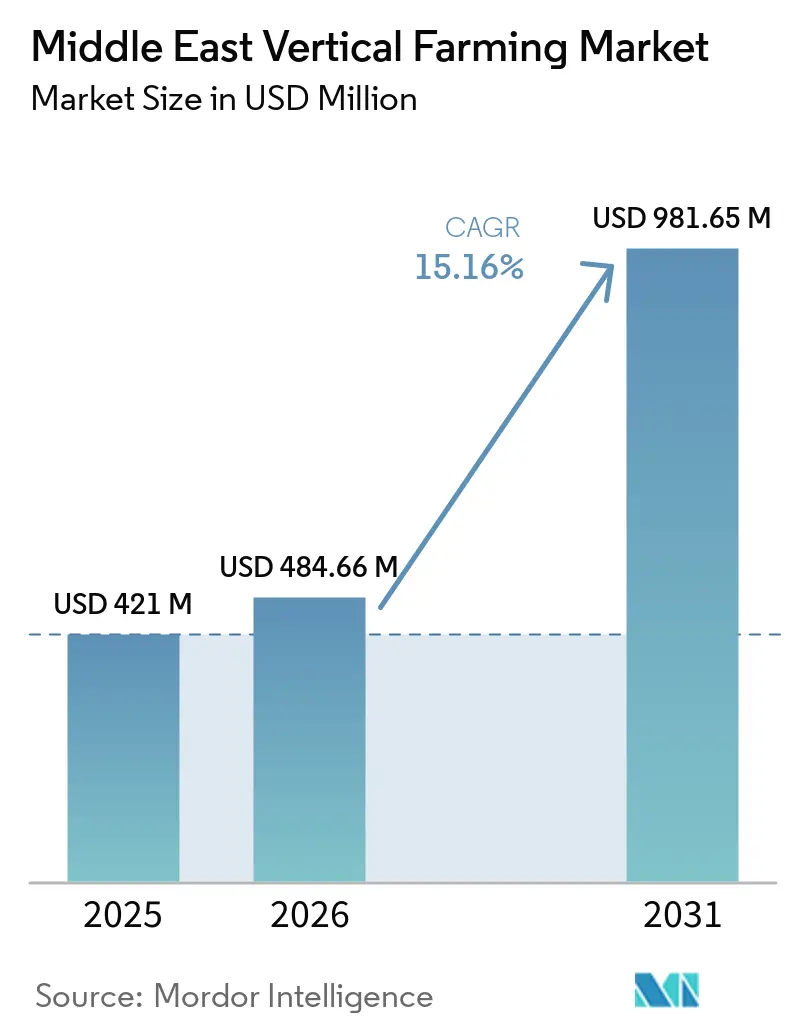
| Taille du marché de l'année de base (2025) | 421 Millions de dollars américains |
| Taille du Marché (2026) | 484.66 Millions de dollars américains |
| Taille du Marché (2031) | 981.65 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 15.16 % |
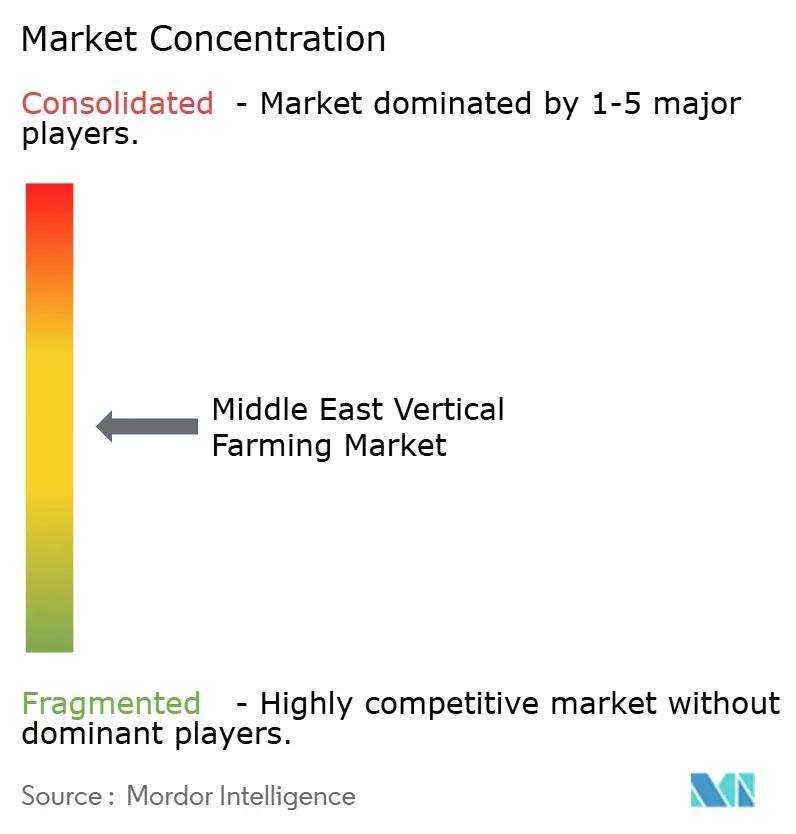
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'agriculture verticale au Moyen-Orient par Mordor Intelligence
La taille du marché de l'agriculture verticale au Moyen-Orient en 2026 est estimée à 484,66 millions USD, en hausse par rapport à la valeur de 2025 de 421,0 millions USD, avec des projections à 981,65 millions USD en 2031, progressant à un CAGR de 15,16 % sur la période 2026-2031. Le soutien gouvernemental, les investissements des fonds souverains et la demande croissante des consommateurs pour des produits traçables stimulent la croissance du marché dans la région. Les États du Conseil de Coopération du Golfe (CCG) reconnaissent la pénurie d'eau comme un défi critique, faisant des systèmes hydroponiques en intérieur une solution essentielle, car ils consomment 95 % moins d'eau que les méthodes agricoles traditionnelles. Les initiatives de diversification économique de la région orientent les investissements publics et privés vers les technologies agricoles, établissant l'agriculture verticale comme un composant clé des plans nationaux de sécurité alimentaire. Les fonds souverains investissent par le biais de participations minoritaires et d'acquisitions pour acquérir une expertise opérationnelle, tandis que les détaillants allouent de l'espace aux produits locaux premium. La concurrence croissante sur le marché pousse les opérateurs à se concentrer sur l'automatisation et les solutions écoénergétiques afin de réduire les coûts opérationnels et de compenser les dépenses élevées en capital et en électricité.
Principaux enseignements du rapport
- Par mécanisme de croissance, l'hydroponique détenait 59,84 % de la part de marché de l'agriculture verticale au Moyen-Orient en 2025, tandis que l'aéroponique progresse à un CAGR de 15,55 % jusqu'en 2031.
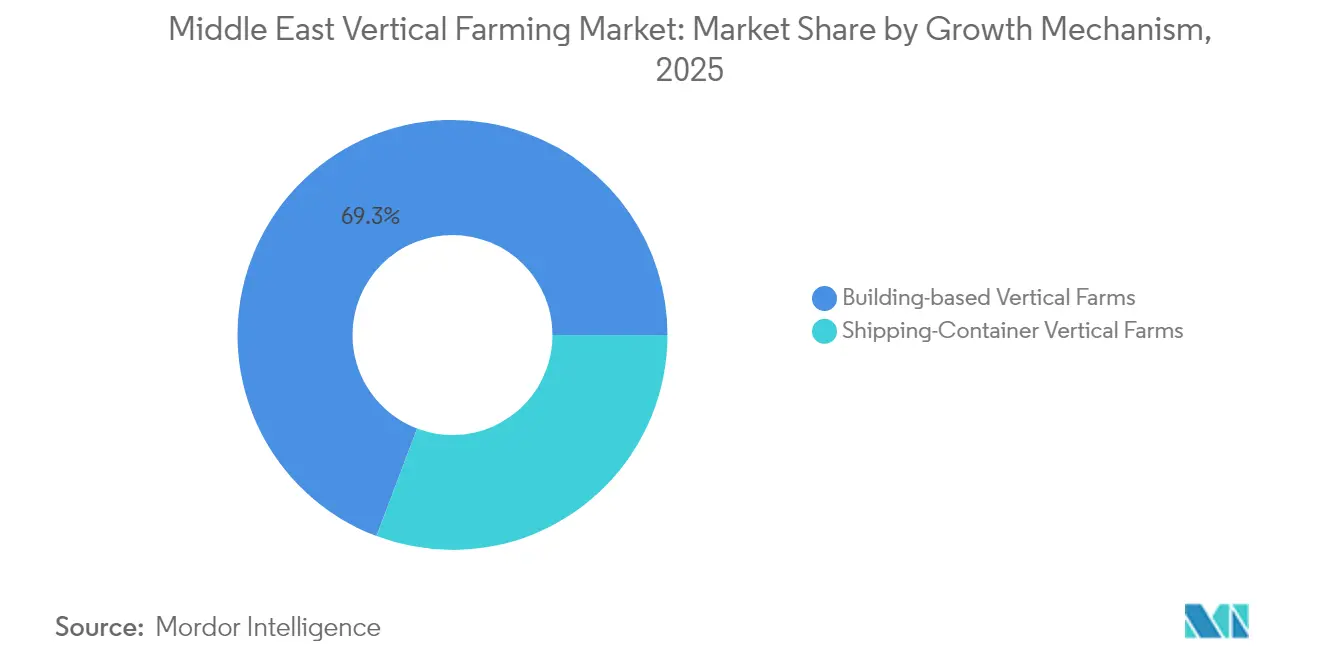
- Par structure, les fermes verticales en bâtiment représentaient 69,25 % de la taille du marché de l'agriculture verticale au Moyen-Orient en 2025, tandis que les systèmes en conteneurs maritimes progressent à un CAGR de 12,76 % portés par la demande de l'hôtellerie et des campus.
- Par type de culture, les fruits et légumes étaient en tête avec une part de revenus de 47,35 % en 2025, et les herbes aromatiques et micro-pousses progressent à un CAGR de 11,62 % jusqu'en 2031.
- Géographiquement, l'Arabie Saoudite a capturé une part de 40,42 % du marché en 2025, tandis que les Émirats Arabes Unis ont enregistré la trajectoire la plus rapide à un CAGR de 13,23 %.
- Les cinq premières entreprises, telles que Pure Harvest Smart Farms Ltd., Bustanica (Emirates Crop One LLC), AeroFarms, Madar Farms et VeggiTech Hydroponic Technologies Private Limited (SNASCO Holding Company), ont ensemble représenté 45,9 % des revenus en 2024, signalant une consolidation modérée et laissant de la place pour des fusions axées sur l'échelle.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Mandats gouvernementaux favorables en matière de sécurité alimentaire | +3.2% | Émirats Arabes Unis, Arabie Saoudite, Qatar au cœur avec des retombées vers le Koweït et Oman | Moyen terme (2-4 ans) |
| Potentiel d'économie d'eau | +2.8% | Mondial, sur tous les marchés du Moyen-Orient | Long terme (≥ 4 ans) |
| Adoption rapide par la grande distribution de produits locaux labellisés « zéro kilomètre » | +2.1% | Émirats Arabes Unis, Arabie Saoudite avec des gains précoces à Dubaï, Riyad et Djeddah | Court terme (≤ 2 ans) |
| Intégration de plateformes de contrôle climatique pilotées par l'IoT | +1.9% | Émirats Arabes Unis, Arabie Saoudite et Qatar avec transfert de technologie vers d'autres marchés | Moyen terme (2-4 ans) |
| Expansion des mégaprojets agricoles public-privé | +2.4% | Arabie Saoudite, EAU comme noyau central avec expansion vers la Jordanie | Long terme (≥ 4 ans) |
| Modèles modulaires de ferme en tant que service pour les hôtels et les campus | +1.7% | Émirats Arabes Unis, Qatar et Bahreïn avec concentration dans le secteur de l'hôtellerie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Mandats gouvernementaux favorables en matière de sécurité alimentaire
Les gouvernements du Moyen-Orient intègrent l'agriculture verticale dans les stratégies nationales alimentaires afin de réduire la dépendance aux importations et de protéger les systèmes alimentaires contre les perturbations géopolitiques. Le plan de sécurité alimentaire des Émirats Arabes Unis comprend des objectifs spécifiques pour l'agriculture en environnement contrôlé, tandis que la vision de développement de l'Arabie Saoudite alloue des investissements publics aux projets d'agriculture en intérieur. Ces politiques simplifient les procédures de délivrance de licences et de dédouanement pour les intrants agricoles, tout en fournissant des financements concessionnels par le biais de banques agricoles. Les initiatives climatiques régionales ont accru le financement des systèmes agricoles durables. Les autorités réglementaires fournissent désormais une certification accélérée pour les solutions nutritives répondant aux normes de durabilité.
Potentiel d'économie d'eau
La rareté de l'eau dans la région du Golfe a positionné l'agriculture verticale comme une solution pratique pour une agriculture durable. Ces systèmes utilisent l'hydroponique en circuit fermé et des systèmes de nutriments en boucle fermée pour réduire la consommation d'eau et éliminer les ruissellements, en conformité avec les réglementations environnementales. Les méthodes traditionnelles telles que l'ensemencement des nuages ayant montré une efficacité limitée, les décideurs politiques accordent la priorité aux technologies hydroponiques pour une conservation constante de l'eau. De nouveaux développements, tels que les systèmes de refroidissement de la zone racinaire alimentés par des énergies renouvelables, sont en cours de test pour réduire l'utilisation de l'eau dans les cultures à haute valeur ajoutée. Ces méthodes démontrent à la fois l'efficacité des ressources et la faisabilité commerciale dans des environnements arides.
Adoption rapide par la grande distribution de produits locaux labellisés « zéro kilomètre »
Les détaillants du Moyen-Orient intègrent l'agriculture verticale pour fournir des produits frais et traçables qui séduisent les consommateurs. Les supermarchés indiquent l'heure de la récolte sur les produits, renforçant la transparence et permettant une tarification premium tout en maintenant les ventes. Les services de restauration des compagnies aériennes utilisent des légumes verts sans pesticides, sensibilisant les voyageurs aux options de produits locaux. Les groupes hôteliers mettent en place des systèmes d'agriculture modulaires pour garantir un approvisionnement constant et une livraison rapide. Les études de marché montrent que les consommateurs préfèrent les produits cultivés localement en ferme verticale, influencés par des considérations environnementales et la fraîcheur des produits. Cette adoption par la grande distribution établit l'agriculture verticale comme un composant essentiel des chaînes d'approvisionnement alimentaire urbaines.
Expansion des mégaprojets agricoles public-privé
De grandes installations d'agriculture verticale se développent en tant que projets clés soutenant les objectifs nationaux de production alimentaire. Le ministère saoudien de l'Environnement, de l'Eau et de l'Agriculture a mis en œuvre un programme d'agriculture verticale à Riyad pour soutenir les objectifs de développement agricole durable.[1]Ministère de l'Environnement, de l'Eau et de l'Agriculture, « Projet de ferme verticale urbaine lancé à Riyad », MEWA, SPA.GOV.SA Ces opérations combinent le recyclage des déchets, des méthodes de culture modernes et des programmes éducatifs pour développer l'expertise régionale. Le Fonds public d'investissement de l'Arabie Saoudite collabore avec des entreprises internationales de technologie agricole pour établir des fermes intérieures dans diverses régions, avec le soutien du gouvernement via l'attribution de terres et des subventions énergétiques. Le centre technologique de NEOM fournit des installations d'essai aux nouvelles entreprises pour évaluer les technologies dans des environnements désertiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Dépenses d'investissement élevées par mètre carré par rapport aux alternatives en serre | -2.1% | Sur tous les marchés du Moyen-Orient | Moyen terme (2-4 ans) |
| Rareté des compétences régionales en agronomie en environnement contrôlé | -1.8% | Arabie Saoudite, Jordanie avec un impact limité aux EAU et au Qatar | Long terme (≥ 4 ans) |
| Dépendance aux importations de solutions nutritives et de substrats | -1.4% | Sur tous les marchés du Moyen-Orient avec un impact particulier sur les marchés plus petits | Court terme (≤ 2 ans) |
| Logistique de chaîne du froid fragmentée pour les micropousses | -1.2% | Marchés principaux des Émirats Arabes Unis et de l'Arabie Saoudite avec des défis de distribution | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Rareté des compétences régionales en agronomie en environnement contrôlé
Le Moyen-Orient fait face à une pénurie importante de talents en agriculture en environnement contrôlé, malgré les récents efforts de renforcement des capacités.[2]ICARDA, « L'eau pour la paix dans les terres arides », icarda.org Les établissements d'enseignement manquent de programmes spécialisés, contraignant les opérateurs à recourir à des consultants étrangers pour la gestion des systèmes avancés. Cette dépendance augmente les coûts opérationnels et entrave la durabilité à long terme. L'efficacité de la formation pâtit des barrières linguistiques, tandis que les politiques d'immigration restreignent les agriculteurs qualifiés en matière de résidence et de contribution à long terme. Les projets d'agriculture verticale peinent à se développer efficacement sans un vivier de talents locaux solide. La région nécessite des investissements coordonnés dans l'éducation, la formation professionnelle et la réforme des politiques pour développer l'expertise locale en matière d'innovation agricole.
Logistique de chaîne du froid fragmentée pour les micropousses
Les systèmes logistiques régionaux manquent d'optimisation pour les produits délicats tels que les micropousses, qui nécessitent des conditions de livraison spécifiques pour maintenir leur fraîcheur. Les réseaux de prestataires tiers desservent principalement les marchandises en vrac, entraînant des variations de température qui réduisent la durée de conservation. Les fermes doivent exploiter leurs propres véhicules réfrigérés, augmentant les coûts de livraison du dernier kilomètre et limitant le potentiel de croissance. Le commerce transfrontalier fait face à des restrictions dues aux exigences incohérentes en matière de documentation sur la sécurité alimentaire entre les pays voisins, réduisant l'accès aux marchés.[3]Législations des Émirats Arabes Unis, « Loi fédérale relative à la sécurité alimentaire », uaelegislation.gov.ae Le développement du marché de l'agriculture verticale nécessite une harmonisation des réglementations et des améliorations de l'infrastructure de la chaîne du froid.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mécanisme de croissance :
L'hydroponique est en tête malgré l'innovation aéroponiqueL'hydroponique représentait 59,84 % de la part de marché de l'agriculture verticale au Moyen-Orient en 2025, portée par sa prévisibilité opérationnelle et ses solutions nutritives établies. La méthode bénéficie de chaînes d'approvisionnement développées et d'une expertise technique répandue, notamment en Arabie Saoudite et aux Émirats Arabes Unis. Le segment attire les investissements en raison de délais de retour sur investissement plus courts et de rendements fiables. La scalabilité des systèmes hydroponiques séduit les parties prenantes commerciales et institutionnelles axées sur la sécurité alimentaire.
Le segment aéroponique devrait croître à un TCAC de 15,55 % jusqu'en 2031. Sa technique de nébulisation améliore l'absorption de l'oxygène, entraînant une croissance plus rapide des plantes et des rendements plus élevés. La méthode utilise environ 10 % moins d'eau que l'hydroponique, répondant aux préoccupations régionales de rareté de l'eau. Les instituts de recherche et les restaurants testent des systèmes aéroponiques avec des cultures adaptées au désert. L'aquaponique reste un segment réduit mais est en croissance parmi les consommateurs du marché premium en raison des avantages de son système circulaire.


Par structure :
La domination des fermes en bâtiment face à la disruption des conteneursLes installations de fermes verticales en bâtiment représentaient 69,25 % de la taille du marché de l'agriculture verticale au Moyen-Orient en 2025, reflétant les avantages des opérations à grande échelle. Ces installations intègrent des systèmes de mélange de nutriments, d'automatisation et d'infrastructure d'énergie renouvelable, permettant des coûts de production constants et des opérations efficaces. Les installations soutiennent la distribution centralisée et la conformité à la sécurité alimentaire, les rendant adaptées aux chaînes de supermarchés et aux clients institutionnels. La prédominance des fermes en bâtiment indique la confiance du marché dans les investissements en infrastructures permanentes.
Les fermes verticales en conteneurs maritimes progressent à un TCAC de 12,76 %, offrant une flexibilité de déploiement. Leur conception modulaire réduit les exigences réglementaires et permet une installation rapide dans les zones urbaines. Les hôtels et les détaillants spécialisés installent des unités en conteneurs pour la culture directe, réduisant les coûts de transport. Ces systèmes intègrent des capacités de surveillance à distance et des fonctionnalités d'analyse de données, attirant les opérateurs axés sur la technologie. La mobilité des fermes en conteneurs offre une flexibilité opérationnelle dans les régions où les marchés immobiliers et les infrastructures sont incertains.
Par type de culture :
les fruits et légumes en tête tandis que les herbes aromatiques affichent une croissance premiumLes fruits et légumes ont généré 47,35 % des revenus en 2025, établissant leur position de principale catégorie de culture en agriculture verticale. La laitue, le chou frisé et la roquette sont préférés pour leurs cycles de croissance rapides, permettant plusieurs récoltes par an. Ce schéma de production assure un approvisionnement constant aux clients de la grande distribution et de la restauration, renforçant la stabilité du marché. Le segment offre aux opérateurs des flux de revenus prévisibles et des processus de production efficaces.
Les herbes aromatiques et les micropousses connaissent une croissance en raison de prix plus élevés et de la demande culinaire. Ces produits sont populaires auprès des restaurants et des établissements d'hôtellerie de luxe pour leurs arômes intenses et leurs garanties de fraîcheur. Le TCAC de 11,62 % du segment jusqu'en 2031 reflète une demande croissante pour des produits locaux et traçables répondant aux exigences de durabilité. La culture de fleurs et d'ornementaux offre des opportunités de revenus saisonniers, notamment lors d'événements culturels, tandis que le respect des normes de traçabilité ouvre des opportunités d'exportation régionale.
Analyse géographique
Marché de l'Agriculture Verticale en Arabie Saoudite
L'Arabie Saoudite représente 40,42 % de la taille du marché de l'agriculture verticale au Moyen-Orient en 2025, soutenue par des politiques gouvernementales globales. Le développement de fermes verticales à Riyad et à Djeddah bénéficie de subventions gouvernementales sur les terrains et les services publics, facilitant une expansion rapide. Les partenariats entre les entreprises alimentaires affiliées au gouvernement et les opérateurs privés assurent la stabilité financière et une demande garantie. Le cadre réglementaire, incluant les certifications d'efficacité des ressources et les incitations agricoles, renforce la confiance des investisseurs et favorise l'adoption de technologies étrangères dans le secteur des technologies agricoles du pays.
Marché de l'Agriculture Verticale aux Émirats Arabes Unis
Les Émirats Arabes Unis affichent le taux de croissance le plus élevé, à 13,23 % de CAGR jusqu'en 2031, porté par les politiques d'innovation et le développement des startups. Les programmes gouvernementaux facilitent l'intégration entre les fermes, les fournisseurs de technologies et les centres logistiques. Des procédures d'octroi de licences et d'importation efficaces minimisent les obstacles opérationnels, tandis que des initiatives de financement dédiées répondent aux besoins de financement en phase initiale. L'accent mis par les Émirats Arabes Unis sur la durabilité et les principes d'économie circulaire, notamment le compostage des déchets alimentaires, les établit comme un pionnier régional dans le domaine des technologies agricoles et de l'agriculture urbaine.
Marché de l'Agriculture Verticale au Moyen-Orient et en Afrique
Les autres pays du Moyen-Orient affichent des degrés variables de développement du marché. Le Qatar met en œuvre des systèmes de fermes intelligentes combinant l'analyse de données avec un contrôle climatique efficace. Bahreïn et Oman développent des capacités d'agriculture en environnement contrôlé tout en relevant les défis logistiques et de chaîne d'approvisionnement. L'expansion de l'expertise et des infrastructures dans les centres du Conseil de Coopération du Golfe devrait accélérer l'adoption régionale grâce au transfert de connaissances et aux initiatives collaboratives.
Paysage réglementaire
La réglementation de l'agriculture verticale au Moyen-Orient est menée par les régimes nationaux de sécurité alimentaire et de contrôle des importations, la loi fédérale des Émirats arabes unis relative à la sécurité alimentaire servant d'ancrage clé de conformité pour les légumes-feuilles sans pesticides, les salades emballées et autres produits frais entrant dans la distribution moderne et la restauration. Dans l'ensemble des marchés du CCG, l'octroi de licences et de permis pour l'agriculture en environnement contrôlé est de plus en plus lié aux agendas nationaux de sécurité alimentaire. Les autorités ont également utilisé des procédures accélérées pour les intrants importés, tels que les solutions nutritives, lorsque la documentation est conforme aux exigences de durabilité et de sécurité.
Aux Émirats arabes unis, le ministère du Changement climatique et de l'Environnement (MOCCAE) et la FAO ont organisé en juillet 2026 l'atelier « Legislations of the Future » pour accélérer la modernisation de la réglementation agricole, y compris des mécanismes tels que des bacs à sable réglementaires pour les essais agritech. L'évolution vers des zones d'essai et un traitement administratif plus rapide soutient les opérateurs qui mènent des essais de méthodes de culture telles que l'hydroponie et l'aéroponie, ainsi que des déploiements d'automatisation. Elle pousse également la région vers des exigences de conformité plus standardisées, susceptibles de réduire les frictions dans la distribution intra-émiratie et transfrontalière.
Paysage concurrentiel
Pure Harvest Smart Farms Ltd., Bustanica (Emirates Crop One LLC), AeroFarms, Madar Farms et VeggiTech Hydroponic Technologies Private Limited (SNASCO Holding Company) détenaient collectivement 45,9 % des revenus du marché en 2024. Le marché de l'agriculture verticale au Moyen-Orient maintient une concentration modérée, avec Pure Harvest Smart Farms et Bustanica comme principaux leaders du marché. L'adoption par Pure Harvest d'un modèle de ferme en tant que service a élargi sa présence sur le marché et établi des flux de revenus récurrents, réduisant sa dépendance aux projets d'infrastructure. Bustanica utilise le réseau logistique de sa société mère pour une large distribution en grande surface, démontrant les avantages des chaînes d'approvisionnement intégrées.
AeroFarms AgX à Abu Dhabi fonctionne comme un centre régional de recherche et développement, effectuant des essais de cultivars pour améliorer les opérations des fermes commerciales. Le déménagement stratégique d'iFarm aux Émirats Arabes Unis met en lumière la forte protection de la propriété intellectuelle et l'environnement de financement favorable de la région. Crysp Farms a développé une position de marché spécialisée dans l'hôtellerie grâce à des fermes en conteneurs combinées à des programmes de formation culinaire, améliorant la fidélisation des clients et la fraîcheur des produits.
Les petits opérateurs rencontrent des difficultés pour l'expansion et la hausse des dépenses opérationnelles. Cela a entraîné une augmentation des activités de fusions et acquisitions, tandis que les investisseurs privilégient les structures de financement liées aux revenus. Les entreprises se distinguent par des systèmes écoénergétiques, des technologies de récolte automatisées et des variétés de semences adaptées au climat. Les systèmes de traçabilité basés sur la blockchain connaissent une adoption croissante, offrant des capacités de rappel de produits et soutenant le positionnement premium auprès des consommateurs soucieux de leur santé.
Leaders du secteur de l'agriculture verticale au Moyen-Orient
Pure Harvest Smart Farms Ltd.
Bustanica (Emirates Crop One LLC)
AeroFarms
Madar Farms
VeggiTech Hydroponic Technologies Private Limited (SNASCO Holding Company)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Agriculture Verticale au Moyen-Orient
- AeroFarms
- Madar Farms
- Bustanica (Emirates Crop One LLC)
- Pure Harvest Smart Farms Ltd.
- VeggiTech Hydroponic Technologies Private Limited (SNASCO Holding Company)
- Badia Farms (Gulf Islamic Investments)
- Geap Group (Oasis Greens)
- Armela Farms
- GreenFactory Emirates
- Mowreq Specialized Agriculture Co.
- iFarm Corp.
- Vertical Field Ltd.
- Emirates Hydroponics Farms
Lire l’analyse des entreprises de agriculture verticale au moyen-orient

Opportunités de marché et perspectives d'avenir
Les programmes nationaux de sécurité alimentaire et la réforme administrative créent de la marge pour une production intérieure conforme et à grande échelle, capable de remplacer une plus grande part des produits frais importés dans les corridors urbains à forte consommation. Aux Émirats arabes unis, les initiatives liées au MOCCAE incluent un objectif affiché de réduction des délais de licence pour les nouvelles entreprises agritech (comme évoqué dans la couverture de juillet 2026). Un modèle de bac à sable réglementaire pour les essais agritech soutient également des pilotes nécessitant des approbations temporaires pour de nouveaux intrants, protocoles de culture et plateformes de surveillance numérique.
L'opportunité commerciale se manifeste également dans l'intégration des voies de mise sur le marché et les nouveaux canaux de demande. Emirates Flight Catering a entièrement acquis l'installation auparavant connue sous le nom d'Emirates Crop One et l'a rebaptisée Bustanica en février 2024, renforçant l'agriculture verticale en tant qu'actif d'infrastructure dédié lié à la restauration aérienne et à la distribution locale. La demande est soutenue par la poursuite de la tendance vers la vente directe au consommateur et les partenariats de livraison rapide d'épicerie, ainsi que par les détaillants promouvant des produits traçables « zéro-mile ». L'attention des opérateurs portée à l'efficacité énergétique et à l'automatisation s'aligne également sur les coûts élevés d'électricité et l'intensité capitalistique de la région.
Recent Industry Developments in Marché de l'Agriculture Verticale au Moyen-Orient
- Juin 2026 : Pure Harvest Smart Farms a lancé des tests internes de la variété de tomate ancienne Sweetloom dans ses installations aux Émirats arabes unis avant une éventuelle mise en rayon. Ces tests élargissent le portefeuille de produits au-delà des légumes-feuilles principaux et s'orientent vers des cultures de vigne premium en environnement contrôlé. Ils renforcent également l'accent mis par les opérateurs sur l'innovation en matière de cultivars et de références produit, dans un contexte de concurrence pour un espace de rayonnage différencié.
- Mars 2025 : Bustanica a élargi ses canaux de distribution grâce à un partenariat avec Careem Groceries, permettant la livraison directe aux consommateurs de légumes-feuilles à Dubaï et à Abou Dabi. Cette expansion renforce l'accès du dernier kilomètre pour les produits issus de l'agriculture verticale et réduit la dépendance à l'égard du placement en magasin. Elle accroît également la visibilité de la demande et la fréquence des commandes, ce qui peut aider à optimiser la planification des récoltes dans les fermes intérieures à forte intensité capitalistique.
- Février 2024 : Emirates Flight Catering a finalisé l'acquisition à 100 % de l'entité d'agriculture verticale auparavant connue sous le nom d'Emirates Crop One et a rebaptisé l'installation Bustanica. La pleine propriété resserre l'intégration entre la production issue de l'agriculture verticale, la demande de restauration aérienne et la distribution locale plus large. Cette consolidation renforce également les avantages d'échelle en matière d'approvisionnement, de logistique et de construction de marque pour les produits cultivés localement.


Marché de l'Agriculture Verticale au Moyen-Orient Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme les revenus générés par les opérations d'agriculture verticale au Moyen-Orient, où les cultures sont cultivées en couches empilées dans des conditions contrôlées à l'aide de méthodes de culture sans sol et d'éclairage artificiel, la valeur étant captée au niveau de la sortie de la ferme.
Exclusions du périmètre : l'agriculture en plein air, les serres conventionnelles non empilées verticalement, ainsi que les marges de la distribution au détail et de la restauration en aval sont exclues de la valeur du marché.
Aperçu de la segmentation
- Par mécanisme de croissance
- Aéroponique
- Hydroponique
- Aquaponique
- Par structure
- Fermes verticales en bâtiment
- Fermes verticales en conteneurs maritimes
- Par type de culture
- Fruits et légumes
- Herbes aromatiques et micropousses
- Fleurs et ornementaux
- Par géographie
- Arabie Saoudite
- Émirats Arabes Unis
- Égypte
- Qatar
- Koweït
- Oman
- Bahreïn
- Jordanie
- Reste du Moyen-Orient
Sources de données, évaluation du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour construire la structure initiale du modèle et pour ancrer les hypothèses à des signaux réels pouvant être vérifiés ultérieurement. Nous extrayons généralement des indicateurs macroéconomiques et des systèmes alimentaires à partir de sources publiques telles que FAOSTAT, les données de la Banque mondiale, les statistiques commerciales d'UN Comtrade, ainsi que les offices statistiques nationaux et les ministères de l'agriculture des principaux pays du Moyen-Orient.
Nous examinons également les documents de politique et de programme qui affectent l'économie de la production locale, ainsi que le contexte énergétique et hydrique susceptible de modifier les décisions opérationnelles. Ceux-ci comprennent les publications de l'AIE, les documents de l'IRENA et les stratégies gouvernementales de sécurité alimentaire. De plus, nous examinons les dépôts d'entreprises, les présentations aux investisseurs, la presse réputée et les bases de données de brevets, et le cas échéant, une base de données d'expéditions d'importation et d'exportation au niveau des envois, afin de valider les schémas d'approvisionnement en équipements et le calendrier des nouvelles constructions de fermes. Ces sources ne sont pas exhaustives, et de nombreux autres documents et ensembles de données publics ont également été consultés pour collecter des données, valider des hypothèses et clarifier des questions ouvertes.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour valider ce qui est réellement construit et exploité dans la région, et pour traduire l'activité des projets en résultats réalistes d'utilisation et de revenus. Nous nous entretenons avec des cultivateurs et des exploitants de fermes, des parties prenantes des intrants et des équipements, des spécialistes de l'agriculture en environnement contrôlé, et des acheteurs tels que les équipes d'approvisionnement de la distribution au détail et de la restauration, couvrant les principaux centres de demande à travers le Moyen-Orient afin que le modèle reflète les conditions locales.
Ces discussions aident à combler les lacunes concernant les priorités de composition des cultures, les attentes de rendement, les impacts de l'électricité et du refroidissement, et les délais pratiques de montée en puissance. Les hypothèses sont ensuite ajustées avant la validation finale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 21 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 23 % |
| Acteurs de plus petite taille : 22 % | Managers : 56 % |
Évaluation et prévision du marché
Notre évaluation commence par une construction descendante dans laquelle le bassin de demande régionale pour les légumes-feuilles et les herbes aromatiques produits localement est reconstitué, puis filtré à travers la pénétration de l'agriculture verticale, les pipelines de mise en service des fermes et une utilisation réaliste des capacités. Une fois cette vue formée, elle est corroborée par des vérifications ascendantes sélectives, telles que l'agrégation d'un échantillon de sites opérationnels, l'application de fourchettes de rendement typiques à la superficie de culture connue, et la vérification croisée des revenus implicites à l'aide de points de prix échantillonnés et de cycles de culture.
Les principaux intrants qui façonnent les chiffres comprennent le nombre d'installations annoncées et mises en service, la superficie de culture effective et l'intensité d'empilement, la durée du cycle de culture, le rendement par mètre carré dans des conditions contrôlées, et les prix de vente moyens réalisés par type de culture. Nous suivons également les signaux de pression sur les coûts de l'électricité et du refroidissement, car ils influencent souvent la vitesse à laquelle les fermes augmentent leur production, notamment pendant les mois d'été les plus chauds. Lorsqu'un projet ne divulgue pas de détails, les lacunes sont traitées par des fourchettes de scénarios basées sur des sites comparables dans des climats similaires, puis affinées grâce aux retours d'experts.
Pour les prévisions, l'analyse de scénarios est utilisée afin que les plans d'expansion, le soutien politique et les contraintes opérationnelles puissent être exprimés comme des cas clairs plutôt que comme une ligne unique et agressive. La vision prospective est ancrée dans le calendrier de construction des installations, les courbes de montée en puissance et la stabilité attendue de la composition des cultures, puis soumise à des tests de résistance à l'aide d'hypothèses alternatives sur l'utilisation et la progression des prix.
Validation des données et cycle de mise à jour
La validation est effectuée par triangulation entre des signaux indépendants afin que les totaux finaux ne reposent pas sur un seul flux de données. Nous comparons les résultats du modèle avec des vérifications pratiques telles que les kilogrammes produits implicites, la cohérence avec les tendances de dépendance aux importations, et si les revenus au niveau de la ferme s'alignent sur l'économie typique des cultures rapportée par les opérateurs.
Des vérifications des écarts sont effectuées au niveau national, puis agrégées au total régional. Ensuite, les anomalies sont examinées lors d'un second passage d'analyste avant la validation finale. Si un écart significatif apparaît, l'équipe recontacte les sources pour revérifier l'hypothèse qui génère l'écart. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des annonces importantes d'installations, des changements de politique ou des chocs sur les prix de l'énergie modifient matériellement les perspectives à court terme, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Estimation du marché de l'agriculture verticale au Moyen-Orient par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour l'agriculture verticale au Moyen-Orient peuvent sembler très éloignées les unes des autres car le périmètre sous-jacent n'est pas toujours le même, même lorsque le nom du marché semble identique. Les différences proviennent généralement du fait que les valeurs sont comptabilisées à la sortie de la ferme ou comme un total plus large d'agriculture en environnement contrôlé, et de la rapidité avec laquelle les nouvelles installations sont supposées atteindre une production stable.
En suivant les calendriers de mise en service des installations, les courbes de montée en puissance de l'utilisation et les prix réalisés au niveau des cultures, Mordor Intelligence maintient le modèle ancré aux fermes en exploitation et aux projets annoncés, au lieu de mélanger les revenus des serres adjacentes ou les dépenses uniquement en équipements. L'écart s'accroît également lorsque certaines sources utilisent des scénarios de construction agressifs, appliquent des prix moyens mondiaux à la région, ou n'actualisent pas le calendrier des devises et les hypothèses d'inflation de la même manière.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 421,00 millions USD (2025) | |
| Cabinet de conseil régional A | 320,00 millions USD (2024) | Utilise une année de base antérieure et semble s'appuyer davantage sur la valeur des projets annoncés sans normaliser pleinement pour la montée en puissance, l'utilisation et la reconnaissance des revenus à la sortie de la ferme entre les pays. |
| Revue spécialisée B | 862,00 millions USD (2030) | Présente un chiffre pour une année future qui suppose probablement une montée en puissance plus rapide et des prix réalisés plus élevés, et le périmètre peut intégrer une activité d'agriculture en intérieur plus large plutôt qu'isoler la production verticale empilée. |
Le tableau montre que la majeure partie de la variance s'explique par le calendrier et ce qui est comptabilisé comme valeur de marché. Lorsque le périmètre est limité aux revenus à la sortie de la ferme provenant des fermes verticales, et lorsque la montée en puissance et l'utilisation sont appliquées de manière cohérente, le total du marché reste traçable à des intrants opérationnels clairs pouvant être revérifiés à mesure que de nouvelles installations entrent en service.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché de l'agriculture verticale au Moyen-Orient ?
Le marché s'établit à 484,66 millions USD en 2026 et devrait atteindre 981,65 millions USD en 2031.
Quelle méthode de culture détient la plus grande part ?
L'hydroponique est en tête avec une part de 59,84 % en 2025, compte tenu de sa fiabilité opérationnelle et de ses chaînes d'approvisionnement matures.
Quel pays connaît la croissance la plus rapide ?
Les Émirats Arabes Unis enregistrent le TCAC le plus élevé à 13,23 % jusqu'en 2031, portés par les politiques d'innovation et le développement des startups.
Quelle économie d'eau les fermes verticales peuvent-elles réaliser par rapport à l'agriculture en plein champ ?
Les fermes verticales modernes de la région font état d'économies d'eau de 95 % grâce à l'utilisation de systèmes hydroponiques et aéroponiques en circuit fermé.
Dernière mise à jour de la page le:



